


Việc đặt cược lại sắp diễn ra, tính thanh khoản của LRT là bao nhiêu?


Tác giả gốc: Nghiên cứu Kairos
Biên soạn gốc: Deep Chao TechFlow
Tóm tắt chính:
LRT có thể tích hợp với các sàn giao dịch tập trung và giới thiệu cho các nhà tạo lập thị trường những rủi ro/lợi ích khi trở thành nhà cung cấp thanh khoản tại các địa điểm tập trung này.
Tính thanh khoản Tính thanh khoản của các mã thông báo được thế chấp lại không tốt đến mức đáng kinh ngạc. Tính thanh khoản tổng thể có thể chấp nhận được, nhưng mỗi LRT riêng lẻ có những sắc thái lớn hơn liên quan đến nó. Sự khác biệt này sẽ chỉ tăng lên khi chiến lược đại lý dài hạn. Khác biệt và tiếp tục phát triển.
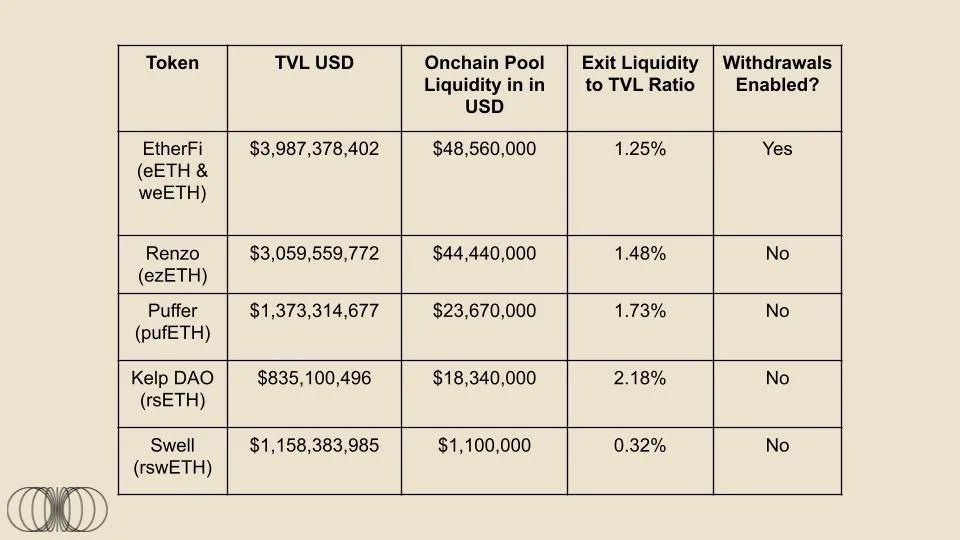
Ngoại trừ EtherFi, tất cả các nhà cung cấp LRT này đều không kích hoạt chức năng rút tiền.
Người ta kỳ vọng rằng việc tái giả định thanh khoản sẽ là một cấu trúc thị trường được toàn thắng và thanh khoản sẽ mang lại nhiều thanh khoản hơn.
chữ:
AVS đầu tiên của EigenLayer được ra mắt chính thức trên mạng chính.
Hôm nay, dữ liệu sẵn có của EigenLabs AVS – EigenDA đã được phát hành trên mạng chính, chính thức đánh dấu sự khởi đầu của kỷ nguyên đặt cược lại. Mặc dù thị trường EigenLayer vẫn còn một chặng đường dài phía trước, nhưng có một xu hướng đã rất rõ ràng: Token đặt cược lại dạng lỏng (LRT) sẽ trở thành con đường chính cho những người đặt cọc lại. Hơn 73% tổng số tiền gửi EigenLayer được thực hiện thông qua LRT, nhưng những tài sản này có tính thanh khoản như thế nào? Báo cáo này đi sâu vào vấn đề và giải thích các sắc thái xung quanh EigenLayer.
Giới thiệu về EigenLayer và Token đặt lại chất lỏng
EigenLayer cho phép tái sử dụng ETH trên lớp đồng thuận thông qua một công cụ kinh tế tiền điện tử mới có tên là “đặt lại”. ETH có thể được đặt cược lại trên EigenLayer theo hai cách chính: thông qua việc đặt cược lại ETH gốc hoặc sử dụng Mã thông báo đặt cược lỏng (LST). ETH đặt cược lại sau đó được sử dụng để bảo mật các ứng dụng khác, được gọi là Dịch vụ xác thực hoạt động (AVS), cho phép những người đặt cược lại kiếm được phần thưởng đặt cược bổ sung.
Người dùng phàn nàn chính về việc đặt cược và đặt cược lại là chi phí cơ hội của việc đặt cược ETH. Vấn đề này đã được giải quyết đối với việc đặt cược ETH gốc bằng cách sử dụng Mã thông báo đặt cược lỏng (LST), có thể được coi là mã thông báo nhận tiền thanh khoản đại diện cho số lượng ETH mà người dùng đặt cược. Thị trường LST trên Ethereum hiện có giá trị xấp xỉ 48,65 tỷ USD, trở thành lĩnh vực DeFi lớn nhất. Ngày nay, LST chiếm khoảng 44% tổng số tiền đặt cọc Ethereum và khi việc đặt lại ngày càng phổ biến, chúng tôi hy vọng không gian mã thông báo đặt lại thanh khoản (LRT) sẽ đi theo mô hình tăng trưởng tương tự, nếu không muốn nói là tích cực hơn.
Mặc dù LRT có chung một số đặc điểm với LST nhưng chúng có sự khác biệt đáng kể về nhiệm vụ. Mục tiêu cuối cùng của mọi LST về cơ bản là giống nhau: đặt cược ETH của người dùng và cung cấp cho họ mã thông báo nhận thanh khoản. Tuy nhiên, đối với LRT, mục tiêu cuối cùng là: ủy quyền đại diện đặt cược của người dùng cho một hoặc nhiều nhà khai thác và sau đó hỗ trợ một nhóm AVS. Mỗi nhà điều hành riêng lẻ có thể chọn cách phân phối số tiền đặt cược được ủy quyền của họ giữa các AVS khác nhau này. Do đó, nhà điều hành mà LRT ủy quyền đặt cược có tác động lớn đến tính hiệu quả chung, hiệu suất hoạt động và tính bảo mật của việc đặt cược ETH. Cuối cùng, họ cũng phải đảm bảo tiến hành đánh giá rủi ro thích hợp cho AVS duy nhất được mỗi nhà khai thác hỗ trợ, vì rủi ro cắt giảm có thể khác nhau tùy thuộc vào dịch vụ được cung cấp. Lưu ý rằng rủi ro cắt giảm về cơ bản sẽ bằng 0 trong giai đoạn đầu của hầu hết các lần ra mắt AVS, nhưng theo thời gian, chúng ta sẽ dần dần thấy “bánh xe huấn luyện” bị loại bỏ và thị trường đặt cược ngày càng trở nên không được phép.
Lưu ý của biên tập viên: Bánh xe đào tạo đề cập đến các biện pháp bảo vệ được cung cấp trong giai đoạn đầu để tránh hoặc giảm thiểu rủi ro. Khi thời gian trôi qua và khả năng của người tham gia tăng lên, các biện pháp bảo vệ này sẽ dần được loại bỏ, làm cho hệ thống hoặc thị trường trở nên cởi mở và tự do hơn. .
Tuy nhiên, bất chấp sự khác biệt về rủi ro cấu trúc, một điểm tương đồng vẫn giống nhau: LRT giảm cơ hội tái cam kết vốn bằng cách cung cấp mã thông báo nhận thanh khoản có thể được sử dụng làm tài sản thế chấp hiệu quả trong DeFi hoặc đổi lấy thời gian rút tiền giảm. Điểm cuối cùng này đặc biệt quan trọng vì một trong những ưu điểm chính của LRT là nó tránh được thời gian rút tiền truyền thống, mà riêng EigenLayer có thời gian rút tiền là 7 ngày. Xem xét nguyên tắc cốt lõi này của LRT, chúng tôi kỳ vọng rằng với rào cản gia nhập để tái thổi phồng quá thấp nhưng rào cản thoát ra quá cao, chúng tôi đương nhiên sẽ thấy áp lực bán ròng đối với chúng và do đó tính thanh khoản của các LRT này sẽ như vậy họ là huyết mạch.
Do đó, khi tổng giá trị đặt cược của EigenLayer tiếp tục tăng lên, điều quan trọng là phải hiểu các động lực đằng sau sự tăng trưởng của giao thức và những yếu tố này sẽ tác động như thế nào đến dòng tiền vào/ra trong những tháng tới. Tại thời điểm viết bài, 73% tiền gửi EigenLayer được thực hiện thông qua mã thông báo đặt lại thanh khoản. Để dễ hiểu, vào ngày 1 tháng 12 năm 2023, LRT có khoảng 71,74 triệu USD tiền gửi. Hôm nay, ngày 9 tháng 4 năm 2024, chúng đã tăng lên khoảng 10 tỷ USD, mức tăng trưởng đáng kinh ngạc là 13,800%+ chỉ trong vòng chưa đầy 4 tháng. Tuy nhiên, vì LRT tiếp tục chi phối mức tăng trưởng tiền gửi tái cấp vốn của EigenLayer, nên có một số yếu tố quan trọng cần xem xét.
Không phải tất cả LRT đều bao gồm các tài sản cơ bản giống nhau
Việc ủy quyền đặt cược của LRT cho AVS sẽ khác về lâu dài, nhưng không nhiều trong ngắn hạn
Quan trọng nhất, đặc điểm thanh khoản rất khác nhau giữa các LRT khác nhau.
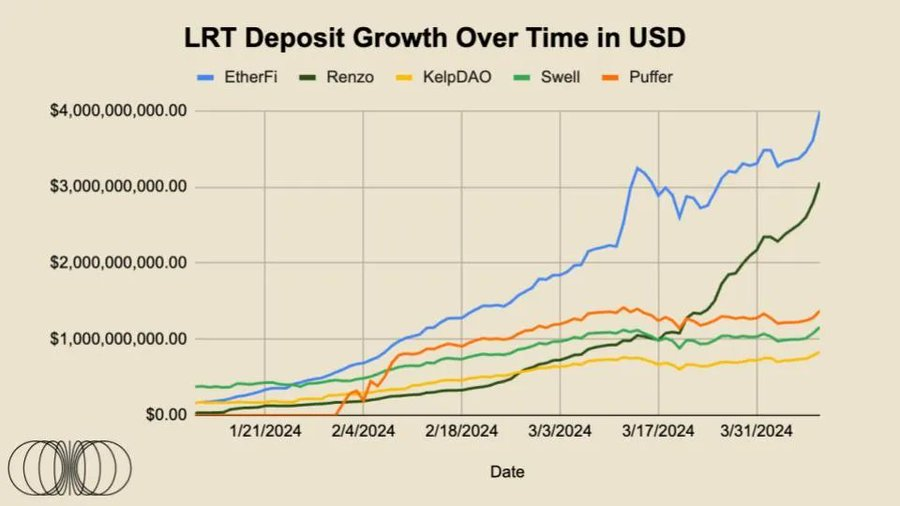
Vì tính thanh khoản là lợi thế quan trọng nhất của LRT nên phần lớn báo cáo này sẽ tập trung vào điểm cuối cùng này.
Bản chất đầu cơ của Điểm Eigen đã thúc đẩy đáng kể hoạt động tăng giá hiện tại đối với tiền gửi EigenLayer và chúng ta có thể giả định rằng điều này sẽ chuyển thành một số hình thức phân bổ airdrop cho mã thông báo EIGEN tiềm năng. Hiện tại không có phần thưởng AVS nào đang diễn ra, có nghĩa là không có lợi ích gia tăng nào trên các LRT này ngoài phần thưởng đặt cược tự nhiên. Để thúc đẩy và duy trì tổng giá trị đặt cược trên 133,5 tỷ USD, thị trường AVS đương nhiên phải tìm ra sự cân bằng giữa lợi nhuận gia tăng mà các bên liên quan lại yêu cầu và mức giá tự nhiên mà AVS sẵn sàng trả để đảm bảo an toàn.
Đối với những người gửi tiền LRT, chúng tôi đã chứng kiến thành công lớn từ EtherFi khi tung ra đợt airdrop token quản trị ETHFI, hiện có giá trị khoảng 6 tỷ USD. Cân nhắc tất cả các yếu tố trên, có thể dự đoán rằng một số dòng vốn có thể tăng dần sau khi ra mắt EIGEN và các đợt airdrop LRT dự kiến khác.
Tuy nhiên, xét về lợi nhuận hợp lý, người dùng có thể gặp khó khăn trong việc tìm kiếm lợi nhuận cao hơn trong hệ sinh thái Ethereum không liên quan đến EigenLayer. Một số cơ hội doanh thu thú vị tồn tại trong hệ sinh thái Ethereum. Ví dụ: ETHena là một loại tiền ổn định tổng hợp được hỗ trợ bởi ETH được thế chấp, đồng thời có vị thế bán khống được bảo đảm trong hợp đồng tương lai ETH. Giao thức hiện mang lại lợi nhuận hàng năm khoảng 30% cho sản phẩm sUSDe của nó. Ngoài ra, khi người dùng trở nên quen thuộc hơn với khả năng tương tác và kết nối chuỗi chéo, những người theo đuổi lợi nhuận có thể tìm kiếm ở nơi khác, có khả năng thúc đẩy dòng vốn sản xuất chảy ra khỏi Ethereum.
Mặc dù hơi phức tạp, nhưng về tổng thể, chúng tôi cho rằng sẽ hợp lý khi giả định rằng sẽ không có bất kỳ sự kiện lợi nhuận đặt cược gia tăng nào lớn hơn thế này, ngoài việc phát hành token EIGEN tiềm năng cho các bên liên quan lại và trong đợt phát hành riêng lẻ AVS blue-chip lớn trong thị trường đã huy động vốn ở mức định giá cao hàng tỷ đô la cũng có thể phát hành mã thông báo của họ cho những người tái giả thuyết. Do đó, có thể giả định rằng sau những sự kiện này, một phần ETH sẽ chảy ra khỏi hợp đồng gửi tiền EigenLayer thông qua việc rút tiền.
Do việc rút tiền của EigenLayer có thời gian chờ là bảy ngày và phần lớn số tiền được tái cấp vốn thông qua LRT, nên cách thoát nhanh nhất sẽ là chuyển đổi từ LRT của bạn sang ETH. Tuy nhiên, đặc điểm thanh khoản rất khác nhau giữa các LRT khác nhau và nhiều LRT có thể không có khả năng thực hiện thoái vốn quy mô lớn theo giá thị trường. Ngoài ra, tại thời điểm viết bài, EtherFi là dự án LRT duy nhất cho phép rút tiền.
Chúng tôi tin rằng giao dịch LRT với mức chiết khấu so với giá của tài sản cơ bản có thể tạo ra một chu kỳ chênh lệch giá đau đớn cho giao thức đặt lại. Hãy tưởng tượng nếu một LRT được giao dịch ở mức 90% giá trị ETH cơ bản của nó, các nhà tạo lập thị trường/nhà đầu tư chênh lệch giá có thể mua LRT và tiếp tục quá trình mua lại Giả sử rằng giá ETH được bảo hiểm rủi ro, họ dự kiến sẽ thu được lợi nhuận ròng khoảng 11,1%. Nguyên tắc chung của cung cầu là LRT có nhiều khả năng gặp áp lực bán ròng hơn vì người bán có thể tránh phải xếp hàng rút tiền 7 ngày. Ngược lại, người dùng muốn đặt cược lại có thể gửi ETH của họ ngay lập tức, vì vậy việc mua LRT trên thị trường mở sẽ không mang lại nhiều lợi ích cho số ETH mà họ đã sở hữu.
Ngẫu nhiên, chúng tôi hy vọng rằng khi nhiều AVS xuất hiện trực tuyến cùng với phần thưởng trong giao thức và việc cắt giảm được triển khai đầy đủ, thì lựa chọn tiếp theo về việc thoát hay tiếp tục đặt lại cuối cùng sẽ phụ thuộc vào lợi nhuận gia tăng được cung cấp thông qua việc đặt lại. Cá nhân chúng tôi tin rằng nhiều người đánh giá thấp lợi ích gia tăng do việc đặt cược lại. Tuy nhiên, đây là câu chuyện của sau này.
Theo dõi dữ liệu
Phần dữ liệu của báo cáo tháng này, bắt đầu từ bên dưới, sẽ theo dõi các điều kiện tăng trưởng, áp dụng và thanh khoản của năm LRT hàng đầu, cũng như bất kỳ tin tức đáng chú ý nào mà chúng tôi cho rằng cần lưu ý.
Thanh khoản và khối lượng giao dịch LRT
Mặc dù đặt cược thông qua LST và LRT mang lại những lợi thế chính so với đặt cược truyền thống, nhưng tính hữu ích này gần như bị phá hủy hoàn toàn nếu bản thân LRT không đủ thanh khoản. Tính thanh khoản đề cập đến “sự hiệu quả hoặc thuận tiện khi một tài sản có thể được chuyển đổi thành tiền mặt mà không ảnh hưởng đến giá thị trường của nó.” Các tổ chức phát hành LRT phải đảm bảo rằng có đủ thanh khoản trên chuỗi để những người nắm giữ lớn có thể chuẩn bị Giá trị tài sản tốt gần như bằng 1: 1 cho token biên nhận trao đổi trong nhóm thanh khoản.
Mỗi LRT hiện có đều có đặc điểm thanh khoản rất riêng. Chúng tôi cho rằng những tình trạng này sẽ tiếp tục tồn tại vì một số lý do:
Một số giao thức nhất định sẽ yêu cầu nhà đầu tư và người dùng cung cấp thanh khoản cho LRT của họ ở giai đoạn đầu
Khuyến khích tính thanh khoản thông qua trợ cấp, phát hành mã thông báo, thông qua hệ thống hối lộ trên chuỗi hoặc dự đoán những sự kiện này thông qua điểm
Một số giao thức sẽ có các nhà cung cấp thanh khoản tập trung và phức tạp hơn, những người sẽ giữ LRT của họ ở gần mức chốt với tổng thanh khoản USD ít hơn
Điều quan trọng cần lưu ý là thanh khoản tập trung chỉ có thể hoạt động trong phạm vi giá nhỏ hơn và bất kỳ biến động giá nào ngoài phạm vi đã chọn sẽ có tác động đáng kể đến giá.
Dưới đây là một phân tích rất đơn giản về tính thanh khoản của nhóm trên chuỗi cho năm LRT lớn nhất hàng đầu trên mạng chính Ethereum (+ Arbitrum). Thanh khoản thoát đề cập đến giá trị USD giống như tiền mặt trong nhóm thanh khoản LRT.
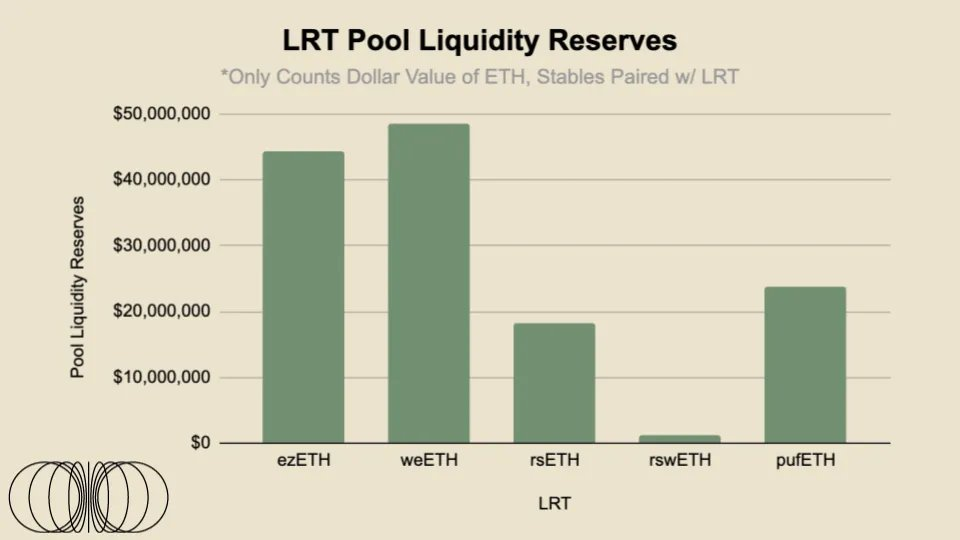
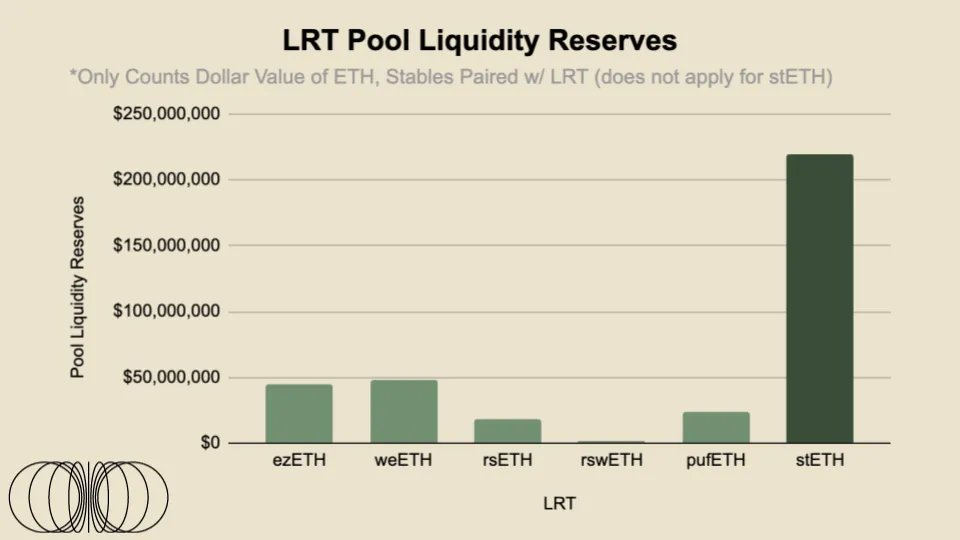
Đối với tính thanh khoản của nhóm năm LRT lớn nhất này, có tổng thanh khoản hơn 136 triệu đô la có sẵn trên Curve, Balancer và Uniswap. Tuy nhiên, để có được bức tranh rõ ràng hơn về mức độ thanh khoản của mỗi LRT, chúng tôi sẽ áp dụng tỷ lệ Thanh khoản/Vốn hóa thị trường cho từng tài sản.
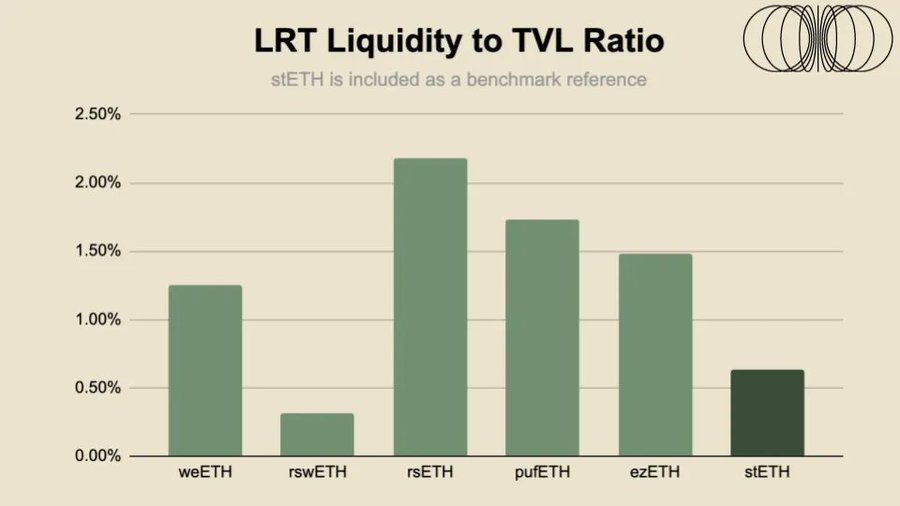
Tỷ lệ thanh khoản LRT không quá đáng lo ngại so với LST – stETH hàng đầu. Tuy nhiên, tính thanh khoản của LRT có thể quan trọng hơn tính thanh khoản của LST, do rủi ro tái giả thuyết tăng lên và việc Eigenlayer bổ sung thời gian rút tiền bảy ngày trên hàng đợi mở khóa của Ethereum. Ngoài ra, stETH được giao dịch trên một số sàn giao dịch tập trung lớn, với sổ đặt hàng được quản lý bởi các công ty HFT chuyên nghiệp, có nghĩa là stETH có tính thanh khoản cao hơn nhiều so với những gì được thấy trên chuỗi. Ví dụ: trên OKX và Bybit, có khoảng +-2% tính thanh khoản của sổ đặt hàng trên 2 triệu USD. Do đó, chúng tôi tin rằng LRT cũng có thể khám phá con đường tích hợp với các sàn giao dịch tập trung này và giới thiệu cho các nhà tạo lập thị trường những rủi ro/lợi ích khi trở thành nhà cung cấp thanh khoản tại các địa điểm tập trung này. Trong bài viết của tháng tới, chúng ta sẽ đi sâu hơn vào việc phân phối thanh khoản nhóm, thanh khoản x*y=k và thanh khoản tập trung giữa các cặp giao dịch LRT hàng đầu.
Dữ liệu neo LRT
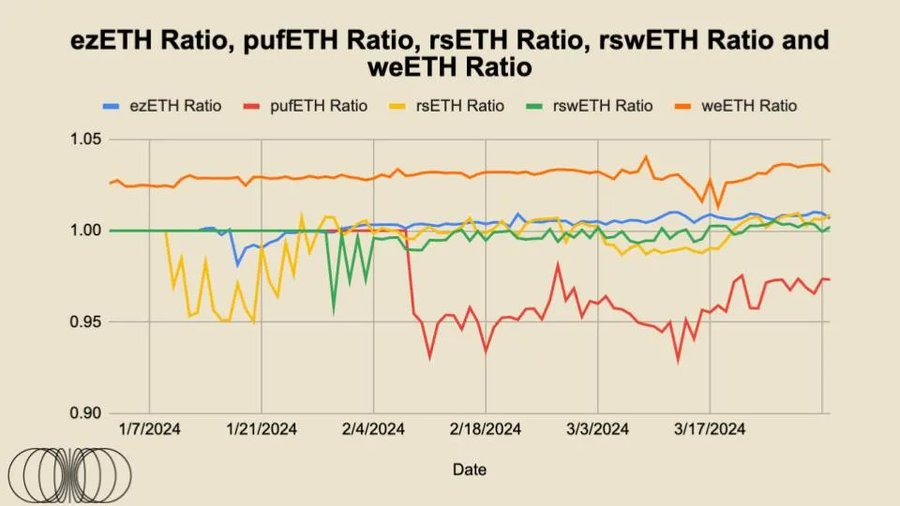
Như có thể thấy từ hình trên, giá giao dịch của rsETH, rswETH và ezETH tương đối gần với tỷ lệ 1:1 của ETH, với mức chênh lệch nhẹ. chúng sẽ tự động gộp. Phần thưởng lãi suất sau đó sẽ được phản ánh trong giá token. Đây là lý do tại sao giá hiện tại của 1 wstETH là khoảng 1,16 ETH. Về mặt lý thuyết, giá trị hợp lý sẽ tiếp tục tăng theo thời gian, vì điều này được xác định bằng phần thưởng đặt cược theo thời gian*, sau đó sẽ được phản ánh qua giá trị hợp lý ngày càng tăng của các mã thông báo này.
Việc neo giữ các LRT này là rất quan trọng vì về cơ bản chúng thể hiện mức độ tin cậy mà những người tham gia thị trường dành cho dự án nói chung, điều này được thúc đẩy trực tiếp bởi vốn đầu tư hoặc sự sẵn lòng của các nhà kinh doanh chênh lệch giá để giao dịch các khoản phí bảo hiểm và chiết khấu này để duy trì giao dịch. giá trị hợp lý của token. Hãy quyết định. Lưu ý rằng tất cả các mã thông báo này đều là mã thông báo không chuẩn, nghĩa là chúng tự động gộp lãi và thay vào đó giao dịch dựa trên đường cong quy đổi.
Có thể thấy rằng đối với ezETH và weETH, hai LRT có tính thanh khoản cao nhất, các giao dịch của chúng tương đối ổn định trong một khoảng thời gian và hầu hết chúng đều ngang bằng với giá trị hợp lý. Lý do khiến ezETH của EtherFi hơi lệch so với giá trị hợp lý của nó chủ yếu là do việc ra mắt mã thông báo quản trị của nó. Chúng ta có thể thấy điều gì đó tương tự xảy ra sau khi Renzo ra mắt token quản trị của mình.
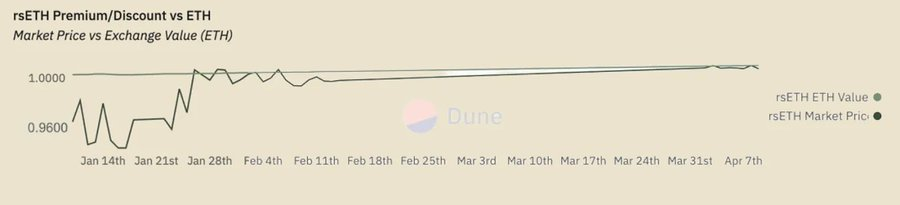
rsETH của KelpDAO được giao dịch ở mức chiết khấu so với giá trị hợp lý khi ra mắt nhưng đã dần dần và đều đặn trở lại mức ngang bằng với giá trị hợp lý.
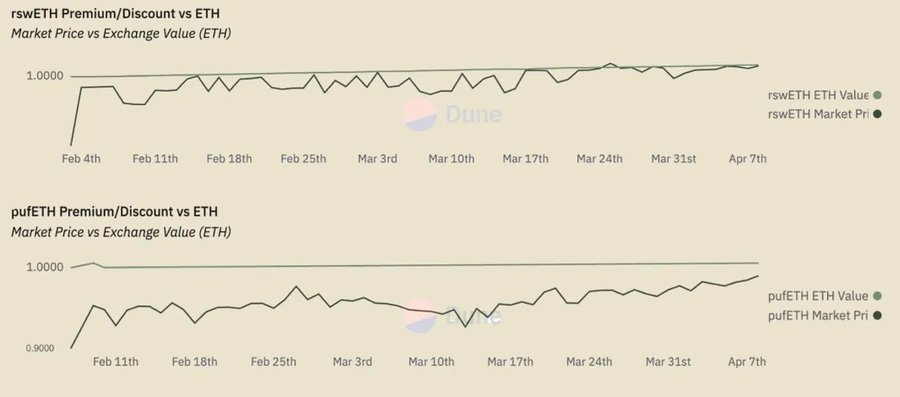
Đối với rswETH, nó đã được giao dịch ở mức chiết khấu so với giá trị hợp lý trong hầu hết thời gian, tuy nhiên gần đây nó dường như đã đạt đến mức ngang bằng với giá trị hợp lý của nó. Trong số tất cả các LRT này, pufETH là ngoại lệ lớn nhất vì chúng chỉ giao dịch ở mức chiết khấu. Tuy nhiên, xu hướng này dường như sắp kết thúc khi nó tiến tới mức ngang bằng với giá trị tài sản cơ bản ở giá trị hợp lý.
Điều quan trọng cần phải chỉ ra một lần nữa là ngoại trừ EtherFi, không có nhà cung cấp LRT nào trong số này cho phép rút tiền. Chúng tôi tin rằng tính thanh khoản dồi dào kết hợp với khả năng người dùng rút tiền bất cứ lúc nào sẽ mang lại sức hấp dẫn mạnh mẽ cho những người tham gia thị trường, điều đó có nghĩa là cần phải có được một phần lớn thanh khoản từ toàn bộ hệ sinh thái DeFi.
LRT trong hệ sinh thái DeFi rộng lớn hơn
Một khi LRT được tích hợp sâu hơn vào hệ sinh thái DeFi rộng lớn hơn, đặc biệt là thị trường cho vay, tầm quan trọng của chốt của nó sẽ tăng lên đáng kể. Ví dụ: lấy thị trường tiền tệ hiện tại làm ví dụ, LST (đặc biệt là wstETH/stETH) là tài sản thế chấp lớn nhất trên Aave và Spark, với nguồn cung lần lượt khoảng 4,8 tỷ USD và 2,1 tỷ USD. Khi LRT trở nên tích hợp nhiều hơn vào hệ sinh thái DeFi rộng lớn hơn, chúng tôi kỳ vọng những con số này cuối cùng sẽ vượt quá nguồn cung LST, đặc biệt là khi hiểu biết của thị trường rộng hơn về rủi ro và cấu trúc sản phẩm ngày càng sâu sắc hơn và theo thời gian, chúng trở nên đáng tin cậy hơn trong dài hạn. Ngoài ra, cả Hợp chất và Aave đều đã tham gia các biện pháp quản trị ezETH của Renzo.
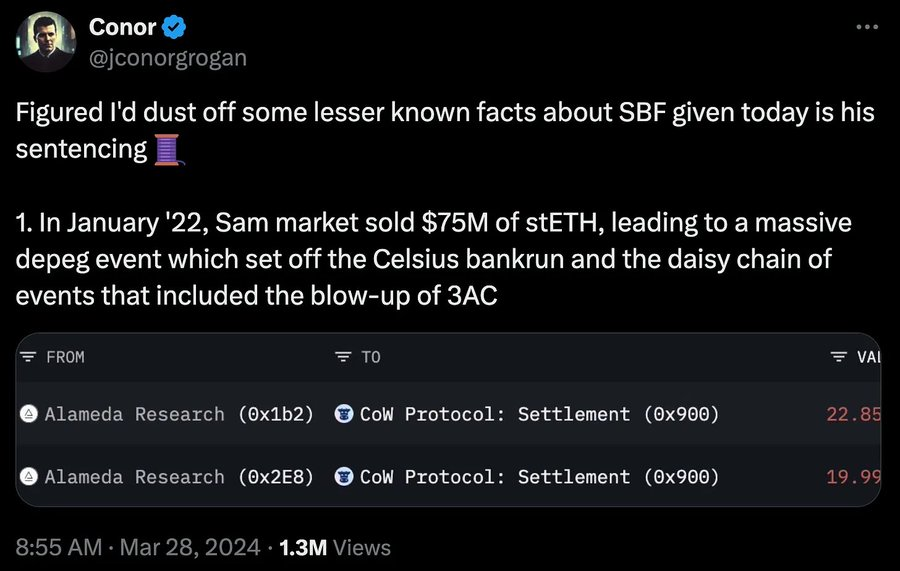
Tuy nhiên, như đã đề cập trước đó, tính thanh khoản sẽ vẫn là huyết mạch của các sản phẩm này để đảm bảo chiều rộng và chiều sâu của quá trình tích hợp DeFi cũng như sức sống lâu dài của chúng. Chúng ta đã thấy rằng việc tách LST có thể gây ra một chuỗi hỗn loạn,Nhấn vào đây để đọc thêm.
Bớt tư tưởng
Trong khi stETH có được lợi thế sớm và chiếm ưu thế nhờ lợi thế đi đầu, hàng loạt LRT được đề cập trong báo cáo này đều được ra mắt gần như cùng lúc và có động lực thị trường mạnh mẽ. Chúng tôi kỳ vọng đây sẽ là một cấu trúc thị trường kẻ thắng được tất cả, vì luật quyền lực áp dụng cho hầu hết các tài sản có tính thanh khoản; nói một cách đơn giản, thanh khoản sinh ra thanh khoản. Đây là lý do tại sao Binance tiếp tục thống trị thị phần CEX bất chấp mọi nghi ngờ và hỗn loạn.
Nói chung, tính thanh khoản của mã thông báo Rehypothecation thanh khoản không phải là đáng kinh ngạc. Thanh khoản có thể chấp nhận được, nhưng mỗi LRT riêng lẻ đều có sắc thái lớn hơn liên quan đến nó, điều này sẽ chỉ tiếp tục phát triển khi các chiến lược của đại lý thay đổi trong thời gian dài. Từ góc độ mô hình tinh thần, người dùng lần đầu có thể dễ dàng nghĩ LRT như một quỹ ETF thế chấp. Nhiều người sẽ cạnh tranh để giành cùng một thị phần, nhưng chiến lược phân bổ và cơ cấu phí có thể là sự khác biệt giữa người thắng và người thua trong dài hạn. Ngoài ra, khi các sản phẩm trở nên khác biệt hơn, tính thanh khoản sẽ trở nên quan trọng hơn do thời gian rút tiền kéo dài. Trong thế giới tiền điện tử, bảy ngày đôi khi có thể giống như một tháng trong thời gian bình thường vì thị trường toàn cầu hoạt động 24/7. Cuối cùng, khi các LRT này bắt đầu hợp nhất vào thị trường cho vay, tính thanh khoản của nhóm sẽ càng trở nên quan trọng hơn vì các nhà thanh lý chỉ sẵn sàng chấp nhận rủi ro có thể chấp nhận được do cấu hình thanh khoản khác nhau của tài sản thế chấp cơ bản. Chúng tôi tin rằng các ưu đãi mã thông báo có thể đóng một vai trò quan trọng trong việc này và chúng tôi mong muốn nghiên cứu sâu hơn các mô hình mã thông báo khác nhau sau các chiến dịch airdrop có thể có của các nhà cung cấp LRT khác.





