


Đánh giá thường niên về tài chính của Web3: Cơ sở hạ tầng và dịch vụ vẫn là trọng tâm và tỷ lệ phân bổ tài sản chính thống đã tăng lên đáng kể


Tác giả gốc: Sohrab Khawas
Biên soạn gốc: Zen, PANews
Thị trường sơ cấp trong không gian tiền điện tử và blockchain đã trải qua sự sụt giảm mạnh trong quý 3 năm 2023, chỉ nhận được 1,975 tỷ USD đầu tư. Con số này không chỉ thấp nhất kể từ quý 4 năm 2020 mà còn đánh dấu một đáy mới của ngành. Sau khi đạt đỉnh 12 tỷ USD vào quý 1 năm 2022, đầu tư và tài chính vào không gian tiền điện tử đã giảm trong một năm rưỡi.
Khi định hướng và quy mô tài trợ thay đổi, chúng tôi cần tiến hành nghiên cứu sâu hơn về tình hình tài trợ hiện tại trong không gian Web3, blockchain và tiền điện tử. Phân tích này nhằm mục đích tiết lộ sự phức tạp và sắc thái của lĩnh vực tài chính Web3 và cung cấp ý tưởng rõ ràng về việc phân bổ vốn hiện tại.
Đánh giá tình hình đầu tư và tài trợ trên thị trường sơ cấp của Web3
Đầu năm 2021, diễn biến thị trường rất mạnh nhưng sang nửa cuối năm 2022 và đầu năm 2023, điều này cho thấy thị trường đang trải qua quá trình củng cố và hợp nhất, có thể hình thành trạng thái ổn định hơn. Mặc dù quy mô nguồn vốn có biến động trong giai đoạn này nhưng số lượng dự án hoàn thành nguồn vốn vẫn ổn định.
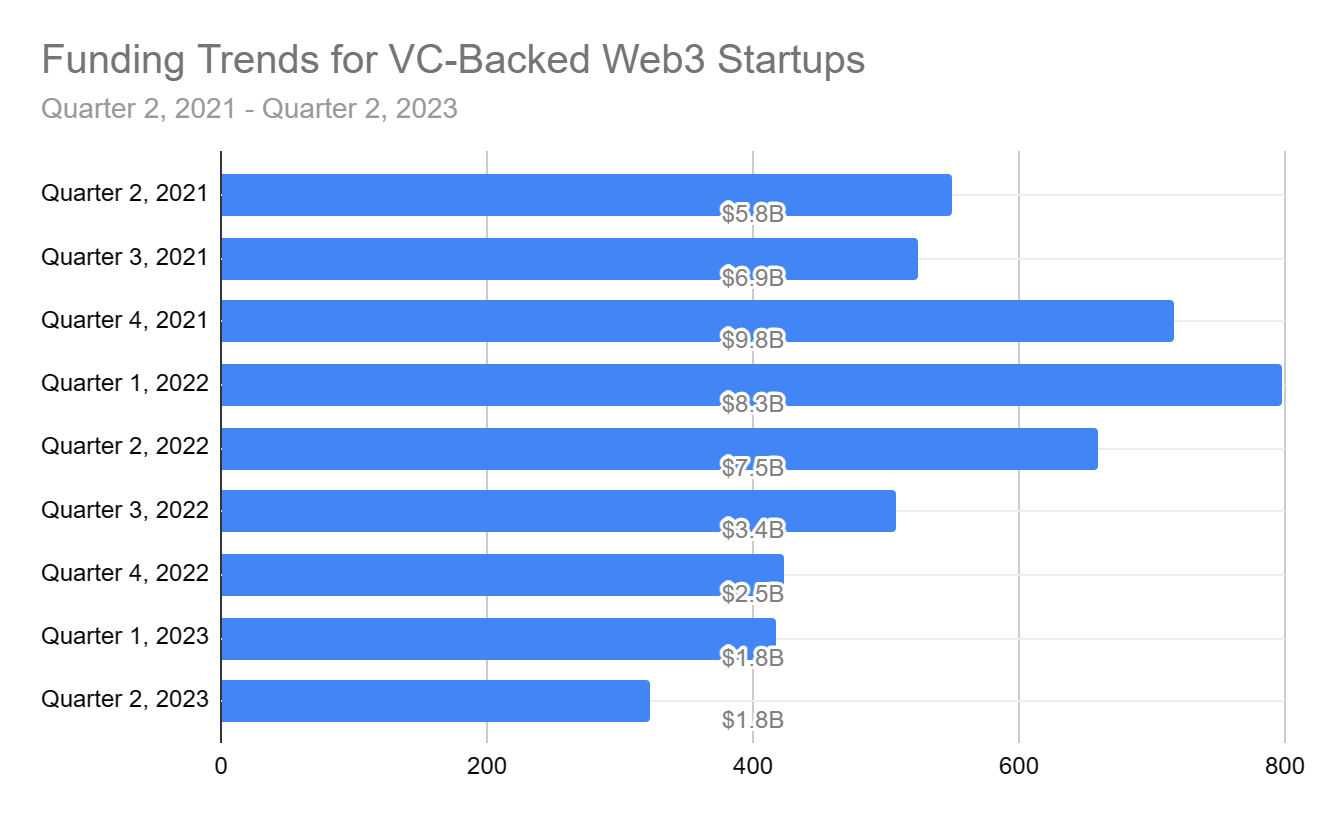
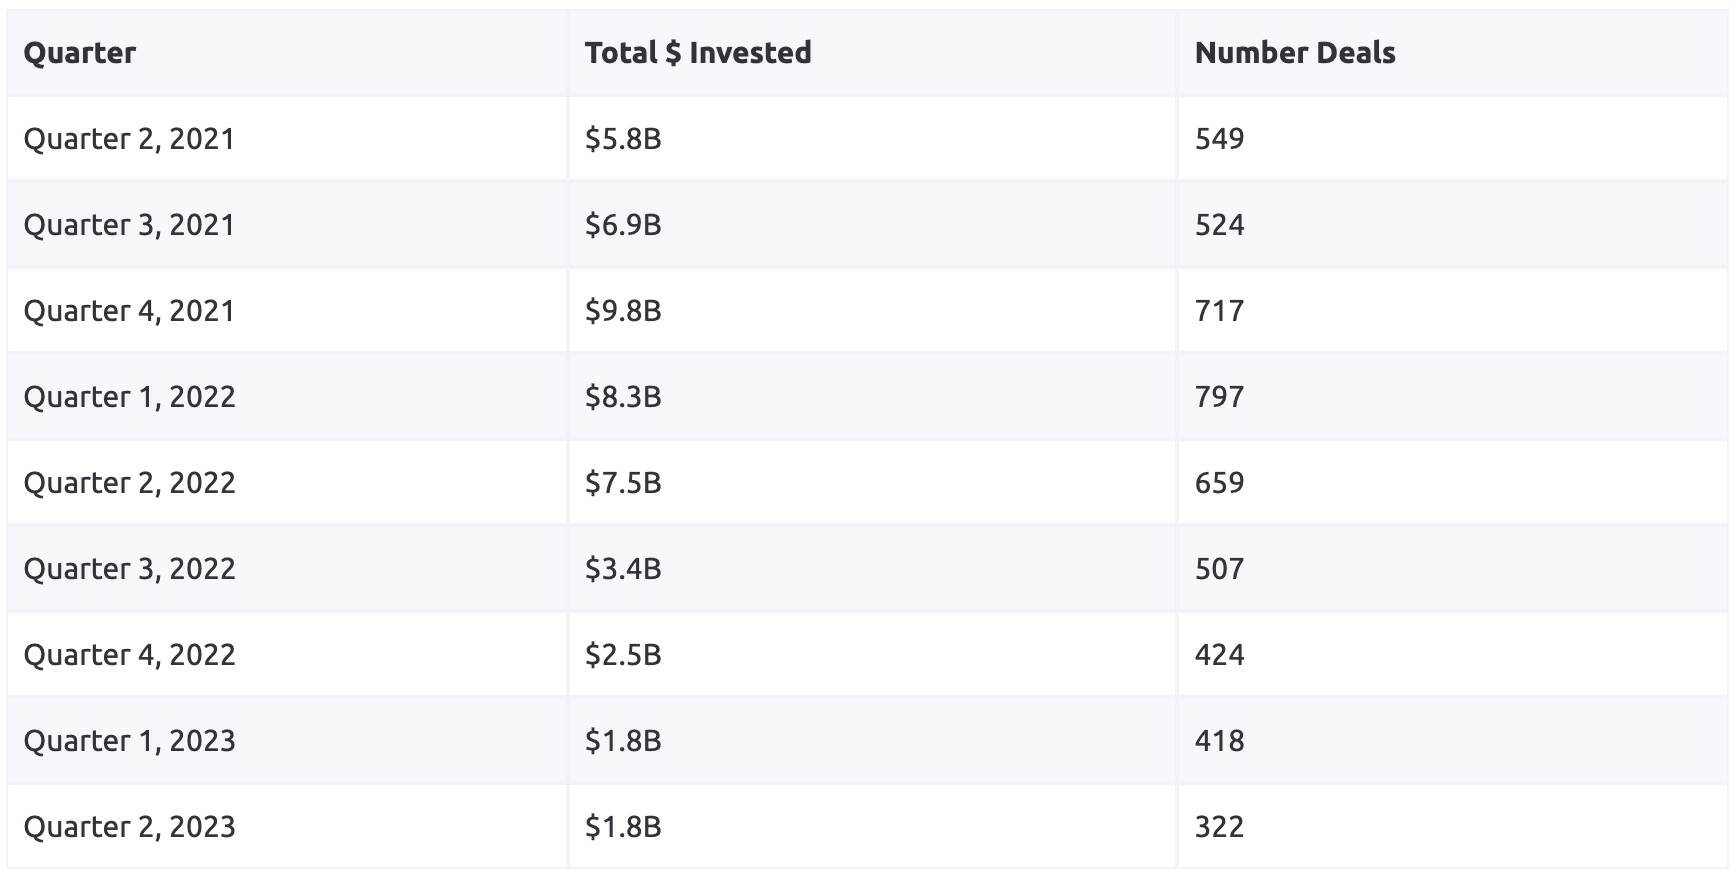
Ngành Web3 cho thấy sự tăng trưởng mạnh mẽ vào năm 2021 và xu hướng tích cực này tiếp tục cho đến cuối năm: Quý 2 chứng kiến tổng vốn đầu tư 5,48 tỷ USD với 549 khoản tài trợ; Quý 3 đạt 6,9 tỷ USD với 524 khoản tài trợ; Quý 4 chứng kiến mức tăng trưởng đáng kể hơn, đạt 9,8 tỷ USD, với 717 khoản tài trợ đã hoàn tất.
Vào đầu năm 2022, nguồn tài chính quý 1 đã giảm nhẹ, đạt 8,3 tỷ USD, nhưng nguồn tài chính tăng lên cho thấy thị trường vẫn đang mở rộng. Vào quý 2 năm 2022, số tiền tài trợ lại giảm xuống còn 7,5 tỷ USD nhưng số lượng giao dịch tài chính vẫn tương đối ổn định, điều này có thể cho thấy thị trường đang hợp nhất.
Tuy nhiên, sự sụt giảm trong nửa cuối năm 2022 thực sự đáng lo ngại, với khoản đầu tư vào quý 3 và quý 4 lần lượt giảm xuống còn 3,4 tỷ USD và 2,5 tỷ USD. Xu hướng giảm này tiếp tục kéo dài đến năm 2023, cho thấy giai đoạn đầy thách thức mà ngành phải đối mặt.
Trong nửa năm, nửa cuối năm 2021 cho thấy sự tăng trưởng mạnh mẽ, với nguồn tài chính đạt 16,7 tỷ USD và số lượng giao dịch là 1.241. Sự lạc quan này tiếp tục kéo dài đến nửa đầu năm 2022, với số vốn tài trợ đạt 15,8 tỷ USD. Tuy nhiên, đã có sự sụt giảm mạnh vào nửa cuối năm 2022, xuống còn 5,9 tỷ USD, cho thấy có thể đã xảy ra sự điều chỉnh trên thị trường. Xu hướng này càng gia tăng trong nửa đầu năm 2023, điều này càng cho thấy thị trường đang trải qua một đợt thu hẹp đáng kể.
Quỹ phòng hộ tiền điện tử
Theo Báo cáo của Quỹ phòng hộ tiền điện tử toàn cầu thường niên lần thứ 5, số lượng quỹ phòng hộ đầu tư vào tài sản tiền điện tử đã giảm, từ 37% vào năm 2022 xuống còn 29% vào năm 2023. Sự thay đổi này báo hiệu sự cần thiết của mọi người để đánh giá lại rủi ro và tiềm năng của tài sản tiền điện tử trong danh mục đầu tư của họ.
Đầu tư tài sản tiền điện tử cho các quỹ phòng hộ
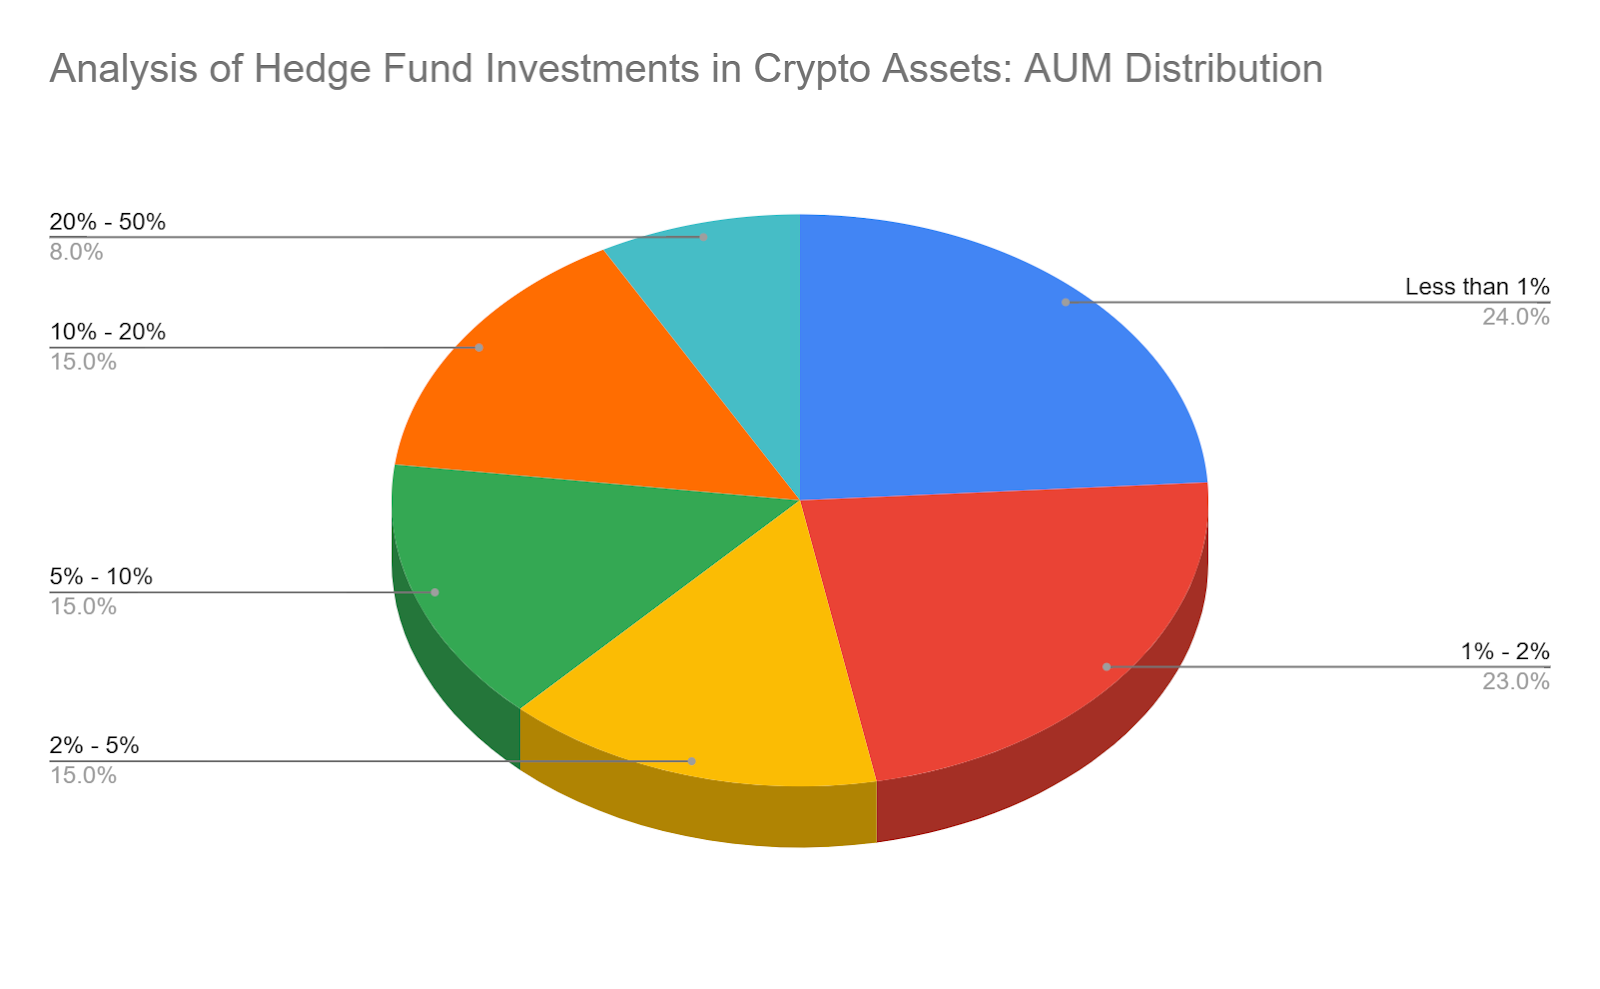
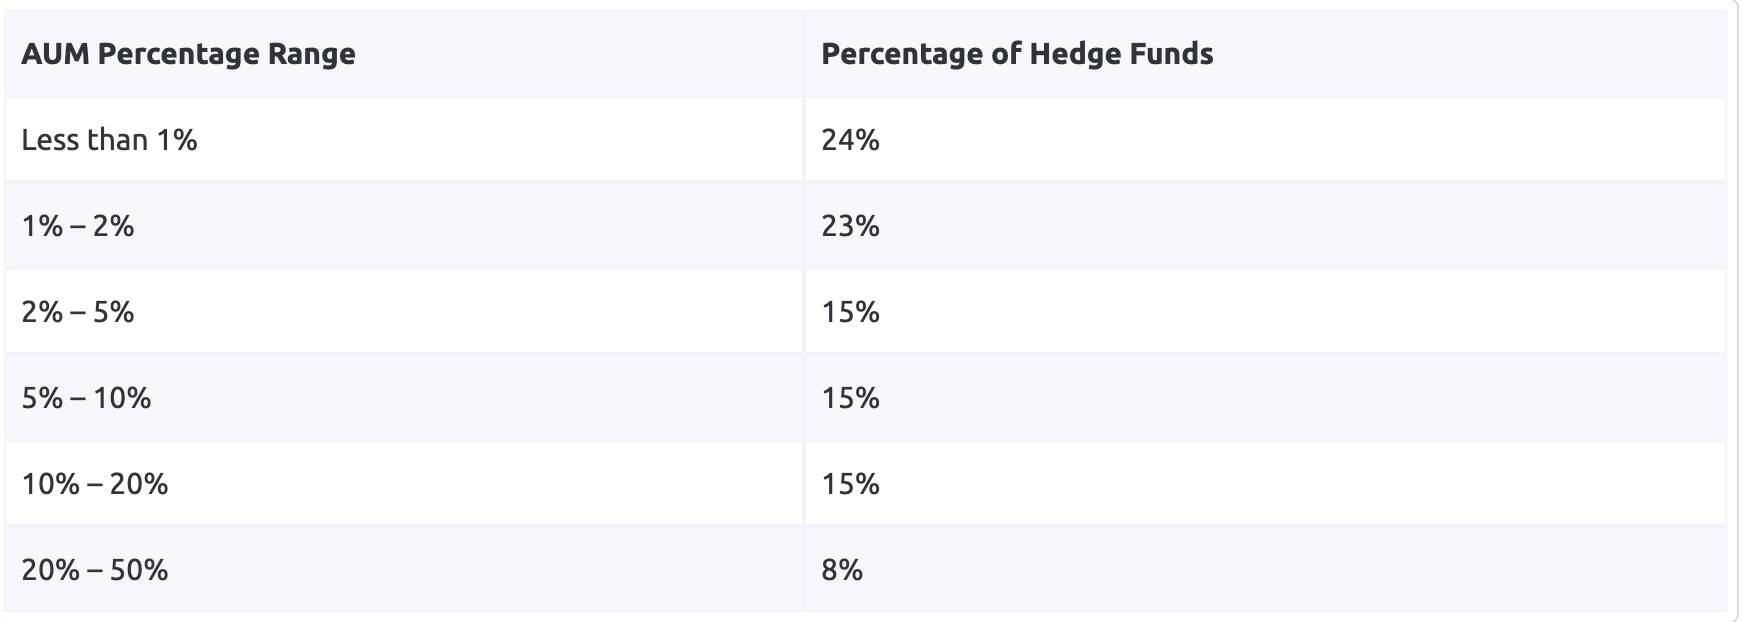
Biểu đồ trên cho thấy sự phân bổ của các quỹ phòng hộ cho tài sản tiền điện tử trong tổng tài sản họ quản lý (AUM). Một phần đáng kể các quỹ phòng hộ (24%) có lập trường thận trọng với ít hơn 1% AUM của họ đầu tư vào tiền điện tử. Lập trường thận trọng này phù hợp với sự biến động và rủi ro chung của thị trường tiền điện tử. Điều thú vị là, khoảng một nửa số quỹ phòng hộ tham gia đầu tư vào tài sản tiền điện tử áp dụng chiến lược “thử nghiệm vùng nước”, đầu tư ít hơn 2% tổng tài sản mà họ quản lý. 63% trong số các quỹ này quản lý tài sản trị giá hơn 1 tỷ USD, cho thấy các quỹ nổi tiếng cũng đang thận trọng thử nghiệm các lĩnh vực trong lĩnh vực tiền điện tử.
Ngược lại, 38% quỹ phòng hộ tích cực tham gia vào tài sản tiền điện tử cho thấy mức độ chấp nhận rủi ro cao, trong đó quản lý tài sản tiền điện tử chiếm hơn 5%. Đây là mức tăng đáng kể so với mức 20% của năm ngoái, cho thấy sự tự tin hoặc sẵn sàng ngày càng tăng để đảm nhận các vị thế lớn hơn trong thị trường tiền điện tử.
Những lý do hàng đầu khiến các quỹ phòng hộ đầu tư vào tiền điện tử
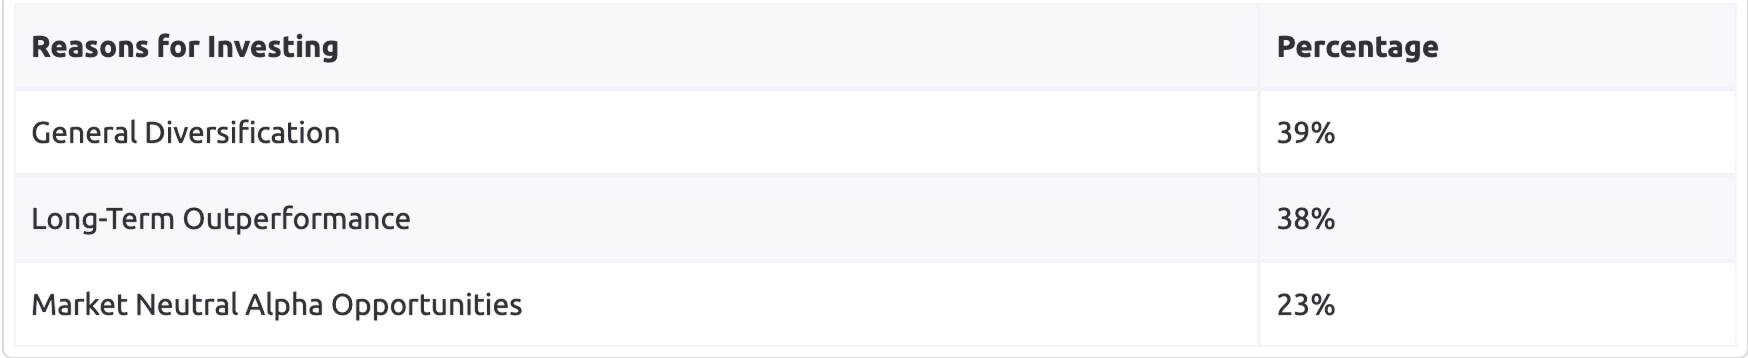
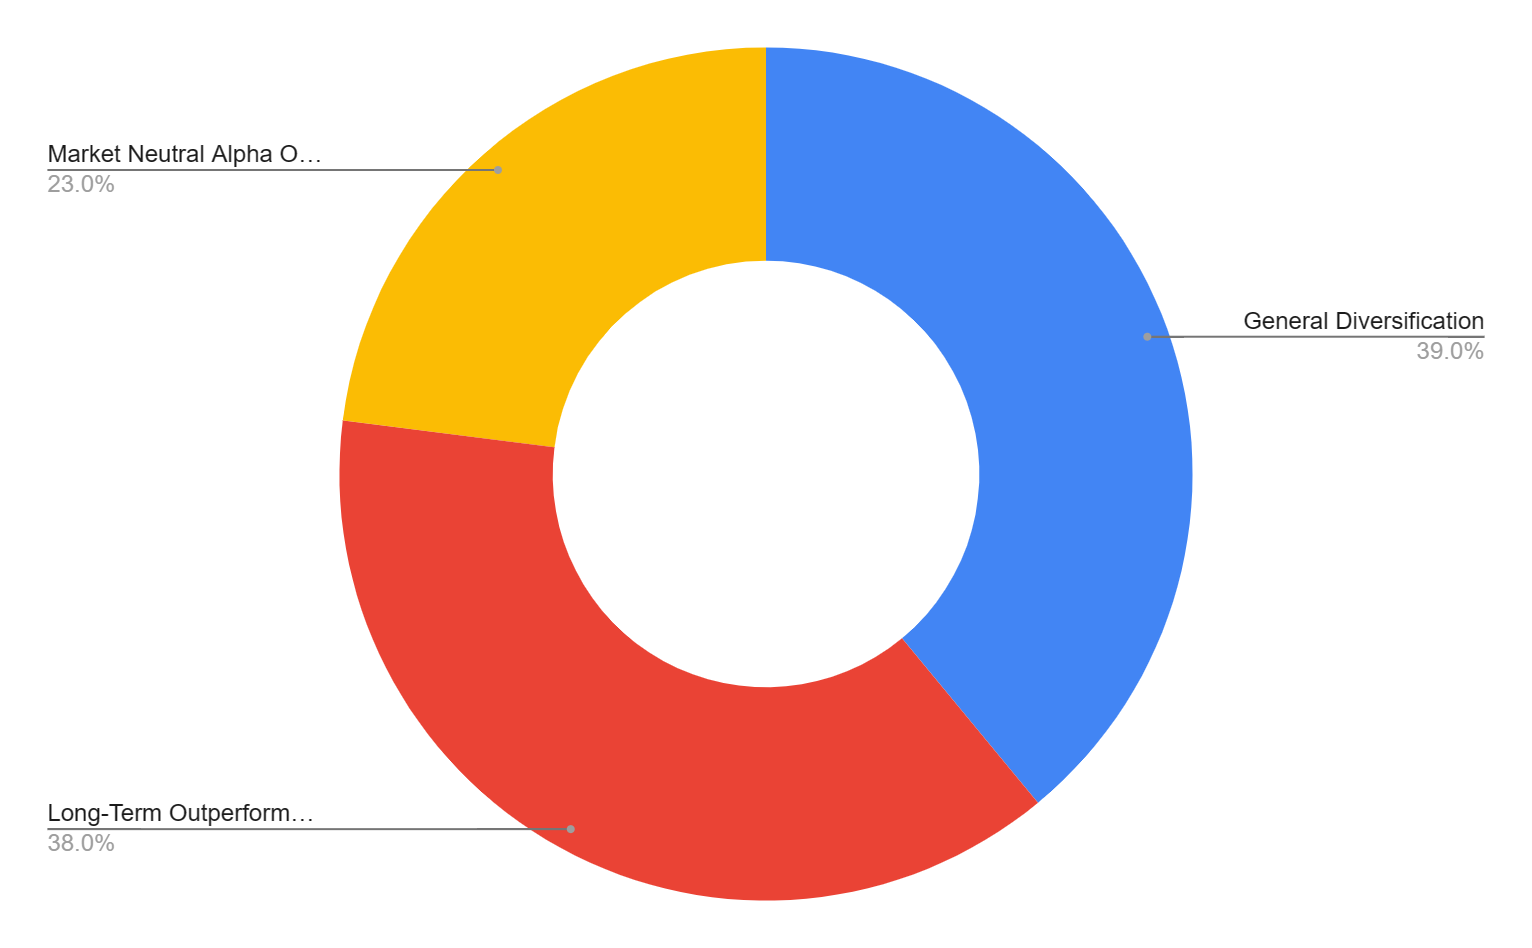
Phần lớn các quỹ phòng hộ (39%) ưu tiên đa dạng hóa tổng thể, sử dụng tiền điện tử để đa dạng hóa rủi ro danh mục đầu tư. Một yếu tố quan trọng khác là việc theo đuổi lợi nhuận vượt trội trong dài hạn, với 38% quỹ phòng hộ hy vọng tiếp tục tăng trưởng từ đầu tư tiền điện tử. Ngoài ra, 23% bị thu hút bởi các cơ hội đầu tư alpha trung lập với thị trường, cho thấy họ quan tâm đến việc tận dụng lợi nhuận tiềm năng khi xu hướng chung của thị trường không rõ ràng. Cùng với nhau, những động lực này làm nổi bật vai trò đa diện của tài sản tiền điện tử trong việc tăng cường các chiến lược danh mục đầu tư của quỹ phòng hộ.
Thông tin chi tiết về động lực dựa trên AUM
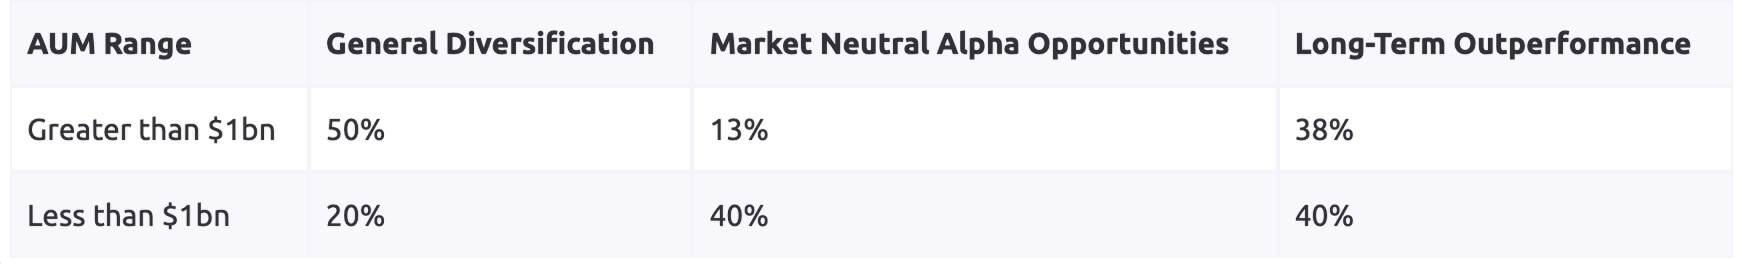
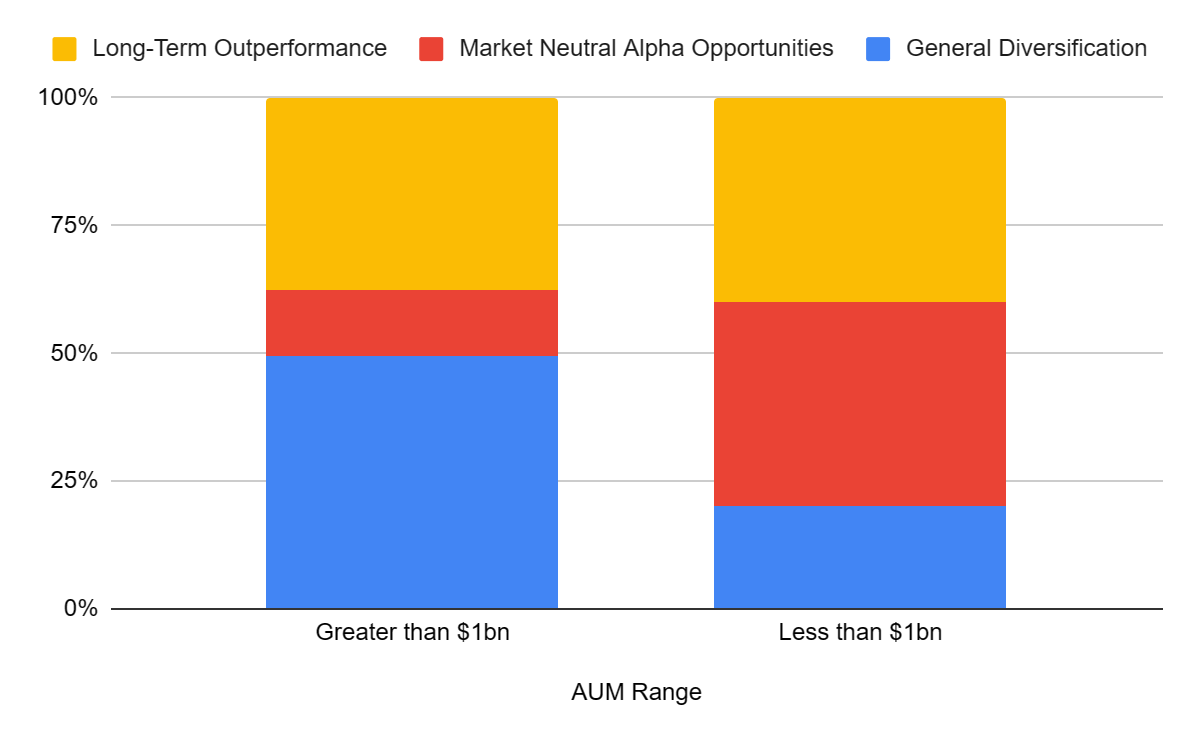
Các quỹ phòng hộ thể hiện các ưu tiên khác nhau trong việc đầu tư vào tài sản tiền điện tử dựa trên tài sản được quản lý (AUM) của họ. Các quỹ phòng hộ có tài sản trị giá hơn 1 tỷ USD được quản lý thường thiên về đa dạng hóa (50%) và lợi nhuận vượt mức dài hạn (38%). Ngược lại, các quỹ dưới 1 tỷ USD nhấn mạnh vào các cơ hội alpha trung lập với thị trường (40%) và lợi nhuận vượt mức dài hạn (40%).
Sự ưa thích của các quỹ phòng hộ đối với tài sản tiền điện tử
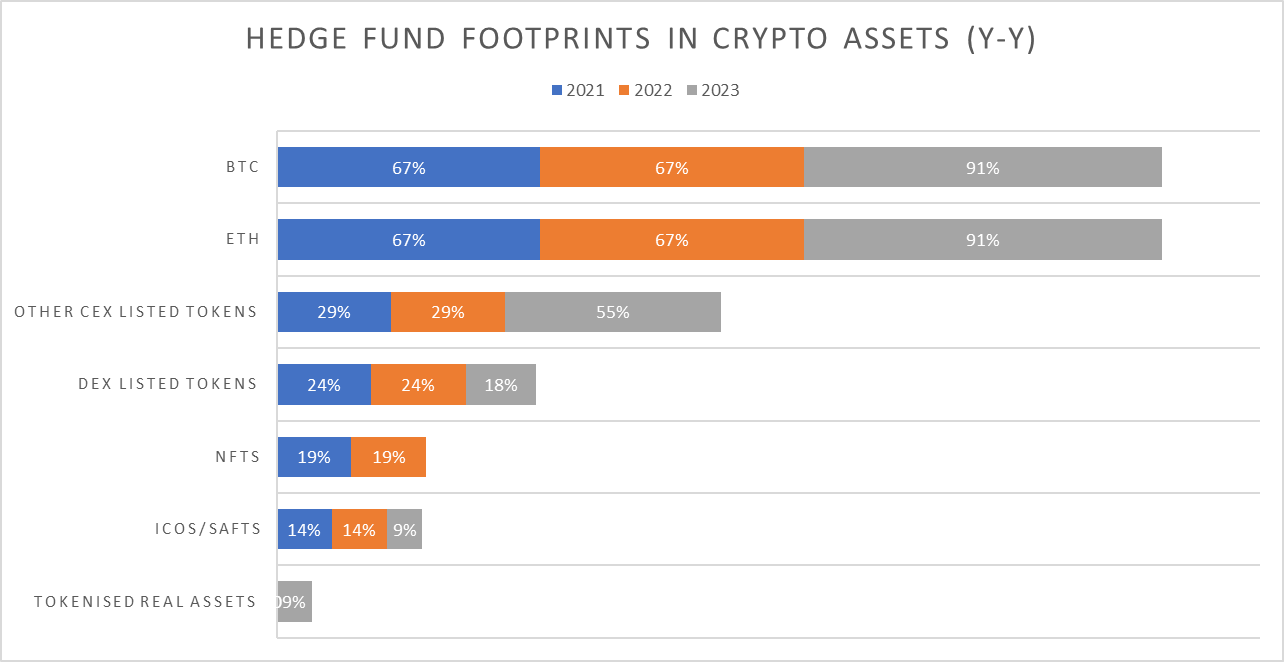
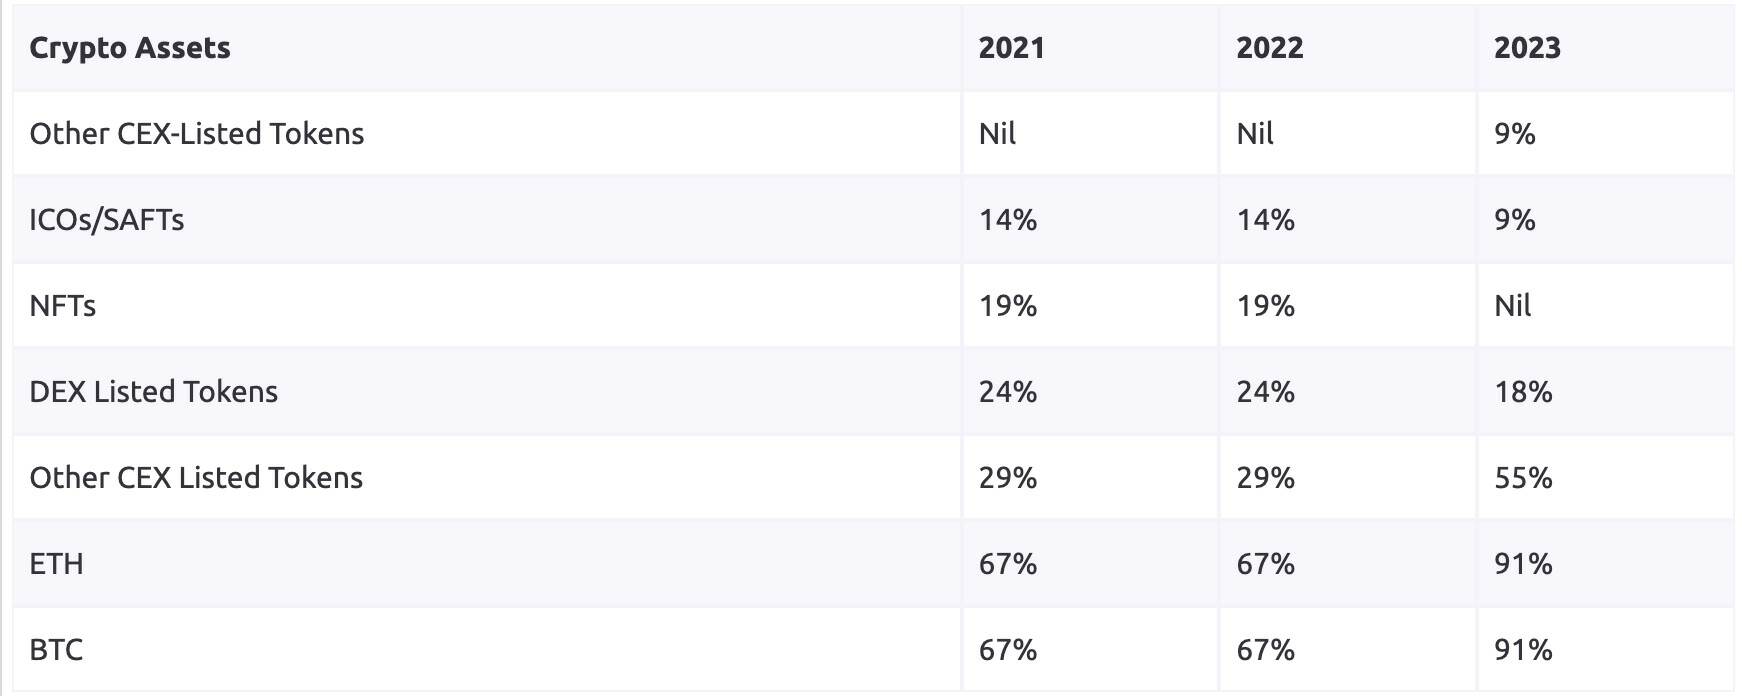
Dữ liệu cho thấy những thay đổi thú vị trong hoạt động đầu tư của quỹ phòng hộ vào các tài sản tiền điện tử khác nhau từ năm 2021 đến năm 2023. Đáng chú ý, phân bổ cho Ethereum (ETH) và Bitcoin (BTC) đã tăng đáng kể, từ 67% vào năm 2021 lên 91% vào năm 2023, có thể do sự thống trị thị trường của chúng và việc sử dụng làm tài sản lưu trữ giá trị được thúc đẩy bởi sự công nhận. Ngược lại, phân bổ cho NFT đã giảm mạnh, trong khi đầu tư vào các token niêm yết CEX khác đã tăng đáng kể, từ 29% vào năm 2022 lên 55% vào năm 2023.
Xu hướng tài chính Blockchain năm 2023
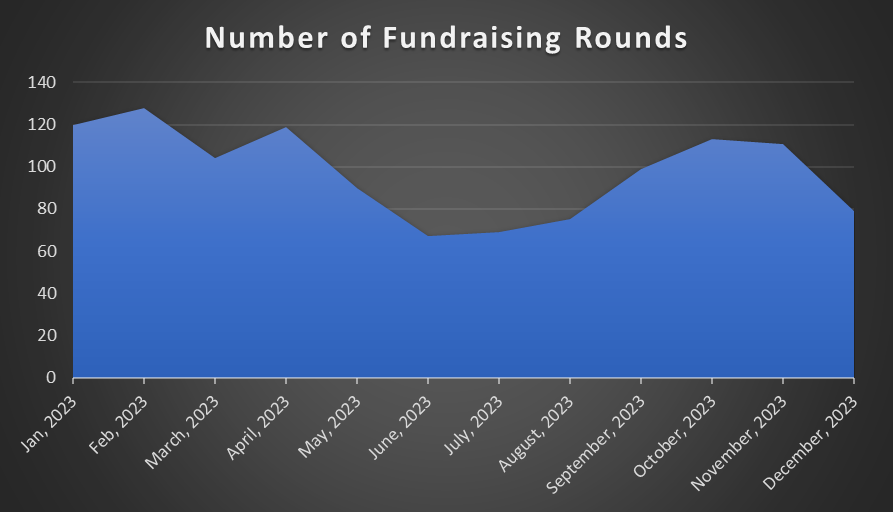
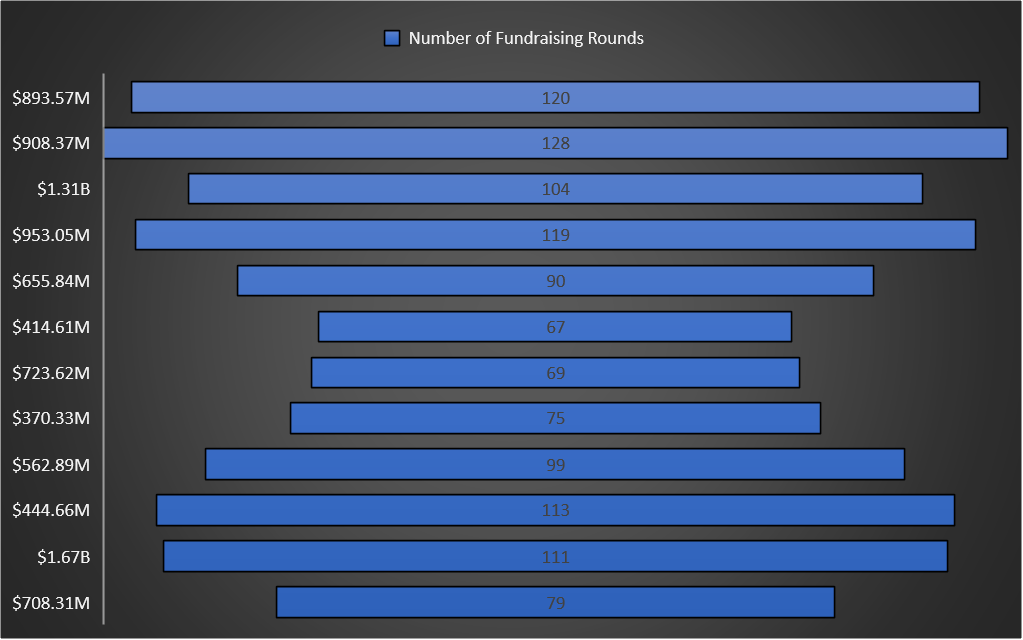
Vào năm 2023, xu hướng gây quỹ bằng blockchain sẽ cho thấy một quỹ đạo năng động, với cả “tổng tài chính” và “số lượng tài trợ” đều biến động, cụ thể như sau:
Khởi đầu mạnh mẽ: Năm khởi đầu đầy thành công, lên đến đỉnh điểm vào tháng 3, khi 104 vòng cấp vốn huy động được tổng cộng 1,31 tỷ USD.
Suy thoái giữa năm: Tháng 6 chứng kiến nguồn tài trợ thấp nhất ở mức 414,61 triệu USD, đánh dấu mức sụt giảm giữa năm của ngành.
Tăng đột biến cuối năm: Tháng 11 chứng kiến sự gia tăng mạnh mẽ, với 111 vòng cấp vốn diễn ra trong tháng, huy động được tổng cộng 1,67 tỷ USD.
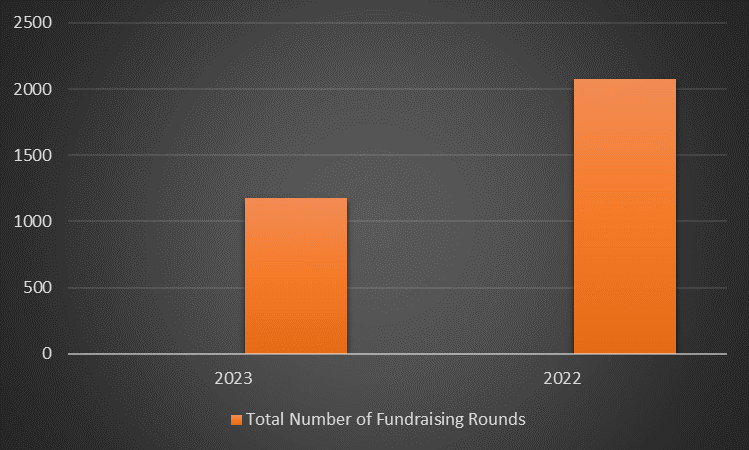
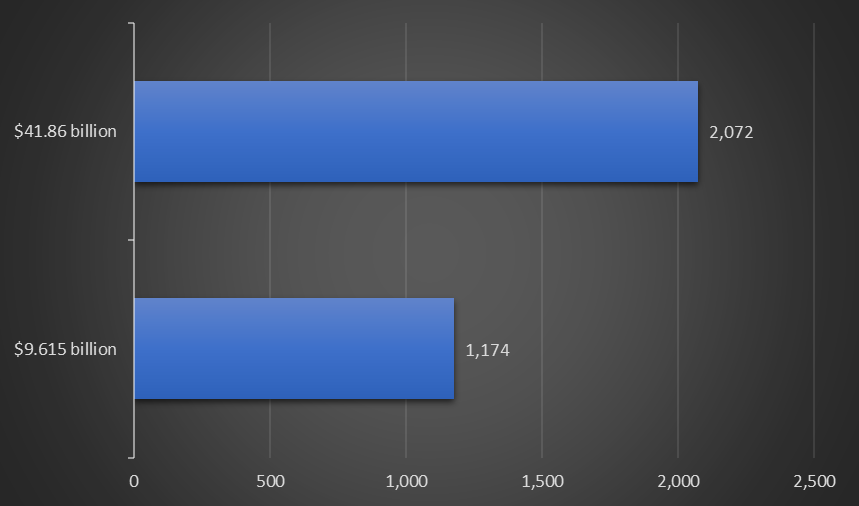
Tổng nguồn tài trợ cho tiền điện tử vào năm 2023 đạt 9,615 tỷ USD, với 1.174 khoản tài trợ. So sánh, tổng số vào năm 2022 cao hơn, đạt 41,86 tỷ USD, với 2.072 khoản tài trợ. Mặc dù tổng nguồn tài trợ giảm vào năm 2023 nhưng số lượng nguồn tài trợ vẫn tương đối ổn định. Điều này cho thấy thị trường đang đa dạng hóa, với nhiều hoạt động tài chính hơn và chuyển hướng sang các dự án tương đối nhỏ hơn.
Phân tích các bản nhạc khác nhau
Cơ sở hạ tầng và dịch vụ blockchain luôn thu hút nhiều sự chú ý. Đầu tháng 1, họ lần lượt tăng 6 và 39 vòng, còn tháng 2 chứng kiến mức tăng đáng kể là 8 và 48 vòng. Xu hướng này thể hiện sự quan tâm ngày càng tăng đối với công nghệ cơ bản và các dịch vụ liên quan, đồng thời nhấn mạnh sự tập trung của ngành vào việc nâng cao khả năng của blockchain.
Tài chính phi tập trung (DeFi) đã trở thành một lĩnh vực nổi bật, với 22 khoản tài trợ vào tháng 1 và 40 khoản tài trợ vào tháng 10, duy trì lợi thế cạnh tranh bền vững. Không gian DeFi đã có sự tăng trưởng đáng kể, phản ánh cam kết của ngành trong việc phát triển các giải pháp tài chính phi tập trung.
Dự án GameFi đã đạt đến đỉnh cao với 22 khoản tài trợ được hoàn thành vào tháng 2, nhưng nó cũng trải qua những biến động theo chu kỳ, chỉ có 8 và 10 khoản tài trợ lần lượt vào tháng 7 và tháng 10.
NFT đã nhận được sự chú ý trong suốt cả năm, đạt mức cao nhất vào tháng 1 và tháng 3, với lần lượt 10 và 8 khoản tài trợ được hoàn thành. Điều này cho thấy sức hấp dẫn độc đáo của tài sản kỹ thuật số vẫn tồn tại trên nhiều ứng dụng khác nhau.
Danh mục xã hội Web3 đã cho thấy khả năng phục hồi, đặc biệt là vào tháng 4, tháng 8 và tháng 11, khi nhận được 14 vòng tài trợ. Điều này thể hiện sự quan tâm liên tục đến các nền tảng tích hợp blockchain với tương tác xã hội.
Đáng chú ý, stablecoin và tiền tệ truyền thống không có hoạt động huy động vốn đáng kể trong năm. Điều này có thể có nghĩa là sự thay đổi trọng tâm khỏi các tài sản kỹ thuật số được hỗ trợ bằng tiền pháp định truyền thống, do những lo ngại về quy định hoặc do nhu cầu ngày càng tăng đối với các giải pháp tiền điện tử sáng tạo hơn.
2023 VS 2022
Việc so sánh các xu hướng trong năm 2023 và 2022 có thể mang lại những hiểu biết có giá trị về bối cảnh đang thay đổi của thị trường.
Nguồn tài trợ cho cơ sở hạ tầng blockchain đã tăng đáng kể vào năm 2023, tăng từ 62 lên 72 giao dịch, cho thấy sự quan tâm và đầu tư ngày càng tăng của ngành vào các yếu tố cơ bản của công nghệ blockchain. Điều này có nghĩa là những người hoạt động trong ngành sẽ tiếp tục tập trung vào việc xây dựng cơ sở hạ tầng mạnh mẽ để hỗ trợ các dự án blockchain khác nhau. Mặt khác, các dịch vụ blockchain giảm từ 621 xuống 381, cho thấy có thể có sự thay đổi trọng tâm từ dịch vụ sang phát triển cơ sở hạ tầng.
Tài chính phi tập trung (DeFi) vẫn chiếm một vị trí quan trọng, với số lượng giao dịch giảm từ 326 xuống 242, cho thấy lĩnh vực tài chính phi tập trung đang củng cố hoặc trưởng thành. Tuy nhiên, số lượng tài trợ của GameFi đã giảm từ 351 xuống 130, cho thấy ngành này đang đánh giá lại sự quan tâm đến các dự án tiền điện tử liên quan đến trò chơi.
Nguồn tài chính trong cả danh mục tài chính tập trung (CeFi) và chuỗi công cộng đều giảm vào năm 2023, với CeFi giảm từ 244 xuống 97 và chuỗi công khai từ 71 xuống 65. Điều này có thể có nghĩa là sự quan tâm đến các dịch vụ tài chính tập trung đang giảm dần. Điều đáng chú ý là động lực của Meme không rõ ràng. NFT giảm mạnh từ 224 xuống 62 giao dịch.
Danh mục xã hội đã giảm từ 148 xuống còn 119 giao dịch, điều này có thể cho thấy rằng có ít dự án tiền điện tử mang tính xã hội hơn hoặc có cách tiếp cận có chọn lọc hơn để đầu tư vào danh mục này.
Nhìn chung, các tổ chức đầu tư dường như đang đa dạng hóa lợi ích của họ, nhấn mạnh vào cơ sở hạ tầng blockchain và điều chỉnh trọng tâm của họ trong các danh mục cụ thể như DeFi và GameFi.
Chia tài chính theo từng giai đoạn
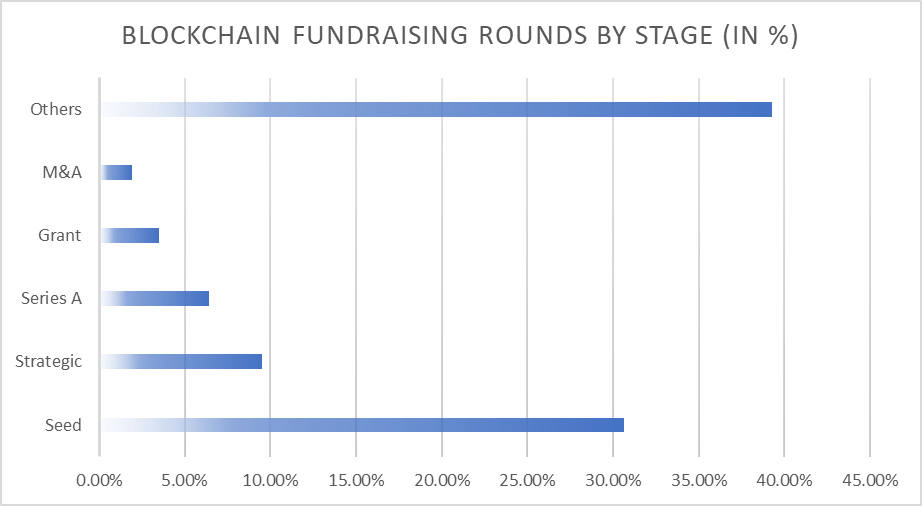
Nguồn tài trợ hạt giống nổi lên là động lực chính, chiếm 30,62% thị phần, thể hiện sự hỗ trợ cho các doanh nghiệp mới nổi trong giai đoạn đầu. Tài trợ chiến lược theo sát, chiếm 9,53%; tài trợ trước hạt giống và tài trợ Series A lần lượt chiếm 8,68% và 6,43%; tài trợ không hoàn lại (quỹ chiếm dụng) 3,49%; mua bán và sáp nhập (MA) chiếm 1,94%; tài trợ khác"loại có tỷ trọng cao nhất là 39,3%. Điều này chứng tỏ rằng ngành công nghiệp tiền điện tử có một hệ sinh thái tài chính coi trọng sự đổi mới ở giai đoạn đầu, quan hệ đối tác chiến lược và các phương thức tài trợ linh hoạt, trong đó phần lớn dành cho các mô hình tài chính đa dạng và đang phát triển.
Xu hướng khu vực trong tài trợ dự án blockchain
Vào năm 2023, các trung tâm tài trợ tiền điện tử chính bao gồm Hoa Kỳ, Vương quốc Anh, Đức, Canada, Singapore, Pháp, Thụy Sĩ, Ý, Hàn Quốc và Hồng Kông.
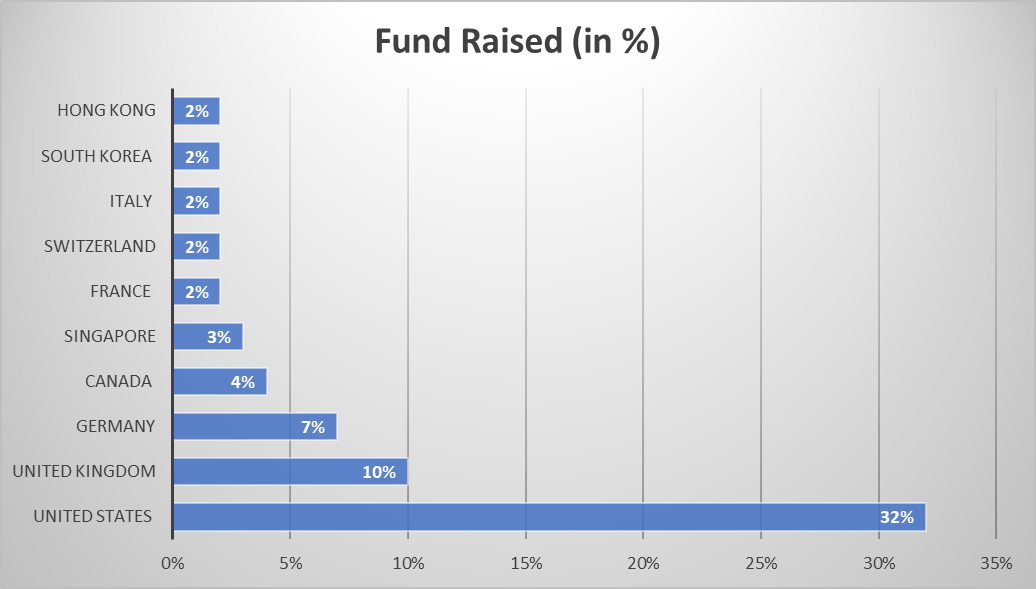
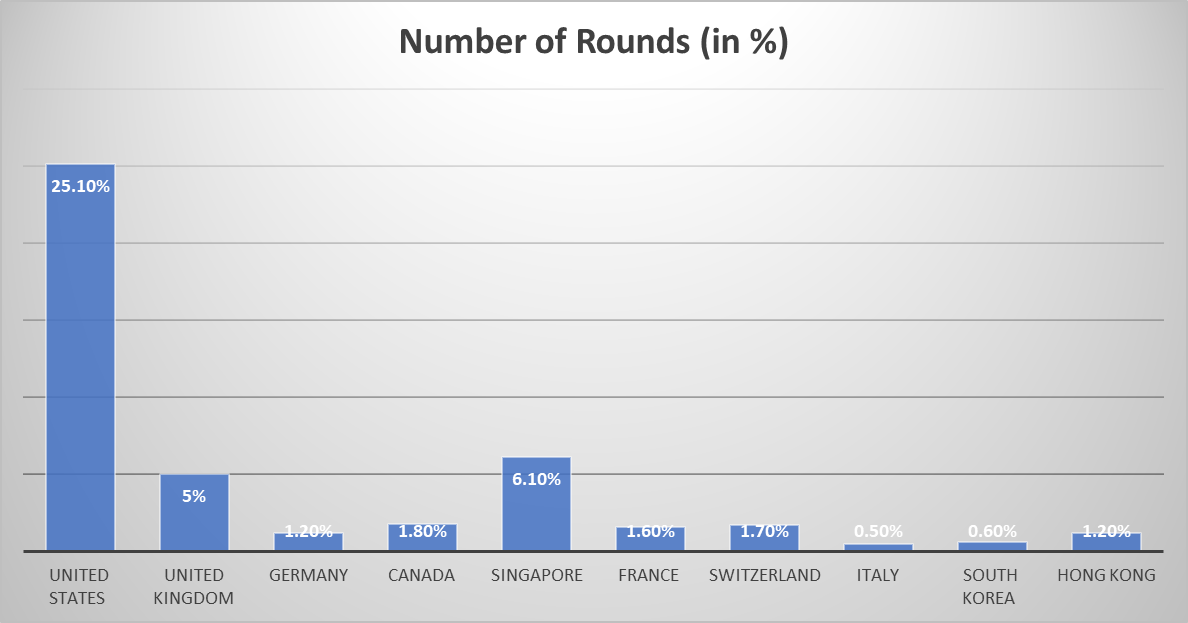
Phân tích dữ liệu tài trợ dự án blockchain toàn diện cho thấy xu hướng địa lý trên khắp các khu vực pháp lý. Biểu đồ dưới đây phân tích và nêu bật bản chất toàn cầu của đổi mới blockchain, cũng như những lợi thế và ưu tiên độc đáo mà các khu vực khác nhau có được trong việc tài trợ dự án.
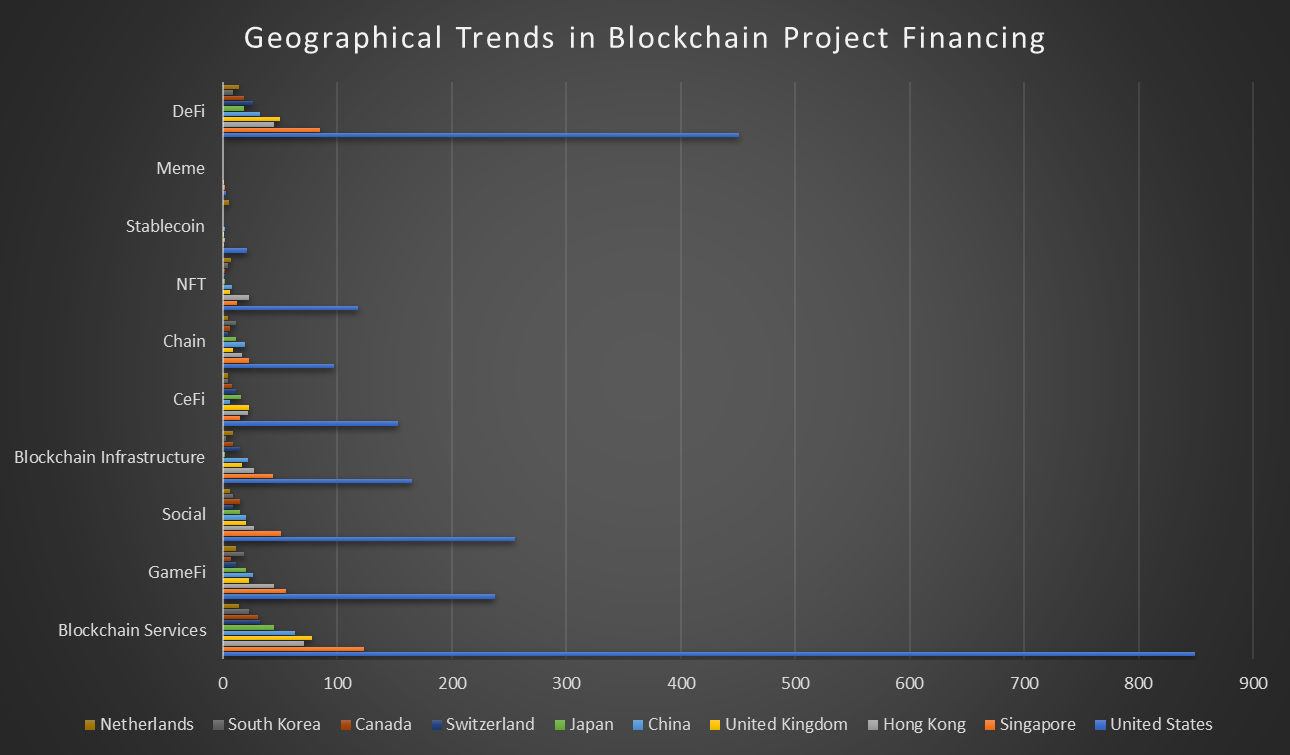
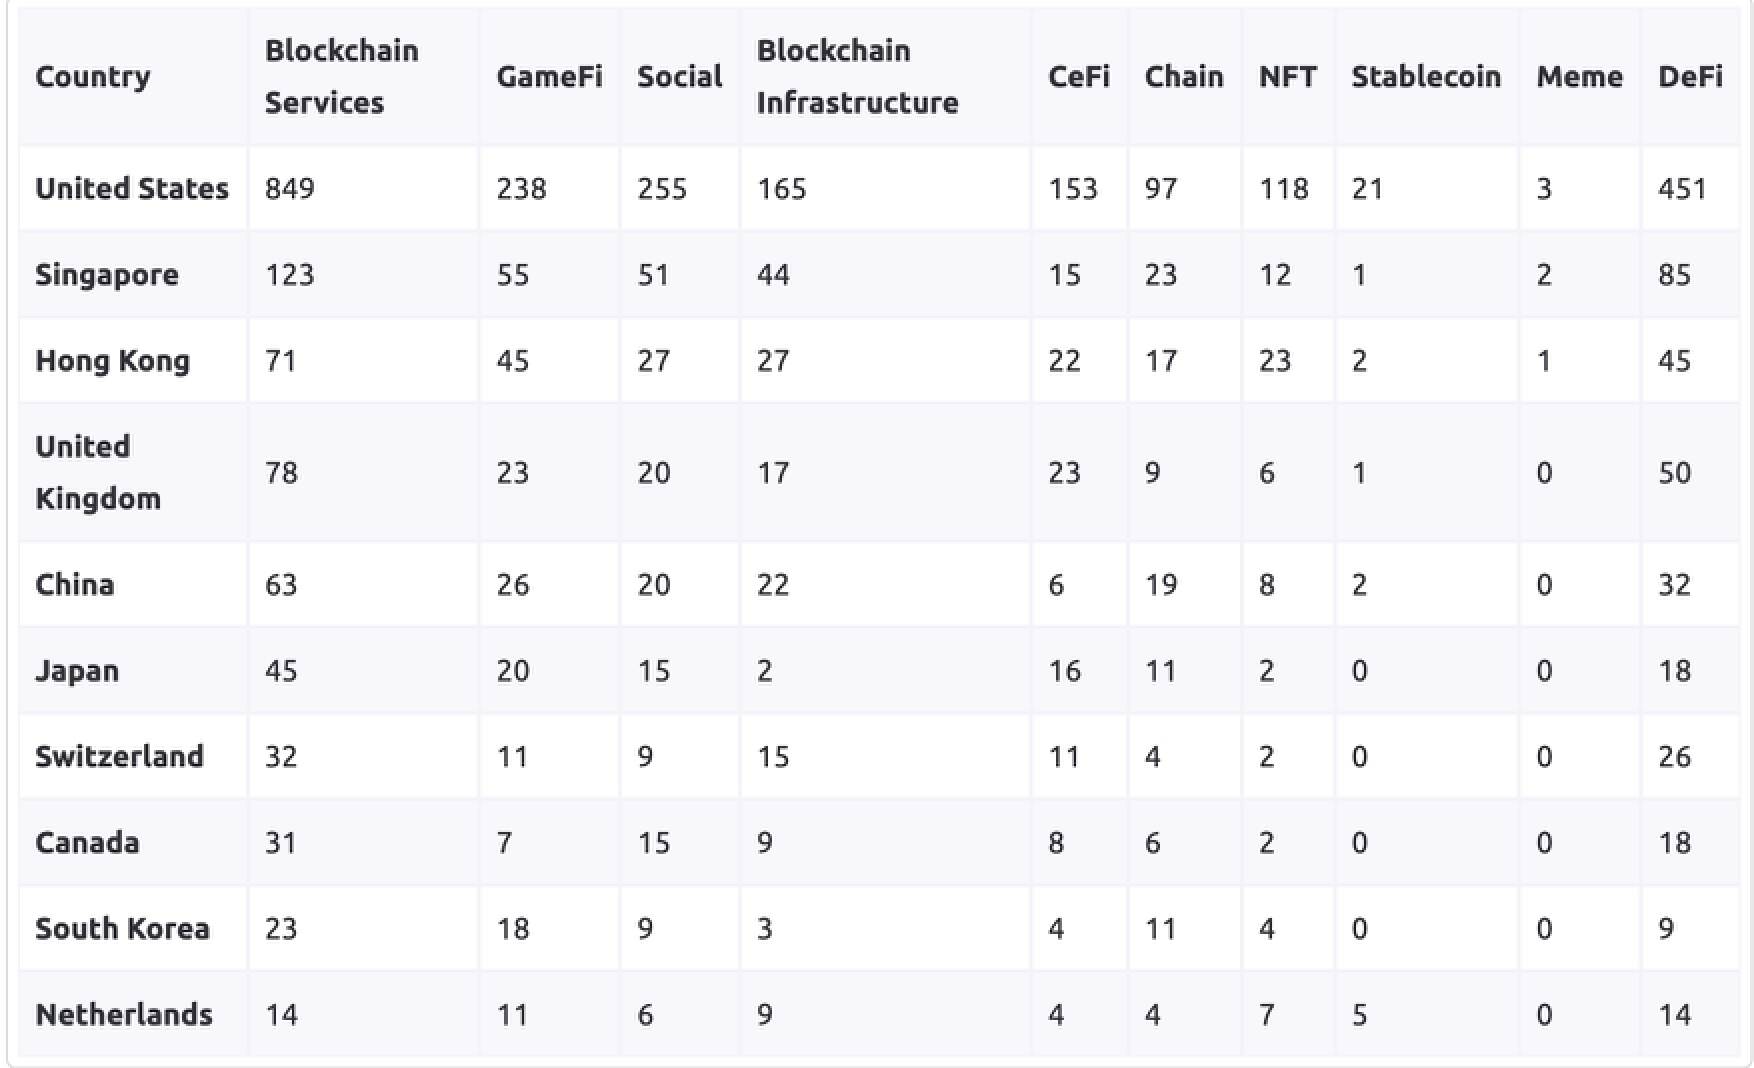
Hoa Kỳ đã trở thành quốc gia dẫn đầu mạnh mẽ trong lĩnh vực blockchain với nhiều dự án bao gồm dịch vụ blockchain, GameFi, mạng xã hội, cơ sở hạ tầng blockchain, CeFi, chuỗi công khai, NFT, stablecoin, Meme và DeFi. Đáng chú ý, các dịch vụ blockchain và DeFi có mức độ tập trung dự án cao nhất, cho thấy khu vực này tập trung chủ yếu vào các sản phẩm blockchain cơ bản và giải pháp tài chính phi tập trung.
Singapore theo sát phía sau, thể hiện danh mục dự án cân bằng. Các dịch vụ blockchain và DeFi cũng chiếm ưu thế ở Singapore, phù hợp với xu hướng toàn cầu. Dữ liệu cho thấy mọi người rõ ràng quan tâm đến công nghệ blockchain trong các ứng dụng tài chính và phi tập trung.
Trong khi Hồng Kông bắt kịp xu hướng toàn cầu và ngày càng quan tâm đến các dịch vụ blockchain và DeFi, thì nó lại nổi bật trong các danh mục GameFi, cơ sở hạ tầng blockchain, chuỗi và NFT. Điều này thể hiện sự ưu tiên của khu vực đối với trò chơi, cơ sở hạ tầng blockchain và NFT, trong khi sự đa dạng của trọng tâm dự án thể hiện mục tiêu của Hồng Kông trong việc nắm bắt các ngành công nghệ blockchain khác nhau.
Vương quốc Anh hoạt động tốt trong các dịch vụ blockchain, CeFi và DeFi, thể hiện sự quan tâm mạnh mẽ đến các dịch vụ blockchain truyền thống và ngành tài chính phi tập trung. Trong khi đó, Trung Quốc, một quốc gia lớn trong lĩnh vực công nghệ toàn cầu, vẫn duy trì vị trí vững chắc trong nhiều danh mục, với sự thống trị trong các dịch vụ blockchain, DeFi, GameFi và cơ sở hạ tầng blockchain.
Nhật Bản đã áp dụng cách tiếp cận cân bằng và nổi bật trong các dịch vụ blockchain, GameFi, DeFi, CeFi và các dự án chuỗi; Thụy Sĩ và Canada được biết đến với ngành tài chính mạnh mẽ và tập trung vào các dịch vụ blockchain, cơ sở hạ tầng blockchain và Trong lĩnh vực DeFi, điều này phù hợp với chiến lược đổi mới tài chính của mình.
Hàn Quốc tập trung vào các dịch vụ blockchain, GameFi và chuỗi công cộng, thể hiện sự ưu tiên đối với các dự án ứng dụng thực tế. Cuối cùng, danh mục dự án của Hà Lan tương đối cân bằng, với sự phân bổ đồng đều các dịch vụ blockchain, GameFi, cơ sở hạ tầng blockchain, các dự án NFT và DeFi.
Tóm tắt
Năm 2023 sẽ là một chuyến tàu lượn siêu tốc đối với không gian Web3 và tiền điện tử. Bất chấp sự sụt giảm mạnh về số tiền tài trợ trong suốt cả năm, dữ liệu cho thấy khả năng phục hồi cơ bản và bối cảnh đang thay đổi. Cơ sở hạ tầng và dịch vụ blockchain vẫn là ưu tiên hàng đầu, trong khi DeFi và GameFi tiếp tục thu hút nhiều sự chú ý. Sự gia tăng của nguồn tài trợ giai đoạn đầu và quan hệ đối tác chiến lược nhấn mạnh sự nhấn mạnh vào việc nuôi dưỡng sự đổi mới và đảm bảo thành công lâu dài.
Trong tương lai, những xu hướng này sẽ định hình tương lai của Web3 và tiền điện tử như thế nào, liệu các công ty đã thành danh có thể lấy lại vị trí thống trị của mình hay không và liệu những người tiên phong mới có thể xuất hiện để xác định lại cục diện hay không, điều này đáng được mong đợi và chú ý.





