


หลังจากที่มูลค่าตลาดกลับขึ้นมาเป็นอันดับหนึ่งของโลกอีกครั้ง Apple กำลังเผชิญกับการทดสอบความต้านทานที่จุด 5 ล้านล้านดอลลาร์


- ประเด็นหลัก: Apple กลับสู่มูลค่าตลาด 5 ล้านล้านดอลลาร์ด้วยกระแสเงินสดอิสระ 1.361 แสนล้านดอลลาร์และการควบคุมรายจ่ายฝ่ายทุนอย่างระมัดระวัง แต่การขึ้นราคาชิปหน่วยความจำกดดันอัตรากำไรขั้นต้น และการเติบโตของธุรกิจบริการลดลงต่ำกว่า 10% ทำให้เรื่องเล่า "ที่พักพิงปลอดภัย" กำลังเผชิญการทดสอบความต้านทานที่แท้จริงครั้งแรก
- ปัจจัยสำคัญ:
- กระแสเงินสดอิสระในปีงบประมาณ 2026 อยู่ที่ 1.36056 แสนล้านดอลลาร์ เพิ่มขึ้นเกือบ 38% เมื่อเทียบปีต่อปี รายจ่ายฝ่ายทุนลดลง 29% เหลือ 9.041 พันล้านดอลลาร์ ตรงกันข้ามกับยักษ์ใหญ่ AI อย่าง Microsoft
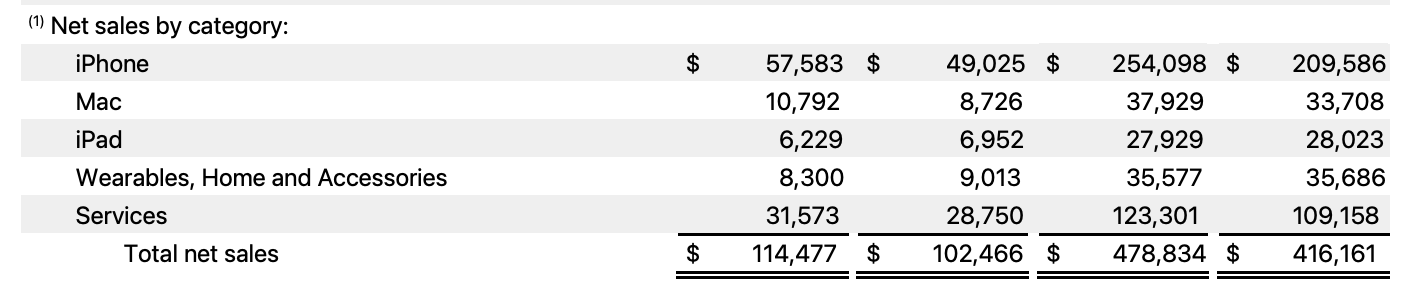
- รายได้ไตรมาสที่สี่อยู่ที่ 1.14477 แสนล้านดอลลาร์ เพิ่มขึ้น 11.72% เมื่อเทียบปีต่อปี รายได้ iPhone อยู่ที่ 5.7583 หมื่นล้านดอลลาร์ เพิ่มขึ้น 17.46% รายได้ Mac เพิ่มขึ้น 23.68% สูงกว่าคาดการณ์
- มูลค่าตามบัญชีของสินค้าคงเหลือพุ่งขึ้น 154.30% เป็น 1.4541 หมื่นล้านดอลลาร์ CFO เตือนว่าแนวโน้มอัตรากำไรขั้นต้นไตรมาสธันวาคมจะลดลงเหลือ 45%-46% หดตัว 2-3 จุดเปอร์เซ็นต์
- รายได้บริการอยู่ที่ 3.1573 หมื่นล้านดอลลาร์ เพิ่มขึ้นเพียง 9.82% เมื่อเทียบปีต่อปี ต่ำกว่า 10% เป็นครั้งแรกในรอบสามปี และแนวโน้มไตรมาสถัดไปชะลอตัวลงอีกเป็น 8%-9%
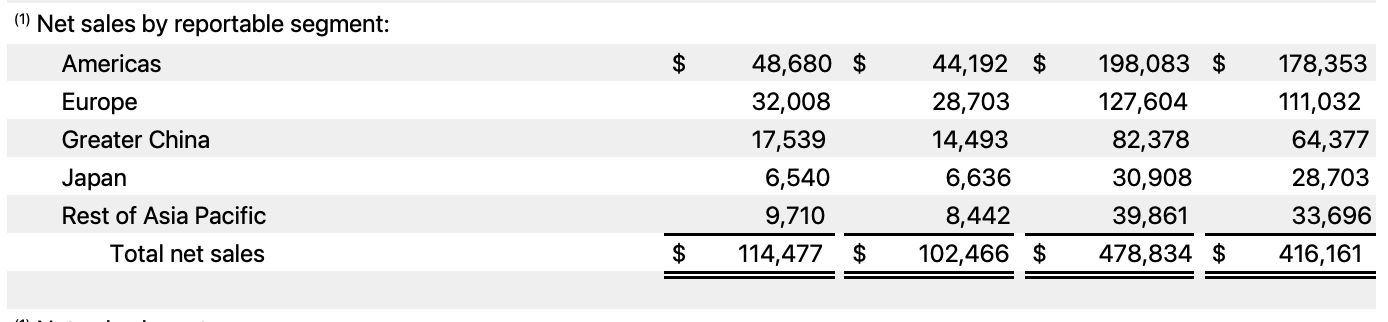
- รายได้ใน Greater China อยู่ที่ 1.7539 หมื่นล้านดอลลาร์ เพิ่มขึ้น 21.02% เมื่อเทียบปีต่อปี แต่ลดลง 6.8% เมื่อเทียบไตรมาสต่อไตรมาส ต่ำกว่าที่ Wall Street คาดการณ์เกือบ 6.5%
- ค่าใช้จ่าย R&D พุ่งขึ้น 32.30% เป็น 1.173 แสนล้านดอลลาร์ ประสบการณ์ Siri AI ใหม่ถูกวิพากษ์วิจารณ์ และต้นทุนการเปิดตัวกลับฉุดแนวโน้มอัตรากำไร
- อัตราส่วนราคาต่อกำไรล่วงหน้าอยู่ที่ 36 เท่า อยู่ในเปอร์เซ็นไทล์ที่ 99 ของประวัติศาสตร์ หรือประมาณสองเท่าของ S&P 500 ทำให้พื้นที่สำหรับข้อผิดพลาดแคบลงอย่างมาก
ต้นฉบับ | Odaily (@OdailyChina)
ผู้เขียน|Azuma(@azuma_eth)
ในขณะที่ยักษ์ใหญ่เทคโนโลยีแห่งซิลิคอนวัลเลย์ต่างพากันป่วยเป็น "โรควิตกกังวลเรื่องรายจ่ายด้าน AI" Apple กลับยึดบัลลังก์บริษัทที่มีมูลค่าตลาดสูงที่สุดในโลกกลับคืนมาด้วยท่าทีที่เกือบจะเรียกว่าเป็นแบบฉบับดั้งเดิม
ต่างจากยักษ์ใหญ่เทคโนโลยีอย่าง Microsoft, Google และ Amazon ที่เพิ่มการลงทุนในศูนย์ข้อมูลและโครงสร้างพื้นฐานด้านพลังประมวลผลอย่างต่อเนื่อง Apple ยังคงรักษาระดับรายจ่ายลงทุนที่ค่อนข้างจำกัด ด้วยกระแสเงินสดที่มั่นคง ทำให้ Apple กลายเป็น "ที่หลบภัย" ที่เงินทุนจากวอลสตรีทไหลเข้ามาในช่วงความผันผวนเกี่ยวกับคำถามที่ว่า "AI ถึงจุดสูงสุดแล้วหรือยัง" ที่ผ่านมา มูลค่าตลาดแซงหน้า Nvidia ที่ถูกเทขาย จนขึ้นไปแตะระดับ 5 ล้านล้านดอลลาร์ได้ชั่วคราว
หากคำนวณจากจุดต่ำสุดเมื่อปลายเดือนมิถุนายน ราคาหุ้น Apple ปรับขึ้นสะสมถึง 25% ในช่วงสี่เดือนที่ผ่านมา มูลค่าตลาดเพิ่มขึ้นสุทธิประมาณ 1 ล้านล้านดอลลาร์ อย่างไรก็ตาม การยืนอยู่บนยอดเขาที่มูลค่า 5 ล้านล้านดอลลาร์นั้น ทัศนียภาพกลับมาพร้อมกับความหนาวเย็น — อัตราส่วนราคาต่อกำไรล่วงหน้าที่สูงถึง 36 เท่า (อยู่ในเปอร์เซ็นไทล์ที่ 99 ของประวัติศาสตร์ตัวเอง และสูงเป็นประมาณสองเท่าของดัชนี S&P 500) บ่งชี้ว่าตลาดได้incorporateส่วน premium จากความแน่นอนของ Apple ไปจนถึงขีดสุดแล้ว ทำให้พื้นที่สำหรับความผิดพลาดแคบลงอย่างมาก
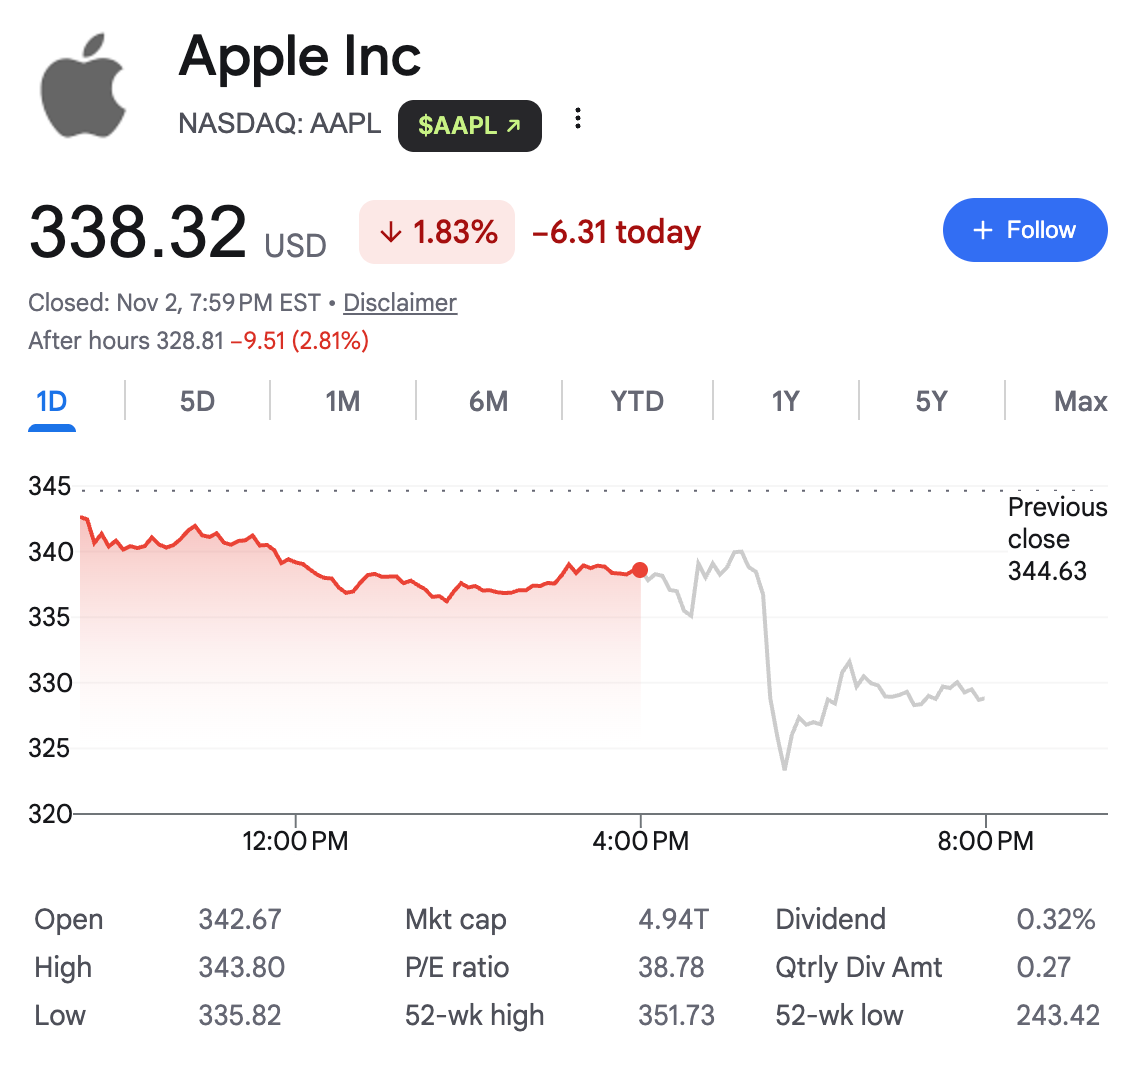
ตามเวลาปักกิ่ง หลังปิดตลาดหุ้นสหรัฐฯ วันที่ 3 พฤศจิกายน John Ternus ซึ่งเพิ่งเข้ารับตำแหน่ง CEO ของ Apple แทน Tim Cook เมื่อเดือนกันยายนที่ผ่านมา ได้ส่งมอบรายงานผลประกอบการฉบับแรกนับตั้งแต่ก้าวขึ้นมากุมบังเหียน (ผลประกอบการไตรมาสที่สี่และทั้งปีงบประมาณ 2026) แม้ว่ารายได้และกำไรสุทธิจะเอาชนะความคาดหมายของวอลสตรีทได้ทั้งคู่ แต่ราคาหุ้น Apple กลับพุ่งขึ้นเล็กน้อย 0.4% ในช่วงหลังปิดตลาดก่อนจะดิ่งลงอย่างรวดเร็ว โดยร่วงลงมากกว่า 4% ในช่วงหนึ่ง ณ เวลา 9:30 น. ตามเวลาปักกิ่ง วันที่ 3 พฤศจิกายน ราคาหุ้นอยู่ที่ 328.81 ดอลลาร์ ลดลง 2.81% หลังปิดตลาด
ความเห็นที่แตกแยกหลังปิดตลาดนั้น แท้จริงแล้วเผยให้เห็นถึงเกมเชิงลึกภายใต้เรื่องเล่า "ที่หลบภัย" — เมื่อความรุ่งโรจน์บนกระดาษต้องเผชิญกับวัฏจักรราคาชิปหน่วยความจำที่ปรับตัวสูงขึ้นและการชะลอตัวเชิงโครงสร้างของระบบนิเวศบริการ มงกุฎบนศีรษะของ Apple กำลังเผชิญกับการทดสอบแรงกดดันครั้งแรกอย่างแท้จริง
กระแสเงินสดอิสระ 1.361 แสนล้านดอลลาร์: ฐานรองรับมูลค่าตลาด 5 ล้านล้านดอลลาร์
หากดูเฉพาะตัวชี้วัดทางการเงินหลัก ปีงบประมาณ 2026 ของ Apple ถือว่าปิดฉากลงอย่างสวยงามทีเดียว
รายงานผลประกอบการระบุว่า ในไตรมาสที่สี่ซึ่งสิ้นสุดวันที่ 26 กันยายน 2026 Apple มีรายได้รวม 114,477 ล้านดอลลาร์ เพิ่มขึ้น 11.72% เมื่อเทียบปีต่อปี ไม่เพียงสูงกว่าที่ตลาดคาดการณ์ไว้ที่ 113,470 ล้านดอลลาร์ แต่ยังทะลุเพดานบนของคำแนะนำการเติบโตที่ 9% ถึง 11% ที่บริษัทเคยให้ไว้ กำไรสุทธิประจำไตรมาสอยู่ที่ 30,711 ล้านดอลลาร์ เพิ่มขึ้น 11.81% เมื่อเทียบปีต่อปี กำไรต่อหุ้น (EPS) แบบเจือจางอยู่ที่ 2.1 ดอลลาร์ เพิ่มขึ้น 13.51% เมื่อเทียบปีต่อปี สูงกว่าที่ตลาดคาดการณ์ไว้ที่ 2 ดอลลาร์
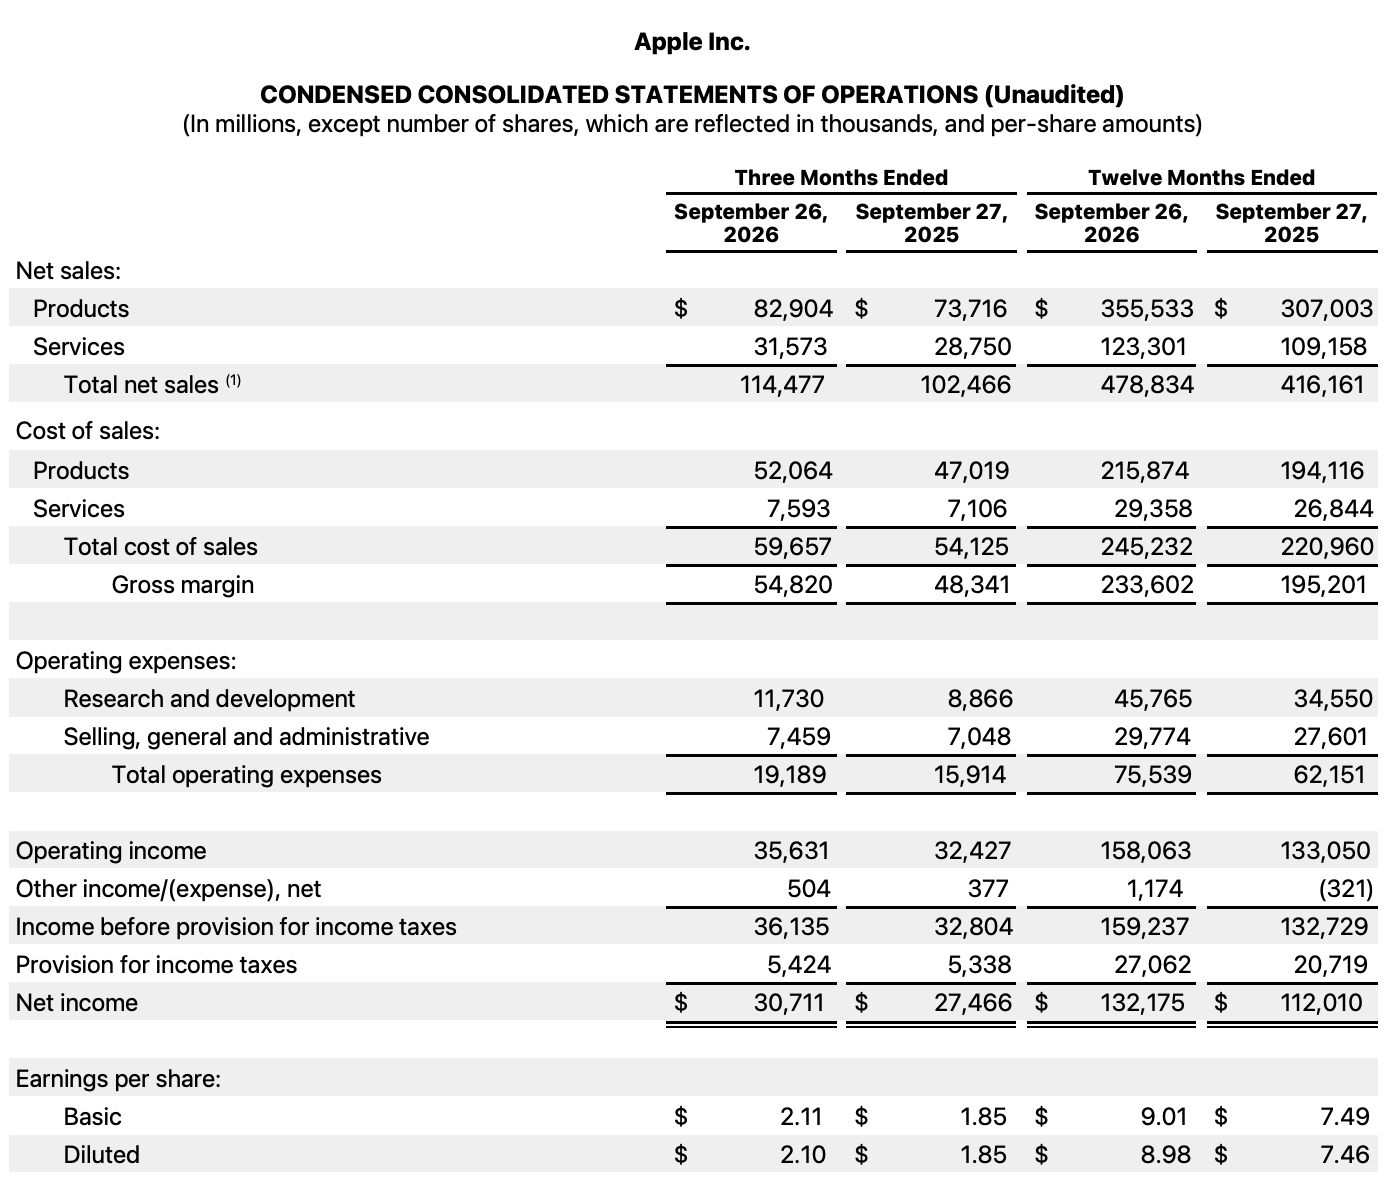
เมื่อมองตลอดทั้งปีงบประมาณ 2026 รายได้รวมทั้งปีของ Apple สร้างสถิติใหม่ที่ 478,834 ล้านดอลลาร์ เพิ่มขึ้น 15.06% เมื่อเทียบปีต่อปี ถือเป็นการเติบโตของยอดขายรายปีที่ดีที่สุดนับตั้งแต่ปี 2021 กำไรสุทธิทั้งปีอยู่ที่ 132,175 ล้านดอลลาร์ เพิ่มขึ้น 18.00% เมื่อเทียบปีต่อปี
ในยามที่หุ้นเทคโนโลยีกำลังสั่นคลอน สาเหตุที่ Apple สามารถเอาชนะ Nvidia กลับขึ้นสู่จุดสูงสุดของมูลค่าตลาดได้นั้น ไพ่ใบสำคัญที่สุดอยู่ในงบกระแสเงินสด ในปีงบประมาณ 2026 กระแสเงินสดจากกิจกรรมดำเนินงานของ Apple สูงถึง 145,097 ล้านดอลลาร์ เพิ่มขึ้นอย่างมากถึง 30.15% เมื่อเทียบปีต่อปี สิ่งที่ทำให้วอลสตรีทต้องหันมามองมากยิ่งขึ้นคือ ในขณะที่ Google, Meta และ Amazon ใช้จ่ายอย่างมหาศาลเพื่อแย่งชิงอำนาจเหนือพลังประมวลผล AI จนถึงขั้นเผชิญกับช่องว่างกระแสเงินสดอิสระนั้น รายจ่ายลงทุน (CapEx หรือรายจ่ายเงินสดสำหรับการซื้อสินทรัพย์ถาวร) ตลอดทั้งปีของ Apple กลับไม่ขยายตัว แต่กลับลดลงเกือบ 29% จาก 12,715 ล้านดอลลาร์ในปีงบประมาณ 2025 เหลือ 9,041 ล้านดอลลาร์
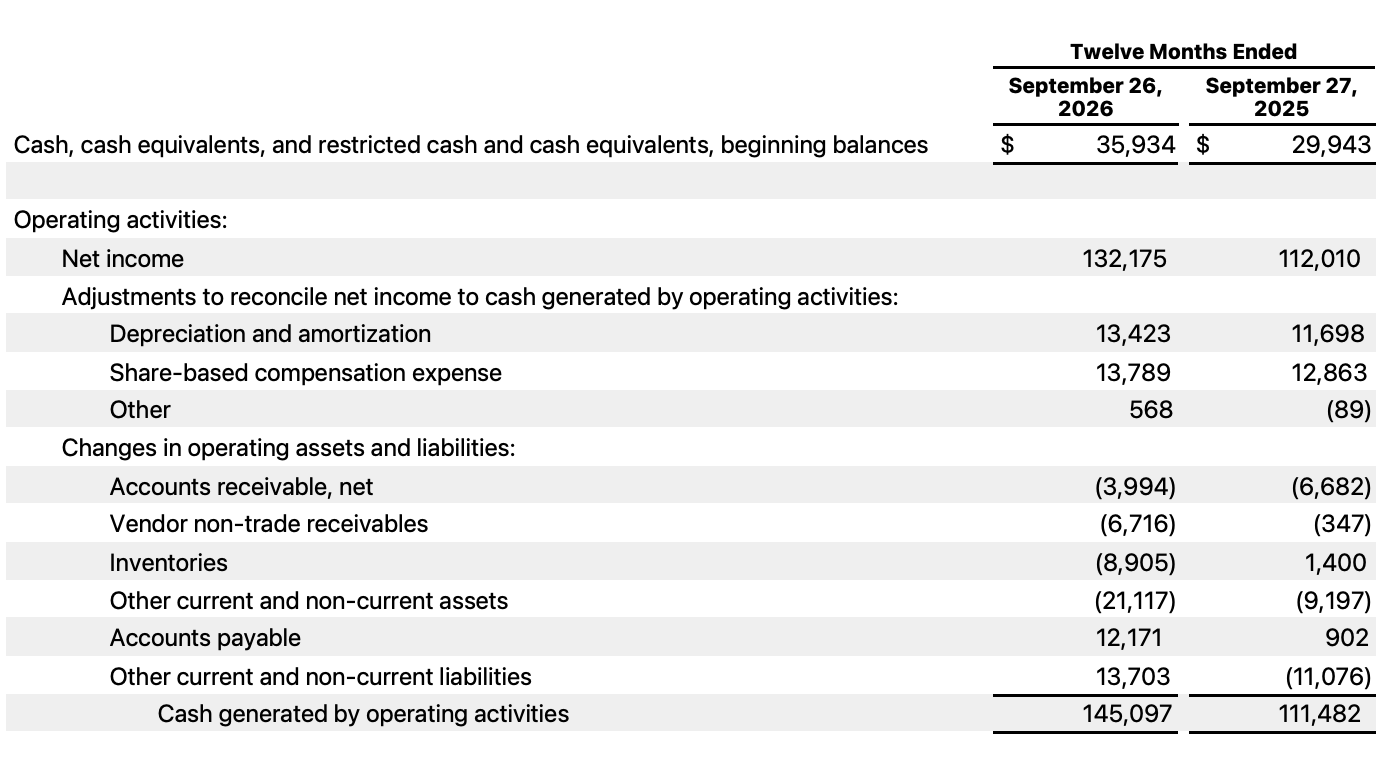
โมเดล "การแปลงรายได้สูง + รายจ่ายลงทุนต่ำ" ทำให้ Apple กวาดกระแสเงินสดอิสระได้ถึง 136,056 ล้านดอลลาร์ในปีงบประมาณ 2026 เพิ่มขึ้นอย่างรวดเร็วเกือบ 38% เมื่อเทียบปีต่อปี และสนับสนุนให้บริษัทซื้อหุ้นคืนได้ 86,390 ล้านดอลลาร์และจ่ายเงินปันผล 15,721 ล้านดอลลาร์ตลอดทั้งปี — ในวัฏจักรที่ผลตอบแทนเชิงพาณิชย์ของ AI ยังไม่ชัดเจน เครื่องพิมพ์เงินขนาดมหึมานี้กลายเป็นสินทรัพย์ที่มีความแน่นอนที่สุดและหายากที่สุดในสายตาของนักลงทุนสถาบัน
iPhone ยังคงแบกภาระหลัก แต่ความร้อนเย็นของฮาร์ดแวร์แตกแยกมากขึ้น
เมื่อปอกเปลือก外壳ที่รายได้รวมเกินคาดออก ปัจจัยพื้นฐานด้านฮาร์ดแวร์ของ Apple ในไตรมาสนี้กลับแสดงลักษณะเด่นชัดของ "สองแกนขับเคลื่อน สองปีกสะดุด"
ผู้ที่แบกธงการเติบโตของไตรมาสนี้คือ iPhone และ Mac ในไตรมาสที่สี่ ธุรกิจ iPhone สร้างรายได้ 57,583 ล้านดอลลาร์ เพิ่มขึ้น 17.46% เมื่อเทียบปีต่อปี สร้างสถิติใหม่สูงสุดสำหรับไตรมาสกันยายน สูงกว่าที่ตลาดคาดการณ์ไว้ที่ 56,490 ล้านดอลลาร์ ธุรกิจ Mac กลายเป็นเซอร์ไพรส์ที่ใหญ่ที่สุดของไตรมาส รายได้พุ่งขึ้น 23.68% เมื่อเทียบปีต่อปีเป็น 10,792 ล้านดอลลาร์ สูงกว่าที่วอลสตรีทคาดการณ์ไว้ที่ 9,700 ล้านดอลลาร์อย่างมาก
ควรสังเกตว่า iPhone 18 Pro ซีรีส์ในไตรมาสนี้เพิ่งวางจำหน่ายอย่างเป็นทางการเมื่อวันที่ 18 กันยายน ห่างจากสิ้นสุดไตรมาสเพียงประมาณเก้าวันเท่านั้น ดังนั้นรายงานผลประกอบการฉบับนี้จึงยังไม่ได้สะท้อนผลการขายเต็มรูปแบบของ iPhone รุ่นใหม่ สำหรับ iPhone Duo ที่ตลาดให้ความสนใจอย่างมาก แม้ Apple จะประกาศเปิดตัวผลิตภัณฑ์นี้ในเดือนกันยายนแล้ว แต่กำหนดวางจำหน่ายอย่างเป็นทางการคือวันที่ 23 ตุลาคม ซึ่งล่าช้ากว่าวันสิ้นสุดรอบรายงานผลประกอบการของไตรมาสนี้ ดังนั้น iPhone Duo จึงไม่มีส่วน contributedต่อรายได้ในไตรมาสนี้ ผลการดำเนินงานที่แท้จริงในตลาดจะต้องรอไปจนถึงไตรมาสถัดไปจึงจะเห็น
จากสถานการณ์ปัจจุบัน iPhone Duo ได้รับการตอบรับอย่าง热烈的จากตลาดหลังวางจำหน่าย แต่ก็มีรายงานว่าผู้ใช้กลุ่มแรกบางส่วนประสบปัญหาหน้าจอแตกและข้อบกพร่องด้านการแสดงผล Ternus ยอมรับในการประชุมทางโทรศัพท์ว่าซึ่งรุ่นนี้อยู่ใน "สถานะอุปทานจำกัด" แม้จะย้ำว่ามีเพียง "สัดส่วนเล็กน้อยมาก" ของอุปกรณ์ที่ถูกเปลี่ยนหรือคืนเนื่องจากข้อบกพร่อง แต่การเพิ่มกำลังการผลิตและอัตราของดีก็ยังคงเป็นการทดสอบที่หนักหน่วงในช่วงเทศกาลวันหยุด
สำหรับผลิตภัณฑ์อื่น ธุรกิจ iPad มีรายได้ลดลง 10.40% เมื่อเทียบปีต่อปีเหลือ 6,229 ล้านดอลลาร์ ธุรกิจอุปกรณ์สวมใส่ บ้านและอุปกรณ์เสริม ซึ่งรวมถึง Apple Watch และ AirPods ก็หดตัว 7.91% เหลือ 8,300 ล้านดอลลาร์ ต่ำกว่าที่ตลาดคาดการณ์ทั้งคู่
ในด้านภูมิภาค รายได้ใน Greater China ของไตรมาสที่สี่อยู่ที่ 17,539 ล้านดอลลาร์ แม้จะยังคงรักษาการเติบโตที่แข็งแกร่ง 21.02% เมื่อเทียบปีต่อปี แต่ลดลง 6.8% เมื่อเทียบกับไตรมาสก่อนหน้า (18,820 ล้านดอลลาร์) และต่ำกว่าที่วอลสตรีทคาดการณ์ไว้ที่ 18,750 ล้านดอลลาร์เกือบ 6.5% ภายใต้แว่นขยายของ PE ที่สูงถึง 36 เท่า เพียงตลาดต่างประเทศหลักไม่เป็นไปตามคาดก็เพียงพอที่จะเป็นเหตุผลให้เงินทุนทำกำไรและถอนตัวได้
ชนวนที่แท้จริงของการร่วงลงหลังปิดตลาด: วัฏจักรหน่วยความจำย้อนกลับมาและ "ภาษี Apple" ที่คลอนแคลน
หากข้อบกพร่องใน Greater China และฮาร์ดแวร์บางส่วนเป็นเพียงระลอกคลื่นเล็กๆ การเตือนภัยสองประการของผู้บริหารในการประชุมทางโทรศัพท์รายงานผลประกอบการต่างหากคือชนวนที่ทำให้ราคาดิ่งลงโดยตรง
การเตือนภัยประการแรก คือการย้อนกลับมาของราคาชิปหน่วยความจำที่ส่งผลกระทบต่ออัตรากำไรขั้นต้น หากมองผิวเผิน อัตรากำไรขั้นต้นของ Apple ในไตรมาสที่สี่อยู่ที่ 47.89% (กำไรขั้นต้น 54,820 ล้านดอลลาร์) สูงกว่า 47.18% ในช่วงเดียวกันของปีก่อนเล็กน้อย อย่างไรก็ตาม ตัวเลขนี้รวมส่วน contributedจากเงินคืนภาษีนำเข้าประมาณ 1 เปอร์เซ็นต์ หากตัดปัจจัยนี้ออก ประสิทธิภาพการดำเนินงานที่แท้จริงไม่ได้สดใสอย่างที่ข้อมูลผิวเผินแสดงให้เห็น
การทดสอบที่หนักหนากว่ายังอยู่ข้างหน้า CFO Kevan Parekh ยอมรับในการประชุมทางโทรศัพท์ว่าสต็อกชิ้นส่วนอิเล็กทรอนิกส์ราคาถูกที่ Apple สำรองไว้ก่อนหน้านี้กำลังหมดลงอย่างรวดเร็ว จำเป็นต้องจัดหาชิปหน่วยความจำในราคาที่สูงขึ้น เมื่อเปิดดูงบดุลของ Apple แรงกดดันด้านต้นทุนนี้เริ่มปรากฏให้เห็นแล้ว — ณ สิ้นไตรมาสที่สี่ มูลค่าตามบัญชีของสินค้าคงเหลือ (Inventories) ของ Apple สูงถึง 14,541 ล้านดอลลาร์ เพิ่มขึ้นอย่างรวดเร็วถึง 154.30% จาก 5,718 ล้านดอลลาร์ในปีก่อน นอกเหนือจากการสำรองสินค้าสำหรับผลิตภัณฑ์ใหม่密集ในช่วงเทศกาลวันหยุดแล้ว การรับชิปหน่วยความจำราคาแพงเข้าคลังยังผลักดันมูลค่าตามบัญชีของสินค้าคงเหลือปลายงวดให้สูงขึ้นโดยตรง และสินค้าคงเหลือต้นทุนสูงชุดนี้จะถูกโอนเป็นต้นทุนขายอย่างเป็นทางการในไตรมาสธันวาคมที่จะถึงนี้ ส่งผลให้บีบพื้นที่กำไรโดยตรง
ในบริบทที่ศูนย์พลังประมวลผล AI กลืนกินกำลังการผลิต DRAM และ NAND ทั่วโลก ผลักดันราคาชิปหน่วยความจำให้พุ่งสูงขึ้นอย่างต่อเนื่อง แม้แต่ Apple ที่มีอำนาจต่อรองในห่วงโซ่อุปทานที่แข็งแกร่งที่สุดก็ยังยากที่จะอยู่รอดได้ตามลำพัง Parekh เตือนว่าได้รับผลกระทบจากต้นทุนหน่วยความจำที่สูงและต้นทุนการเปิดตัว Siri AI คำแนะนำอัตรากำไรขั้นต้นของ Apple สำหรับเทศกาลวันหยุดไตรมาสธันวาคมที่กำลังจะมาถึง (ไตรมาสที่ 1 ปีงบประมาณ 2027) จะลดลงอย่างรวดเร็วเหลือ 45% ถึง 46% ตัวเลขนี้หดตัวลง 2 ถึง 3 เปอร์เซ็นต์จากไตรมาสนี้อย่างมาก ต่ำกว่าที่วอลสตรีทคาดการณ์ไว้มาก
ค้อนอีกดอก คือการสะดุดของ "เครื่องยนต์บริการ" ที่มีอัตรากำไรขั้นต้นสูง ในฐานะหลักยึดของระบบการประเมินมูลค่าของ Apple ธุรกิจบริการมีอัตรากำไรขั้นต้นในไตรมาสนี้สูงถึง 75.95% ซึ่งมากกว่าสองเท่าของอัตรากำไรขั้นต้นของธุรกิจฮาร์ดแวร์ (37.20%) แม้รายได้บริการในไตรมาสที่สี่จะสร้างสถิติใหม่สูงสุดที่ 31,573 ล้านดอลลาร์ แต่อัตราการเติบโตเมื่อเทียบปีต่อปีที่ 9.82% ไม่เพียงต่ำกว่าที่คาดการณ์ไว้เล็กน้อย แต่ยังตกลงต่ำกว่าเกณฑ์ 10% สร้างอัตราการเติบโตที่ต่ำที่สุดในรอบกว่าสามปี ผู้บริหารยังคาดการณ์ว่าอัตราการเติบโตของธุรกิจบริการในไตรมาสหน้าจะชะลอตัวลงอีกเหลือ 8%-9% ต่ำกว่าที่ตลาดคาดการณ์ไว้ที่ 10.7% อย่างมีนัยสำคัญ
การชะลอตัวของธุรกิจบริการไม่ใช่ความผันผวนระยะสั้น แต่ชี้ตรงไปที่รากฐานของโมเดลธุรกิจ ในด้านหนึ่ง การกำกับดูแลการผูกขาดทั่วโลกกำลังกัดกร่อนความสามารถของ App Store ในการ





