






Tiger Research: ธนาคารเลิกรอการกำกับดูแล: MiCA ของยุโรปกลายเป็นมาตรฐานการใช้งานจริงของ stablecoin ได้อย่างไร?


ประเด็นสำคัญ
- บทความนี้มาจาก Tiger Research ขณะที่สถาบันการเงินที่รอให้หน่วยงานกำกับดูแลกำหนดกฎเกณฑ์ขั้นสุดท้ายยังคงชั่งน้ำหนักว่าจะเข้าสู่ตลาดหรือไม่นั้น ธนาคารที่สร้างโครงสร้างธุรกิจเสร็จเรียบร้อยตั้งแต่เนิ่นๆ ได้ยึดเครือข่ายการชำระเงินสำหรับองค์กรไว้แล้ว สร้างช่องว่างที่ผู้ตามรายหลังยากจะก้าวข้ามได้ ธนาคารในยุโรปที่ลงมือทันทีเมื่อกฎเกณฑ์ถูกกำหนดขึ้นนั้น ปัจจุบันได้ครองตำแหน่งผู้นำในตลาดอย่างมั่นคงแล้ว
- การรอจนกว่ากฎหมายจะผ่านอย่างเป็นทางการแล้วจึงเริ่มทบทวนธุรกิจนั้นสายเกินไป มีเพียงธนาคารที่ได้ข้อสรุปเกี่ยวกับรูปแบบธุรกิจแล้ว (ไม่ว่าจะเป็นการออกโดยธนาคารแม่โดยตรง การออกผ่านบริษัทย่อย หรือการให้บริการในฐานะผู้ให้บริการโครงสร้างพื้นฐาน) และได้คำนวณข้อกำหนดการกันเงินฝากไว้แยก 30% ตลอดจนต้นทุนการปฏิบัติตามกฎระเบียบในแต่ละระยะอย่างรอบคอบแล้วเท่านั้น ที่จะสามารถเปิดให้บริการได้อย่างราบรื่นในวันแรกที่กฎหมายมีผลบังคับใช้
- หากไม่มีกลไกการตรวจสอบสมุดปกขาวที่ผู้บริหารต้องรับผิดชอบทางกฎหมายร่วมด้วย และไม่ได้จัดทำแผนการไถ่ถอนและแผนการฟื้นฟูจากวิกฤตไว้ล่วงหน้าอย่างครบถ้วน แม้ช่องทางยื่นขอใบอนุญาตจะเปิดอย่างเป็นทางการแล้ว วันที่ผลิตภัณฑ์จะเปิดตัวก็จะถูกเลื่อนออกไปอย่างไม่มีกำหนด
- ในวันที่กฎระเบียบมีผลบังคับใช้อย่างเป็นทางการ ธนาคารแต่ละแห่งจะไม่ได้ยืนอยู่บนจุดเริ่มต้นเดียวกันอย่างแน่นอน ขณะที่ธนาคารที่รอคอยกฎหมายฉบับสุดท้ายอย่างเฉื่อยชายังคงวุ่นวายกับการเตรียมเอกสารยื่นขออนุญาตขั้นพื้นฐานนั้น ธนาคารที่ใช้อนุบัญญัติ MiCA เป็นมาตรฐานในการวิเคราะห์ผลกำไรและได้ข้อสรุปความร่วมมือภายนอกแล้ว กลับสามารถรับและคว้าธุรกรรมจริงได้ทันที
- ประตูที่หน่วยงานกำกับดูแลเปิดให้ธนาคารทุกแห่งนั้นเท่าเทียมกัน แต่ส่วนแบ่งตลาดจะไหลไปยังผู้บุกเบิกที่เตรียมพร้อมก่อนเท่านั้น
ทำไมต้องจับตามองยุโรป
ขณะที่ภูมิภาคอื่นๆ ทั่วโลกยังคงชั่งน้ำหนักซ้ำแล้วซ้ำเล่าว่าจะควบคุมความเสี่ยงของสเตเบิลคอยน์อย่างไรนั้น ยุโรปได้ผ่านกฎหมายตลาดสินทรัพย์คริปโต (MiCA) และกำหนดเกณฑ์การเข้าสู่ตลาด กฎการจัดการเงินสำรอง และหน้าที่การไถ่ถอนตามกฎหมายไว้อย่างชัดเจนเป็นที่แรกแล้ว
เมื่อระบบกำกับดูแลมีความชัดเจนและมีผลบังคับใช้ ธนาคารในยุโรปก็เข้าสู่ตลาดนี้อย่างเต็มกำลังโดยไม่ลังเล ประสบการณ์จริงของพวกเขาจึงกลายเป็นตัวอย่างอ้างอิงเชิงประจักษ์ที่ทรงพลังที่สุดสำหรับหน่วยงานกำกับดูแลในประเทศและภูมิภาคอื่นๆ ที่ยังไม่ได้ออกแนวทางกำกับดูแลที่ชัดเจน
เนื่องจากเมื่อรอจนกฎระเบียบกำหนดขั้นสุดท้ายแล้วจึงลงมือ ย่อมพลาดโอกาสไปอย่างแน่นอน ธนาคารพาณิชย์ในประเทศและภูมิภาคที่กฎเกณฑ์เกี่ยวกับสเตเบิลคอยน์ยังไม่ชัดเจน จึงต้องออกแบบรูปแบบธุรกิจของตนเองไว้ล่วงหน้าก่อนที่กฎเกณฑ์ที่เกี่ยวข้องจะออกมาอย่างเป็นทางการ
การดำเนินธุรกิจสเตเบิลคอยน์ไม่ใช่แค่การสร้างโทเค็นและการขอใบอนุญาตเท่านั้น ก่อนที่กฎหมายจะสรุปขั้นสุดท้าย ธนาคารจำเป็นต้องเตรียมความพร้อมอย่างเต็มที่ вокругการตัดสินใจหลักสามประการ
ประการแรกคือการตัดสินใจด้านรูปแบบธุรกิจ ธนาคารต้องตัดสินใจว่าจะออกโทเค็นด้วยตนเองโดยตรง หรือให้บริการโครงสร้างพื้นฐานเสริม เช่น การกระจายสินค้าและการดูแลทรัพย์สิน แก่ผู้ออกโทเค็นรายอื่น
ประการที่สองคือกรอบการจัดการเงินสำรอง ธนาคารต้องกำหนดวิธีการแยกและลงทุนในสินทรัพย์สำรอง เพื่อให้สอดคล้องกับข้อกำหนดการกำกับดูแลตามกฎหมายที่บังคับใช้กับผู้ออกโทเค็นนั้นอย่างสมบูรณ์
ประการที่สามคือกลไกการไถ่ถอนและการคุ้มครองลูกค้า ธนาคารต้องจัดทำแผนการดำเนินงานโดยละเอียด เพื่อให้มั่นใจว่าสามารถคืนเงินต้นให้ลูกค้าได้อย่างรวดเร็วเมื่อมีคำขอไถ่ถอนเกิดขึ้นพร้อมกันเป็นจำนวนมาก และสร้างโครงสร้างการเปิดเผยข้อมูลที่เป็นมาตรฐาน
เกณฑ์อ้างอิงมาตรฐานสำหรับการตัดสินใจหลักทั้งสามประการนี้ คือข้อกำหนดการกำกับดูแลของ MiCA ที่มีต่อโทเค็นเงินอิเล็กทรอนิกส์ (EMT ซึ่งเป็นประเภทสเตเบิลคอยน์ที่ผูกมูลค่ากับสกุลเงิน法定)
รายงานฉบับนี้วิเคราะห์เชิงลึกว่ายุโรปกำกับดูแลการออก EMT และบริการที่เกี่ยวข้องอย่างไร และสรุปแนวทางการเตรียมความพร้อมเชิงปฏิบัติที่ธนาคารพาณิชย์ซึ่งเผชิญกับช่องว่างทางการกำกับดูแลสามารถเริ่มดำเนินการได้ทันที สำหรับแต่ละการตัดสินใจ เราจะอธิบายตามลำดับเหตุผลเดียวกัน ได้แก่ การตัดสินใจหลักที่ต้องทำในปัจจุบัน ข้อกำหนดเฉพาะที่เกี่ยวข้องของ MiCA และการดำเนินการล่วงหน้าที่ธนาคารสามารถผลักดันได้ก่อน
เนื่องจาก MiCA เพียงกำหนดขอบเขตทางกฎหมาย แต่ไม่ได้เลือกกลยุทธ์รูปแบบธุรกิจหรือการสร้างรายได้แทนธนาคาร กรณีศึกษาผู้บุกเบิกของยุโรปจึงถูกนำมาใช้ที่นี่เป็นแบบจำลองสถานการณ์ เพื่ออธิบายอย่างเป็นระบบถึงทางเลือกสำคัญที่ธนาคารนอกสหภาพยุโรปต้องพิชิตทีละข้อก่อนที่กฎระเบียบในประเทศของตนจะออกมา
การตัดสินใจ首要: ออกโดยตรงหรือให้บริการที่จำเป็นเท่านั้น
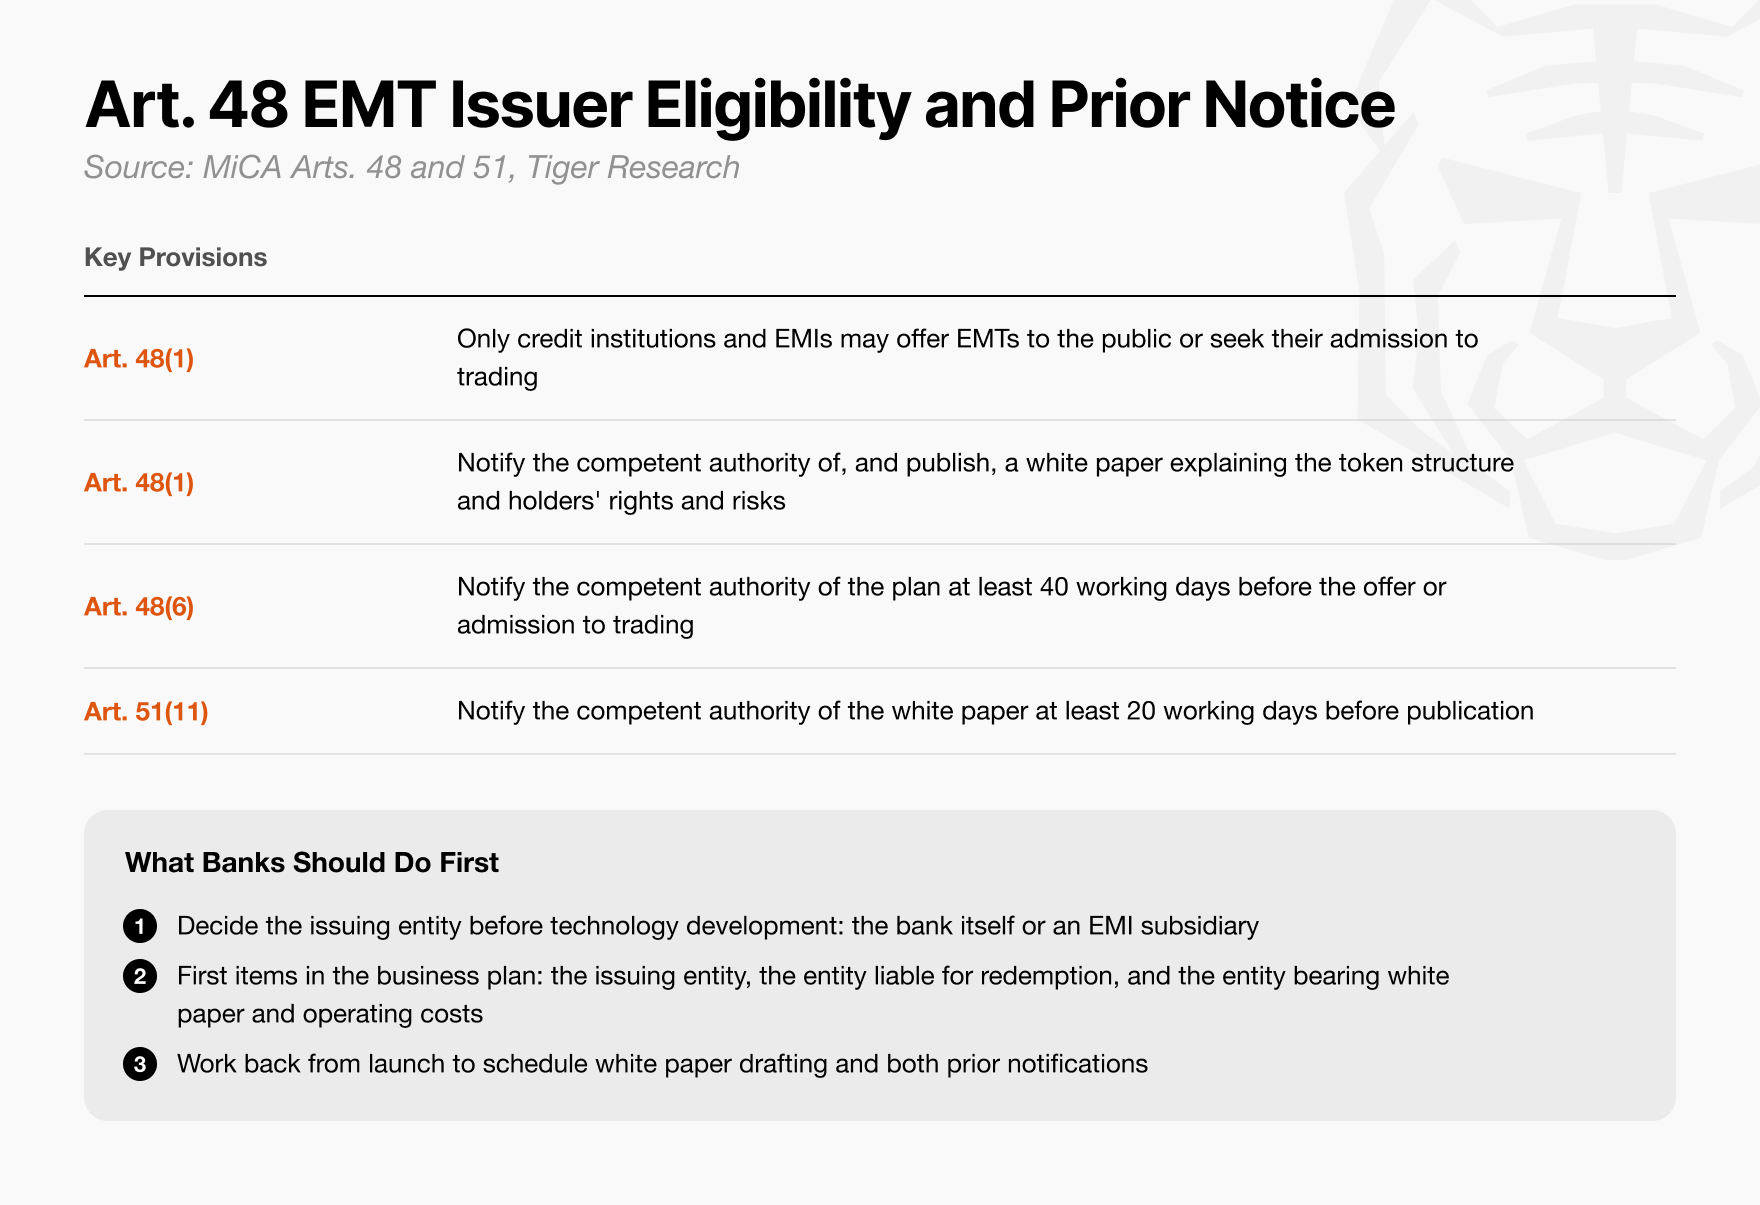
ภาพ: การเปรียบเทียบโครงสร้างแบบสองรางระหว่างการออกโดยธนาคารโดยตรงกับการจัดตั้งบริษัทย่อยสถาบันเงินอิเล็กทรอนิกส์ (EMI) เพื่อออก
การออกแบบโครงสร้างระดับบนสุดของธุรกิจการออกนั้น มีลำดับความสำคัญสูงกว่าการเลือกเทคโนโลยีพื้นฐานอย่างมาก
ภายในสหภาพยุโรป มีเพียงธนาคารพาณิชย์และสถาบันเงินอิเล็กทรอนิกส์ (EMI) เท่านั้นที่ได้รับอนุญาตให้ออก EMT สถาบันเงินอิเล็กทรอนิกส์หมายถึงบริษัทที่อนุญาตให้ลูกค้าใช้เงินที่เติมเข้าสู่กระเป๋าเงินอิเล็กทรอนิกส์หรือบัญชีที่คล้ายคลึงกันเพื่อชำระเงินหรือโอนเงิน นอกจากการออกโดยธนาคารแม่โดยตรงแล้ว ธนาคารยังสามารถจัดตั้งบริษัทย่อยที่เป็นอิสระ ยื่นขอใบอนุญาต EMI ให้แก่บริษัทย่อยนั้น และออก EMT ผ่านนิติบุคคลดังกล่าวได้
ใบอนุญาตทั้งสองประเภทอนุญาตให้ดำเนินการออกสเตเบิลคอยน์ได้ แต่ข้อกำหนดด้านการปฏิบัติตามกฎหมายและอัตราความเพียงพอของเงินกองทุนที่มาพร้อมนั้นมีความแตกต่างกันโดยพื้นฐาน
ดังนั้น ธนาคารต้องกำหนดกรอบการกำกับดูแลกิจการก่อน โดยเลือกระหว่างการออกโดยธนาคารแม่โดยตรงกับการออกผ่านบริษัทย่อยตามเจตนาเชิงกลยุทธ์ของตนเอง: ต้องการแยกธนาคารแม่ออกจากความเสี่ยงด้านการกำกับดูแลแบบอนุรักษ์นิยมที่อาจเกิดขึ้นอย่างสิ้นเชิง หรือต้องการใช้ชื่อเสียงและข้อได้เปรียบด้านโครงสร้างพื้นฐานของธนาคารแบบดั้งเดิมที่มั่นคงแข็งแกร่งของธนาคารแม่โดยตรงเพื่อเปิดตลาด
ก่อนการออกอย่างเป็นทางการ สเตเบิลคอยน์ยังต้องเผยแพร่สมุดปกขาวสินทรัพย์คริปโตต่อสาธารณะ ซึ่งเป็นเอกสารเปิดเผยข้อมูลที่เข้มงวดเทียบเท่ากับหนังสือชี้ชวนของผลิตภัณฑ์ทางการเงินแบบดั้งเดิม เว้นแต่สมุดปกขาวที่ครอบคลุมโครงสร้างทางกฎหมายของโทเค็น ข้อกำหนดการออกและการไถ่ถอน ตลอดจนความเสี่ยงที่เกี่ยวข้องจะจัดทำเสร็จและได้รับอนุมัติจากหน่วยงานที่มีอำนาจแล้ว สเตเบิลคอยน์นั้นจะไม่ได้รับอนุญาตให้เสนอขายต่อสาธารณะหรือจดทะเบียนซื้อขายบนแพลตฟอร์มการซื้อขายใดๆ เด็ดขาด
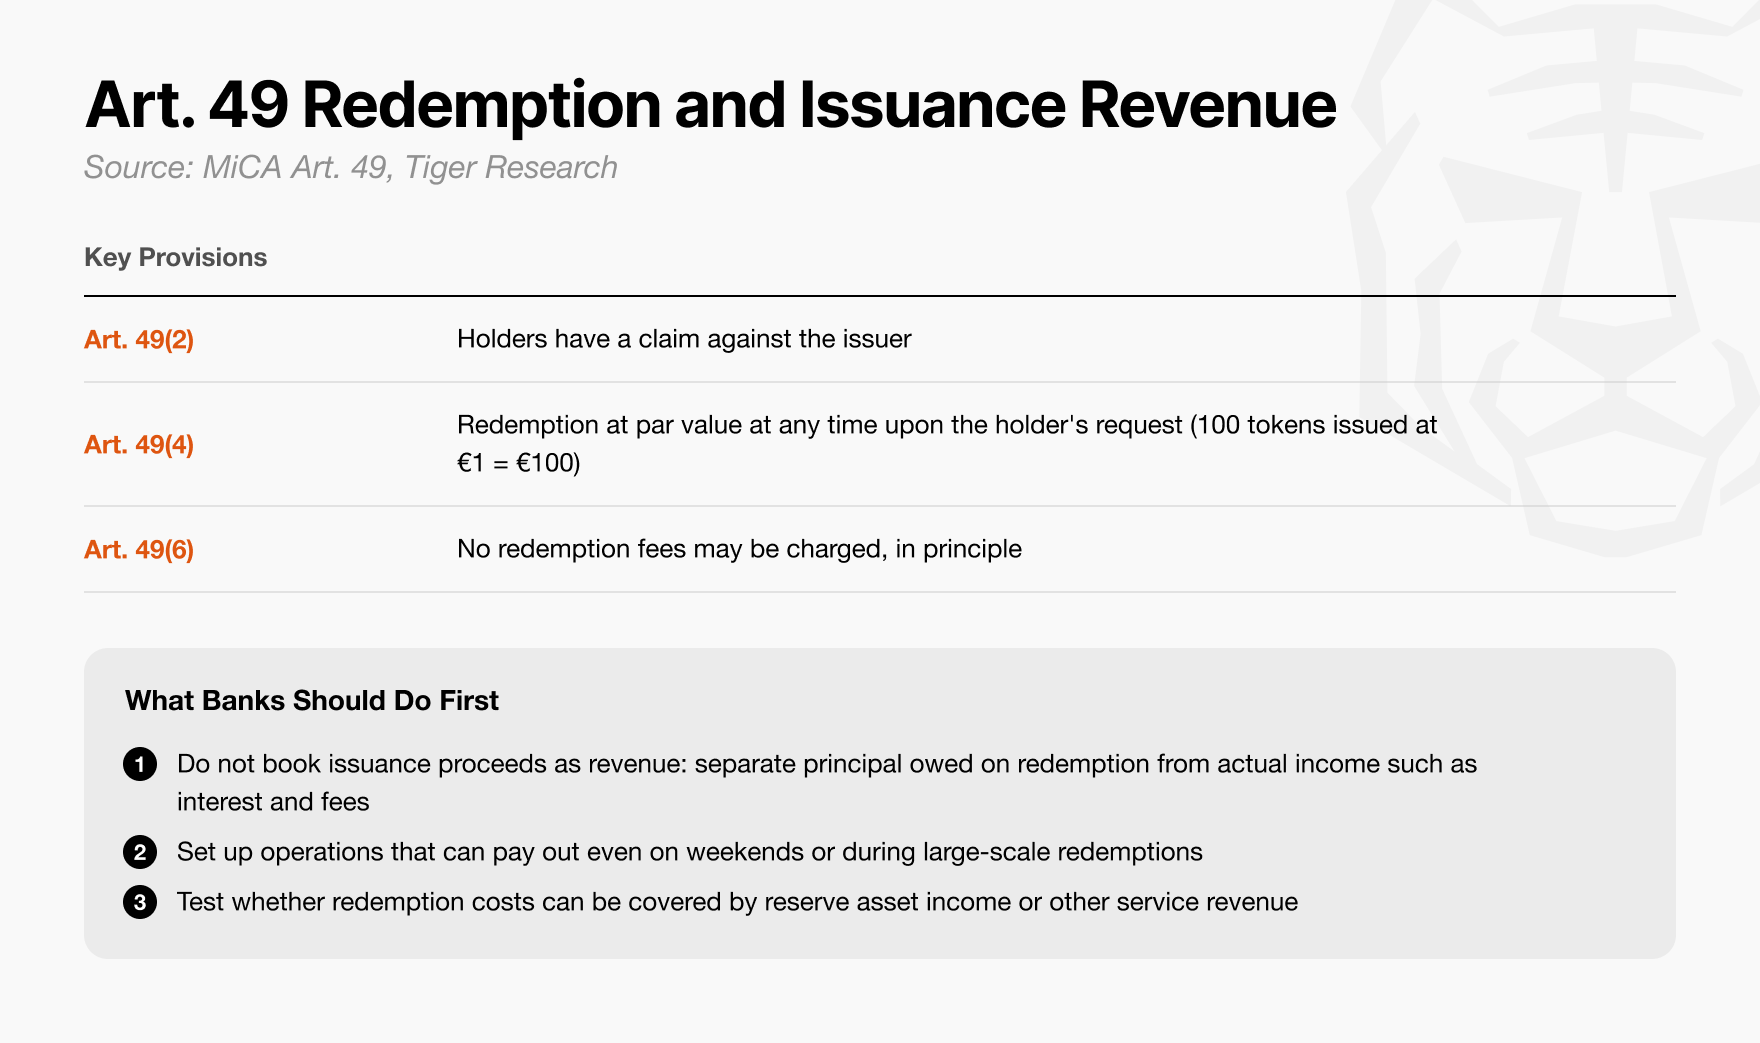
ภาพ: กระบวนการหลักของกลไกการไถ่ถอนและแบบจำลองรายได้เชิงพาณิชย์ที่ต้องดำเนินการก่อนการเผยแพร่สมุดปกขาวสินทรัพย์คริปโต
ก่อนเริ่มร่างสมุดปกขาว ธนาคารต้องออกแบบกระบวนการไถ่ถอนสำหรับการคืนเงินให้ลูกค้าไว้ล่วงหน้า รวมถึงแบบจำลองผลกำไรเชิงพาณิชย์ที่เพียงพอต่อการรองรับค่าใช้จ่ายในการดำเนินงานต่างๆ
ตามข้อ 49 ของ MiCA ตราบใดที่ผู้ถือโทเค็น提出คำขอ ผู้ออกจะต้องไถ่ถอนคืนเต็มจำนวนตามมูลค่าที่ตราไว้ได้ทุกเมื่อ นอกเหนือจากต้นทุนจำเป็นที่เกิดขึ้นจริงแล้ว การไถ่ถอนต้องไม่มีค่าธรรมเนียมเพิ่มเติมใดๆ และต้นทุนเหล่านี้ต้องเปิดเผยอย่างละเอียดล่วงหน้าในสมุดปกขาว
ดังนั้น ผู้ออกต้องตรวจสอบค่าธรรมเนียมการไถ่ถอนและช่องทางการชำระบัญชีอย่างเข้มงวดภายในองค์กรก่อนเขียนสมุดปกขาว และออกแบบแบบจำลองผลกำไรที่ยั่งยืนซึ่งไม่พึ่งพาค่าธรรมเนียมการออกเลย
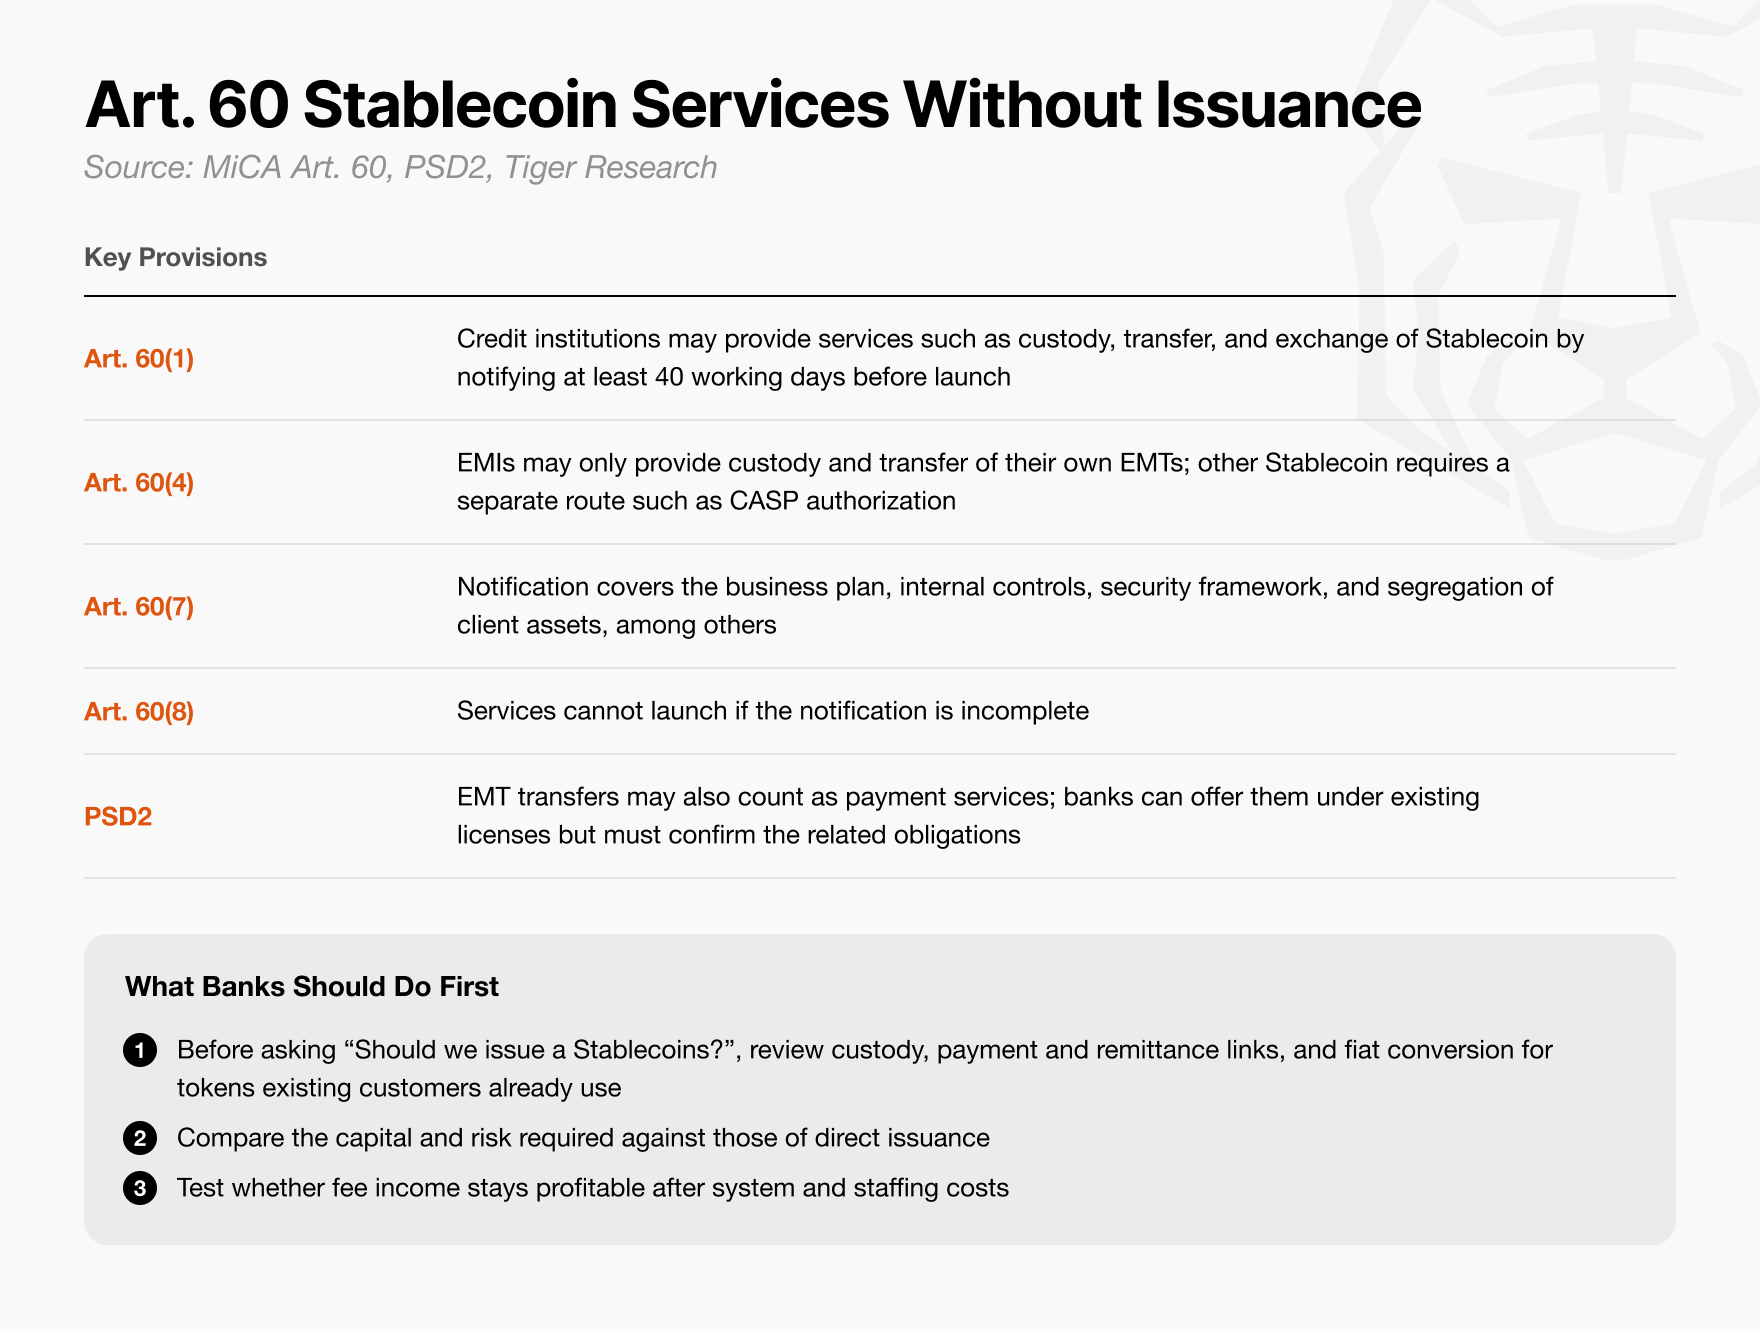
ภาพ: รูปแบบบริการดูแลทรัพย์สิน การกระจายสินค้า และการหมุนเวียนสเตเบิลคอยน์ที่ธนาคารพาณิชย์สามารถเข้าสู่ได้โดยไม่ต้องออกโทเค็นเอง
แม้ไม่มีการออกสเตเบิลคอยน์ด้วยตนเอง ธนาคารพาณิชย์ก็ยังสามารถสร้างรายได้มหาศาลผ่านการให้บริการเสริมได้เช่นกัน
MiCA ไม่ได้กำหนดให้ธนาคารต้องออกสเตเบิลคอยน์ของตนเองจึงจะเข้าร่วมธุรกิจสเตเบิลคอยน์ได้ ธนาคารสามารถทำหน้าที่เป็นผู้ให้บริการโอนสินทรัพย์คริปโต รับส่งโทเค็นแทนลูกค้า หรือเป็นผู้ให้บริการดูแลทรัพย์สิน เก็บรักษากุญแจส่วนตัวของโทเค็นอย่างปลอดภัย
ด้วยบริการเหล่านี้ ธนาคารทั้งสามารถจัดการธุรกรรมลูกค้าจำนวนมหาศาลและสร้างรายได้ค่าธรรมเนียมที่มั่นคง และหลีกเลี่ยงภาระการกำกับดูแลด้านเงินกองทุนและเงินสำรองอันหนักอึ้งที่ตกอยู่กับผู้ออกโดยตรงได้อย่างสิ้นเชิง
อย่างไรก็ตาม ขอบเขตธุรกิจที่ได้รับอนุญาตของสถาบันแต่ละประเภทนั้นแตกต่างกันโดยสิ้นเชิง ธนาคารพาณิชย์อาศัยใบอนุญาตธนาคารที่มีอยู่ เพียงรายงานการปฏิบัติตามกฎระเบียบต่อหน่วยงานกำกับดูแล ก็สามารถดำเนินธุรกิจโอนเงินและดูแลทรัพย์สินได้โดยตรง
ในทางตรงกันข้าม สถาบันเงินอิเล็กทรอนิกส์ (EMI) สามารถให้บริการดูแลทรัพย์สินได้เฉพาะแก่ EMT ที่ตนเองออกเท่านั้น และสามารถให้บริการโอนเงินได้ก็ต่อเมื่อธุรกิจโอนเงินนั้นเป็นไปตามมาตรฐานบริการชำระเงินที่กำหนดไว้ในคำสั่งที่เกี่ยวข้อง
นอกจากนี้ ยังต้องตรวจสอบการทับซ้อนกับกรอบการกำกับดูแลการชำระเงินแบบดั้งเดิมอย่างรอบคอบ การโอนโทเค็นแทนลูกค้าไม่ได้อยู่ภายใต้การกำกับดูแลของ MiCA เท่านั้น แต่ยังอยู่ในขอบเขตการกำกับดูแลบริการชำระเงินแบบดั้งเดิมด้วย
ดังนั้น ธนาคารต้องตรวจสอบล่วงหน้าว่าบริการเป้าหมายของตนสอดคล้องกับคำนิยามทางกฎหมายของการดำเนินการชำระเงินในคำสั่งบริการชำระเงินฉบับที่สองของยุโรป (PSD2) หรือไม่ และจำเป็นต้องดำเนินการรายงานการปฏิบัติตามกฎระเบียบเพิ่มเติมหรือไม่
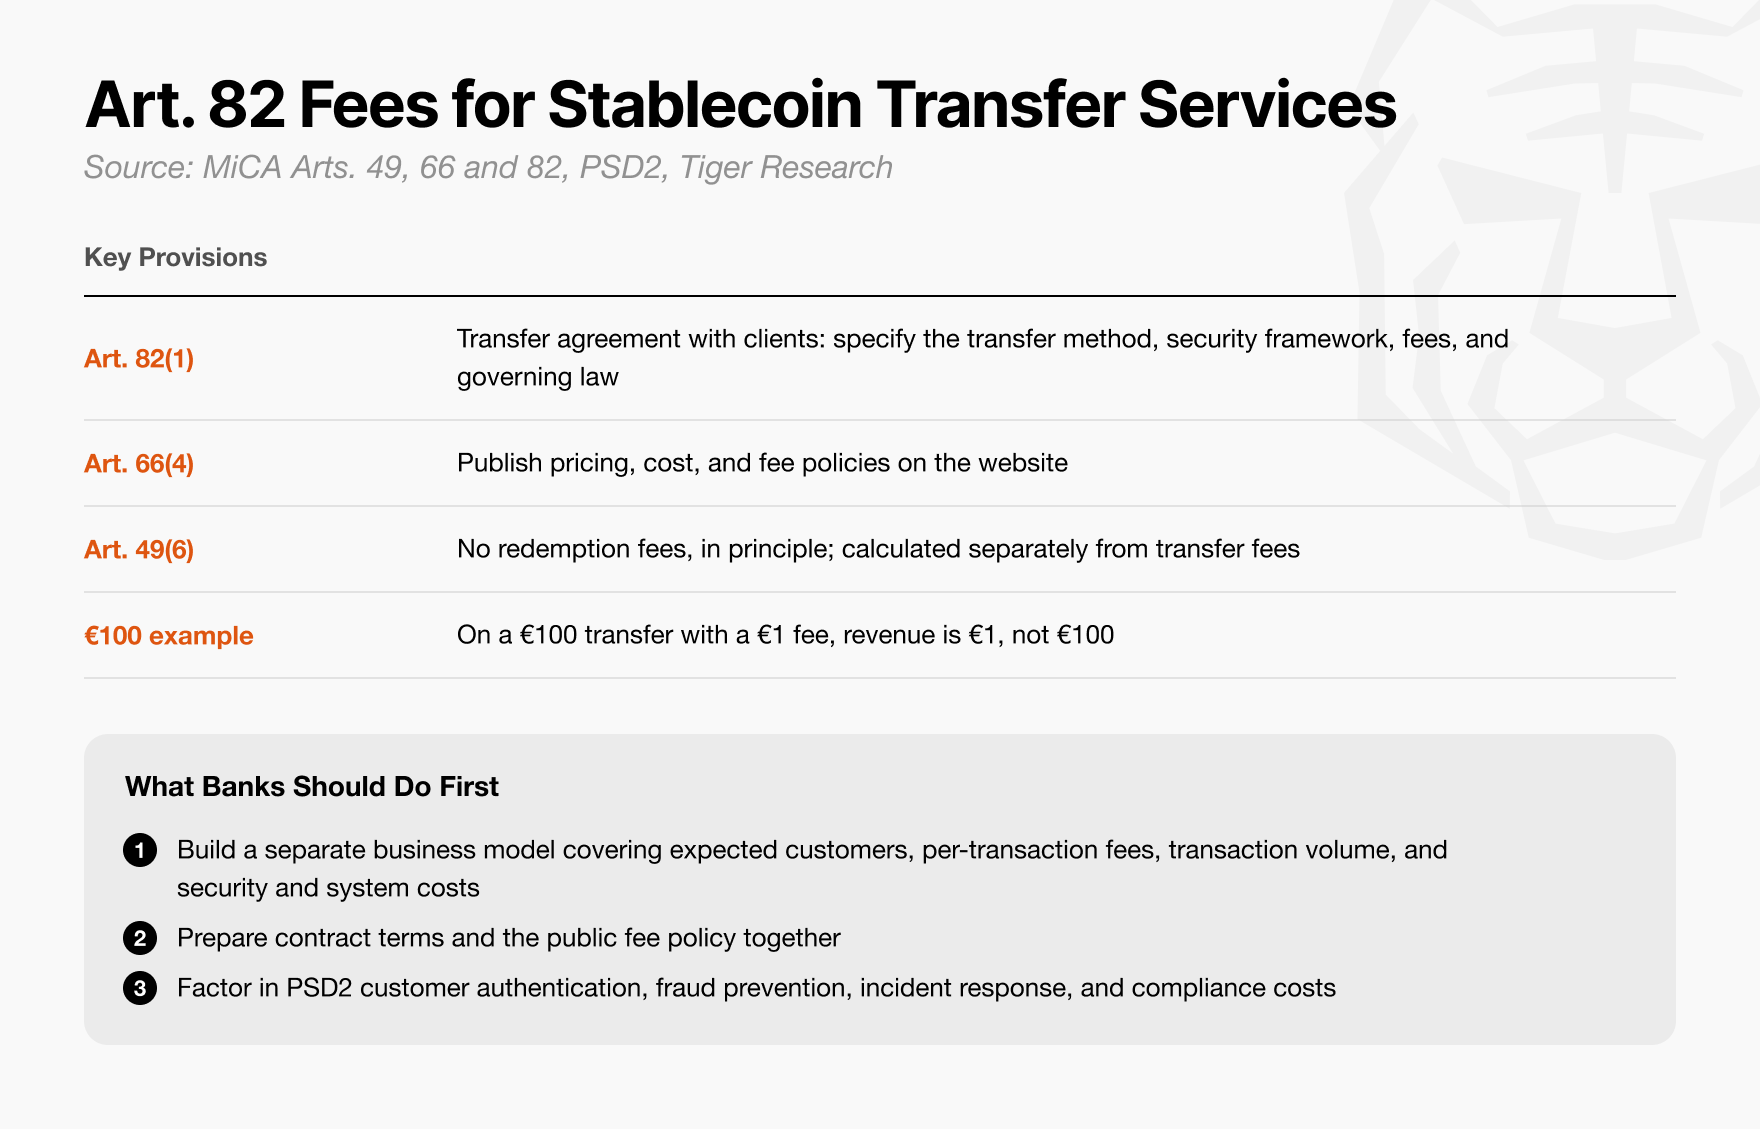
ภาพ: การทับซ้อนและจุดเชื่อมต่อการปฏิบัติตามกฎระเบียบระหว่างบริการโอนโทเค็นสเตเบิลคอยน์กับกรอบการกำกับดูแลการชำระเงินแบบดั้งเดิม (PSD2)
โครงสร้างค่าธรรมเนียมและจุดคุ้มทุนของบริการโอนโทเค็นต้องได้รับการคำนวณอย่างรอบคอบล่วงหน้า
ภายใต้ข้อกำหนดของ MiCA ผู้ให้บริการโอนสินทรัพย์คริปโตต้องระบุอัตราค่าธรรมเนียมที่เรียกเก็บต่อการโอนแต่ละครั้งและกรอบเวลาดำเนินการที่ชัดเจนในข้อตกลงการให้บริการลูกค้า หากตั้งค่าธรรมเนียมสูงเกินไป ลูกค้าจะข้ามธนาคารไปใช้การโอนบนเชนแบบปกติโดยตรง หากตั้งค่าธรรมเนียมต่ำเกินไป ธนาคารจะไม่สามารถครอบคลุมค่า Gas ของเครือข่ายบล็อกเชนพื้นฐานและต้นทุนการดำเนินงานและบำรุงรักษาระบบฮาร์ดแวร์และซอฟต์แวร์ได้
ดังนั้น ธนาคารต้องทำการทดสอบความเครียดตั้งแต่ระยะเริ่มต้นการวางแผนโครงการ เพื่อตรวจสอบว่าแผนค่าธรรมเนียมที่กำหนดไว้สำหรับการชำระเงินระดับองค์กรและการโอนเงินข้ามพรมแดนนั้นสามารถครอบคลุมต้นทุนการทำธุรกรรมบนเครือข่ายและค่าใช้จ่ายในการดำเนินงานประจำวันได้อย่างเพียงพอหรือไม่
เนื่องจากโดยหลักการแล้วกฎหมายห้ามเรียกเก็บค่าธรรมเนียมเพิ่มเติมใดๆ จากการไถ่ถอนสเตเบิลคอยน์เป็นสกุลเงิน法定อย่างเด็ดขาด ธนาคารยังต้องกำหนดเส้นแบ่งการดำเนินงานที่ชัดเจนระหว่างบริการโอนเงินที่เรียกเก็บค่าธรรมเนียมได้ตามกฎหมายกับบริการไถ่ถอนที่ห้ามเรียกเก็บค่าธรรมเนียมอย่างเด็ดขาด เพื่อป้องกันไม่ให้สร้างรูปแบบธุรกิจบนตรรกะการเรียกเก็บ





