






การลดลงมีจุดต่ำสุดและการเพิ่มขึ้นมีเพดาน BlackRock หวังใช้ PBIT ดึงดูด "เงินทุนเก่า"


- ประเด็นหลัก: BlackRock ยื่นขออนุมัติ ETF ที่เกี่ยวข้องกับบิตคอยน์ตัวที่สามชื่อ PBIT โดยใช้โครงสร้างบัฟเฟอร์ที่ประกอบด้วยออปชันคอลสเปรดแบบปรับขึ้นบวกกับตราสารหนี้ระยะสั้น เพื่อล็อกการขาดทุนสูงสุดต่อรอบไว้ที่ประมาณ 10% พร้อมทั้งจำกัดเพดานผลตอบแทนขาขึ้น มุ่งเป้าไปที่สถาบันและ "เงินทุนเก่า" ที่ต้องการจัดสรรสินทรัพย์ดิจิทัลแต่ไม่สามารถทนต่อความผันผวนสูงของบิตคอยน์ได้
- องค์ประกอบสำคัญ:
- PBIT จดทะเบียนภายใต้พระราชบัญญัติบริษัทลงทุน ค.ศ. 1940 ในฐานะ ETF แบบบริหารเชิงรุกชนิดบัฟเฟอร์ ไม่ได้ถือบิตคอยน์หรือ ETP บิตคอยน์โดยตรง โดยใช้ IBIT เป็นสินทรัพย์อ้างอิง การดูแลทรัพย์สินและการบริหารจัดการดำเนินการโดย Bank of New York Mellon มีแผนเปิดตัวในเดือนมกราคม 2027
- กลยุทธ์ประกอบด้วยสามส่วน: ซื้อออปชันคอลแบบ in-the-money ที่ราคาใช้สิทธิ์ประมาณ 90% ของราคาเริ่มต้นเพื่อรับส่วนร่วมและสร้างขอบเขตขาดทุนประมาณ 10%; ขายออปชันคอลที่ราคาใช้สิทธิ์สูงกว่าเพื่อเก็บค่าพรีเมียมชดเชยต้นทุนแต่จำกัดเพดานผลตอบแทน; จัดสรรเงินสด กองทุนตลาดเงิน พันธบัตรรัฐบาลระยะสั้น และพันธบัตรระดับ investment grade เพื่อใช้ดอกเบี้ยอุดหนุนต้นทุนออปชัน
- แบ่งสถานะออกเป็นสามรอบ หมุนเวียนเปิดสถานะแบบเหลื่อมเดือนกัน เพื่อลดปัจจัยโชคจากการเปิดสถานะ ณ จุดเวลาเดียว นักลงทุนจะได้รับขอบเขตขาดทุนและเพดานผลตอบแทนแบบผสมในที่สุด
- ตัวอย่างผลตอบแทน: ราคาเริ่มต้น 100 ซื้อที่ราคาใช้สิทธิ์ 90 ขายที่ราคาใช้สิทธิ์ 125 หาก IBIT ขึ้นไปถึง 140 PBIT จะได้ผลตอบแทนเพียงประมาณ 25%; หากลงไปถึง 80 หรือ даже 40 การขาดทุนยังคงหยุดอยู่ที่ประมาณ 10%
- นี่คือ ETF บิตคอยน์ตัวที่สามของ BlackRock ต่อจาก IBIT แบบสปอตและ BITA ชนิดสร้างรายได้ที่เปิดตัวในเดือนมิถุนายน ผลิตภัณฑ์ใหม่ทั้งสองจำกัดขาขึ้น โดย BITA เพื่อสร้างรายได้และ PBIT เพื่อจำกัดการขาดทุน ผลิตภัณฑ์บัฟเฟอร์ประเภทเดียวกันมีตัวอย่างก่อนหน้าแล้ว เช่น Calamos CBOJ, FT Vest BFJA, Innovator QBF
- ภาพรวมตลาด: ETF บิตคอยน์สปอตของสหรัฐฯ มีเงินไหลเข้าสุทธิประมาณ 3.52 พันล้านดอลลาร์ในเดือนสิงหาคม สูงสุดในรอบเดือนของปีนี้ สินทรัพย์สุทธิรวมเพิ่มจาก 7.629 หมื่นล้านดอลลาร์ ณ สิ้นเดือนกรกฎาคมเป็น 9.961 หมื่นล้านดอลลาร์; เดือนกันยายนมีเงินไหลเข้าสุทธิประมาณ 2.6 พันล้านดอลลาร์; เดือนตุลาคม ณ เวลาที่เผยแพร่มีเงินไหลออกสุทธิประมาณ 200 ล้านดอลลาร์; เงินไหลเข้าสะสมตลอดประวัติศาสตร์ของ IBIT เพิ่มจากประมาณ 6.31 หมื่นล้านดอลลาร์ ณ สิ้นเดือนสิงหาคมเป็น 6.624 หมื่นล้านดอลลาร์ ณ วันที่ 26 ตุลาคม
ต้นฉบับ | Odaily 星球日报(@OdailyChina)
ผู้เขียน|jk
เมื่อเร็วๆ นี้ iShares Trust ในเครือ BlackRock ได้ยื่นแบบฟอร์ม 485APOS โดยมีแผนจะเปิดตัว iShares Bitcoin Managed Protection ETF ซึ่งใช้รหัส PBIT
กองทุนนี้เป็น ETF ประเภท buffer ที่จดทะเบียนภายใต้พระราชบัญญัติบริษัทการลงทุนปี 1940 (Investment Company Act of 1940) โดยไม่ได้ถือ Bitcoin หรือ Bitcoin ETP โดยตรง แต่ใช้ IBIT เป็นสินทรัพย์อ้างอิง สร้าง bullish call spread ผ่านออปชัน FLEX (ซื้อ call option แบบ in-the-money และขาย call option ที่มีราคาใช้สิทธิสูงกว่า) พร้อมจัดสรรสินทรัพย์ประเภทตราสารหนี้ระยะสั้นขาดทุนสูงสุดเริ่มต้นต่อชุดออปชันอยู่ที่ประมาณ 10% ส่วนผลตอบแทนขาขึ้นจะถูกจำกัดเพดานด้วยราคาใช้สิทธิของออปชันที่ขายออกไป
กล่าวคือ ผลิตภัณฑ์นี้มีการจำกัดขาลงและมีเพดานขาขึ้น กล่าวได้ว่าถูกออกแบบมาเพื่อ"old money" ที่ต้องการลงทุนในสินทรัพย์ดิจิทัลแต่ไม่อยากรับความเสี่ยงมากเกินไป โดยมีแผนเปิดตัวในเดือนมกราคม 2027 ปัจจุบันยังไม่มีการประกาศตลาดซื้อขาย วันที่ออกจำหน่าย ค่าธรรมเนียมการจัดการ และอัตราค่าใช้จ่ายรวม
PBIT คืออะไร?
PBIT เป็น ETF ประเภทบริหารเชิงรุก (actively managed) โดยมี BlackRock Fund Advisors เป็นที่ปรึกษาการลงทุน วัตถุประสงค์การลงทุนที่ระบุในหนังสือชี้ชวนคือ มอบการมีส่วนร่วมขาขึ้นต่อ IBIT และ/หรือความเสี่ยง Bitcoin ในลักษณะใกล้เคียงกัน พร้อมแสวงหาการป้องกันขาลงในระดับหนึ่ง
กองทุนไม่ได้ถือเหรียญโดยตรง ไม่ได้ซื้อ Bitcoin และไม่ได้ซื้อ Bitcoin ETP ความเสี่ยงทั้งหมดมาจากออปชัน การรับฝากและงานบริหารจัดการดำเนินการโดย BNY Mellon ค่าธรรมเนียมการจัดการและอัตราค่าใช้จ่ายรวมในหนังสือชี้ชวนยังเป็นช่องว่าง ยังไม่มีการเปิดเผย ในด้านการจดทะเบียนซื้อขาย หนังสือชี้ชวนระบุว่าจะมีผลภายใน 75 วันหลังการยื่น ปัจจุบันยังไม่ระบุตลาดซื้อขายและวันที่ออกจำหน่าย
การแยกโครงสร้างกลยุทธ์: bullish call spread + ตราสารหนี้
หนังสือชี้ชวนเรียกโครงสร้างนี้ว่า "Bitcoin Managed Protection Strategy" (กลยุทธ์ป้องกันความเสี่ยง Bitcoin) ซึ่งประกอบด้วยสามส่วน
ขั้นตอนแรกคือการซื้อ call option แบบ in-the-money แต่ละชุดจะซื้อ call option ที่มีราคาใช้สิทธิต่ำกว่าราคาเริ่มต้น เพื่อให้ได้การมีส่วนร่วมใน Bitcoin และให้การป้องกันเมื่อราคาตกลงต่ำกว่าราคาใช้สิทธินั้น โดยปกติราคาใช้สิทธิจะตั้งไว้ที่ประมาณ 90% ของราคาเริ่มต้น ดังนั้นขาดทุนสูงสุดเริ่มต้นต่อชุดจึงอยู่ที่ประมาณ 10%
ขั้นตอนที่สองคือการขาย call option ที่มีราคาใช้สิทธิสูงกว่า เบี้ยพรีเมียมที่ได้รับจากการขายออปชันจะใช้ชดเชยต้นทุนการซื้อ โดยมีเงื่อนไขคือการจำกัดเพดาน ราคาใช้สิทธิของออปชันที่ขายจะกำหนดเพดานการมีส่วนร่วมขาขึ้นโดยประมาณ เพดานดังกล่าวขึ้นอยู่กับสภาวะตลาด ณ เวลาเปิดสถานะ หนังสือชี้ชวนไม่ได้ระบุตัวเลขที่ชัดเจน
ขั้นตอนที่สามคือการบริหารเงินสดด้วยตราสารหนี้ กองทุนนำเงินไปลงทุนในเงินสด กองทุนตลาดเงิน พันธบัตรรัฐบาลระยะสั้น และพันธบัตรระดับ investment grade ระยะสั้น ดอกเบี้ยที่ได้จะใช้ชดเชยต้นทุนออปชันและชดเชยขาดทุนบางส่วน
สำหรับผู้อ่านที่ไม่คุ้นเคยกับออปชัน อาจเข้าใจ PBIT ว่าเป็น "การลงทุนใน Bitcoin แบบลดหย่อนความเสี่ยง" เมื่อ Bitcoin ขึ้น คุณจะได้ส่วนแบ่งจากการปรับขึ้นส่วนใหญ่ เมื่อลง ขาดทุนจะถูกจำกัดอยู่ในช่วงที่จำกัด โดยมีเงื่อนไขว่าหากราคาขึ้นเกินระดับหนึ่ง ส่วนที่เกินกว่านั้นจะไม่เป็นของคุณ
กองทุนไม่ได้ถือ Bitcoin เงินส่วนใหญ่ถูกวางไว้ในสินทรัพย์อย่างพันธบัตรรัฐบาลและกองทุนตลาดเงิน ขณะเดียวกันก็นำเงินส่วนหนึ่งไปซื้อสัญญาที่เรียกว่า call option กฎของสัญญานี้คือ เมื่อครบกำหนด หากราคา IBIT สูงกว่าราคาที่ตกลงไว้ (ราคาใช้สิทธิ) ผู้ถือจะได้รับส่วนต่าง หากต่ำกว่าราคาใช้สิทธิ สัญญาจะหมดอายุ มีมูลค่าเป็นศูนย์ และขาดทุนได้มากที่สุดเพียงเงินที่จ่ายซื้อสัญญาเท่านั้น ไม่มากไปกว่านั้น PBIT ซื้อที่ราคาใช้สิทธิประมาณ 90% ของราคา ณ เวลาเปิดสถานะเท่านั้น ดังนั้นตราบใดที่ราคาไม่ตกลงต่ำกว่าเส้นนี้ มูลค่าสุทธิของกองทุนก็จะเคลื่อนไหวตาม ETF Bitcoin แทบจะทั้งหมด แต่เมื่อใดที่ต่ำกว่านั้น มูลค่าออปชันจะเป็นศูนย์ แต่เงินที่เหลือยังอยู่ในพันธบัตรรัฐบาล ขาดทุนจึงหยุดอยู่ที่ประมาณ 10% นี่คือที่มาของการจำกัดขาลง
ปัญหา คือสัญญาดังกล่าวมีราคาไม่ถูก เพราะมันใกล้จะ "ทำกำไร" อยู่แล้ว ราคาจึงสูงตามธรรมชาติ เพื่อกดต้นทุน กองทุนจึงขาย call option อีกสัญญาหนึ่งที่มีราคาใช้สิทธิสูงกว่า โดยจะสูงกว่าแค่ไหนขึ้นอยู่กับสภาวะตลาด ณ เวลาเปิดสถานะ การขายออปชันจะได้รับเงินก้อนหนึ่งซึ่งเพียงพอต่อการหักลบต้นทุนการซื้อออปชัน แลกมาด้วยการที่กองทุนเสมือนให้สัญญากับอีกฝ่ายว่า หากราคาขึ้นเกินระดับที่สูงกว่านั้น ส่วนที่เกินจะเป็นของอีกฝ่าย ดังนั้นผลตอบแทนของกองทุนจึงถูกจำกัดเพดานไว้เพียงเท่านี้
กล่าวอีกนัยหนึ่ง การแลกผลตอบแทนเพื่อขาลงคือข้อตกลงหนึ่ง ขาลงคือการประกันที่ซื้อมาด้วยเงิน ส่วนเพดานผลตอบแทนคือวิธีจ่ายค่าเบี้ยประกัน เบี้ยประกันส่วนหนึ่งจ่ายด้วยการสละพื้นที่ขาขึ้น อีกส่วนชดเชยด้วยดอกเบี้ยจากพันธบัตรรัฐบาลและกองทุนตลาดเงิน
ส่วนเหตุผลที่แบ่งเป็นสามชุด: ออปชันมีวันครบกำหนด หากทำเพียงชุดเดียว จังหวะเวลาซื้อแทบจะเป็นตัวกำหนดทุกอย่าง การแบ่งสถานะเป็นสามส่วน โดยเหลื่อมกันเดือนละส่วนและหมุนเวียนดำเนินการ จะช่วยกระจายปัจจัยด้านโชค แต่ละชุดมีขาลงและขาขึ้นที่แตกต่างกัน สิ่งที่นักลงทุนได้รับในที่สุดคือผลลัพธ์แบบผสม
ตัวอย่างผลตอบแทน
สมมติว่าขณะเปิดสถานะชุดหนึ่ง ราคา IBIT อยู่ที่ 100 ซื้อที่ราคาใช้สิทธิ 90 ขายที่ราคาใช้สิทธิ 125 (สมมติเป็นเพดาน) ไม่คิดค่าธรรมเนียมและดอกเบี้ย ผลลัพธ์โดยประมาณเมื่อชุดนั้นครบกำหนดมีดังนี้
หากเมื่อครบกำหนด IBIT ขึ้นไปถึง 140 เพิ่มขึ้น 40% จากต้นงวด PBIT จะได้รับผลตอบแทนเพียงประมาณ 25% เพราะการปรับขึ้นถูกจำกัดเพดานที่ 125 ในขณะนั้น ออปชันที่กองทุนถืออยู่ซึ่งมีราคาใช้สิทธิ 90 มีมูลค่า 140 ลบ 90 เท่ากับ 50 แต่ออปชันที่ขายไปซึ่งมีราคาใช้สิทธิ 125 ต้องจ่ายให้อีกฝ่าย 140 ลบ 125 เท่ากับ 15 เมื่อหักลบกัน กองทุนได้รับจริง 35 สมมติต้นทุนสุทธิรวมของออปชันทั้งสองสัญญาประมาณ 10 หลังหักแล้วผลตอบแทนประมาณ 25 เทียบกับราคาต้นงวด 100 คิดเป็นประมาณ 25%
หากขึ้นไปถึง 110 เพิ่มขึ้น 10% ชุดนั้นก็ทำกำไรได้ประมาณ 10% หากลงไปถึง 80 ลดลง 20% ชุดนั้นขาดทุนประมาณ 10% ซึ่งแตะbottomแล้ว แม้จะลงไปถึง 40 ลดลงถึง 60% ขาดทุนของชุดนั้นก็ยังหยุดอยู่ที่ประมาณ 10% ผลิตภัณฑ์จริงจะเป็นการซ้อนทับของสามชุด
เมื่อเทียบกับ spot ETF จุดแข็งของ PBIT อยู่ที่ใด?
เมื่อเทียบกับ spot ETF อย่าง IBIT ความแตกต่างหลักของ PBIT คือการแลกผลตอบแทนขาขึ้นของ Bitcoin ที่ไม่แน่นอนส่วนหนึ่งมาเป็นขาลงที่มีการจำกัด
ในแง่การออกแบบ ขาดทุนสูงสุดเริ่มต้นต่อชุดอยู่ที่ประมาณ 10% ขณะที่ spot ETF และราคา Bitcoin มีความผันผวน完全相同 สิ่งนี้ทำให้สถาบันและลูกค้าบริหารความมั่งคั่งที่มีข้อจำกัดด้าน drawdown จัดสรรได้ง่ายขึ้น เพราะช่วงขาดทุนที่คาดการณ์ได้สามารถนำเข้าสู่กรอบการบริหารความเสี่ยงได้โดยตรง
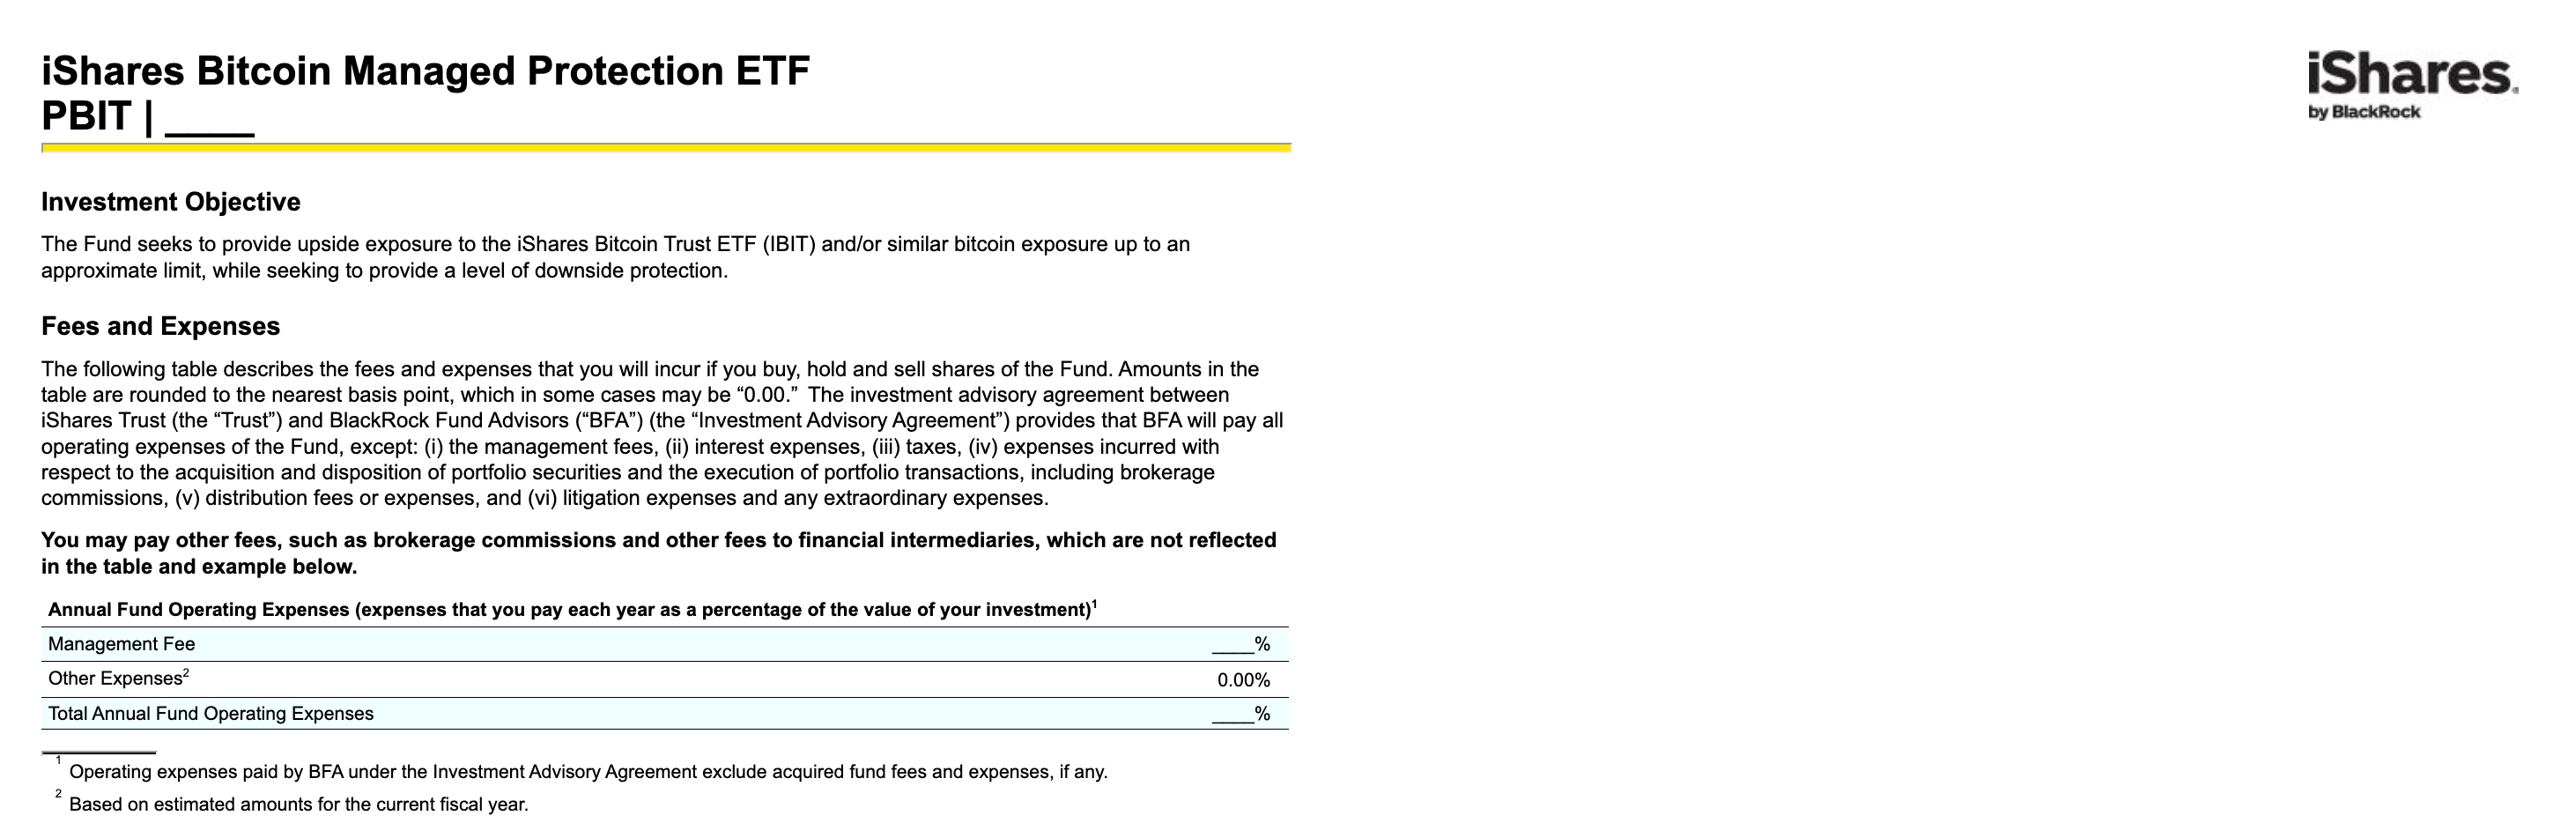
แบบฟอร์มการจดทะเบียนที่ BlackRock ยื่น ที่มา: SEC
จากการออกแบบผลิตภัณฑ์ ผู้ซื้อที่มีแนวโน้มเป็นไปได้ของ PBIT น่าจะเป็นสถาบันที่ยังคงเฝ้าดูสินทรัพย์ดิจิทัลอย่างระมัดระวัง หรือสถาบันและ family office ที่สนใจจะจัดสรรแต่ทนความผันผวนสูงมากของ Bitcoin ไม่ได้
สำหรับสถาบันที่เฝ้าดูอยู่ spot ETF และสินทรัพย์ Bitcoin ไม่มีการจำกัด drawdown และมีความผันผวนสูงกว่าหุ้นสหรัฐอย่างมาก ยากที่จะกำหนดตัวเลขขาดทุนสูงสุดที่ยอมรับได้ภายในองค์กร แต่ PBIT จำกัดขาดทุนเริ่มต้นต่อชุดไว้ที่ประมาณ 10% ช่วงขาดทุนสามารถประเมินล่วงหน้าได้ และการจัดทำงบประมาณความเสี่ยงก็ทำได้ง่ายขึ้น เงินทุนประเภทนี้ต้องการพื้นที่ขาขึ้นของ Bitcoin บางส่วน ขณะเดียวกันก็ไม่อยากติดอยู่ในวงจรขาลงอย่างหนัก PBIT จึงเป็นทางออกสายกลางที่อธิบายให้ LP เข้าใจได้ชัดเจน
Bitcoin ETF ตัวที่สามของ BlackRock
James Seyffart นักวิเคราะห์จาก Bloomberg Intelligence ระบุว่านี่คือการยื่นขออนุมัติ Bitcoin ETF ตัวที่สามของ BlackRock โดยเรียกว่าเป็นผลิตภัณฑ์ประเภท "buffer" ที่นักลงทุนต้องสละขาขึ้นบางส่วนเพื่อแลกกับการป้องกัน สองตัวก่อนหน้าคือ spot IBIT และ iShares Bitcoin Premium Income ETF (BITA) ที่เปิดตัวในเดือนมิถุนายนปีนี้ ซึ่งสร้างรายได้ผ่านการขาย call option ผลิตภัณฑ์ใหม่ทั้งสองตัวจำกัดขาขึ้นของ Bitcoin โดย BITA เพื่อสร้างรายได้ ส่วน PBIT เพื่อจำกัดขาดทุน
ผลิตภัณฑ์ประเภทเดียวกันมีตัวอย่างมาก่อนแล้ว รวมถึง CBOJ ของ Calamos, BFJA ของ FT Vest และ QBF ของ Innovator
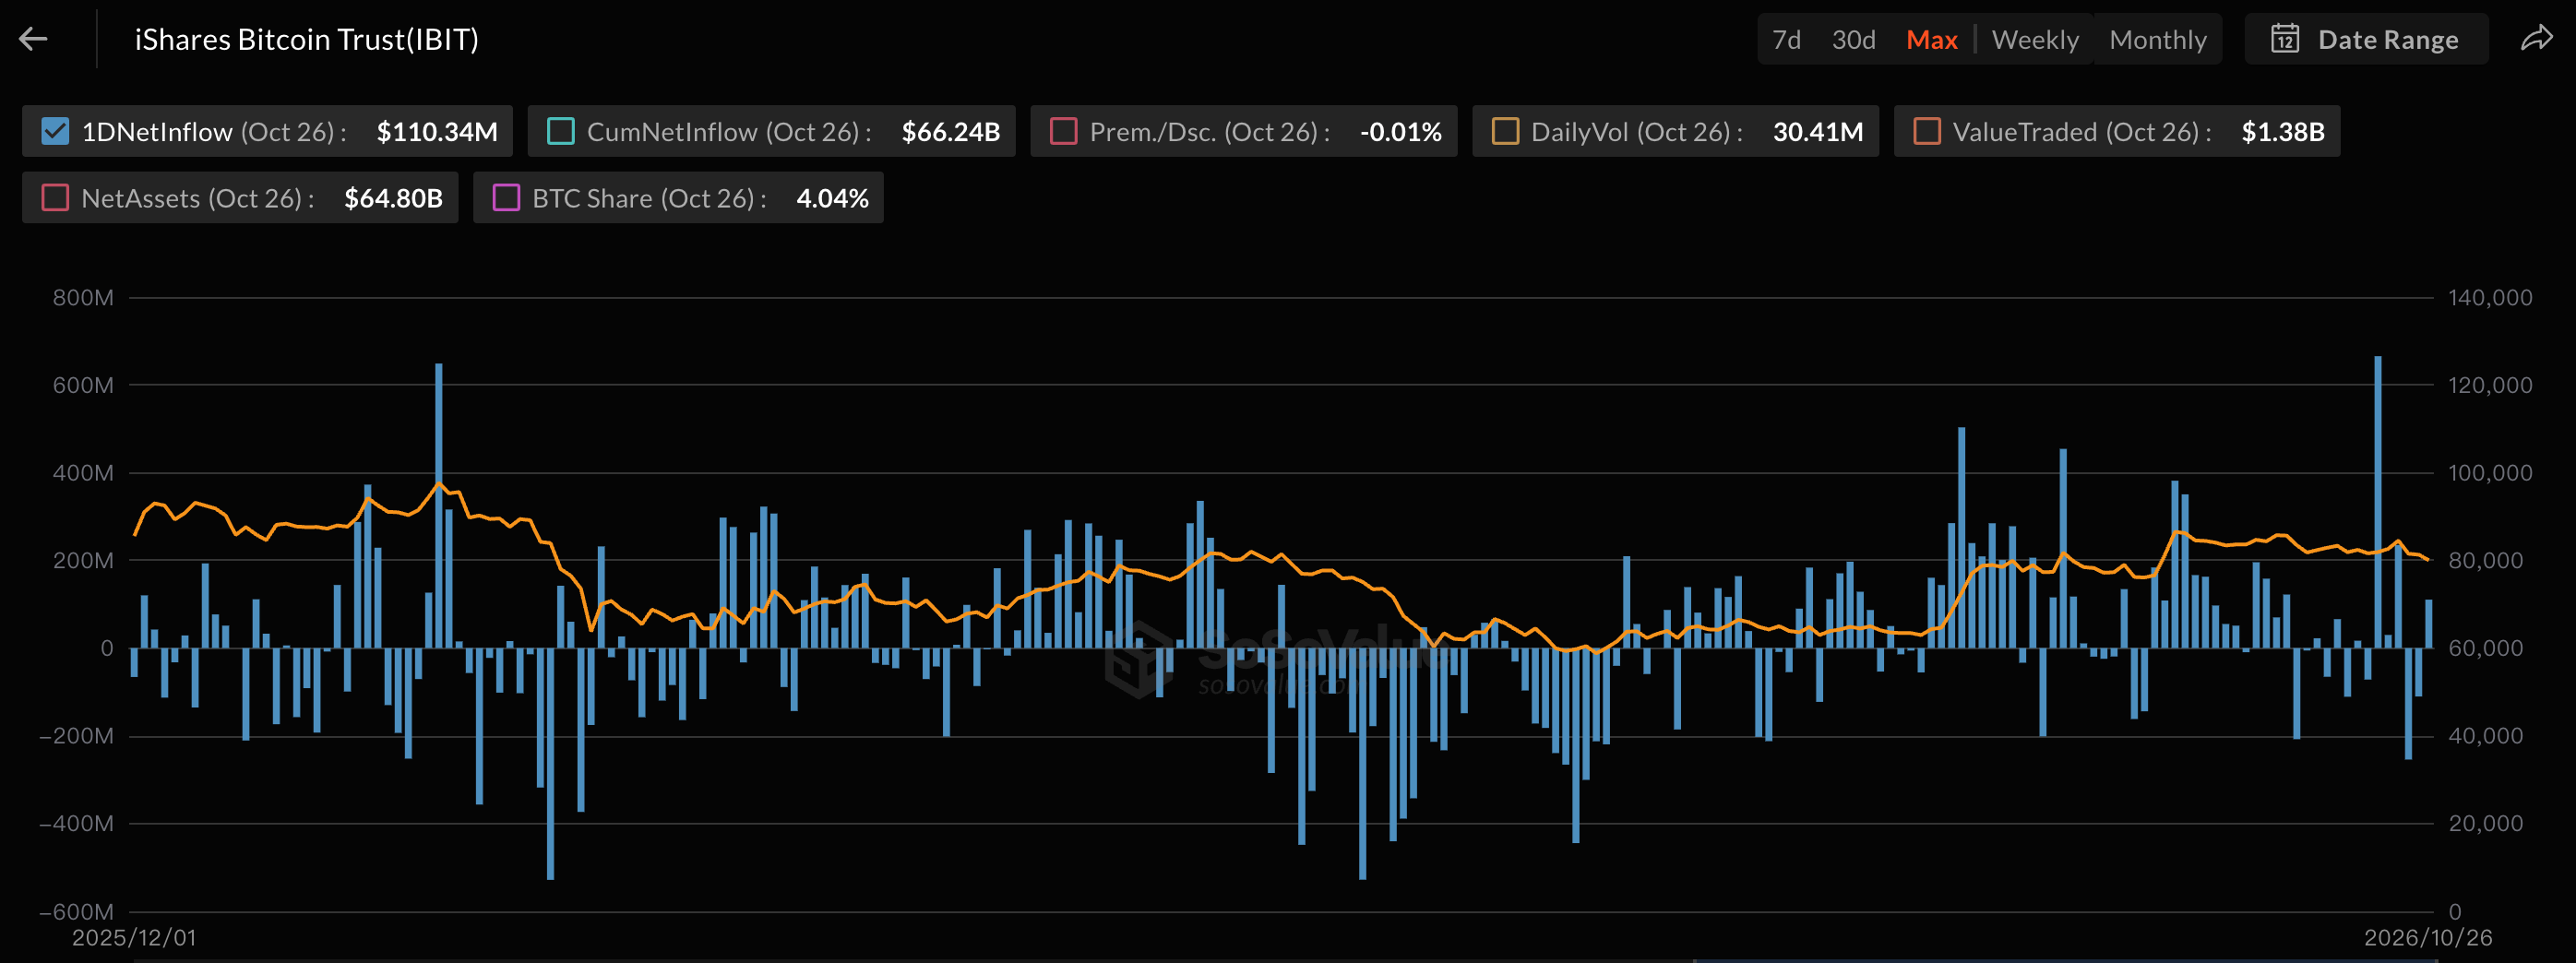
เงินไหลเข้าสุทธิของ IBIT ที่มา: Sosovalue
ตามข้อมูลจาก SoSoValue spot Bitcoin ETF ของสหรัฐมีเงินไหลเข้าสุทธิประมาณ 3.52 พันล้านดอลลาร์ในเดือนสิงหาคม ซึ่งเป็นระดับสูงสุดของเดือนเดียวในปีนี้ สินทรัพย์สุทธิรวมของ ETF เพิ่มจาก 7.629 หมื่นล้านดอลลาร์ ณ สิ้นเดือนกรกฎาคม เป็น 9.961 หมื่นล้านดอลลาร์ เดือนกันยายนยังคงมีเงินไหลเข้าสุทธิประมาณ 2.6 พันล้านดอลลาร์ ส่วนเดือนตุลาคม ณ เวลาที่เขียน ภาพรวมทั้งเดือนมีเงินไหลออกสุทธิสะสมประมาณ 2 ร้อยล้านดอลลาร์ ในจำนวนนี้ เงินไหลเข้าสุทธิสะสมในอดีตของ IBIT อยู่ที่ประมาณ 6.31 หมื่นล้านดอลลาร์ ณ สิ้นเดือนสิงหาคม และ 6.624 หมื่นล้านดอลลาร์ ณ วันที่ 26 ตุลาคม โดยเพิ่มขึ้นสุทธิสะสมประมาณ 3 พันล้านดอลลาร์ในสองเดือน





