






MSX ข้อสังเกตตลาดหุ้นสหรัฐฯ รายวัน: AI แซง Starlink! SpaceX รายได้รายไตรมาสพุ่ง 161% เครื่องยนต์การเติบโตสามตัวเร่งความเร็วเต็มรูปแบบ


- ประเด็นหลัก: SpaceX ได้เปลี่ยนจากบริษัทปล่อยจรวดอวกาศไปสู่แพลตฟอร์มโครงสร้างพื้นฐานแบบครบวงจรที่ครอบคลุมพลังประมวลผล AI การสื่อสารผ่านดาวเทียม และการขนส่งอวกาศ โดยธุรกิจ AI กลายเป็นแหล่งรายได้ที่ใหญ่ที่สุดเป็นครั้งแรก แต่ Starlink ยังคงเป็นแหล่งกำไรหลัก ภายใต้การลงทุนทุนสูง ผล synergy และอัตราผลตอบแทนคือกุญแจสำคัญในการประเมินมูลค่า
- ปัจจัยสำคัญ:
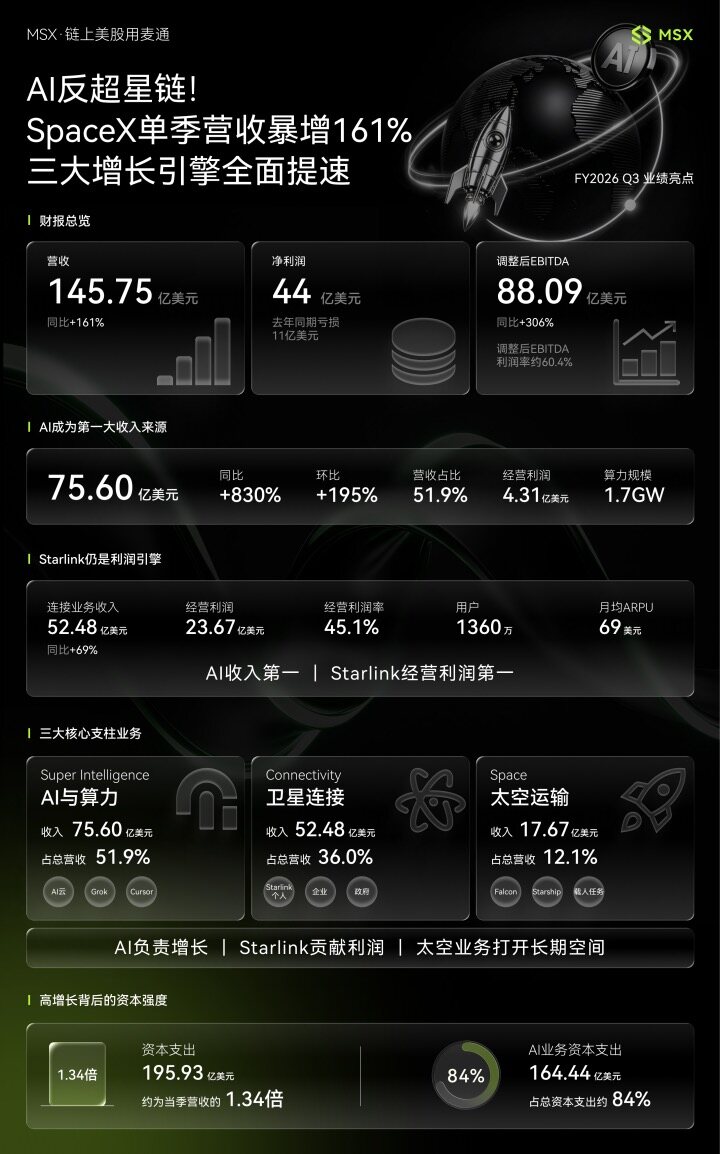
- FY2026 Q3 รายได้ 14,575 ล้านดอลลาร์ เพิ่มขึ้น 161% เมื่อเทียบปีต่อปี กำไรสุทธิ 4,404 ล้านดอลลาร์ พลิกกลับมามีกำไร EBITDA ปรับปรุง 8,809 ล้านดอลลาร์ อัตรากำไรประมาณ 60.4%
- รายได้แผนก SI (AI) 7,560 ล้านดอลลาร์ เพิ่มขึ้น 830% เมื่อเทียบปีต่อปี คิดเป็น 51.9% ของรายได้รวม แซงหน้าแผนก Connectivity ที่ Starlink สังกัดอยู่เป็นครั้งแรก และพลิกกลับมามีกำไรจากการดำเนินงาน 431 ล้านดอลลาร์
- รายได้แผนก Connectivity 5,248 ล้านดอลลาร์ กำไรจากการดำเนินงาน 2,367 ล้านดอลลาร์ อัตรากำไรประมาณ 45.1% ผู้ใช้ Starlink ถึง 13.6 ล้านคน แต่ ARPU ลดลงเหลือ 69 ดอลลาร์
- ธุรกิจ Space เสร็จสิ้นภารกิจ Starship สู่วงโคจรที่สร้างรายได้เป็นครั้งแรก ความจุ下行ต่อครั้งประมาณ 10 เท่าของการปล่อย Falcon 9 สำหรับ Starlink รองรับการลดต้นทุนและขยายตัวในระยะยาว
- รายจ่ายลงทุนในไตรมาสนี้ 19,593 ล้านดอลลาร์ ประมาณ 1.34 เท่าของรายได้ โดย 84% ลงทุนใน SI ช่องว่างระหว่างกระแสเงินสดจากการดำเนินงานและรายจ่ายลงทุนในช่วงเก้าเดือนแรกประมาณ 34,972 ล้านดอลลาร์
- การเติบโตของ SI รวมการรวมบัญชี Cursor ที่มีส่วนสนับสนุนรายได้ 608 ล้านดอลลาร์ EBITDA ปรับปรุงหักค่าเสื่อมราคาและรายการค่าตอบแทนหุ้น คุณภาพกำไรยังต้องติดตาม
【MSX Research Institute · US Stocks RWA Daily Observation】 เป็นรายงานประจำวันอันเป็นเอกลักษณ์ที่ผลิตโดย MSX Maitong ซึ่งเป็นแพลตฟอร์มซื้อขาย RWA ชั้นนำ ด้วยความสามารถด้านการวิจัย macroeconomic ที่แข็งแกร่ง เราช่วยคุณจับชีพจรหลักของตลาดหุ้นสหรัฐฯ แบบดั้งเดิม การเปลี่ยนแปลงของสภาพคล่อง และตลาดโทเค็นisasi RWA ทั่วโลก เพื่อช่วยให้คุณวางแผนล่วงหน้าสำหรับการลงทุนในสินทรัพย์คุณภาพ
การสังเกตวันนี้:
SpaceX กำลังเปลี่ยนจากบริษัทการบินอวกาศที่มีจรวดและอินเทอร์เน็ตดาวเทียมเป็นแกนหลัก ไปสู่แพลตฟอร์มโครงสร้างพื้นฐานแบบครบวงจรที่ครอบคลุมทั้งกำลังประมวลผล AI เครือข่ายการสื่อสาร และการขนส่งอวกาศ
ในไตรมาสที่ 3 ของปีงบประมาณ 2026 SpaceX มีรายได้ 14,575 ล้านดอลลาร์ เพิ่มขึ้น 161% เมื่อเทียบปีต่อปี สูงกว่าที่ตลาดคาดการณ์ไว้ที่ประมาณ 12,860 ล้านดอลลาร์ กำไรสุทธิอยู่ที่ 4,404 ล้านดอลลาร์ เทียบกับขาดทุนสุทธิ 1,054 ล้านดอลลาร์ในปีก่อนหน้า EBITDA ที่ปรับปรุงแล้วอยู่ที่ 8,809 ล้านดอลลาร์ เพิ่มขึ้น 306% เมื่อเทียบปีต่อปี คิดเป็นอัตรากำไรประมาณ 60.4% หลังจากประกาศผลประกอบการ ราคาหุ้น SpaceX ในช่วงหลังตลาดปรับตัวขึ้นประมาณ 5% ก่อนที่จะลดลงบ้าง
สิ่งที่เปลี่ยนโครงสร้างธุรกิจของ SpaceX อย่างแท้จริงคือแผนก Super Intelligence (SI) ซึ่งมีรายได้ในไตรมาสนี้ 7,560 ล้านดอลลาร์ เพิ่มขึ้น 830% เมื่อเทียบปีต่อปี และ 195% เมื่อเทียบไตรมาสต่อไตรมาส เป็นครั้งแรกที่แซงหน้าแผนก Connectivity ที่ Starlink สังกัดอยู่ คิดเป็นประมาณ 51.9% ของรายได้รวม และกลายเป็นแหล่งรายได้ที่ใหญ่ที่สุดของ SpaceX
อย่างไรก็ตาม "AI แซงหน้า Starlink" หมายถึงขนาดรายได้เป็นหลัก ไม่ได้หมายความว่า AI กลายเป็นแหล่งกำไรที่ใหญ่ที่สุดของบริษัท แผนก SI มีกำไรจากการดำเนินงานในไตรมาสนี้ 431 ล้านดอลลาร์ คิดเป็นอัตรากำไรจากการดำเนินงานประมาณ 5.7% ขณะที่แผนก Connectivity มีกำไรจากการดำเนินงาน 2,367 ล้านดอลลาร์ อัตรากำไรจากการดำเนินงานประมาณ 45.1% กล่าวอีกนัยหนึ่ง AI เป็นตัวขับเคลื่อนการเติบโตของรายได้ ขณะที่ Starlink ยังคงเป็นแหล่งกำไรจากการดำเนินงานที่สำคัญที่สุดของบริษัท
ธุรกิจการขนส่งอวกาศมีบทบาทเป็นโครงสร้างพื้นฐานระยะยาว SpaceX 完成了ภารกิจ Starship สู่วงโคจรที่สร้างรายได้เป็นครั้งแรกในไตรมาสที่ 3 โดยนำดาวเทียม Starlink V3 จำนวน 26 ดวงขึ้นสู่วงโคจร บริษัทระบุว่าความจุการสื่อสารขาลงที่เพิ่มขึ้นต่อภารกิจอยู่ที่ประมาณ 10 เท่าของการปล่อย Starlink ด้วย Falcon 9 หนึ่งครั้ง หาก Starship สามารถเพิ่มความถี่ในการปล่อยได้อย่างต่อเนื่อง จะช่วยลดต้นทุนการขยาย Starlink และรองรับการติดตั้งดาวเทียมในวงกว้างขึ้น
ธุรกิจทั้งสามนี้กำลังก่อตัวเป็นระบบธุรกิจที่ซับซ้อนกว่าการผลิตจรวดเพียงอย่างเดียว: AI มีส่วนช่วยในการเติบโต Starlink มีส่วนช่วยในกำไรและรายได้ประจำ ส่วนจรวดและ Starship ให้ความสามารถในการขนส่งชั้นพื้นฐาน
ข้อมูลหนึ่งนาที:
• รายได้ FY2026 Q3 อยู่ที่ 14,575 ล้านดอลลาร์ เพิ่มขึ้น 161% เมื่อเทียบปีต่อปี สูงกว่าที่ตลาดคาดการณ์ประมาณ 12,860 ล้านดอลลาร์;
• กำไรสุทธิ 4,404 ล้านดอลลาร์ เทียบกับขาดทุนสุทธิ 1,054 ล้านดอลลาร์ในปีก่อนหน้า;
• EPS แบบเจือจางอยู่ที่ 0.35 ดอลลาร์ ตลาดคาดการณ์ประมาณ 0.16 ดอลลาร์;
• กำไรจากการดำเนินงาน 2,791 ล้านดอลลาร์ เทียบกับขาดทุนจากการดำเนินงาน 273 ล้านดอลลาร์ในปีก่อนหน้า;
• EBITDA ที่ปรับปรุงแล้ว 8,809 ล้านดอลลาร์ เพิ่มขึ้น 306% เมื่อเทียบปีต่อปี อัตรากำไรประมาณ 60.4%;
• รายได้ SI 7,560 ล้านดอลลาร์ เพิ่มขึ้น 830% เมื่อเทียบปีต่อปี และ 195% เมื่อเทียบไตรมาสต่อไตรมาส คิดเป็นประมาณ 51.9% ของรายได้รวม;
• กำไรจากการดำเนินงาน SI 431 ล้านดอลลาร์ ยุติการขาดทุนจากการดำเนินงาน 1,257 ล้านดอลลาร์ในไตรมาสก่อนหน้า;
• EBITDA ที่ปรับปรุงแล้วของ SI อยู่ที่ 4,953 ล้านดอลลาร์ แต่ได้ตัดค่าเสื่อมราคา ค่าตอบแทนหุ้น และค่าตอบแทนหุ้นที่เกี่ยวข้องกับการเข้าซื้อกิจการออกไป;
• ขนาดกำลังประมวลผล AI ตาม名义อยู่ที่ 1.7GW สูงกว่า 1.4GW ในไตรมาสก่อนหน้า และ 0.6GW ในปีก่อนหน้า;
• รายได้ Connectivity 5,248 ล้านดอลลาร์ เพิ่มขึ้น 69% เมื่อเทียบปีต่อปี และ 22% เมื่อเทียบไตรมาสต่อไตรมาส;
• กำไรจากการดำเนินงาน Connectivity 2,367 ล้านดอลลาร์ เพิ่มขึ้น 99% เมื่อเทียบปีต่อปี อัตรากำไรจากการดำเนินงานประมาณ 45.1%;
• ผู้ใช้ Starlink ระดับผู้บริโภคอยู่ที่ 13.6 ล้านคน เพิ่มขึ้น 1.6 ล้านคนจากไตรมาสก่อนหน้า;
• ARPU รายเดือนของผู้ใช้ Starlink ระดับผู้บริโภคอยู่ที่ 69 ดอลลาร์ เพิ่มขึ้น 5% เมื่อเทียบไตรมาสต่อไตรมาส แต่ยังต่ำกว่า 83 ดอลลาร์ในปีก่อนหน้า;
• เครื่องบินที่ติดตั้ง Starlink มีมากกว่า 3,800 ลำ;
• รายได้ธุรกิจ Space 1,767 ล้านดอลลาร์ เพิ่มขึ้น 6% เมื่อเทียบปีต่อปี และ 84% เมื่อเทียบไตรมาสต่อไตรมาส;
• ธุรกิจ Space ขาดทุนจากการดำเนินงาน 7 ล้านดอลลาร์ EBITDA ที่ปรับปรุงแล้ว 357 ล้านดอลลาร์;
• รายจ่ายลงทุนรวมในไตรมาสที่ 3 อยู่ที่ 19,593 ล้านดอลลาร์ คิดเป็นประมาณ 1.34 เท่าของรายได้ในไตรมาส;
• ในจำนวนนี้รายจ่ายลงทุนของ SI อยู่ที่ 16,444 ล้านดอลลาร์ คิดเป็นประมาณ 84% ของรายจ่ายลงทุนทั้งหมด;
• ณ สิ้นไตรมาส บริษัทมีเงินสดและรายการเทียบเท่าเงินสด 51,294 ล้านดอลลาร์ และหลักทรัพย์ที่ซื้อขายได้ 38,561 ล้านดอลลาร์;
• กระแสเงินสดจากการดำเนินงานเก้าเดือนแรกของปี 2026 อยู่ที่ 13,097 ล้านดอลลาร์ รายจ่ายลงทุน 48,069 ล้านดอลลาร์ ช่องว่างทางการเงินหลังหักลบอย่างง่ายประมาณ 34,972 ล้านดอลลาร์
MSX View:
ในอดีต การประเมินมูลค่าของ SpaceX โดยตลาดตั้งอยู่บนสินทรัพย์สองประเภทเป็นหลัก: ความได้เปรียบด้านการปล่อยที่เกิดจากจรวดที่นำกลับมาใช้ใหม่ได้ และเครือข่ายการสื่อสารดาวเทียมทั่วโลกที่เกิดจาก Starlink แต่หลังจากรวมธุรกิจ AI ขยายโครงสร้างพื้นฐานกำลังประมวลผล และเข้าซื้อ Cursor แล้ว มากกว่าครึ่งหนึ่งของรายได้ SpaceX ในไตรมาสที่ 3 มาจากแผนก Super Intelligence
รายได้ SI เพิ่มขึ้นจาก 2,561 ล้านดอลลาร์ในไตรมาสก่อนหน้าเป็น 7,560 ล้านดอลลาร์ เพิ่มขึ้นเกือบ 5,000 ล้านดอลลาร์ บริษัทอธิบายว่าการเติบโตหลักมาจากการเปิดตัวข้อตกลงบริการคลาวด์ใหม่ การรวมงบของ Cursor และการใช้งาน Grok ที่เพิ่มขึ้นในกลุ่มองค์กรและผู้บริโภค Cursor ซึ่งเข้าซื้อกิจการเสร็จสิ้นเมื่อวันที่ 14 สิงหาคมจนถึงสิ้นไตรมาส มีส่วนช่วยสร้างรายได้ 608 ล้านดอลลาร์ให้กับ SpaceX ดังนั้นการเติบโตของ AI ในไตรมาสนี้จึงไม่ได้มาจากการขยายตัวตามธรรมชาติของธุรกิจเดิมทั้งหมด แต่ยังรวมถึงผลกระทบจากการรวมงบจากการเข้าซื้อกิจการด้วย
สิ่งสำคัญกว่าคือธุรกิจ AI ได้เปลี่ยนจากขาดทุนจากการดำเนินงานเป็นมีกำไรแล้ว ผลการดำเนินงานของ SI ดีขึ้นจากขาดทุน 1,257 ล้านดอลลาร์ในไตรมาสก่อนหน้าเป็นกำไร 431 ล้านดอลลาร์ แสดงว่ากำลังประมวลผลที่เพิ่มขึ้นเริ่มสร้างรายได้และดูดซับต้นทุนในช่วงแรกได้
แต่คุณภาพกำไรของ SI ยังต้องติดตามต่อไป EBITDA ที่ปรับปรุงแล้วของ SI ในไตรมาสนี้สูงถึง 4,953 ล้านดอลลาร์ สูงกว่ากำไรจากการดำเนินงาน 431 ล้านดอลลาร์มาก สาเหตุหลักคือตัวชี้วัดที่ปรับปรุงแล้วได้ตัดค่าเสื่อมราคาและค่าตัดจำหน่าย 2,473 ล้านดอลลาร์ ค่าตอบแทนหุ้นปกติ 821 ล้านดอลลาร์ และค่าตอบแทนหุ้นที่เกี่ยวข้องกับการเข้าซื้อกิจการ 1,217 ล้านดอลลาร์ออก สำหรับธุรกิจที่ต้องจัดซื้อ GPU และสร้างศูนย์ข้อมูลอย่างต่อเนื่อง ค่าเสื่อมราคาไม่ใช่ต้นทุนที่สามารถมองข้ามได้ในระยะยาว ดังนั้นในการตัดสินอัตราผลตอบแทนของธุรกิจ AI กำไรจากการดำเนินงาน รายจ่ายลงทุน และกระแสเงินสดจึงสำคัญกว่าการดู EBITDA ที่ปรับปรุงแล้วเพียงอย่างเดียว
ในทางกลับกัน โมเดลธุรกิจของ Starlink มีความ成熟มากขึ้นแล้ว รายได้ Connectivity เพิ่มขึ้น 69% เมื่อเทียบปีต่อปีเป็น 5,248 ล้านดอลลาร์ กำไรจากการดำเนินงาน 2,367 ล้านดอลลาร์ คิดเป็นสัดส่วนส่วนใหญ่ของกำไรจากการดำเนินงานตามส่วนงานของ SpaceX ผู้ใช้ระดับผู้บริโภคเพิ่มจาก 12 ล้านเป็น 13.6 ล้าน รายได้ธุรกิจองค์กรและภาครัฐเพิ่มขึ้น 91% เมื่อเทียบปีต่อปี สะท้อนว่า Starlink กำลังขยายจากบรอดแบนด์ในบ้านไปสู่องค์กรการบิน การเดินเรือ การสื่อสารเคลื่อนที่ และลูกค้าภาครัฐ
รายได้ธุรกิจ Space เพิ่มขึ้น 84% เมื่อเทียบไตรมาสต่อไตรมาสในไตรมาสนี้ โดยได้แรงหนุนหลักจากการเพิ่มขึ้นของรายได้บริการปล่อย ภารกิจ Starship สู่วงโคจรที่สร้างรายได้เป็นครั้งแรกมีความสำคัญเป็นพิเศษ เพราะ Starship ไม่ใช่แค่ผลิตภัณฑ์จรวดอีกรุ่น แต่เป็นโครงสร้างพื้นฐานสำหรับการขยายธุรกิจอื่นๆ ของ SpaceX ต่อไป หาก Starship สามารถติดตั้งดาวเทียม V3 ได้มากขึ้นในครั้งเดียว ต้นทุนต่อหน่วยในการขยายความจุเครือข่ายของ Starlink มีแนวโน้มลดลง ในอนาคตหากการประมวลผลในอวกาศและศูนย์ข้อมูลในวงโคจรกลายเป็นจริง Starship ก็อาจรับภารกิจขนส่งอุปกรณ์ขนาดใหญ่ได้เช่นกัน อย่างไรก็ตาม การใช้งานระยะยาวเหล่านี้ยังอยู่ในขั้นตอนการพิสูจน์ ในปัจจุบันควรมุ่งเน้นที่ความถี่ในการปล่อย ความน่าเชื่อถือ และความสามารถในการบรรทุกต่อครั้ง มากกว่าการนับรายได้ล่วงหน้ามากเกินไป
ข้อจำกัดที่ใหญ่ที่สุดในไตรมาสนี้ยังคงเป็นการลงทุนด้านเงินทุน รายจ่ายลงทุนของ SpaceX อยู่ที่ 19,593 ล้านดอลลาร์ สูงกว่ารายได้ในไตรมาสประมาณ 5,000 ล้านดอลลาร์ โดย 16,444 ล้านดอลลาร์ลงทุนในธุรกิจ SI แม้บริษัทจะมีกำไรสุทธิ 4,404 ล้านดอลลาร์และ EBITDA ที่ปรับปรุงแล้ว 8,809 ล้านดอลลาร์ แต่ตัวชี้วัดเหล่านี้ไม่สามารถครอบคลุมความต้องการลงทุนที่แท้จริงได้โดยตรง
ตั้งแต่ต้นปีจนถึงสิ้นเดือนกันยายน บริษัทมีกระแสเงินสดจากการดำเนินงาน 13,097 ล้านดอลลาร์ รายจ่ายลงทุน 48,069 ล้านดอลลาร์ SpaceX สามารถรักษาการลงทุนในระดับสูงเช่นนี้ได้ ส่วนใหญ่ต้องพึ่งพา IPO การจัดหาเงินทุนผ่านหนี้ และเงินสดที่สะสมไว้ก่อนหน้า ณ สิ้นไตรมาส เงินสดและหลักทรัพย์ที่ซื้อขายได้รวมกันใกล้ 89,900 ล้านดอลลาร์ เงินสำรองระยะสั้นเพียงพอ แต่การลงทุนในโครงสร้างพื้นฐาน AI จะสร้างผลตอบแทนระยะยาวที่สูงพอได้หรือไม่ ยังคงเป็นคำถามหลักว่าการประเมินมูลค่าจะยั่งยืนได้หรือไม่
ดังนั้น รายงานผลประกอบการนี้ยืนยันทั้งความสามารถในการเติบโตและความเข้มข้นของเงินทุนของ SpaceX AI กลายเป็นแหล่งรายได้ที่ใหญ่ที่สุดแล้ว แต่อัตรากำไรจากการดำเนินงานยังต่ำกว่า Starlink อย่างชัดเจน Starlink ยังคงสร้างกำไรหลัก แต่ ARPU ยังต่ำกว่าปีก่อนหน้า Starship เปิดพื้นที่ความสามารถในการขนส่งใหม่ แต่การลงทุนด้านการวิจัยและพัฒนายังคงมหาศาล
สิ่งที่ควรจับตามองมากที่สุดต่อไปคือธุรกิจทั้งสามจะเกิดการประสานกันอย่างแท้จริงได้หรือไม่: กำลังประมวลผล AI จะเพิ่มอัตรากำไรจากการดำเนินงานได้อย่างต่อเนื่องภายใต้การลงทุนสูงหรือไม่ Starlink จะเพิ่มมูลค่าต่อผู้ใช้ผ่านองค์กร การบิน และการสื่อสารเคลื่อนที่ได้หรือไม่ Starship จะขยายการติดตั้งดาวเทียมและขนาดการปล่อยเชิงพาณิชย์ด้วยต้นทุนต่อหน่วยที่ต่ำลงได้หรือไม่
เกี่ยวกับ MSX Maitong:
MSX เป็นแพลตฟอร์มซื้อขาย RWA ชั้นนำ มุ่งมั่นที่จะให้การเข้าถึงตลาดการเงินโลกที่ปลอดภัย มีประสิทธิภาพ และโปร่งใส ในฐานะหนึ่งในแพลตฟอร์มซื้อขายหุ้นสหรัฐฯ บนเชนที่เก่าแก่ที่สุดในโลก MSX ยืนหยัดอยู่ในแนวหน้าของอุตสาหกรรมมาโดยตลอด นำการเปลี่ยนแปลงของตลาดด้วยนวัตกรรมอย่างต่อเนื่อง
แพลตฟอร์มผสานเทคโนโลยีบล็อกเชนเข้ากับกรอบการกำกับดูแลอย่างลึกซึ้ง ให้บริการการซื้อขายหุ้นโทเค็นisasiและสินทรัพย์ Pre-IPO เกือบ 400 ประเภททั้งแบบสปอตและอนุพันธ์ เชื่อมช่องว่างระหว่างการเงินแบบดั้งเดิมและอุตสาหกรรมสินทรัพย์ดิจิทัลได้อย่างสมบูรณ์
ด้วยพันธกิจหลัก "ให้สินทรัพย์คุณภาพไหลเวียนอย่างเสรี" MSX ได้สร้างระบบบริการการเงินดิจิทัลที่หลากหลาย ครอบคลุมหุ้นสหรัฐฯ แบบสปอตและสัญญาฉบับperpétuel การซื้อขายคริปโต Pre-IPO และ MSX Research Institute โดยมุ่งหวังที่จะมอบทางเข้าสู่สินทรัพย์คุณภาพตลอดเวลาและประสิทธิภาพสูงสำหรับนักลงทุนทั่วโลก
เว็บไซต์ทางการ: 





