เฟดเตรียมขึ้นดอกเบี้ยเป็นครั้งแรกในรอบสามปี แต่คาดว่าอาจไม่ใช่แค่ครั้งเดียว


- ประเด็นหลัก: เฟดอาจขึ้นดอกเบี้ยเป็นครั้งแรกในรอบสามปีในสัปดาห์หน้า แต่ตลาดโดยทั่วไปเห็นว่าการขึ้นเพียง 25 เบซิสพอยต์ครั้งเดียวไม่เพียงพอที่จะสยบเงินเฟ้อ โดยคาดว่าถึงมิถุนายนปีหน้าจะขึ้นดอกเบี้ยสะสมอย่างน้อยสามครั้ง และการที่ Warsh ไม่ยอมให้ forward guidance อาจทำให้ตลาดตั้งราคาเกินจริงมากขึ้น
- ปัจจัยสำคัญ:
- CPI พื้นฐานเดือนสิงหาคมสูงกว่าคาด ประกอบกับสถานการณ์อ่าวเปอร์เซียที่ดันราคาน้ำมันขึ้น ทำให้เงื่อนไขสำหรับการคงอัตราดอกเบี้ยถูกทำลาย
- ตลาดคาดว่าถึงมิถุนายนปีหน้าจะขึ้นดอกเบี้ยสะสมอย่างน้อยสามครั้ง สูงกว่าที่เคยคาดไว้สองครั้งก่อนหน้านี้
- ในประวัติศาสตร์เฟดเคยขึ้นดอกเบี้ย "ครั้งเดียว" เพียงครั้งเดียวในปี 1997 เจ้าหน้าที่โดยทั่วไปเห็นว่าหากลงมือแล้วจำเป็นต้องเพิ่มต่อเนื่อง
- Warsh สงสัยต่อแนวคิด "fine-tuning" และปฏิเสธที่จะร่วมในการคาดการณ์เศรษฐกิจเดือนมิถุนายน จุดยืนที่คลุมเครือของเขาอาจกระตุ้นให้ตลาดตีความเกินเลย
- Daly แห่งเฟดซานฟรานซิสโกเสนอสองสถานการณ์: หากผลกระทบคลี่คลาย นโยบายปัจจุบันก็เพียงพอ หากผลกระทบซ้อนทับกัน จำเป็นต้องปรับในระดับที่มากขึ้น
- Musalem แห่งเฟดเซนต์หลุยส์สนับสนุนการขึ้นดอกเบี้ยในเดือนกรกฎาคม โดยเห็นว่าการขึ้นดอกเบี้ยเร็วสร้างความเสียหายน้อยกว่าและต้นทุนต่ำกว่าการขึ้นช้า
บทความต้นฉบับโดยนักข่าวจาก Nick Timiraos แห่ง The Wall Street Journal
เรียบเรียง|速递侠@Odaily星球日报
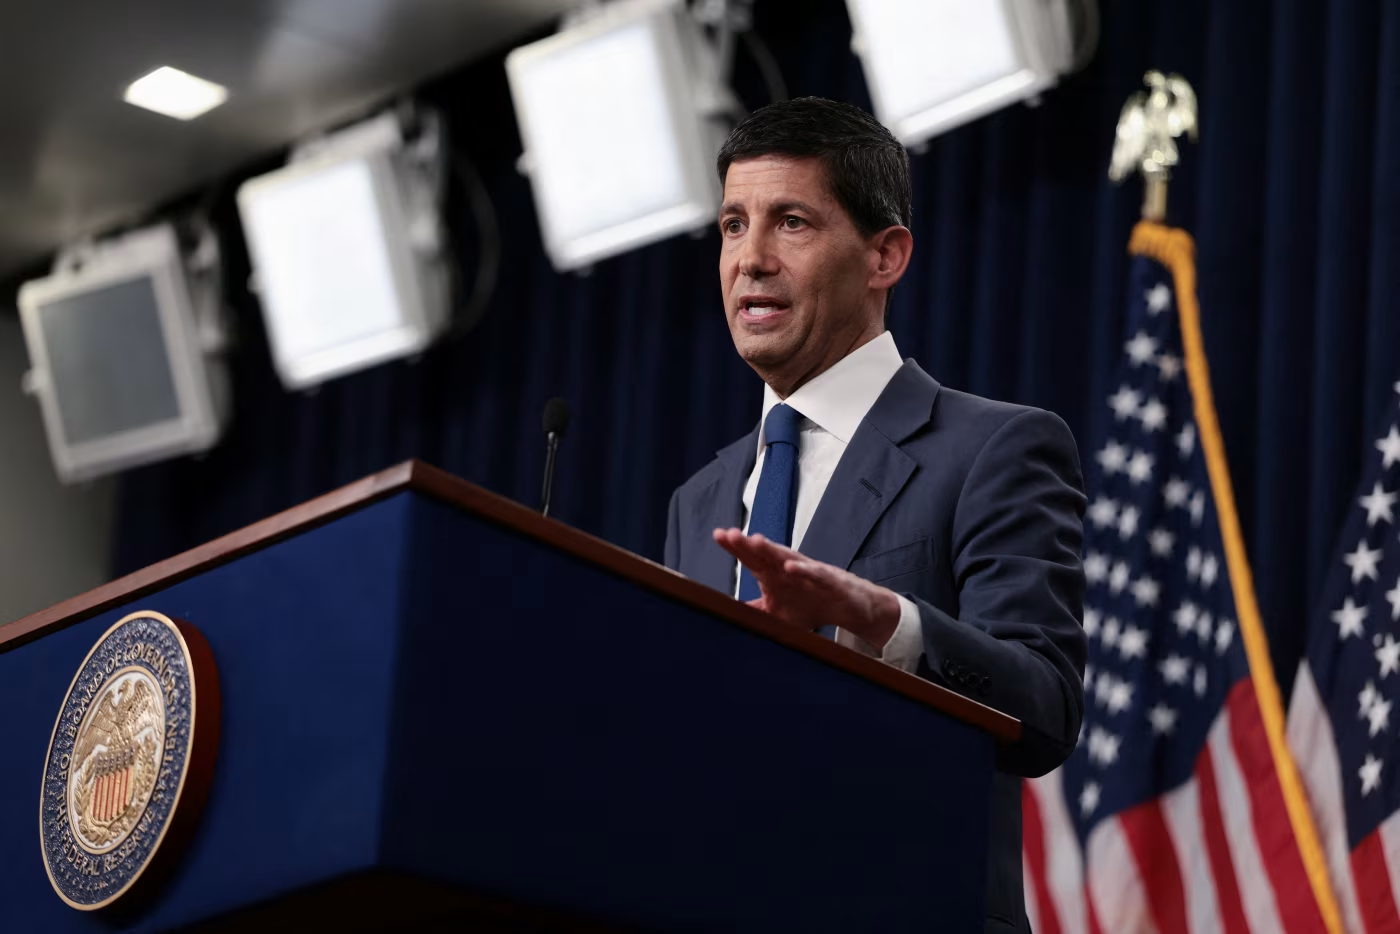
บทบรรณาธิการ: Nick Timiraos นักข่าวจาก The Wall Street Journal ผู้ได้รับการขนานนามว่าเป็น "กระบอกเสียงของธนาคารกลางสหรัฐฯ" วิเคราะห์ในบทความล่าสุดของเขาว่า ธนาคารกลางสหรัฐฯ (Fed) อาจปรับขึ้นอัตราดอกเบี้ยเป็นครั้งแรกในรอบสามปีในสัปดาห์หน้า และตลาดคาดว่าจะไม่ขึ้นเพียงครั้งเดียว โดยคาดว่าจะขึ้นสะสมอย่างน้อยสามครั้งภายในเดือนมิถุนายนปีหน้า Kevin Warsh ไม่ยอมส่งสัญญาณเส้นทางดอกเบี้ย ซึ่งอาจยากที่จะสยบความคาดหวังที่ extrapolate ออกไป อัตราเงินเฟ้อพื้นฐานเดือนสิงหาคมสูงเกินคาด และราคาน้ำมันที่พุ่งขึ้นจากสถานการณ์อ่าวเปอร์เซีย ทำให้การคงอัตราดอกเบี้ยไว้ที่เดิมยากยิ่งขึ้น ปัจจุบันความขัดแย้งระหว่างเจ้าหน้าที่อยู่ที่ว่า การขึ้น 25 เบซิสพอยต์ครั้งเดียวเพียงพอหรือไม่ และจำเป็นต้องปรับมากกว่านั้นหรือไม่ โดยการคาดการณ์เศรษฐกิจรายไตรมาสอาจกลายเป็นสัญญาณสำคัญ
————————
นักลงทุนเกือบทั้งหมดลงความเห็นแล้วว่า Fed จะปรับขึ้นอัตราดอกเบี้ยเป็นครั้งแรกในรอบสามปีในสัปดาห์หน้า คำถามที่ยากกว่าคือ: หลังจากนั้นจะเป็นอย่างไร
เนื่องจากแทบไม่มีใครภายในธนาคารกลางเชื่อว่า การขึ้นดอกเบี้ยเพียง 25 เบซิสพอยต์ครั้งเดียวจะทำให้อัตราเงินเฟ้อลดลงได้ การตัดสินใจขึ้นดอกเบี้ยในสัปดาห์หน้าจะสะท้อนข้อสรุปว่า อัตราดอกเบี้ยอยู่ผิดตำแหน่งมาโดยตลอด หากเป็นเช่นนั้นจริง การขึ้นครั้งเดียวไม่สามารถแก้ปัญหาได้
Fed แทบไม่เคยลงมือ行动 เว้นแต่เจ้าหน้าที่จะมั่นใจว่าการดำเนินการเพียงครั้งเดียวไม่เพียงพอ Richard Clarida อดีตรองประธาน Fed กล่าวว่า "หากขึ้นดอกเบี้ยในสัปดาห์หน้า เราจะได้เห็นการขึ้นดอกเบี้ยอีกอย่างแน่นอน"
การขึ้นดอกเบี้ยเพียงเจ็ดสัปดาห์ก่อนการเลือกตั้งกลางเทอมนั้นซับซ้อนพออยู่แล้ว การทำให้ Fed ก้าวเข้าสู่เส้นทางการขึ้นดอกเบี้ยต่อเนื่องจะยิ่งยากขึ้น ทรัมป์เลือก Kevin Warsh ดำรงตำแหน่งประธาน Fed ส่วนหนึ่งเพราะเขาคาดว่าความสัมพันธ์ระหว่างทั้งสองจะราบรื่นกว่ากับ Jerome Powell (เจอโรม พาวเวลล์) ทรัมป์ได้กล่าวว่าเขาคาดหวังว่าประธานคนใหม่จะนำมาซึ่งอัตราดอกเบี้ยที่ต่ำลง
เจ้าหน้าที่ระดับสูงคนอื่น ๆ ก็กดดันเช่นกัน รองประธานาธิบดี Vance กล่าวเมื่อสัปดาห์ที่แล้วว่า รัฐบาลยินดีที่ Fed จะช่วยเรื่องอัตราดอกเบี้ย ขณะที่รัฐมนตรีคลัง Scott Bessent ยืนยันว่า เงินเฟ้อระยะหลังสะท้อนอุปสงค์และอุปทานที่ถูกกระทบ (supply shock) และ Fed ไม่ควรใช้นโยบายเข้มงวดในจังหวะเช่นนี้
นับตั้งแต่ทศวรรษ 1990 ที่ Fed กำหนดให้อัตราดอกเบี้ยกองทุนของรัฐบาลกลาง (federal funds rate) เป็นเครื่องมือหลักในการส่งผลต่อต้นทุนการกู้ยืม ธนาคารกลางสหรัฐฯ มีเพียงครั้งเดียวเท่านั้นที่ขึ้นดอกเบี้ยแบบ "ครั้งเดียวจบ" คือในปี 1997 Clarida คาดการณ์ว่าการดำเนินการที่อาจเกิดขึ้นในสัปดาห์หน้า "ไม่ใช่การขึ้นเพียงครั้งเดียวอย่างแน่นอน"
Warsh กล่าวในเดือนกรกฎาคมว่า เขาไม่ค่อยเชื่อว่า Fed จะสามารถชี้นำเศรษฐกิจผ่านการปรับเล็กน้อย ซึ่งทำให้มีเหตุผลที่นักลงทุนจะคิดเช่นนั้น เขากล่าวว่า "ผมไม่คิดว่าเราเก่งเรื่องการปรับละเอียดอ่อน (fine-tuning)" นักวิเคราะห์กล่าวเมื่อวันศุกร์ว่า ประธานที่สงสัยเรื่องการปรับละเอียดอ่อนไม่น่าจะขึ้นดอกเบี้ย 25 เบซิสพอยต์แล้วประกาศว่าภารกิจสำเร็จ
Christopher Waller กรรมการ Fed แสดงความเห็นเช่นเดียวกันเมื่อสัปดาห์ที่แล้วขณะ列举สถานการณ์ที่ Fed รอได้: การขึ้นดอกเบี้ย 25 เบซิสพอยต์ในการประชุมครั้งหนึ่งแทนที่จะเป็นอีกครั้งหนึ่ง ไม่ได้ทำให้เงินเฟ้อลดลงมาที่ 2%
"เมื่อคุณตัดสินใจเข้มงวดขึ้นแล้ว คุณจะขึ้นมากพอที่จะทำให้รู้สึกว่าคุณได้เปลี่ยนแปลงระดับความเข้มงวดอย่างมีความหมายแล้ว" Kurt Lewis ที่ปรึกษาอาวุโสอดีตของ Fed และนักกลยุทธ์ของ Piper Sandler กล่าว
เหตุผลตามเงื่อนไขที่ Waller เสนอเมื่อสัปดาห์ที่แล้วสำหรับการคงอัตราดอกเบี้ยไว้ที่เดิม (เช่นเดียวกับที่เจ้าหน้าที่ปฏิบัติในเดือนกรกฎาคม) ขึ้นอยู่กับการคาดการณ์ของ Fed เจ้าหน้าที่ คาดการณ์ในเดือนมิถุนายน ว่า เมื่อผลกระทบจากภาษีศุลกากรคลี่คลายลง อัตราเงินเฟ้อรายเดือนในช่วงครึ่งหลังของปีจะชะลอตัวลง และข้อมูลเดือนมิถุนายนและกรกฎาคมก็ยืนยันการคาดการณ์นี้ อย่างไรก็ตาม รายงานที่เผยแพร่เมื่อวันศุกร์ กลับตรงกันข้าม : ตัวชี้วัดสำคัญของราคาพื้นฐานผู้บริโภค (CPI) ในเดือนสิงหาคมแข็งแกร่งเกินคาด ก่อนหน้านี้ สถานการณ์การจ้างงานอยู่ในเกณฑ์ดี และความตึงเครียดในอ่าวเปอร์เซียทำให้ราคาน้ำมันพุ่งขึ้นอีกครั้ง
Lewis กล่าวว่า การตัดสินใจว่าจะขึ้นดอกเบี้ยหรือคงไว้ที่เดิม "เป็นทางเลือกที่ยากมานานมาก" แล้ว รายงานเมื่อวันศุกร์ "เป็นฟางเส้นสุดท้ายที่หักหลังอูฐ"
ดังนั้น ในสัปดาห์นี้ นักลงทุนจึงไม่มองปัญหาอัตราดอกเบี้ยเดือนกันยายนเป็นเพียงเรื่องของการประชุมครั้งเดียวอีกต่อไป ตลาดคาดการณ์ว่าจะขึ้นดอกเบี้ยสะสมอย่างน้อยสามครั้งภายในเดือนมิถุนายนปีหน้า สูงกว่าที่คาดไว้เดิมสองครั้ง ก่อนสัปดาห์นี้ ความผันผวนของตลาดอัตราดอกเบี้ยส่งผลต่อเพียงจังหวะเวลาของการขึ้นดอกเบี้ย ไม่ได้เปลี่ยนจำนวนครั้งสุดท้ายที่จะขึ้น
Warsh วางรากฐานสำหรับข้อโต้แย้งที่ว่า "อัตราดอกเบี้ยอยู่ผิดตำแหน่ง" ในสุนทรพจน์ที่ Jackson Hole รัฐไวโอมิงเมื่อเดือนที่แล้ว เขากล่าวว่าเขาแทบไม่เห็นหลักฐานว่าเงื่อนไขการกู้ยืมกำลังฉุดรั้งเศรษฐกิจ และข้อมูลเงินเฟ้อที่ดีขึ้นในเดือนมิถุนายนและกรกฎาคมก็ไม่ได้ทำให้เขาเชื่อว่าแนวโน้มพื้นฐานกำลังดีขึ้น
การดำเนินการบนพื้นฐานของเหตุผลข้างต้นย่อมนำไปสู่คำถามต่อเนื่องที่ชัดเจน: การขึ้นดอกเบี้ยควรมีขนาดใหญ่เพียงใด? ประธาน Fed 长期以来จัดการกับคำถามนี้โดยการอธิบายวัตถุประสงค์ของการขึ้นดอกเบี้ย เช่น การปรับอัตราดอกเบี้ยใหม่ การซื้อประกัน หรือการปรับความเสี่ยง โดย未必สัญญาว่าขั้นตอนต่อไปจะเป็นอย่างไร Warsh ลังเลที่จะอธิบายกระบวนการตัดสินใจของ Fed และเป็นเวลาหลายปีที่เขาเชื่อว่าการชี้นำนโยบายจะผูกมัดมือของธนาคารกลาง
หากไม่มีการอธิบาย การขึ้นดอกเบี้ยเพียง 25 เบซิสพอยต์อาจกลายเป็น幅度ที่ใหญ่ขึ้นในมือของตลาด "หากคุณไม่อธิบายนโยบายให้ชัดเจน การดำเนินการนโยบายของคุณก็เสี่ยงที่จะถูกตีความเกินจริง นำไปสู่นโยบายที่เกินเลย" Vincent Reinhart หัวหน้านักเศรษฐศาสตร์ของ BNY Mellon Investment Management และอดีตหัวหน้าฝ่ายกิจการการเงินของ Fed กล่าว
เขากล่าวว่า ตลาดสมมติว่าการดำเนินการครั้งแรกหมายความว่าจะมีอีก และจะกำหนดราคามากเกินไป Reinhart กล่าวว่า หากไม่มีแนวทาง "คุณไม่สามารถกดมันลงได้"
Fed มีเครื่องมือหนึ่งที่อาจช่วยกำหนดความคาดหวังในสัปดาห์หน้า เจ้าหน้าที่ส่งการคาดการณ์เกี่ยวกับการเติบโต การว่างงาน เงินเฟ้อ และทิศทางอัตราดอกเบี้ยที่คาดหวังปีละสี่ครั้ง การคาดการณ์匿名เหล่านี้ ซึ่ง Warsh ปฏิเสธที่จะมีส่วนร่วมในการประชุมครั้งแรกในเดือนมิถุนายน อาจแสดงให้เห็นว่าคณะกรรมการพิจารณาการขึ้นดอกเบี้ยกี่ครั้ง
Dean Maki หัวหน้านักเศรษฐศาสตร์ของกองทุนเฮดจ์ฟันด์ Point72 Asset Management กล่าวว่า "จะมีสัญญาณมากกว่าปกติ" ในการคาดการณ์
Warsh สามารถก้าวไปไกลกว่านั้นได้ โดยจำกัดความคาดหวังด้วยตนเอง Maki กล่าวว่า ตัวอย่างเช่น หากเขากล่าวว่าการขึ้นดอกเบี้ยครั้งนี้เป็นการ收回การลดดอกเบี้ยบางส่วนของปีที่แล้ว นักลงทุนจะตีความว่าสูงสุดสองถึงสามครั้ง เขากล่าวว่า "แต่นั่นจะขัดกับปรัชญาของเขาที่ว่าหน้าที่ของ Fed ไม่ใช่การให้ forward guidance เช่นนั้น"
Reinhart กล่าวว่า เขากังวลว่าตลาดกำลังบีบให้ Fed ขึ้นดอกเบี้ยที่อาจยังไม่จำเป็น ในมุมมองของเขา นักลงทุนตอบสนองเกินจริงต่อความผันผวนของเงินเฟ้อที่ขับเคลื่อนด้วยพลังงาน ขณะที่ส่วนที่เปลี่ยนแปลงช้าในเงินเฟ้อค่อย ๆ ลดลง เพียงแต่ถูกบดบังด้วยความผันผวนความถี่สูงของราคาพลังงาน
Ed Al-Hussainy ผู้จัดการการลงทุนของ Columbia Threadneedle Investments กล่าวว่า การขึ้นดอกเบี้ยอาจช่วย stabilizeอัตราผลตอบแทนระยะยาวที่เพิ่มขึ้นในช่วงไม่กี่สัปดาห์ที่ผ่านมา หากนักลงทุนคิดว่า Fed จะอดทนต่อเงินเฟ้อที่สูงขึ้น การคงอัตราดอกเบี้ยไว้อาจทำให้การเทขายรอบนั้นไร้ระเบียบมากขึ้น
Mary Daly ประธาน Fed สาขาซานฟรานซิสโก อธิบายทางเลือกของ Fed ว่าเป็นการเลือกระหว่างสองสถานการณ์ทางเศรษฐกิจ สถานการณ์หนึ่งคือ shocks ในช่วงสองปีที่ผ่านมาค่อย ๆ จางหายไป และการกำหนดนโยบายปัจจุบันของ Fed เพียงพอที่จะทำให้เงินเฟ้อลดลง อีกสถานการณ์หนึ่งคือ shocks ซ้อนทับกัน ขอบเขตเงินเฟ้อขยายตัว และ Fed ต้องการการปรับที่ใหญ่กว่า 25 เบซิสพอยต์มาก เธอกล่าวว่า เมื่อต้นเดือนสิงหาคม สถานการณ์แรกยังเป็นสถานการณ์ฐานของเธอ แต่ตั้งแต่นั้นมาความน่าจะเป็นของทั้งสองสถานการณ์ก็ใกล้เคียงกันมากขึ้น
Mary Daly กล่าวว่า สถานการณ์ที่สองอาจต้องปรับมากกว่า 25 เบซิสพอยต์เล็กน้อย และเบี่ยงเบนจากลัทธิค่อยเป็นค่อยไป (gradualism) ที่ Fed ใช้ตามประเพณีเพื่อ摸索前进ในเศรษฐกิจที่ไม่แน่นอน
เจ้าหน้าที่ที่กระตือรือร้นที่จะลงมือ行动ได้ข้อโต้แย้งที่ตรงกันข้ามจากสมมติฐานเดียวกัน Alberto Musalem ประธาน Fed สาขาเซนต์หลุยส์ กล่าวในสุนทรพจน์เมื่อเดือนที่แล้วว่า "การขึ้นดอกเบี้ยที่เร็วกว่า ค่อยเป็นค่อยไป และเล็กน้อย ดีกว่าและทำลายน้อยกว่า และมีต้นทุนต่ำกว่าการเปลี่ยนแปลงอัตราดอกเบี้ยที่อาจช้ากว่าและฉับพลันกว่า" เขาสนับสนุนการขึ้นดอกเบี้ยในเดือนกรกฎาคม
เหตุผลของพวกเขาอิงกับอนาคตมากกว่าสามเดือนที่ผ่านมา: ราคาน้ำมันดีเซลที่สูงจากการทำสงครามกับอิหร่านยังไม่ส่งผ่านไปยังเครือข่ายการขนส่ง ภาษีศุลกากรรอบใหม่ การสร้าง AI ที่กดดันห่วงโซ่อุปทานไฟฟ้าและเทคโนโลยี และราคาหุ้นที่สูงที่พยุงการใช้จ่ายผู้บริโภค
Alberto Musalem กล่าวว่า ความน่าจะเป็นที่เงินเฟ้อจะสูงกว่าเป้าหมายของ Fed อย่างชัดเจนในอีก 12 ถึง 18 เดือนข้างหน้า ขณะนี้สูงกว่าความน่าจะเป็นที่เงินเฟ้อจะลดลงมาที่เป้าหมาย 2% ของธนาคารกลาง