






40 ล้านล้านเป็นแค่ "อาหารเรียกน้ำย่อย" หรือไม่? การซื้อหุ้นคืนของ SK Hynix ทยอยดำเนินการเร็วกว่ากำหนด วอลล์สตรีทคาดว่าจะมีการจัดสรรเงินเพิ่มอีก 1.3 แสนล้านดอลลาร์


- 核心观点:SK海力士于2026年8月19日宣布韩国史上最大规模40万亿韩元(约289亿美元)股份回购注销计划,并将股东回报比例政策由“不超过50%”升级为“不低于50%”。此举旨在对冲此前ADR发行的稀释效应,并以高额现金回报向市场证明其超预期的现金流生成能力,确立估值底部。
- 关键要素:
- 回购规模创纪录:40万亿韩元(289亿美元)回购并注销2407万股,金额超过7月ADR融资的265亿美元,且落地时间早于市场预期(约9月底)。
- 政策性质转变:股东回报比例下限从“不超过50%”上调至“不低于50%”,原有天花板变为地板,并明确排除非经营性收益(如出售铠侠股权)对FCF计算的影响。
- 机构评价分歧:高盛预测2025-2027年累计FCF达25.2万亿韩元,目标价350万韩元(隐含约133%上行空间),预计2027年股东回报率8%并有7万亿韩元额外回购。
- 回报空间测算:摩根大通基于47.5万亿韩元累计FCF预测,扣除已公告项目后至2027年底仍有至少18万亿韩元(1300亿美元)额外回报空间,目标价275万韩元(隐含约84%上行空间)。
- 估值安全边际:当前股价对应年化市盈率仅3.8倍(基于2026年上半年),过去8个月累计承诺注销3940万股,回购力度在存储器同行中最激进。
- 股价回调背景:自6月22日高点累计下跌49%,显著跑输同行(下跌26%)及KOSPI(下跌29%),机构认为最坏时期已过。
- 后续催化剂:关注9月底HBM合同价格更新、10月底三季度业绩电话会(披露详细股东回报路线图)及美国子公司上市进展。
สรุปข่าว
ผู้เขียนต้นฉบับ: ดงจิง
แหล่งที่มาต้นฉบับ: 华尔街见闻
ขณะที่ตลาดยังคงถกเถียงกันอย่างไม่จบสิ้นเกี่ยวกับความยั่งยืนของวัฏจักรการจัดเก็บข้อมูลในยุค AI และราคาหุ้นของ SK Hynix ร่วงลงอย่างหนักจากจุดสูงสุดในเดือนมิถุนายน ยักษ์ใหญ่ด้านหน่วยความจำรายนี้ก็ได้สร้างเซอร์ไพรส์ครั้งใหญ่ให้กับตลาด การซื้อหุ้นคืนครั้งประวัติศาสตร์ที่ประกาศล่วงหน้า สร้างตรรกะการประเมินมูลค่าใหม่ให้กับ Hynix!
บทความจาก华尔街见闻 ระบุว่า SK Hynix ประกาศนโยบายตอบแทนผู้ถือหุ้นที่ตลาดรอคอยอย่างเป็นทางการหลังปิดตลาดในวันที่ 19 สิงหาคม 2026 โดยมีแผนซื้อหุ้นคืนและเพิกถอนหุ้นมูลค่า 40 ล้านล้านวอน คิดเป็นจำนวน 24.07 ล้านหุ้น (คิดเป็น 3.3% ของจำนวนหุ้นที่ออกจำหน่าย ณ สิ้นไตรมาสที่สองของปี 2026) คิดเป็นเม็ดเงินประมาณ 28.9 พันล้านดอลลาร์สหรัฐ ขนาดดังกล่าวไม่เพียงแต่เป็นการซื้อหุ้นคืนครั้งใหญ่ที่สุดในประวัติศาสตร์ของบริษัทจดทะเบียนในเกาหลีใต้เท่านั้น แต่ยังแซงหน้ายอดระดมทุนประมาณ 26.5 พันล้านดอลลาร์สหรัฐ จากการเสนอขายหุ้นADRในสหรัฐฯ เมื่อต้นเดือนกรกฎาคมที่ผ่านมาอีกด้วย
ตามข้อมูลจาก追风交易台 สถาบันชั้นนำระดับโลกสองแห่งบนวอลล์สตรีทอย่าง JPMorgan และ Goldman Sachs ต่างให้ความเห็นเชิงบวกอย่างสูงต่อประกาศครั้งนี้ในรายงานฉบับล่าสุดเมื่อวันที่ 20 สิงหาคม JPMorgan มองว่านโยบายตอบแทนผู้ถือหุ้นมีการยกระดับอย่างมีนัยสำคัญ โดยปรับจากเดิมที่ "ไม่เกิน 50%" ขึ้นเป็น "ไม่ต่ำกว่า 50%" เปลี่ยนจากเพดานนโยบายมาเป็นพื้นนโยบาย
JPMorgan ระบุว่า หลังจากประกาศแผนซื้อหุ้นคืนมูลค่า 40 ล้านล้านวอน (2.9 หมื่นล้านดอลลาร์สหรัฐ) SK Hynix อาจตอบแทนผู้ถือหุ้นเพิ่มเติมอย่างน้อย 130 พันล้านดอลลาร์สหรัฐภายในปี 2027 Goldman Sachs คาดการณ์อัตราผลตอบแทนผู้ถือหุ้นสูงถึง 8% ในปี 2027 และคาดว่าจะมีการซื้อหุ้นคืนเพิ่มเติมอีกประมาณ 7 ล้านล้านวอน ในอนาคต
JPMorgan และ Goldman Sachs ต่างคงคำแนะนำ "ซื้อ" เช่นเดิม โดย JPMorgan กำหนดราคาเป้าหมายที่ 2.75 ล้านวอน (มี upside ประมาณ 84% จากราคาปัจจุบัน) ส่วน Goldman Sachs กำหนดราคาเป้าหมายที่ 3.5 ล้านวอน (มี upside โดยนัยประมาณ 133%) ตัวเร่งปฏิกิริยาสำคัญถัดไป คือการประชุม conference call ผลประกอบการไตรมาสที่สามช่วงปลายเดือนตุลาคม 2026 ซึ่งบริษัทจะเปิดเผยแผนงานตอบแทนผู้ถือหุ้นที่สมบูรณ์ยิ่งขึ้น
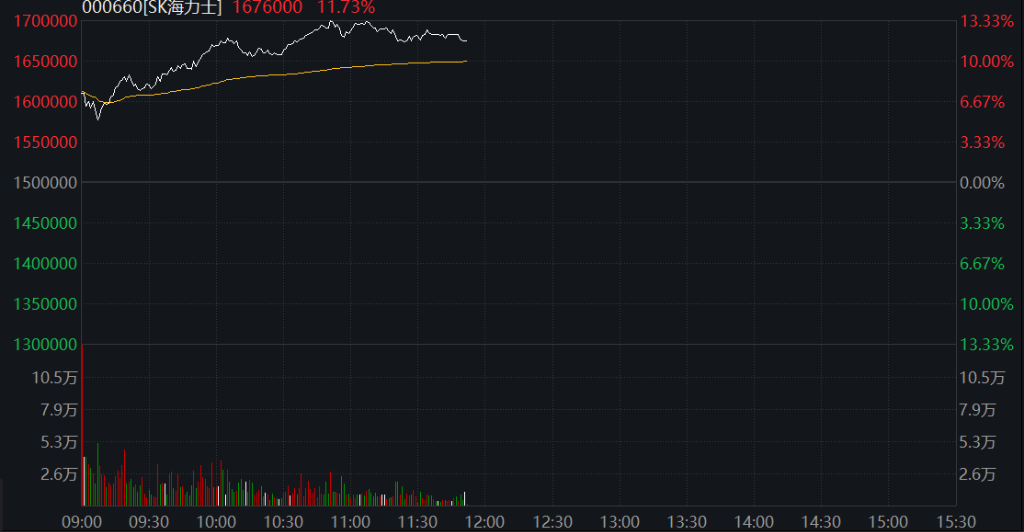
นักวิเคราะห์มองว่าการดำเนินการด้านทุนเชิงรุกครั้งนี้พิสูจน์ให้วอลล์สตรีทเห็นโดยตรงว่าบริษัทกำลัง "พิมพ์เงิน" ด้วยความเร็วที่เหนือความคาดหมายของตลาด สำหรับราคาหุ้นที่ร่วงลง 49% จากจุดสูงสุดเมื่อวันที่ 22 มิถุนายน การดำเนินการนี้ไม่เพียงแต่ชดเชยผลกระทบจากการเจือจางจากการเสนอขาย ADR ในช่วงที่ผ่านมาได้อย่างสิ้นเชิงเท่านั้น แต่ยังเป็นการตอกย้ำจุดต่ำสุดของการประเมินมูลค่า (ปัจจุบันอัตราส่วน P/E แบบ annualized อยู่ที่เพียง 3.8 เท่า)
ขนาดการซื้อหุ้นคืน: ใหญ่สุดเป็นประวัติศาสตร์ และประกาศล่วงหน้ากว่าที่คาด
Jay Kwon นักวิเคราะห์จาก JPMorgan ระบุชัดเจนว่าการประกาศซื้อหุ้นคืนมูลค่า 40 ล้านล้านวอนครั้งนี้ "มาเร็วกว่าที่คาดการณ์" โดยก่อนหน้านี้ตลาดคาดการณ์กันโดยทั่วไปว่าการประกาศจะมีขึ้นราวช่วงปลายเดือนกันยายน แต่บริษัทเลือกเปิดเผยโดยตรงหลังปิดตลาดในวันที่ 19 สิงหาคม ซึ่งสะท้อนถึงความมั่นใจในระดับสูงของผู้บริหารที่มีต่อสถานะกระแสเงินสดของบริษัท
ในแง่ของขนาด การซื้อหุ้นคืนครั้งนี้มีความสำคัญเชิงประวัติศาสตร์หลายประการ:
- 40 ล้านล้านวอน ถือเป็นการซื้อหุ้นคืนครั้งใหญ่ที่สุดเท่าที่เคยประกาศโดยบริษัทจดทะเบียนในเกาหลีใต้;
- คิดเป็น28.9 พันล้านดอลลาร์สหรัฐ สูงกว่ายอดระดมทุนประมาณ 26.5 พันล้านดอลลาร์สหรัฐ จากการเสนอขาย ADR ในสหรัฐฯ ช่วงต้นเดือนกรกฎาคม หมายความว่าบริษัทใช้การซื้อหุ้นคืนเพื่อ "hedge" การเจือจางหุ้นจากครั้งก่อนหน้าได้จริง;
- จำนวนเงินดังกล่าวคิดเป็น 63% ของ FCF แบบ rolling ในช่วง 12 เดือนที่ผ่านมา (กระแสเงินสดจากการดำเนินงานหักรายจ่ายฝ่ายทุน) ซึ่งสูงกว่าเพดานนโยบายการจัดสรร FCF เดิมที่ "ไม่เกิน 50%" แล้ว
นอกจากนี้ JPMorgan ยังชี้ให้เห็นว่า หากพิจารณาในแง่ของการประเมินมูลค่า ราคาหุ้นปัจจุบันของ Hynix สะท้อนอัตราส่วน P/E ที่ 6.4 เท่า (อิงจากกำไรต่อหุ้นปรับปรุงในช่วง 12 เดือนที่ผ่านมา) หรือ 3.8 เท่า(อิงจากกำไรต่อหุ้นปรับปรุงแบบ annualized ในช่วงครึ่งแรกของปี 2026) ระดับการประเมินมูลค่านี้ถือเป็นเกณฑ์อ้างอิงที่ผู้บริหารใช้ในการเริ่มดำเนินการซื้อหุ้นคืน
การยกระดับนโยบาย: จาก "เพดาน" สู่ "พื้น"
การเปลี่ยนแปลงเชิงนโยบายที่สำคัญที่สุดในประกาศครั้งนี้ อยู่ที่การปรับเปลี่ยนถ้อยคำเกี่ยวกับสัดส่วนการตอบแทนผู้ถือหุ้นจาก "up to 50% (ไม่เกิน 50%)" เป็น "50% or higher (ไม่ต่ำกว่า 50%)"
JPMorgan มองว่า การเปลี่ยนแปลงถ้อยคำครั้งนี้ถือเป็น "การยกระดับนโยบายในเชิงสารัตถะ" โดยเปลี่ยนจากข้อจำกัดเพดานเดิมมาเป็นข้อผูกพันขั้นต่ำ ส่งสัญญาณที่ชัดเจนสู่ตลาดว่า การตอบแทนผู้ถือหุ้นในอนาคตจะมีแต่เพิ่มขึ้นเท่านั้น ไม่มีทางลดลง
ผู้บริหารยังได้ชี้แจงเพิ่มเติมว่า รายได้ที่มิใช่จากการดำเนินงานตามปกติ (เช่น รายได้จากการขายหุ้น Kioxia, กระแสเงินสดจ่ายที่เกี่ยวข้องกับ M&A, การซื้อหุ้นคืนเพื่อมอบเป็นรางวัลพนักงาน เป็นต้น) จะไม่ถูกนำมารวมในฐานการคำนวณ FCF ซึ่งยิ่งตอกย้ำความโปร่งใสและความสามารถในการคาดการณ์ของนโยบายการจัดสรร FCF
JPMorgan ยังชี้ให้เห็นอีกว่า ภายใน 8 เดือนที่ผ่านมา Hynix ได้ให้คำมั่นที่จะเพิกถอนหุ้นรวมแล้ว 39.4 ล้านหุ้น (รวมถึงการเพิกถอน 15.3 ล้านหุ้นที่ประกาศในเดือนกุมภาพันธ์ 2026 และการซื้อคืนและเพิกถอน 24.07 ล้านหุ้นในครั้งนี้) ซึ่งถือเป็นความเข้มข้นสูงสุดในกลุ่มผู้ผลิตหน่วยความจำ
Goldman Sachs: อัตราผลตอบแทนผู้ถือหุ้นปี 2027 ที่ 8% ราคาเป้าหมาย 3.5 ล้านวอน
Jerry Shen นักวิเคราะห์จาก Goldman Sachs ตีความประกาศครั้งนี้ในเชิงรุกมากขึ้นในรายงาน โดยข้อสรุปหลักของ Goldman Sachs คือ ตลาดประเมินความสามารถในการสร้างกระแสเงินสดของ Hynix ต่ำเกินไป
Goldman Sachs คาดการณ์ FCF สะสมในช่วงปี 2025 ถึง 2027 สูงถึง 25.2 ล้านล้านวอน และคาดการณ์ตามนั้นว่า:
- นอกเหนือจากการซื้อหุ้นคืนมูลค่า 40 ล้านล้านวอนในครั้งนี้แล้ว ยังจะมีการซื้อหุ้นคืนเพิ่มเติมอีกประมาณ 7 ล้านล้านวอน ในอนาคต;
- เมื่อคำนวณรวมแล้ว อัตราผลตอบแทนผู้ถือหุ้นในปี 2027 จะสูงถึง 8%;
- Goldman Sachs ปรับเพิ่มคาดการณ์กำไรต่อหุ้นปี 2026 ถึง 2028 ขึ้นสูงสุด 10%;
- คงคำแนะนำ "ซื้อ" ราคาเป้าหมาย 3.5 ล้านวอน ซึ่งเทียบกับราคาหุ้นปัจจุบัน (1.491 ล้านวอน) แล้วมี upside โดยนัยประมาณ 133%
Goldman Sachs เน้นย้ำเป็นพิเศษว่า การประกาศล่วงหน้ากว่ากำหนดในครั้งนี้เป็นสัญญาณสำคัญในตัวเอง — "นี่พิสูจน์ว่าบริษัทพิมพ์เงินได้เร็วกว่าที่ตลาดรับรู้มาก" และยังนิยามการซื้อหุ้นคืนมูลค่า 40 ล้านล้านวอนครั้งนี้เป็นเพียง "อาหารเรียกน้ำย่อย" ซึ่งบ่งชี้ว่าจะมีแผนการตอบแทนที่ใหญ่ยิ่งขึ้นตามมา
JPMorgan: พื้นที่ตอบแทนเพิ่มเติมจนถึงสิ้นปี 2027 มากกว่า 16% ของมูลค่าตลาด ราคาเป้าหมาย 2.75 ล้านวอน
กรอบการคำนวณของ JPMorgan ค่อนข้างอนุรักษ์นิยม แต่ข้อสรุปก็สร้างความประทับใจไม่แพ้กัน
อิงตามการคาดการณ์ของ JPMorgan FCF สะสมของ Hynix ในช่วงปี 2025 ถึง 2027 อยู่ที่ 47.5 ล้านล้านวอน ตามนโยบายการจัดสรรที่ "ไม่ต่ำกว่า 50%" หลังจากหักรายการที่ประกาศไปแล้วดังนี้:
- การซื้อหุ้นคืน/เพิกถอนมูลค่า 40 ล้านล้านวอน ในครั้งนี้;
- เงินปันผลขั้นต่ำ 4 ล้านล้านวอน ในปี 2025 ถึง 2026;
- การเพิกถอนหุ้นมูลค่า 12 ล้านล้านวอน ที่ประกาศในเดือนกุมภาพันธ์ 2026;
Jay Kwon นักวิเคราะห์จาก JPMorgan คาดว่าจนถึงสิ้นปี 2027 จะยังมีพื้นที่สำหรับการตอบแทนผู้ถือหุ้นเพิ่มเติมอีก อย่างน้อย 18 ล้านล้านวอน (130 พันล้านดอลลาร์สหรัฐ) คิดเป็นสัดส่วนมากกว่า 16% ของมูลค่าตลาดปัจจุบัน เขามองว่า สิ่งนี้จะช่วยพยุงราคาหุ้นภายหลังการเทขายในช่วงที่ผ่านมา
นอกจากนี้ JPMorgan ยังกล่าวถึงอีกว่า บริษัทกำลังพิจารณา "กลยุทธ์เสริมสร้างมูลค่า" ฉบับใหม่ (รวมถึงเป้าหมายการจัดสรรเงินทุนและความเข้มข้นของเงินทุน) ซึ่งคาดว่าจะเปิดเผยในจุดสำคัญถัดไปหลังการประชุม conference call ผลประกอบการไตรมาสที่สาม
JPMorgan คงคำแนะนำ "เพิ่มน้ำหนักลงทุน" (Overweight) ราคาเป้าหมาย 2.75 ล้านวอน (สอดคล้องกับอัตราส่วน P/E 7 เท่า ของกำไรต่อหุ้นเฉลี่ยปี 2026 ถึง 2027) โดยมองว่า "ช่วงเวลาที่ย่ำแย่ที่สุดได้ผ่านพ้นไปแล้ว" และแนะนำให้นักลงทุนสะสมหุ้นในช่วงที่ราคาอ่อนตัว
ตัวเร่งปฏิกิริยาสำคัญถัดไป: สามจุดที่น่าจับตามองในช่วงสองเดือนข้างหน้า
JPMorgan ได้สรุปตัวเร่งปฏิกิริยาสำคัญสามประการในอีกไม่กี่เดือนข้างหน้า:
- การประชุม conference call ผลประกอบการไตรมาสที่สาม (ภายในสิ้นเดือนตุลาคม): บริษัทจะเปิดเผยรายละเอียดแผนการตอบแทนผู้ถือหุ้นที่สมบูรณ์ยิ่งขึ้น โดย JPMorgan คาดว่าจะรวมถึงการจัดสรรเงินปันผลพิเศษด้วย;
- การอัปเดตราคาสัญญา HBM (ภายในสิ้นเดือนกันยายน): การเปลี่ยนแปลงราคาหน่วยความจำแบนด์วิธสูงจะถือเป็นข้อมูลอ้างอิงสำคัญในการประเมินความสามารถในการทำกำไรของบริษัท;
- การอัปเดตแผนการจดทะเบียนบริษัทย่อยในสหรัฐฯ (เดือนหน้า): ความคืบหน้าในการจดทะเบียนบริษัทย่อยในสหรัฐฯ ของ Hynix จะเปิดมิติจินตนาการใหม่สำหรับการดำเนินการด้านทุนของบริษัท
JPMorgan ระบุว่า นับตั้งแต่จุดสูงสุดเมื่อวันที่ 22 มิถุนายน 2026 ราคาหุ้นของ Hynix ได้ร่วงลงสะสม 49% ซึ่งแย่กว่ากลุ่มผู้ผลิตหน่วยความจำอย่างมีนัยสำคัญ (同期ร่วงลง 26%) และดัชนีรวม KOSPI ของเกาหลีใต้ (同期ร่วงลง 29%)
ปัจจัยที่กดดันราคาหุ้น ได้แก่: ข้อโต้แย้งเกี่ยวกับความยั่งยืนของรายจ่ายฝ่ายทุนด้าน AI การแพร่กระจายอย่างรวดเร็วของโมเดลโอเพนซอร์ส และแรงเทขายต่อเนื่องที่เกิดจากผลประกอบการไตรมาสที่สองปี 2026 ที่ต่ำกว่าคาดการณ์
JPMorgan มองว่า การประกาศตอบแทนผู้ถือหุ้นเชิงบวกในครั้งนี้มีแนวโน้มที่จะช่วยกระตุ้น sentiment ของตลาดในระยะใกล้ และคาดว่านักลงทุนจะค่อยๆ หันกลับมาให้ความสนใจกับปัจจัยพื้นฐานของธุรกิจหลัก รวมถึงความสามารถในการทำกำไรของ DRAM/NAND และการเปลี่ยนแปลงส่วนแบ่งตลาด HBM ในปี 2027
Kwon กล่าวว่าช่วงเวลาที่ย่ำแย่ที่สุดได้ผ่านพ้นไปแล้ว โดยคาดว่าในระยะกลาง sentiment ของตลาดที่มีต่อ SK Hynix จะค่อยๆ ดีขึ้น และแนะนำให้นักลงทุนเพิ่มน้ำหนักการถือครอง





