


SignalPlus:2023年宏观回顾及2024年展望


ยินดีต้อนรับสู่การอ่าน SignalPlus 2024 Macro Outlook และขอขอบคุณเพื่อน ๆ ทุกคนอย่างจริงใจสำหรับการสนับสนุนและกำลังใจอย่างต่อเนื่อง SignalPlus หวังว่าจะแสดงความคิดเห็นและแนวทางแก้ไขให้กับลูกค้าของเราต่อไปในอนาคต โปรดติดต่อทีมงานของเราผ่านทาง TG / X / WeChat / อีเมล แบ่งปันความคิดเห็นและข้อเสนอแนะของคุณ
เกือบทุกคนเข้าใจผิดเกี่ยวกับสถานการณ์ปี 2566... ทำไมเราต้องสนใจมุมมองมหภาค?
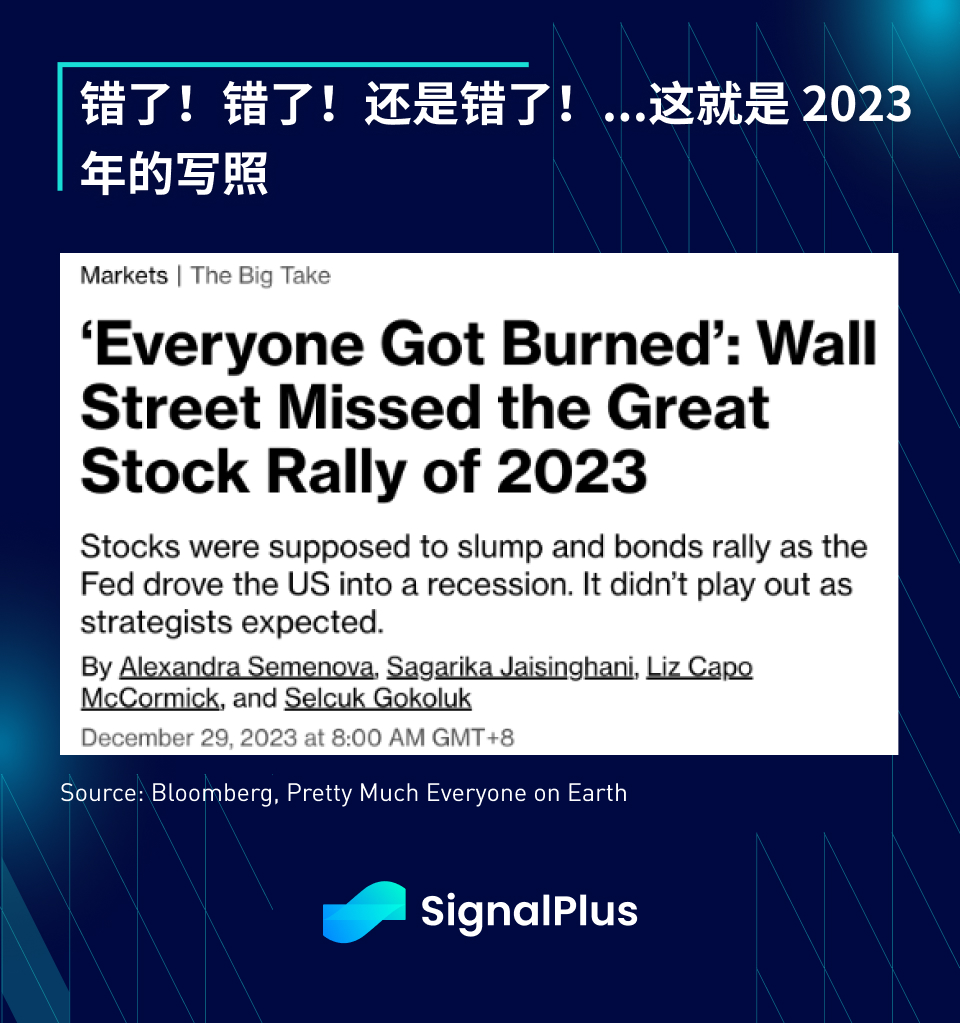
เมื่อเราเข้าสู่ปีใหม่และเริ่มต้นการเดินทางครั้งใหม่ก็คุ้มค่าที่จะมองย้อนกลับไปในปีที่ผ่านมาเพื่อดูว่าการคาดการณ์ของตลาดใดถูกและผิด ยุติธรรมที่จะกล่าวว่าตลาดจะดีขึ้นในปี 2566 การคาดการณ์ส่วนใหญ่แตกต่างจากความเป็นจริงมาก
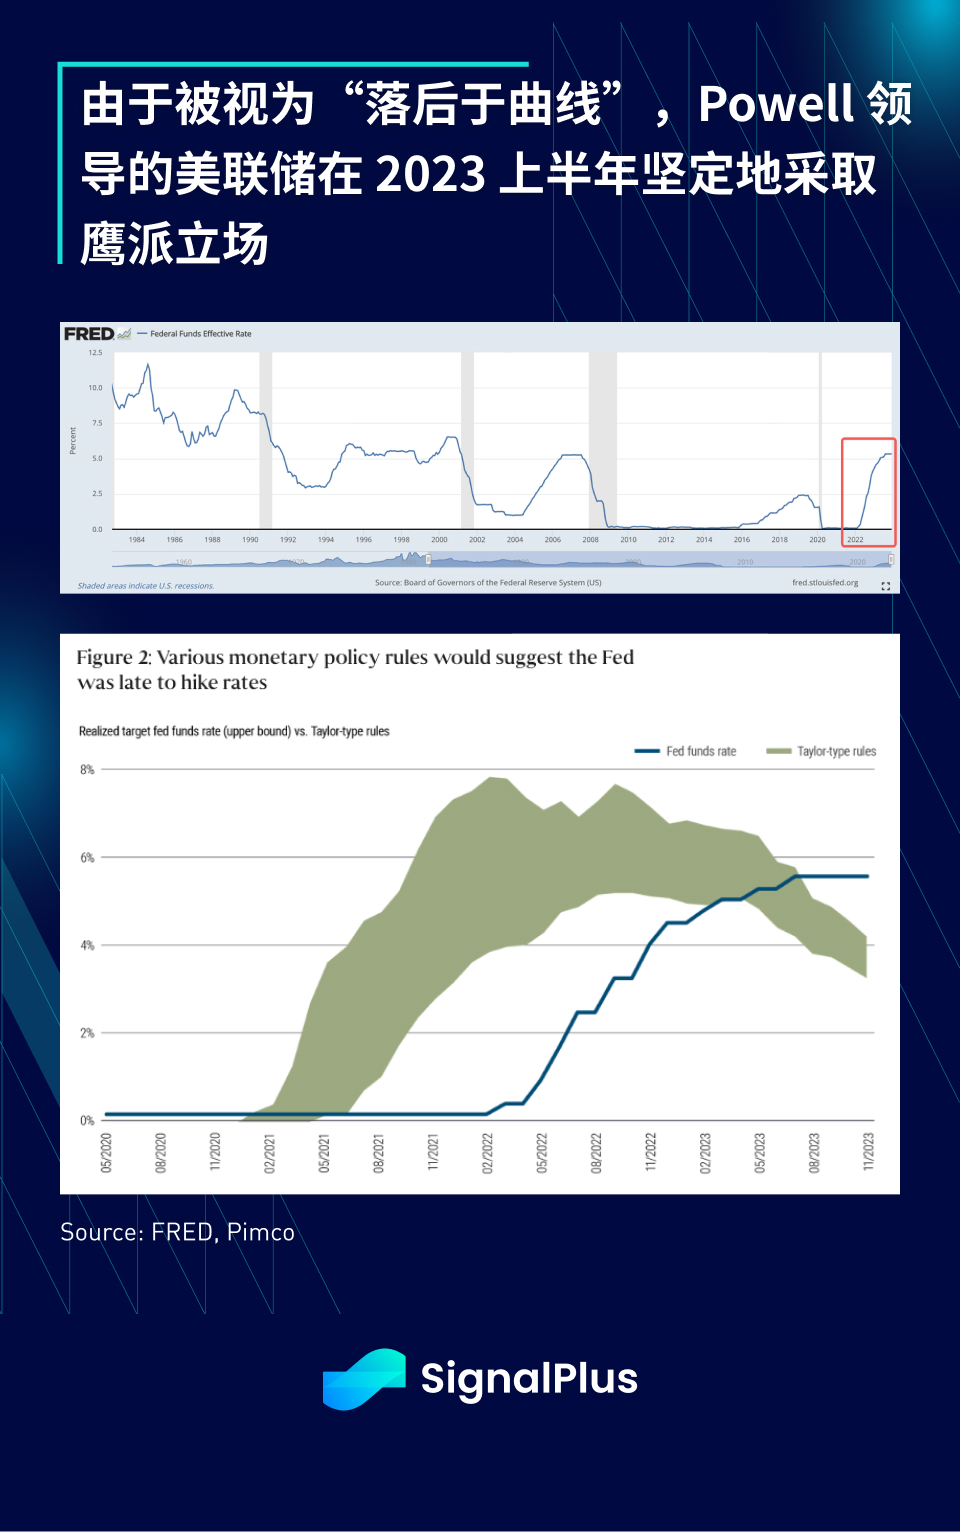
ในขณะที่ Federal Reserve ดำเนินการอย่างที่ไม่เคยเกิดขึ้นมาก่อนเพื่อขึ้นอัตราดอกเบี้ย อัตราผลตอบแทนพันธบัตร เผชิญกับความเสี่ยงของ ความโกรธเคืองลดลง และราคาสินทรัพย์คาดว่าจะดิ่งลงอย่างกว้างขวาง ในช่วงครึ่งแรกของปี 2023 ธนาคารกลางสหรัฐที่นำโดยพาวเวลล์ยังคงยืนหยัดสนับสนุนการต่อสู้ดิ้นรน และไม่มีเจตนาเผชิญหน้ากับ FOMC สำหรับตลาดสินทรัพย์ทุกย่างก้าวล้วนมีความท้าทาย
การปรับขึ้นอัตราดอกเบี้ยอย่างมั่นคงได้นำไปสู่การสูญเสียอย่างมีนัยสำคัญในสินทรัพย์ที่มีความอ่อนไหวต่ออัตราดอกเบี้ย เช่น พันธบัตรที่มีการค้ำประกันและอสังหาริมทรัพย์อ้างอิง โดยเฉพาะอย่างยิ่งการแก้ไขการประเมินมูลค่าขนาดใหญ่ในอุตสาหกรรมอสังหาริมทรัพย์เพื่อการพาณิชย์ (CRE) โดยมีกิจกรรมการซื้อขายอยู่ในช่วงหยุดนิ่งและหลายๆ ราคาสำนักงานในสหรัฐฯ ในเมืองเกตเวย์ลดลงมากกว่า 50% ในปี 2566
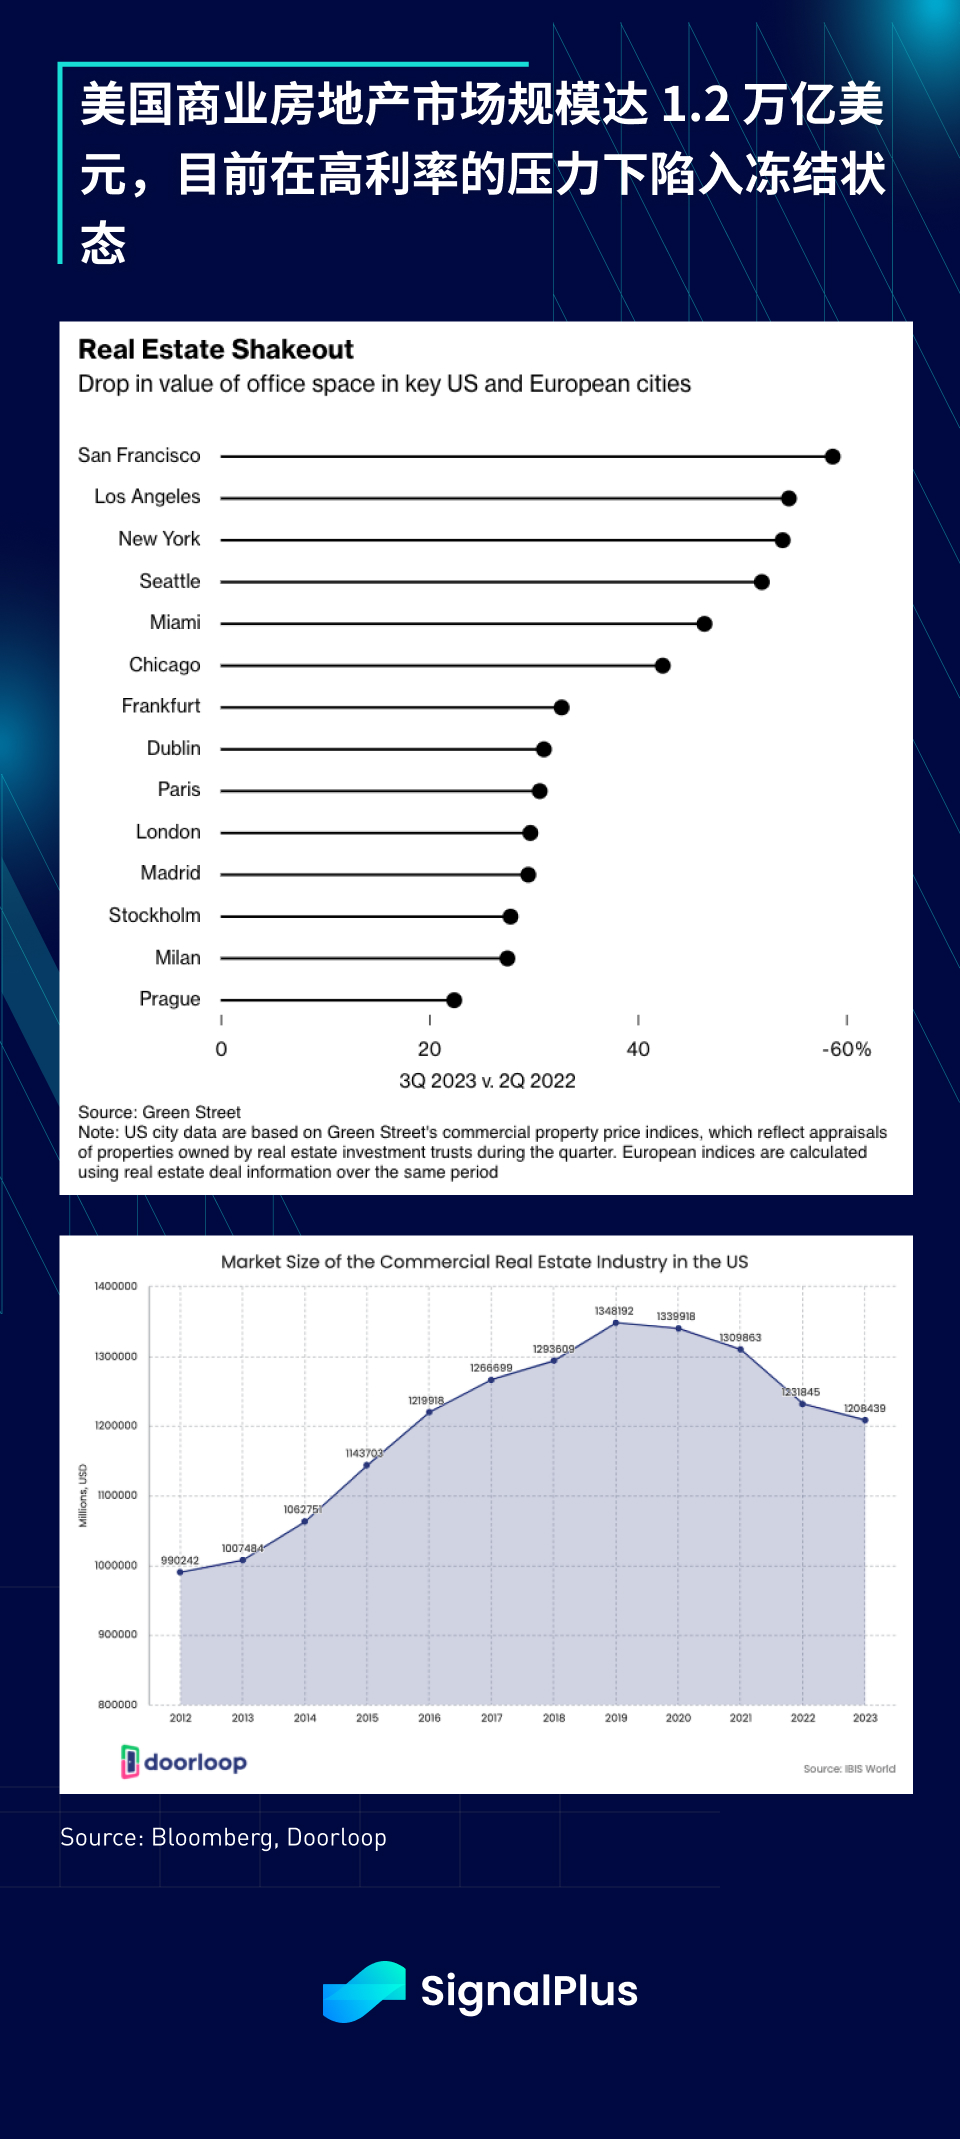
ในขณะที่ปัญหาที่ต้องเผชิญกับมูลค่าสูง อสังหาริมทรัพย์เพื่อการพาณิชย์ที่เป็นสถาบันอาจส่งผลกระทบต่อนักลงทุนมืออาชีพเท่านั้น แต่ความเจ็บปวดจากอัตราดอกเบี้ยที่ตึงตัวก็แพร่กระจายไปยังระบบธนาคารในภูมิภาคอย่างรวดเร็วและอาจแพร่กระจายไปยังส่วนอื่น ๆ ของเศรษฐกิจ อัตราคิดลดที่เพิ่มขึ้นส่งผลให้ การด้อยค่าอย่างมีนัยสำคัญของสินทรัพย์ทางบัญชีสุทธิของธนาคาร ถือจนครบกำหนด และกลายเป็นเหตุให้เกิดความตื่นตระหนกอย่างรุนแรงในระบบธนาคารในภูมิภาค ซึ่งท้ายที่สุดก็นำไปสู่การล่มสลายอย่างรวดเร็วของธนาคาร Silicon Valley Bank (SVB) ในไตรมาสแรกของปีที่แล้ว .
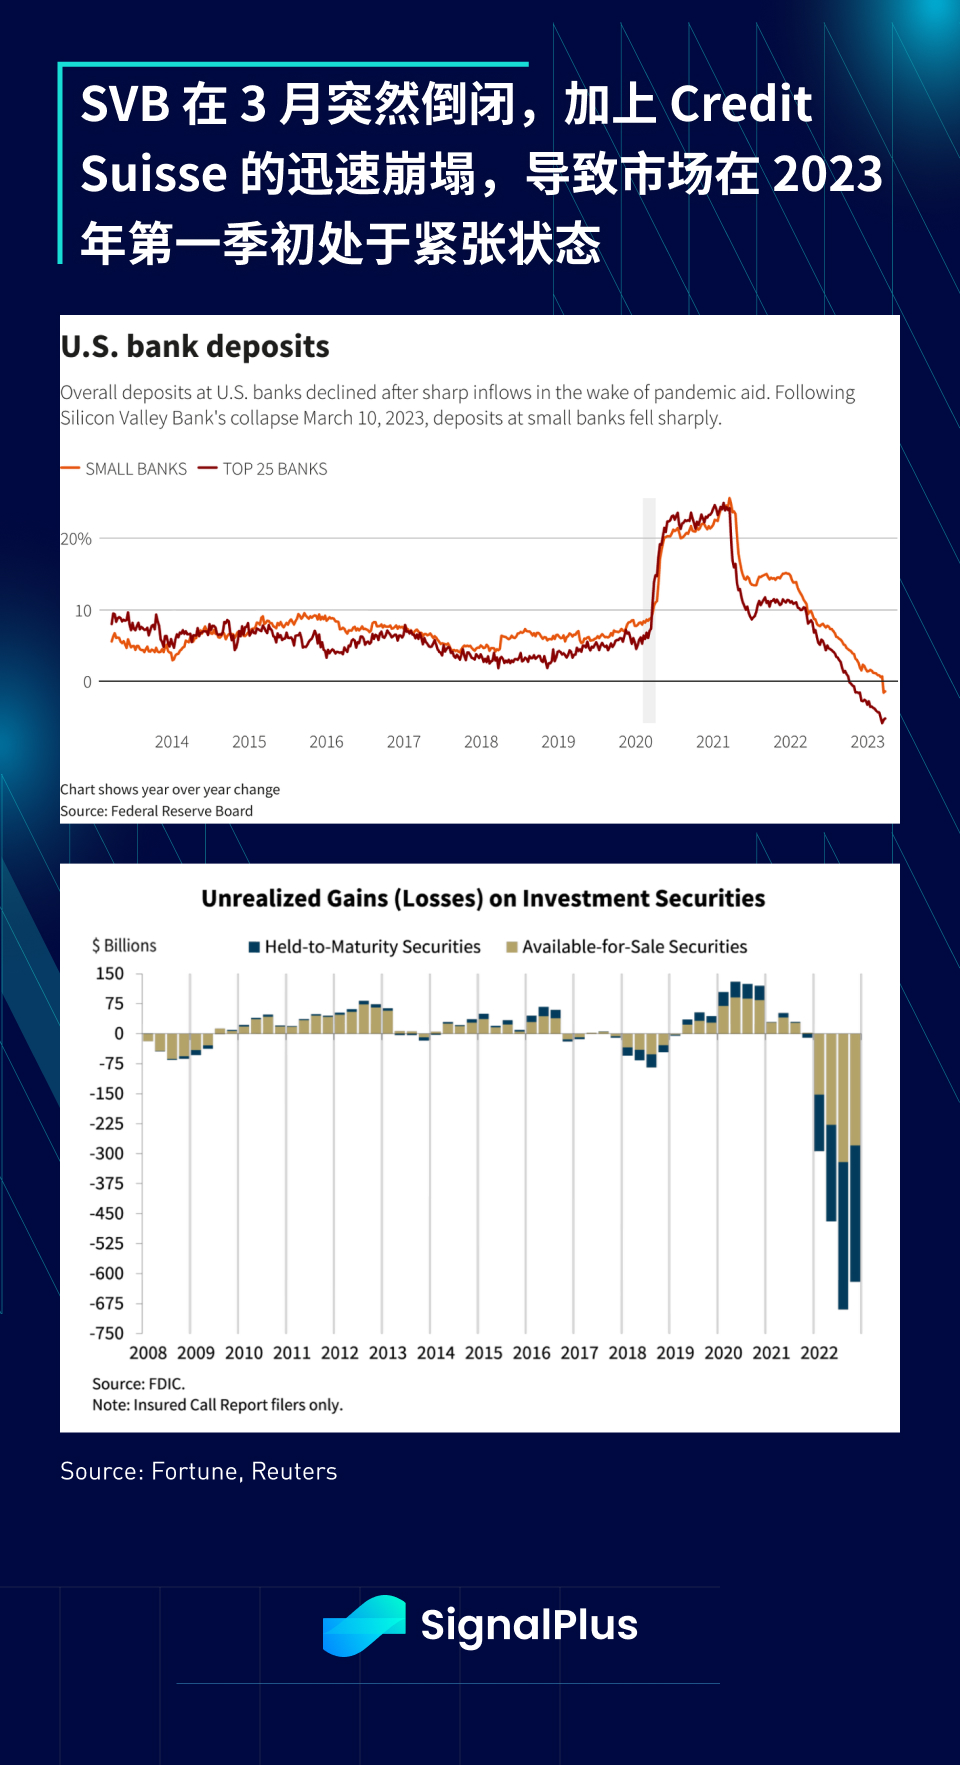
อัตราเงินเฟ้อยังคงสูงกว่าแนวโน้ม ระบบธนาคารของสหรัฐฯ เผชิญกับความเสี่ยงในการแพร่กระจายเหมือนเลห์แมน อุตสาหกรรมอสังหาริมทรัพย์เพื่อการพาณิชย์และหุ้นเอกชนหยุดชะงัก และเฟดยังคงรุกคืบในการต่อสู้กับภาวะเงินเฟ้อ การรวมกันของปัจจัยเหล่านี้น่าจะทำให้ตลาดความเสี่ยงในสหรัฐฯ หนักหน่วง ระเบิดแล้วตลาดหุ้นถึงกำหนดปรับฐานที่รอคอยมานานใช่ไหม?
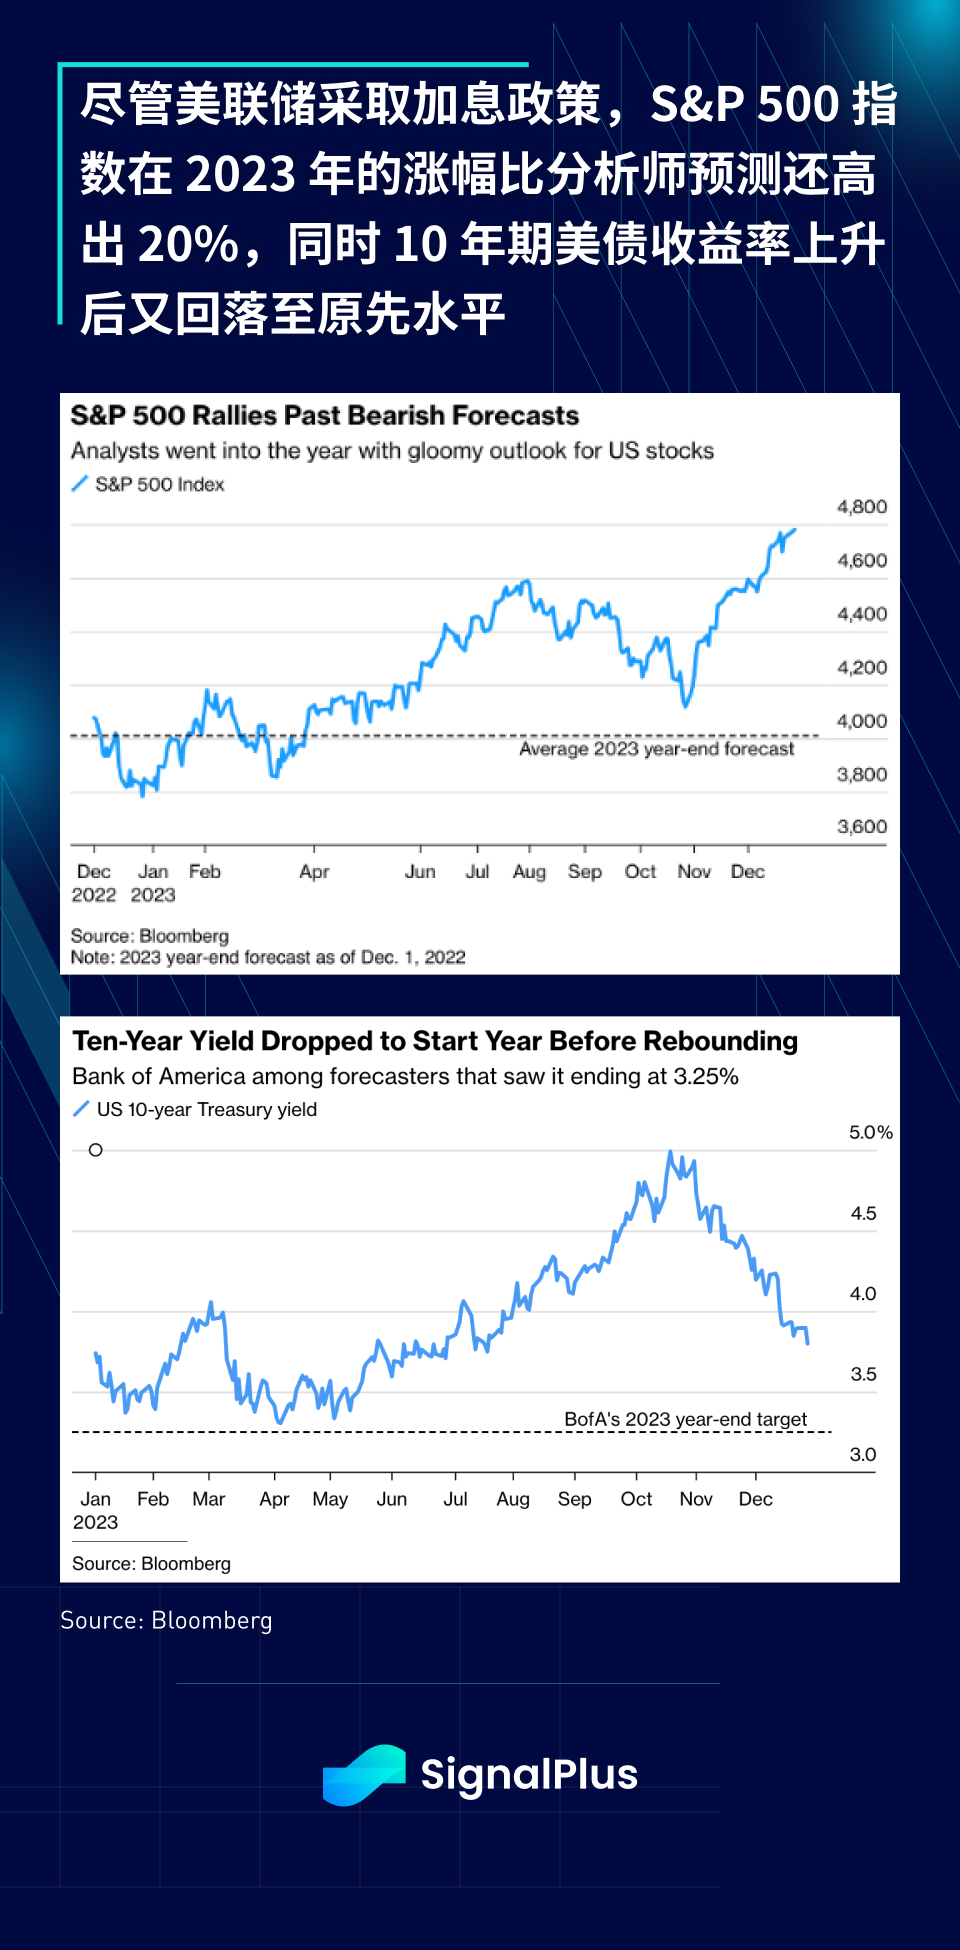
หากคุณคิดเช่นนั้น คุณอาจกลายเป็นหุ้นที่น่าหัวเราะ แต่ดัชนี SP กลับสูงถึง 26.3% ในปี 2023 และดัชนี Nasdaq กลับสูงถึง 54% แม้ว่าอัตราข้ามคืนจะพุ่งขึ้น 100 จุดพื้นฐาน และ 10- อัตราผลตอบแทนพันธบัตรสหรัฐฯ ในปี 2566 โดยพื้นฐานแล้วไม่เปลี่ยนแปลงที่ 3.8% ผู้จัดการที่กระตือรือร้นเป็นอีกครั้งที่ทำผลงานได้ต่ำกว่าดัชนีอย่างมีนัยสำคัญ (อีกครั้ง) และหุ้นสหรัฐก็ทำได้ดีกว่าตลาดอื่นๆ ทั่วโลกอีกครั้ง
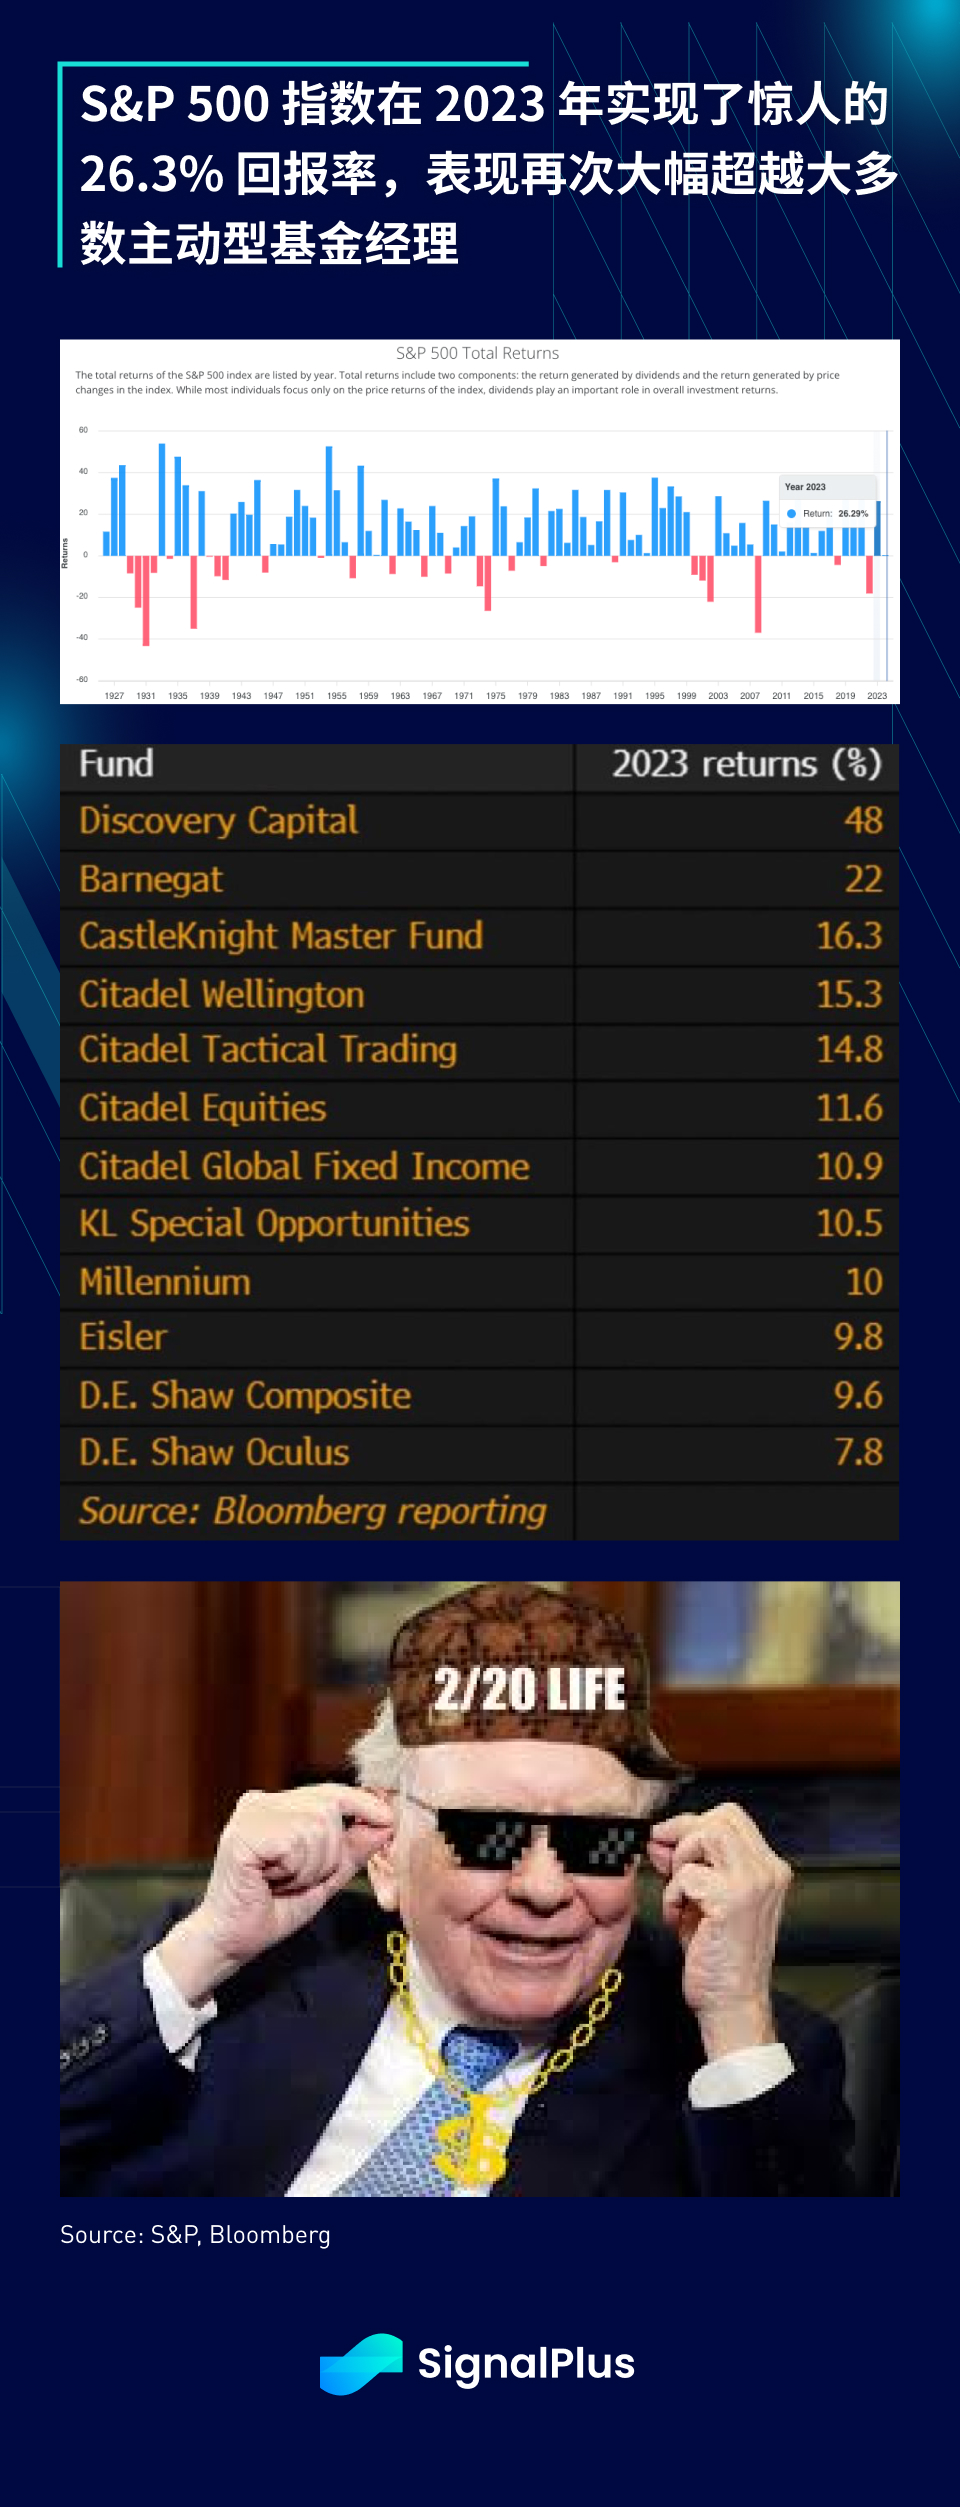
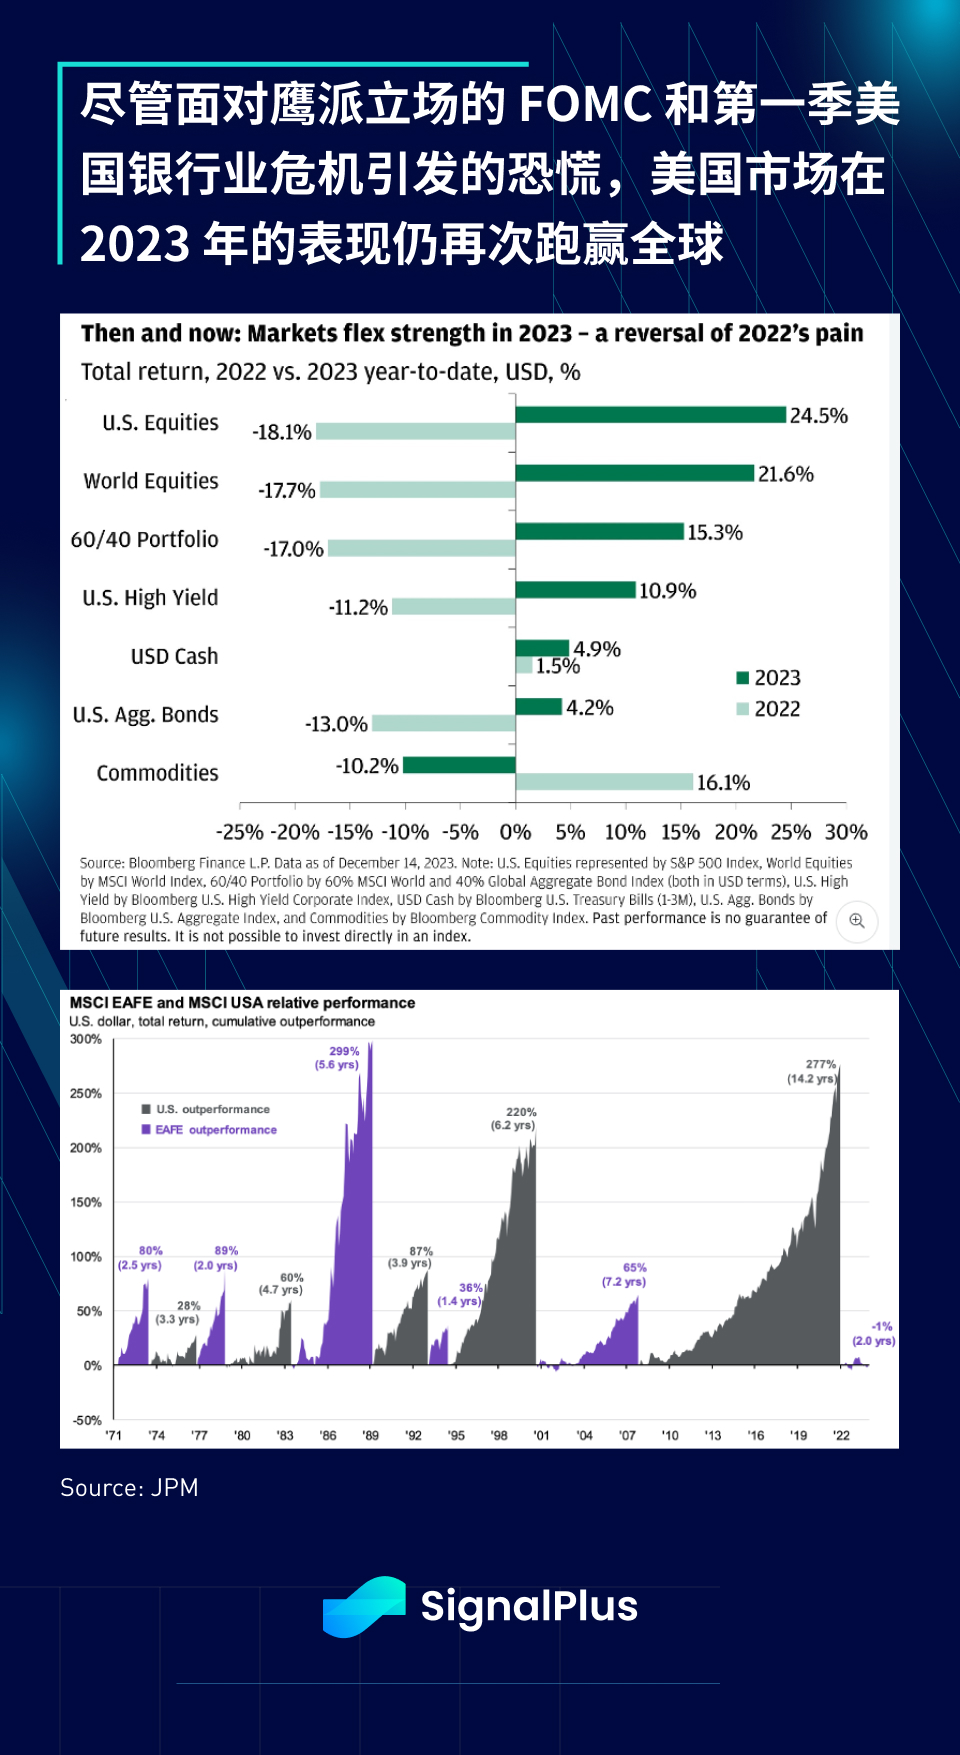
สถานการณ์ในปี 2023 ดีมากจนคุณไม่จำเป็นต้องเก็งกำไรในสกุลเงินเพื่อรับผลตอบแทนสูง แม้ว่าคุณจะเลือกประเภทการลงทุนแบบสุ่มสี่สุ่มห้า คุณก็สามารถรับผลตอบแทน 10-15% แม้แต่นักลงทุนที่ระมัดระวังที่สุดก็สามารถได้รับ 5% จากการถือครอง เงินสด ด้วยผลตอบแทน ปี 2023 จึงเป็นปีที่คู่ควรแก่การจารึกประวัติศาสตร์อย่างไม่ต้องสงสัย
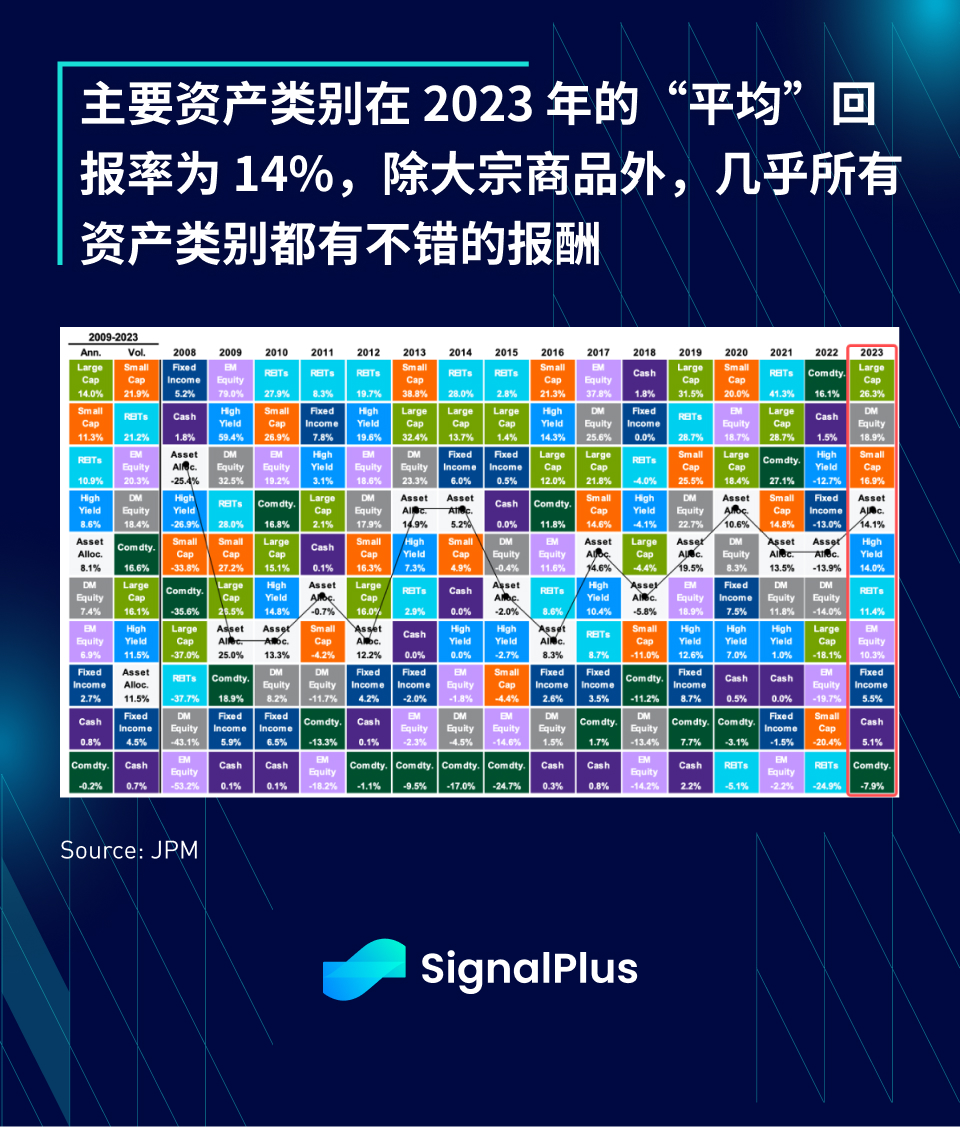
เหตุใดประสิทธิภาพจึงแข็งแกร่งมากในปี 2023
โดยทั่วไปแล้วนักลงทุนจะอยู่ในสถานะต่ำกว่าปกติหลังจากปี 2022 ที่ยากลำบาก
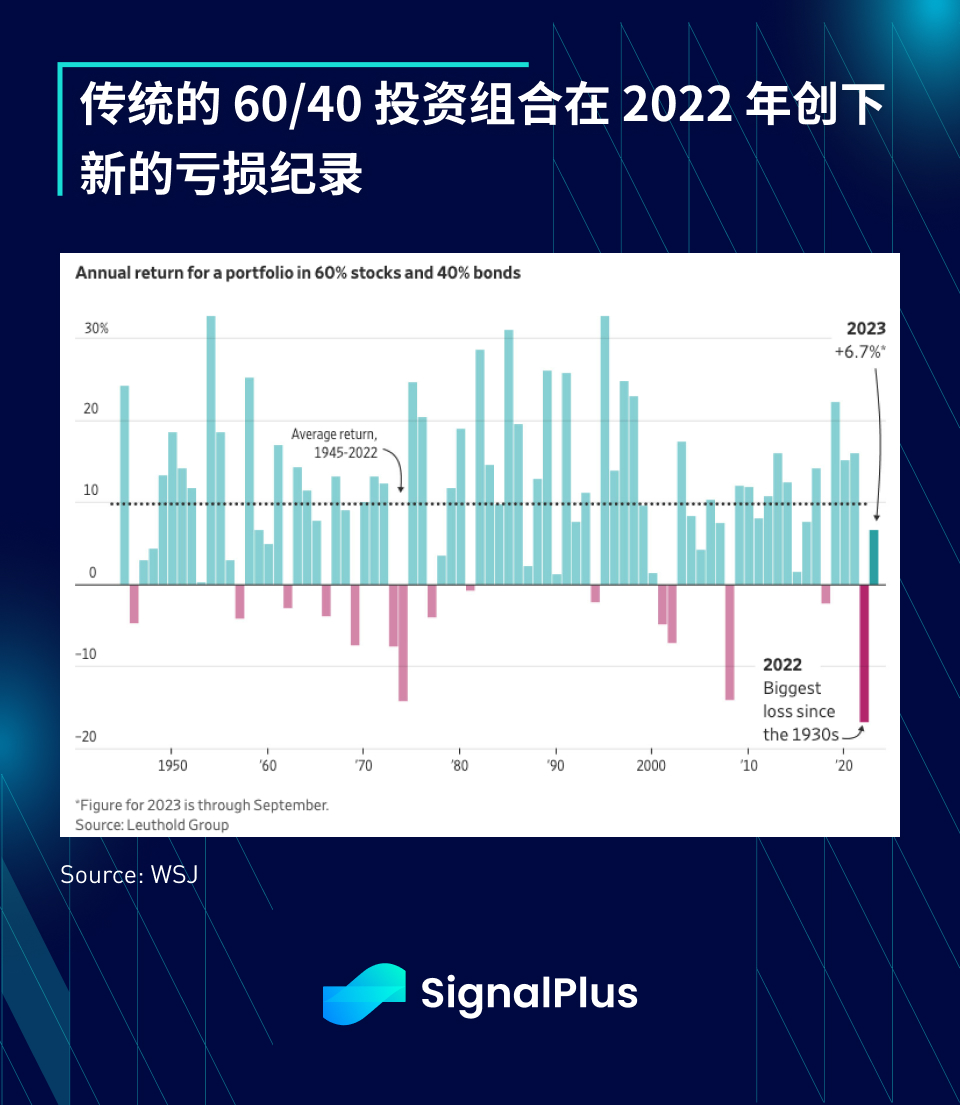
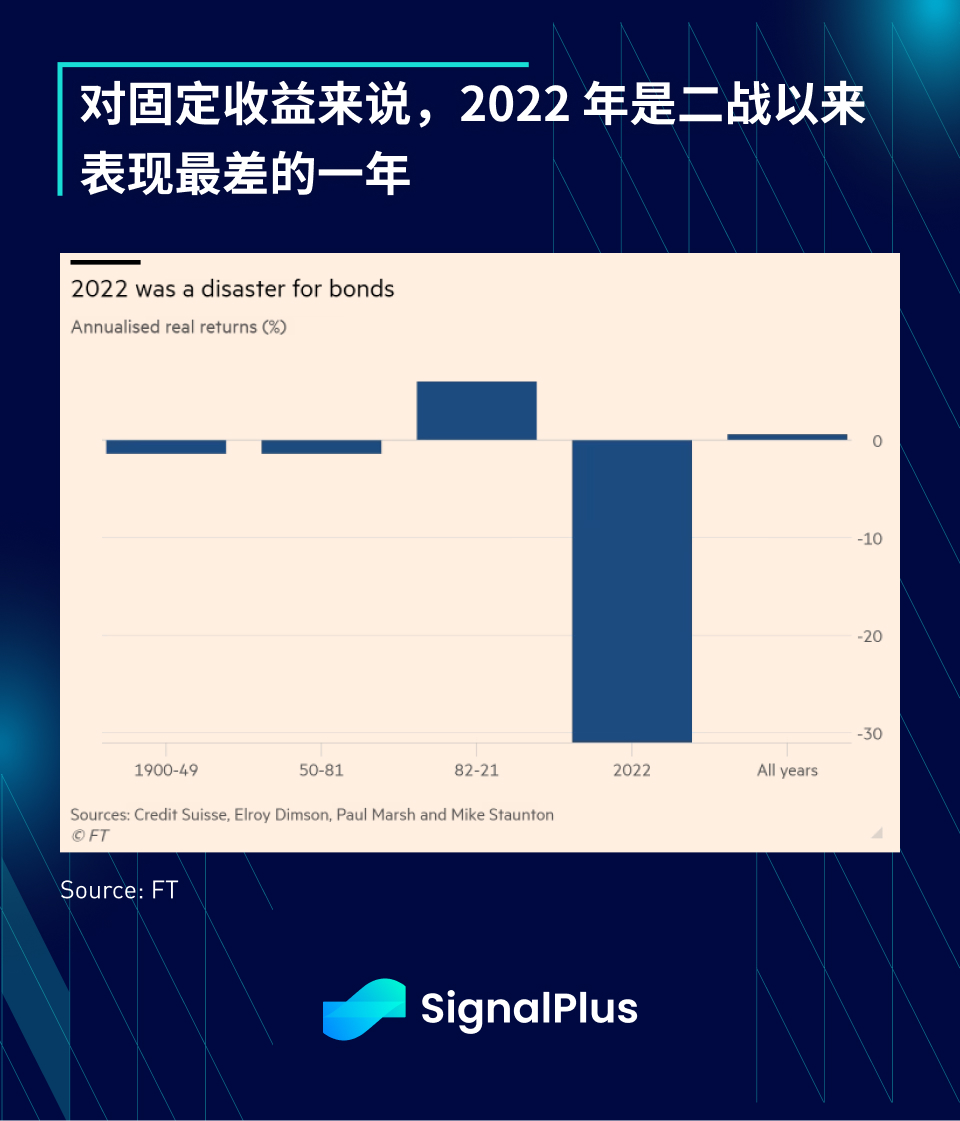
พอร์ตโฟลิโอแบบเดิม 60/40 สร้างสถิติขาดทุนใหม่ในปี 2565 โดยธรรมชาติแล้วนักลงทุนมีทัศนคติที่ไม่ชอบความเสี่ยงในช่วงต้นปี 2566 และโดยทั่วไปมีมุมมองเชิงลบต่อแนวโน้มมหภาค ความเสี่ยงอยู่ในระดับต่ำในช่วงต้นปี บรรยากาศการลงทุนเชิงบวกโดยรวมยังขาดอยู่
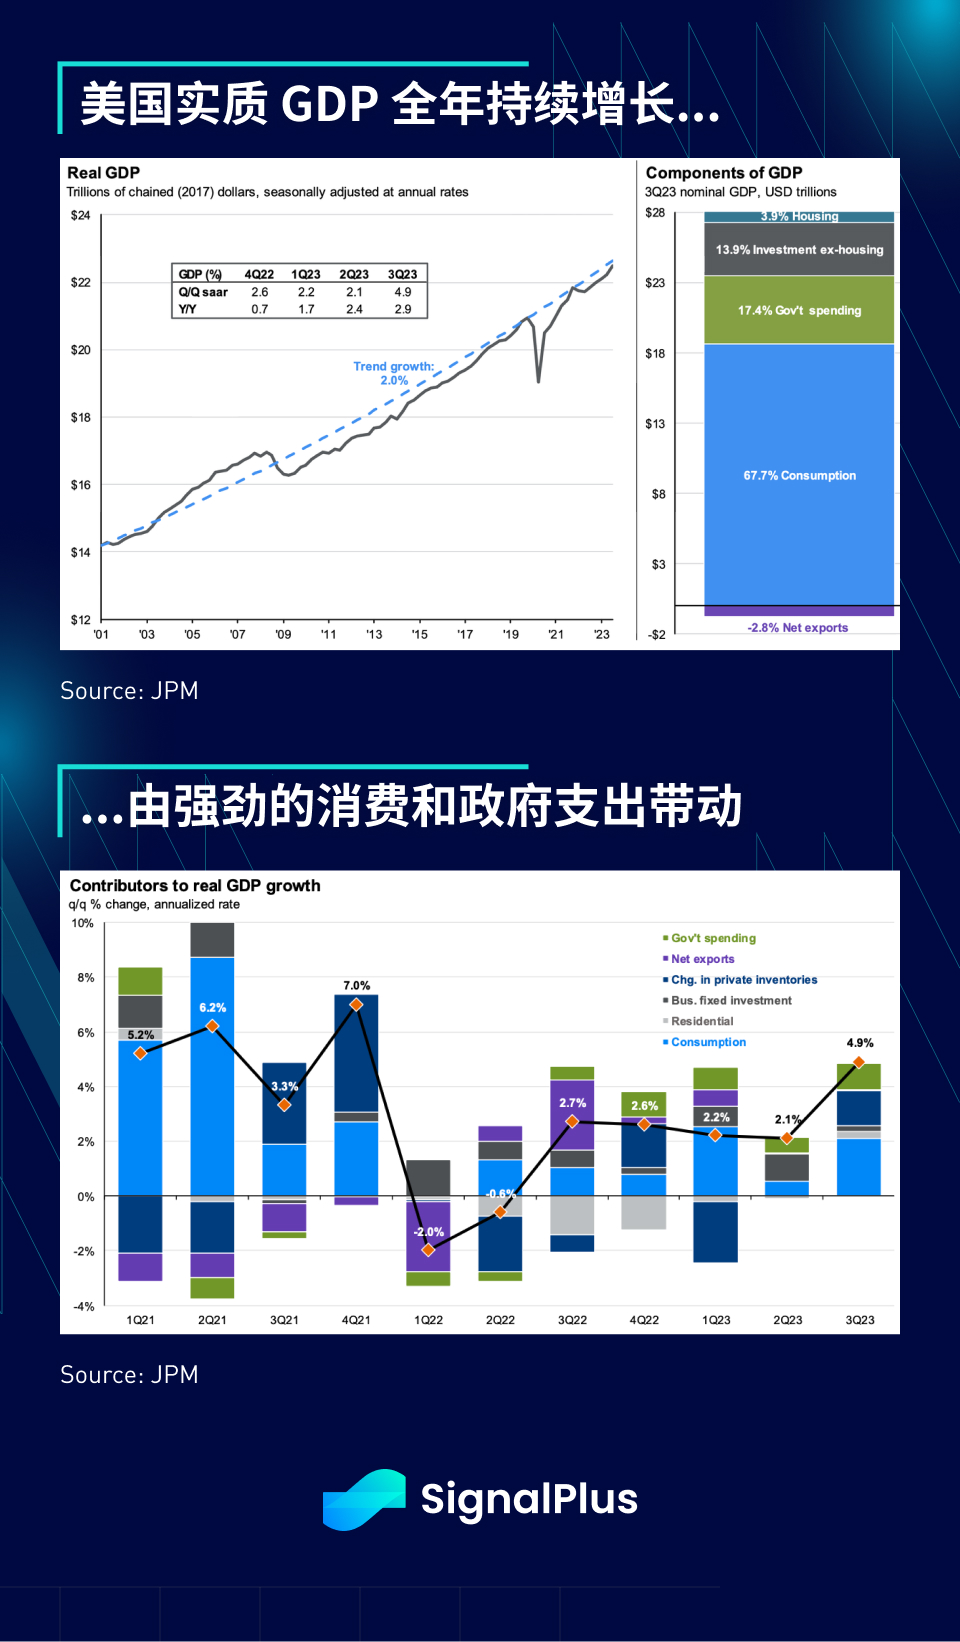
เศรษฐกิจสหรัฐฯ ยังห่างไกลจากภาวะถดถอย
แม้ว่าตลาดจะเต็มไปด้วยการคาดการณ์ในแง่ร้ายเกี่ยวกับการชะลอตัวของเศรษฐกิจโลก และการกลับตัวของเส้นอัตราผลตอบแทนถือเป็นสัญญาณ ข้อสรุป ของภาวะเศรษฐกิจถดถอยที่ใกล้จะเกิดขึ้น แต่ในความเป็นจริงแล้ว เศรษฐกิจสหรัฐฯ ยังห่างไกลจากภาวะถดถอย และ ประสิทธิภาพการบริโภคตลอดทั้งปีมีความโดดเด่นเป็นพิเศษ
การมองโลกในแง่ร้าย
นักลงทุนเลือกที่จะมองโลกในแง่ร้ายแม้ว่าข้อมูลทางเศรษฐกิจจะชี้ให้เห็นในทางตรงกันข้าม ด้วยการสำรวจความเชื่อมั่นของข้อมูลแบบ soft data ซึ่งล้าหลังข้อมูลหนักๆ ตลอดทั้งปี ราวกับว่าเป็นเรื่องที่น่าเกียรติมากกว่าที่จะต้านแนวโน้มและเป็นตลาดหมี
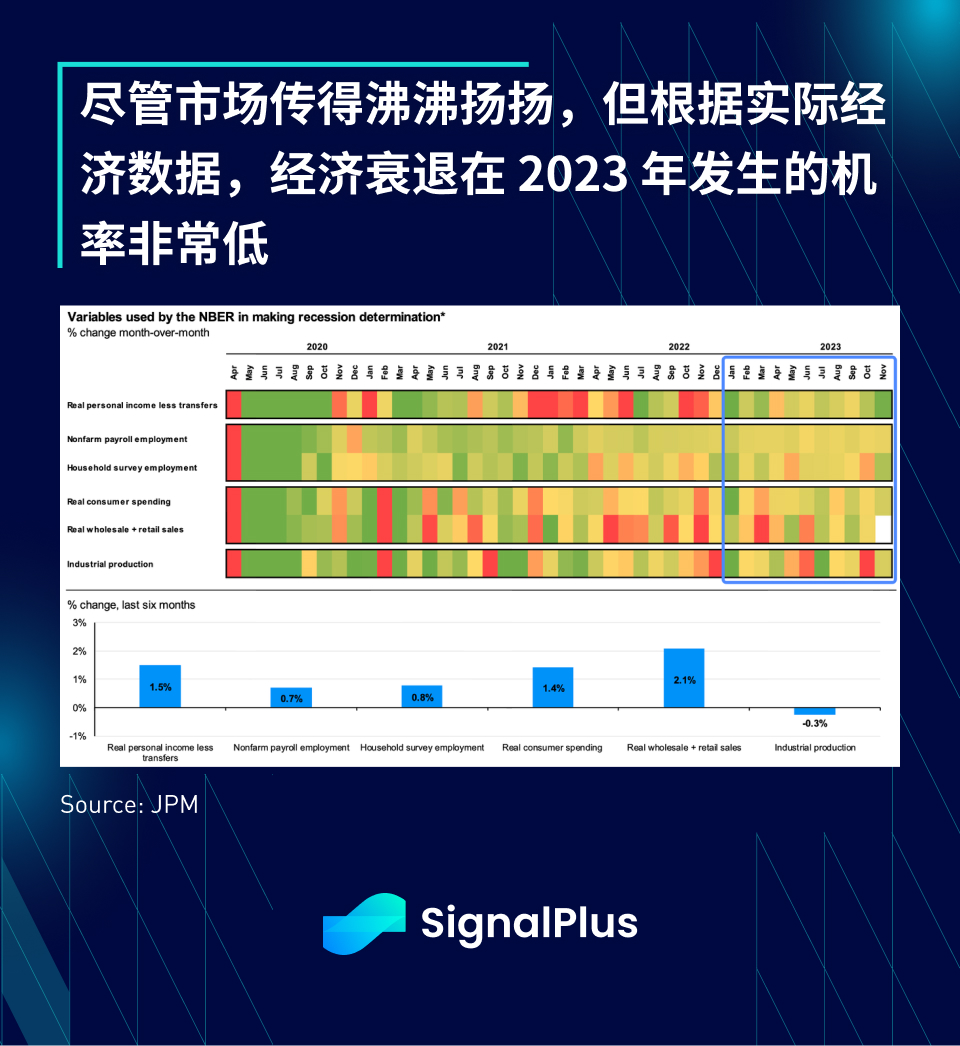
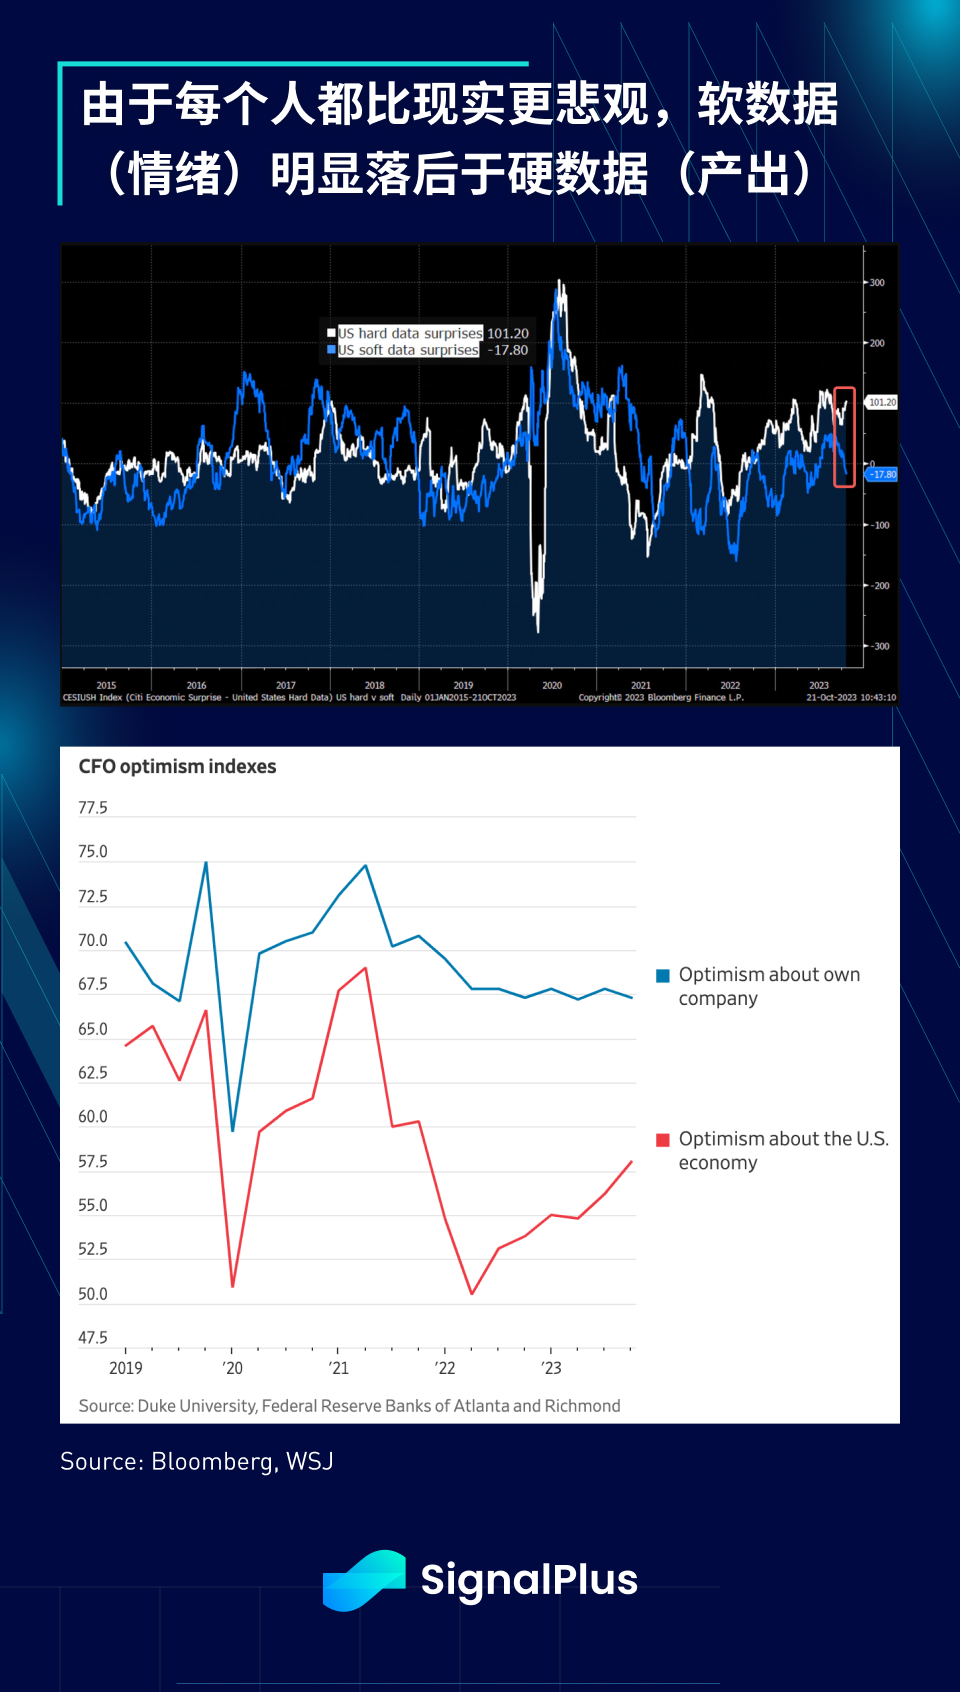
การระมัดระวังเป็นสิ่งที่คุ้มค่าจริงๆ แต่เราควรจำไว้ด้วยว่าประเทศที่พัฒนาแล้วและองค์กรที่มีการจัดการอย่างมืออาชีพมักจะมีความสามารถในการแก้ไขตนเอง และมนุษย์มักจะเรียนรู้จากข้อผิดพลาด ซึ่งเป็นสาเหตุที่ผู้สังเกตการณ์ตลาดที่เก่งในการวิเคราะห์ระดับมหภาคอาจไม่จำเป็นเสมอไป เป็นผู้ปฏิบัติงานที่ดี
ผู้บริโภคชาวอเมริกันที่ยืนยง
เป็นเวลานานแล้วที่บางคนวิพากษ์วิจารณ์ผู้บริโภคชาวอเมริกันเรื่องการบริโภคมากเกินไปและเชื่อว่าสถานการณ์นี้ไม่สามารถดำเนินต่อไปได้ อย่างไรก็ตาม ภายในปี 2023 ความมั่งคั่งสุทธิของครัวเรือนชาวอเมริกัน (โดยคำนึงถึงหนี้สิน) ยังคงอยู่ในระดับใกล้เคียงกับระดับสูงสุดเป็นประวัติการณ์ สืบเนื่องมาจากที่ผ่านมา แนวโน้มขาขึ้น 40 ปี ยังคงแทบไม่ถูกแตะต้อง
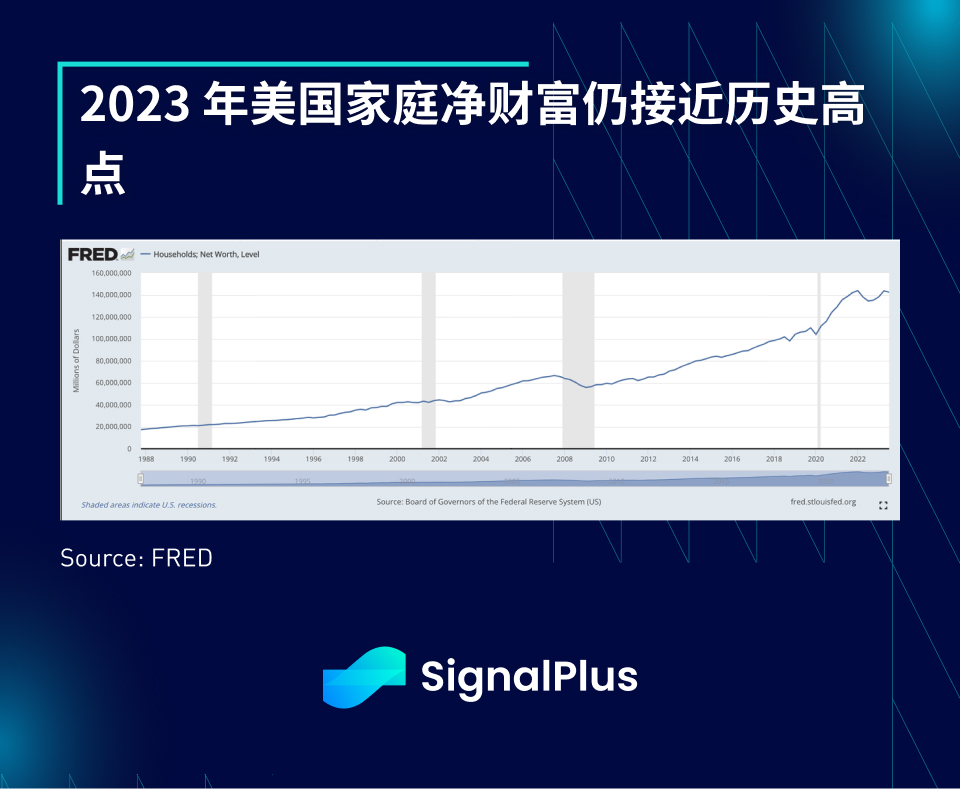
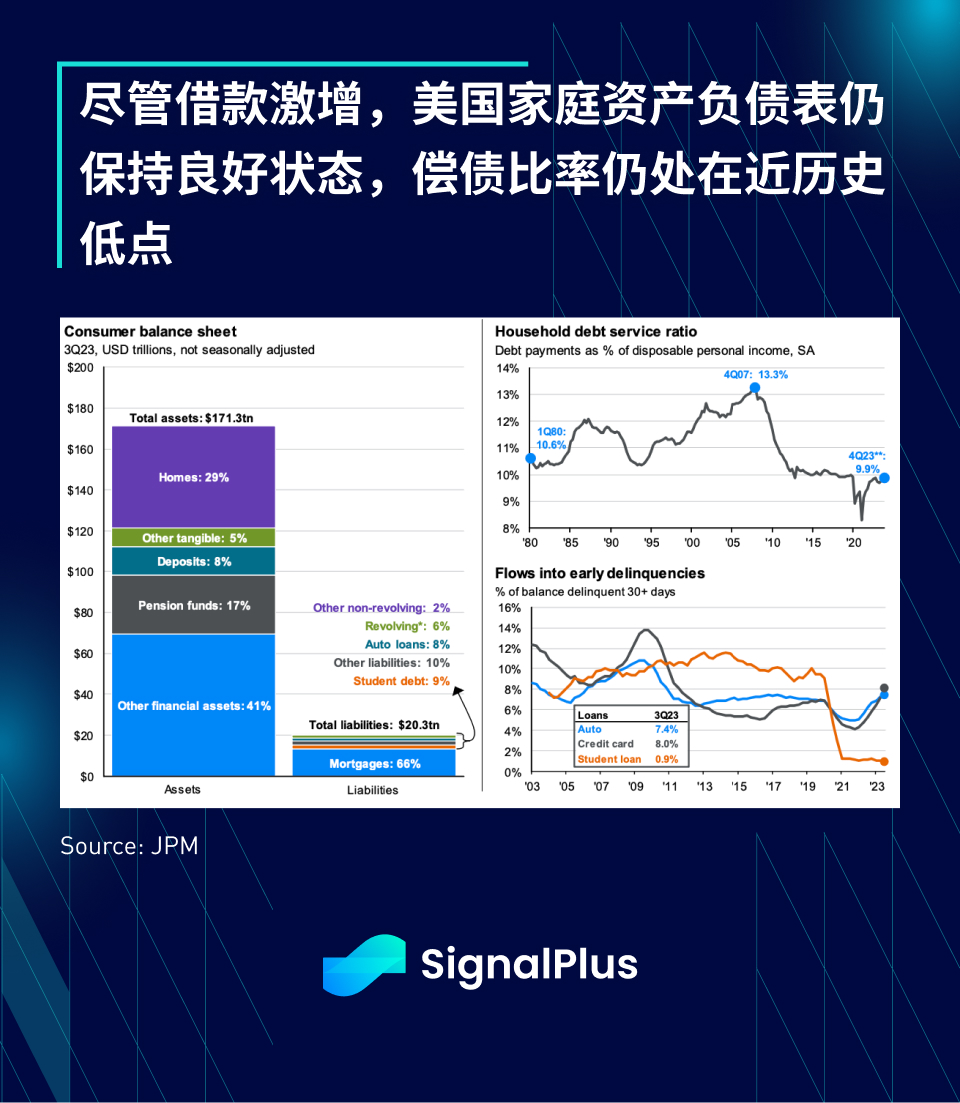
แม้ว่าระดับหนี้ผู้บริโภคโดยสมบูรณ์จะเพิ่มขึ้น แต่ก็ถือว่าต่ำเมื่อเทียบกับมูลค่าบ้าน การลงทุนในหุ้น เงินบำนาญ และการลงทุนทางการเงินอื่นๆ ที่เพิ่มขึ้นอย่างมาก โดยงบดุลผู้บริโภคของสหรัฐฯ มีมูลค่าสูงถึง 171 ล้านล้านดอลลาร์ ในขณะที่หนี้ในไตรมาสที่สามของปี 2023 มีเพียงสหรัฐฯ เท่านั้น 20 ล้านล้านดอลลาร์ นอกจากนี้ 66% ของหนี้เป็นสินเชื่อที่อยู่อาศัยซึ่งเมื่อเทียบกับการกู้ยืมเพื่อการบริโภคหนี้ประเภทนี้ค่อนข้างสมเหตุสมผล
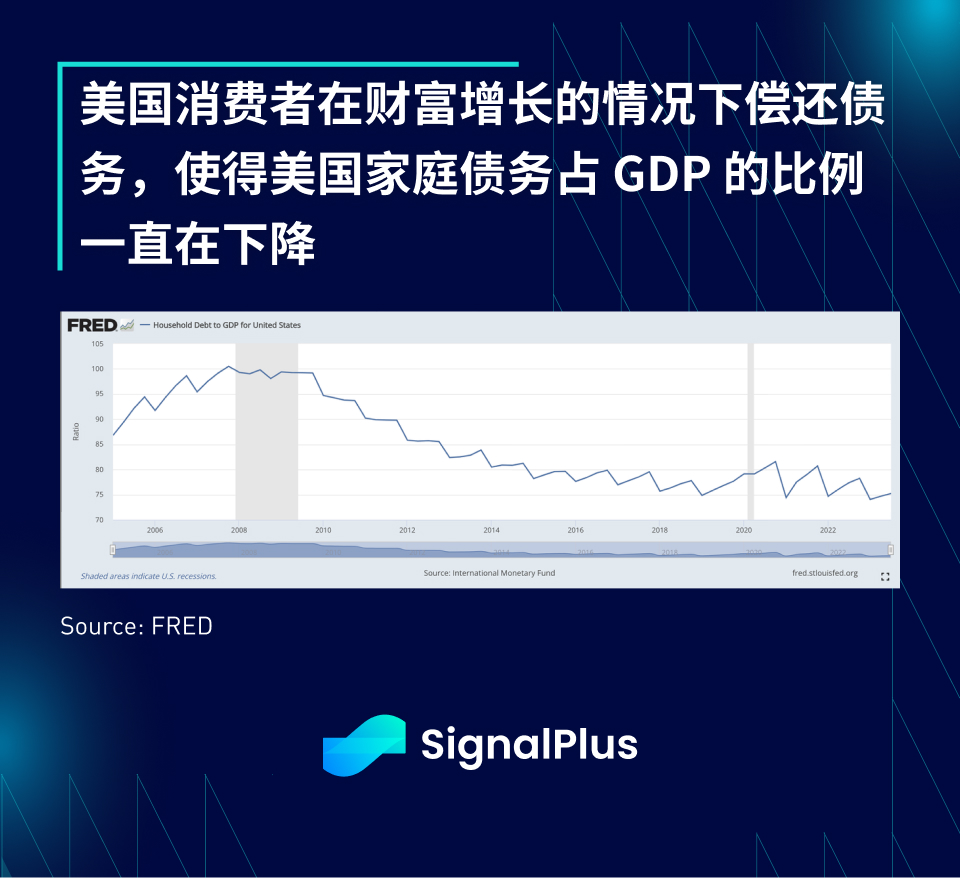
ที่น่าประทับใจยิ่งกว่านั้นคือแม้ต้นทุนการกู้ยืมจะสูงขึ้นอย่างรวดเร็วทำให้เกิดปัญหากับธนาคารในภูมิภาค (เช่น SVB) อสังหาริมทรัพย์เพื่อการพาณิชย์ กองทุนอสังหาริมทรัพย์ (Blackstone กำหนดวงเงินไถ่ถอน) และนักพัฒนาชาวจีน (Evergrande) ผู้บริโภคในสหรัฐฯ ยังคงมีเสถียรภาพมาก อัตราส่วนการชำระหนี้ทรงตัวที่ระดับต่ำสุดในรอบ 40 ปี (10%) และหนี้ครัวเรือนต่อส่วนแบ่งของ GDP อยู่ที่ระดับต่ำสุดในรอบหลายทศวรรษ
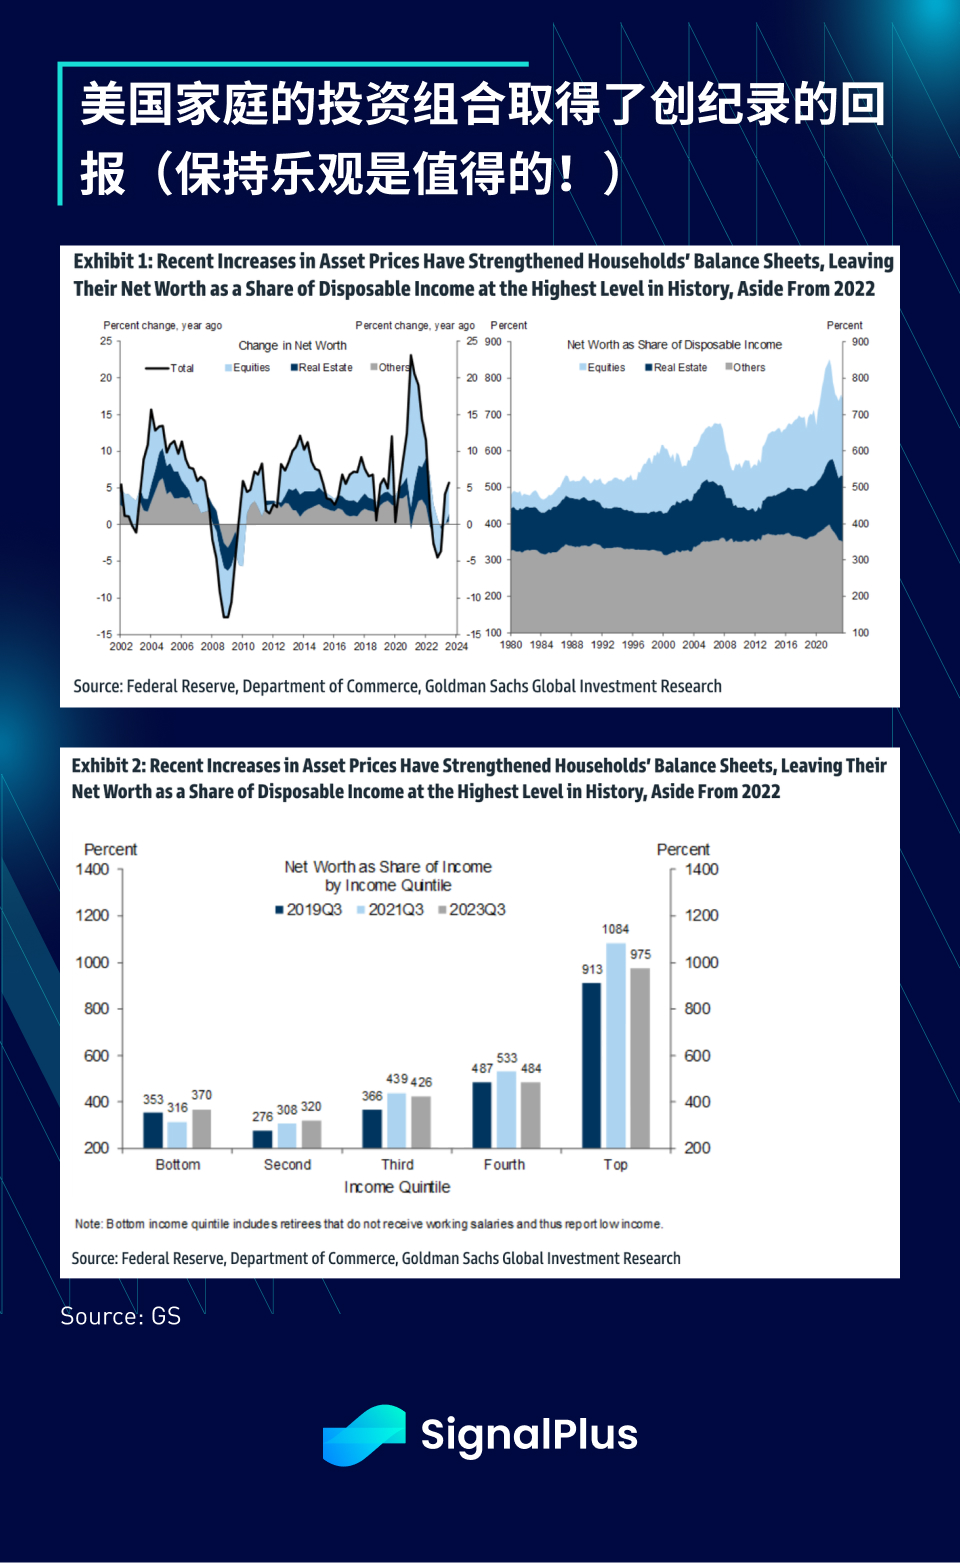
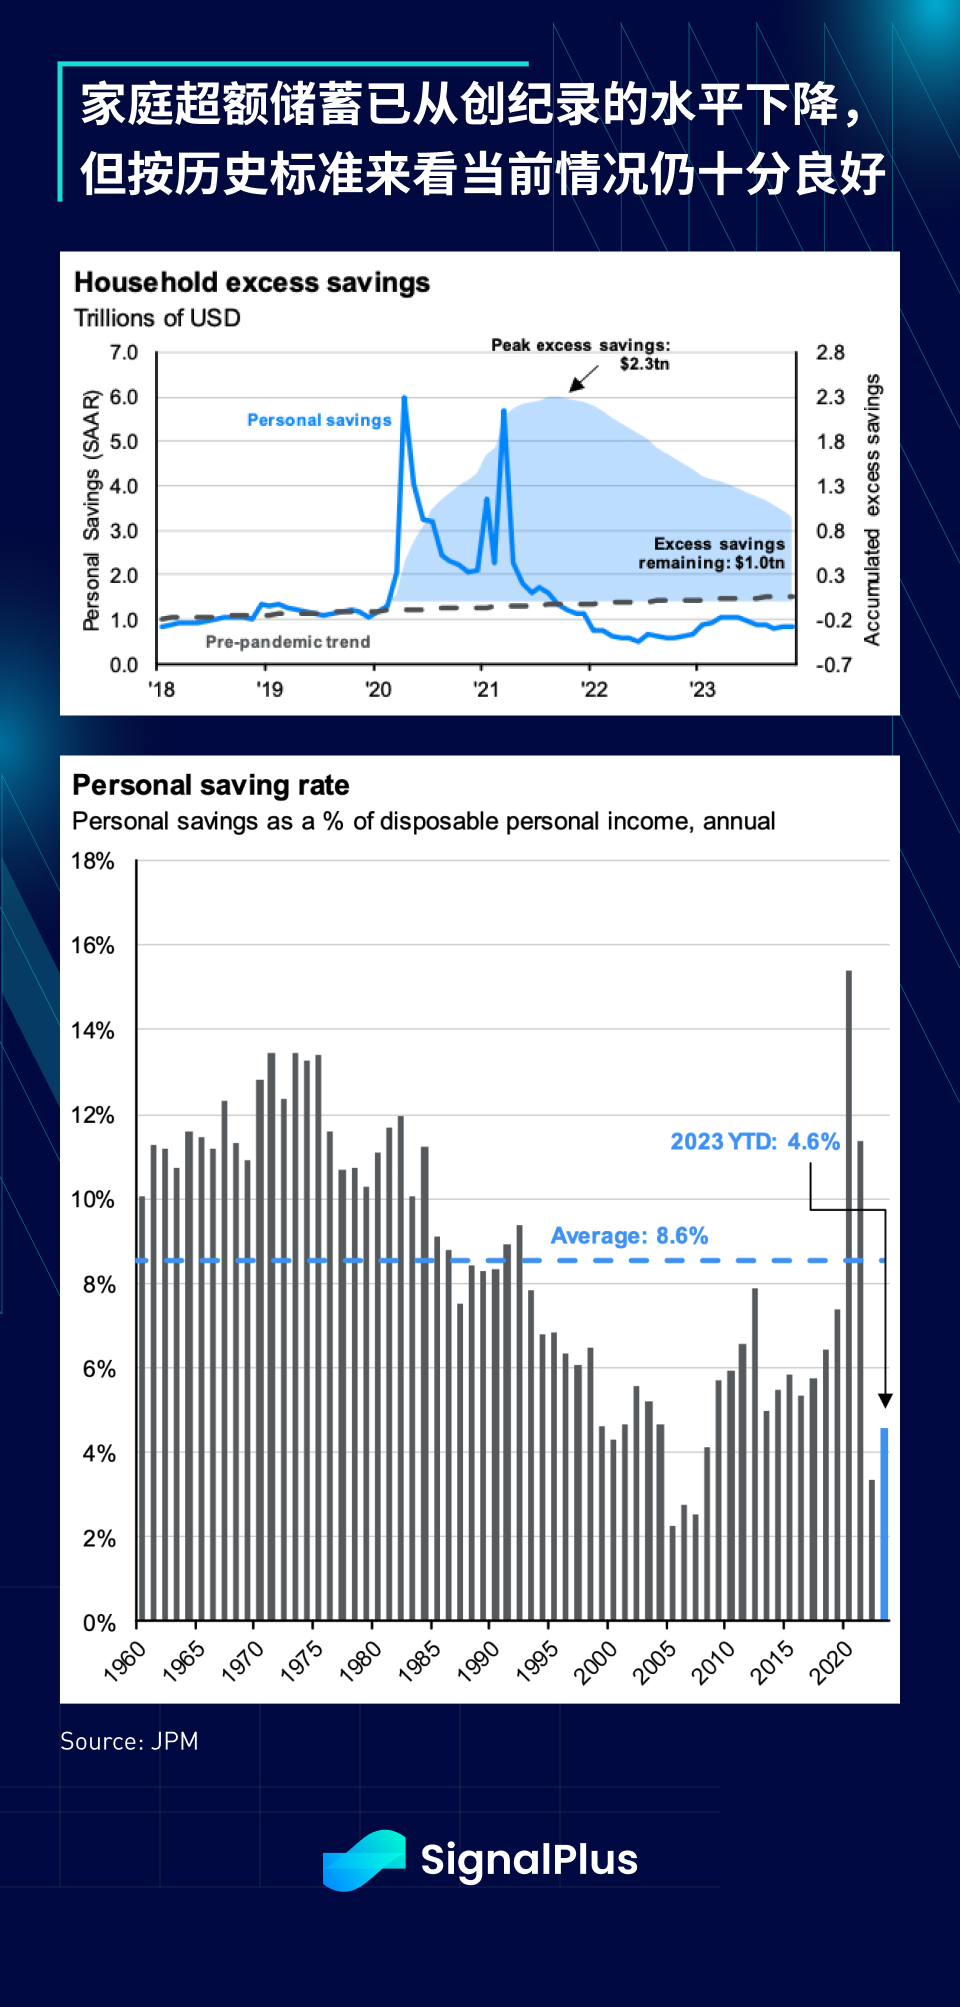
แม้ว่าอัตราและขนาดของการออมส่วนเกินของครัวเรือน (ซึ่งสูงถึง 2.3 ล้านล้านดอลลาร์) ได้ลดลงจากระดับสูงสุดของการระบาด แต่ก็ยังอยู่ในสภาพที่ดีมากตามมาตรฐานในอดีต และเงินที่ถอนออกส่วนใหญ่ถูกใช้เพื่อชำระหนี้ ลงทุนในหุ้น และ กระตุ้นการบริโภค
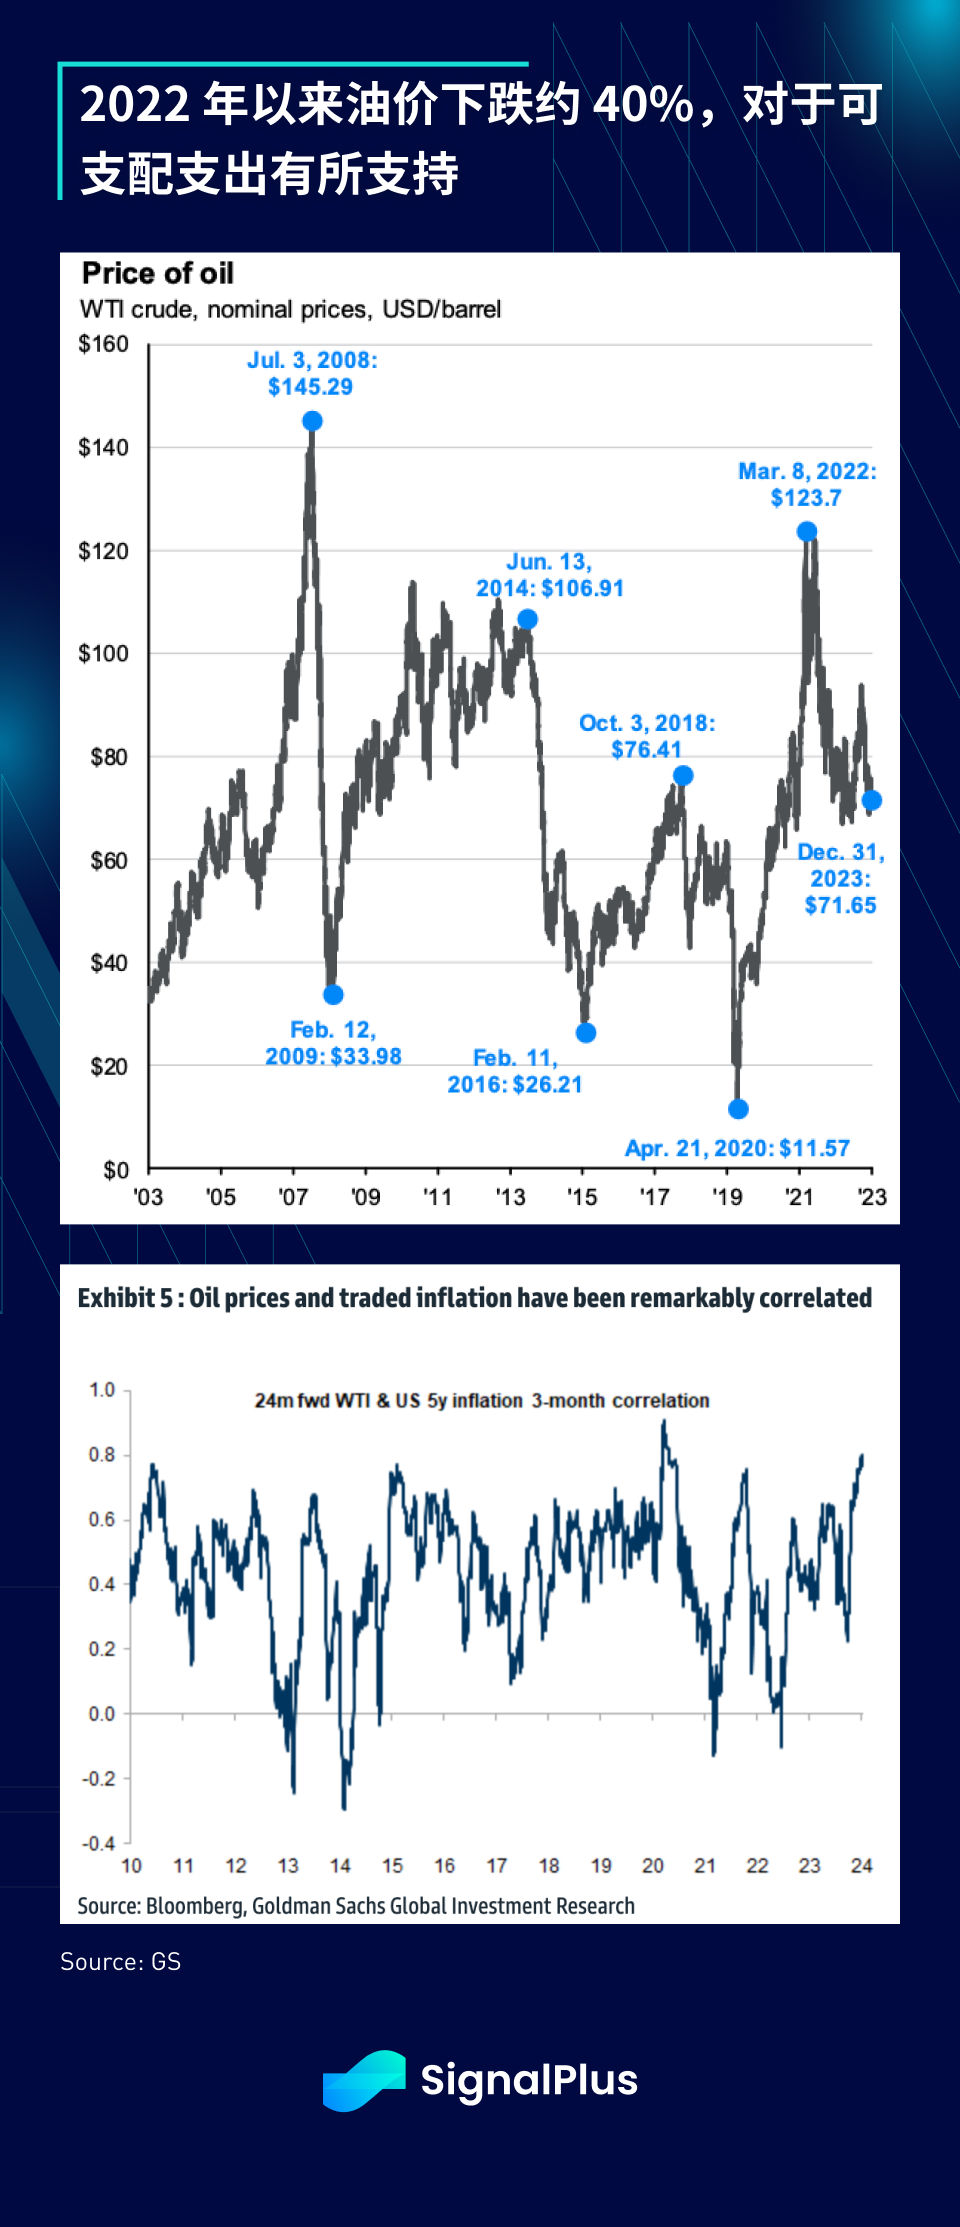
นอกจากนี้ ราคาน้ำมันดิบ WTI ยังลดลงประมาณ 40% จากระดับสูงสุดในเดือนมีนาคม 2565 ซึ่งช่วยสนับสนุนงบประมาณการใช้จ่ายของผู้บริโภคได้เป็นอย่างดี ขณะเดียวกัน ความสัมพันธ์ระหว่างราคาน้ำมันกับการคาดการณ์อัตราเงินเฟ้อยังคงอยู่ในระดับสูง
กระหายความสามารถ
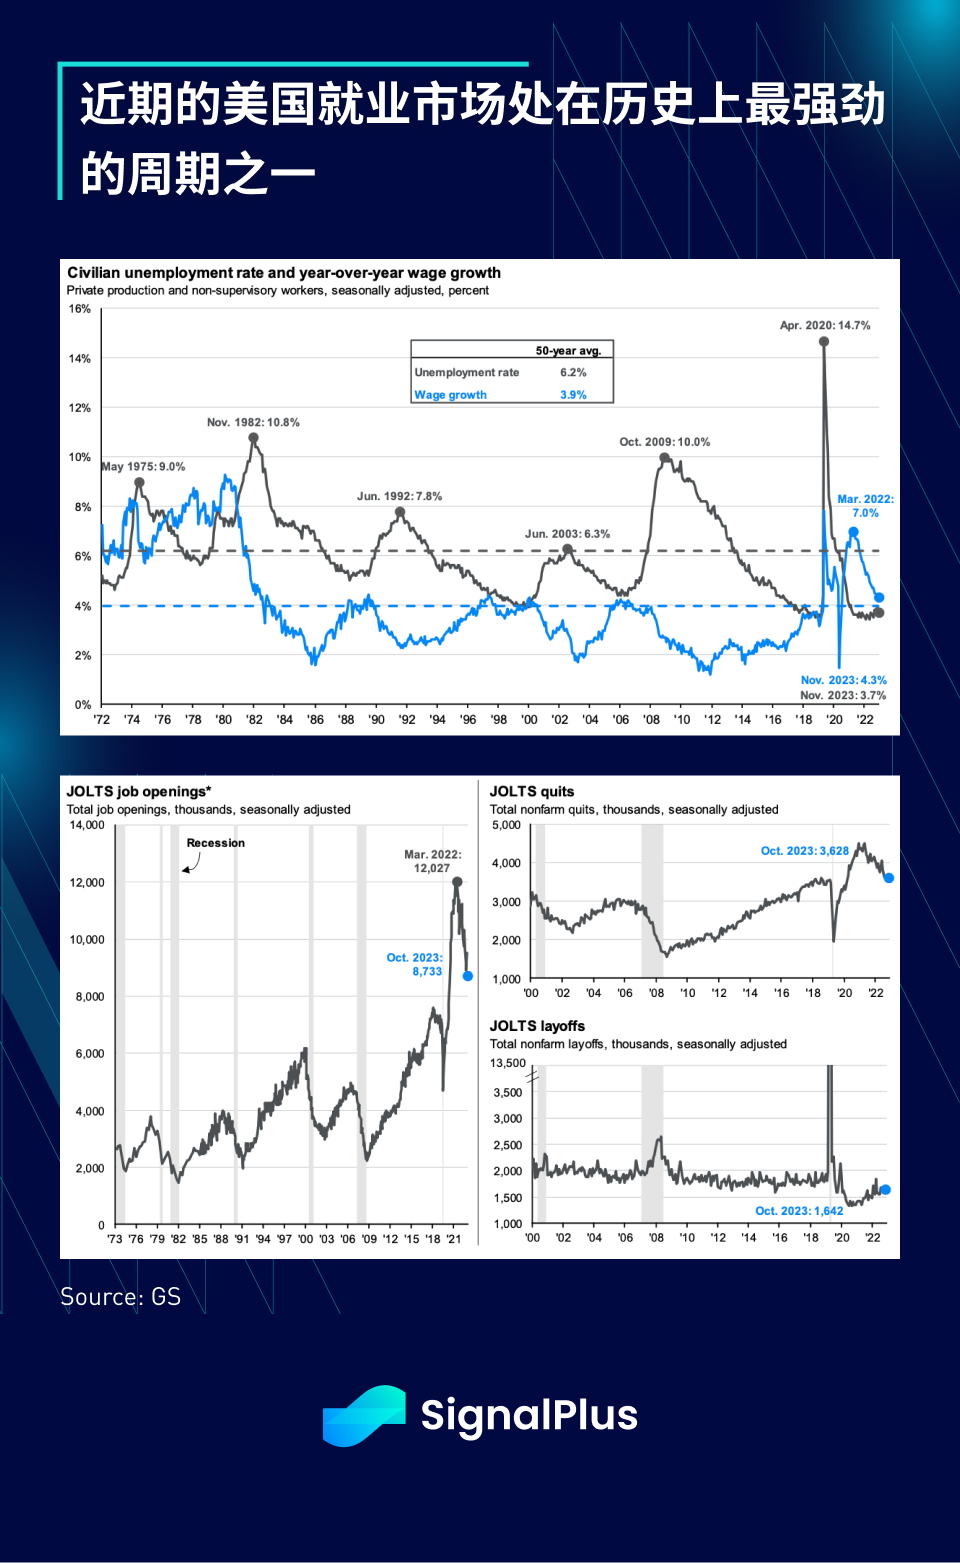
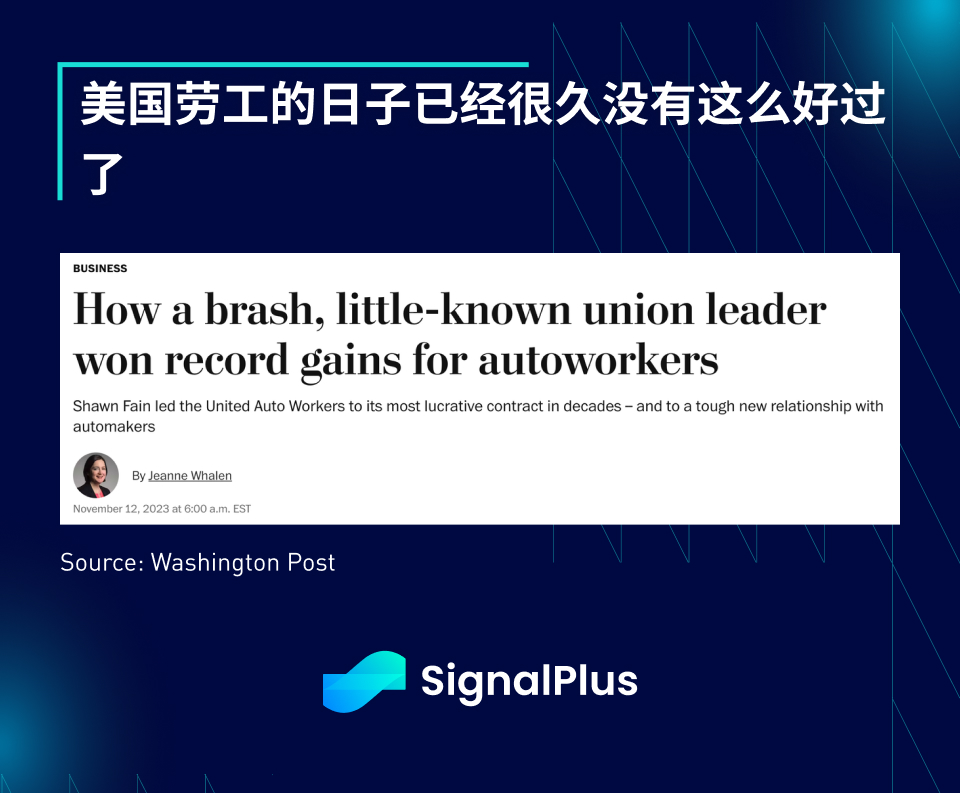
ขณะนี้ตลาดงานในสหรัฐฯ อยู่ในวัฏจักรที่แข็งแกร่งที่สุดครั้งหนึ่งในประวัติศาสตร์ อัตราการเลิกจ้างแตะระดับต่ำสุดใหม่ จำนวนตำแหน่งงานว่างยังคงสูง และการเติบโตของค่าจ้างสูงถึงระดับสูงสุดในรอบ 40 ปี และสูงกว่าการเติบโตของ GDP มาก ในวงจรการเติบโตนี้ อำนาจการต่อรองของพนักงานก็เพิ่มขึ้นเช่นกัน และสหภาพแรงงานหลายแห่ง (เช่น United Auto Workers) ได้รับสัมปทานอย่างที่ไม่เคยมีมาก่อนจากนายจ้างในเรื่องความขัดแย้งด้านแรงงาน
กล่าวโดยสรุป คนงานชาวอเมริกันไม่ได้เจอสินค้าดีๆ แบบนี้มาเป็นเวลานานแล้ว ซึ่งกระตุ้นให้เกิดการใช้จ่ายของผู้บริโภคที่แข็งแกร่งและความมั่นใจที่เพิ่มขึ้น
ตลาดที่อยู่อาศัยในสหรัฐฯ กลับเข้าสู่โหมดขึ้นและลง
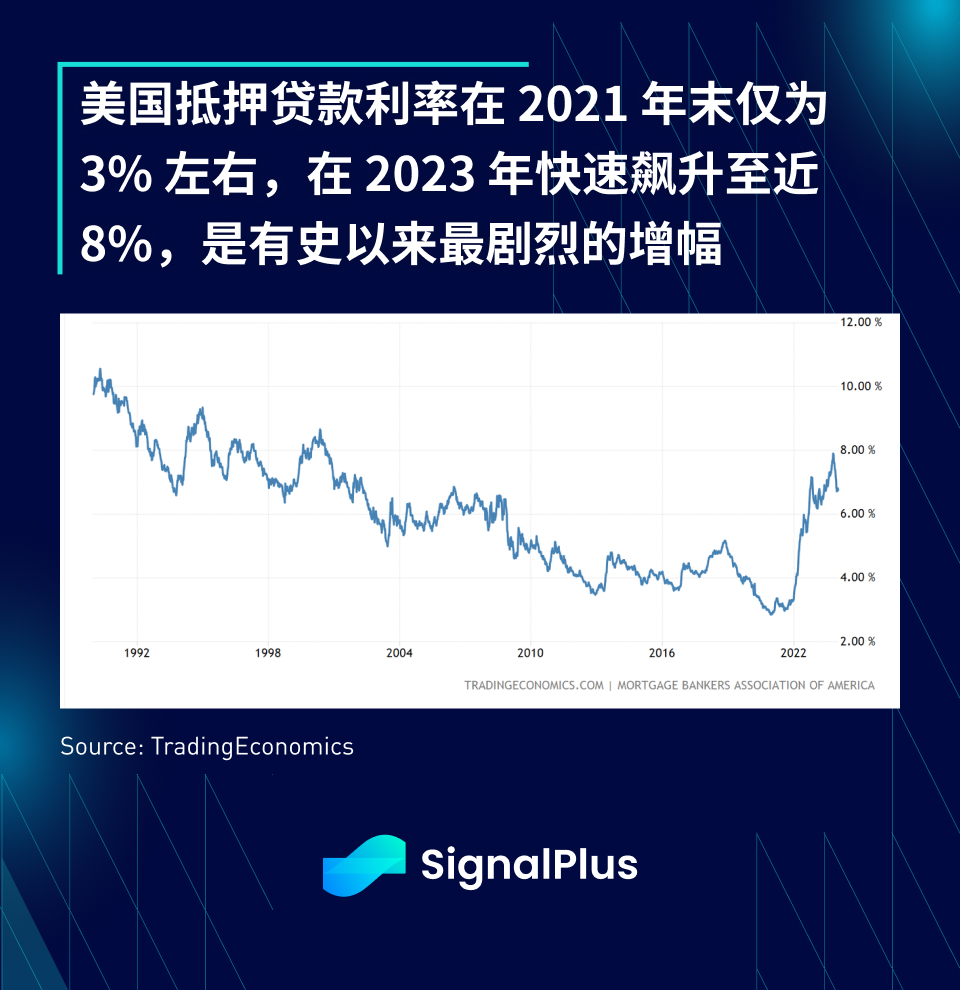
โดยปกติ เมื่อต้นทุนการจำนองเพิ่มขึ้นจากระดับต่ำที่ 3 เปอร์เซ็นต์เป็นเกือบ 8 เปอร์เซ็นต์ในเวลาเพียงสองปี คุณควรคาดหวังว่าราคาบ้านจะดิ่งลง มูลค่าบ้านติดลบ และการยึดสังหาริมทรัพย์จะเพิ่มขึ้น
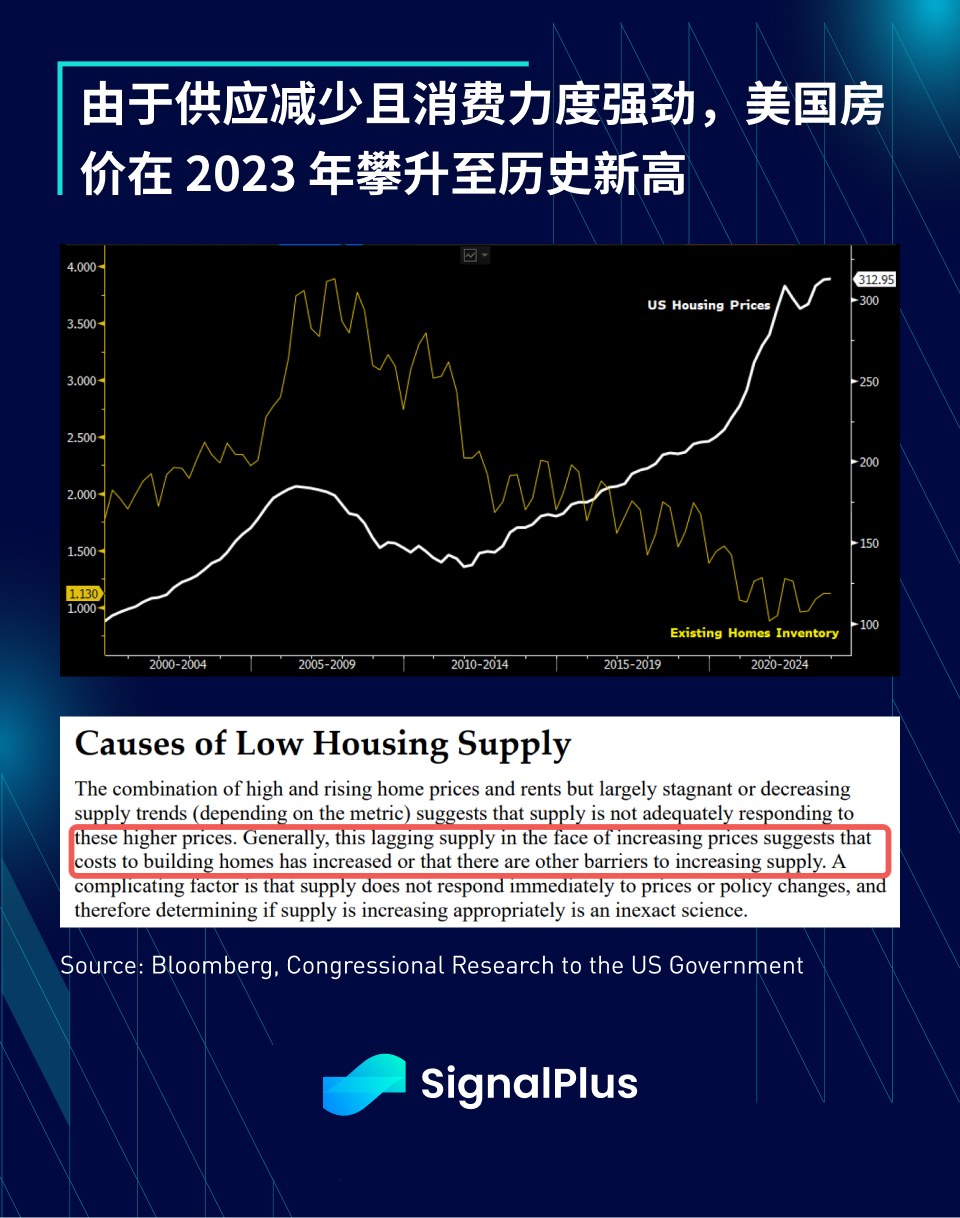
อย่างไรก็ตาม วัฏจักรเศรษฐกิจในปัจจุบันไม่มีอะไรเลยนอกจากภาวะปกติ ผลการดำเนินงานทางเศรษฐกิจที่แข็งแกร่ง ตลาดงานที่ดี การไหลเข้าของผู้อพยพที่ดี และต้นทุนการก่อสร้างที่เพิ่มสูงขึ้นส่งผลให้ที่อยู่อาศัยขาดแคลน โดยที่ราคาบ้านเพิ่มขึ้นในปี 2566 เนื่องจากสินค้าคงคลังของบ้านสำหรับขายลดลง สู่ระดับต่ำสุดในรอบ 20 ปี เพิ่มขึ้นอย่างต่อเนื่องตลอดทั้งปีและทำสถิติสูงสุดในช่วงปลายปี
แม้ว่าอัตราดอกเบี้ยอาจส่งผลกระทบต่อผู้กู้ยืมที่มีภาระหนี้มากเกินไปและราคาบ้านในระยะสั้น ในระยะยาว ราคาสินทรัพย์ถาวรจะถูกขับเคลื่อนโดยปัจจัยพื้นฐานของอุปสงค์และอุปทาน
บริษัทขนาดใหญ่มีผลกำไรที่มั่นคง
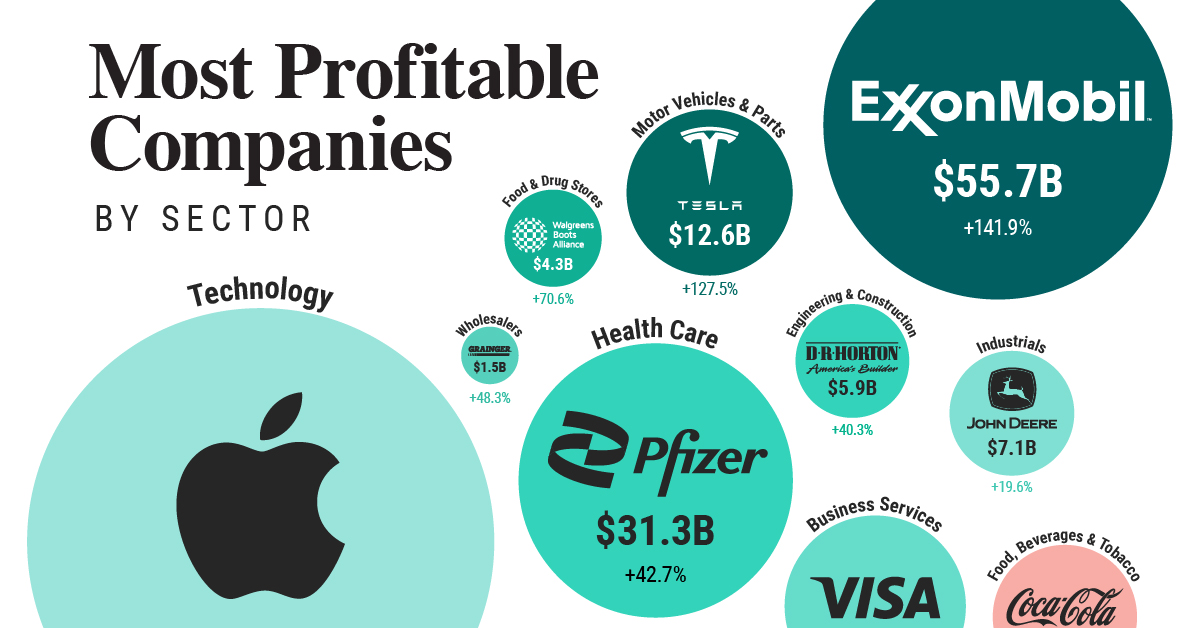
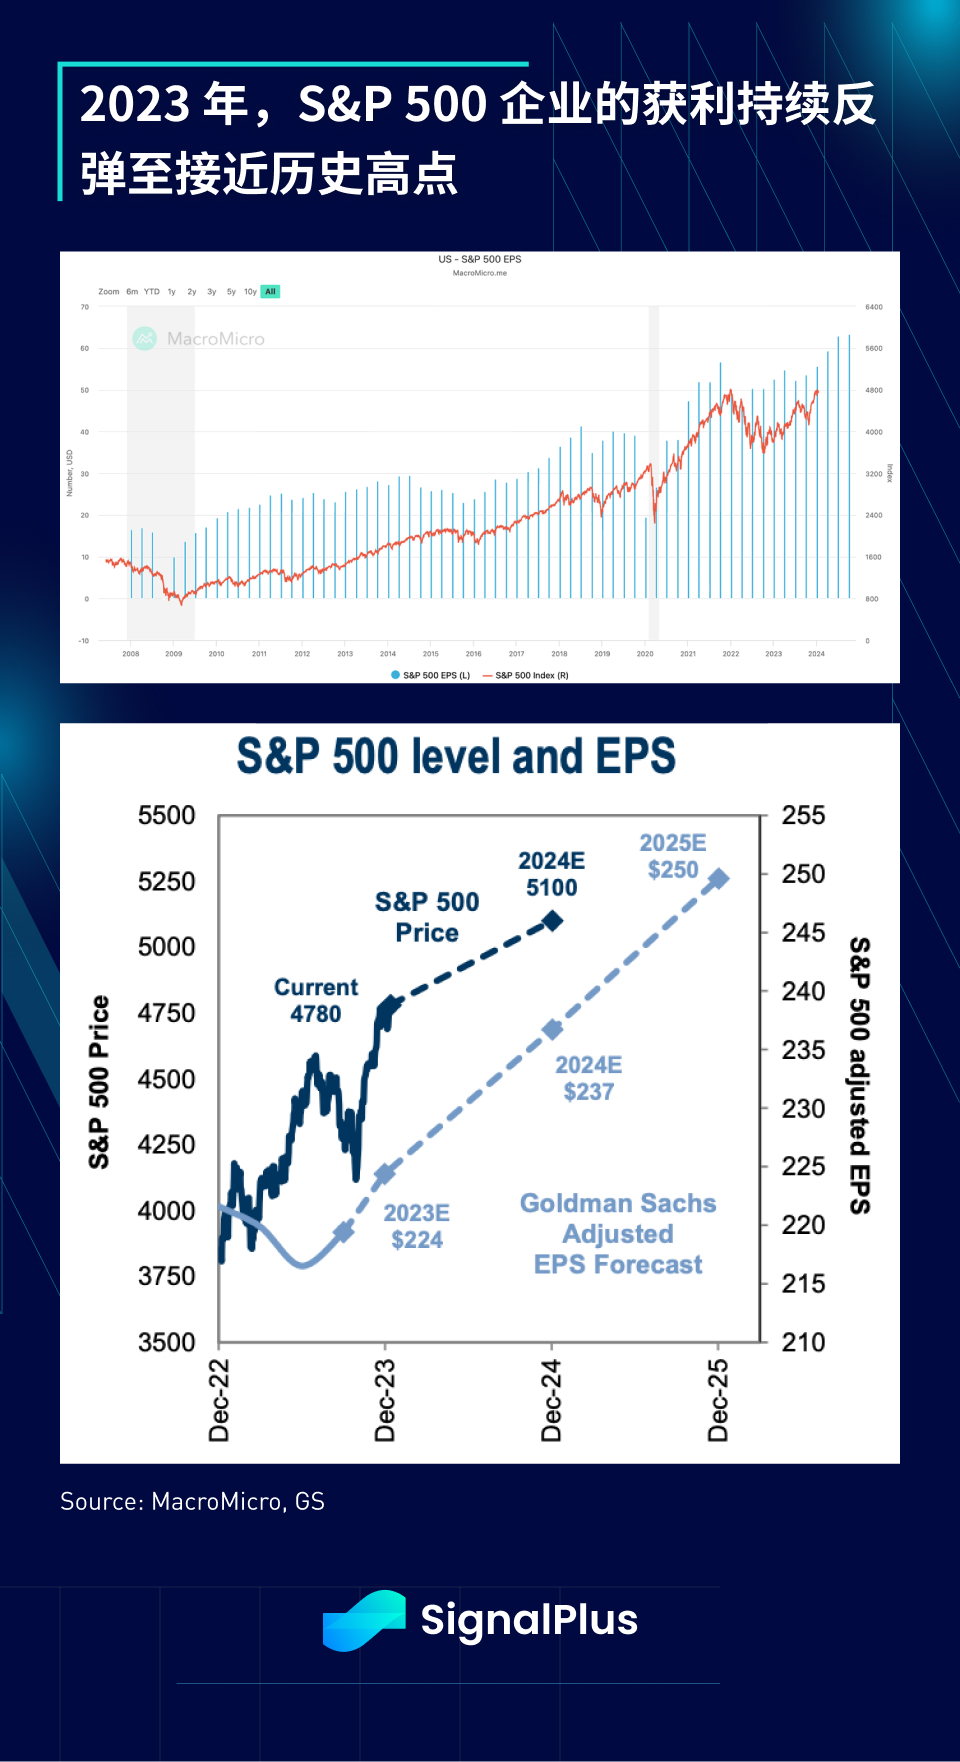
ในปี 2023 EPS สำหรับบริษัทในดัชนี SP 500 ยังคงดีดตัวขึ้นอย่างต่อเนื่อง โดยกลับไปสู่ระดับสูงสุดตลอดกาลหลังการแพร่ระบาดในช่วงปลายปี โดยกำไรต่อหุ้น (EPS) เพิ่มขึ้น 0.4% เมื่อเทียบกับปี 2022 โดยพิจารณาจากค่าพื้นฐานที่สูงขึ้นและการถอนสภาพคล่องไปมหาศาลจากทั่วโลก ธนาคารกลางปีที่แล้ว สถานการณ์ทางเพศ ผลงานนี้ดีมาก
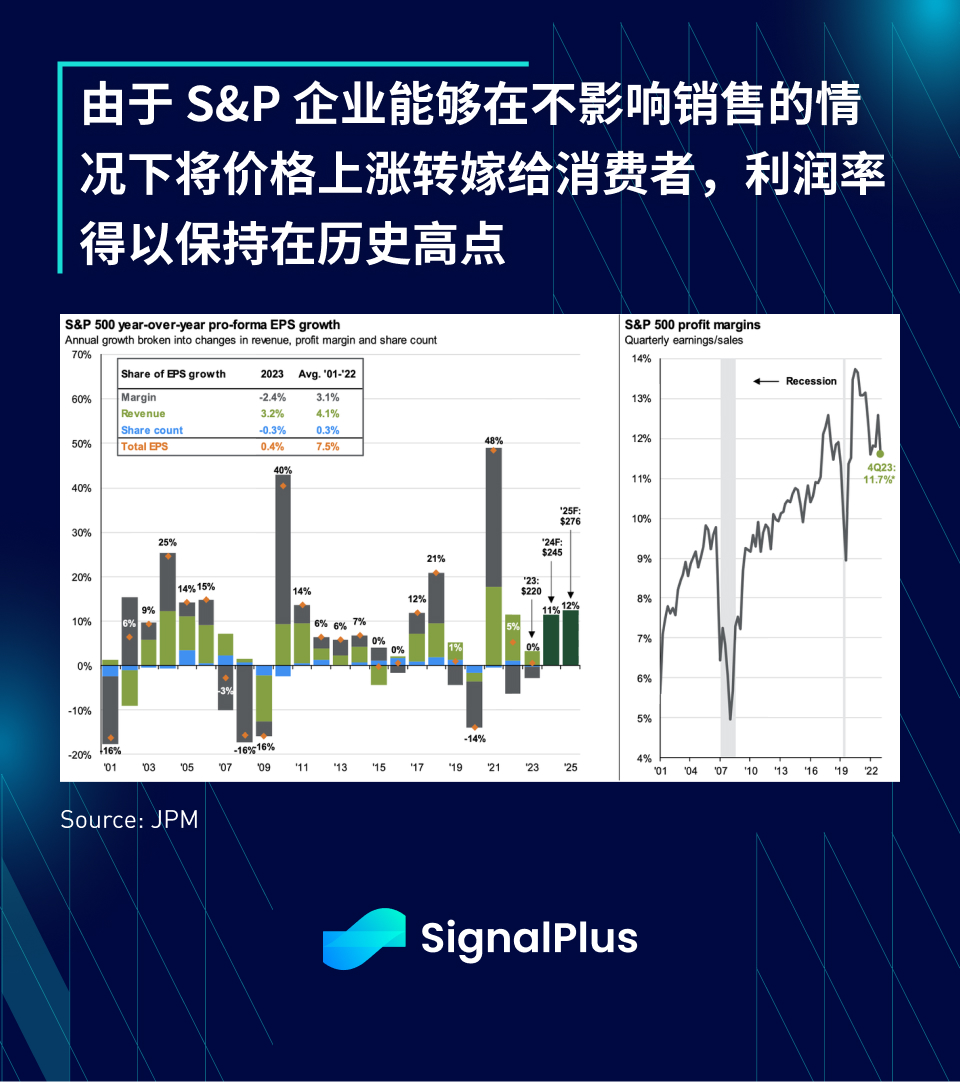
นอกจากนี้ เนื่องจากบริษัทต่างๆ สามารถส่งต่อต้นทุนที่เพิ่มขึ้นไปยังผู้บริโภคได้โดยไม่ส่งผลกระทบต่อยอดขาย อัตรากำไรจึงยังคงอยู่ที่ 12% ซึ่งใกล้เคียงกับระดับสูงสุดในรอบ 20 ปี และสูงกว่าค่าเฉลี่ย 9% ในช่วง 20 ปีที่ผ่านมา ซึ่งพิสูจน์ให้เห็นว่าองค์กร ฝ่ายบริหารมีสติปัญญาและกลยุทธ์เพียงพอที่จะรับมือกับผลกระทบของสภาพแวดล้อมมหภาคที่รุนแรง
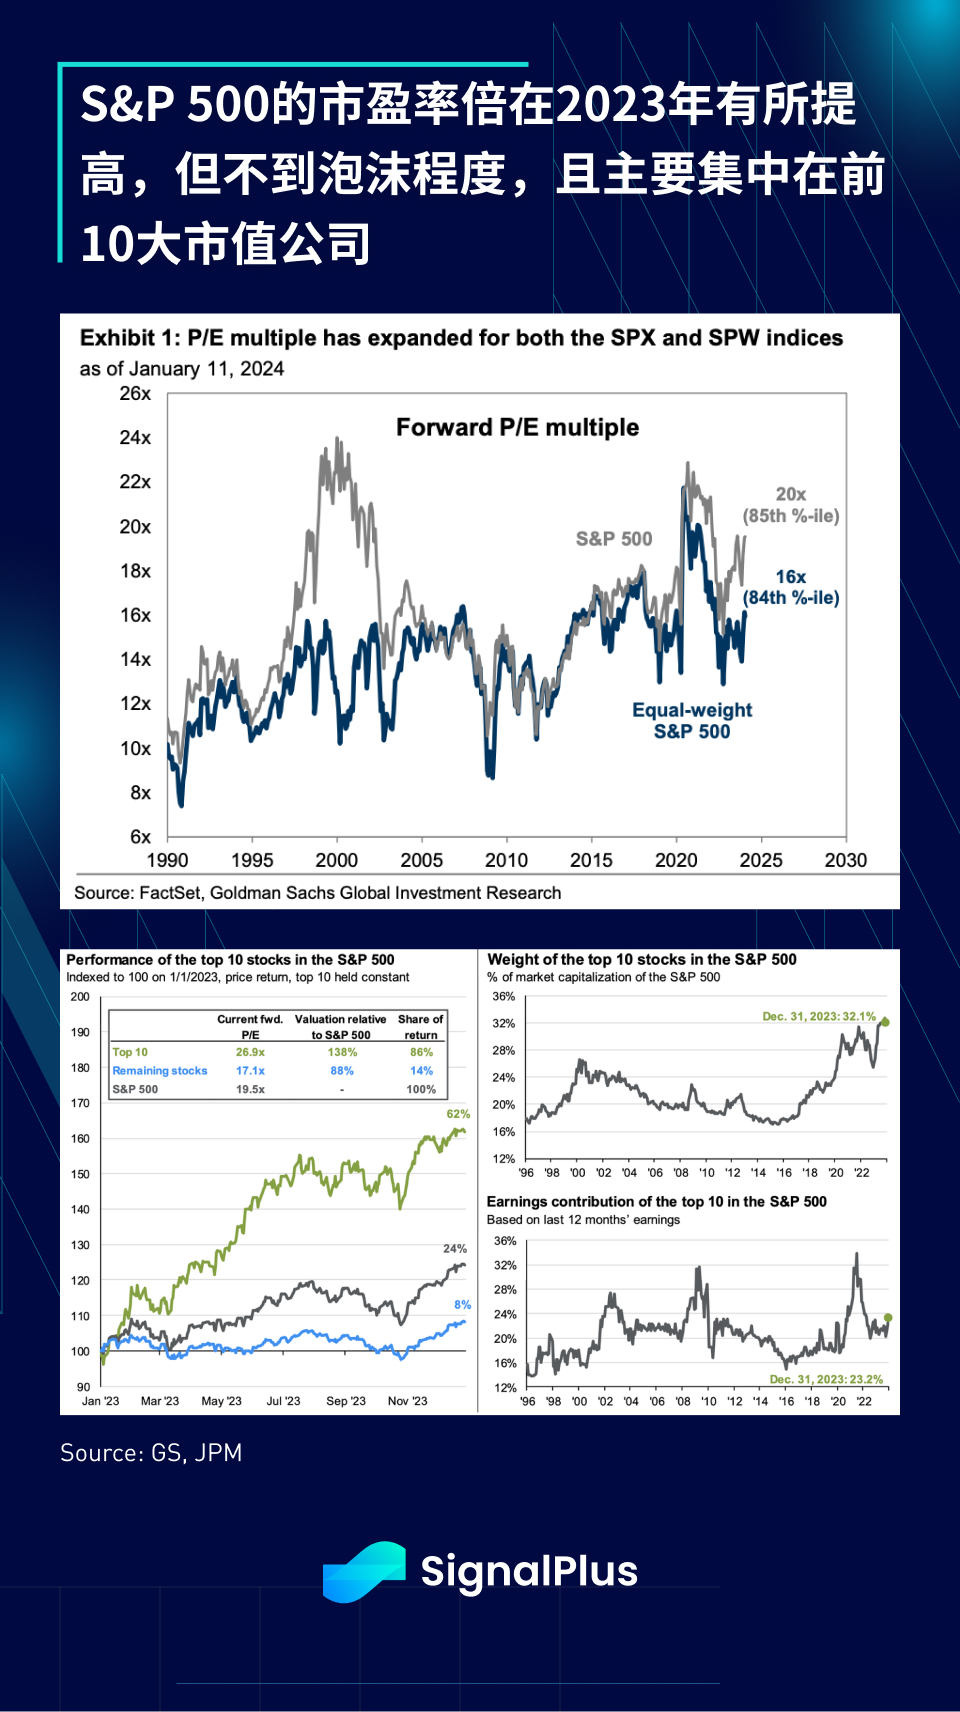
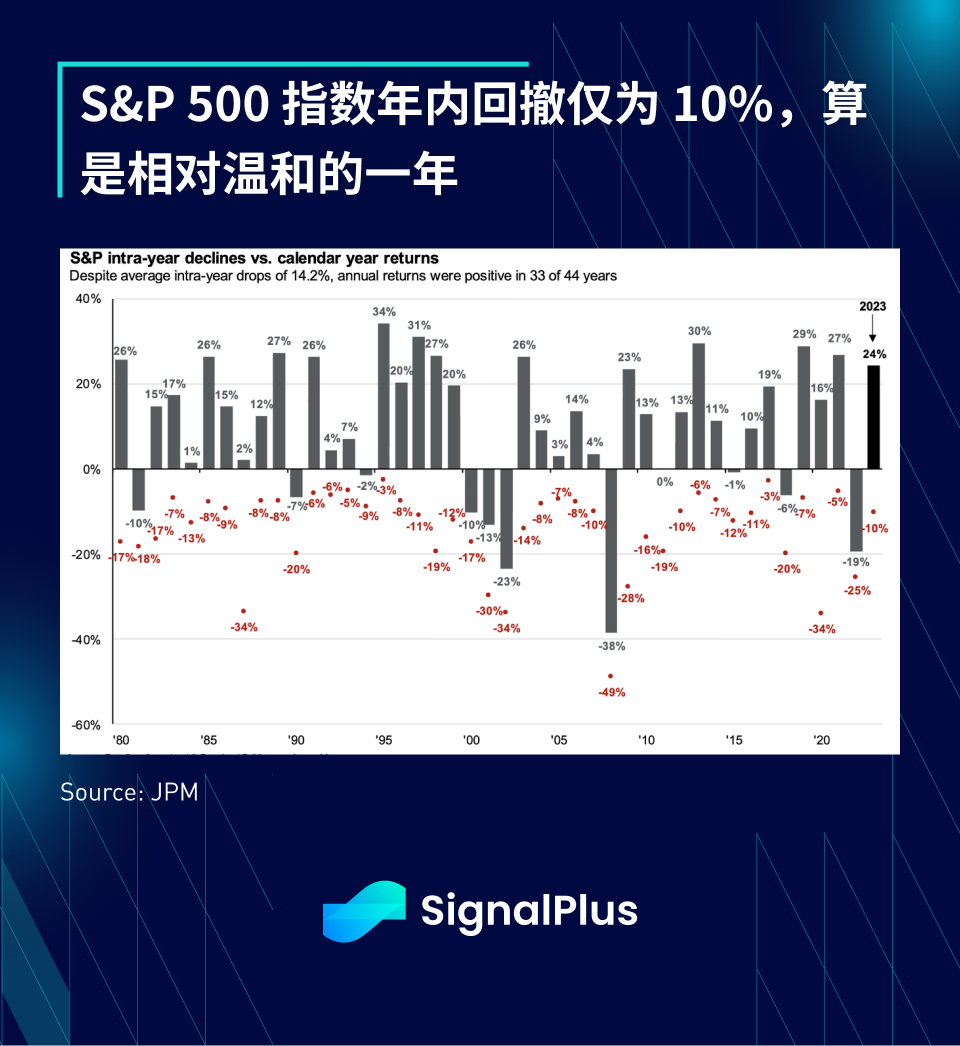
แม้ว่าค่า P/E ของ SPX จะดีขึ้น แต่ก็ยังไม่ถึงระดับสุดขีดและส่วนใหญ่จะกระจุกตัวอยู่ในหุ้นเทคโนโลยีขนาดใหญ่ (บริษัทยักษ์ใหญ่ด้านเทคโนโลยี 7 ยักษ์ใหญ่) นอกจากนี้ การประเมินมูลค่ายังไม่ถึงระดับ ฟองสบู่ และคาดว่าจะยังคงอยู่ในระดับสูง ตลอดปี 2566 โดยมีการย้อนกลับเพียง 10% ปีที่แล้วเป็นปีที่ค่อนข้างไม่รุนแรงเมื่อเทียบกับค่าเฉลี่ยในช่วง 40 ปีที่ผ่านมา
เครื่องมือใหม่ของเฟด
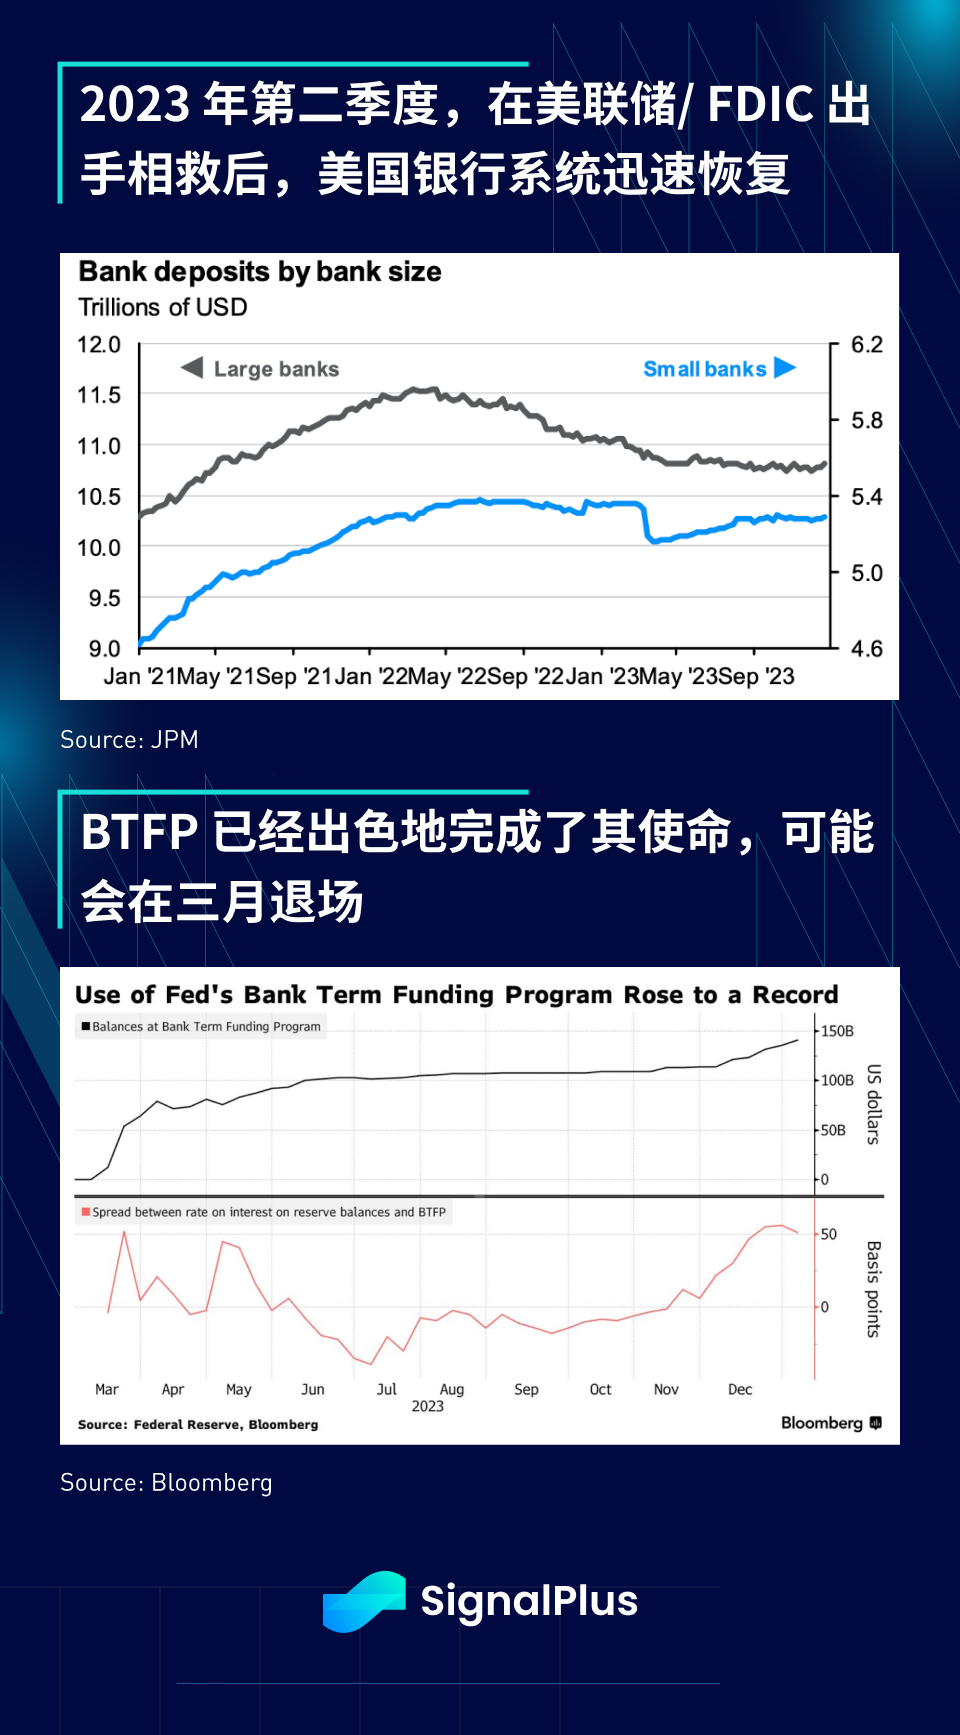
แม้ว่าเราอาจไม่พอใจกับวิธีที่ Fed จัดการกับมาตรการผ่อนคลายเชิงปริมาณและอัตราดอกเบี้ยเป็นศูนย์ในอดีต แต่ก็ต้องยอมรับว่า Fed (และ FDIC) ตอบสนองต่อวิกฤตการณ์ด้านการธนาคารในภูมิภาคด้วยความเร็วและความแม่นยำอย่างมาก และพวกเขาก็ทำเช่นนั้น ก่อนใครเสนอแนะ “เลห์แมน 2.0” ความกังวลควบคุมการแพร่กระจายความเสี่ยงได้อย่างมีประสิทธิภาพมาก่อน นอกจากนี้ แผนช่วยเหลือนี้ยังแตกต่างจากแผนช่วยเหลือที่ครอบคลุมครั้งก่อน (นั่นคือ ไม่ใช่การผ่อนคลายเชิงปริมาณ) ผู้ถือหุ้นและเจ้าหนี้รอง (เช่น AT 1 ผู้ถือครอง (คะแนนพื้นฐาน OIS + 10) วัตถุประสงค์หลักของโครงการทั้งหมดคือเพื่อปกป้องผลประโยชน์ของผู้ออม
โปรแกรม BTFP ซึ่งประสบความสำเร็จในการช่วยให้ธนาคารต่างๆ ฝ่าฟันช่วงระยะเวลาการฝากเงินและในที่สุดยอดเงินฝากธนาคารก็มีเสถียรภาพ มีแนวโน้มว่าจะถูกถอนออกจากตลาดในเดือนมีนาคม เนื่องจากธนาคารไม่ต้องการการสนับสนุนสภาพคล่องฉุกเฉินอีกต่อไป ในช่วงไม่กี่เดือนที่ผ่านมา เนื่องจากอัตรา OIS ลดลง ธนาคารต่างๆ ก็ได้รับโอกาสในการเก็งกำไรอีกครั้ง ส่งผลให้การใช้งาน BTFP พุ่งขึ้นสู่ระดับสูงสุดเป็นประวัติการณ์
อย่างไรก็ตาม นี่เป็นกรณีตำราเกี่ยวกับวิธีออกแบบและดำเนินโครงการช่วยเหลือที่ดีและยังแสดงให้เห็นว่าผู้กำหนดนโยบายเรียนรู้จากประสบการณ์ในอดีตอย่างต่อเนื่อง เช่นเดียวกับที่ CEO ของบริษัทมหาชนในสหรัฐฯ กำลังปรับตัวให้เข้ากับสถานการณ์เศรษฐกิจมหภาคที่เปลี่ยนแปลงไป กับสิ่งแวดล้อมก็เหมือนกัน
ผลกระทบด้านความมั่งคั่งของ generative AI
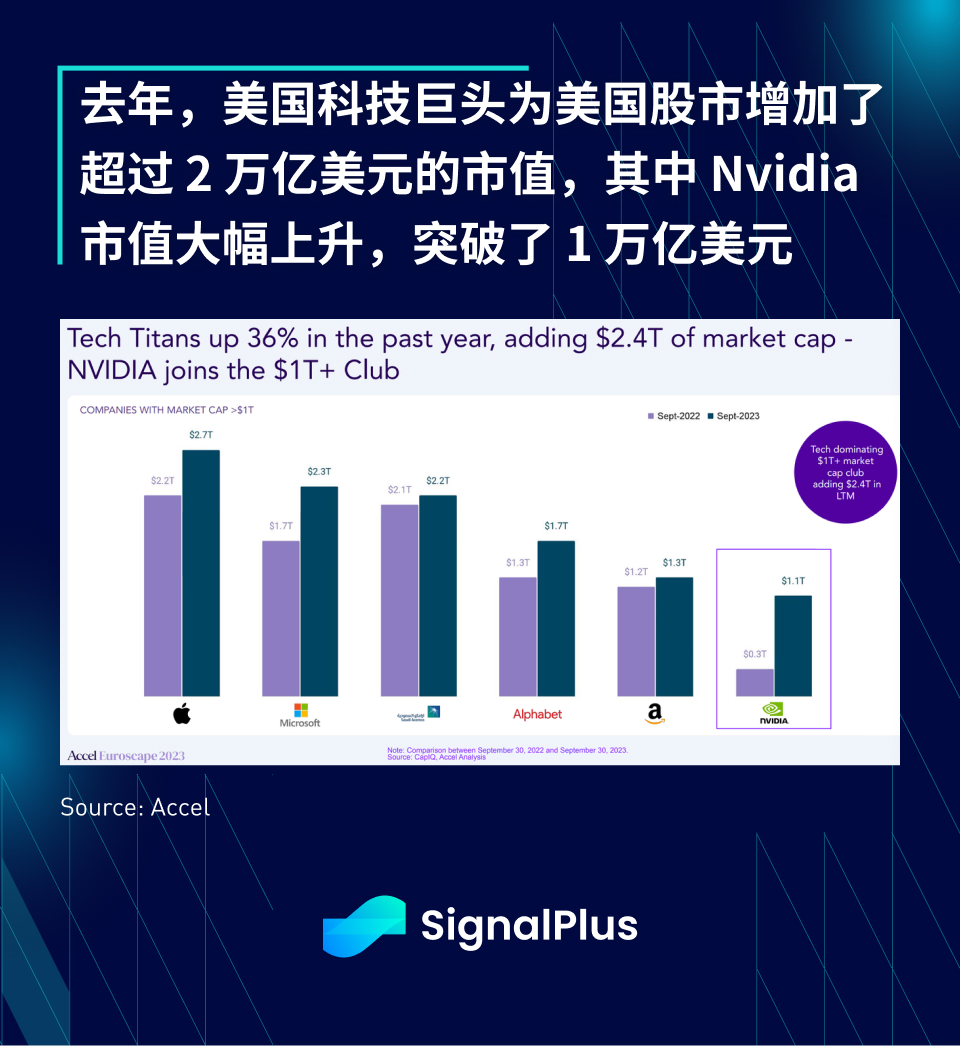
ในขณะที่ผู้สังเกตการณ์มหภาคแบบดั้งเดิมกังวลเกี่ยวกับต้นทุนการกู้ยืมและอัตราเงินเฟ้อ การเพิ่มขึ้นของ generative AI ทำให้ความกังวลเกือบทั้งหมดดูเหมือนเป็นเรื่องเล็กน้อย นี่คือสถิติและแผนภูมิบางส่วนจากรายงาน Euroscape ประจำปีของ Accel:
ในปี 2023 generative AI เพิ่มมูลค่าตลาดมากกว่า 2 ล้านล้านดอลลาร์ในตลาดหุ้นสหรัฐฯ ซึ่ง Nvidia คิดเป็นมูลค่าเกือบ 1 ล้านล้านดอลลาร์เนื่องจากความต้องการชิปที่เพิ่มขึ้น และมูลค่าตลาดที่เพิ่มขึ้นในหนึ่งปีนั้นเกือบ 70% ของตลาดทั้งหมด การใช้อักษรตัวพิมพ์ใหญ่ของ cryptocurrencies .
ดัชนี Nasdaq ใช้เวลาเพียง 18 เดือนในการฟื้นตัว 80% ของการลดลงจากระดับสูงสุดในปี 2021 ในการเปรียบเทียบ ตลาดใช้เวลานานถึง 14 ปีในการฟื้นตัวจากการลดลงจากระดับสูงสุดในปี 2000
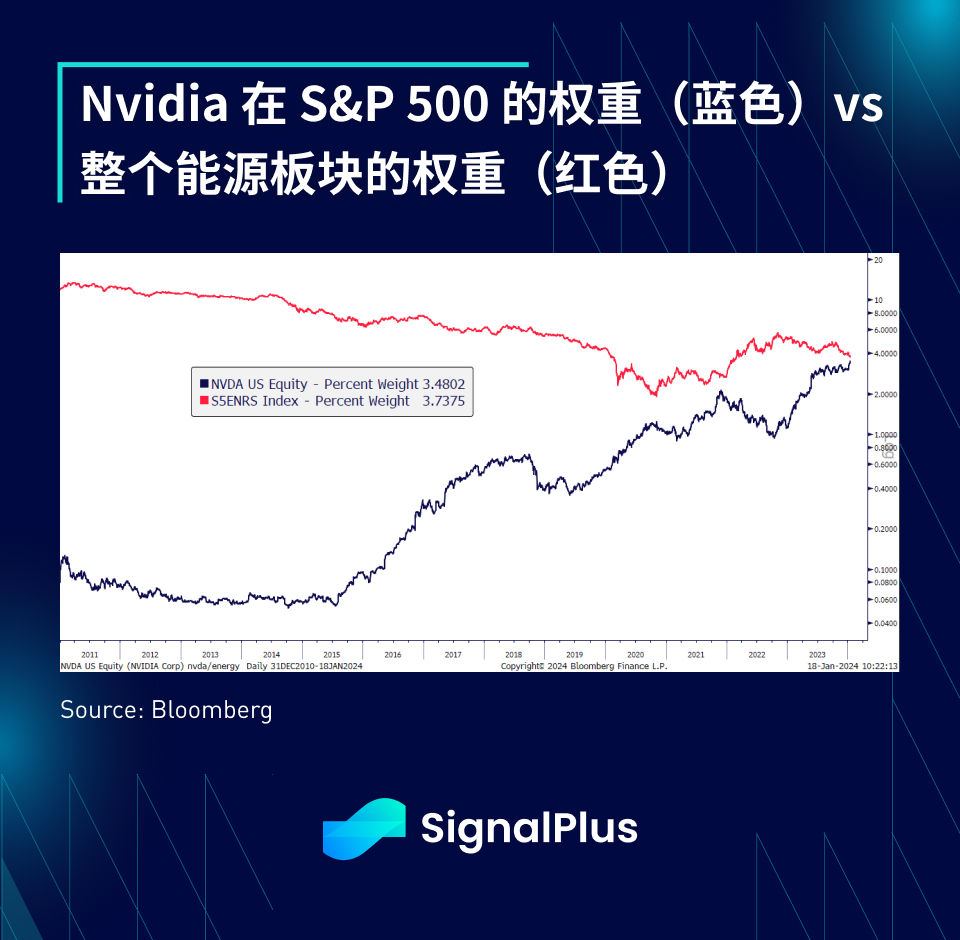
ปัจจุบัน Nvidia มีน้ำหนักใน SP 500 เกือบพอๆ กับภาคพลังงานทั้งหมด
ประมาณ 60% ของบริษัทยูนิคอร์นเกี่ยวข้องกับ generative AI ในขณะที่บริษัท SaaS และคลาวด์แบบดั้งเดิมได้รับผลกระทบอย่างมาก
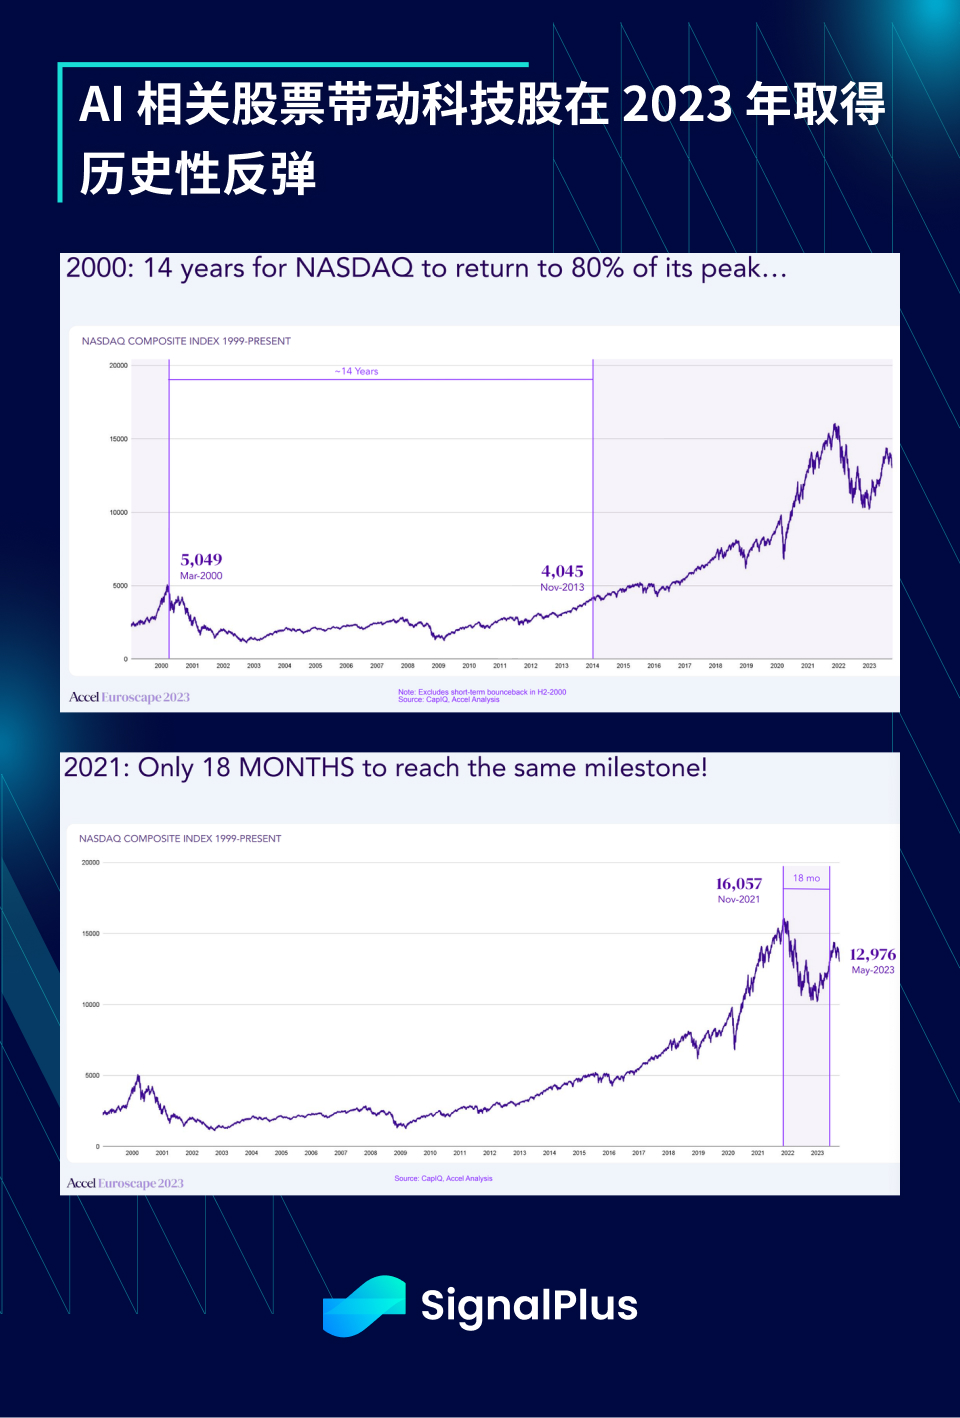
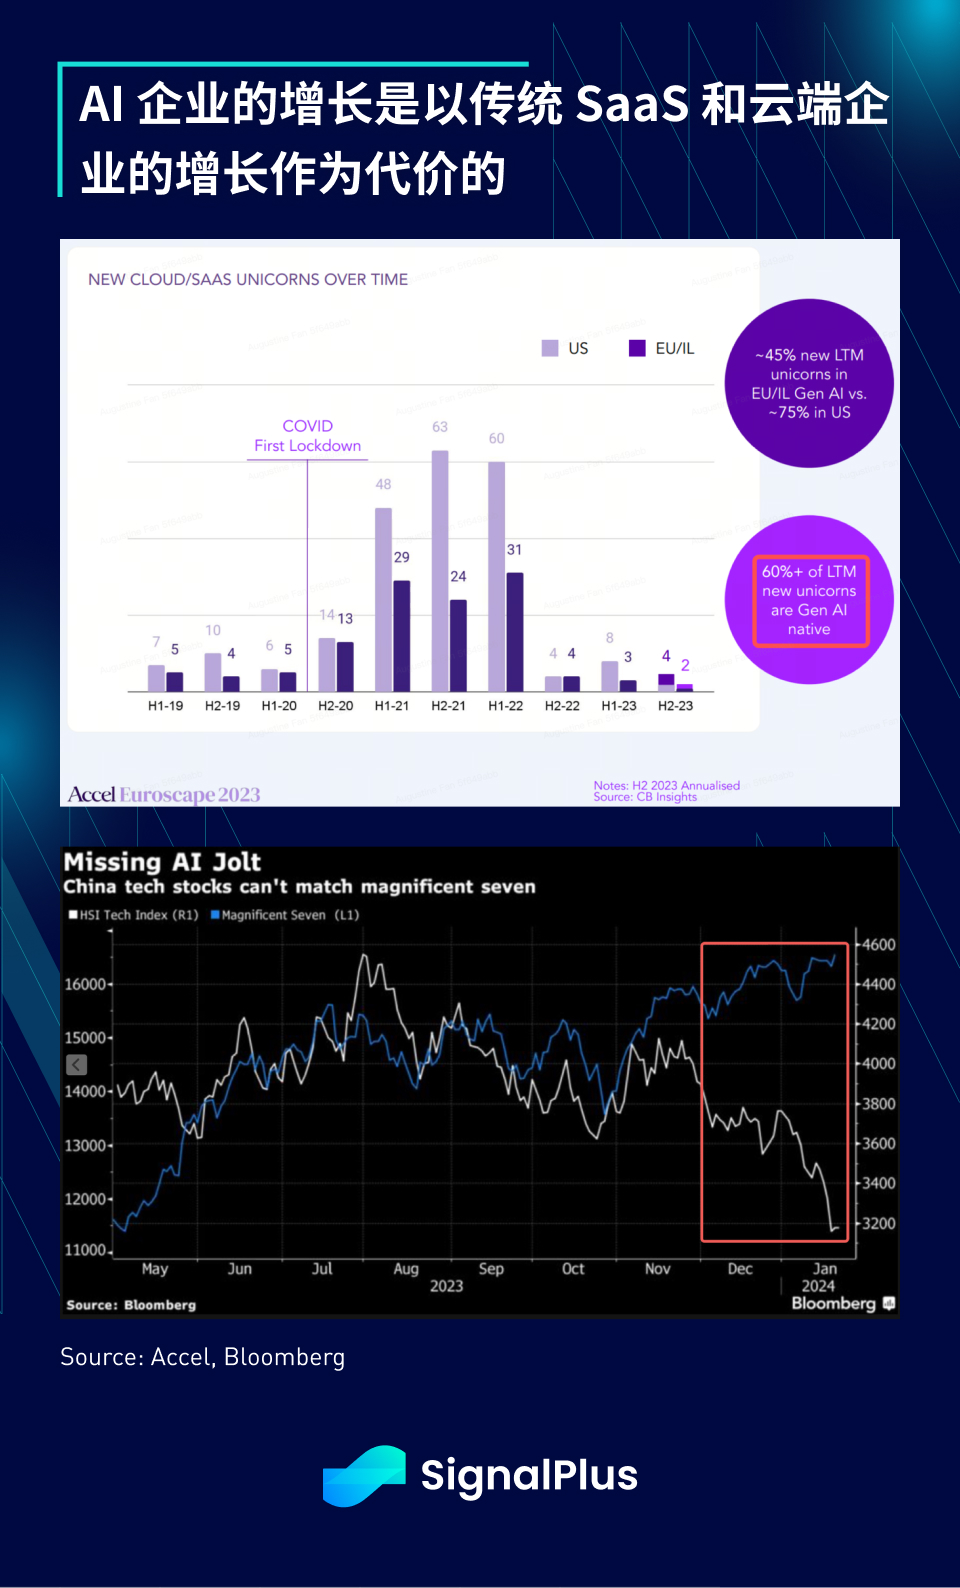
กล่าวโดยสรุป ผลกระทบต่อความมั่งคั่งในช่วงทศวรรษที่ผ่านมาได้รับแรงผลักดันจากมาตรการผ่อนคลายเชิงปริมาณ อัตราดอกเบี้ยเป็นศูนย์ และนโยบายการเงินที่ผ่อนคลาย แต่ตอนนี้กำลังหลักที่รักษาความรู้สึก FOMO ได้เปลี่ยนมาใช้ generative AI อย่างน้อยก็ในระยะสั้น นอกจากนี้ เมื่อเปรียบเทียบกับสกุลเงินดิจิทัลแล้ว AI ยังสามารถกระจายความมั่งคั่งที่ FOMO นำมาสู่กลุ่มคนในวงกว้างได้ ซึ่งทำให้เกิด ความเร็วของความมั่งคั่ง ที่สูงขึ้น และด้วยเหตุนี้จึงส่งเสริมการพัฒนาเศรษฐกิจโดยรวม
เปลี่ยน
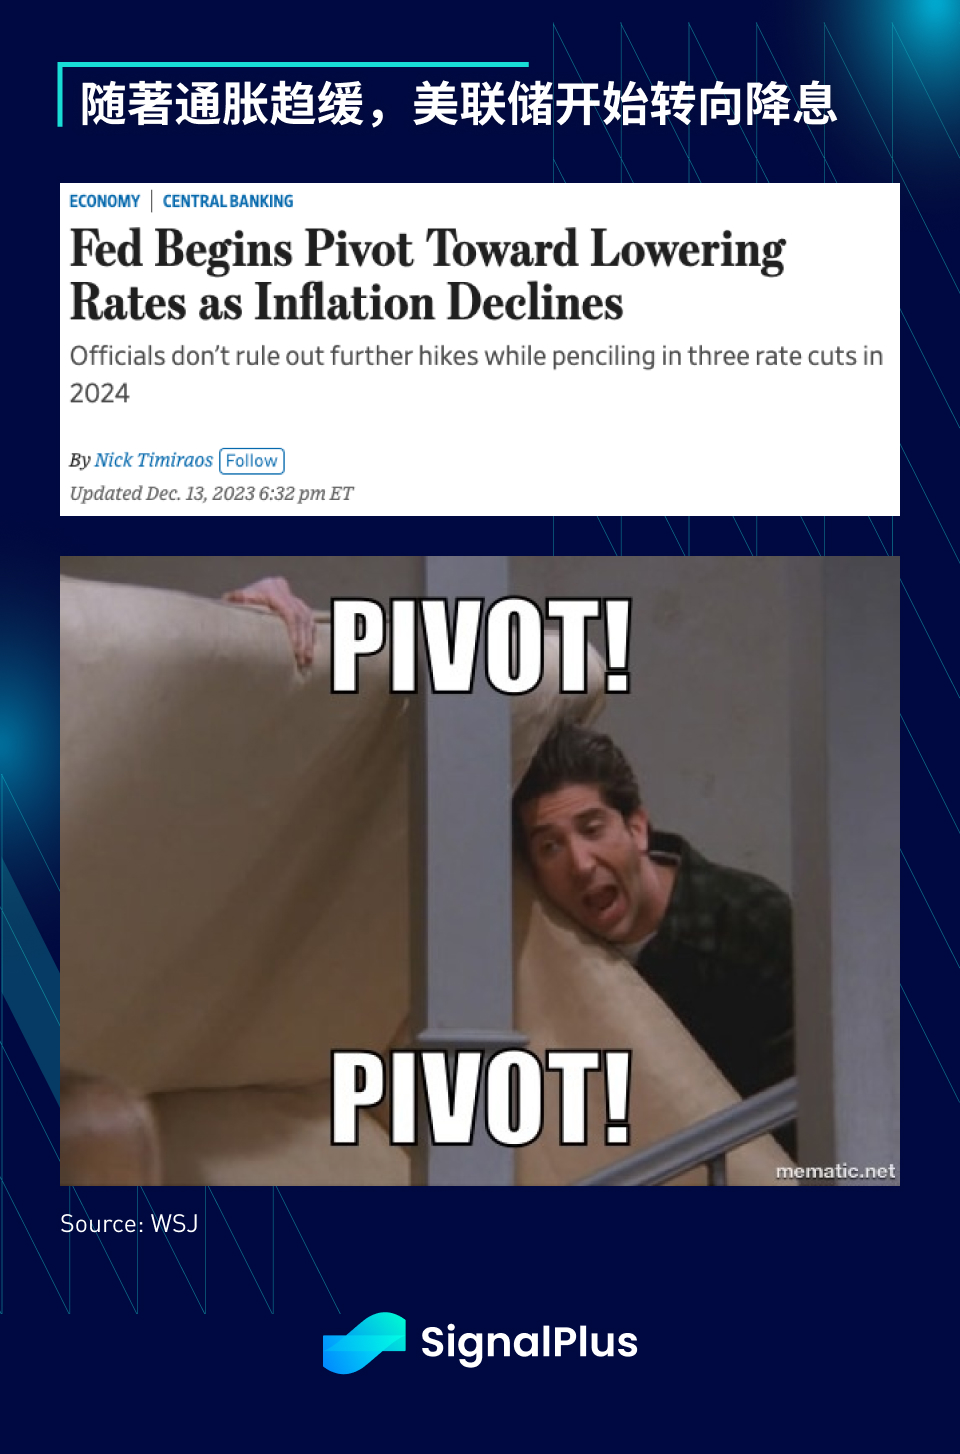
แน่นอนว่าต้องกล่าวถึง Federal Reserve และ Treasury Department ในการอภิปรายระดับมหภาค Federal Reserve และ Treasury Department ที่ได้เผชิญหน้ากับตลาดอย่างเด็ดเดี่ยวและรอให้อัตราเงินเฟ้อลดลงเหลือ 2% ได้ส่งสัญญาณอย่างต่อเนื่องว่า วงจรการกระชับกำลังจะสิ้นสุดลง
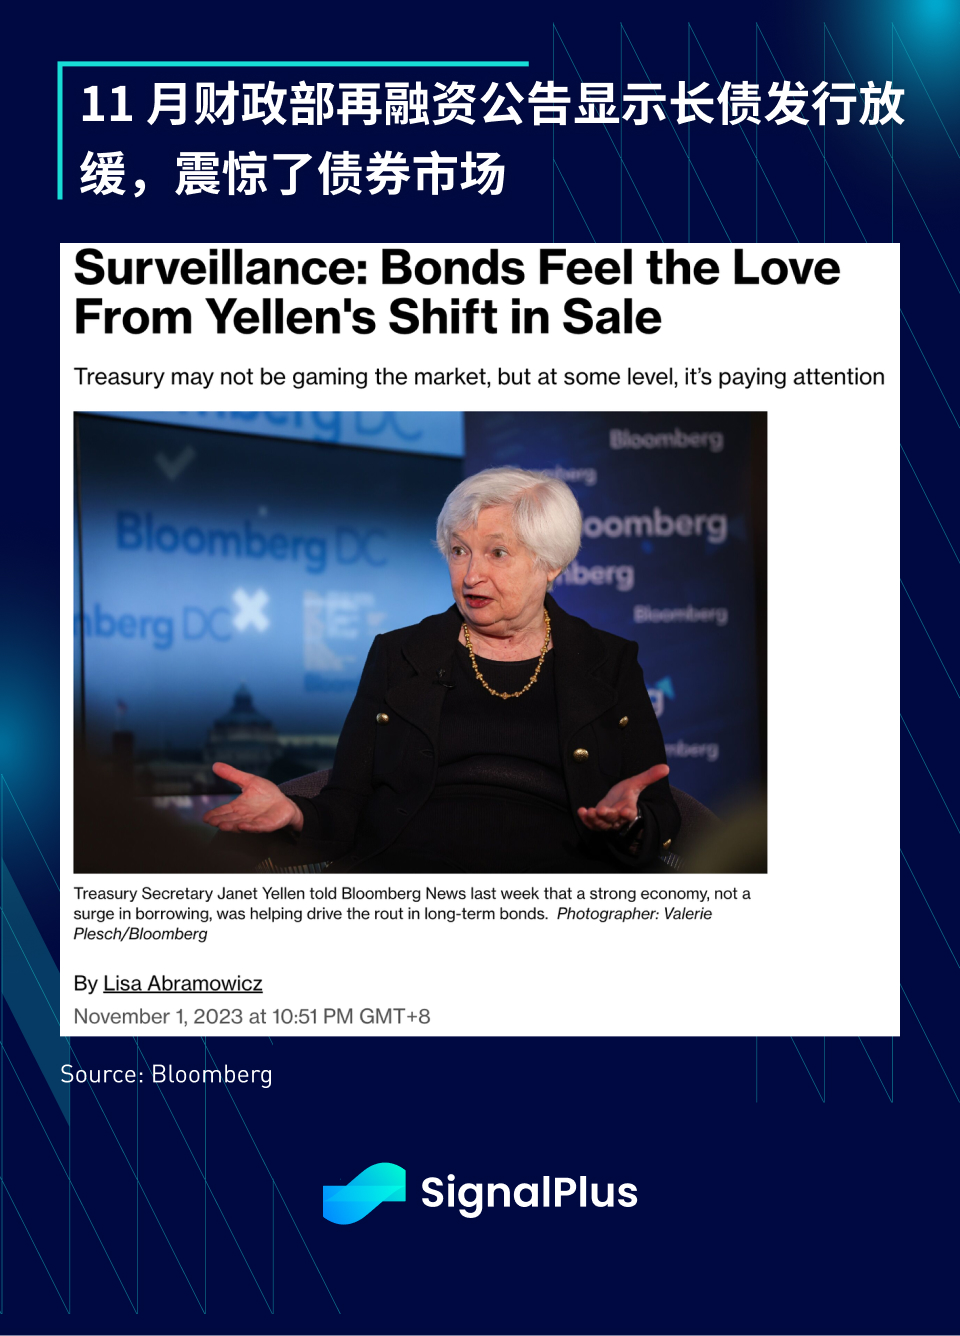
ประการแรก เยลเลนสร้างความประหลาดใจให้กับนักลงทุนด้วยการประกาศในการประกาศระดมทุนรายไตรมาสในเดือนพฤศจิกายนว่ากรมธนารักษ์วางแผนที่จะลดระยะเวลาครบกำหนดของการออกตราสารหนี้ในไตรมาสที่สี่ ซึ่งถูกมองอย่างกว้างขวางว่าเป็นความพยายามของกระทรวงการคลังในการลดแรงกดดันด้านอุปทานของพันธบัตรที่มีอายุยืนยาว . แม้ว่าโดยพื้นฐานแล้วมันอาจเป็นการฉลาดกว่าสำหรับกระทรวงการคลังที่จะล็อกต้นทุนทางการเงินที่ลดลงในขณะที่เส้นอัตราผลตอบแทนกลับด้านอย่างรุนแรง
สำหรับผู้ที่ผ่านวงจรก่อนหน้านี้ การเลี้ยวของเยลเลนอาจถือเป็นรูปแบบที่ไม่รุนแรงของ การควบคุมเส้นโค้งอัตราผลตอบแทน (YCC) หรือ การหมุนการทำงาน
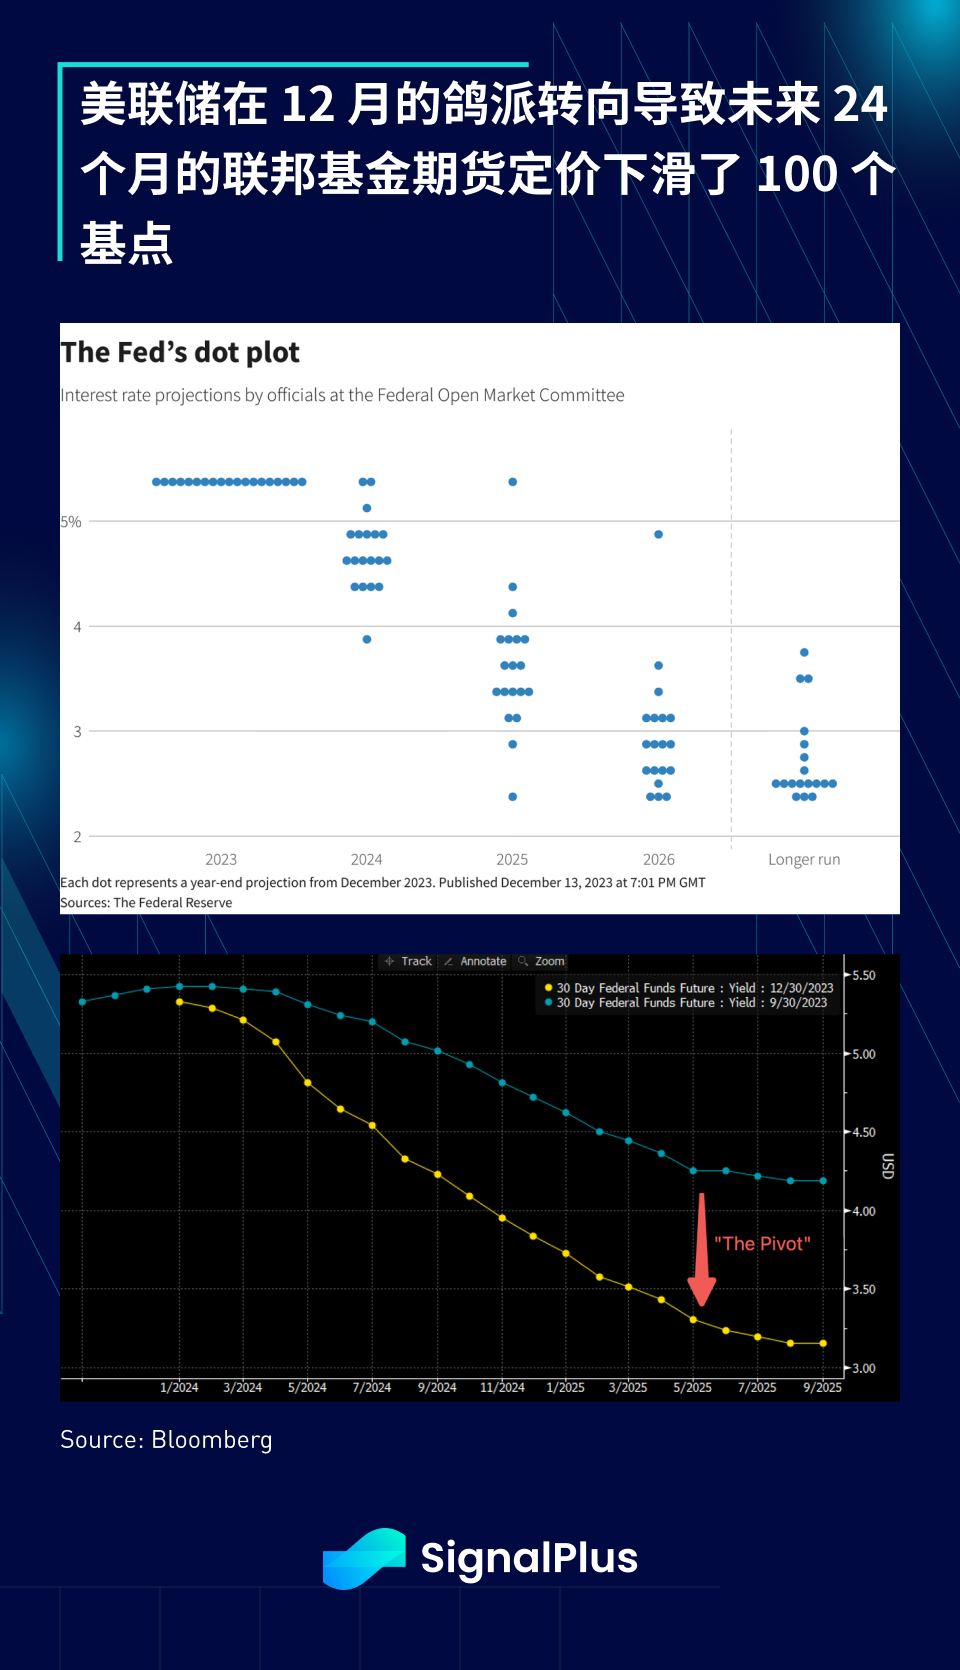
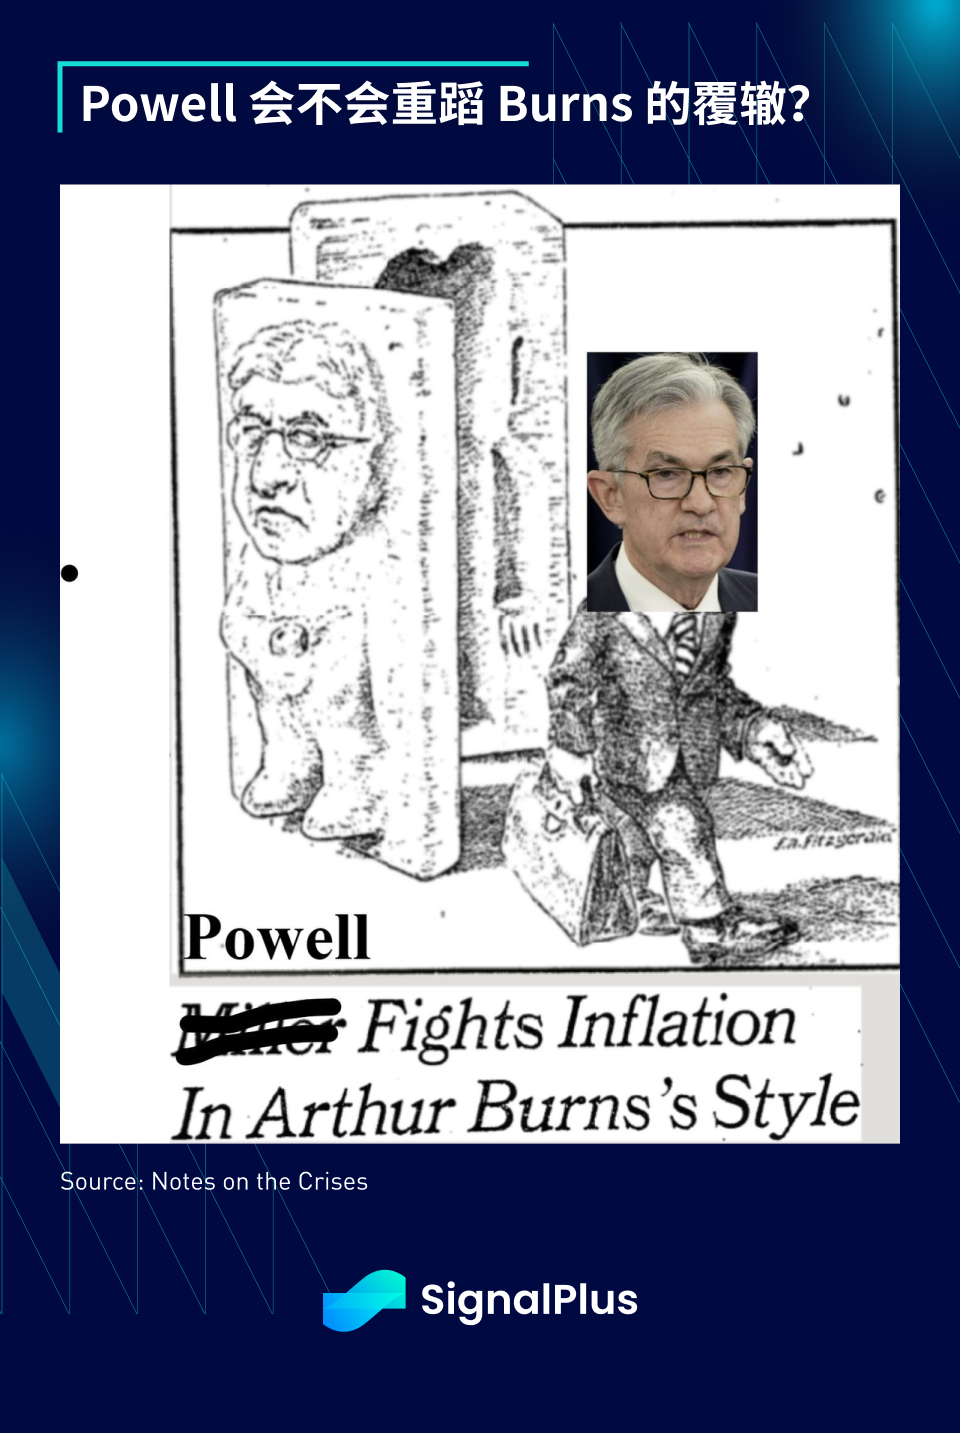
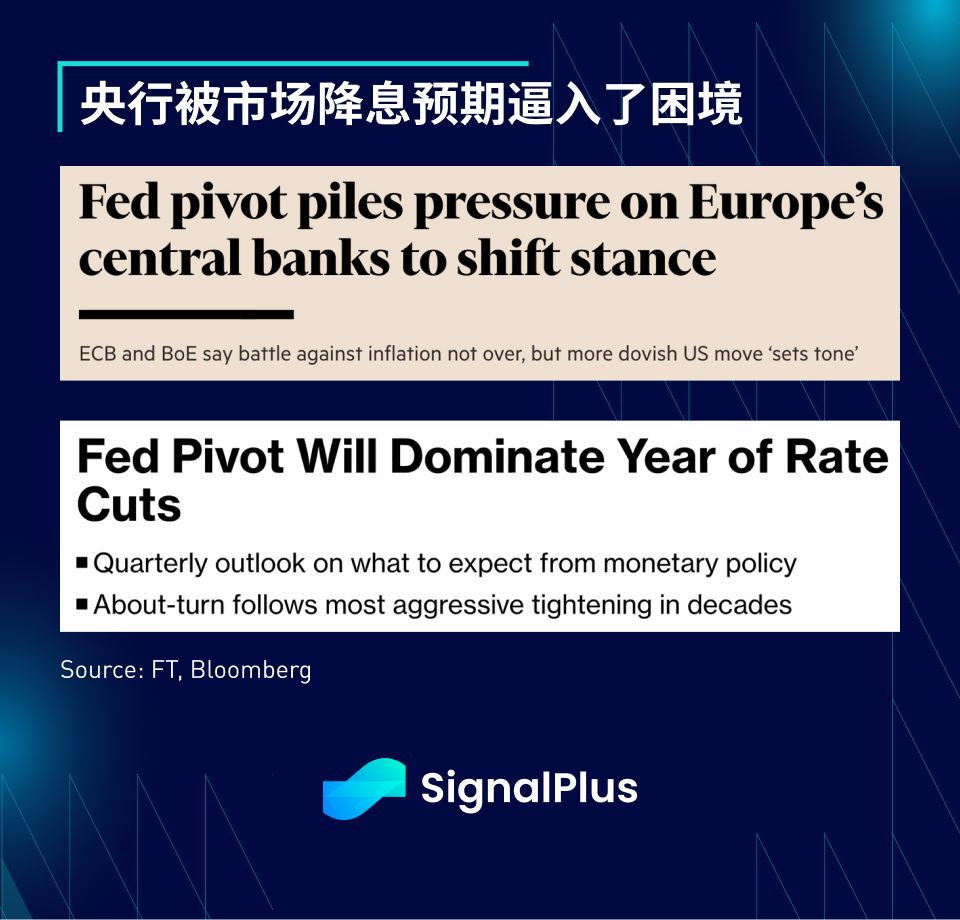
หลังจากนั้นไม่นาน พาวเวลล์ก็ทำ การกลับตัวแบบ dovish ของตัวเองในการประชุม FOMC เดือนธันวาคม โดยได้ลดอัตราดอกเบี้ย dot plot ลงอย่างมาก ส่งผลให้อัตราดอกเบี้ยล่วงหน้าของรัฐบาลกลางลดลงประมาณ 100 จุดพื้นฐาน และเตรียมการปรับลดอัตราดอกเบี้ยในปี 2024 ยังเพิ่มขึ้นเป็นมากกว่า 150 คะแนนพื้นฐาน
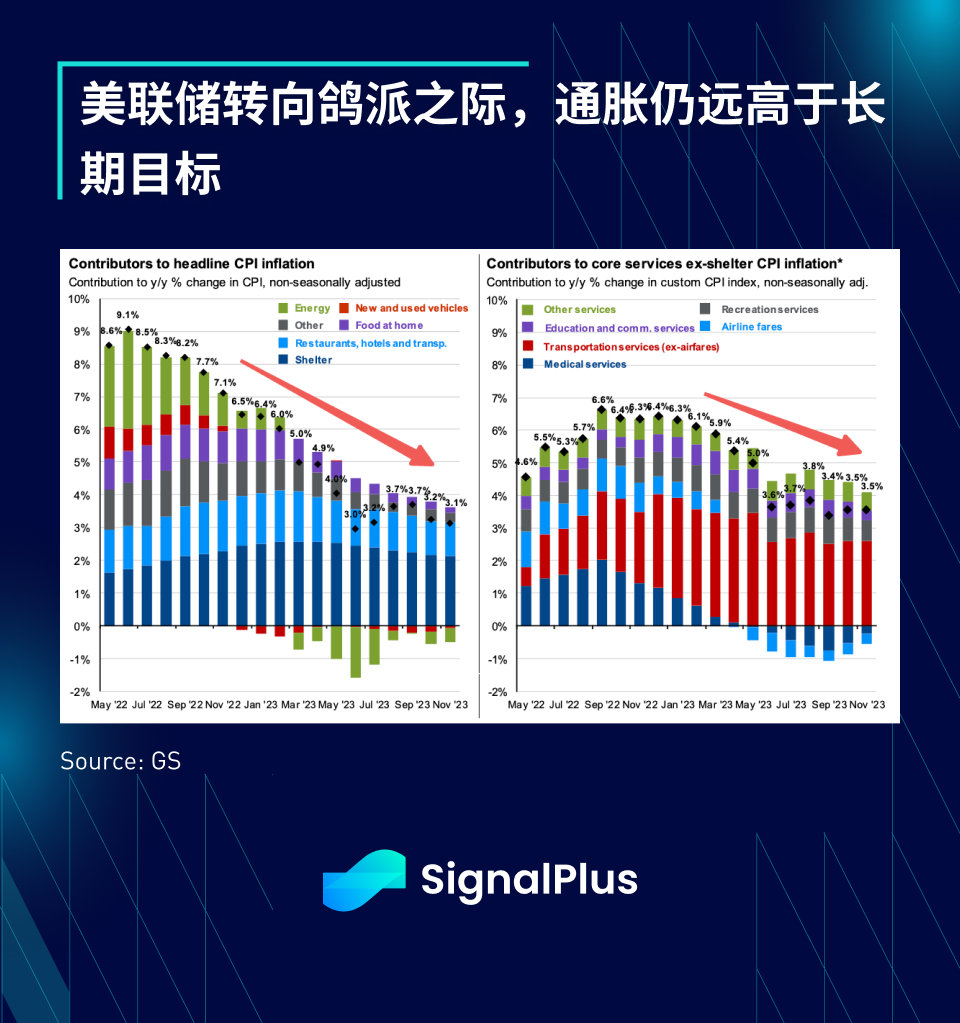
ทั้งหมดนี้เกิดขึ้นโดยมีฉากหลังเป็นอัตราเงินเฟ้อพื้นฐาน ขณะที่กำลังตกลง แต่ยังคงสูงกว่าเป้าหมาย 2% ของ Fed ไม่ว่าจะเป็นการตอบสนองต่อความเสี่ยงที่อาจเกิดการชะลอตัวทางเศรษฐกิจ หรือเพราะกฎของ Taylor แสดงให้เห็นว่า Fed อยู่หลังเส้นโค้ง หรือเพื่อฟื้นฟูตลาดอสังหาริมทรัพย์เพื่อการพาณิชย์/IPO ที่แช่แข็ง ผลลัพธ์ก็เหมือนเดิม นั่นคือทัศนคติด้านความเสี่ยงด้านตลาดที่เปลี่ยนแปลงไปอย่างมากในช่วงปลายปี
หากไม่ระวังโอกาสก็จะมีหายวับไป
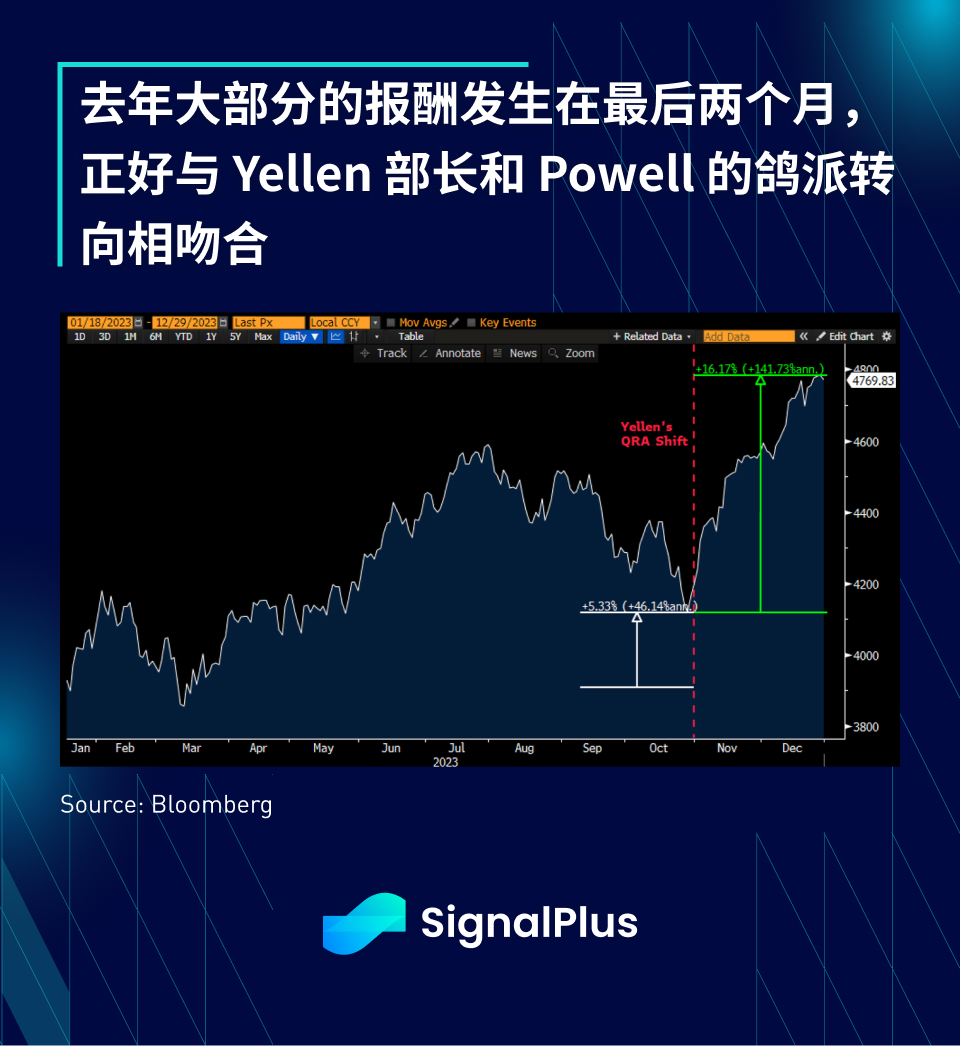
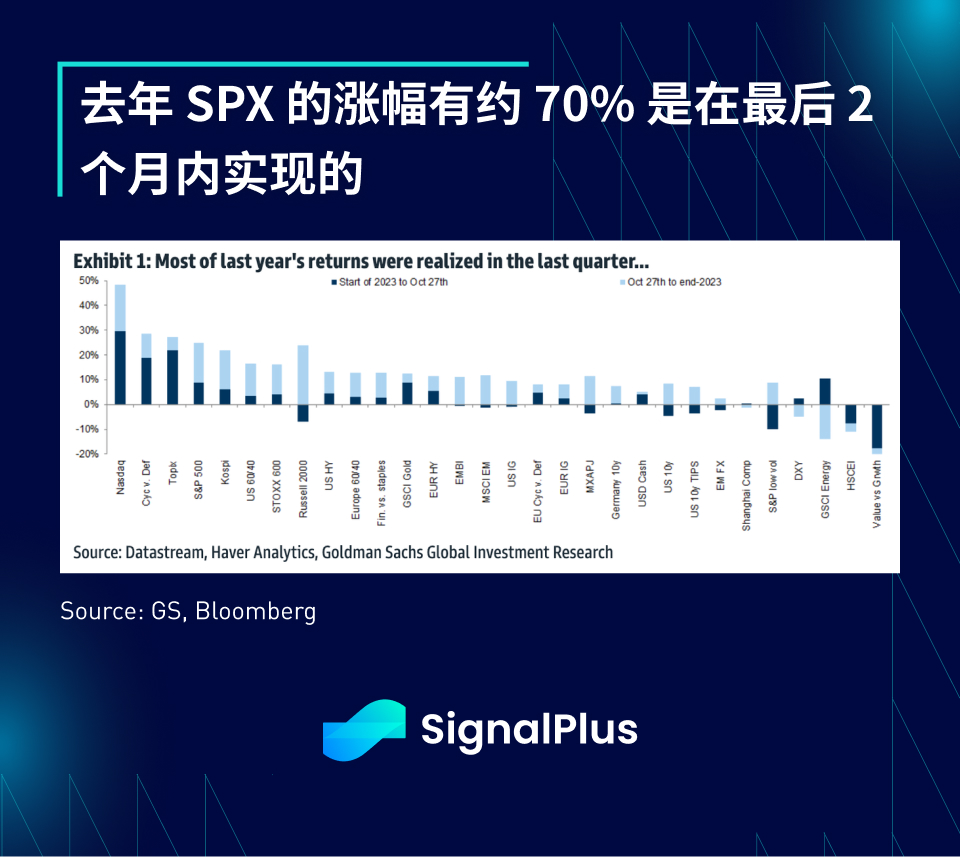
เช่นเดียวกับหลายสิ่งหลายอย่าง เวลาเป็นสิ่งสำคัญ แม้จะมีปัจจัยต่างๆ มากมาย ผลตอบแทนของตลาดในปีที่แล้วส่วนใหญ่เกิดขึ้นในช่วงสองเดือนที่ผ่านมา ซึ่งตรงกับการเปลี่ยนแปลงในเดือนพฤศจิกายนของเลขาธิการเยลเลน และยังได้รับแรงกระตุ้นอีกจากการที่พาวเวลล์หันมามีแนวโน้มในช่วงปลายปี
ในที่สุดเราก็กลับมาที่ Federal Reserve แล้ว เรายังคงมีทัศนคติที่ดีต่อผู้กำหนดนโยบายการเงิน...
เราควรมุ่งเน้นอะไรในปี 2567?
ตามที่กล่าวไว้ตอนต้นบทความเป็นเรื่องปกติที่จะตัดสินสถานการณ์ผิด ๆ และมุมมองที่เรานำเสนออาจถูกพิสูจน์ว่าผิด (อย่างมาก) ในอนาคต แต่ท้ายที่สุดแล้วชีวิตก็สั้นดังนั้นทำไมไม่มีเป็นของตัวเอง วิว?
นี่คือพัฒนาการที่สำคัญบางส่วนที่เราคิดว่านักลงทุนควรให้ความสนใจในปีมังกร
อัตราเงินเฟ้อหายไปจริงหรือ?
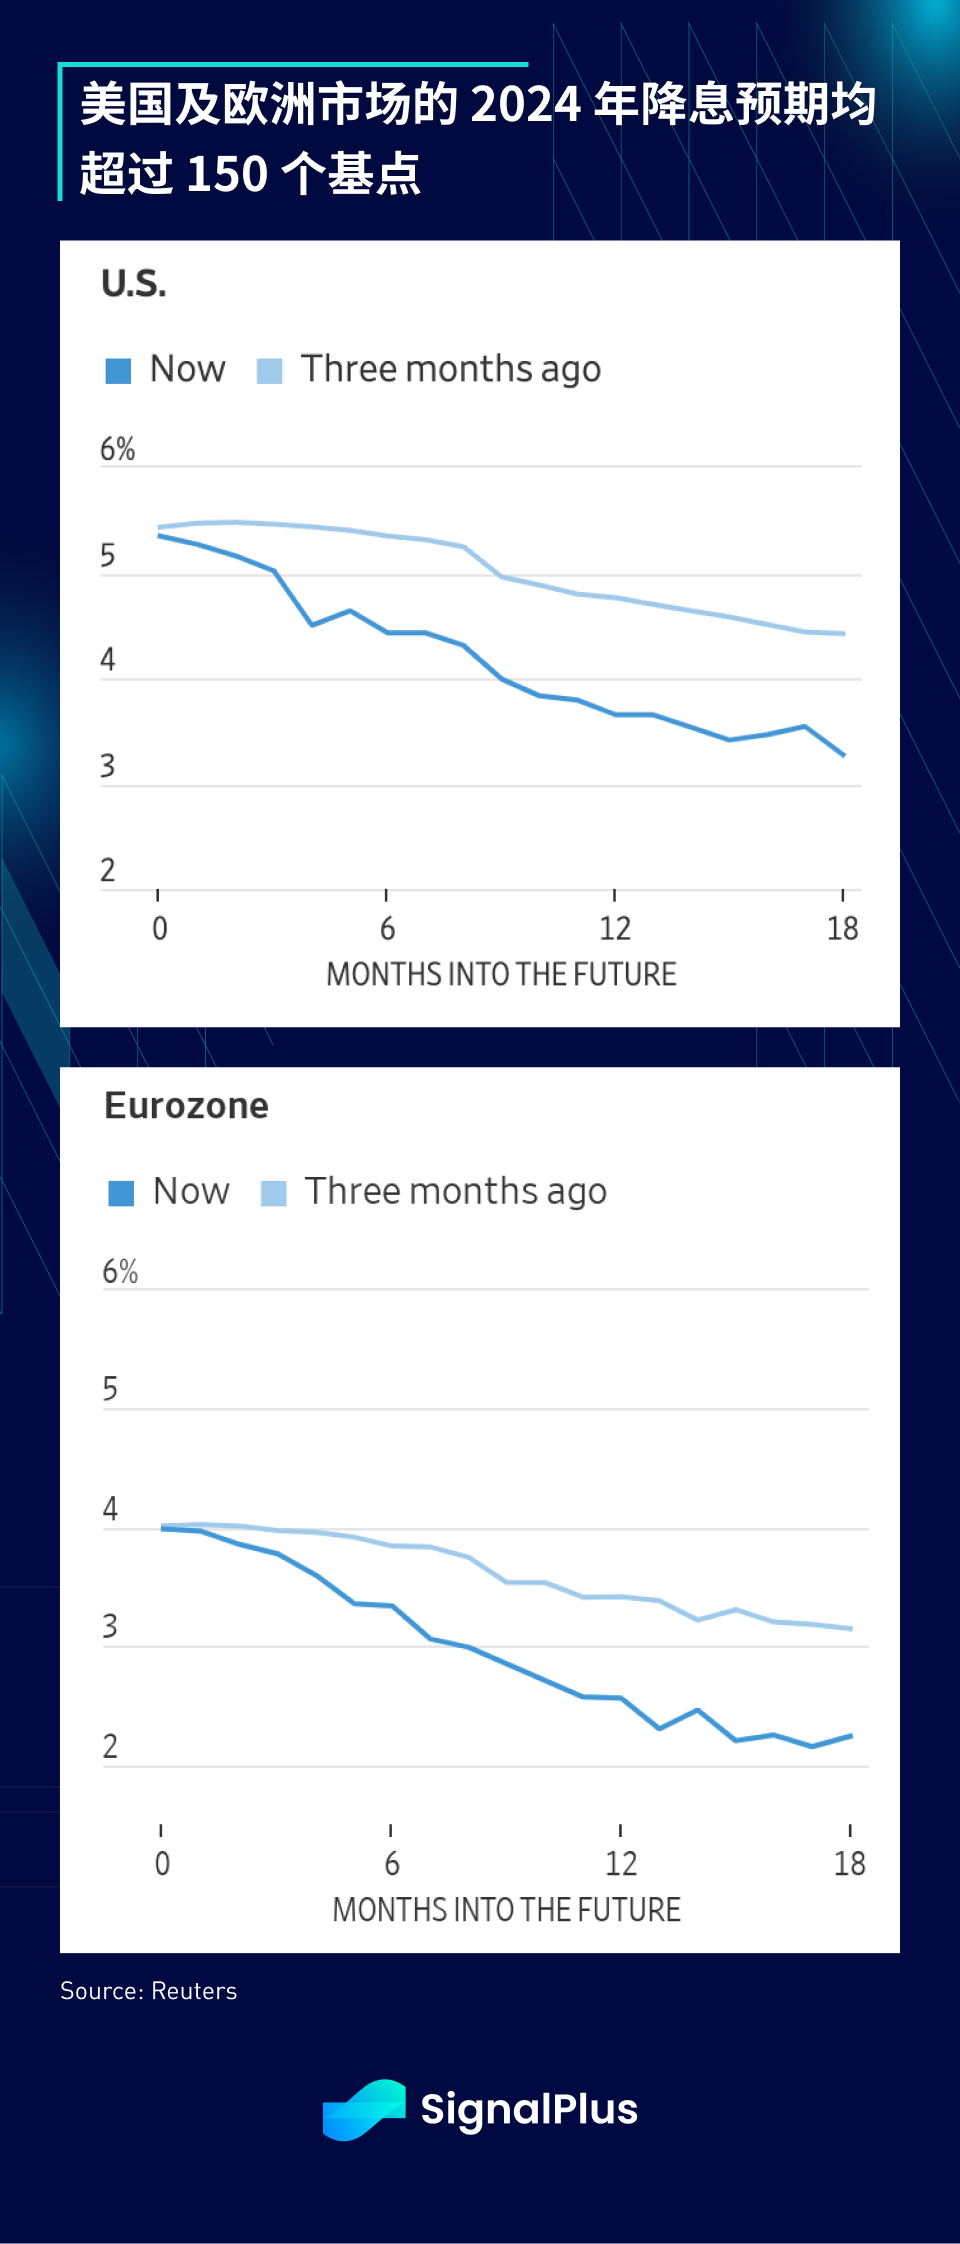
ดังที่ได้กล่าวไว้ข้างต้น เรื่องราวที่โดดเด่นในช่วงครึ่งหลังของปี 2023 คือการชะลอตัวของอัตราเงินเฟ้อและการเปลี่ยนแปลงนโยบายของ Fed ในขณะที่ราคาสินทรัพย์ที่เพิ่มขึ้นอย่างมากในปี 2024 คาดว่าจะได้รับแรงหนุนจากการปรับลดอัตราดอกเบี้ยทั่วโลก แม้ว่าอัตราเงินเฟ้อพื้นฐาน ยังห่างไกลทั้งในยุโรปและสหรัฐอเมริกา สูงกว่าเป้าหมาย นโยบาย แต่ความคาดหวังการปรับลดอัตราดอกเบี้ยในยุโรปและสหรัฐอเมริกาในปีนี้เกิน 150 จุดพื้นฐาน
เนื่องจาก PMI ยังคงอ่อนตัวลง อัตราเงินเฟ้อทั่วไปก็ลดลงในที่สุด และตลาดงานแสดงสัญญาณเบื้องต้นของการอ่อนตัวลงในไตรมาสที่สี่ ตลาดสินทรัพย์เสี่ยงจึงได้รับสัญญาณให้เดินหน้าเต็มที่
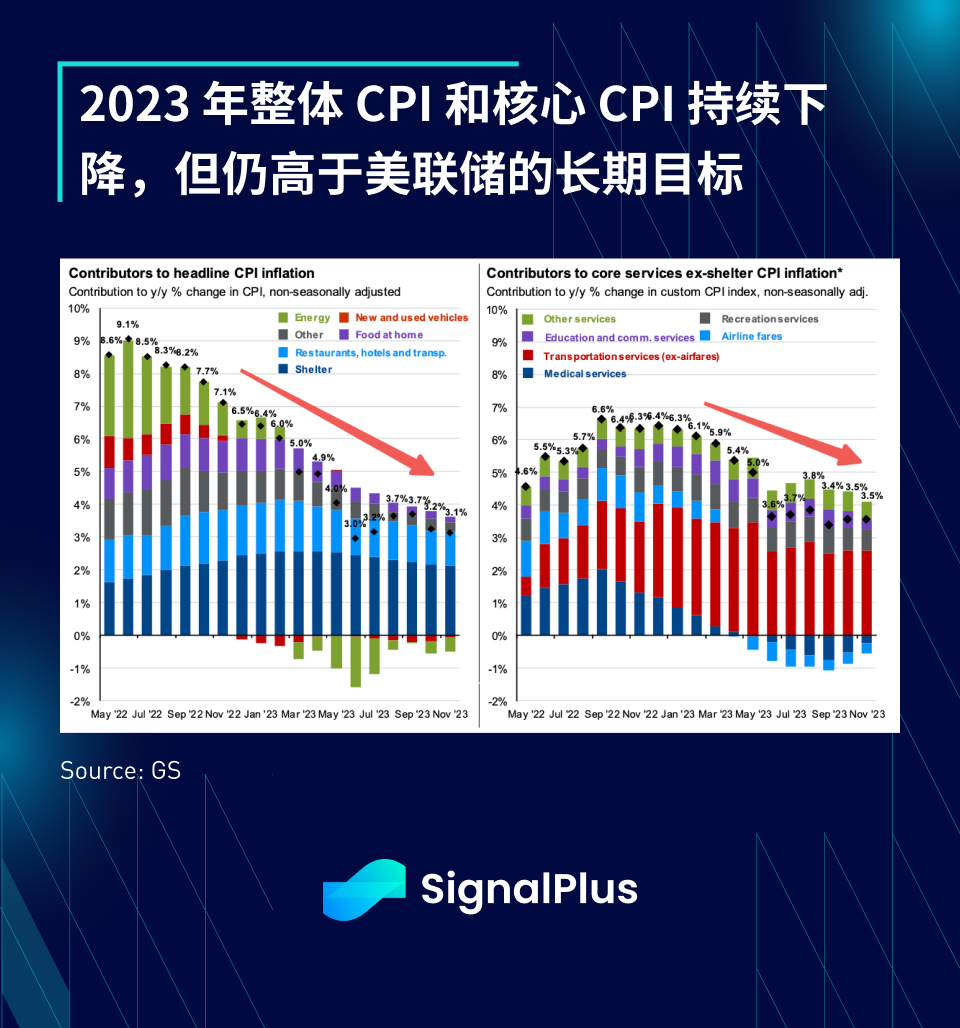
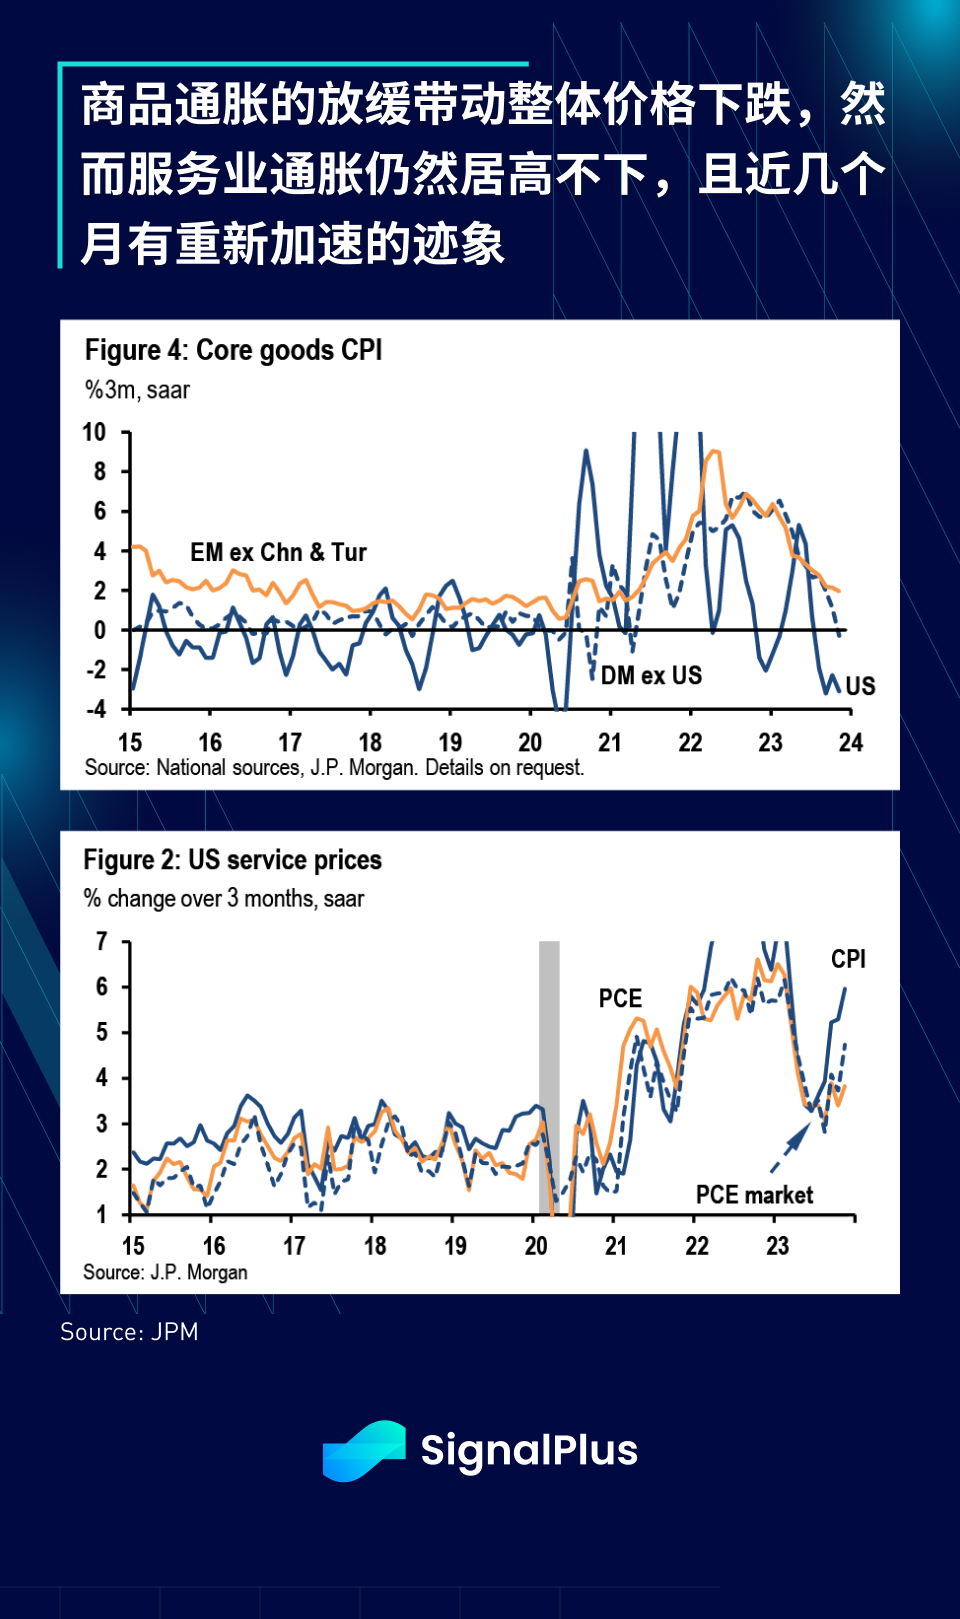
อย่างไรก็ตาม การวิเคราะห์ข้อมูลเงินเฟ้อในเชิงลึกยิ่งขึ้น แสดงให้เห็นว่าการลดลงของราคาโดยรวมได้รับแรงหนุนหลักจากการชะลอตัวของอัตราเงินเฟ้อสินค้า ในขณะที่ดัชนีราคาผู้บริโภคในภาคบริการยังคงอยู่ในระดับสูง และดีดตัวขึ้นอย่างรวดเร็วจากระดับต่ำสุดในช่วงครึ่งแรกของปี 2566
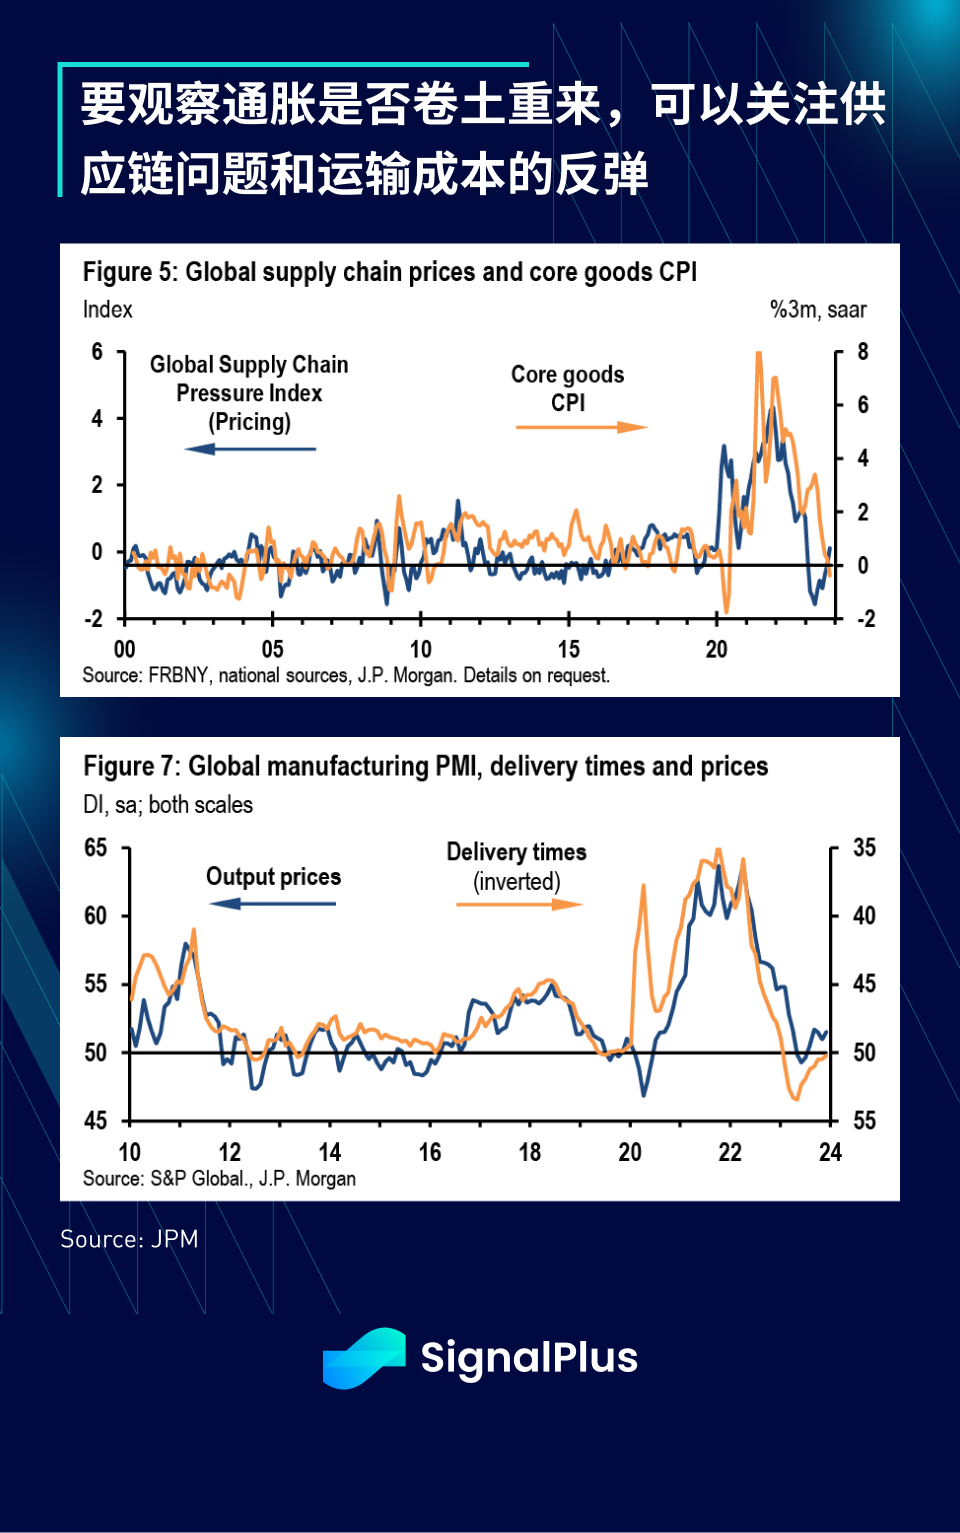
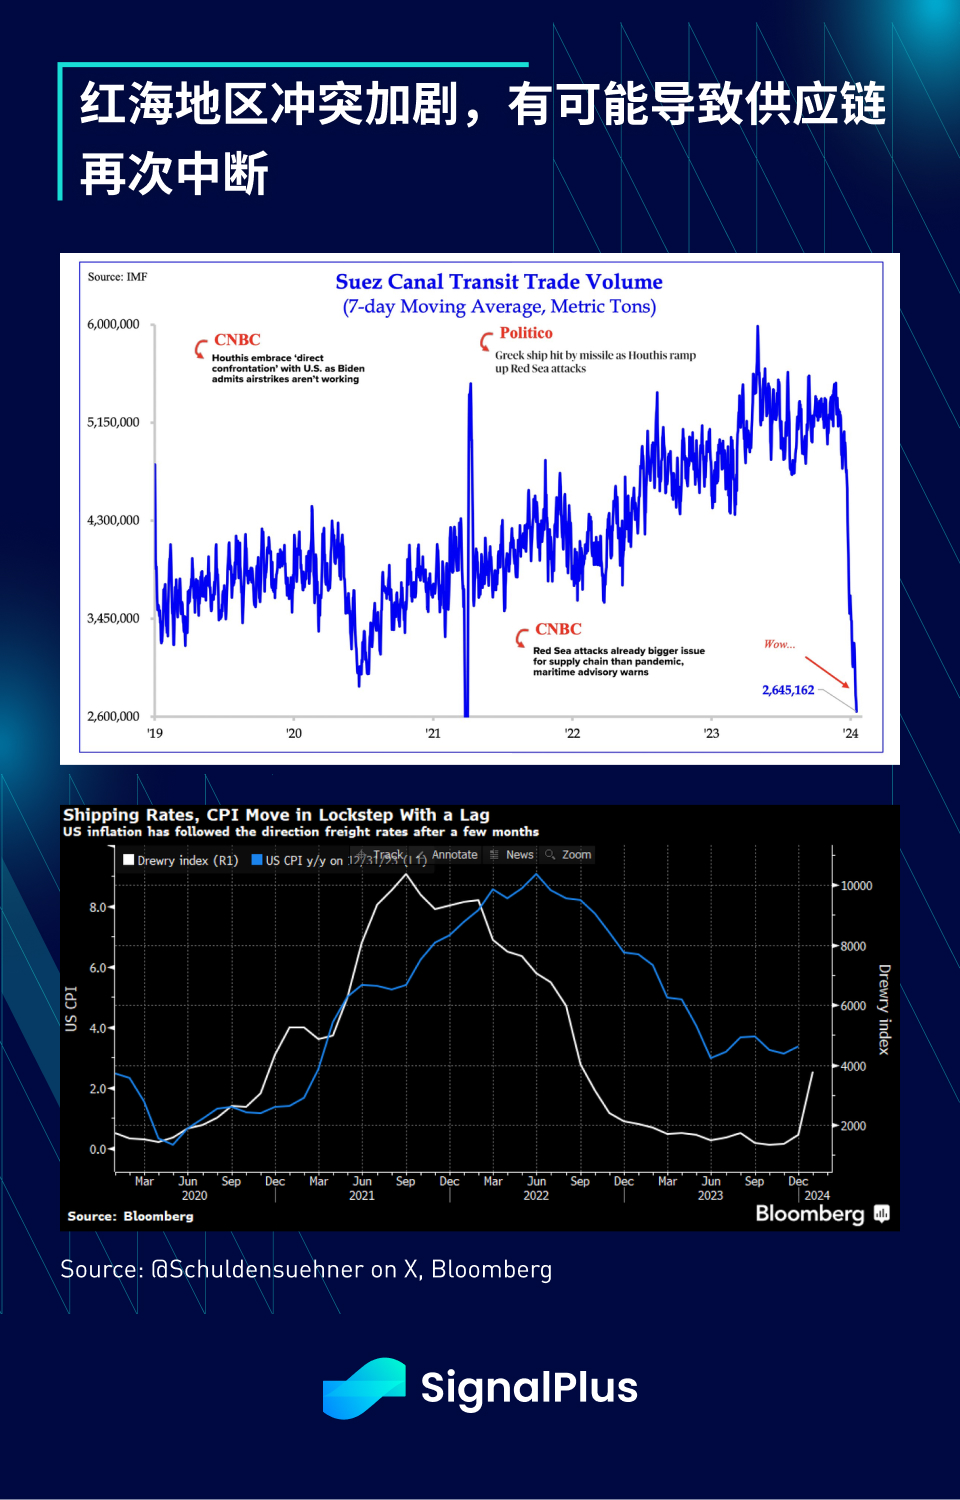
นอกจากนี้ ปัญหาด้านห่วงโซ่อุปทานที่ผ่อนคลายลงเป็นสาเหตุหลักที่ทำให้อัตราเงินเฟ้อสินค้าโภคภัณฑ์ชะลอตัวลงในปี 2566 อย่างไรก็ตาม ผลประโยชน์จากผลกระทบฐานจะหายไปในปีนี้ และความขัดแย้งในทะเลแดงเมื่อเร็วๆ นี้เริ่มส่งผลให้ค่าขนส่งเพิ่มขึ้นอย่างมีนัยสำคัญ .
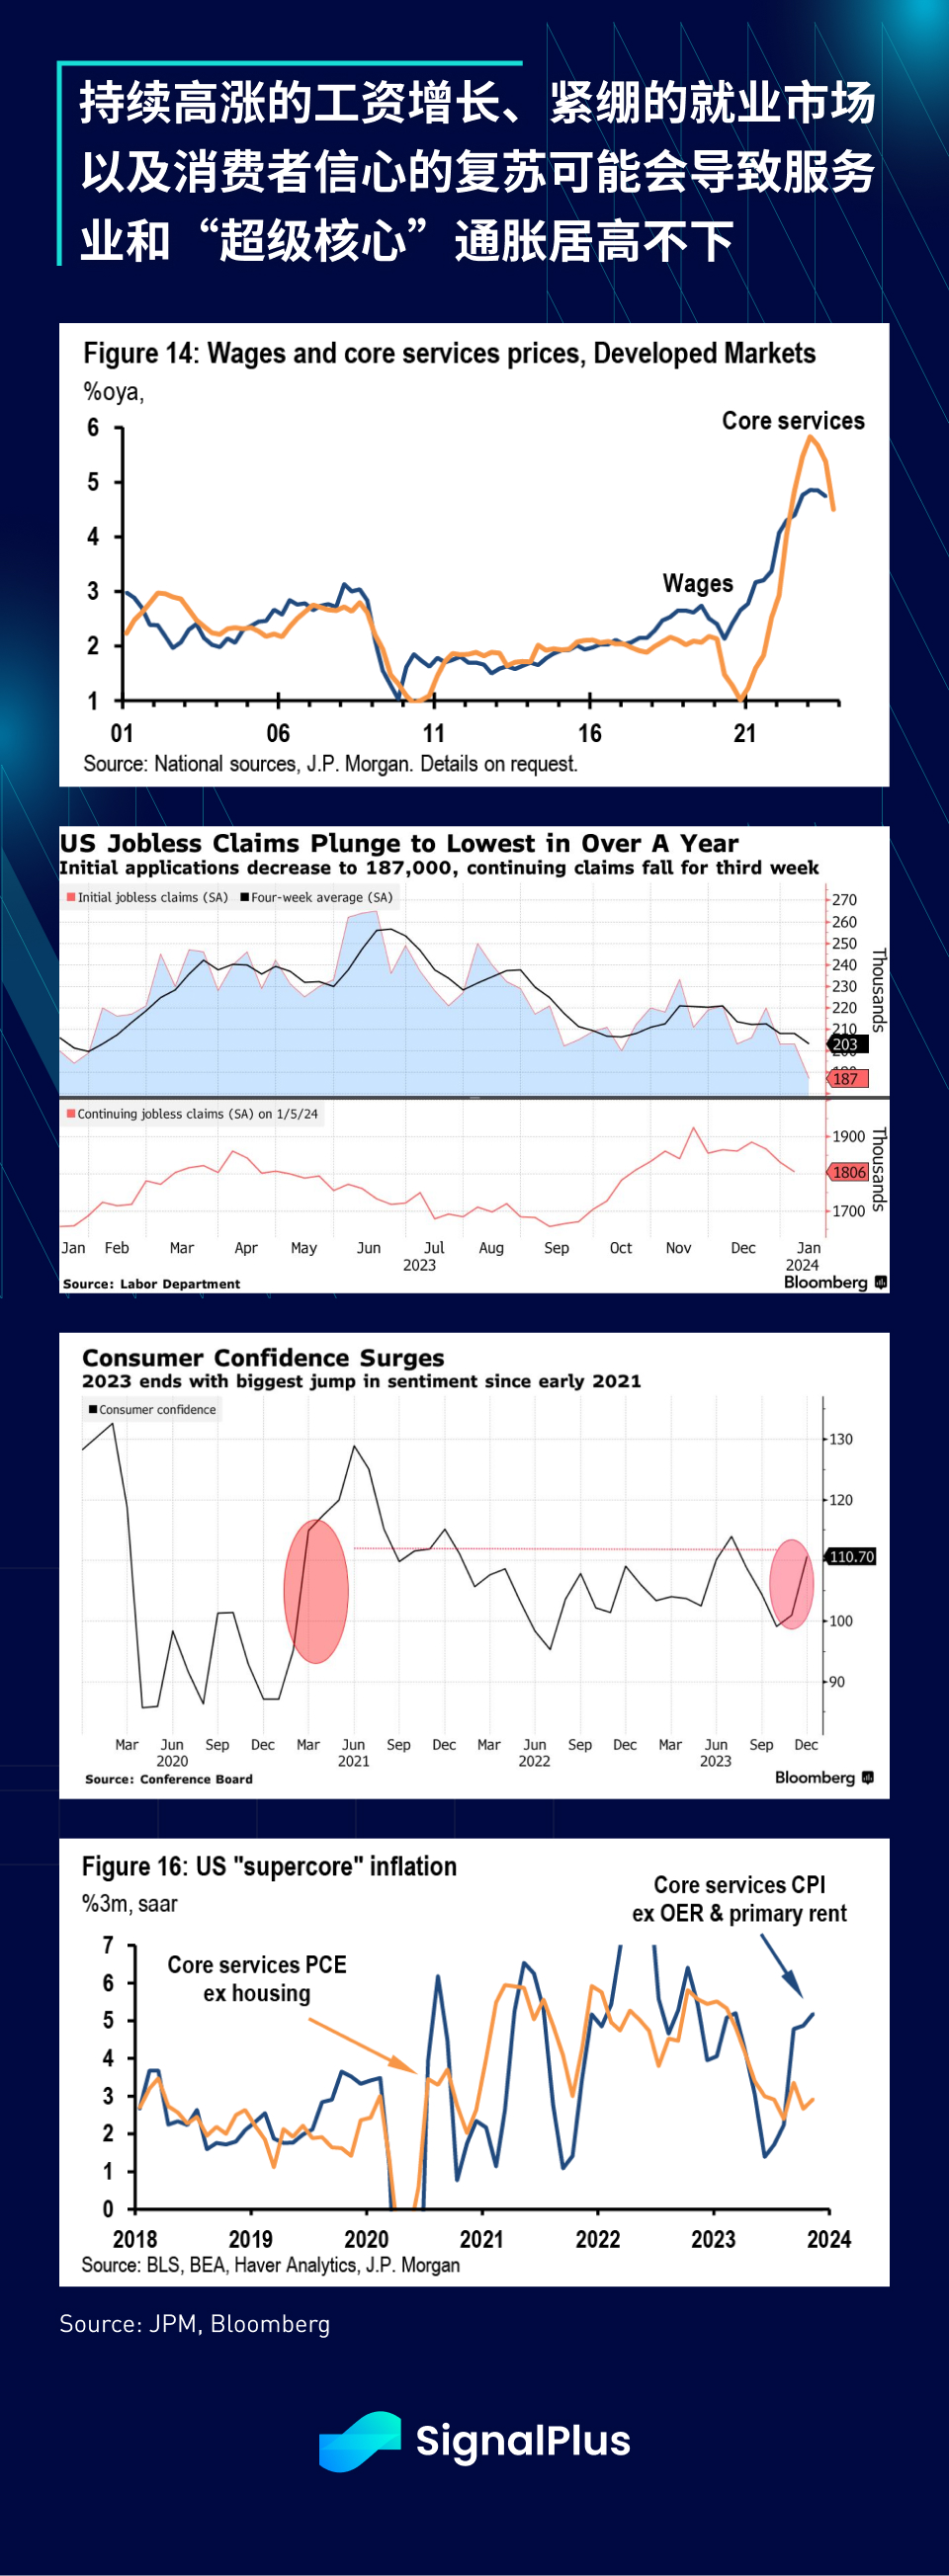
ในด้านบริการ การเติบโตของค่าจ้างที่สูงอย่างต่อเนื่อง ความคับคั่งในตลาดงานในสหรัฐฯ ที่ยืดเยื้อ และการฟื้นตัวของความเชื่อมั่นของผู้บริโภค มีแนวโน้มที่จะรวมกันส่งผลให้บริการและอัตราเงินเฟ้อ แกนหลัก ยังคงสูงกว่าระดับเป้าหมายของเฟด
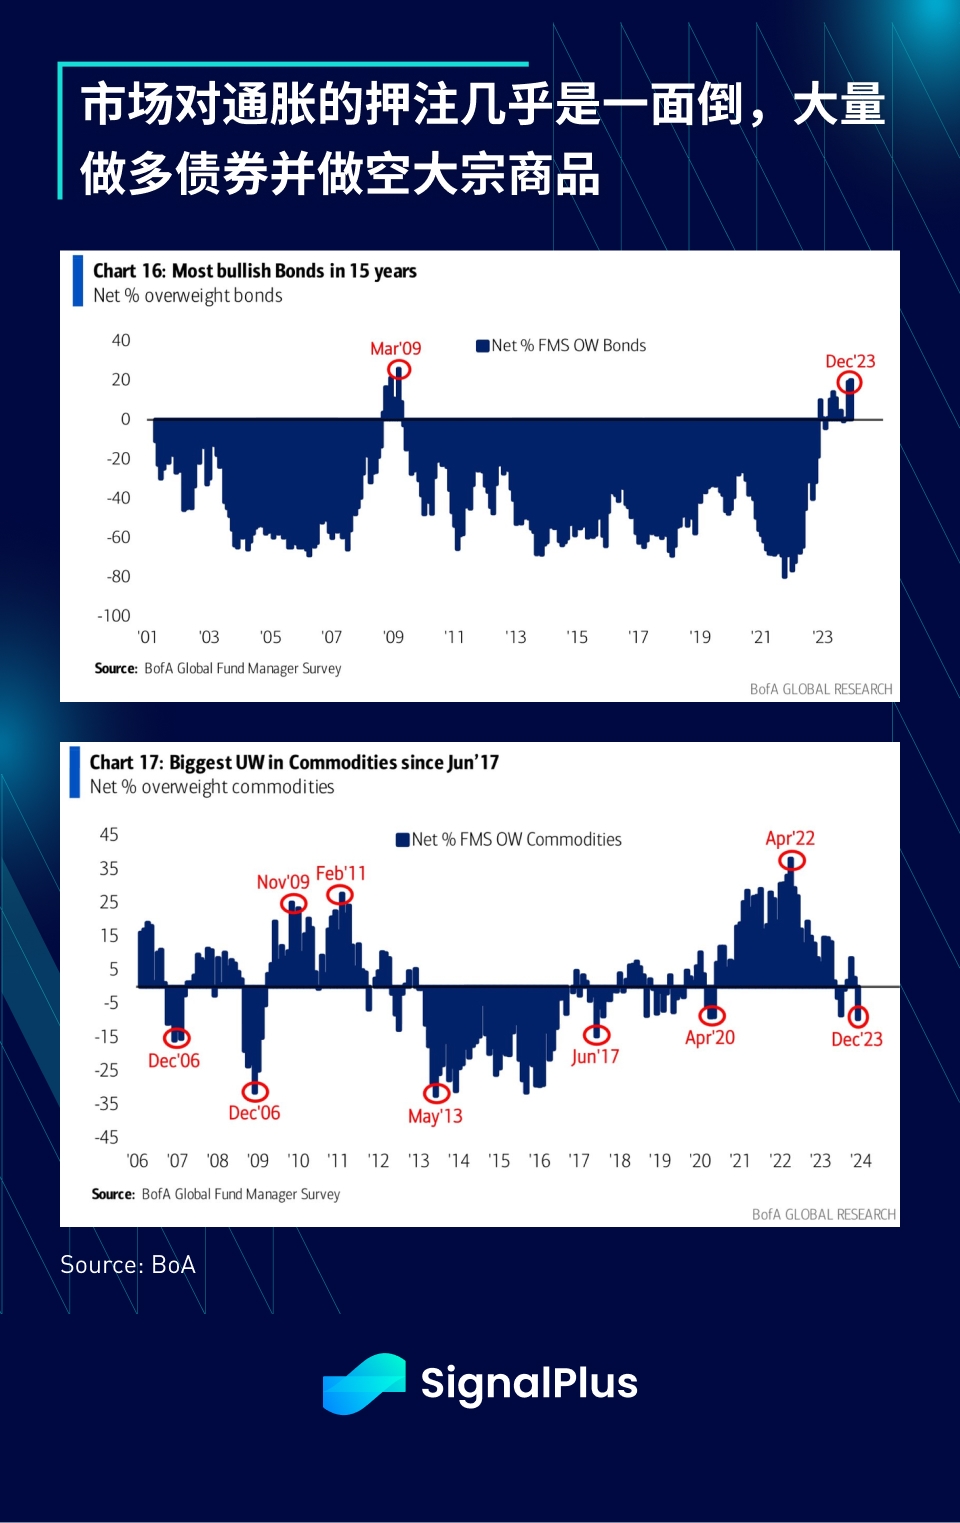
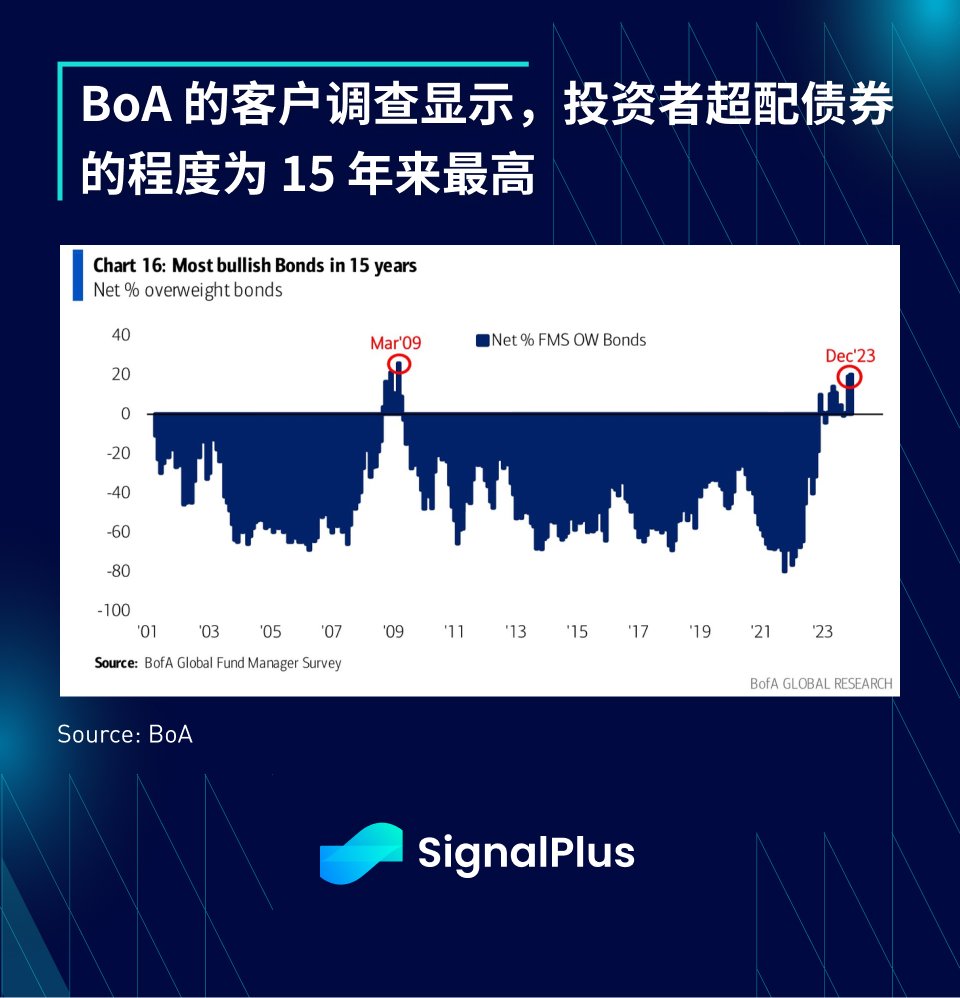
ทั้งหมดนี้เกิดขึ้นในช่วงเวลาที่ความเชื่อมั่นของนักลงทุนเกี่ยวกับพันธบัตรพุ่งถึงระดับสูงสุดในรอบ 15 ปี ขณะเดียวกันก็ทำให้สินค้าโภคภัณฑ์มีน้ำหนักต่ำกว่าความเป็นจริงอย่างมาก และตลาดอาจไม่พร้อมสำหรับการฟื้นตัวของอัตราเงินเฟ้อที่อาจเกิดขึ้นในปี 2024
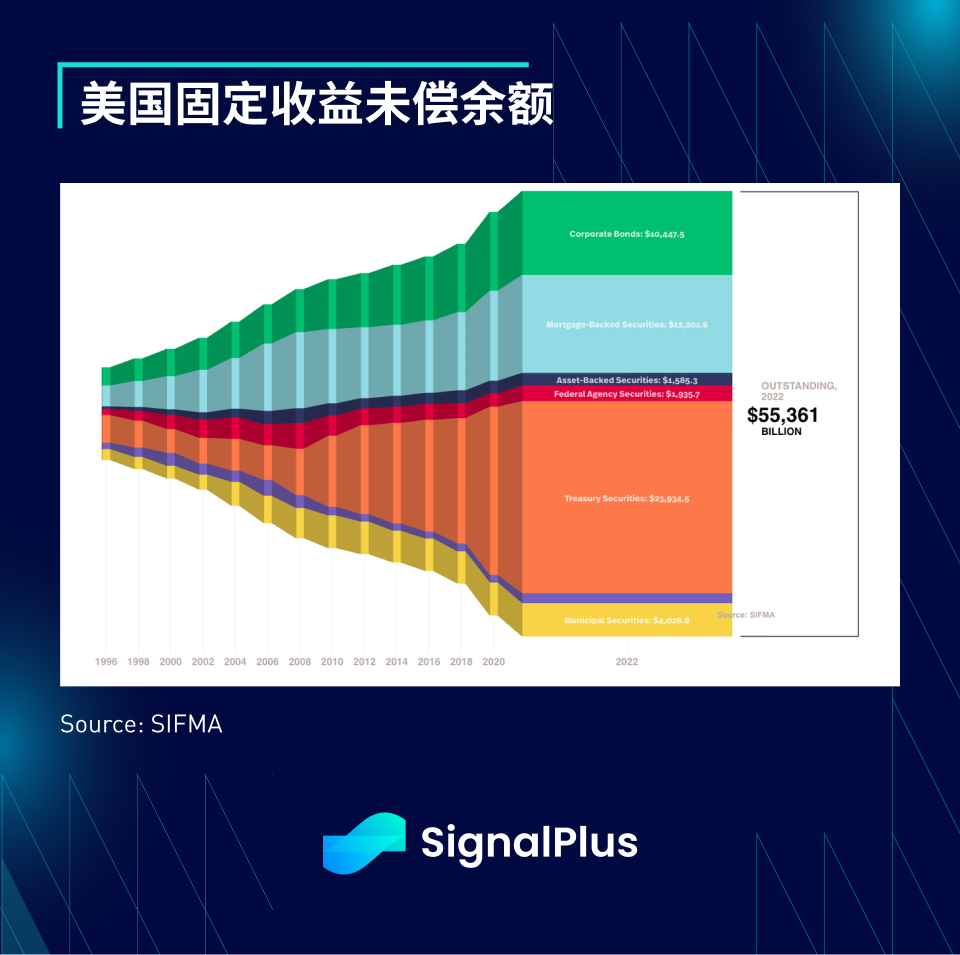
โครงสร้างการรีไฟแนนซ์กระทรวงการคลังและระยะเวลาพันธบัตร
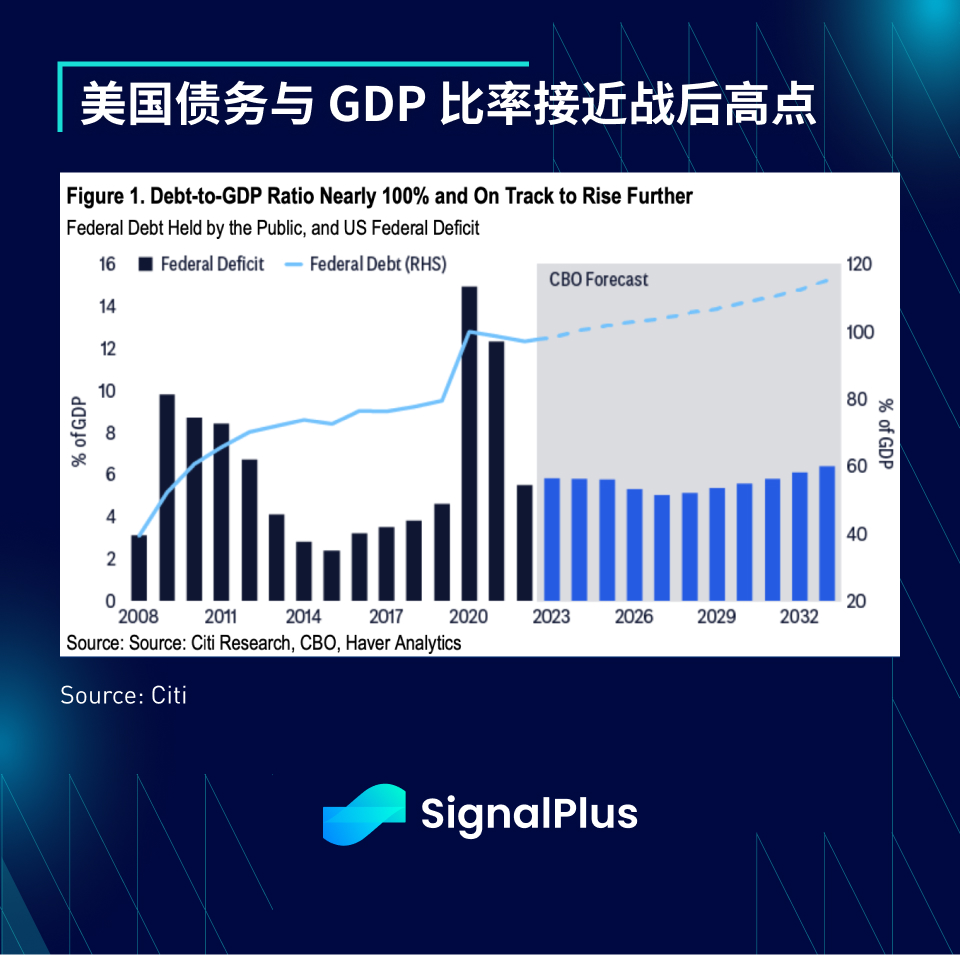
ทุกๆ วัน มีการคาดการณ์ในแง่ร้ายเกี่ยวกับปัญหาหนี้ของรัฐบาลสหรัฐฯ โดยเน้นว่าอัตราส่วนหนี้สินต่อ GDP อยู่ใกล้ระดับสูงสุดหลังสงครามโลก และการจ่ายดอกเบี้ยหนี้เกินกว่า 1 ล้านล้านดอลลาร์ต่อปี
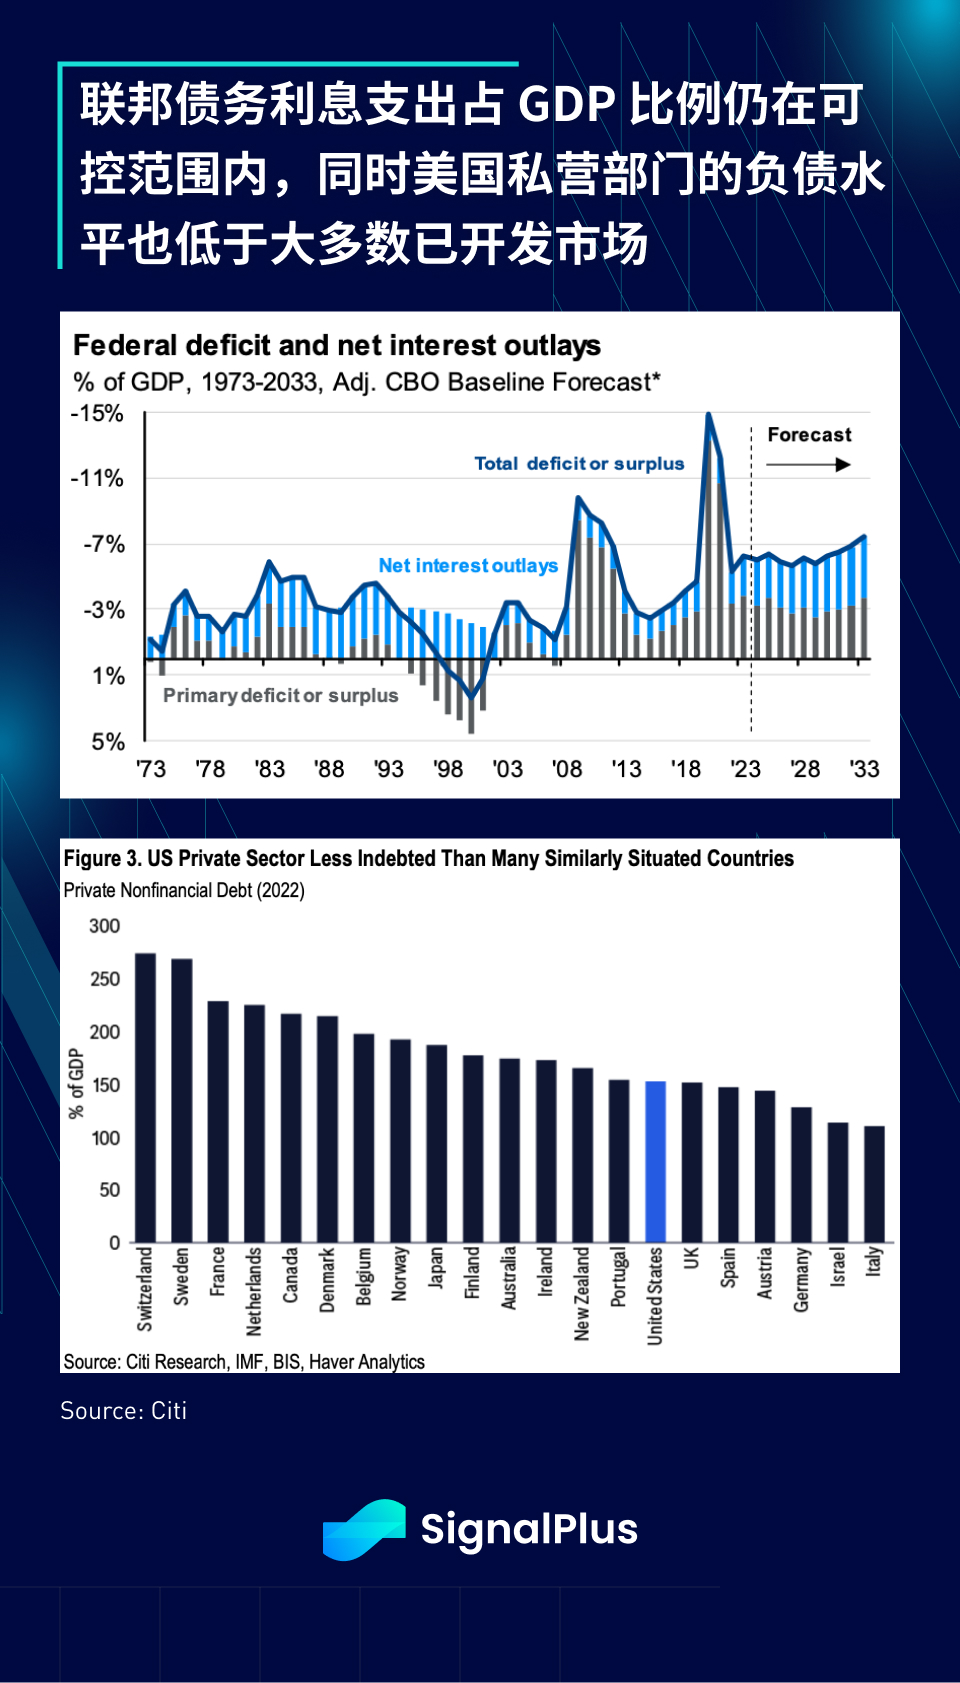
อย่างไรก็ตาม จากมุมมองของอัตราส่วนความสามารถในการชำระหนี้ อัตราส่วนค่าใช้จ่ายดอกเบี้ยต่อ GDP ยังคงอยู่ในระดับที่ควบคุมได้ประมาณ -6% ซึ่งต่ำกว่าระดับในช่วงที่เกิดโรคระบาดมาก (-13% ถึง -15%) และต่ำกว่าช่วงวิกฤตการเงินโลกด้วยซ้ำ (-8% ถึง -10%) นอกจากนี้ เนื่องจากผู้บริโภคในสหรัฐฯ พยายามดิ้นรนเพื่อชำระหนี้ ฐานะทางการเงินของภาคเอกชนในสหรัฐฯ ก็ดีกว่าตลาดที่พัฒนาแล้วส่วนใหญ่มาก
ต้องบอกว่าอุปทานส่วนเพิ่มสุทธิของพันธบัตรรัฐบาลจะเพิ่มขึ้นเมื่อเวลาผ่านไป และโครงการกระชับเชิงปริมาณของธนาคารกลางจะกดดันพันธบัตรในปี 2567 ต่อไป ดังนั้นตลาดจึงระมัดระวังเกี่ยวกับการประกาศการรีไฟแนนซ์รายไตรมาส (QRA) ของกระทรวงการคลัง จึงมีความกังวลเพิ่มมากขึ้น โดย การประกาศครั้งล่าสุดเมื่อปีที่แล้วกระตุ้นให้เกิดความเชื่อมั่นด้านความเสี่ยงด้านตลาดฟื้นตัวอย่างเห็นได้ชัดในช่วงปลายปี
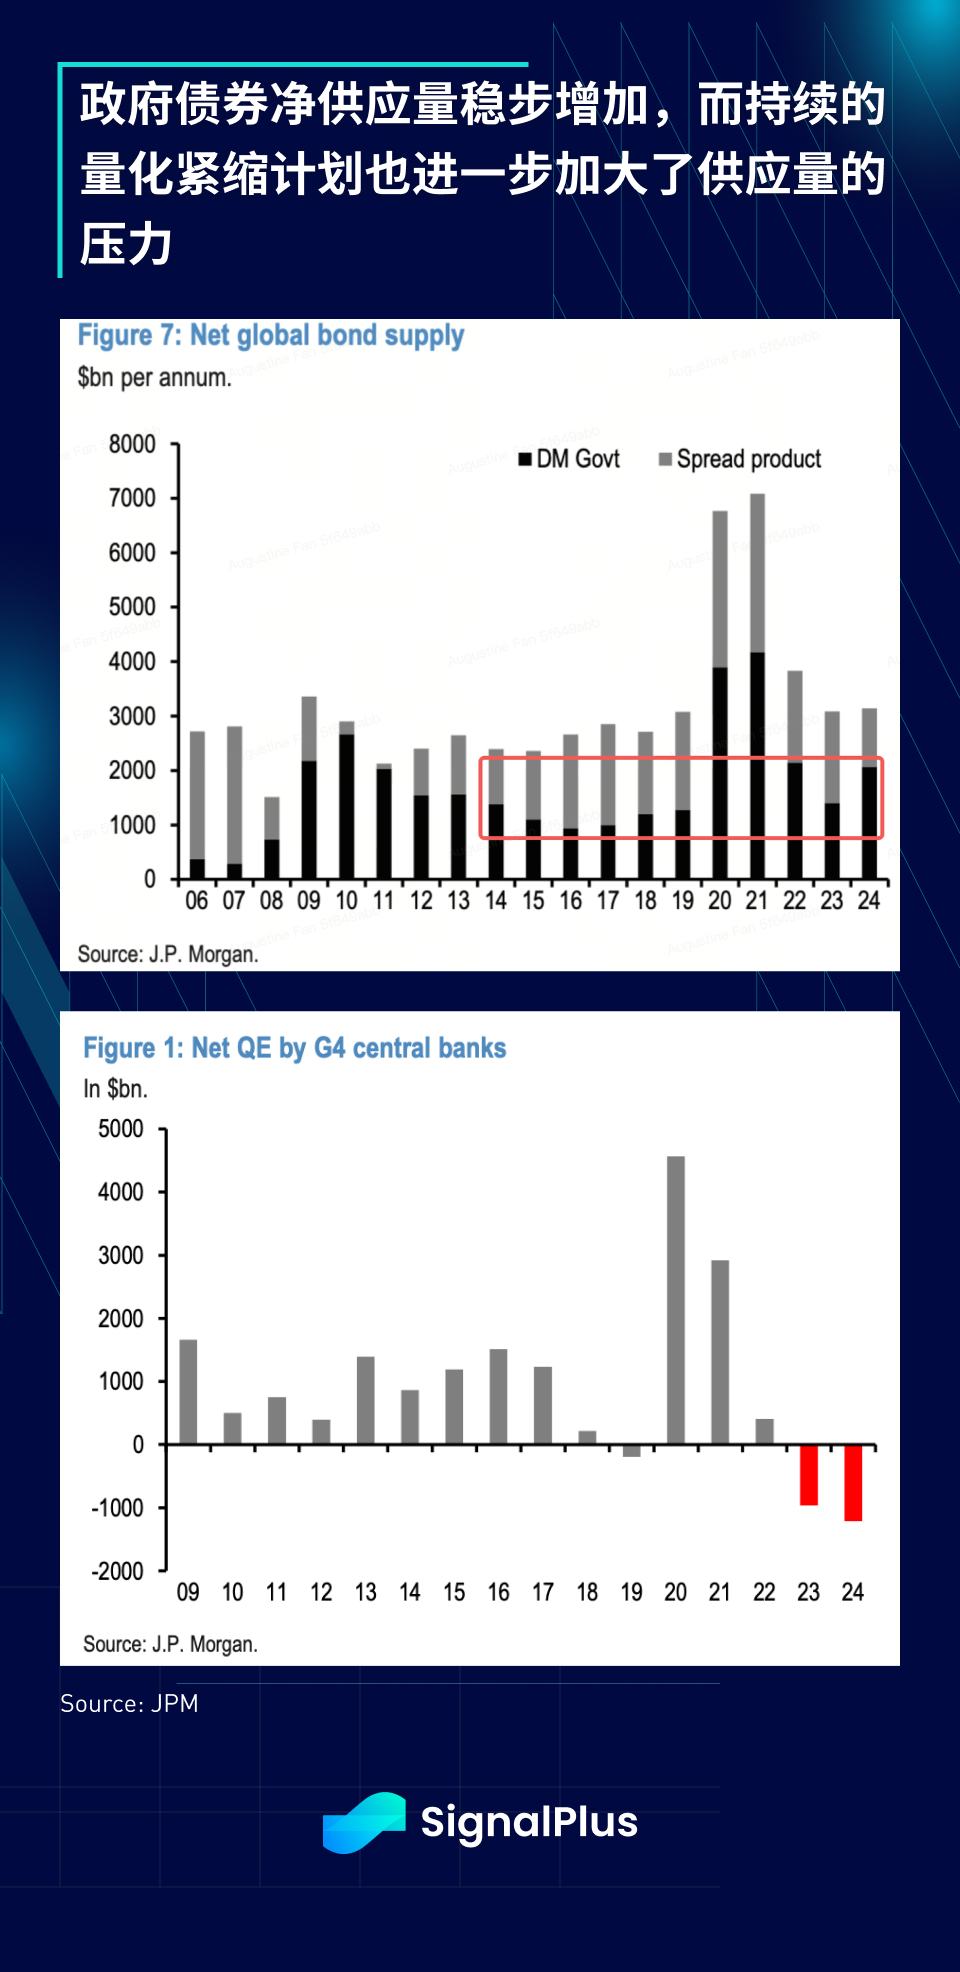
การเคลื่อนไหวเชิงกลยุทธ์ของรัฐมนตรีเยลเลนเพื่อลดระยะเวลาชำระหนี้เป็นการเคลื่อนไหวที่ชาญฉลาดซึ่งสามารถลดอัตราผลตอบแทนระยะยาวได้อย่างมีประสิทธิภาพ อย่างไรก็ตาม นี่เป็นเพียงการหลอกลวงเพียงครั้งเดียวหรือเธอจะยังคงใช้วิธีการใหม่นี้เพื่อจัดการการลงทุนต่อไป อารมณ์ของผู้อ่าน ?
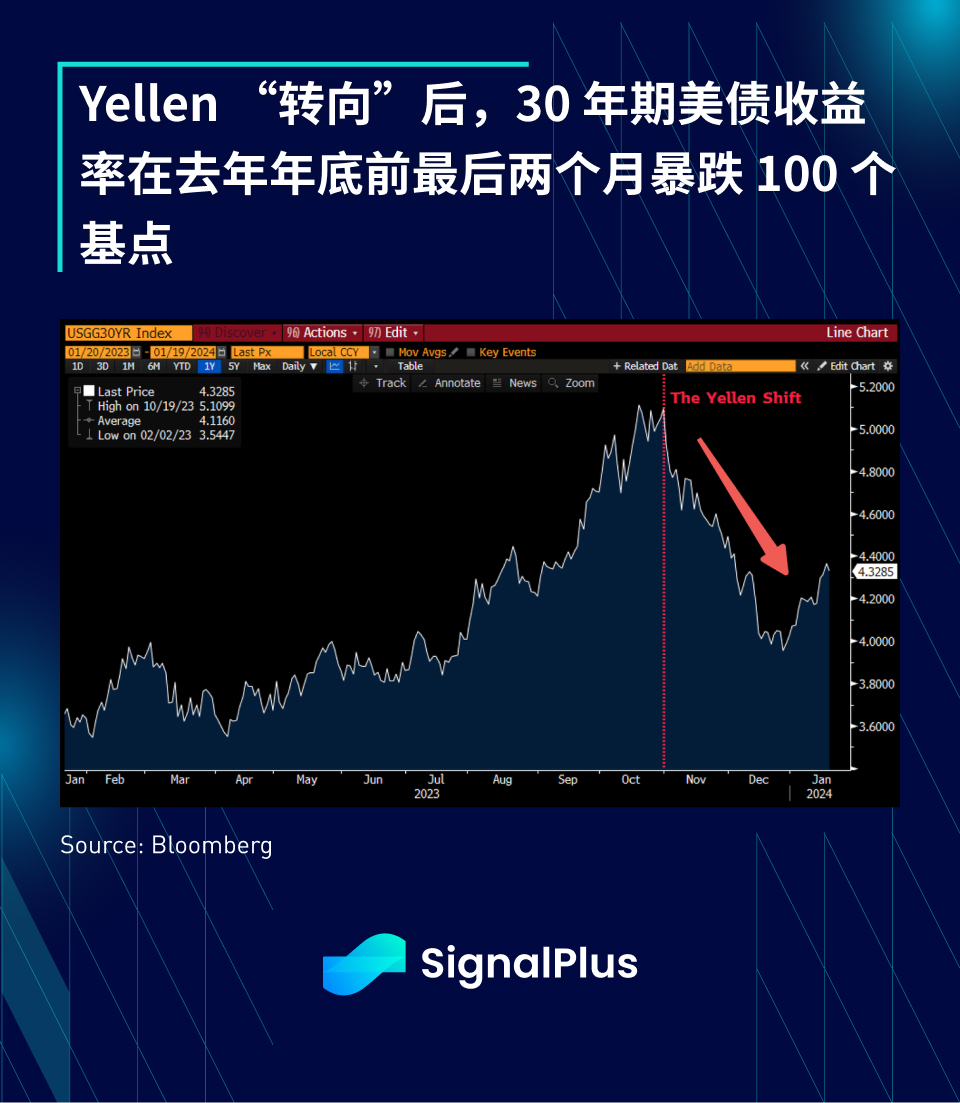
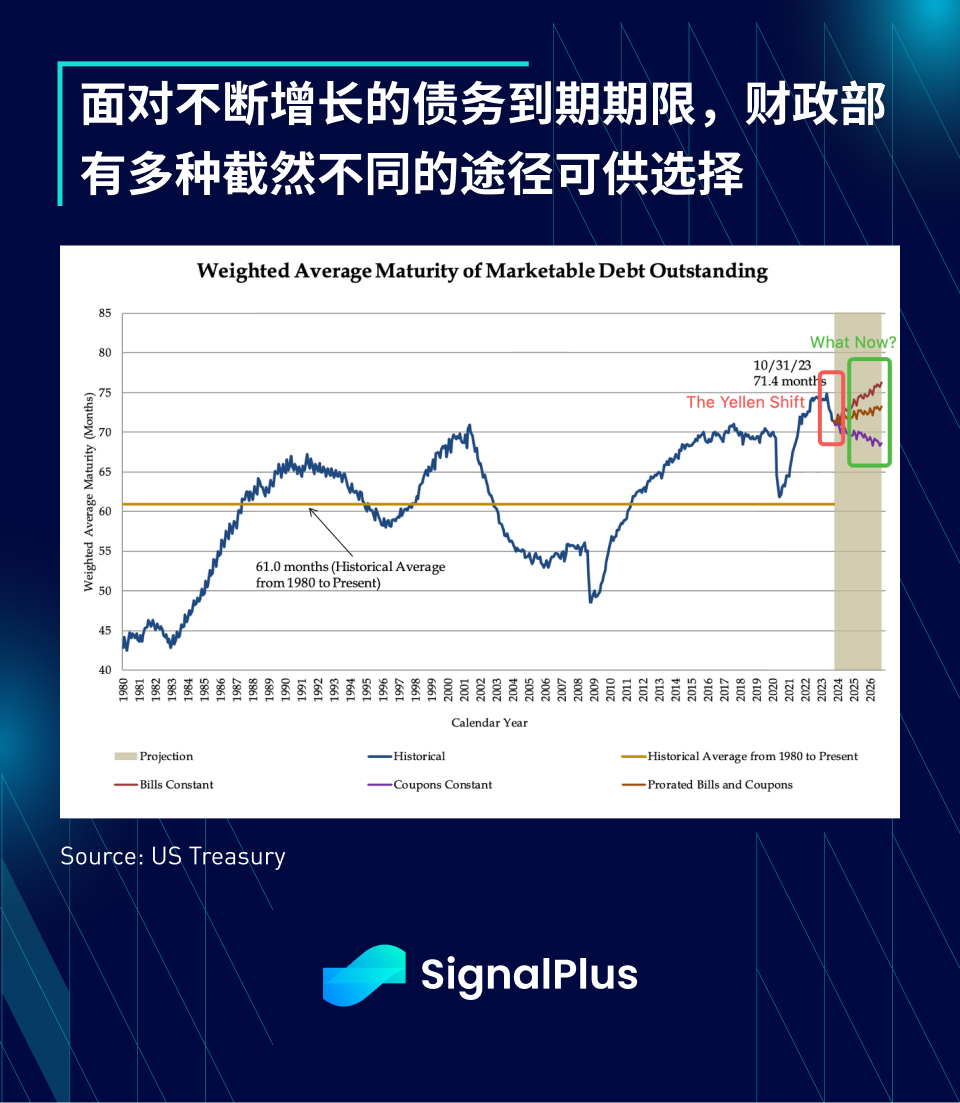
คณะกรรมการที่ปรึกษาการกู้ยืมเงินคลัง (TBAC) ได้สรุปผลลัพธ์ของโครงสร้างการครบกำหนดชำระหนี้ที่เป็นไปได้แต่แตกต่างกันอย่างกว้างขวาง 3 ประการ โดยขึ้นอยู่กับการผสมผสานระหว่างพันธบัตรระยะยาวและระยะสั้นที่จะออก หากการเปลี่ยนแปลงไปสู่ระยะเวลาครบกำหนดที่สั้นลงยังคงมีอยู่และขนาดการประมูลมีขนาดเล็กกว่าที่คาดไว้ จะเป็นประโยชน์ต่อสินทรัพย์เสี่ยง
การประกาศรีไฟแนนซ์ครั้งต่อไปจะเปิดตัวในวันที่ 31 มกราคม 2024 ถัดจากข้อมูล JOLTS ในวันที่ 30, ISM/FOMC ในวันที่ 1 กุมภาพันธ์ และข้อมูลการจ้างงานนอกภาคเกษตรในวันที่ 2 ซึ่งถือเป็นบันทึกเศรษฐกิจมหภาคฉบับแรกที่ควรค่าแก่การให้ความสนใจ ปี สัปดาห์กิจกรรม อย่าลืมเตรียมตัวให้พร้อม
ชะลอการหดตัว
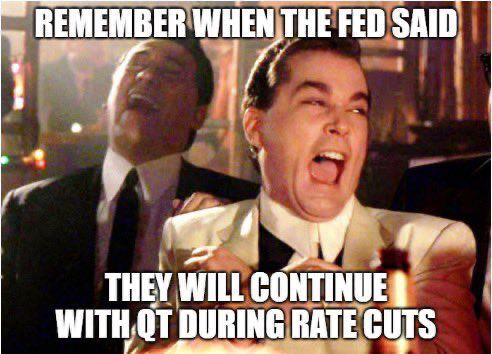
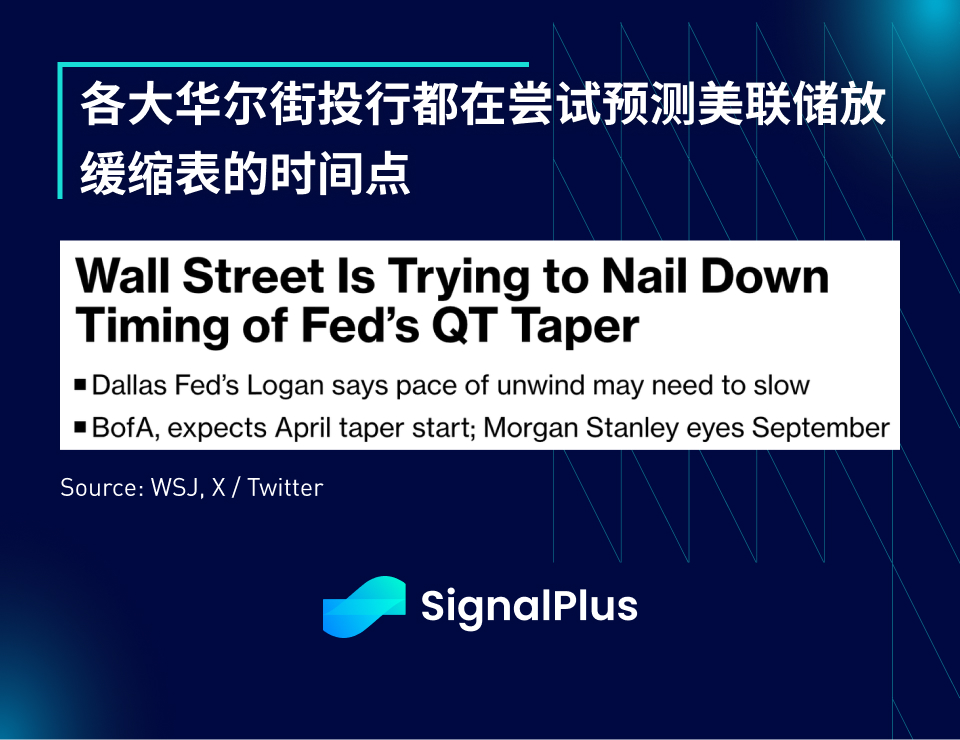
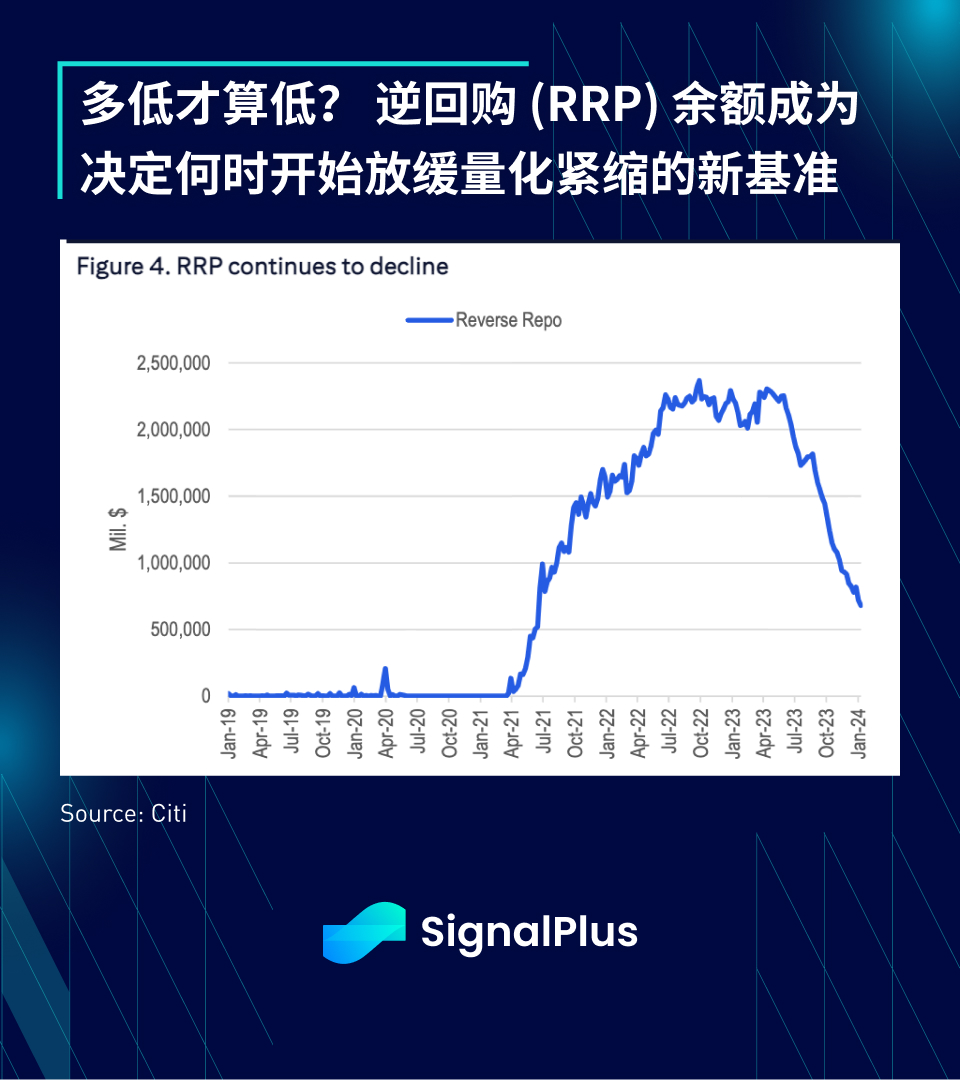
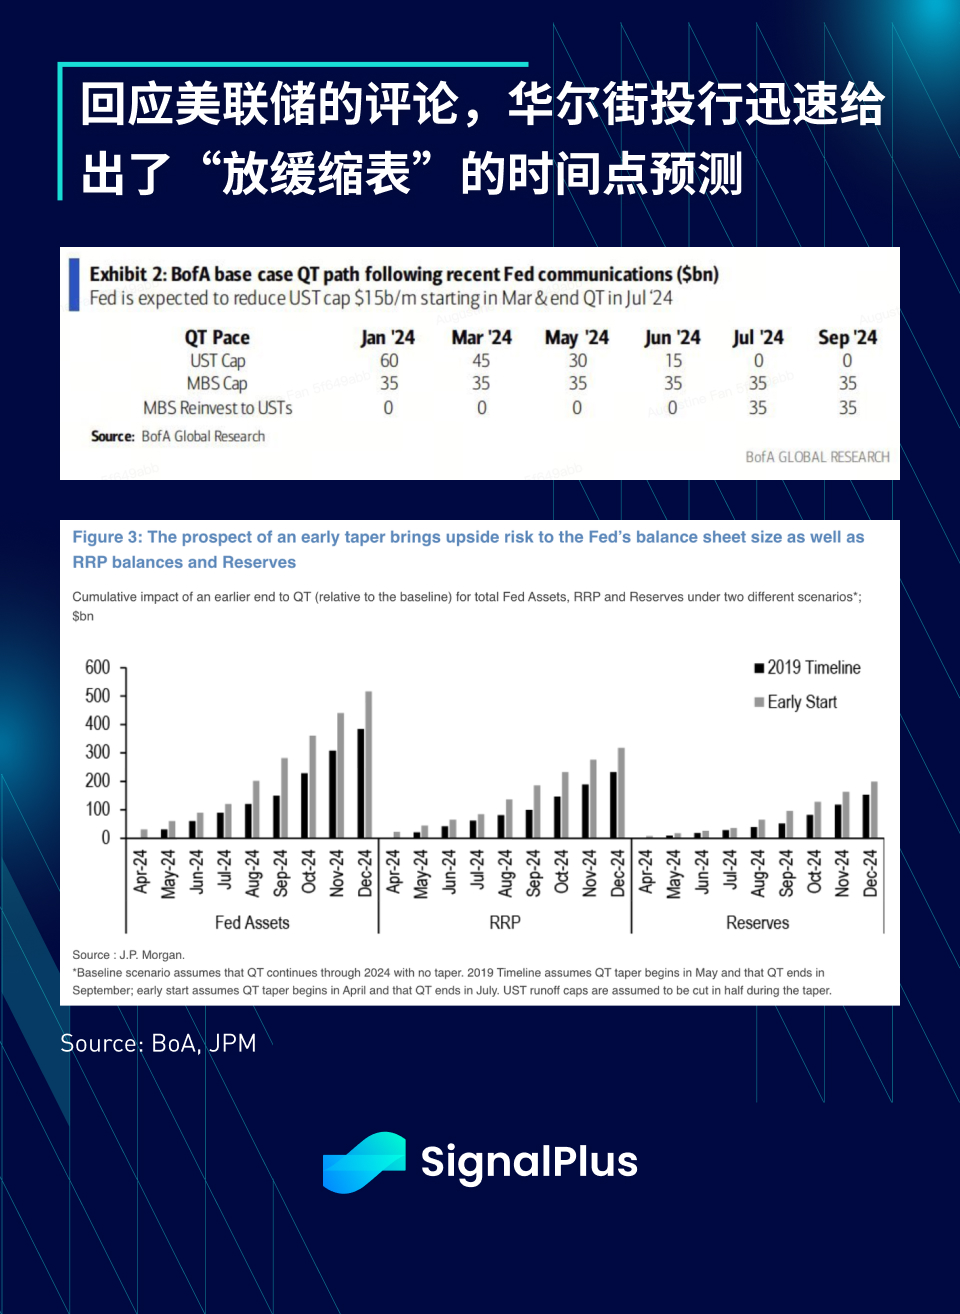
รายงานการประชุม FOMC เดือนธันวาคม หยิบยกแนวคิดในการหยุดการลดงบดุลตั้งแต่เนิ่นๆ (นั่นคือ การชะลองบดุล) โดยส่วนใหญ่ขึ้นอยู่กับการอภิปรายทางเทคนิคบางประการเกี่ยวกับยอดคงเหลือการซื้อคืนแบบย้อนกลับ (RRP) ที่หดตัว คำพูดที่สำคัญจากรายงานการประชุมมีดังนี้:
“ผู้เข้าร่วมหลายรายตั้งข้อสังเกตว่าแผนงบดุลของคณะกรรมการระบุว่าการลดงบดุลจะช้าลงและหยุดลงในที่สุดเมื่อยอดสำรองสูงกว่าระดับสำรองที่เพียงพอเล็กน้อย และผู้เข้าร่วมเหล่านี้แนะนำว่าคณะกรรมการควร ก่อนที่จะตัดสินใจที่เกี่ยวข้อง เราควรเริ่มหารือกัน ปัจจัยทางเทคนิคที่อาจนำไปสู่การตัดสินใจชะลองบดุลให้เร็วที่สุดเท่าที่จะเป็นไปได้เพื่อแจ้งให้ประชาชนทราบล่วงหน้าอย่างเหมาะสม” - วันที่ 12-13 ธันวาคม รายงานการประชุม FOMC ที่เผยแพร่เมื่อวันที่ 3 มกราคม
ประธานของ Dallas Fed กล่าวต่อไปอีกสองสามวันต่อมาในวันที่ 6 มกราคมว่า Fed จะชะลอการลดงบดุลลงเมื่อยอดคงเหลือการซื้อคืนกลับ (RRP) กลายเป็น ต่ำ (อย่างไรก็ตาม กำหนดไว้); ในขณะที่วิลเลียมส์ของเฟดนิวยอร์กกล่าวในภายหลังเมื่อวันที่ 10 มกราคมว่าเฟดยังไม่จำเป็นต้องชะลอการลดงบดุลลง Mester แห่งคลีฟแลนด์เฟดสะท้อนประเด็นนี้เพิ่มเติมในวันที่ 11 มกราคมโดยกล่าวว่า เรายังมีอีกมาก สำรองในระบบแล้วไม่มี มีความจำเป็นเร่งด่วนที่จะต้องดำเนินการทันทีและเรายังมีเวลา...ผมมั่นใจว่าปีนี้เราจะเริ่มหารือหัวข้อนี้และวางแผนกัน สุดท้าย ผู้อำนวยการวอลเลอร์แสดงความเห็น ความเห็นในหัวข้อนี้เมื่อวันที่ 16 มกราคม โดยแย้งว่า “ปีนี้น่าจะเริ่มคิดเรื่องนี้ได้พอสมควร”
ไม่ว่าในที่สุดจะเกิดขึ้นเมื่อใด อย่าบอกว่าไม่มีคำเตือนล่วงหน้าว่ามาตรการผ่อนคลายอาจเกิดขึ้นได้ทุกเมื่อ
ติดตามการไหลของเงิน
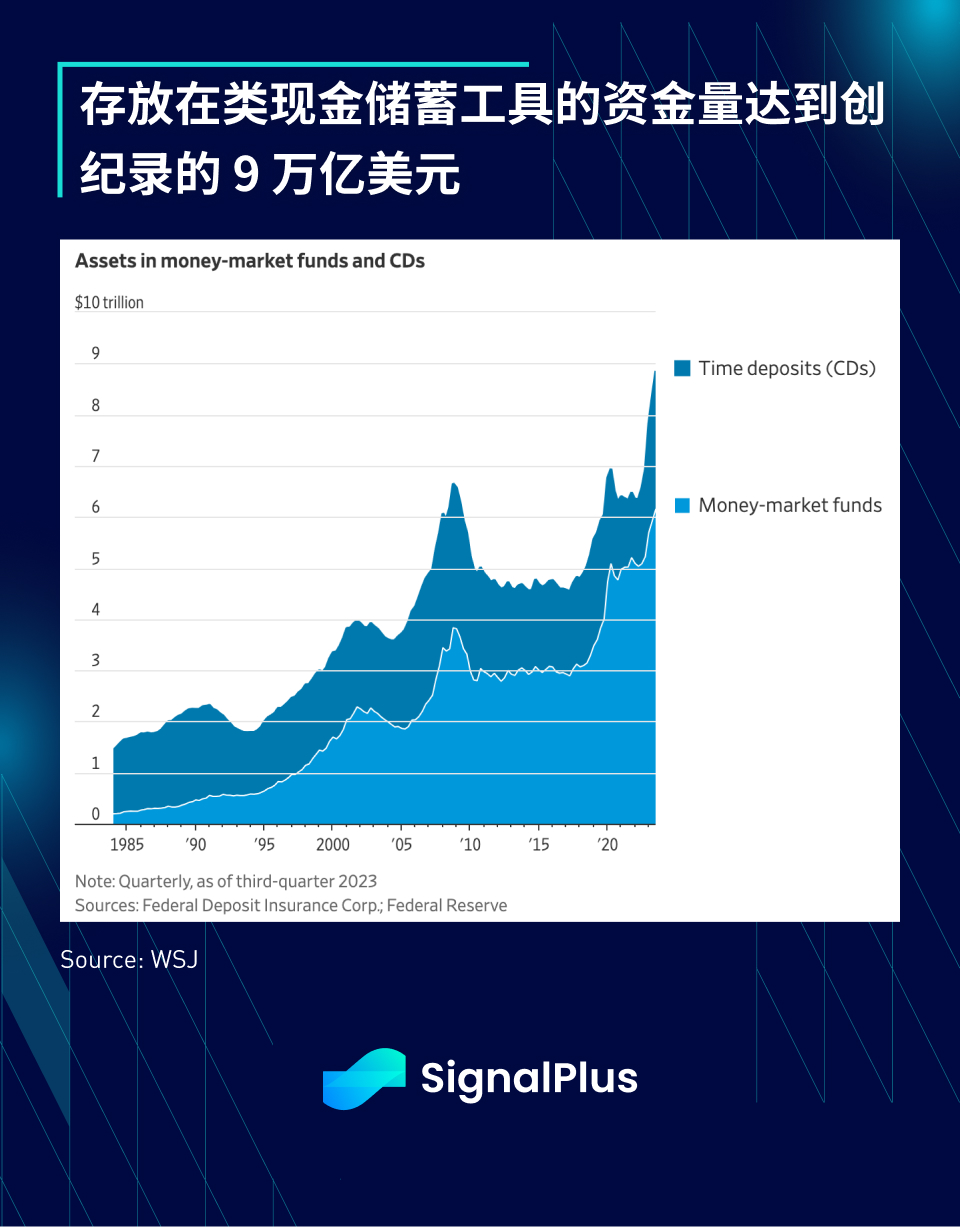
ไม่ว่าแหล่งที่มาและวัตถุประสงค์ของกองทุนจะเป็นเช่นไร อัตราดอกเบี้ยเงินฝากที่สูงถึงประมาณ 5% สามารถดึงดูดเงินไหลเข้ากองทุนตลาดเงินและเครื่องมือที่คล้ายกันได้ถึง 9 ล้านล้านดอลลาร์ในช่วงสองปีที่ผ่านมา
เมื่อ SP 500 กลับมาที่ระดับสูงสุดตลอดกาล อัตราผลตอบแทนพันธบัตรลดลงอย่างมาก ราคาสกุลเงินดิจิทัลดีดตัวขึ้นอย่างรวดเร็ว และแม้แต่ตลาด IPO ที่แสดงสัญญาณการละลาย นักลงทุนในตลาดเงินจะกลับมาสู่ตลาดที่มีความเสี่ยงในขณะที่ Fed เริ่มลดอัตราดอกเบี้ยหรือไม่ พวกเขาจะจัดสรรสินทรัพย์ใหม่อย่างไร? นี่จะเป็นหนึ่งในคำถามสำคัญที่ตลาดจะหาคำตอบอย่างจริงจังในปี 2567
อสังหาริมทรัพย์เพื่อการพาณิชย์แช่แข็งลึก
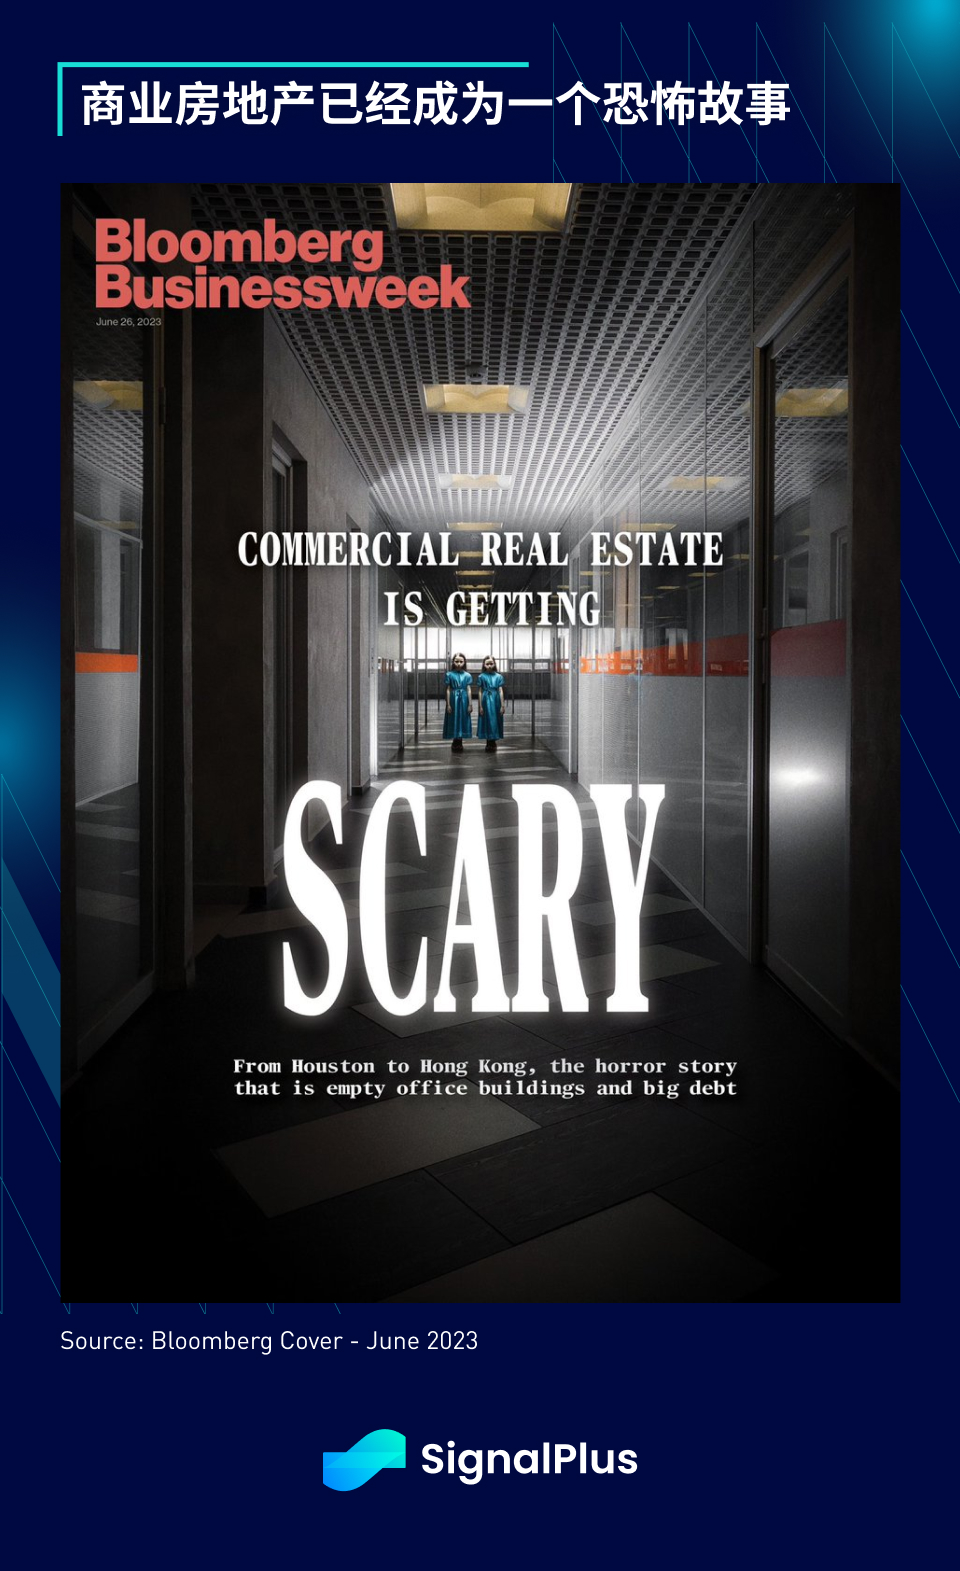
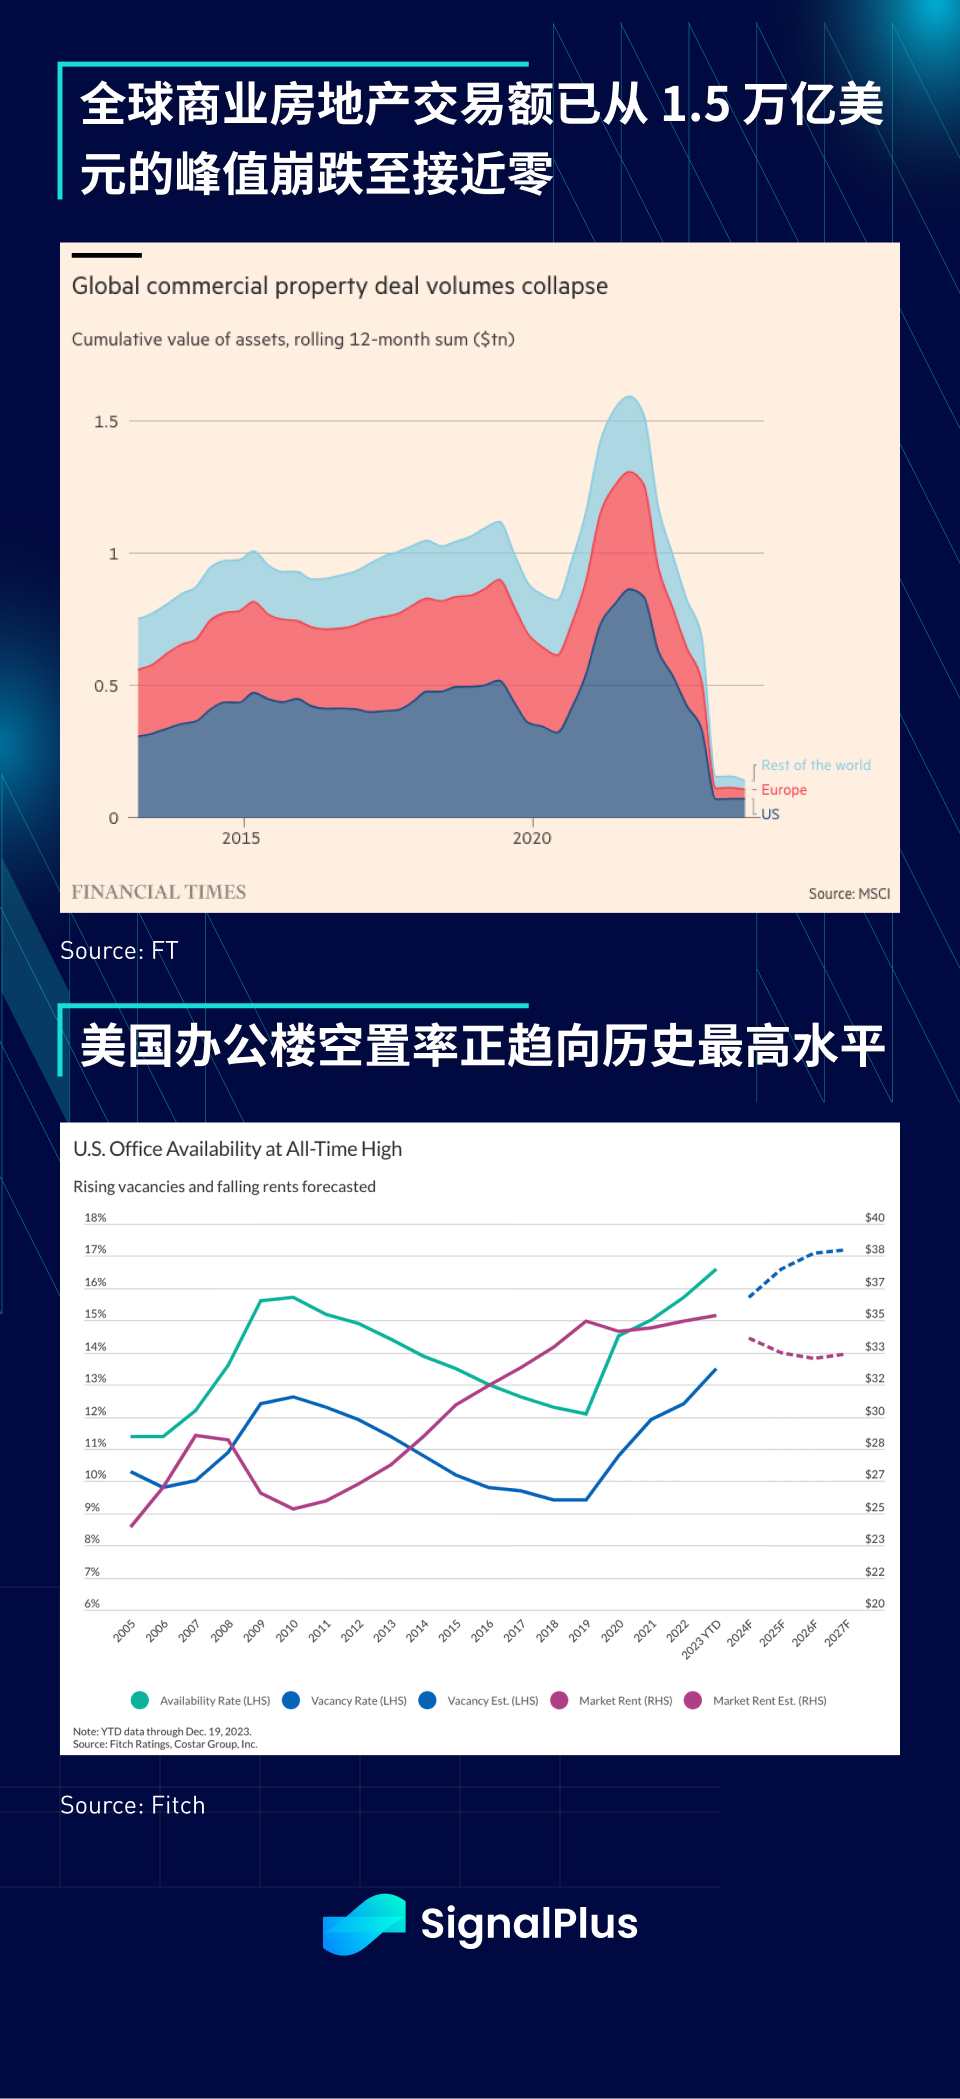
ต่างจากตลาดที่อยู่อาศัยซึ่งเพิ่มขึ้นแต่ไม่เคยลดลง อาคารสำนักงานเป็นความเสียหายหลักประกันที่ใหญ่ที่สุดในการดำเนินการต่อต้านเงินเฟ้อของเฟด และตลาดอสังหาริมทรัพย์เพื่อการพาณิชย์ได้จมลงสู่จุดต่ำสุดแล้ว
ต้นทุนทางการเงินที่สูงขึ้น วงเงินสินเชื่อของธนาคารที่ลดลง ต้นทุนแรงงานและวัตถุดิบที่เพิ่มขึ้น และการเพิ่มขึ้นของการทำงานทางไกลหลังการแพร่ระบาดได้เปลี่ยนแปลงรูปลักษณ์ของอาคารสำนักงานโดยพื้นฐานแล้ว แบร์รี ซีอีโอของ Starwood Capital Group (ทรัพย์สินภายใต้การบริหารมูลค่า 115 พันล้านดอลลาร์) กล่าวโดยสเติร์นลิชท์ อธิบายสถานการณ์ปัจจุบันว่าเป็น พายุเฮอริเคนระดับ 5 ในขณะที่บริษัทการลงทุนด้านตราสารหนี้โอ๊คทรี (สินทรัพย์ภายใต้การบริหารมูลค่า 170 พันล้านดอลลาร์) กล่าวว่าความเสี่ยงที่อสังหาริมทรัพย์เชิงพาณิชย์ต้องเผชิญในปัจจุบันมีความรุนแรงที่สุดเนื่องจากการครบกำหนดชำระหนี้ที่กำลังจะเกิดขึ้น
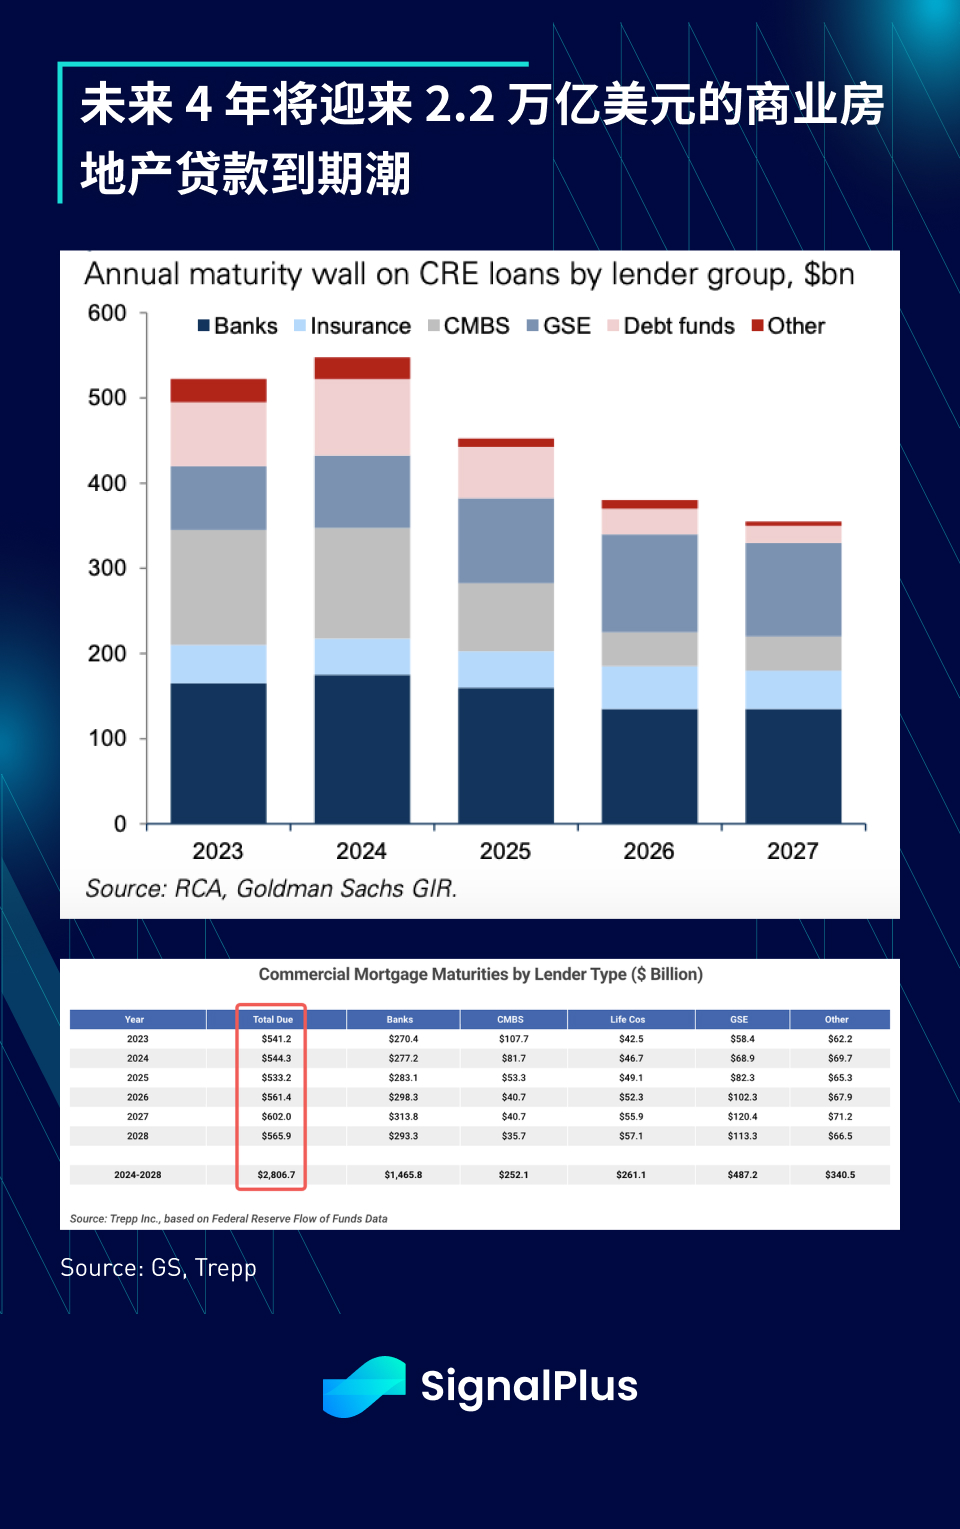
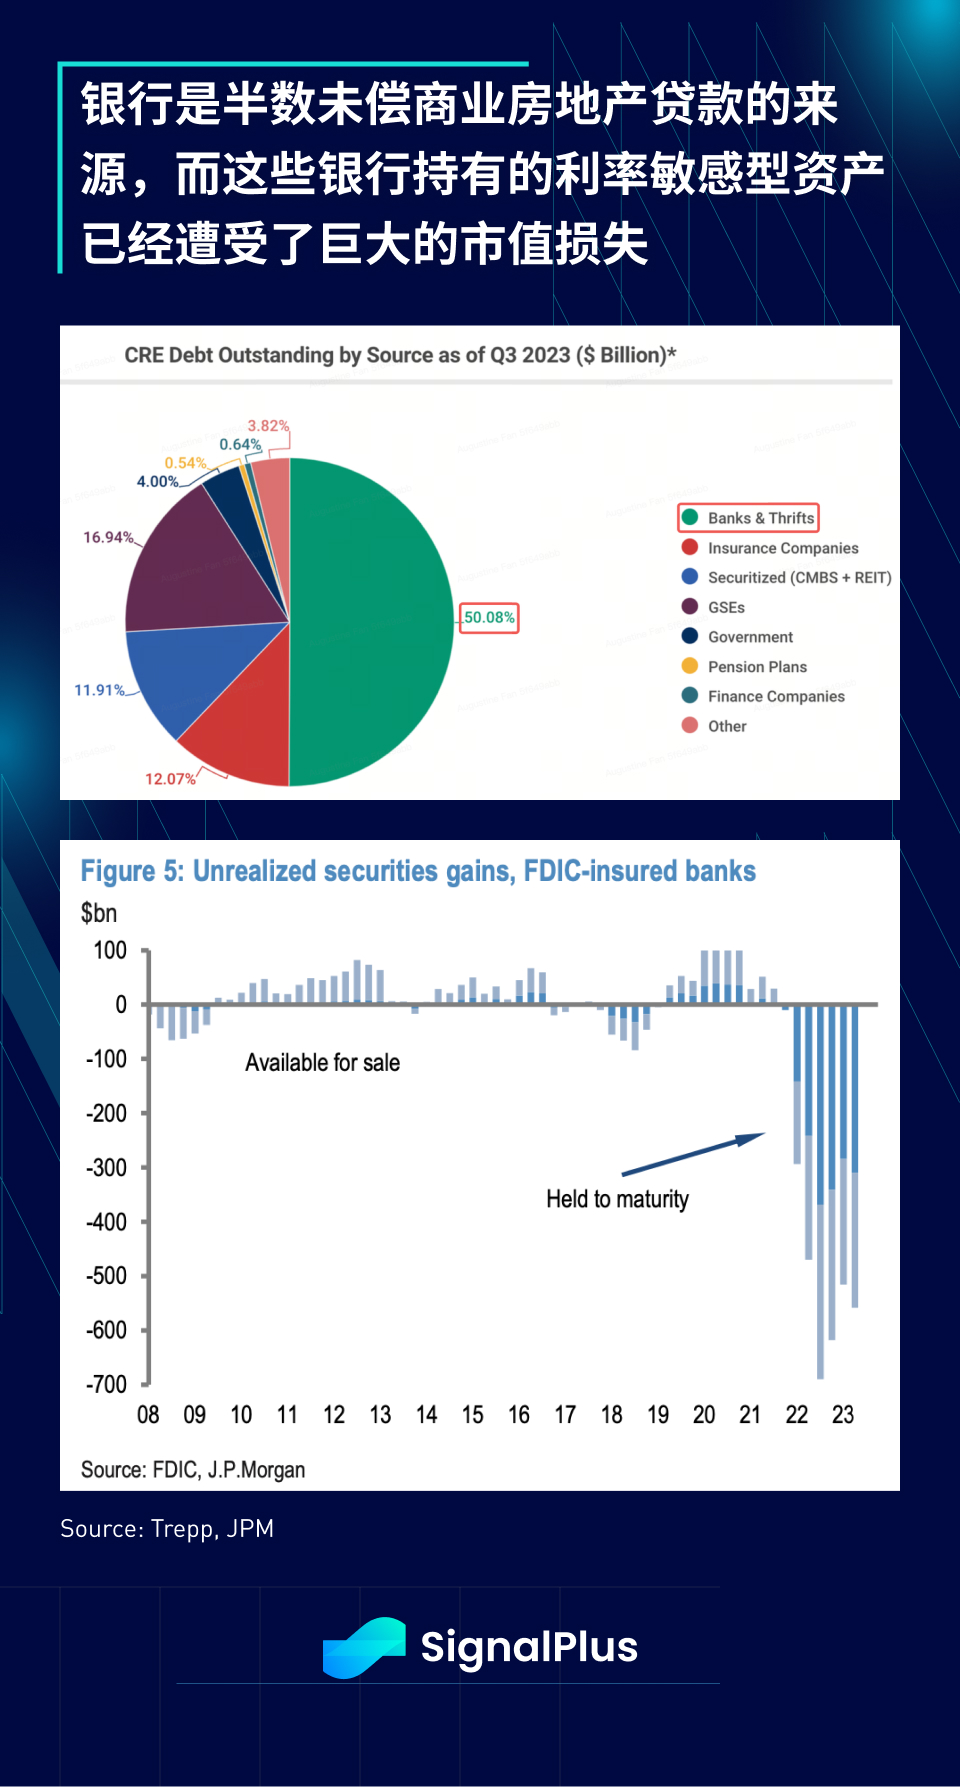
จากข้อมูลของ Trepp สินเชื่ออสังหาริมทรัพย์เพื่อการพาณิชย์มากกว่า 540 พันล้านดอลลาร์มีกำหนดครบกำหนดในปี 2566 ซึ่งมากที่สุดในรอบปีเดียวซึ่งทำให้อุตสาหกรรมประสบปัญหาแล้ว ที่เลวร้ายกว่านั้น จะมีการครบกำหนดชำระมากถึง 2.2 ล้านล้านดอลลาร์ใน สี่ปีข้างหน้า กระแสเงินกู้ครบกำหนด ในสภาพแวดล้อมของอัตราดอกเบี้ยในปัจจุบัน การผิดนัดชำระหนี้เริ่มเพิ่มขึ้นเนื่องจากผู้กู้ไม่สามารถชำระคืนหรือขยายระยะเวลาเงินกู้ได้
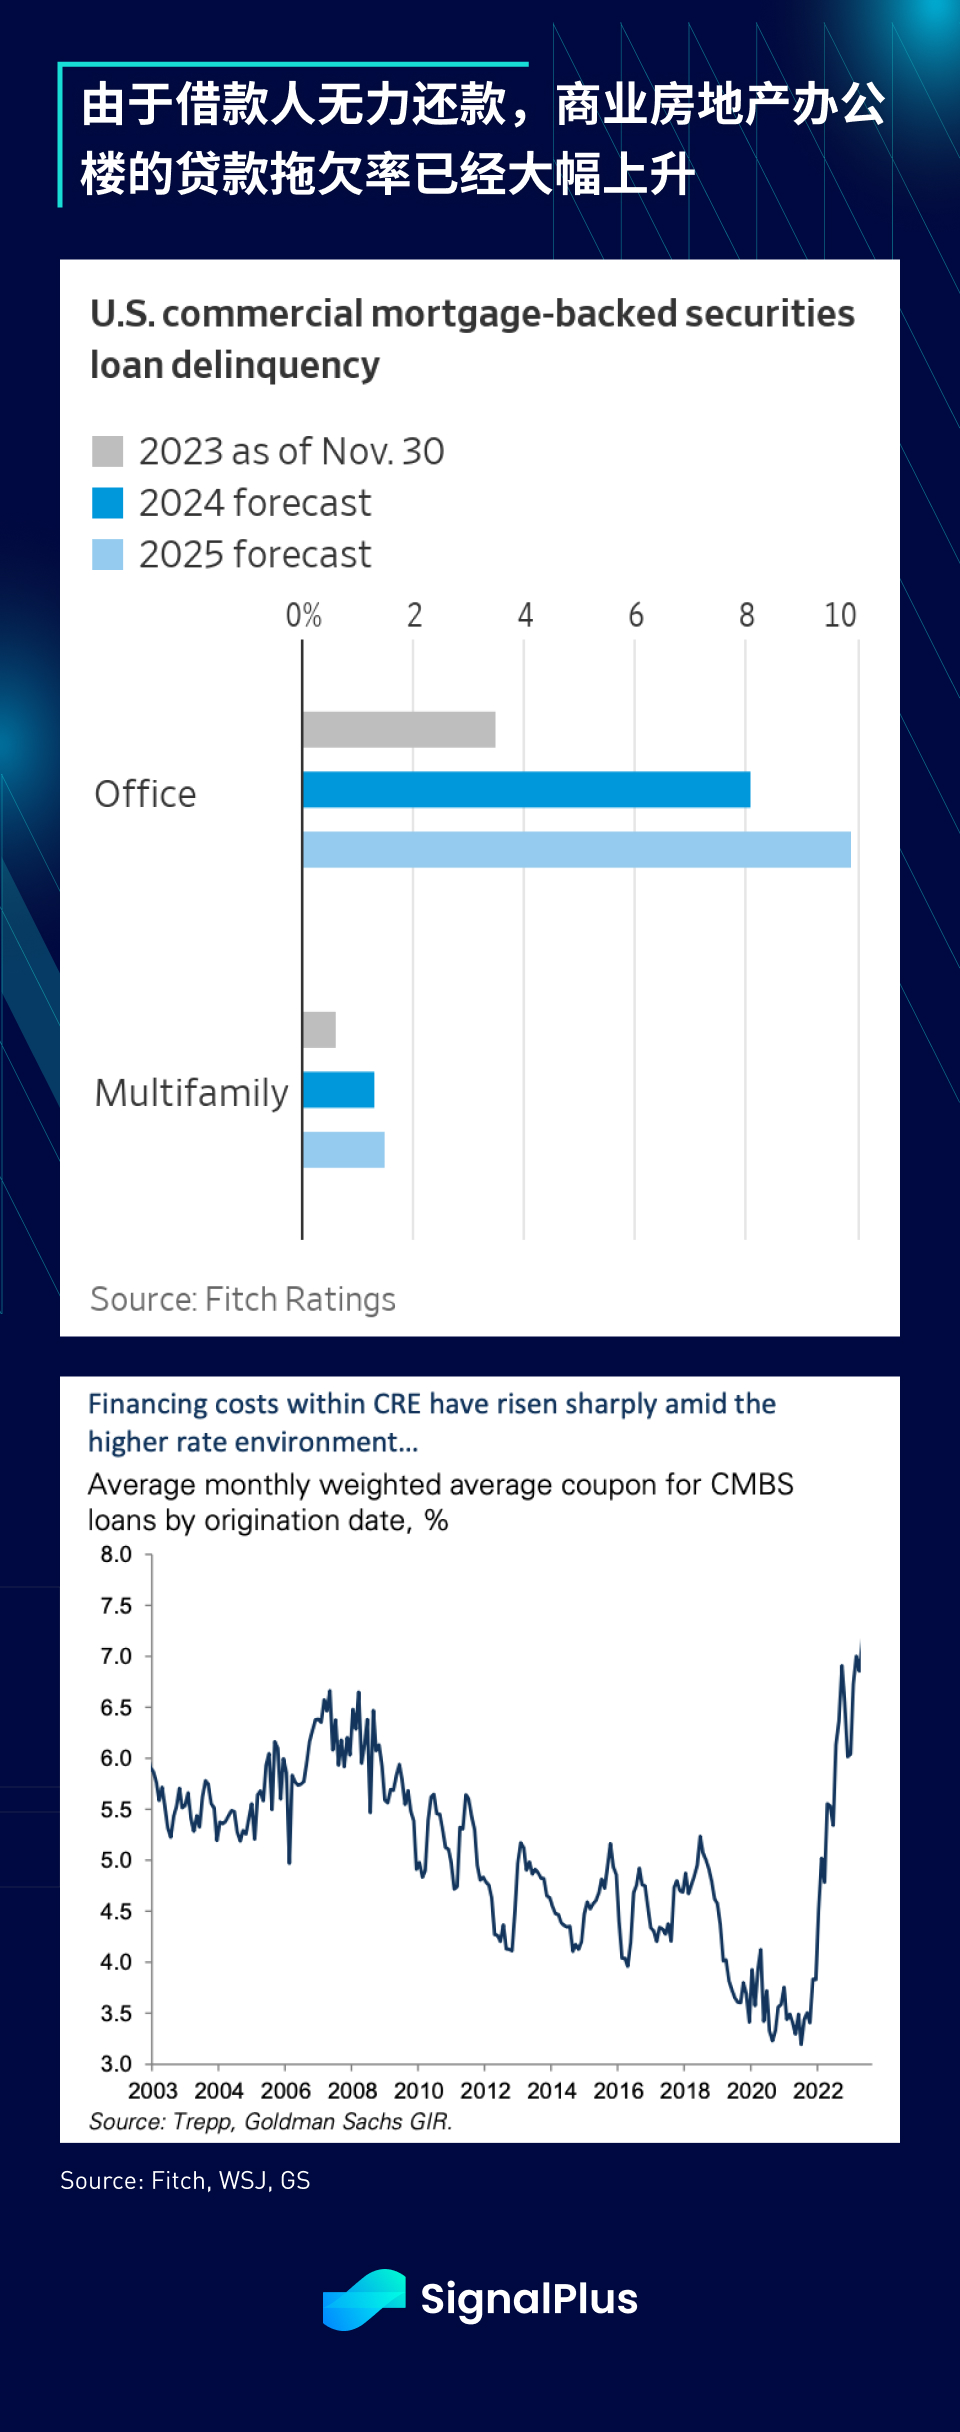
ข้อมูลแสดงให้เห็นว่าประมาณ 50% ของสินเชื่ออสังหาริมทรัพย์เพื่อการพาณิชย์มาจากธนาคารซึ่งงบดุลได้รับผลกระทบจากการขาดทุนที่ยังไม่เกิดขึ้นจริงในพอร์ตการลงทุนของตนในช่วงต้นไตรมาสแรกของปีที่แล้ว แน่นอนว่า เราไม่สามารถคาดหวังให้ธนาคารต่างๆ แบกรับผลขาดทุนทั้งหมดเพียงอย่างเดียว กว่า ในอีกไม่กี่ไตรมาสข้างหน้า ผู้กู้ยืมและผู้ให้กู้ควรทำงานร่วมกันเพื่อเจรจาแนวทางแก้ไขเพื่อแบ่งปันแรงกดดันนี้ หากการปรับลดอัตราดอกเบี้ยเกิดขึ้นจริง ความเจ็บปวดอาจลดลง แต่เรายังคงต้องจับตาดูผลกระทบที่อาจมีต่องบดุลอย่างใกล้ชิด . พื้นที่เสี่ยง
จีนจะรุ่งโรจน์ในปีมังกรหรือไม่?
หากเราพูดถึงประเด็นที่นักยุทธศาสตร์มหภาค (ในต่างประเทศ) ตัดสินผิดมากที่สุด นั่นน่าจะเป็นจีน
เกือบทุกคนคาดการณ์ว่าหลังจากประสบปัญหาการปิดล้อมโรคระบาดอย่างรุนแรง จีนจะเริ่มต้นปีแห่งการฟื้นตัวด้วยการสนับสนุนของนโยบายมหภาค
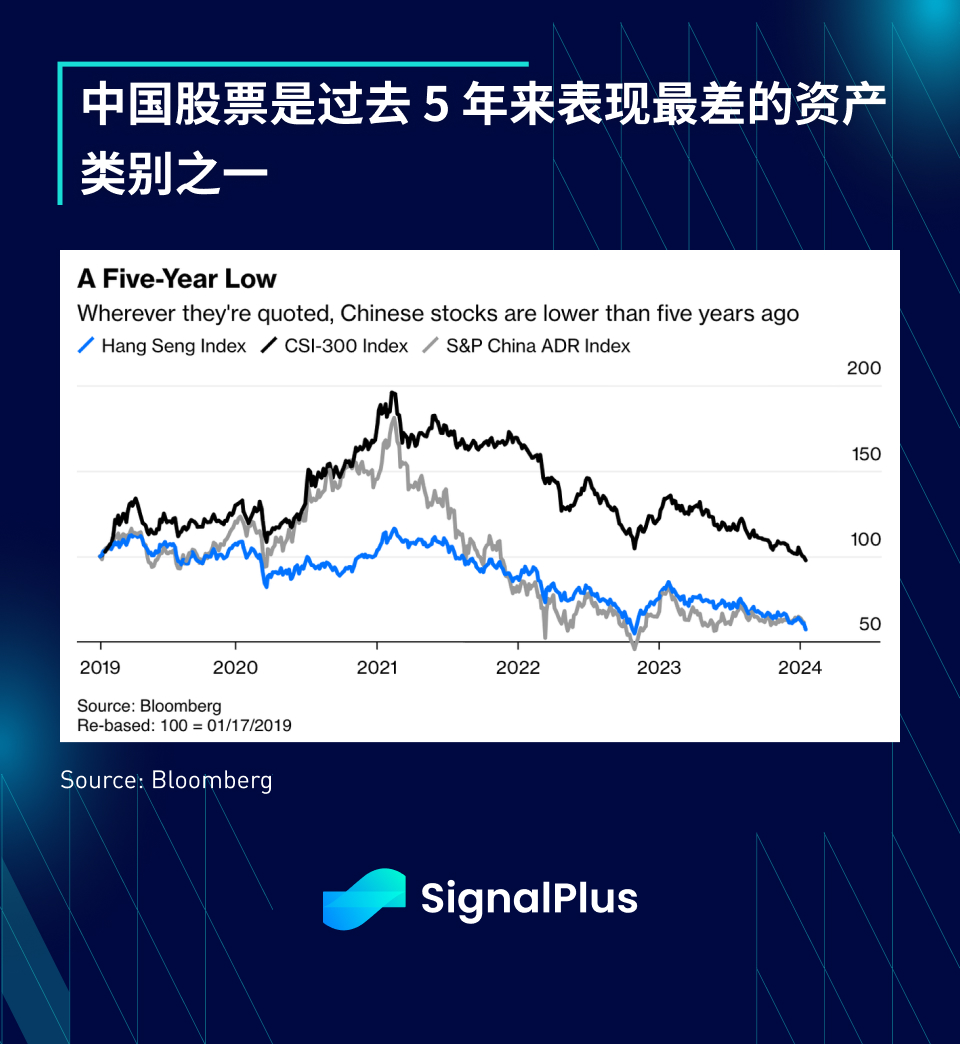
อย่างไรก็ตาม การผิดนัดชำระหนี้ของนักพัฒนาที่แย่ลง การว่างงานของเยาวชนที่เพิ่มขึ้น การใช้จ่ายของผู้บริโภคที่อ่อนแอ ความสนใจจากต่างประเทศที่ลดลง ความตึงเครียดทางภูมิรัฐศาสตร์ที่กำลังดำเนินอยู่ และการผ่อนคลายนโยบายที่ไม่อบอุ่น ทำให้จีนเป็นหนึ่งในตลาดที่มีผลการดำเนินงานแย่ที่สุดในปี 2023
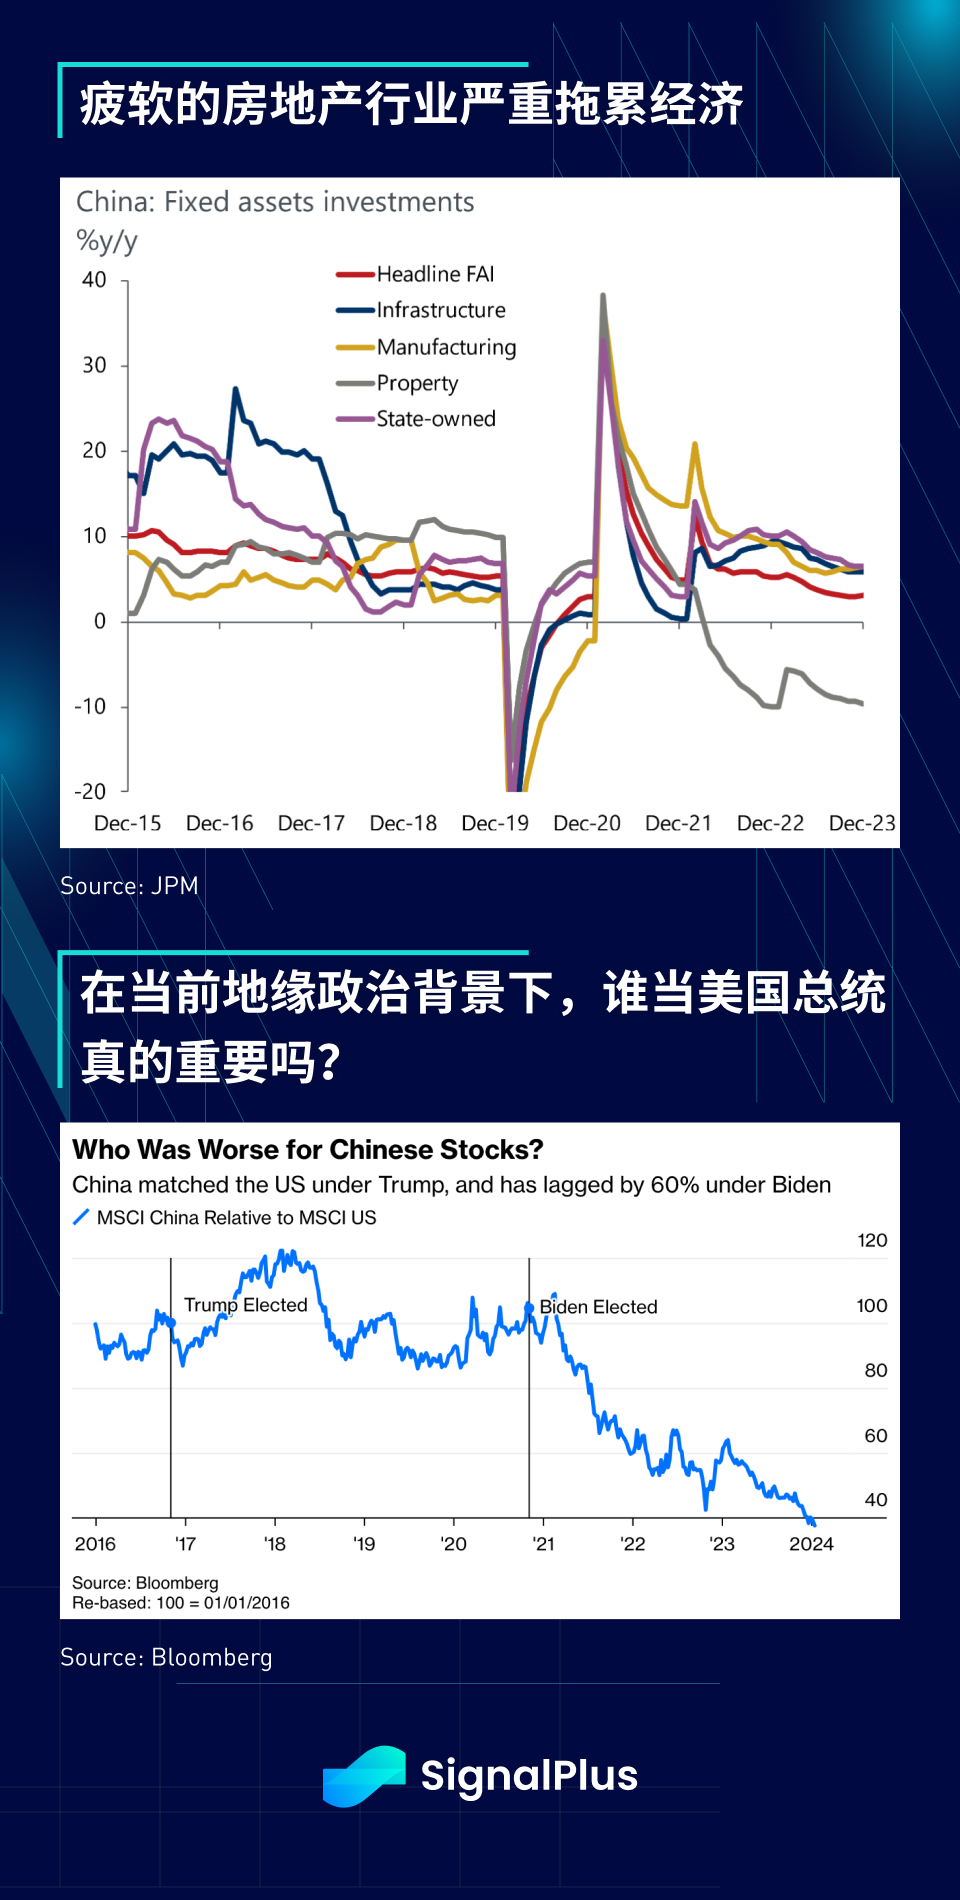
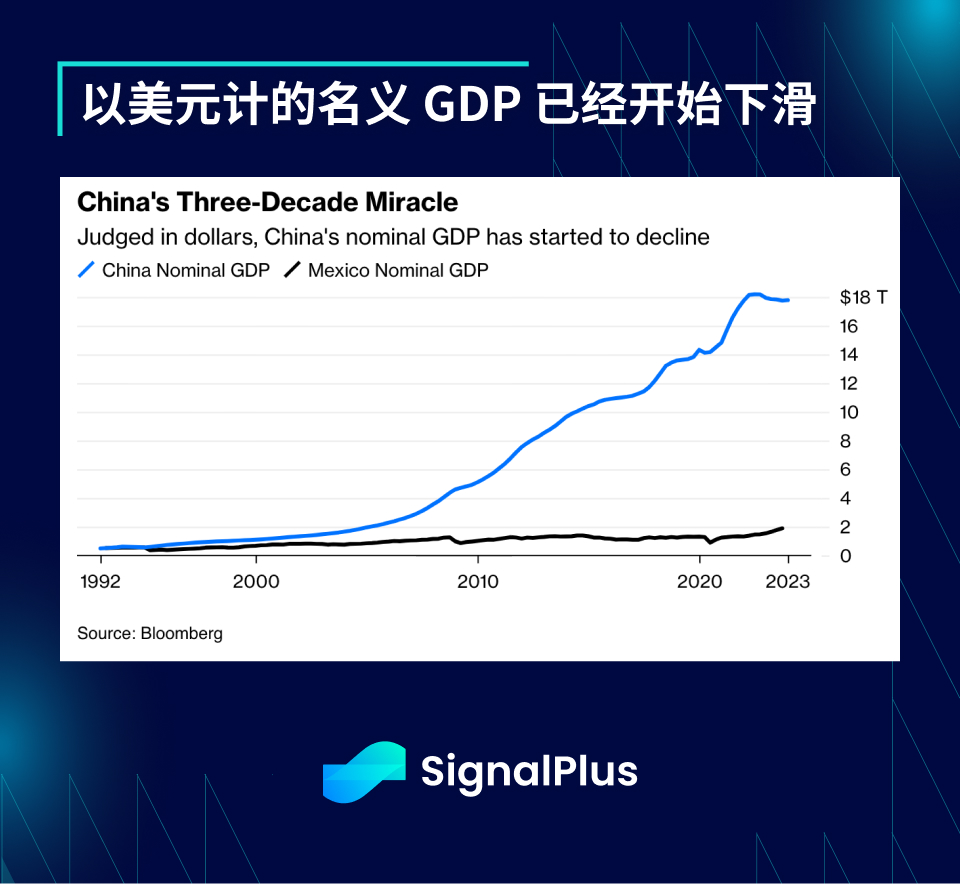
นอกจากนี้ ในช่วงเวลาที่โลกกังวลเกี่ยวกับภาวะเงินเฟ้อที่ควบคุมไม่ได้ ประเทศจีนต้องเผชิญกับภาวะเงินฝืดที่รุนแรงที่สุดในรอบหลายทศวรรษ และ GDP ที่ระบุ (ในรูปสกุลเงินดอลลาร์สหรัฐ) ก็เริ่มซบเซาเช่นกัน
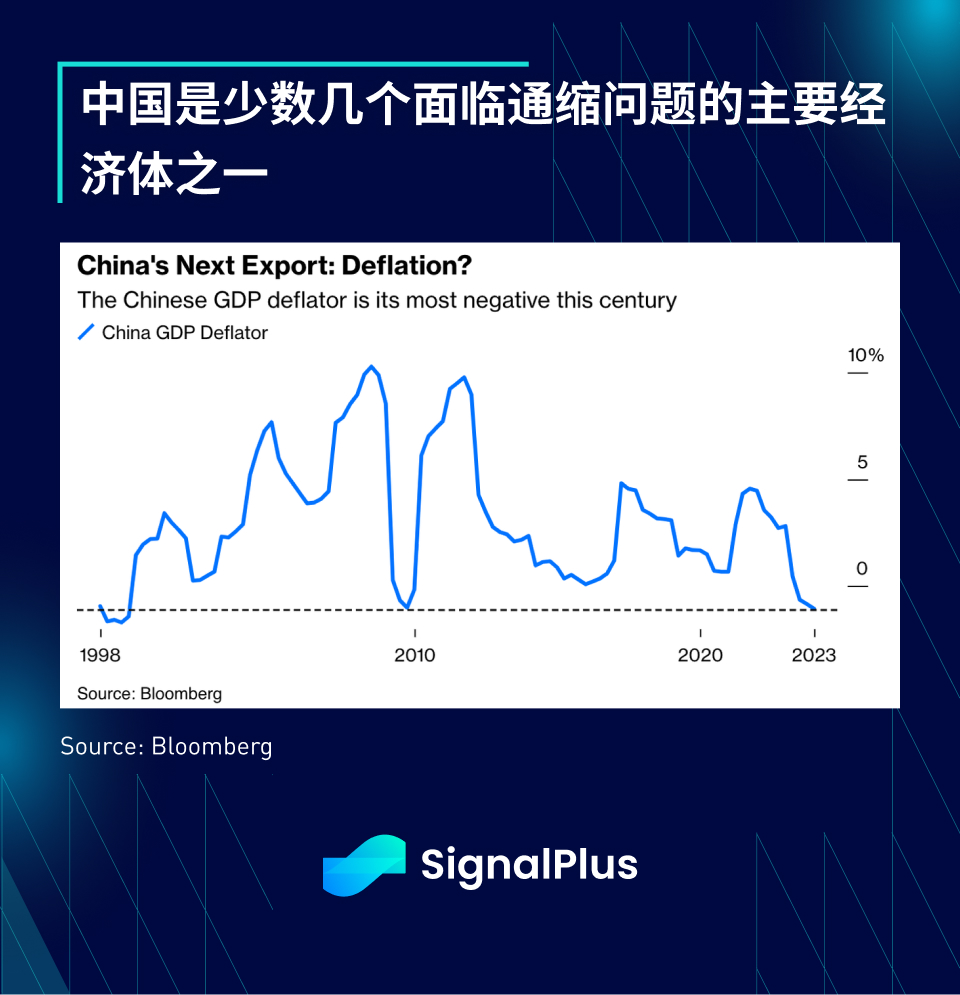
นักวิเคราะห์วอลล์สตรีทส่วนใหญ่คาดการณ์การฟื้นตัวในจีนอีกครั้ง โดยได้รับแรงหนุนจากนโยบายการเงินและการคลังที่ผ่อนคลาย และมาตรการใหม่ๆ เพื่อรักษาเสถียรภาพของตลาดอสังหาริมทรัพย์ ปีนี้จะกลายเป็นจุดเปลี่ยนในโชคชะตาของประเทศที่มีขนาดเศรษฐกิจใหญ่เป็นอันดับสองของโลกหรือไม่ หรือสิ่งต่างๆ จะยังคงเหมือนเดิมหรือไม่? เราทำได้แต่รอเวลาเท่านั้นที่จะให้คำตอบ
ตำแหน่งของนักลงทุนและราคาที่สมบูรณ์แบบของตลาด
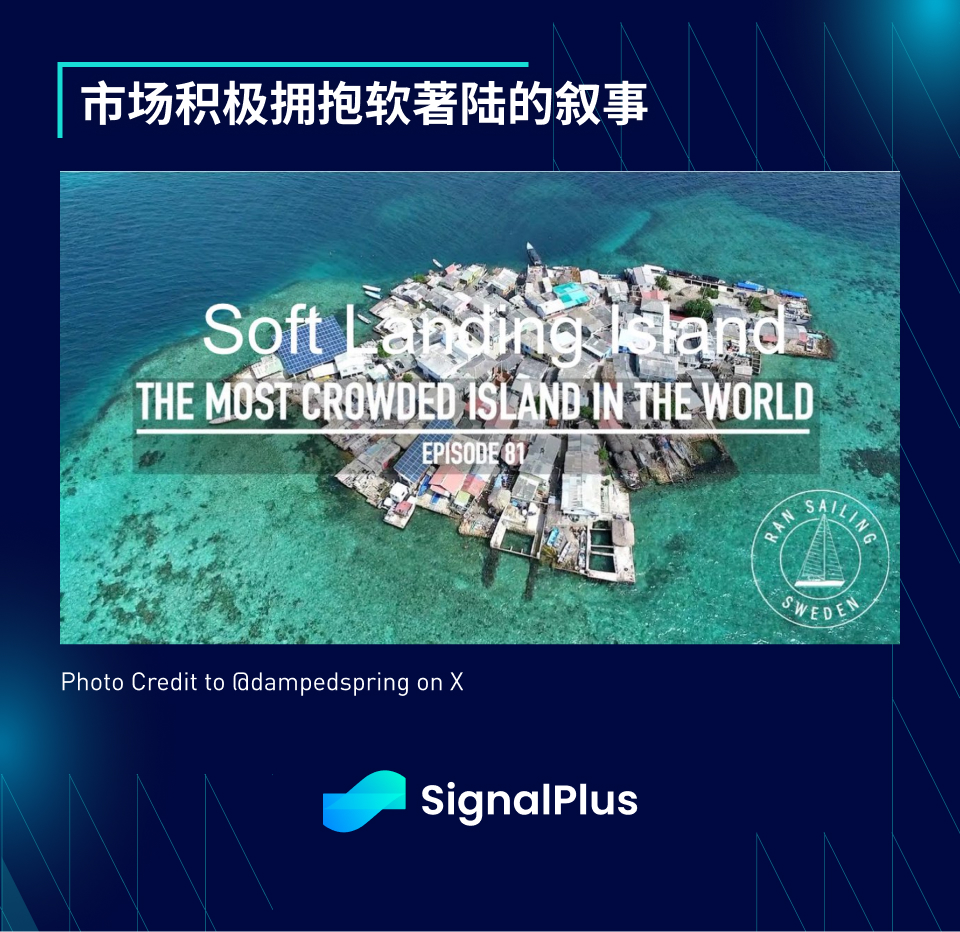
ตรงกันข้ามกับสถานการณ์ในช่วงต้นปี 2023 นักลงทุนยังคงถือครองตำแหน่งซื้อในเกือบทุกประเภทสินทรัพย์เสี่ยง ยกเว้นสินค้าโภคภัณฑ์ในช่วงต้นปี 2024
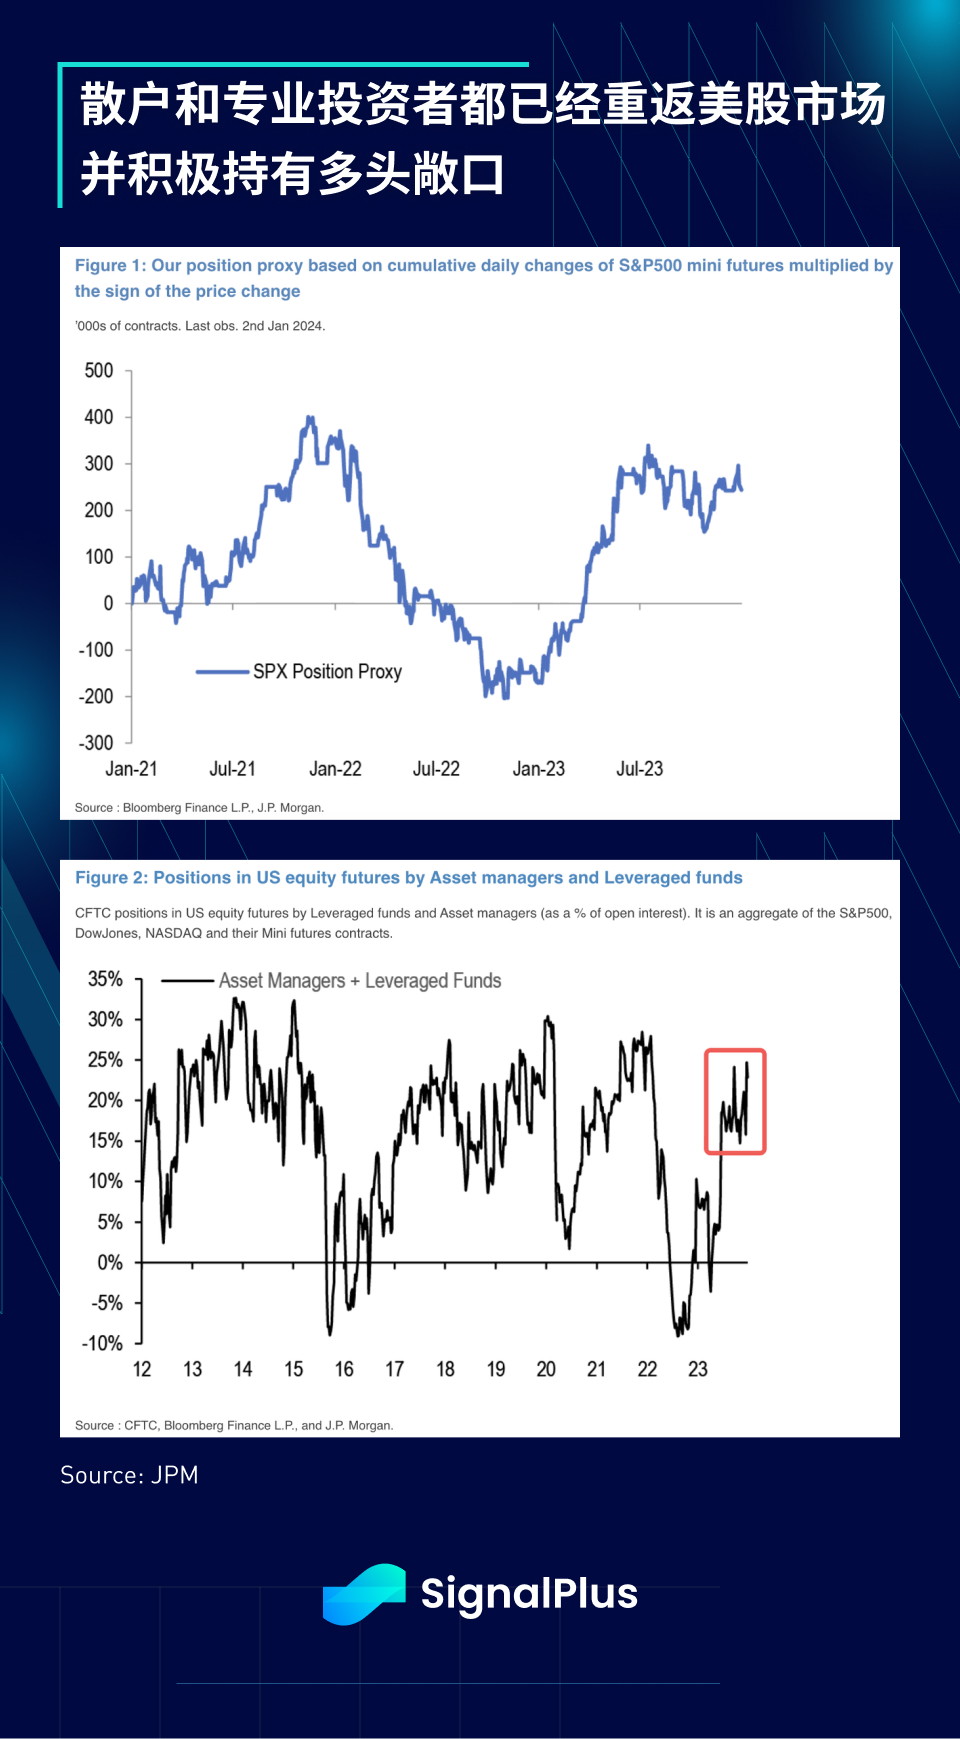
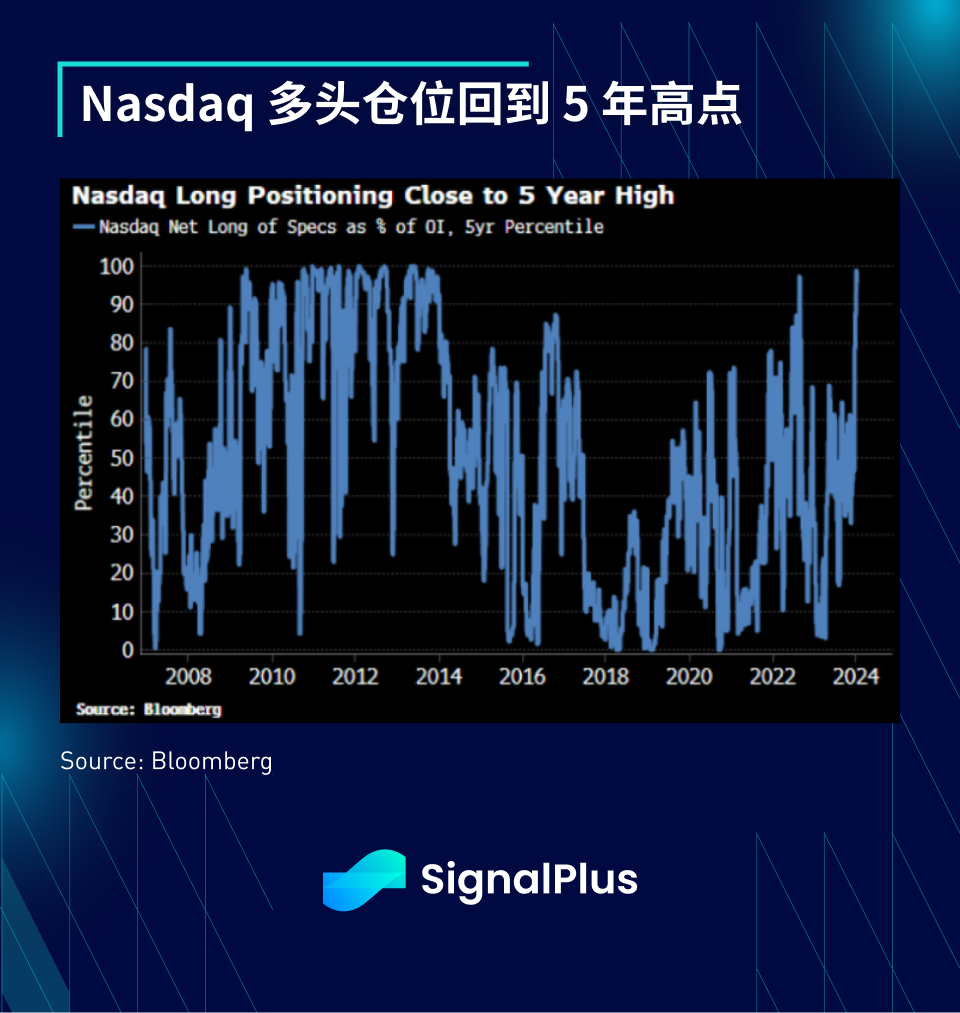
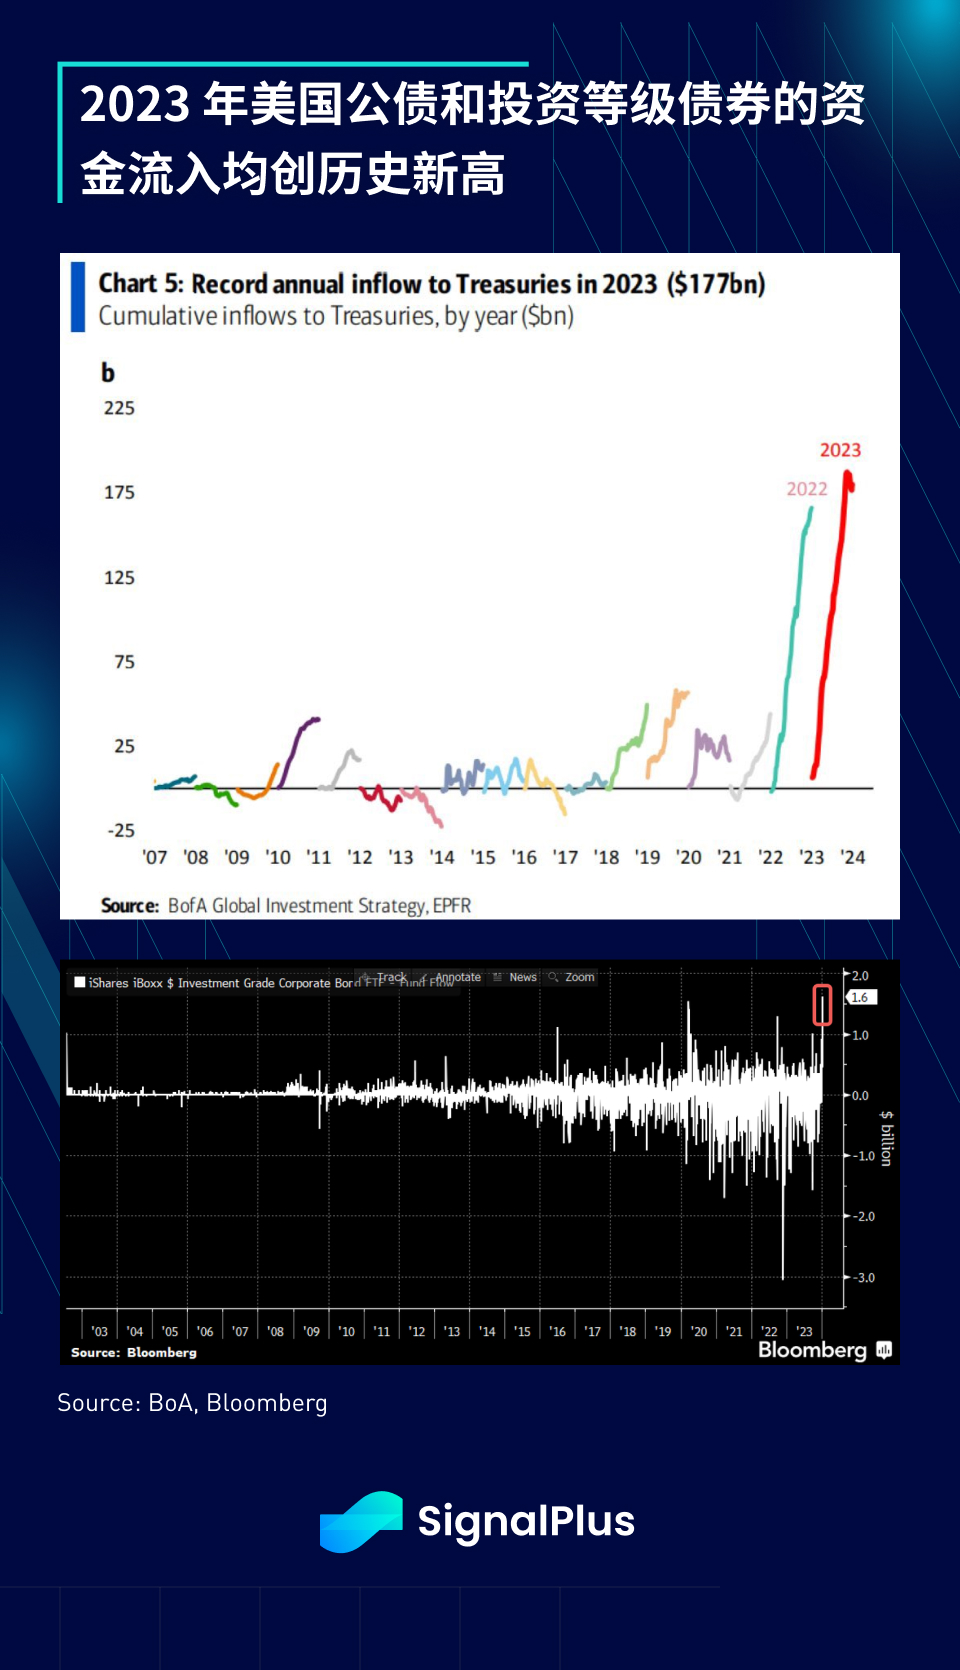
การมองโลกในแง่ดีของนักลงทุนไม่ได้จำกัดอยู่แค่หุ้น โดยกระแสรายได้คงที่และพันธบัตรบริษัทก็พุ่งแตะระดับสูงสุดเป็นประวัติการณ์ในปี 2566 และนักลงทุนก็เข้าถือครองสถานะซื้ออย่างแข็งขันในปีใหม่ด้วย
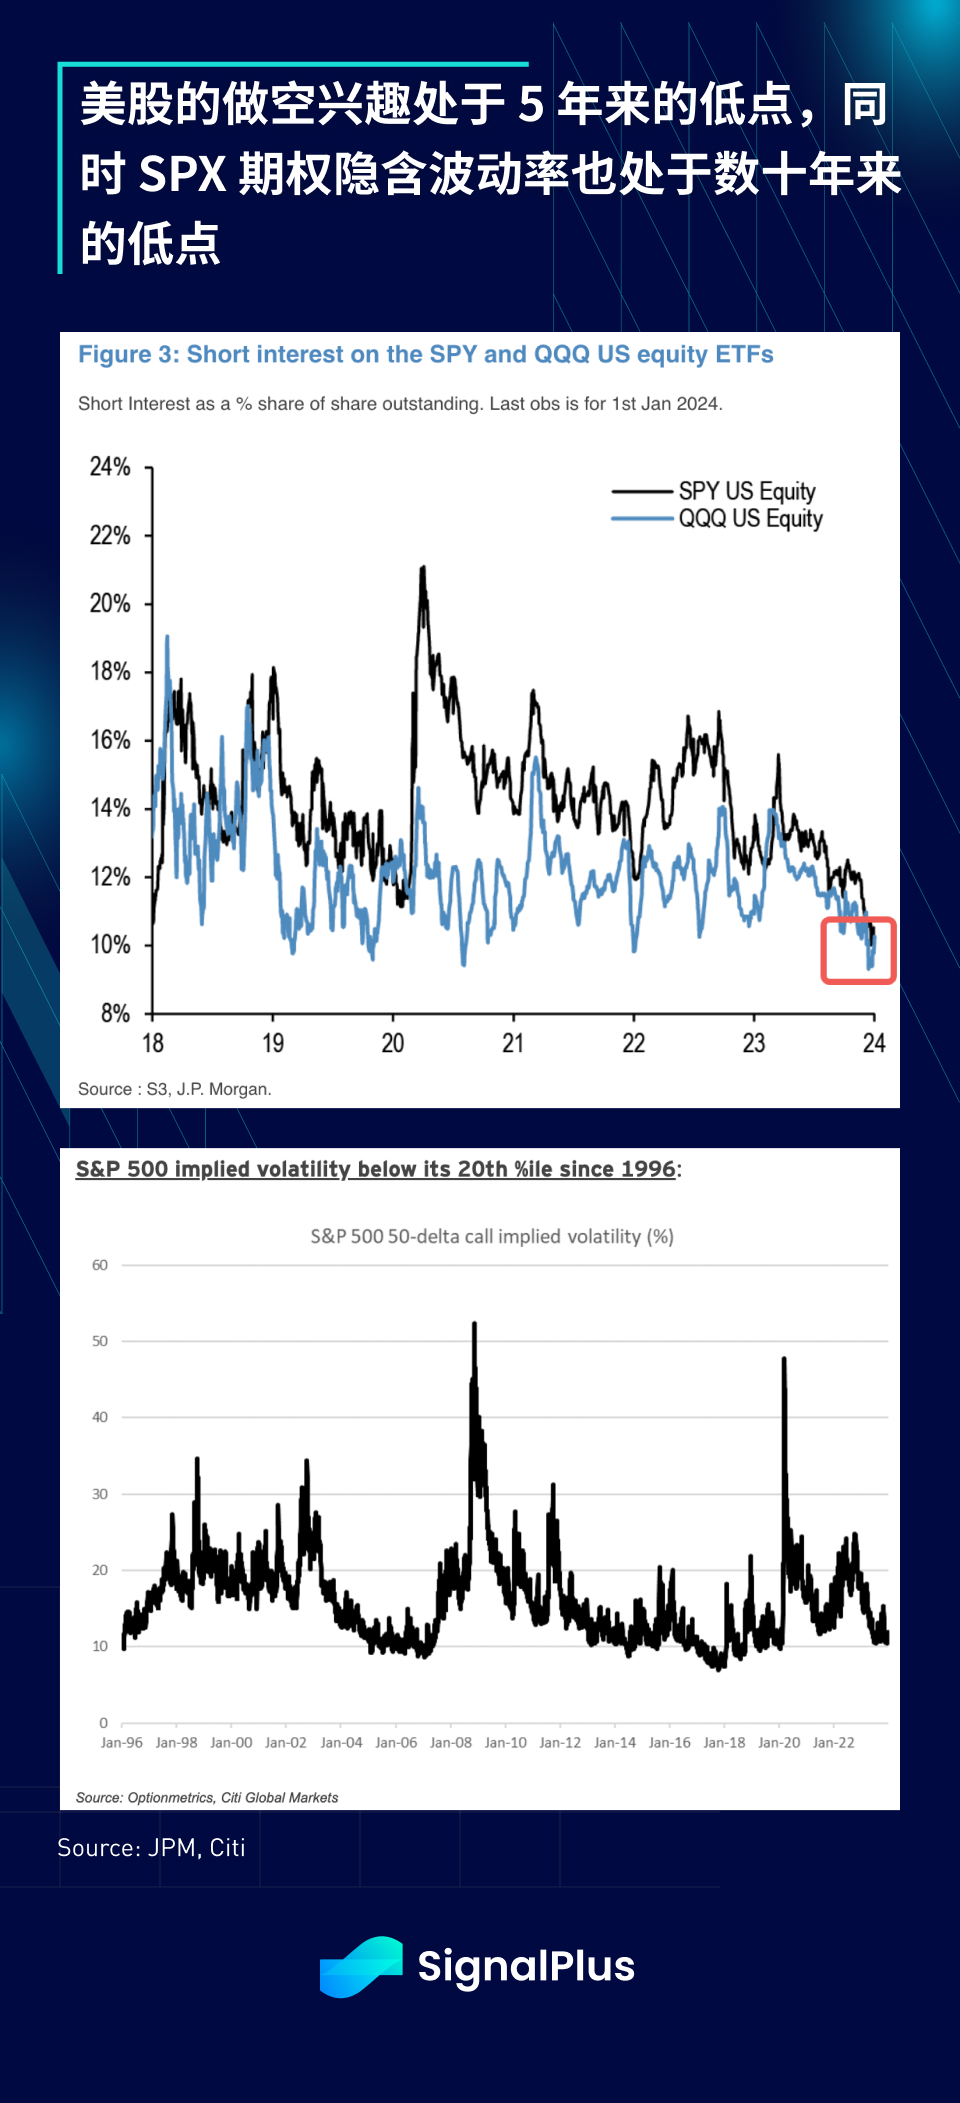
นอกจากนี้ ดอกเบี้ยระยะสั้นใน ETF เช่น SPY และ QQQ ลดลงสู่ระดับต่ำสุดในรอบห้าปี ในขณะที่ตัวเลือก SP 500 ความผันผวนโดยนัยได้ลดลงต่ำกว่าระดับเปอร์เซ็นไทล์ที่ 20 ในช่วง 30 ปีที่ผ่านมา
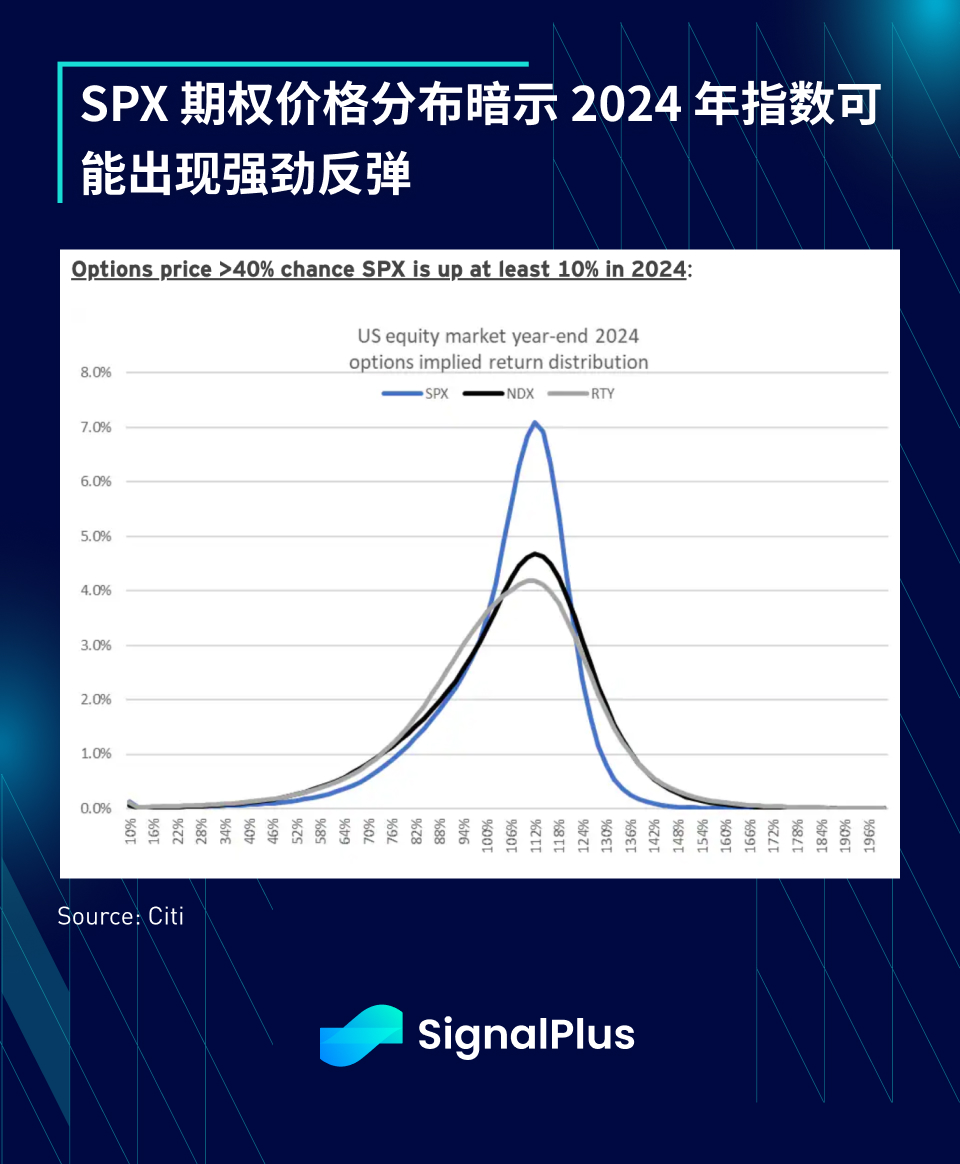
การกระจายราคาออปชั่นบ่งชี้ว่า SPX มีแนวโน้มที่จะเพิ่มขึ้นมากกว่า 10% ในปี 2567 อย่างไรก็ตาม ดัชนี POLLS ของ Citi (ตำแหน่ง การมองในแง่ดี สภาพคล่อง เลเวอเรจ ความเครียด) กำลังส่งสัญญาณเตือนว่านักลงทุนอาจพึงพอใจเกินไป
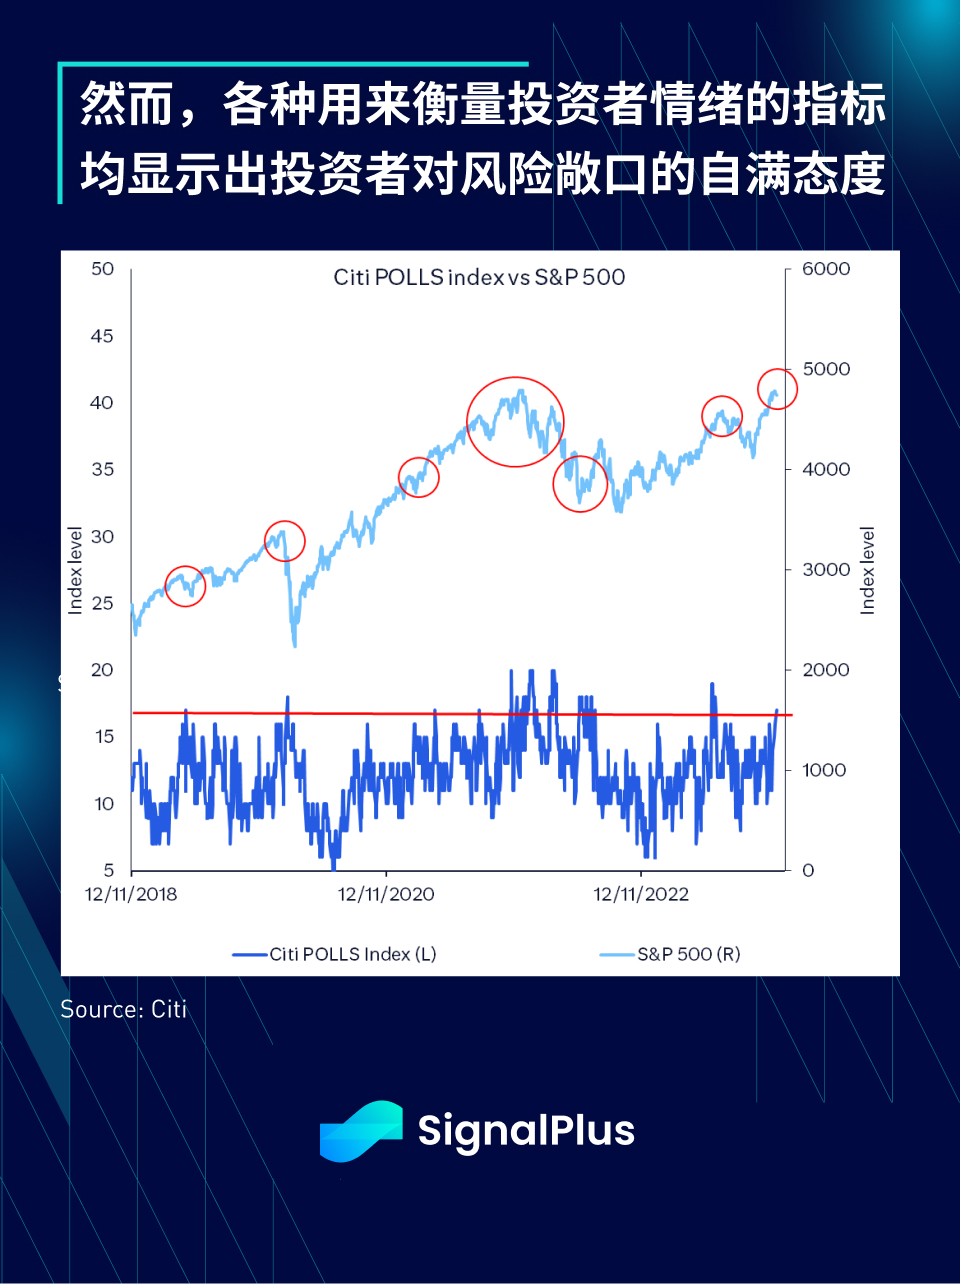
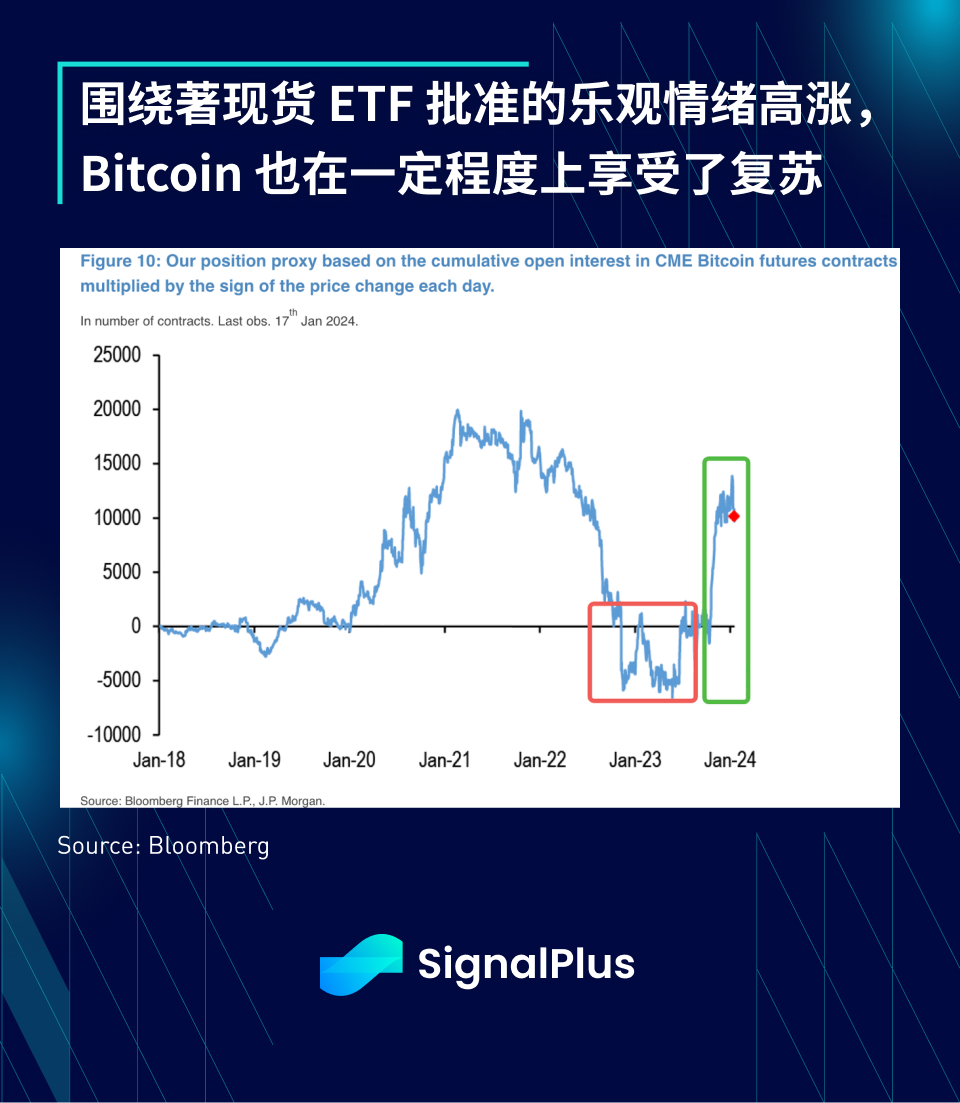
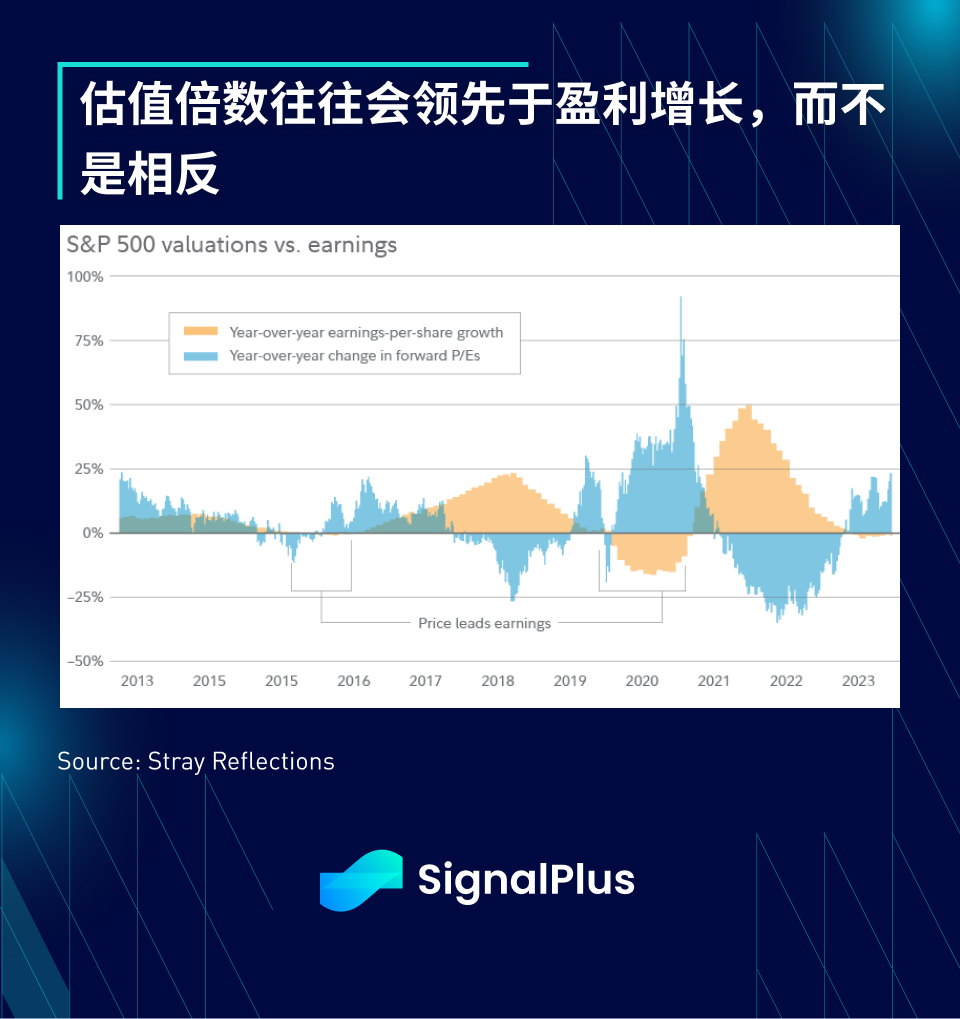
นักลงทุนที่ชาญฉลาดหลายคนมักพูดว่า คุณจ่ายราคา คุณจะได้รับคุณค่า การเพิ่มขึ้นอย่างรวดเร็วของราคาสินทรัพย์ทำให้ความคาดหวังสูงขึ้น และตลาดหุ้นมักจะมองไปข้างหน้า โดยที่ P/E ทวีคูณล่วงหน้ามักจะนำไปสู่การเติบโตของกำไรที่แท้จริง หุ้นสหรัฐฯ จะต้องทนต่อการประเมินมูลค่าที่คาดการณ์ไว้หลายประการในปี 2024 ในขณะเดียวกัน ความพึงพอใจของนักลงทุนอยู่ที่จุดสูงสุดในรอบกว่าห้าปี และส่วนต่างสำหรับข้อผิดพลาดก็ลดลง ซึ่งเป็นการกำหนดราคาที่ไร้ที่ติอย่างแท้จริง
ในขณะที่ผู้กำหนดนโยบายเตรียมปรับลดอัตราดอกเบี้ย เราเชื่อว่าแนวโน้มมหภาคจะชัดเจนกว่าปีที่ผ่านมา อย่างไรก็ตาม เรายังกังวลว่าตลาดอาจผิดหวังกับขอบเขตของการผ่อนคลายนโยบายเนื่องจากธนาคารกลางยังคงปล่อยสภาพคล่องทั่วทั้งกระดานใน ตื่นตัวเรื่องโรคระบาด ระมัดระวังทางเพศมากขึ้น
นอกจากนี้เรายังมีข้อสงสัยว่าแรงกดดันด้านเงินเฟ้อลดลงหมดแล้วหรือไม่ และควรมุ่งเน้นไปที่ปัจจัยต่างๆ ที่อาจนำไปสู่การฟื้นตัวของราคา สถานการณ์เศรษฐกิจสหรัฐฯ อาจยังคงเกินความคาดหมาย ตลาดสินทรัพย์อาจตอบสนองล่วงหน้าเนื่องจากความคาดหวังที่ผ่อนคลายลง ความขัดแย้งในภูมิภาคที่ทวีความรุนแรงขึ้นอาจทำให้เกิดการหยุดชะงักของห่วงโซ่อุปทานอีกครั้ง และสงครามการค้าก่อนการเลือกตั้งสหรัฐฯ อาจกลับมาอีกครั้ง นี่เป็นเพียงบางส่วน การที่ รู้ มันเป็นเพียงความเสี่ยง
โดยรวมแล้ว แม้ว่าเราจะตื่นตัวต่อความเสี่ยงมากขึ้น แต่ประสบการณ์ได้สอนให้เราไม่มองโลกในแง่ร้ายเกี่ยวกับตลาดจนเกินไป และความอดทนน่าจะเป็นหลักการหลักของเราในอีกไม่กี่เดือนข้างหน้า
ลดดอกเบี้ยแล้วไงต่อ?
มีสุภาษิตการซื้อขายเก่าๆ ที่ว่า ตลาดมีแนวโน้มที่จะเคลื่อนไปในทิศทางที่สร้างความเจ็บปวดให้กับนักเก็งกำไรส่วนใหญ่ โดยเฉพาะในระยะสั้น ตลาดไม่มีอารมณ์และไม่สนใจว่าคุณคิดว่าควรทำอย่างไร
ตลาดเป็นกลไกการลดความคาดหวังขั้นสูงสุด และพวกมันแทบจะไม่เคลื่อนไหวไปในทิศทางที่เราคาดหวังมากที่สุด ซึ่งเป็นเหตุผลว่าทำไมตลาดทุนจึงเป็นคาสิโนที่ดีที่สุดในโลก และนักเก็งกำไรก็ชื่นชอบมัน
สมมุติว่า Fed จะลดอัตราดอกเบี้ยในปี 2024 จะเกิดอะไรขึ้นหลังจากนั้น? การลดอัตราดอกเบี้ยเงินกู้เพียง 0.25% หรือ 1.5% จะแก้ปัญหาทั่วโลกได้ทันทีและผลักดันราคาให้สูงขึ้นอย่างไม่มีกำหนดหรือไม่? นี่คือคำตอบของทุกสิ่งจริงหรือ?
เมื่อเร็วๆ นี้ Goldman Sachs ได้ทำการศึกษาโดยพิจารณารอบการลดอัตราดอกเบี้ยสิบรอบที่ผ่านมา และดำเนินการวิเคราะห์แบบภาคตัดขวางโดยละเอียดเกี่ยวกับสถานการณ์และผลลัพธ์เริ่มต้นและสิ้นสุดของแต่ละรอบ
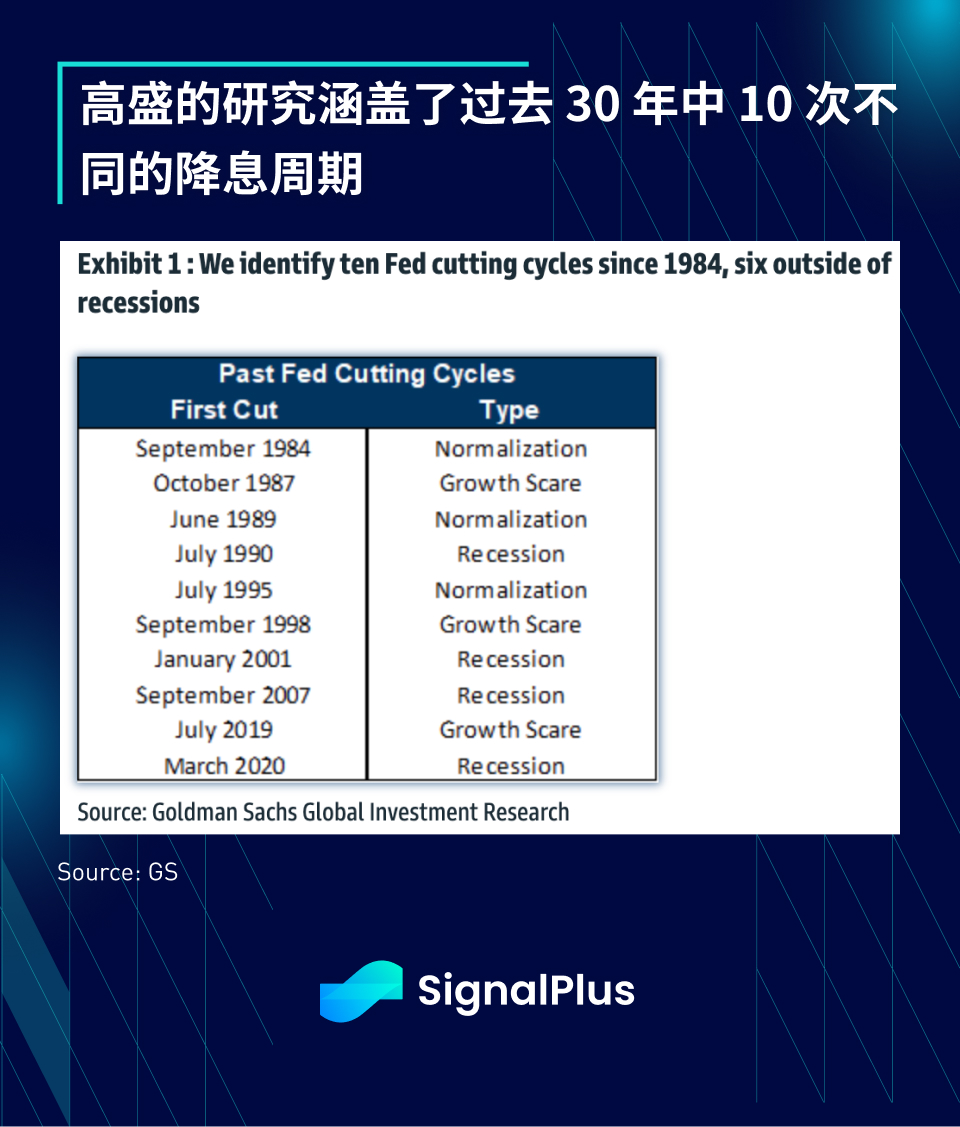
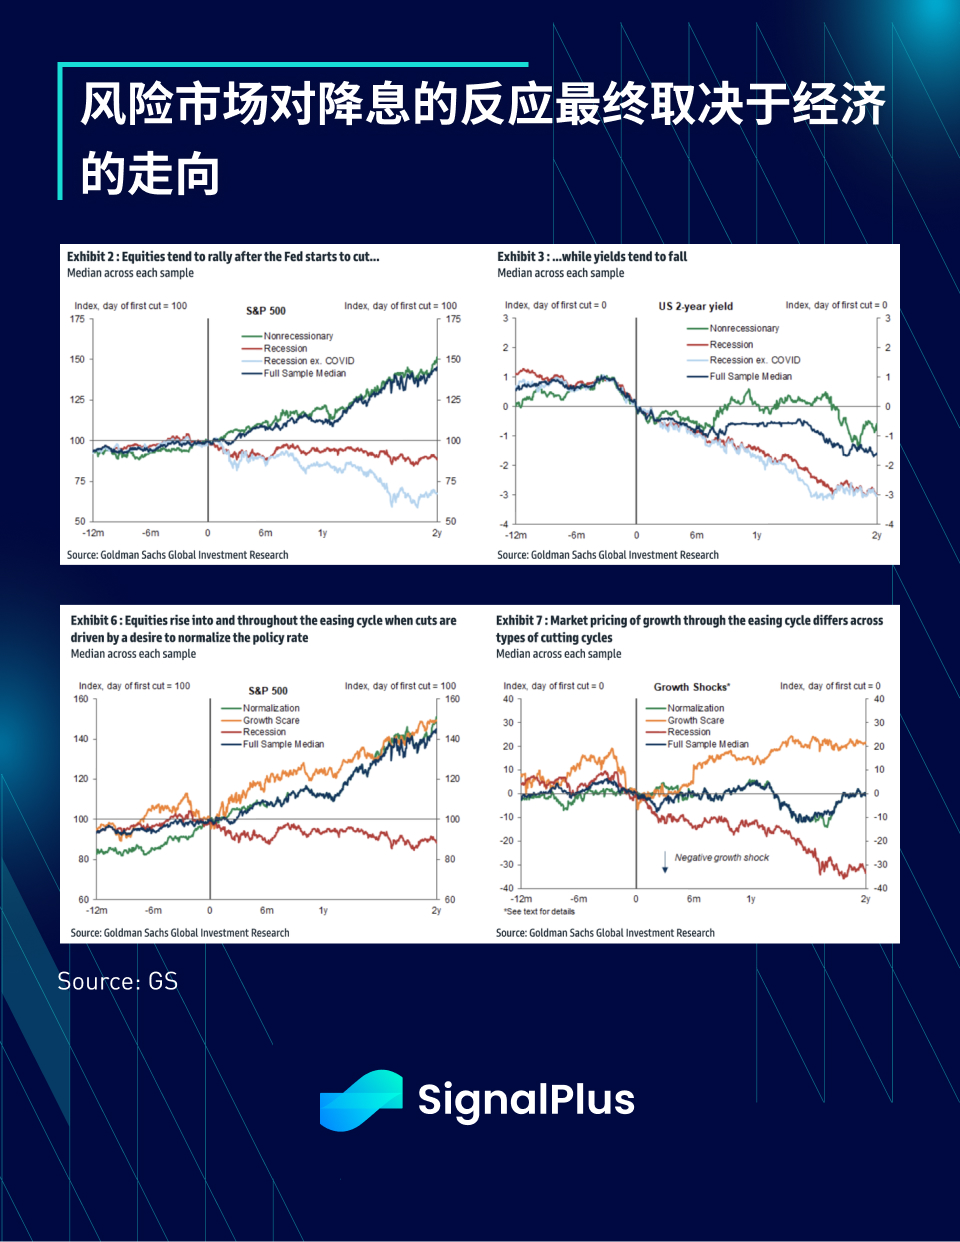
ประเด็นสำคัญจากการศึกษาวิจัยครั้งนี้ก็คือ แม้ว่าการลดอัตราดอกเบี้ยมักจะช่วยเพิ่มราคาหุ้น และราคาพันธบัตรก็เกือบจะสูงขึ้นอย่างแน่นอน แต่เส้นทางระยะยาวของราคาสินทรัพย์นั้นขึ้นอยู่กับว่าเศรษฐกิจจะดำเนินไปในทิศทางใดในท้ายที่สุด และหากการผ่อนคลายของ Fed เกิดขึ้นก่อน เศรษฐกิจจม ในช่วงที่เศรษฐกิจถดถอยและยังคงเติบโต อัตราคิดลดที่ลดลงจะช่วยเพิ่มการเติบโตของผลผลิตทางเศรษฐกิจ และราคาสินทรัพย์จะทำงานได้ดีมาก
ในทางตรงกันข้าม หากการปรับลดอัตราดอกเบี้ยเป็นผลมาจากภาวะเศรษฐกิจถดถอยที่กำลังจะเกิดขึ้น ราคาหุ้นก็มีแนวโน้มที่จะลดลง เนื่องจากภาวะเศรษฐกิจตกต่ำจะส่งผลให้กำไรของบริษัทลดลง และอัตราส่วน P/E ที่หดตัว
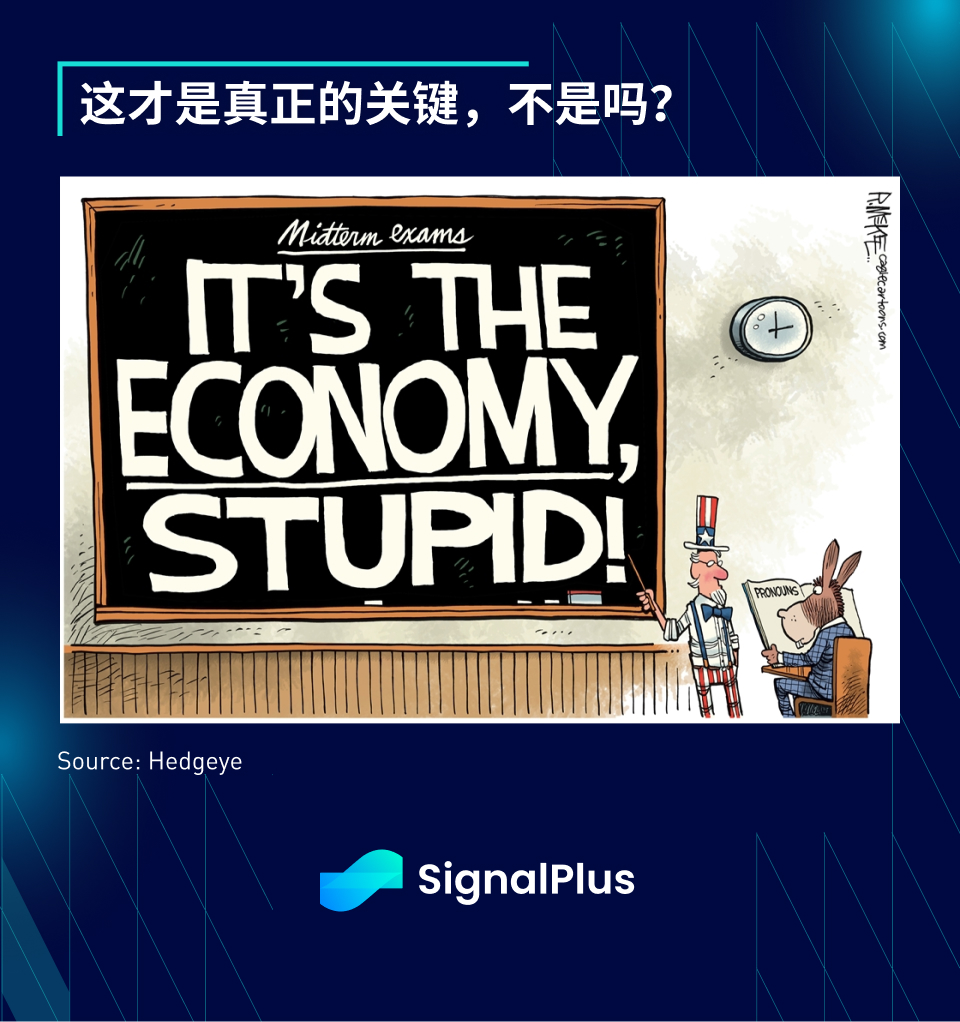
ดังนั้นอัตราดอกเบี้ยจึงไม่ใช่ยาครอบจักรวาลในการแก้ปัญหาโลก แต่ทำหน้าที่เป็นตัวเร่งให้เกิดปฏิกิริยา และต้องเข้าใจผลกระทบของการผ่อนคลายอัตราดอกเบี้ยในบริบทของผลผลิตทั่วโลกโดยรวม การวิเคราะห์เศรษฐศาสตร์มหภาคในท้ายที่สุดยังคงขึ้นอยู่กับเศรษฐกิจ ฉันหวังว่าจะให้ข้อมูลเชิงลึกอันมีค่าแก่เพื่อนๆ ที่ได้อ่านข้อความนี้
เราขอขอบคุณเพื่อนของเราที่ให้การสนับสนุนเราอย่างต่อเนื่องนับตั้งแต่ก่อตั้ง SignalPlus เรารู้สึกตื่นเต้นอย่างยิ่งกับ SignalPlus และความคืบหน้าที่สนามสินทรัพย์เสมือนสามารถบรรลุได้ในปี 2024 และแทบรอไม่ไหวที่จะแบ่งปันกับคุณเมื่อถึงเวลาที่เหมาะสม โปรดติดต่อกับเราต่อไปผ่านบัญชี X อย่างเป็นทางการของเรา TG และกลุ่ม WeChat เรารอคอยความคิดเห็นและข้อเสนอแนะของคุณ
ฉันขอให้ทุกคนซื้อขายได้อย่างราบรื่นและทำกำไรมหาศาลในปี 2024!
คุณสามารถค้นหา SignalPlus ได้ใน Plugin Store ของ ChatGPT 4.0 เพื่อรับข้อมูลการเข้ารหัสแบบเรียลไทม์ หากคุณต้องการรับข้อมูลอัปเดตของเราทันที โปรดติดตามบัญชี Twitter ของเรา @SignalPlus_Web3 หรือเข้าร่วมกลุ่ม WeChat ของเรา (เพิ่มผู้ช่วย WeChat: SignalPlus 123) กลุ่ม Telegram และชุมชน Discord เพื่อสื่อสารและโต้ตอบกับเพื่อน ๆ มากขึ้น
SignalPlus Official Website:https://www.signalplus.com





