






RWA Talk: สินทรัพย์อ้างอิง โครงสร้างธุรกิจ และเส้นทางการพัฒนา


ผู้เขียน: โคลิน ลี
RWA คือการจับคู่สินทรัพย์ในตลาดแบบดั้งเดิมกับเครือข่ายในรูปแบบของโทเค็นสำหรับผู้ใช้เว็บ 3.0 ในการซื้อและขาย โทเค็นของ RWA มีสิทธิ์สร้างรายได้จากสินทรัพย์ ขอบเขตของ STO เมื่อไม่กี่ปีที่ผ่านมามุ่งเน้นไปที่การจัดหาเงินทุนในพันธบัตรองค์กรเป็นหลัก แต่ตอนนี้ขอบเขตของ RWA นั้นกว้างขึ้น: ไม่จำกัดอยู่เพียงตลาดหลักของสินทรัพย์แบบดั้งเดิม สินทรัพย์ใด ๆ ที่หมุนเวียนในตลาดหลักและรองสามารถสร้างโทเค็นได้ เครือข่ายในลักษณะที่ช่วยให้ผู้ใช้เว็บ 3.0 สามารถมีส่วนร่วมในการลงทุนได้ ดังนั้นการเล่าเรื่องของ RWA จึงมีทรัพย์สินที่หลากหลายและผลตอบแทนที่หลากหลาย
RWA คือการจับคู่สินทรัพย์ในตลาดแบบดั้งเดิมกับเครือข่ายในรูปแบบของโทเค็นสำหรับผู้ใช้เว็บ 3.0 ในการซื้อและขาย โทเค็นของ RWA มีสิทธิ์สร้างรายได้จากสินทรัพย์ ขอบเขตของ STO เมื่อไม่กี่ปีที่ผ่านมามุ่งเน้นไปที่การจัดหาเงินทุนในพันธบัตรองค์กรเป็นหลัก แต่ตอนนี้ขอบเขตของ RWA นั้นกว้างขึ้น: ไม่จำกัดอยู่เพียงตลาดหลักของสินทรัพย์แบบดั้งเดิม สินทรัพย์ใด ๆ ที่หมุนเวียนในตลาดหลักและรองสามารถสร้างโทเค็นได้ เครือข่ายในลักษณะที่ช่วยให้ผู้ใช้เว็บ 3.0 สามารถมีส่วนร่วมในการลงทุนได้ ดังนั้นการเล่าเรื่องของ RWA จึงมีทรัพย์สินที่หลากหลายและผลตอบแทนที่หลากหลาย
RWA ค่อยๆ ดึงดูดความสนใจของตลาด อาจมีสาเหตุหลายประการ: ประการแรก ตลาดการเข้ารหัสขาดสินทรัพย์มาตรฐาน U ที่มีความเสี่ยงต่ำ ในขณะที่ตลาดการเงินแบบดั้งเดิมอยู่ภายใต้กระแสของการปรับขึ้นอัตราดอกเบี้ย และดอกเบี้ยที่ไม่มีความเสี่ยง อัตราของประเทศเศรษฐกิจหลักๆ เพิ่มขึ้นเป็น 4% หรือแม้แต่ระดับที่สูงกว่านั้นก็น่าดึงดูดเพียงพอสำหรับนักลงทุนในตลาดที่มีสกุลเงินดิจิทัล สิ่งที่สอดคล้องกับปรากฏการณ์นี้คือในช่วงตลาดกระทิงปี 2020-2021 กองทุนแบบดั้งเดิมจำนวนมากก็เข้าสู่ตลาดการเข้ารหัสเพื่อรับผลตอบแทนที่มีความเสี่ยงต่ำผ่านกลยุทธ์ เช่น การเก็งกำไร นักลงทุนบางรายอาจยินดีต้อนรับการเปิดตัวผลิตภัณฑ์ที่มีความเสี่ยงต่ำและให้ผลตอบแทนสูงในตลาดแบบดั้งเดิม ประการที่สอง ตลาดการเข้ารหัสไม่ได้อยู่ในตลาดกระทิง และแม้แต่ในตลาดการเข้ารหัสแบบดั้งเดิมก็ยังไม่มีเรื่องราวเพียงพอ ปัจจุบัน RWA ปรากฏให้เห็น เส้นทางไม่กี่เส้นทางที่ได้รับการสนับสนุนจากรายได้ที่มั่นคงอาจบรรลุการเติบโตอย่างรวดเร็วในธุรกิจ ในที่สุด RWA ก็เป็นหนึ่งในสะพานเชื่อมระหว่างตลาดแบบดั้งเดิมและตลาดการเข้ารหัส ผ่าน RWA ยังมีโอกาสที่จะดึงดูดผู้ใช้ที่เพิ่มขึ้นใน ตลาดแบบดั้งเดิมและอัดฉีดกระแสใหม่ นี่เป็นผลบวกต่อการพัฒนาอุตสาหกรรมบล็อกเชนอย่างไม่ต้องสงสัย
RWA ค่อยๆ ดึงดูดความสนใจของตลาด อาจมีสาเหตุหลายประการ: ประการแรก ตลาดการเข้ารหัสขาดสินทรัพย์มาตรฐาน U ที่มีความเสี่ยงต่ำ ในขณะที่ตลาดการเงินแบบดั้งเดิมอยู่ภายใต้กระแสของการปรับขึ้นอัตราดอกเบี้ย และดอกเบี้ยที่ไม่มีความเสี่ยง อัตราของประเทศเศรษฐกิจหลักๆ เพิ่มขึ้นเป็น 4% หรือแม้แต่ระดับที่สูงกว่านั้นก็น่าดึงดูดเพียงพอสำหรับนักลงทุนในตลาดที่มีสกุลเงินดิจิทัล สิ่งที่สอดคล้องกับปรากฏการณ์นี้คือในช่วงตลาดกระทิงปี 2020-2021 กองทุนแบบดั้งเดิมจำนวนมากก็เข้าสู่ตลาดการเข้ารหัสเพื่อรับผลตอบแทนที่มีความเสี่ยงต่ำผ่านกลยุทธ์ เช่น การเก็งกำไร นักลงทุนบางรายอาจยินดีต้อนรับการเปิดตัวผลิตภัณฑ์ที่มีความเสี่ยงต่ำและให้ผลตอบแทนสูงในตลาดแบบดั้งเดิม ประการที่สอง ตลาดการเข้ารหัสไม่ได้อยู่ในตลาดกระทิง และแม้แต่ในตลาดการเข้ารหัสแบบดั้งเดิมก็ยังไม่มีเรื่องราวเพียงพอ ปัจจุบัน RWA ปรากฏให้เห็น เส้นทางไม่กี่เส้นทางที่ได้รับการสนับสนุนจากรายได้ที่มั่นคงอาจบรรลุการเติบโตอย่างรวดเร็วในธุรกิจ ในที่สุด RWA ก็เป็นหนึ่งในสะพานเชื่อมระหว่างตลาดแบบดั้งเดิมและตลาดการเข้ารหัส ผ่าน RWA ยังมีโอกาสที่จะดึงดูดผู้ใช้ที่เพิ่มขึ้นใน ตลาดแบบดั้งเดิมและอัดฉีดกระแสใหม่ นี่เป็นผลบวกต่อการพัฒนาอุตสาหกรรมบล็อกเชนอย่างไม่ต้องสงสัย
อย่างไรก็ตาม เมื่อพิจารณาจากโครงการ RWA บางโครงการที่ผ่านมา ตัวชี้วัดทางธุรกิจ เช่น TVL ยังไม่เติบโตอย่างรวดเร็ว และตลาดอาจมีความคาดหวังในระยะสั้นสูงเกินไปสำหรับ RWA สำหรับโครงการ RWA จำเป็นต้องพิจารณามิติต่อไปนี้:
สินทรัพย์อ้างอิง นี่คือคำถามหลักของเส้นทาง RWA การเลือกสินทรัพย์อ้างอิงที่เหมาะสมจะเป็นประโยชน์อย่างมากต่อการจัดการในภายหลัง
การกำหนดมาตรฐานของสินทรัพย์อ้างอิง เนื่องจาก ความหลากหลาย ที่แตกต่างกันของสินทรัพย์อ้างอิงที่แตกต่างกัน ความยากในการกำหนดมาตรฐานของสินทรัพย์อ้างอิงจึงแตกต่างกันเช่นกัน สินทรัพย์ที่มีความต่างกันมากขึ้นจำเป็นต้องมีข้อกำหนดด้านมาตรฐานที่สูงขึ้นและกระบวนการที่ซับซ้อนมากขึ้น
สถาบันสหกรณ์นอกเครือข่ายและแบบฟอร์มความร่วมมือ สถาบันสหกรณ์นอกเครือข่ายคุณภาพสูงไม่เพียงแต่สามารถปฏิบัติตามภาระผูกพันได้อย่างราบรื่น แต่ยังปล่อยมูลค่าของสินทรัพย์อ้างอิงได้อย่างเต็มที่อีกด้วย
การบริหารความเสี่ยง การบำรุงรักษาสินทรัพย์อ้างอิง สินทรัพย์ออนไลน์ และการกระจายรายได้ล้วนเกี่ยวข้องกับการบริหารความเสี่ยง หากเป็นสินทรัพย์ประเภทหนี้ ก็เกี่ยวข้องกับการบริหารความเสี่ยงในการชำระบัญชีและเรียกเก็บเงินสินทรัพย์หลังจากที่ลูกหนี้ผิดนัดชำระด้วย
1. ทรัพย์สินอ้างอิง
สินทรัพย์อ้างอิงเป็นองค์ประกอบหลัก
ในขั้นตอนปัจจุบันของเส้นทาง RWA สินทรัพย์อ้างอิงจะถูกแบ่งออกเป็นประเภทต่างๆ ดังต่อไปนี้เป็นหลัก:
สินทรัพย์พันธบัตร โดยส่วนใหญ่เป็นพันธบัตรกระทรวงการคลังสหรัฐฯ หรือพันธบัตร ETF ระยะสั้น ตัวแทนทั่วไป ได้แก่ เหรียญ stablecoin USDT และ USDC โครงการให้กู้ยืมบางโครงการ เช่น Aave และ Maple Finance ก็เข้าร่วมค่ายนี้ด้วย พันธบัตรกระทรวงการคลัง/พันธบัตรกระทรวงการคลัง ETF ปัจจุบันเป็น RWA ที่ใหญ่ที่สุด
ทองคำ ตัวแทนทั่วไปคือ PAX Gold ยังคงอยู่ภายใต้การเล่าเรื่องใหญ่ของ สกุลเงินที่มีเสถียรภาพ แต่การพัฒนาช้าและความต้องการของตลาดอ่อนแอ
ตัวแทนทั่วไปของอสังหาริมทรัพย์ RWA ได้แก่ RealT, LABS Group เป็นต้น คล้ายกับการบรรจุอสังหาริมทรัพย์ลงใน REIT แล้วจึงเข้าสู่ห่วงโซ่ โครงการประเภทนี้มีแหล่งอสังหาริมทรัพย์ที่หลากหลาย และทีมงานโครงการมักจะเลือกเมืองของตนเองเป็นแหล่งที่มาหลักของทรัพย์สิน
สินทรัพย์สินเชื่อ ประเภททั่วไป เช่น USDT, Polytrade ฯลฯ ประเภทของสินทรัพย์ค่อนข้างกว้าง ได้แก่ สินเชื่อที่อยู่อาศัยส่วนบุคคล สินเชื่อองค์กร ตราสารทางการเงินที่มีโครงสร้าง สินเชื่อจำนองรถยนต์ เป็นต้น
สินทรัพย์ทุน โครงการทั่วไป ได้แก่ Backed Finance, Sologenic เป็นต้น ธุรกรรมของสินทรัพย์ประเภทนี้แสวงหาการมีอยู่จริง แต่ถูกจำกัดอย่างมากด้วยประเด็นทางกฎหมายและประเด็นอื่นๆ ทิศทางการพัฒนาที่สำคัญของ สินทรัพย์สังเคราะห์ ที่เป็นสกุลเงินดิจิทัลนั้นได้รับการจดทะเบียนและหมุนเวียนหุ้น ซึ่งทับซ้อนกันอย่างมากกับสาขานี้
อื่นๆ ได้แก่ ฟาร์ม งานศิลปะ และสินทรัพย์ขนาดใหญ่อื่นๆ (สินทรัพย์เดี่ยวขนาดใหญ่) แต่มีประเภทสินทรัพย์ที่มีมาตรฐานน้อยกว่า
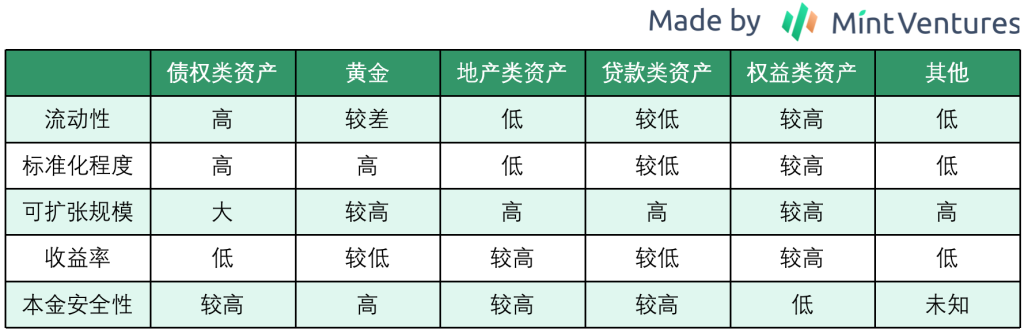
สินทรัพย์ใดที่ใช้เป็นสินทรัพย์อ้างอิงต้องพิจารณา 5 มิติ ได้แก่ สภาพคล่อง ระดับมาตรฐาน ความปลอดภัยหลัก ขนาดที่ปรับขนาดได้ และอัตราผลตอบแทน จากมิติทั้งห้านี้ เราสามารถกำหนดกรอบคุณลักษณะของสินทรัพย์ที่กล่าวมาข้างต้นได้คร่าวๆ
จากมุมมองของสินทรัพย์อ้างอิง สินทรัพย์หนี้ในปัจจุบันดูเหมือนจะเป็นหมวดหมู่ที่คุ้มค่าที่สุดในการสำรวจ พวกเขาสามารถค้นหาเส้นทางที่แตกต่าง ขึ้นอยู่กับตำแหน่งของตนเอง เช่น การยึดครองสกุลเงินตราที่มั่นคง ตลาดที่เข้ารหัส Yu'E Bao เป็นต้น แม้ว่าจะมีผู้มีอำนาจจำนวนมากบนเส้นทาง Stablecoin ที่ยึดกับสกุลเงินตามกฎหมาย และโครงการสำคัญ ๆ ก็ได้ก่อให้เกิดความร่วมมือทางนิเวศวิทยากับโครงการจำนวนมาก แต่เส้นทางปัจจุบัน เช่น ตลาดที่เข้ารหัส Yu'ebao ยังไม่ได้ถูกแตะต้อง
สำหรับทรัพย์สินด้านอสังหาริมทรัพย์ แม้ว่าโครงการ REIT จะมีความสมบูรณ์มาก แต่หากทีมงานโครงการตัดสินใจเลือกทรัพย์สินด้วยตัวเองและดำเนินการจัดการการกระจายความเสี่ยงของทรัพย์สินในระดับภูมิภาคและทรัพย์สิน ก็จะทำให้ต้นทุนเพิ่มขึ้นอย่างไม่ต้องสงสัย เช่น ในแง่ของการบำรุงรักษาโครงการ หากสภาพทางภูมิศาสตร์ การกระจายสินค้ากระจัดกระจายเกินไป จำนวนคนที่ต้องมีส่วนร่วมในการจัดการทรัพย์สินจะเพิ่มขึ้น และต้นทุนการจัดซื้อการบำรุงรักษาทรัพย์สินและด้านอื่น ๆ และต้นทุนการขนส่งบุคลากรก็จะต้องเพิ่มขึ้นด้วย ในกระบวนการพิจารณาโครงการผู้เขียนได้พบกับสถานการณ์ที่ทีมงานโครงการหวังที่จะควบคุมมูลค่าของทรัพย์สินรายการเดียวภายใน 100,000 เหรียญสหรัฐฯ มีการกระจายในกว่า 5 ประเทศ และประเภทของทรัพย์สินไม่ได้จำกัดอยู่เพียง คุณสมบัติที่อยู่อาศัยและเชิงพาณิชย์ แม้ว่าอาจมีการกระจายอำนาจเพียงพอ แต่ก็ยากกว่าในแง่ของการเปิดเผยข้อมูลและการจัดการทรัพย์สิน นอกจากนี้ยังเป็นเรื่องยากที่จะบรรลุการเติบโตอย่างรวดเร็วของสินทรัพย์อ้างอิงในอนาคต
ปัจจุบันผู้เขียนไม่แนะนำให้ให้ความสำคัญกับสินทรัพย์อ้างอิงประเภท อื่น ๆ มากเกินไป เหตุผลที่สำคัญที่สุดคือสภาพคล่องและมาตรฐาน ตัวอย่างเช่น สินทรัพย์อ้างอิงที่เกี่ยวข้องกับการเกษตร เนื่องจากไม่ได้มาตรฐานในระดับสูง จึงเพิ่มความยากลำบากอย่างมากในการกำหนดคุณภาพของสินทรัพย์อ้างอิง ตัวอย่างเช่น คุณภาพของพืชผลที่ผลิตได้ก็จะแตกต่างกันไป การจัดเก็บ การขนส่ง และการขายเป็นกระบวนการที่ค่อนข้างพิเศษ หากคุณต้องการให้รายได้ของสินทรัพย์ทางการเกษตรถูกส่งไปยังนักลงทุนในที่สุด คุณต้องปลูกฝังใน อุตสาหกรรมมาหลายปี เป็นไปได้ ความผันผวนของวงจรการผลิตที่ต้องเผชิญกับพืชเศรษฐกิจและผลกระทบของปัจจัยสภาพอากาศก็ยากที่จะคาดการณ์เช่นกัน นอกจากนี้ยังมีความยากลำบากมากขึ้นในการตระหนักรู้ขั้นสุดท้าย
หากฝ่ายโครงการค้นพบและบรรจุทรัพย์สินด้วยตัวเองการเติบโตของโครงการจะได้รับผลกระทบอย่างมาก โครงการประเภทนี้จะเติบโตอย่างรวดเร็วได้ยากขึ้น
สำหรับสินทรัพย์อ้างอิงนั้น อาจเป็นไปได้และเป็นไปได้มากกว่าที่จะยึดสินทรัพย์พันธบัตรเป็นทิศทางหลัก และใช้สินทรัพย์ที่มีลักษณะคล้าย REIT เป็นช่องทางในการเพิ่มรายได้
2. โครงสร้างธุรกิจ
ประการแรก เพื่อให้ตระหนักถึงความสะดวกในการเชื่อมโยง RWA จึงสามารถสร้างสถาปัตยกรรม RWA Foundation ได้ ภายใต้สถาปัตยกรรมนี้ MakerDAO สามารถจัดการ RWA ได้หลายรายการผ่านทางมูลนิธิ RWA และ RWA ใหม่สามารถโหลดลงใน SPV (ยานพาหนะวัตถุประสงค์พิเศษ) ที่ริเริ่มโดยมูลนิธิ RWA ได้โดยตรง
แหล่งที่มา:https://forum.makerdao.com/t/pre-mip-discussion-rwa-foundations/9510
ประการที่สอง สำหรับ SPV เดียว สามารถใช้รูปแบบการจัดการที่คล้ายกับวิธีการจัดหาเงินทุนเพื่อแปลงสินทรัพย์เป็นหลักทรัพย์ที่ได้รับการสนับสนุนจากสินทรัพย์ของโครงการ ABS (Asset Backed Securitization) ได้:
แหล่งที่มา:https://forum.makerdao.com/t/poll-rwa-working-group-covenant-structure/4836
แหล่งที่มา:
เพื่อความปลอดภัยของกองทุน MakerDAO เลือกที่จะลงทุนในสินทรัพย์ที่มีลำดับความสำคัญ และนักลงทุนรายอื่นสามารถกลายเป็นนักลงทุนที่มีหุ้นด้อยกว่าได้ สำหรับฝ่ายโครงการอื่นๆ ระดับความเสี่ยงในการถือครองสินทรัพย์สามารถกำหนดได้ตามความต้องการความเสี่ยงของกลุ่มผู้ใช้เป้าหมาย
แตกต่างจากขั้นตอนการแปลงสินทรัพย์เป็นหลักทรัพย์แบบดั้งเดิม ใน SPV เดียวของ MakerDAO ไม่มีบทบาทของการชำระบัญชีและการดูแลกองทุน แต่มีการเพิ่มแพลตฟอร์มการออกโทเค็น ในอนาคต หลังจากที่พื้นที่การกำกับดูแลมีความชัดเจนมากขึ้น การชำระหนี้และการดูแลกองทุนอาจยังคงเป็นผู้เข้าร่วมที่จำเป็นใน RWA
3. การบริหารความเสี่ยง
การบริหารความเสี่ยงของ RWA แบ่งออกเป็น 3 มิติหลักๆ คือ1. การบริหารความเสี่ยงของสินทรัพย์อ้างอิง
สินทรัพย์ที่มีระดับมาตรฐานต่ำกว่าจำเป็นต้องมีความสามารถในการบริหารความเสี่ยงที่สูงขึ้น เมื่อเปรียบเทียบกับฟาร์มและฟาร์มป่าไม้ พันธบัตรระดับชาติมีระดับมาตรฐานที่สูงกว่า สภาพคล่องของสินทรัพย์ที่ดีกว่า และความสามารถในการค้นหาราคาที่แข็งแกร่งกว่า การบริหารหนี้ของประเทศจึงทำได้ยากน้อยลง อย่างไรก็ตาม แม้ว่าสินทรัพย์ประเภทเดียวกัน ความยากในการจัดการจะแตกต่างกันไปในแต่ละภูมิภาคและประเทศ ตัวอย่างเช่น ประเทศกำลังพัฒนาบางประเทศมีการเปลี่ยนผ่านสู่ดิจิทัลในระดับต่ำ และสินทรัพย์ที่เป็นหนี้อาจยังคงอยู่ในรูปแบบกระดาษ โดยกำหนดให้ในช่วงระยะเวลาที่ถือครองพันธบัตรจำนวนมาก ฝ่ายโครงการจำเป็นต้องหาสถานที่ที่ไม่สามารถทำให้พันธบัตรเสียหายได้ ทรัพย์สินที่อยู่ในรูปกระดาษยังมีแนวโน้มที่จะเป็น แมวชะมด สำหรับเจ้าชาย มากกว่า เหตุการณ์ประเภทนี้เกิดขึ้นหลายพื้นที่และมีคดีจำนวนมาก
กล่าวโดยสรุป สำหรับการบริหารความเสี่ยงของสินทรัพย์อ้างอิง สิ่งพื้นฐานที่สุดคือการตรวจสอบให้แน่ใจว่าสินทรัพย์อ้างอิงเป็นจริงและมีประสิทธิภาพตลอดระยะเวลาของโครงการ ประการที่สอง เพื่อให้แน่ใจว่ามูลค่าของสินทรัพย์อ้างอิงจะไม่สูญเสียไปโดยปัจจัยมนุษย์ ; ท้ายที่สุด ควรมั่นใจว่าสามารถส่งมอบรายได้และเงินต้นให้กับผู้ลงทุนได้อย่างปลอดภัยและราบรื่น ความเสี่ยงประเภทนี้มีการทับซ้อนกันอย่างมากกับคุณลักษณะของสินทรัพย์แบบดั้งเดิม และมีมาตรการจัดการความเสี่ยงที่สามารถอ้างอิงได้2. การบริหารความเสี่ยงในห่วงโซ่
เนื่องจากเกี่ยวข้องกับข้อมูลออนไลน์ หากสถาบันนอกเครือข่ายไม่ได้รับการจัดการอย่างเพียงพอ อาจมีกรณีการรายงานข้อมูลเท็จ กรณีเชิงลบที่คล้ายกันมักเกิดขึ้นในแวดวงการเงินแบบดั้งเดิม ตัวอย่างเช่น ในด้านกระดาษเชิงพาณิชย์ การจัดหาเงินทุน และสินค้าโภคภัณฑ์ มีการปลอมแปลงจำนวนมาก แม้จะผ่านการตรวจสอบเซ็นเซอร์แบบเรียลไทม์ สถานที่จัดส่งคงที่ ฯลฯ ก็ยังไม่มีวิธีหลีกเลี่ยงความเสี่ยงได้ 100%
สำหรับอุตสาหกรรม RWA ที่ยังอยู่ในช่วงเริ่มต้นผู้เขียนเชื่อว่าสถานการณ์ที่คล้ายกันจะเกิดขึ้นเช่นกัน นอกจากนี้ ปัจจุบันยังขาดกฎเกณฑ์ด้านกฎระเบียบที่เกี่ยวข้อง ค่าใช้จ่ายในการฝ่าฝืนกฎหมายต่ำเกินไป และความเสี่ยงด้านข้อมูล การปลอมแปลงบนห่วงโซ่ไม่สามารถประมาทได้3. การบริหารความเสี่ยงของคู่ค้า
ความเสี่ยงประเภทนี้ยังคงมีอคติต่อประเพณี แต่ปัญหาคือขณะนี้ยังไม่มีกฎเกณฑ์โดยละเอียดสำหรับการควบคุม RWA เช่น ในลิงค์ผู้ดูแลผลประโยชน์ จะใช้สถาบันผู้ดูแลผลประโยชน์ประเภทใดเพื่อให้เป็นไปตามกฎระเบียบ? ในกระบวนการตรวจสอบ มาตรฐานการบัญชีและการเงินในปัจจุบันสามารถสะท้อนคุณลักษณะของ RWA ได้อย่างถูกต้องและครบถ้วนหรือไม่ ในกระบวนการดำเนินโครงการ หากเกิดเหตุการณ์ความเสี่ยง วิธีการและกระบวนการจัดการความเสี่ยงแบบใดที่สามารถปกป้องผู้ลงทุนได้ดีกว่า ยังไม่มีคำตอบที่ชัดเจนสำหรับคำถามประเภทนี้ ดังนั้นคู่ครองยังมีโอกาสที่จะทำชั่ว
ก่อน แนวโน้ม ตลาดตราสารหนี้พื้นเมือง สำหรับ Crypto Worldแนวโน้ม ตลาดตราสารหนี้พื้นเมือง สำหรับ Crypto World
“ดังที่กล่าวไปแล้ว เนื่องจากตลาดการเข้ารหัสมีความผันผวนและเป็นวัฏจักรอย่างมาก จึงเป็นเรื่องยากสำหรับนักลงทุนที่มีความเสี่ยงค่อนข้างต่ำและมีความเสี่ยงแบบอนุรักษ์นิยมที่จะได้รับผลตอบแทนที่ยั่งยืนและมั่นคงในตลาด ในตลาดดังกล่าว ผู้ใช้จำนวนมากยังแสดงการยอมรับความเสี่ยงสูงอีกด้วย:Published in 2020 by dex.blue และคณะ.และPew Researchและไบแนนซ์ในรายงานการสำรวจที่เผยแพร่ มีการกล่าวถึงแยกต่างหากว่าคนหนุ่มสาวมีสัดส่วนผู้ใช้ค่อนข้างสูงในตลาดการเข้ารหัสในปัจจุบัน ภายใต้โครงสร้างตลาดดังกล่าว นักลงทุนในตลาดที่เข้ารหัสจะมีความเสี่ยงสูงกว่านักลงทุนในตลาดแบบดั้งเดิม
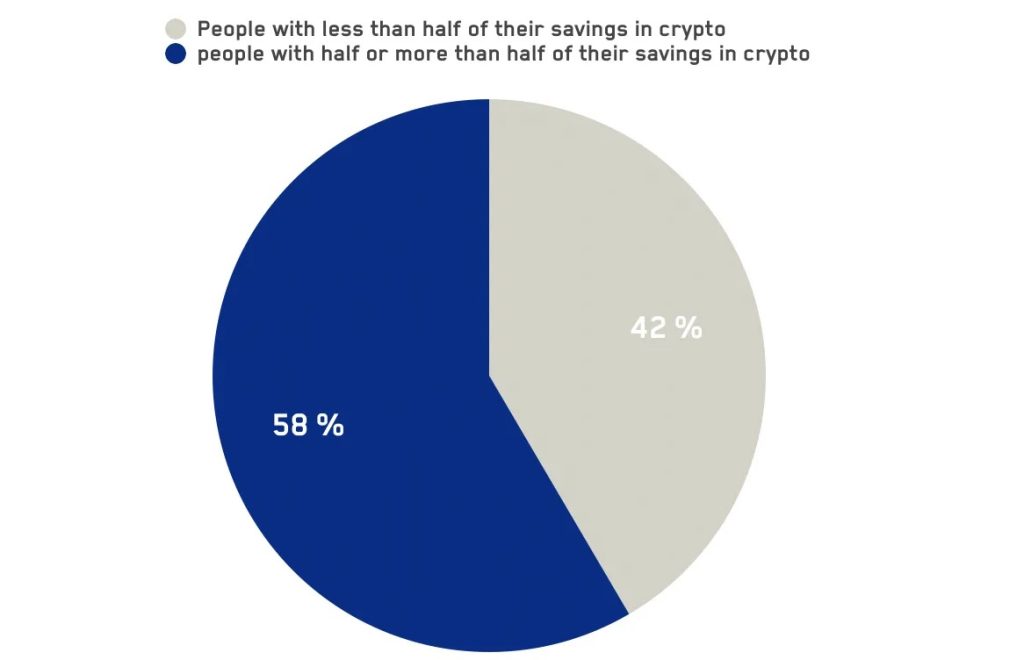 แหล่งที่มา:https://medium.com/dexdotblue/defi-usage-survey-the-results-insights-b3481275019b
แหล่งที่มา:ในตลาดปัจจุบันที่ถูกครอบงำโดย อนุญาโตตุลาการและนักลงทุนที่มีความเสี่ยงสูงมาก ความผันผวนของตลาดยังแสดงให้เห็นลักษณะที่คล้ายกัน:แสดงให้เห็นว่าตั้งแต่ต้นปี 2560 ถึงตุลาคม 2565 ความผันผวนของ Bitcoin นั้นสูงกว่า Nasdaq และ S&P 500 ในช่วงเวลาส่วนใหญ่ เฉพาะเมื่อตลาดซบเซาอย่างมากเท่านั้นความผันผวนของหุ้นสหรัฐจึงมีโอกาสมากกว่า Bitcoin .
แหล่งที่มา:https://k33.com/research/archive/articles/volatility-near-6-year-lows
แหล่งที่มา:นักลงทุนสองกลุ่มหลักในตลาดการเข้ารหัสอาจมีข้อกำหนดด้านผลตอบแทนที่แตกต่างกัน: สำหรับอนุญาโตตุลาการ โอกาสในการลงทุนที่ มีความเสี่ยงต่ำ จะได้รับง่ายกว่า และโอกาสในการซื้อขายประเภทนี้จะขึ้นอยู่กับอัตราการระดมทุนตามสัญญา Bitcoin แบบถาวร ตัวอย่างเช่น ตั้งแต่รูปลักษณ์ของผลิตภัณฑ์จนถึงปัจจุบันอัตราผลตอบแทนต่อปีอยู่ระหว่าง 15% -20%5% ซึ่งสูงกว่ามาก
ระดับผลตอบแทนระยะยาวของตลาดหุ้นทั่วโลกนี้สูงกว่าอัตราผลตอบแทนระยะยาวของพันธบัตรประเภทต่างๆ สำหรับนักลงทุนที่มีความเสี่ยงสูง ผลตอบแทนที่คาดหวังจะสูงกว่านักลงทุนที่เก็งกำไรมาก
ดังนั้น แม้ว่าหุ้นจะถูกโทเค็น แต่ก็อาจเป็นเรื่องยากที่จะตอบสนองโครงสร้างผู้ใช้ในตลาดปัจจุบันและระดับผลตอบแทนที่คาดหวัง ในระยะสั้น การวางตำแหน่งอัตราส่วนความเสี่ยงต่อผลประโยชน์ของผลิตภัณฑ์ RWA จำนวนมากค่อนข้างน่าอาย
5. กฎระเบียบ: บางทีอาจเป็นโอกาสที่อาจเกิดขึ้นBNB、BUSD、MATICในช่วงต้นเดือนมิถุนายนปีนี้ สำนักงาน ก.ล.ต. ของสหรัฐฯ ได้ประกาศว่าจะรวม
โทเค็นจำนวนหนึ่ง รวมถึงโทเค็นที่กำหนดให้เป็นหลักทรัพย์ ได้กระตุ้นให้เกิดความกังวลของตลาดเกี่ยวกับกฎระเบียบ และเป้าหมายที่เกี่ยวข้องก็ประสบปัญหาการลดลงที่ชัดเจนมากขึ้นเช่นกัน
หากมาตรการกำกับดูแลของ SEC ได้รับการยอมรับจากกลุ่มประเทศ G20 หรือมากกว่านั้น และมีโทเค็นจำนวนมากขึ้นที่ได้รับการจดทะเบียนเป็นหลักทรัพย์และรวมอยู่ในกรอบการกำกับดูแลแบบดั้งเดิม การออกโทเค็นบนห่วงโซ่ในอนาคตอาจรวมอยู่ในขอบเขตการกำกับดูแลด้วย จากนโยบายการกำกับดูแลในปัจจุบันเราได้เห็นสัญญาณที่คล้ายกัน: ไม่ว่าจะเป็นสหรัฐอเมริกา ญี่ปุ่น หรือสหภาพยุโรป มาตรการกำกับดูแลสำหรับ Stablecoin ได้เริ่มเข้าใกล้กับธนาคารแบบดั้งเดิมมากขึ้น บางที กฎระเบียบในอนาคตของโทเค็นก็อาจจะเป็นการ ได้ในระดับหนึ่ง เรียนรู้จากมาตรการกำกับดูแลหลักทรัพย์
หากสถานการณ์ดังกล่าวเกิดขึ้น ผู้ปฏิบัติงานปัจจุบันในสาขาการเงินแบบดั้งเดิมจะรู้สึกสบายใจมากขึ้นที่จะนำสินทรัพย์ของตนไปไว้ในห่วงโซ่: ข้อดีของสิ่งนี้คือสินทรัพย์นั้นอยู่ในท้องถิ่น แต่พวกเขาสามารถดูดซับสภาพคล่องทั่วโลกได้ ผู้ประกอบการโครงการ RWA บางรายยอมรับความคิดประเภทนี้ แม้ว่าจะถูกจำกัดด้วยปัจจัยทางภูมิศาสตร์ แต่ด้วยบล็อกเชน พวกเขาสามารถรับนักลงทุนจากทั่วโลกได้ สำหรับผู้ปฏิบัติงานเหล่านี้ สินทรัพย์ออนไลน์ภายใต้การดูแลจะนำมาซึ่งประโยชน์สองประการ: 1. ด้วยสภาพคล่องทั่วโลก ฝ่ายทุนจะไม่ได้รับผลกระทบจากปัจจัยทางภูมิศาสตร์ซึ่งอาจได้รับการสนับสนุนทางการเงินให้เป็นเงินที่ถูกกว่า 2. เนื่องจากเป็นไปได้ที่จะ ค้นหานักลงทุนที่ต้องการอัตราผลตอบแทนที่ต่ำกว่านักลงทุนในท้องถิ่น ช่วยเพิ่มทางเลือกให้กับโครงการต่างๆ
ในขณะเดียวกัน มาตรการกำกับดูแลด้านผู้ใช้ก็กำลังก้าวหน้าเช่นกัน: KYC โครงการที่เน้นการเข้ารหัสต้องใช้เพียงกระเป๋าเงินในการเข้าถึง แต่โครงการสตาร์ทอัพบางโครงการที่จัดหาเงินทุนในตลาดหลักต้องการความช่วยเหลือ KYC เพื่อพิจารณาว่าผู้ใช้เป็นนักลงทุนที่มีคุณสมบัติเหมาะสมหรือไม่ บางโครงการที่แนะนำ RWA เช่น Maple Finance ก็ถือว่า KYC เป็นกระบวนการที่ขาดไม่ได้ในกระบวนการได้มาซึ่งลูกค้า หากกระบวนการ KYC ถูกนำไปใช้ในโครงการใหม่ ๆ มากขึ้น การกำกับดูแลที่ชัดเจนยิ่งขึ้นของอุตสาหกรรมบล็อกเชนที่อยู่ร่วมกับ KYC อาจนำมาซึ่งผลประโยชน์เพิ่มเติม: นักลงทุนทั่วไปจำนวนมากขึ้นเรื่อย ๆ สามารถเข้าสู่ตลาดได้อย่างง่ายดายด้วยความมั่นใจ
ความเสี่ยงที่ยอมรับได้ของผู้ใช้ประเภทนี้ชอบสินทรัพย์ที่คุ้นเคย และยังมีความสนใจในสินทรัพย์ที่มีการเข้ารหัสลับที่เกิดขึ้นใหม่อีกด้วย ขณะนี้ RWA สามารถใช้เป็นทิศทางการลงทุนที่สำคัญสำหรับผู้ลงทุนทั่วไปประเภทนี้ได้
6. เส้นทางการพัฒนาที่เป็นไปได้ของการประปานครหลวง
ในระยะสั้น RWA มอบประโยชน์สามประการแก่นักลงทุนในอุตสาหกรรมการเข้ารหัส:1. เป้าหมายการลงทุนที่มีความเสี่ยงต่ำตามสกุลเงินตามกฎหมาย
: ปัจจุบันระดับอัตราดอกเบี้ยปลอดความเสี่ยงของประเทศเศรษฐกิจหลักที่นำโดยสหรัฐอเมริกาอยู่ที่ระดับมากกว่า 3% ซึ่งสูงกว่าอัตราผลตอบแทนเงินกู้ในข้อตกลงการให้กู้ยืมมาตรฐาน U ประเภทต่างๆ ในตลาดการเข้ารหัสอย่างมีนัยสำคัญ . เนื่องจากไม่จำเป็นต้องเพิ่มเลเวอเรจ จึงทำให้นักลงทุนได้รับโอกาสในการลงทุนที่มีความเสี่ยงต่ำมาก ปัจจุบัน โครงการต่างๆ เช่น Ondo Finance, Maple Finance และ MakerDAO ได้เปิดตัวโครงการลงทุนโดยพิจารณาจากอัตราผลตอบแทนของพันธบัตรรัฐบาลสหรัฐฯ ซึ่งน่าสนใจมากสำหรับนักลงทุนที่ชำระด้วยสกุลเงินตามกฎหมาย ในเส้นทางนี้ โครงการ เย่เปา ในตลาดที่มีการเข้ารหัสอาจปรากฏขึ้น
ที่มา: https://fred.stlouisfed.org/series/FEDFUNDS: ยกตัวอย่าง Bitcoin ในช่วงตลาดต่างๆ ความสัมพันธ์กับทองคำและหุ้นสหรัฐก็มีความผันผวนในระดับที่แตกต่างกันเช่นกัน
แหล่งที่มา:https://www.theblock.co/data/crypto-markets/prices/btc-pearson-correlation-30d
แม้ในปีสำคัญที่ได้รับแรงหนุนจากปัจจัยมหภาคหลังปี 2563 สินทรัพย์ประเภทสินทรัพย์ที่แตกต่างกันยังคงมีข้อได้เปรียบในการกระจายความเสี่ยงในระดับหนึ่ง
แหล่งที่มา:https://www.swanglobalinvestments.com/the-correlation-conundrum/
แหล่งที่มา:
สำหรับผู้ลงทุนด้านการกำหนดค่า การผสมผสานสินทรัพย์ที่เข้ารหัสแบบดั้งเดิมกับ RWA ประเภทต่างๆ สามารถกระจายความเสี่ยงด้านสินทรัพย์ได้ในขอบเขตที่มากขึ้น3. วิธีการสำหรับนักลงทุนในประเทศกำลังพัฒนาเพื่อต้านทานความผันผวนของค่าสกุลเงินของตน
: ในประเทศกำลังพัฒนาบางประเทศ เช่น อาร์เจนตินา และตุรกี อัตราเงินเฟ้ออยู่ในระดับที่ค่อนข้างสูงตลอดทั้งปี นักลงทุนในภูมิภาคเหล่านี้สามารถช่วยป้องกันความผันผวนของค่าเงินได้ในระดับหนึ่งผ่าน RWA และตระหนักถึงการจัดสรรสินทรัพย์ทั่วโลก
จากมุมมองสามมิติข้างต้น RWA ที่ได้รับการยอมรับอย่างกว้างขวางในระยะสั้นถึงกลาง มีแนวโน้มจะเป็นพันธบัตรรัฐบาลที่ให้ผลตอบแทนสูงและความเสี่ยงต่ำ RWA ของประเทศเศรษฐกิจหลักๆ มากขึ้น เนื่องจากการปรับขึ้นอัตราดอกเบี้ย
ในระยะยาว เมื่อมีการนำกรอบการกำกับดูแลไปใช้อย่างชัดเจนมากขึ้น นักลงทุนจำนวนมากจะค่อยๆ เข้าสู่ตลาดการเข้ารหัส และการดำเนินงานของอุตสาหกรรมการเข้ารหัสก็สะดวกยิ่งขึ้น RWA มีโอกาสที่จะสร้างโอกาสครั้งสำคัญอีกครั้งเมื่อการเงินทางอินเทอร์เน็ตของจีนเกิดขึ้น 10 ปีที่แล้ว:1. สินทรัพย์ RWA ที่ใช้บล็อคเชนมอบ การเข้าถึง ที่ไม่เคยมีมาก่อนให้กับนักลงทุนจำนวนมากทั่วโลก
: RWA ซึ่งเป็นสินทรัพย์ที่นักลงทุนทั่วไปคุ้นเคยมากที่สุด อาจกลายเป็นเป้าหมายการลงทุนออนไลน์หลักสำหรับนักลงทุนพื้นเมืองที่ไม่ใช่ Web 3 สำหรับพวกเขา ลักษณะที่ไร้ขอบเขตและการเข้าถึงและการดำเนินการสินทรัพย์ออนไลน์โดยไม่ได้รับอนุญาตจะเปิดประตูให้พวกเขาลงทุนและใช้สินทรัพย์ระดับโลกที่หลากหลายมากขึ้น ในทางกลับกัน สำหรับผู้ประกอบการในสาขานี้ การดำเนินการนี้ยังช่วยให้พวกเขามีความกว้าง ขนาด และต้นทุนการได้มาซึ่งลูกค้าที่ต่ำมากอย่างที่ไม่เคยมีมาก่อน การพัฒนาอย่างรวดเร็วและการใช้ USDT และ USDC อย่างแพร่หลายในฐานะ ดอลลาร์บนเครือข่าย ได้ยืนยันแนวโน้มนี้ตั้งแต่แรกแล้ว2. สินทรัพย์ RWA อาจสร้างโมเดลธุรกิจ DeFi ใหม่
: LSD เป็นสินทรัพย์อ้างอิงใหม่ได้กระตุ้นการพัฒนาอย่างรวดเร็วของ LSD-Fi ในหมู่พวกเขา นอกเหนือจากกระบวนทัศน์ทางธุรกิจก่อนหน้านี้ เช่น การจัดการสินทรัพย์ การซื้อขายแบบทันที และสกุลเงินที่มีเสถียรภาพ ซึ่งได้รับการเน้นย้ำอีกครั้ง ยังมีทิศทางต่างๆ เช่น ความผันผวนของอัตราผลตอบแทนที่ปรากฏในอดีตแต่ยังไม่ได้รับความสนใจ หาก RWA กลายเป็นสินทรัพย์อ้างอิงที่สำคัญ การแนะนำรายได้นอกเครือข่ายใหม่และมหาศาลอาจทำให้เกิดรูปแบบธุรกิจ DeFi ใหม่ได้ ในอนาคต RWA ยังสามารถรวมกับสินทรัพย์ดั้งเดิมที่เข้ารหัสและกลยุทธ์เพื่อสร้างสินทรัพย์แบบผสม ดังนั้น ผู้ใช้จำนวนมากขึ้นที่ยินดีสำรวจเนื้อหาเนทิฟที่เข้ารหัสสามารถเข้าใจเนื้อหาดังกล่าวด้วยวิธีที่คุ้นเคยมากขึ้น จากมุมมองนี้ โปรเจ็กต์ TVL RWA+DeFi ระดับสูงพิเศษถัดไปอาจเป็น On-Chain Yu'E Bao3. เกมระหว่างอุตสาหกรรมและกฎระเบียบจะมีคำตอบในที่สุด และผู้ปฏิบัติงานสามารถค้นหาวิธีเพื่อให้ได้ลูกค้าที่ปฏิบัติตามกฎระเบียบ
: ไม่ว่าจะเป็นในประเทศตะวันตกหรือฮ่องกงทางตะวันออกก็เป็นกระแสทั่วไปที่จะมีการกำกับดูแลแบบค่อยเป็นค่อยไป อุตสาหกรรมการเข้ารหัสจะเติบโตเป็นมูลค่า 10 ล้านล้านดอลลาร์สหรัฐในอนาคต และกฎระเบียบจะไม่อยู่นิ่งเฉย ด้วยการชี้แจงนโยบายด้านกฎระเบียบอย่างค่อยเป็นค่อยไป เราจะเห็นว่าบางภูมิภาคสามารถดำเนินธุรกิจที่ไม่สามารถเกิดขึ้นได้ในอดีต: ฮ่องกงสามารถออกเหรียญที่มีเสถียรภาพผ่านช่องทางที่ปฏิบัติตามข้อกำหนด และตะวันออกกลางก็กำลังสำรวจการผสมผสานของบล็อกเชนด้วย อุตสาหกรรมและอุตสาหกรรมดั้งเดิม ทางออก





