


สิ่งที่ต้องอ่านสำหรับผู้เล่น DeFi: Curve สถานะธุรกิจของตลาดสภาพคล่อง การพัฒนาระบบนิเวศน์ คูเมื


ผู้เขียนต้นฉบับ: Alex Xu
ผู้เขียนต้นฉบับ: Alex Xu
ชื่อระดับแรก
I. บทนำ
DeFi เป็นเส้นทางธุรกิจที่มีการเข้ารหัสซึ่ง Mint Ventures ให้ความสนใจและมองโลกในแง่ดีมาเป็นเวลานาน และ Curve เป็นหนึ่งในโครงการที่เรากังวลมากที่สุดในสาขา DeFi
เมื่อเปรียบเทียบกับผลิตภัณฑ์ DeFi อื่นๆ แล้ว Curve มีคุณสมบัติมากมายที่ทำให้มีค่าการวิจัยสูง:
ตั้งอยู่ในเส้นทางที่ใหญ่ที่สุดและมีการแข่งขันมากที่สุดในตลาด: 1. การซื้อขายสินทรัพย์ 2. ตลาดสภาพคล่องและอยู่ในค่ายแถวหน้ามาโดยตลอด
แบบจำลองเศรษฐกิจ "ve" ที่ซับซ้อนและสวยงามได้รับการออกแบบเพื่อพยายามบรรลุการประสานงานในสองระดับ:
1. การประสานงานทางธุรกิจ: ตระหนักถึงการประสานงานระหว่างความต้องการทางธุรกิจที่หลากหลาย เช่น "การทำธุรกรรม" "การจัดหาและการกระจายสภาพคล่อง" "การกำกับดูแล" "การจัดการมูลค่าตลาด" และ "การขยายพันธมิตรทางนิเวศวิทยา"
2. การประสานงานของผู้เข้าร่วม: ตระหนักถึงการประสานผลประโยชน์ระหว่าง "ผู้ใช้เพื่อการค้า" "ผู้ใช้ทำตลาด" "ผู้ใช้ซื้อสภาพคล่อง" และ "ผู้ถือโทเค็น"
ระบบนิเวศของโปรโตคอลได้ก่อตัวขึ้น และชั้นของ Lego ทางการเงินได้ถูกสร้างขึ้นตามโครงการ Curve มากมาย
เลย์เอาต์หลายเชน เชนที่เข้ากันได้กับ EVM หลักทั้งหมดมีการปรับใช้เวอร์ชัน และปริมาณธุรกิจอยู่ในตำแหน่งแนวหน้านับตั้งแต่เปิดตัวโครงการ ได้มีการฝึกฝนการจับมูลค่าของโทเค็นอย่างแข็งขัน ตรงกันข้ามกับ DeFi ที่เป็นสินค้าสาธารณะฟรีจำนวนมากเราติดตาม Curve มาตั้งแต่ปี 2020 และเผยแพร่รายงานเชิงลึกเกี่ยวกับ Curve ฉบับแรกในเดือนกันยายน 2021:
"CRV ภายใต้การโจมตีของ Uni V3: การวิเคราะห์เชิงลึกเกี่ยวกับโมเดลธุรกิจของ Curve สถานะการแข่งขัน และมูลค่าปัจจุบัน"
. หลังจากผ่านไปหนึ่งปีครึ่ง Curve ยังคงอยู่แถวหน้าในแง่ของอัตราส่วนขนาดตลาดต่อสภาพคล่อง ปริมาณธุรกรรม และตัวบ่งชี้อื่นๆ แต่กลไกของผลิตภัณฑ์ องค์ประกอบทางธุรกิจ เกมการกำกับดูแลได้ผ่านการเปลี่ยนแปลงมากมาย และระบบนิเวศของโปรโตคอลรอบ Curve มีความซับซ้อนมากขึ้นด้วย
ดังนั้นเราจึงพยายามตรวจสอบ Curve และนิเวศวิทยาของมันอีกครั้ง โดยมองหาคำตอบสำหรับคำถามต่อไปนี้:
1. ธุรกิจ: สถานการณ์ธุรกิจของ Curve ปัจจุบันเป็นอย่างไร และอยู่ในจุดไหนของตลาด?
2. ระบบนิเวศน์: อะไรคือโครงการเชิงนิเวศวิทยาในเคิร์ฟนิเวศวิทยา ความสัมพันธ์ระหว่างการแข่งขันและความร่วมมือ และคุณค่าต่อเคิร์ฟ
3. คูเมือง: Curve ยังมีคูเมืองที่มั่นคงหรือไม่? การสิ้นสุดของ DEXs ติดตามการผูกขาดของโปรโตคอลชั้นนำหรือการแข่งขันระยะยาวหรือไม่?4. การประเมินมูลค่า: การประเมินมูลค่าปัจจุบันของ Curve เป็นอย่างไรเมื่อเทียบกับโปรโตคอลที่คล้ายคลึงกันรายงานนี้จะมุ่งเน้นไปที่การอธิบายและอภิปรายในส่วนของ Curve และระบบนิเวศน์ของมันที่เปลี่ยนไปตั้งแต่ปี 2021 โดยจะมุ่งเน้นไปที่ธุรกิจพื้นฐาน การออกแบบโทเค็น และแนวคิดพื้นฐานของโครงการ Curve น้อยลง ผู้อ่านที่สนใจสามารถอ่านได้
กลไกธุรกิจหลักของ Curve และการออกแบบโทเค็นไม่เปลี่ยนแปลง
2. ข้อมูลเบื้องต้นของโครงการ
2.1 ขอบเขตธุรกิจโครงการ
ชื่อเรื่องรอง
2.1 ขอบเขตธุรกิจโครงการ
Curve เป็นที่รู้จักกันดีสำหรับบริการ DEX ที่ใช้โมเดล AMM (Automated Market Maker) ในช่วงแรก เมื่อเทียบกับ Uniswap V2 AMM รุ่น DEX แบบดั้งเดิม Curve มุ่งเน้นไปที่การเลื่อนหลุดของธุรกรรมและค่าธรรมเนียมการจัดการที่ต่ำมาก และให้บริการในตลาดบิลเป็นหลัก ซึ่งรวมถึงเหรียญที่มีเสถียรภาพ สินทรัพย์ที่บรรจุ (เช่น wbtc\renbtc) สินทรัพย์ LSD ( เช่น stETH) เป็นหมวดหมู่ธุรกรรมหลัก วันนี้ สัดส่วนของธุรกรรมสินทรัพย์สิ่งตอบแทนที่ไม่มั่นคงของ Curve (คู่ธุรกรรมประเภท V2) ก็ค่อยๆ เพิ่มขึ้นเช่นกัน
ธุรกิจหลักอีกประการหนึ่งของ Curve คือการจัดหา การกระจาย และการจัดการสภาพคล่อง ซึ่งเป็นธุรกิจหลักที่ทำให้ Curve แตกต่างจาก Uniswap โดยทั่วไปแล้ว Curve ซื้อสภาพคล่องจากตลาดอย่างสม่ำเสมอโดยจ่ายโทเค็นการกำกับดูแล CRV ของตนเอง จากนั้นจึงผ่านโมดูลการกำกับดูแลการลงคะแนนเสียงมาตรวัดของตนเอง โดยจัดให้มี "ตลาดการประมูล" สภาพคล่องสำหรับผู้ต้องการสภาพคล่อง (แต่ละฝั่งโครงการ) " เพื่อให้พวกเขาสามารถซื้อ สภาพคล่องที่พวกเขาต้องการใน Curve ในกระบวนการนี้ CRV (หลังการจำนำ) เป็นสกุลเงินที่ใช้ในการประมูล
เกี่ยวกับสองธุรกิจการค้าและบริการสภาพคล่อง Curve ได้สร้างความต้องการของผู้เข้าร่วมระบบนิเวศสำหรับ CRV:
เพื่อให้ได้ธุรกรรมค่าธรรมเนียมการกระจายกระแสเงินสดของข้อตกลง
ผลประโยชน์กระแสเงินสดของการติดสินบนสำหรับคะแนนธรรมาภิบาล
วิธีการเฉพาะจะอธิบายในภายหลัง
2.2 ประวัติโครงการและแผนงาน
ชื่อเรื่องรอง
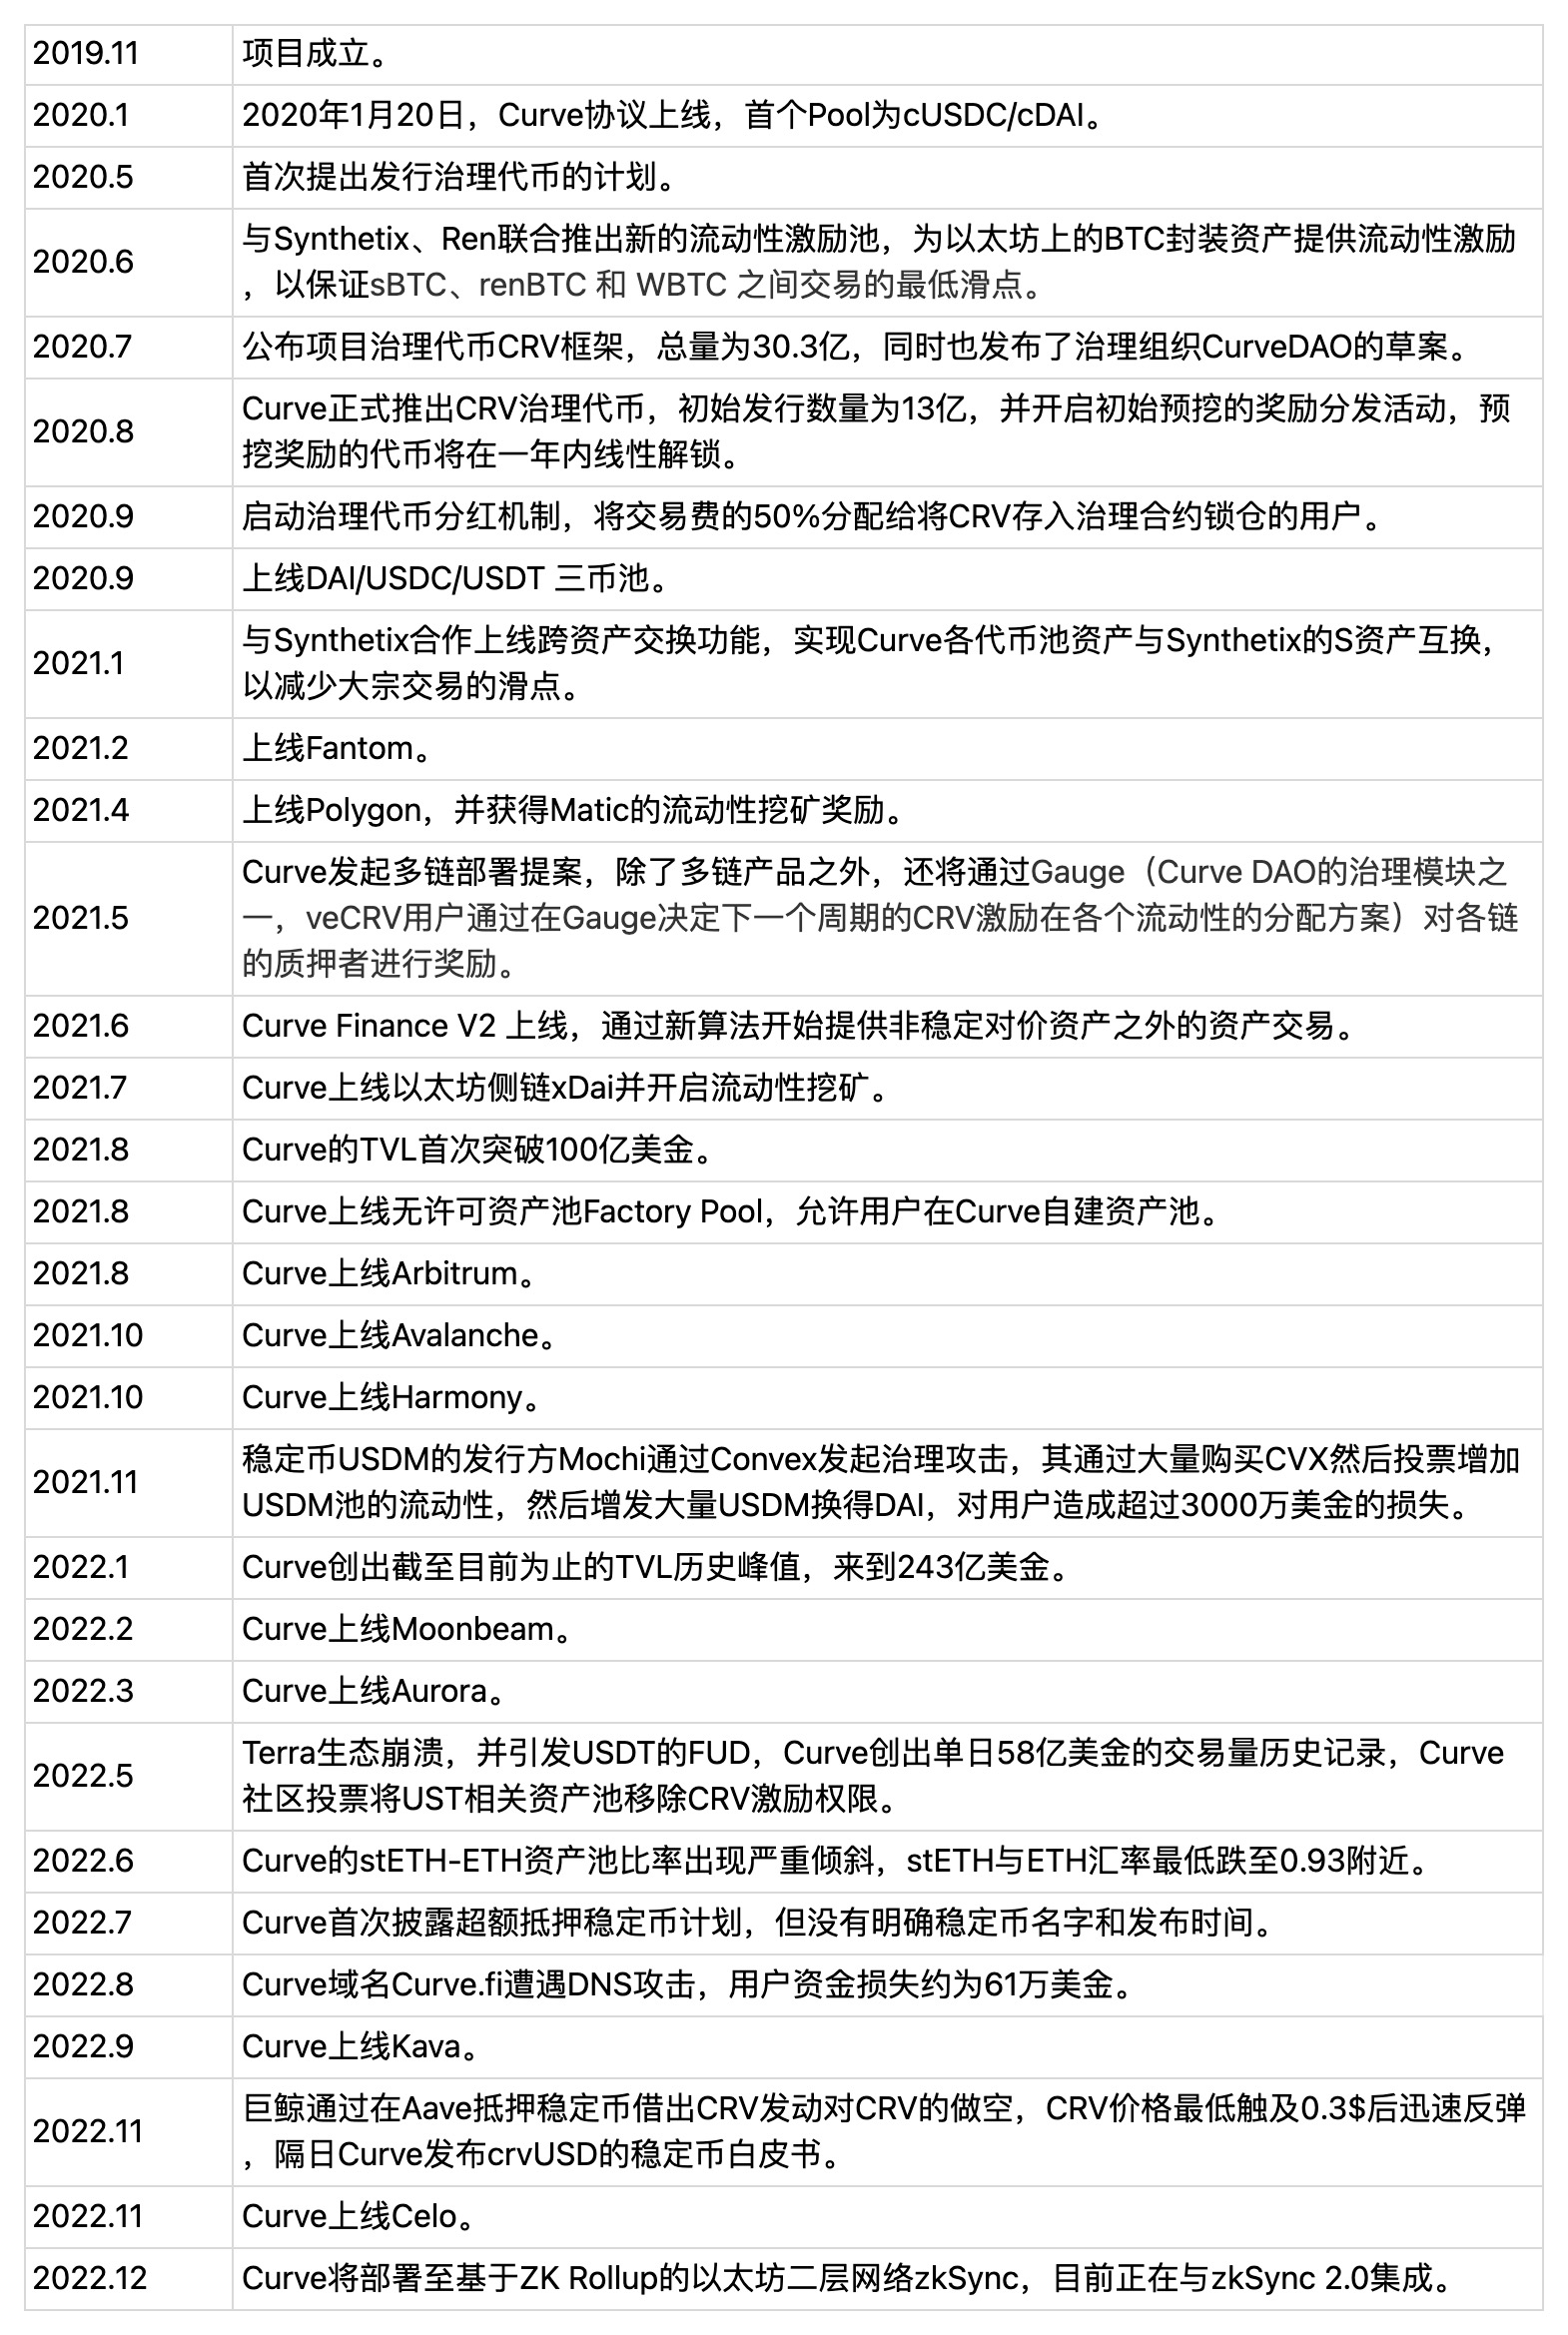
เหตุการณ์สำคัญของผลิตภัณฑ์ในอนาคตในปัจจุบันที่ Curve ได้ประกาศคือการเปิดตัวผลิตภัณฑ์ crvUSD ที่มีเสถียรภาพและการเพิ่มประสิทธิภาพอย่างต่อเนื่องของก๊าซแบบโต้ตอบ (ซึ่งเอื้อต่อการจัดสรรให้กับธุรกรรมขนาดเล็กมากขึ้นโดยผู้รวบรวมธุรกรรมต่างๆ) ในหมู่พวกเขา แม้ว่า crvUSD จะใช้กลไกการค้ำประกันแบบ over-collateralization แต่การออกแบบกลไกการชำระบัญชีแบบแบ่งส่วนนั้นรวมเอาข้อดีของสภาพคล่องขนาดใหญ่ของ Curve ไว้อย่างดี และมีผลการรักษาเสถียรภาพในตลาดการเข้ารหัสทั้งหมด อย่างไรก็ตาม จนถึงตอนนี้ crvUSD ยังไม่ได้ประกาศกำหนดการเปิดตัวที่เฉพาะเจาะจง .
2.3 ทีมหลัก
ชื่อเรื่องรอง
Curve เป็นทีมที่มีชื่อจริง ผู้ก่อตั้งคือ Michael Egorov (อาศัยอยู่ในสวิตเซอร์แลนด์) และสมาชิกหลักของทีมอีกคนคือ Julien Bouteloup (เป็นผู้ก่อตั้ง Stake DAO ซึ่งให้บริการรวบรวมรายได้และการกำกับดูแลคล้ายกับ Convex และมีรายการที่อนุญาตพิเศษ ของการกำกับดูแล Curve ). ทีม Curve เป็นทีมขนาดเล็กที่มีความคล่องตัวโดยมีสมาชิกหลักประมาณ 8 คน
3. การวิเคราะห์ธุรกิจ
3.1 การวิเคราะห์แทร็ก
ชื่อเรื่องรอง
3.1 การวิเคราะห์แทร็ก
ดังที่กล่าวไว้ข้างต้น ธุรกิจหลักของ Curve คือ: 1. การซื้อขายเฉพาะจุด 2. การจัดหา การกระจาย และการจัดการสภาพคล่อง
ผู้ใช้เดิมคือผู้ค้าและผู้ดูแลสภาพคล่องและผู้ใช้หลักของกลุ่มหลังคือผู้ออกตั๋วเงินโครงการ ตั๋วเงินที่นี่รวมถึงเหรียญที่มีเสถียรภาพ (เช่น BUSD, FRAX), ใบเสร็จรับเงินรับฝากสินทรัพย์ (เช่น stETH, aUSDC) และสินทรัพย์ที่ห่อหุ้มหรือสังเคราะห์ (เช่น renBTC, seTH)
การซื้อขายเฉพาะจุดเป็นสถานการณ์ทางธุรกิจที่มีการเข้ารหัสซึ่งมีผู้ใช้จำนวนมากที่สุดและมีการแลกเปลี่ยนเงินบ่อยที่สุด จากข้อมูลของ DeFillama ปริมาณการซื้อขายรวมรายเดือนของ DEX ในเดือนมกราคม 2023 อยู่ที่ 70.65 พันล้านดอลลาร์สหรัฐ คิดเป็น 7.21% ของปริมาณการซื้อขายทั้งหมดของสปอตสินทรัพย์เข้ารหัส ซึ่งหมายความว่ามากกว่า 90% ของปริมาณการซื้อขายสินทรัพย์สปอตยังคงเกิดขึ้น ใน CEX
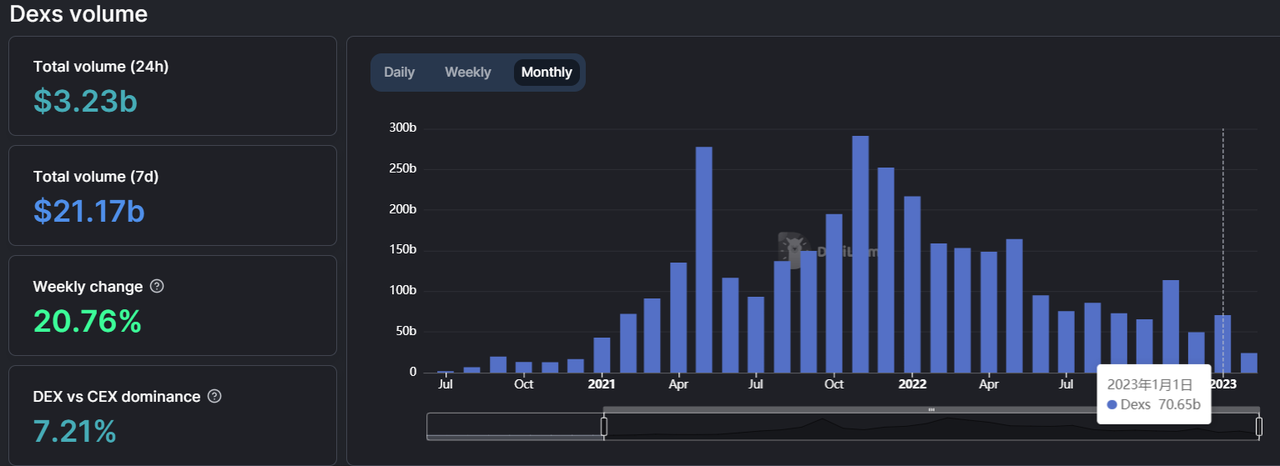
แหล่งข้อมูล:https://defillama.com/DEXs
คำอธิบายภาพ
แหล่งข้อมูล:
ในแง่หนึ่ง นี่หมายความว่าการแลกเปลี่ยนแบบรวมศูนย์ยังคงเป็นสถานที่หลักสำหรับการซื้อขาย แต่ก็แสดงให้เห็นว่า DEX มีพื้นที่มากมายสำหรับการขยายส่วนแบ่งการตลาด และแรงผลักดันสำหรับ DEX ในการเพิ่มส่วนแบ่งการตลาดการซื้อขายอาจมาจาก :
ความไว้วางใจของผู้ใช้ที่มีต่อสถาบันแบบรวมศูนย์ค่อยๆ หายไป และความต้องการความเป็นอิสระของสินทรัพย์และความเป็นส่วนตัวก็เพิ่มขึ้น ในปี 2565 เหตุการณ์พายุฝนฟ้าคะนองบนแพลตฟอร์มการซื้อขายเช่น FTX ได้เร่งการย้ายสถานการณ์การซื้อขายของผู้ใช้ไปยัง DEX (ยอดขายของฮาร์ดแวร์วอลเล็ตเพิ่มขึ้นอย่างมาก ในช่วงเวลาเดียวกัน นอกจากนี้ ยังเป็นการยืนยันแนวโน้มการย้ายทรัพย์สินของผู้ใช้ไปยังห่วงโซ่)
ความสามารถในการผสมผสานกันของระบบนิเวศ DeFi ที่ Dex ตั้งอยู่ได้ปรับปรุงประสิทธิภาพด้านเงินทุนและอิสระของผู้ใช้อย่างมาก ตัวอย่างเช่น หลังจากที่ Lido ให้คำมั่นสัญญากับ ETH เพื่อรับ stETH ในขณะที่ได้รับรายได้จากการจำนำของ Pos ให้ใส่ stETH ลงในการสร้างตลาด Curve เพื่อรับรายได้ค่าธรรมเนียม หรือใส่ stETH ลงใน Aave เพื่อให้ยืม ETH จากนั้นแลกเปลี่ยน ETH เป็น stETH เพื่อดำเนินการเดิมพันต่อ ยืม ETH เพื่อขยาย โพสรายได้ด้วยวิธีสินเชื่อหมุนเวียนนี้
โปรเจกต์ Web 3 แบบเนทีฟส่วนใหญ่เลือก DEX เป็นสต็อปแรกสำหรับการซื้อขายและจัดการสภาพคล่อง ในขณะที่ CEX สามารถลดลงเหลือการติดตามผลย้อนหลังเท่านั้น
สรุปแล้ว DEX มีข้อได้เปรียบที่ชัดเจนซึ่ง CEX ไม่มีในแง่ของ [รายการสินทรัพย์] [การซื้อขาย] และ [การจัดหาสภาพคล่อง] โดยไม่ได้รับอนุญาต ความเป็นอิสระของผู้ใช้และความโปร่งใสของสินทรัพย์ และความสามารถในการจัดองค์ประกอบโปรโตคอลฟรี
นี่เป็นเหตุผลพื้นฐานว่าทำไม DEX จึงกลายเป็นต้นกำเนิดของสภาพคล่องสำหรับโครงการนวัตกรรม (และแน่นอนว่าเป็นโครงการคุณภาพต่ำจำนวนมาก) และทิศทางการย้ายข้อมูลระยะยาวของผู้ใช้ Web 3
ดังนั้นในระยะยาว เส้นทางของ DEX จะได้รับประโยชน์จาก: 1. การเพิ่มขึ้นของประเภทสินทรัพย์และปริมาณธุรกรรมที่เกิดจากการพัฒนาธุรกิจเข้ารหัส (อุตสาหกรรมเบต้า) 2. การพังทลายของส่วนแบ่งตลาดของธุรกรรม CEX ที่ค่อยเป็นค่อยไป (ติดตามอัลฟ่า).
3.1.2 บริการจัดหา จัดจำหน่าย และบริหารสภาพคล่อง
ก. ลักษณะธุรกิจของตลาดบริการสภาพคล่อง
"สภาพคล่อง" มีความหมายมากมายในสถานการณ์ต่างๆ กัน สภาพคล่องที่กล่าวถึงในส่วนนี้หมายถึงความสามารถหรือระดับของสินทรัพย์ที่เข้ารหัสบางอย่างเพื่อแลกเปลี่ยนเป็นเหรียญ Stablecoins หรือ ETH และสินทรัพย์กระแสหลักอื่น ๆ ได้อย่างรวดเร็วและมีการสูญเสียต่ำ ยิ่งสินทรัพย์เข้ารหัสมีสภาพคล่องดีเท่าใด ความยากในการแปลงเป็นเหรียญที่มีเสถียรภาพหรือ ETH ก็จะยิ่งน้อยลงเท่านั้น และการสึกหรอของธุรกรรมก็จะน้อยลง
"บริการจัดหา จัดจำหน่าย และจัดการสภาพคล่อง" จึงหมายถึง:
การจัดหา: รับสภาพคล่องจากตลาดผ่านสิ่งจูงใจโทเค็น + รางวัลค่าธรรมเนียมการทำธุรกรรม
การกระจาย: แจกจ่าย (โดยปกติจะจ่าย) สภาพคล่องที่ได้มาจากการซื้อให้กับสถาบันอื่นๆ\ฝ่ายโครงการ\ผู้ใช้ที่ต้องการซื้อสภาพคล่อง
การจัดการ: นอกจากนี้ยังมีเครื่องมือการจัดการสภาพคล่องสำหรับฝ่ายโครงการที่ซื้อสภาพคล่อง เพื่อให้พวกเขาสามารถวางแผนการใช้จ่ายต้นทุนสภาพคล่อง
ใช้ Curve และ Lido เป็นตัวอย่าง:
การจัดหา: สภาพคล่องถูกรวบรวมอย่างแข็งขันบนแพลตฟอร์ม Curve ในแง่หนึ่งเพราะสามารถรับค่าธรรมเนียมการทำธุรกรรม แต่มากกว่านั้นเพราะ Curve ให้สิ่งจูงใจสำหรับสภาพคล่องผ่านโทเค็น CRV ของตัวเอง ซึ่ง Curve ใช้เพื่อซื้อสภาพคล่องจากสกุลเงินในตลาด
การกระจาย: หลังจากรวบรวมสภาพคล่องใน Curve แล้ว ฝ่ายโครงการเช่น Lido สามารถรับ veCRV ได้โดยการซื้อล็อค CRV เพื่อรับสภาพคล่องสำหรับโทเค็นตราสารทุน (LDO) และตั๋วเงิน (stETH) ที่ออกโดยตัวมันเอง เพื่อให้แน่ใจว่าการดำเนินการตามปกติของพวกเขา ธุรกิจ ใช้ veCRV เพื่อโหวตกลุ่มสินทรัพย์ของคุณเอง stETH-ETH และ LDO-ETH ในมาตรวัดโมดูลการกำกับดูแลเพื่อให้แน่ใจว่าคุณจะได้รับรางวัล CRV มากขึ้นในรอบการปล่อย CRV ถัดไป และ CRV จะแนะนำสภาพคล่องให้กับ stETH-ETH และ LDO - กลุ่ม ETH สองกลุ่ม จนถึงขณะนี้ Lido ได้ดำเนินการซื้อสภาพคล่องผ่าน Curve แล้ว แน่นอนว่า Lido ยังสามารถซื้อคะแนนโหวต veCRV ของมาตรวัดถัดไปได้โดยตรงบนแพลตฟอร์มการลงคะแนน เช่น Votium เพื่อให้บรรลุวัตถุประสงค์ของการจัดหาสภาพคล่อง แต่การจัดซื้อครั้งนี้เป็นแบบครั้งเดียว
*ยังมีกรณีที่ฝ่ายโครงการซื้อสภาพคล่องด้วยวิธีอ้อมๆ ตัวอย่างเช่น Clever โครงการรวบรวมรายได้และเครดิตของระบบนิเวศ Curve ขายส่วนแบ่งการลงทุนโทเค็นเพื่อแลกกับ Frax โปรโตคอล DeFi ที่ครอบคลุม ซึ่งสัญญาว่ากลุ่ม Clever-ETH จะดำเนินการลงคะแนนเสียง veCRV เป็นเวลา 6 สัปดาห์ ซึ่งเป็น รูปแบบการจัดหาสภาพคล่อง สิ่งที่ฉันต้องการอธิบายในที่นี้คือ มีวิธีมากมายในการซื้อสภาพคล่องบน Curve แต่ทั้งหมดจะขึ้นอยู่กับโมดูลมาตรวัดของ Curve
ที่นี่เราสามารถสรุป
บริการจัดหา กระจาย และจัดการสภาพคล่องเป็นบริการพิเศษที่สร้างขึ้นตามความต้องการที่ "โทเค็นและตั๋วเงินของโครงการต้องการสภาพคล่อง" โดยที่ Curve มีบทบาทเป็นตลาดค้าส่งและขนส่งของเหลว
แน่นอนว่า Curve ไม่ใช่วิธีเดียวสำหรับฝ่ายโครงการในการแก้ปัญหาสภาพคล่องของโทเค็นและตั๋วเงินของตนเอง ก่อนที่ Curve จะปรากฏขึ้น มีวิธีแก้ไขปัญหาอื่น ๆ เช่น:
แสดงรายการโทเค็นและตั๋วเงินของคุณเองในการแลกเปลี่ยนแบบรวมศูนย์ที่มีการซื้อขายอย่างแข็งขันและร่วมมือกับผู้ดูแลสภาพคล่องมืออาชีพเพื่อให้แน่ใจว่าโทเค็นของคุณมีสภาพคล่อง ตัวอย่างเช่น โทเค็นหุ้นของ MakerDAO MKR และบิล DAI มีอยู่ใน CEX หลายแห่ง การแลกเปลี่ยนอยู่ในรายการ
ใช้สภาพคล่องเริ่มต้นของโทเค็นของคุณเองบน DEX เช่น Uniswap และ Pancake จากนั้นกระตุ้นให้ผู้ใช้ทำตลาดใน DEX และออกรางวัลโทเค็นส่วนของโครงการให้กับ LP ที่ผู้ใช้ให้คำมั่นในสัญญาของตนเองเพื่อเพิ่มสภาพคล่องของโทเค็น กล่าวคือ เรามักจะพูดว่า "การขุดสภาพคล่อง" หรือ "พูลที่สอง"
เช่าสภาพคล่องจากโครงการ PCV อื่น ๆ (มูลค่าการควบคุมโปรโตคอล มูลค่าการควบคุมโปรโตคอล) เช่น ร่วมมือกับโปรโตคอล Fei และ Fei จะให้สภาพคล่องที่ควบคุมโดย Fei แก่ฝั่งโครงการ แต่โครงการส่วนใหญ่ที่ใช้รูปแบบประเภทนี้ได้ปฏิเสธ
ข้อดีของแบบแผนสภาพคล่องแบบ Curve เหนือแบบแผนข้างต้นคือ:
เมื่อเทียบกับโซลูชันสภาพคล่อง CEX - ไม่ว่าจะได้รับอนุญาต เกณฑ์ต่ำกว่าและความสามารถในการประกอบ: ต้นทุนและเกณฑ์ของการจดทะเบียนใน Binance, Coinbase และการแลกเปลี่ยนขนาดใหญ่ระดับแรกอื่น ๆ ที่มีสภาพคล่องดีกว่านั้นสูงมาก และโครงการส่วนใหญ่ไม่สามารถจ่ายได้หรือล้มเหลวในการตอบสนอง มาตรฐาน บริษัทขนาดเล็กชั้นสองและสามมีปัญหาสภาพคล่องไม่ดี อย่างไรก็ตาม ไม่มีการอนุญาตให้แสดงรายการคู่ซื้อขายในกลุ่มโรงงานของ Curve (กลุ่มโรงงาน) แน่นอนว่าจำเป็นต้องมีการโหวตจากชุมชนเพื่อรับคำแนะนำด้านสภาพคล่องของ CRV ผ่าน Gauge แต่ค่าใช้จ่ายโดยรวมจะต่ำกว่ามาก นอกจากนี้ สภาพคล่องของฝ่ายโครงการใน Binance ถูกปิด และไม่มีองค์ประกอบภายนอก ในขณะที่สภาพคล่องบน Curve ไม่เพียงแต่สามารถกำหนดเส้นทางโดยโปรโตคอลการรวม DEX อื่นๆ เท่านั้น แต่ยังรวมเข้าด้วยกันโดยโปรโตคอล DeFi เช่น การให้ยืม ด้วยค่าบวก ภายนอกมากเกินกว่าที่ CEX
เมื่อเปรียบเทียบกับการขุดสภาพคล่องที่ดำเนินการเองของโครงการ - มันมีต้นทุนสภาพคล่องที่ต่ำกว่าและความยืดหยุ่น: การขุดสภาพคล่องที่ดำเนินการเองของโครงการและโมเดลพูลที่สองเคยเป็นวิธีการหลักสำหรับโครงการ DeFi แต่ภายหลังได้รับการพิสูจน์ว่ามีปัญหามากมาย รวมถึง:
การจัดการสภาพคล่องผ่าน Curve ช่วยแก้ปัญหาข้างต้นได้ [ในระดับหนึ่ง]:
ดังนั้นไม่ได้รับอนุญาต เกณฑ์ต่ำ ความสามารถในการจัดองค์ประกอบ ต้นทุนสภาพคล่องต่ำ และความยืดหยุ่นของโซลูชันการจัดการคือค่านิยมหลักของ Curve ในฐานะตลาดสภาพคล่องสำหรับฝ่ายโครงการ และเป็นรากฐานที่สำคัญของรูปแบบธุรกิจของ Curve
เมื่อเราวิเคราะห์ธุรกิจสภาพคล่องของ Curve ในอนาคต เราสามารถเริ่มจากระดับข้างต้นได้เช่นกัน
สำหรับโครงการเดียวกัน ค่าใช้จ่ายในการเพิ่มสภาพคล่องบน Curve จะต่ำกว่าการเพิ่มโดยตรง ในแง่หนึ่ง นี่เป็นเพราะข้อเท็จจริงที่ว่าสภาพคล่องที่รวบรวมใน Curve มีความเสี่ยงและผลตอบแทนที่ค่อนข้างต่ำกว่า (เม.ย. ของพูลส่วนใหญ่ไม่สูงนัก) ประการที่สอง เพื่อให้ได้อำนาจกระตุ้นสภาพคล่องของมาตรวัด Curve ชุมชนของ Curve คือ ต้องการการยืนยันและการลงคะแนนด้วยเงินจริง ซึ่งเป็น "กลไกการตรวจสอบ" ที่ปลอมแปลง เมื่อเทียบกับการฉีดสภาพคล่องโดยตรงไปยังกลุ่มที่สองของฝั่งโครงการ ผู้คนจะมั่นใจมากขึ้นในการให้สภาพคล่องบน Curve หรือเพื่อขอการชดเชยความเสี่ยงที่ต่ำกว่า เพื่อสภาพคล่องที่เท่ากัน
ไม่ว่าฝ่ายโครงการจะใช้ CRV\veCRV เป็นสื่อกลางในการซื้อสภาพคล่อง หรือซื้อสภาพคล่องบนแพลตฟอร์มการติดสินบนด้วยโทเค็นของตนเอง การดำเนินการนี้จะมีความอ้อมค้อมมากกว่ารูปแบบกลุ่มที่สองที่ดำเนินการเอง ซึ่งสามารถลดความผันผวนของธุรกิจหลักและ ราคาสกุลเงิน นอกจากนี้ ยังมีความยืดหยุ่นมากกว่าในแง่ของแผนการจูงใจ และค่าใช้จ่ายโดยรวมต่ำกว่า
ผู้ใช้มีความกังวลเกี่ยวกับความเสี่ยงที่สูงขึ้นเกี่ยวกับกลุ่มที่สองที่ดำเนินการด้วยตนเองของโครงการใหม่ ดังนั้นพวกเขาจึงต้องการเงินอุดหนุนสภาพคล่อง APR ที่สูงขึ้น ส่งผลให้ต้นทุนการจัดหาสภาพคล่องสูงขึ้น
ฝ่ายโครงการใช้โทเค็นตราสารทุนเป็นสิ่งจูงใจด้านสภาพคล่อง ซึ่งจะทำให้เกิดความสัมพันธ์เชิงบวกที่แข็งแกร่งมากเกินไประหว่างราคาโทเค็นและธุรกิจ และมักจะมีความผันผวนอย่างมากในเกลียวราคาของธุรกิจขึ้นและลง ซึ่งไม่เอื้อต่อระยะยาว - ระยะการพัฒนาที่มั่นคงของโครงการ
ฝ่ายโครงการปรับกลยุทธ์สิ่งจูงใจโดยตรงของการขุดสระที่สอง ซึ่งง่ายต่อการตีความโดยชุมชน และขาดแผนการจัดการสภาพคล่องที่สมบูรณ์ยิ่งขึ้น ยกเว้นการปรับสิ่งจูงใจโทเค็น
ในความเห็นของฉัน เช่นเดียวกับตลาดการซื้อขาย การเพิ่มขนาดของตลาดสภาพคล่องนั้นขับเคลื่อนด้วยปัจจัยสองประการ: หนึ่งคือการเติบโตของประเภทสินทรัพย์รวมและมูลค่ารวมของสินทรัพย์ในโลกที่เข้ารหัสทั้งหมด อีกประการหนึ่งคือ เพิ่มเงินทุนของผู้ใช้จากสถาบันส่วนกลาง แนวโน้มของการดูแลเปลี่ยนไปสู่การจัดการตนเองบนเครือข่าย แตกต่างจากการทำตลาดใน CEX ผู้ใช้ทำตลาดใน DEX ได้ง่ายกว่าและเกณฑ์ต่ำกว่า และสภาพคล่องที่จัดการโดยเชนยังง่ายกว่าในการเข้าสู่ตลาดบริการสภาพคล่องเพื่อรับรายได้
ดังนั้นในระยะยาว ขนาดของตลาดสภาพคล่องจะยังคงพัฒนาต่อไปจากปัจจัยสองประการข้างต้น
ชื่อเรื่องรอง
3.2 สถานะทางธุรกิจ
เกี่ยวกับสถานะธุรกิจปัจจุบันของ Curve เรายังสังเกตได้จากสองมุมมอง: การเทรดแบบสปอตและตลาดสภาพคล่อง
3.2.1 ธุรกิจสปอตเทรดดิ้ง
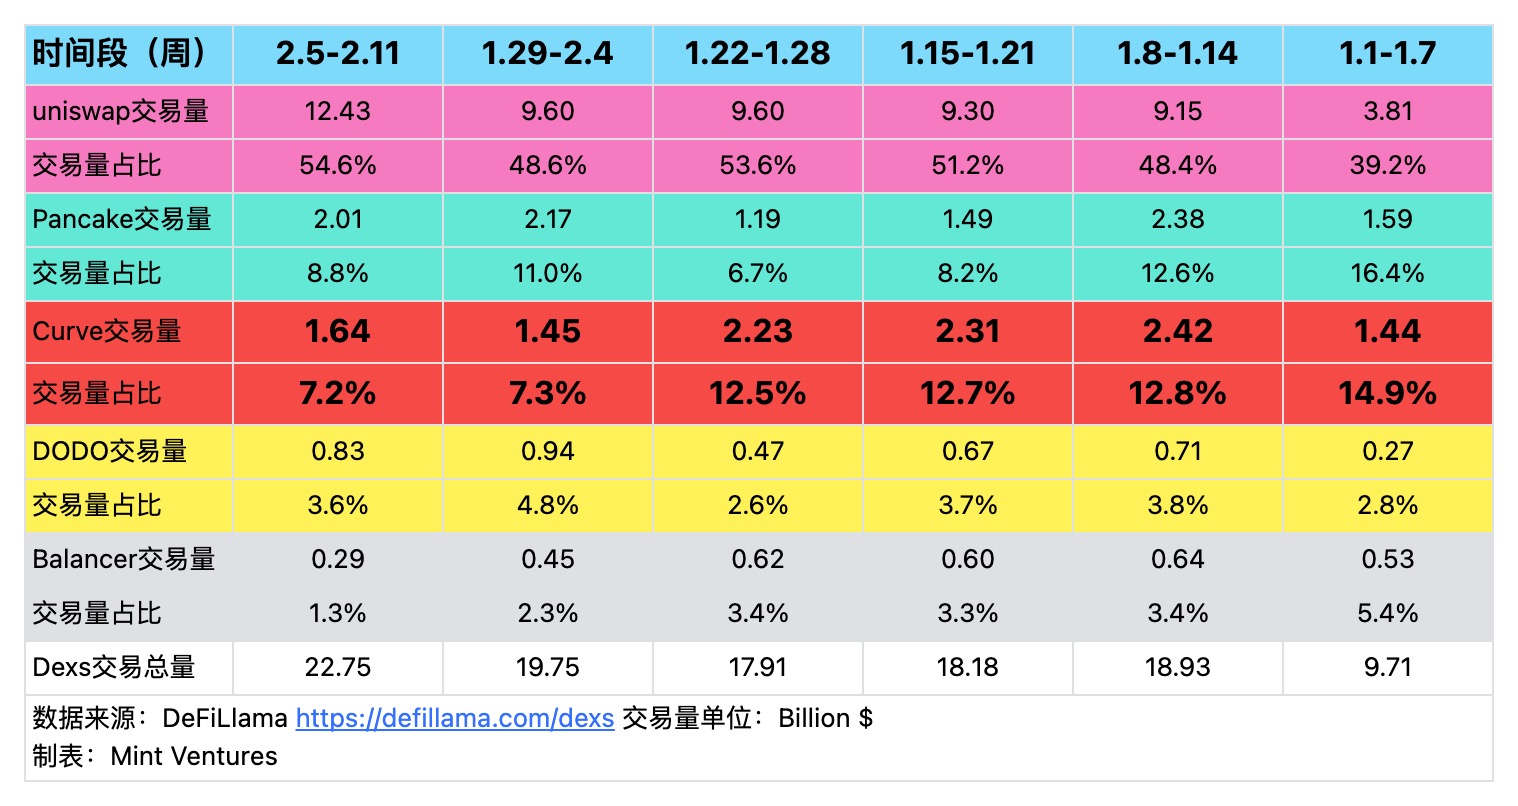
ก. การเปรียบเทียบปริมาณการซื้อขายในแนวนอนของ DEX
จากข้อมูลของ DefiLlama ปริมาณการซื้อขายของ Curve ในแต่ละสัปดาห์ในปัจจุบันนั้นจัดอยู่ในอันดับธุรกรรม DEX สามอันดับแรก สถิติข้อมูลธุรกรรม DEX ของผู้เขียนในช่วงเกือบ 6 สัปดาห์มีดังนี้:
เนื่องจากกลไกสภาพคล่องแบบรวมศูนย์ของ V3 และการคลาดเคลื่อนของธุรกรรมที่ต่ำซึ่งนำมาจากค่าธรรมเนียมการทำธุรกรรมที่ต่ำมาก Uniswap สามารถจับปริมาณธุรกรรมส่วนใหญ่ในตลาดได้ และ Pancake ครอบครองประมาณ 80% ของปริมาณธุรกรรมของ BNBChain ปล่อยให้มันยังคงอยู่ อยู่ในตำแหน่งสามอันดับแรกในแง่ของปริมาณรวม และ Curve ก็อยู่ในตำแหน่งสามอันดับแรกในแง่ของปริมาณธุรกรรมเช่นกัน
ข ปริมาณเส้นโค้งและรายละเอียดรายได้
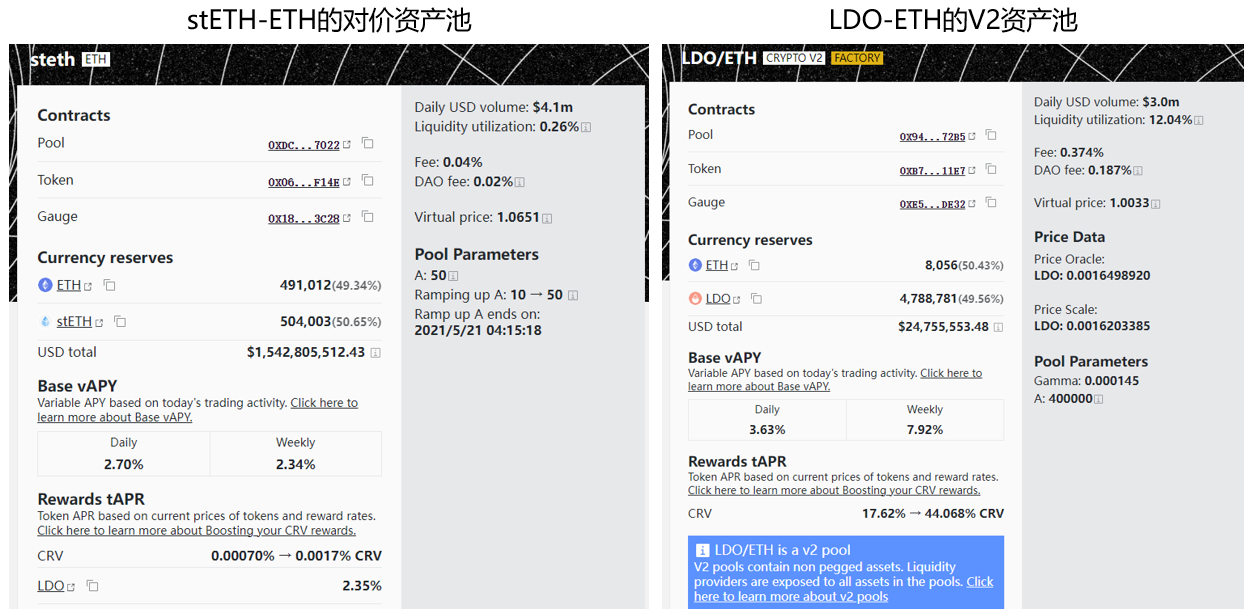
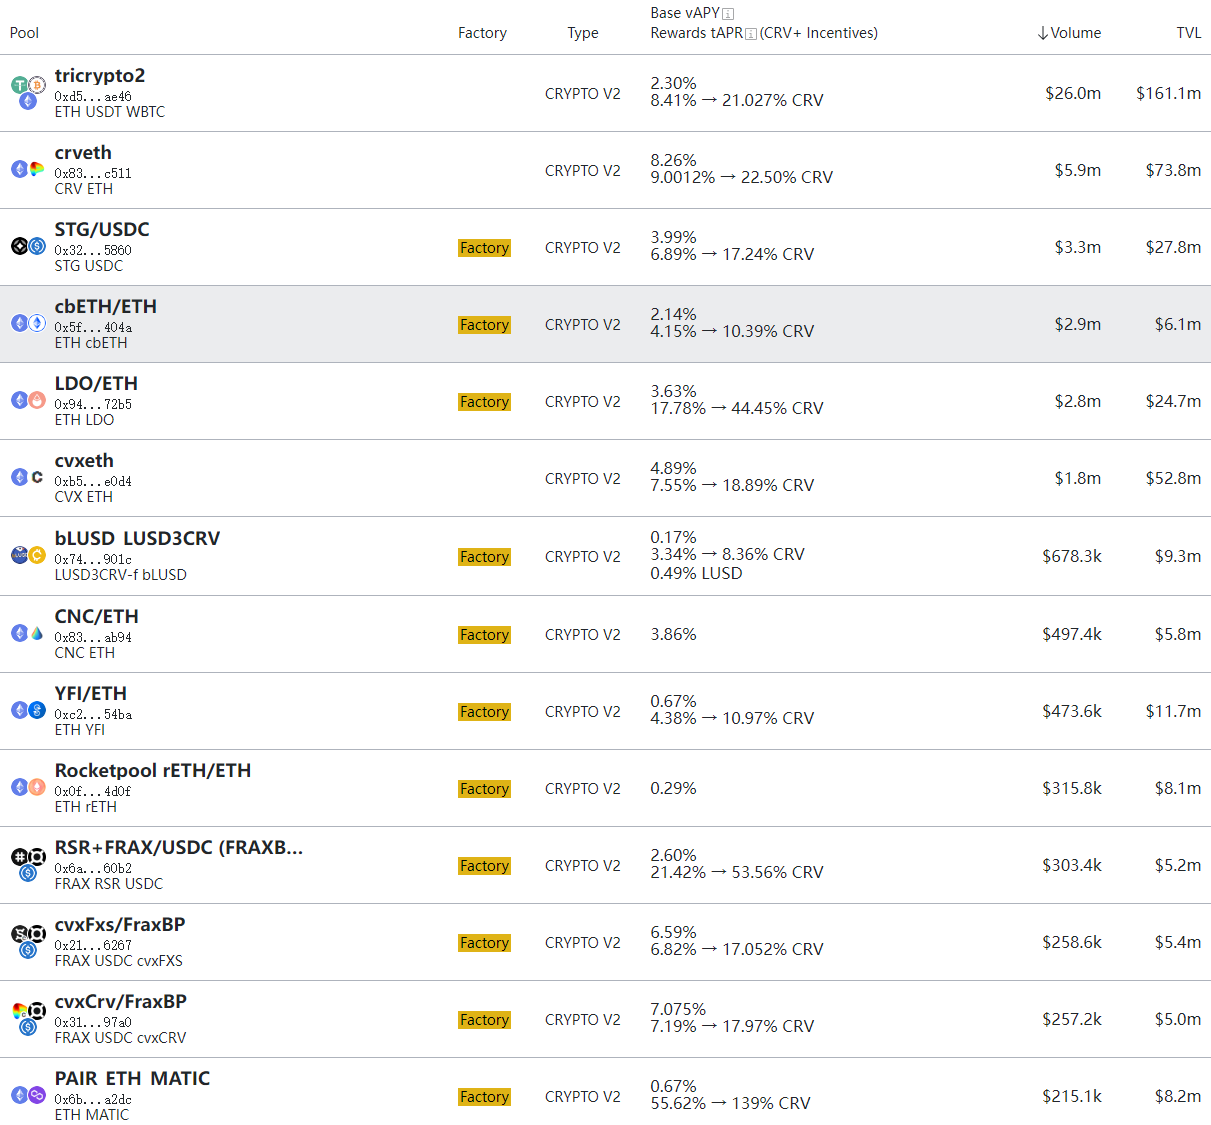
ตามแอตทริบิวต์สินทรัพย์ในกลุ่มสภาพคล่อง กลุ่มของ Curve สามารถแบ่งออกเป็นกลุ่ม Crypto V 2 ที่มีสินทรัพย์ในกลุ่มที่ไม่มีความสัมพันธ์ด้านราคา และกลุ่มที่ไม่ใช่ V 2 ที่มีความสัมพันธ์ด้านราคา
คำอธิบายภาพ
แหล่งที่มาของรูปภาพ: หน้ารายละเอียดพูลสำหรับผลิตภัณฑ์ Curve
การเปิดตัวกลุ่ม V2 ทำลายความเข้าใจก่อนหน้านี้ที่ว่า Curve เป็น "แพลตฟอร์มการซื้อขายสินทรัพย์ที่มั่นคง" ซึ่งหมายความว่า Curve สามารถรวมประเภทสินทรัพย์การซื้อขายได้มากขึ้น
ที่สำคัญกว่านั้น อัตราค่าธรรมเนียมการทำธุรกรรมของกลุ่มสินทรัพย์ V2 นั้นสูงกว่าของสินทรัพย์มั่นคงมาก ดังที่แสดงในรูปด้านบน อัตราค่าธรรมเนียมการทำธุรกรรมของกลุ่มสินทรัพย์ LDO-ETH V2 อยู่ที่ 0.374% ในขณะนั้น ซึ่งก็คือ 9.35 เท่าของพูลสินทรัพย์เสถียร stETH-ETH (เหตุผลในเวลานั้น เป็นเพราะพูล V2 ใช้กลไกอัตราไดนามิก ซึ่งขึ้นและลงตามความผันผวนของราคาสินทรัพย์) ซึ่งเป็น 37.4 เท่าของ 3 พูล (USDT-USDT-DAI) ดังนั้นสำหรับ Curve ธุรกรรมจากกลุ่ม V2 จึงมีอัตราการสมทบค่าธรรมเนียมที่สูงมาก
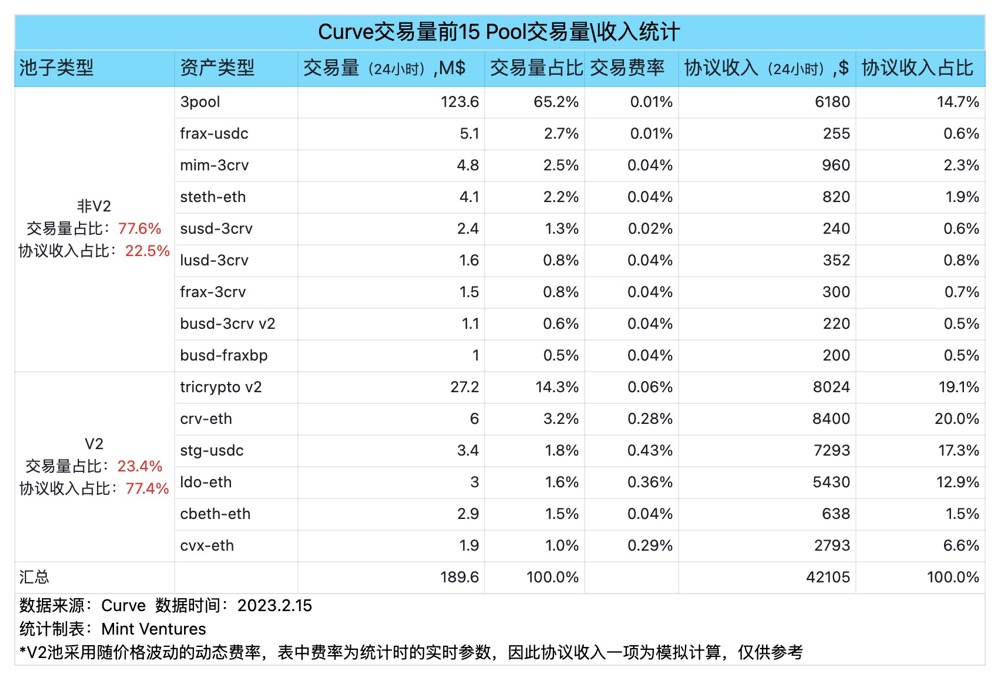
ตามข้อมูลการทำธุรกรรมเมื่อวันที่ 15 กุมภาพันธ์ 2566:
เป็นที่น่าสังเกตว่า นอกจากสินทรัพย์ CRV, CVX, CNC และ YFI ของระบบนิเวศ Curve แล้ว STG, LDO และ MATIC ยังจัดให้มีสภาพคล่องที่ดีบน Curve ในกลุ่ม V2 ในปัจจุบัน ซึ่งในบรรดา LDO และ MATIC นั้นเพิ่งมี ใช้งานบน Curve และได้รับแรงจูงใจในการปล่อย CRV ผ่านการลงคะแนนมาตรวัด
เครดิตรูปภาพ: Curve
คำอธิบายภาพ
เครดิตรูปภาพ: Curve
โดยทั่วไปแล้ว DEXs spot เป็นตลาดที่มีการแข่งขันสูง
ในบรรดาผู้เล่นชั้นนำ 5 อันดับแรกในปัจจุบัน สภาพคล่องแบบรวมศูนย์ของ Uniswap + ค่าธรรมเนียมการจัดการต่ำ + แผนค่าธรรมเนียมโปรโตคอล 0 ช่วยให้สามารถครองส่วนแบ่งตลาดส่วนใหญ่ในการทำธุรกรรมสกุลเงินหลัก แต่ในความเป็นจริงสิ่งนี้ทำให้ Uniswap กลายเป็น "สินค้าสาธารณะ" นั่นคือ ยากที่จะทำกำไร เมื่อเผชิญกับการแข่งขันที่โหดร้ายจาก DEX อื่น ๆ ที่แสดงโดย Curve Uniswap มักจะลังเลที่จะเปิดสวิตช์ค่าธรรมเนียมโปรโตคอล (ไม่เช่นนั้นก็กังวลเกี่ยวกับกฎระเบียบ)
Pancake ซึ่งอาศัยการรับรองและข้อได้เปรียบด้านทรัพยากรของ Binance รวมถึงข้อได้เปรียบของพฤติกรรมของผู้ใช้ ได้ครองส่วนแบ่งตลาดส่วนใหญ่ใน BNBchain แต่เป็นการยากที่จะขยายข้อได้เปรียบนี้ไปยังเชนหลักที่มีการแข่งขันอื่นๆ (แม้ว่าโมดูลผู้ดูแลสภาพคล่องจะเป็น เพิ่มเพื่อปรับปรุงสภาพคล่อง ธรรมชาติ แต่ธุรกิจของ Pancake บน Ethereum ยังคงอึมครึม)
DODO มีประสิทธิภาพด้านเงินทุน LP สูงสุดผ่านกลไก PMM แต่ปริมาณธุรกรรมส่วนใหญ่เกิดขึ้นในธุรกรรม Stablecoin และปัจจุบันโปรโตคอลใช้อัตราค่าธรรมเนียม 0 สำหรับคู่ธุรกรรม Stablecoin ส่วนใหญ่
ทั้ง Curve และ Balancer ที่อัปเกรดเป็นไปตามรูปแบบที่ครอบคลุมของการซื้อขายทันที + ตลาดสภาพคล่อง ธุรกิจมีความซับซ้อนมากขึ้น และจำเป็นต้องมีการประสานงานพอร์ตโฟลิโอโครงการเชิงนิเวศวิทยามากขึ้น และมีค่าใช้จ่ายในการจัดหาสภาพคล่องที่จำเป็น (สิ่งจูงใจโทเค็น)
3.2.2 ธุรกิจตลาดสภาพคล่อง
โมดูลสำหรับธุรกิจสภาพคล่อง
ตามที่กล่าวไว้ข้างต้น บริการจัดหา การกระจาย และการจัดการสภาพคล่อง (เรียกว่าธุรกิจตลาดสภาพคล่อง) เป็นบริการพิเศษที่สร้างขึ้นตามความต้องการที่ "โทเค็นและใบเรียกเก็บเงินของฝ่ายโครงการต้องการสภาพคล่อง"
Dex:ในระหว่างการเขียนรายงานการวิจัย ผู้เขียนยังได้สัมภาษณ์ฝ่ายโครงการที่มีบันทึกการจัดหาสภาพคล่องระยะยาวบน Curve สำหรับผู้ซื้อสภาพคล่อง (โดยส่วนใหญ่ ผู้ออกสินทรัพย์และฝ่ายโครงการ) สิ่งที่พวกเขาให้ความสำคัญที่สุดคือต้นทุนการจัดซื้อที่ครอบคลุมของสภาพคล่อง รองลงมาคือ ความครบกำหนดขององค์ประกอบและกลไกการจัดซื้อ รวมถึงความยืดหยุ่นและสภาพคล่องของการจัดซื้อ เอกภาพ และอื่นๆ บน.
ยกตัวอย่าง Curve ตลาดที่มีสภาพคล่องมีองค์ประกอบหลักดังต่อไปนี้:สถานการณ์การซื้อขายของ Dex สามารถใช้ประโยชน์จากสภาพคล่องและค่าธรรมเนียมการจัดการที่เกิดขึ้นสามารถป้อนกลับเข้าสู่ข้อตกลงได้ หากพัฒนาอย่างราบรื่น มันสามารถครอบคลุมต้นทุนการจัดหาสภาพคล่องของแพลตฟอร์มบางส่วนหรือทั้งหมด (นั่นคือสิ่งจูงใจโทเค็น) ซึ่งก็คือ เลือดหลักของแพลตฟอร์มการจัดหาสภาพคล่อง โมดูล
โมดูลการเดิมพันและการกำกับดูแล:
ส่วนหลักของโมเดล ve รวมถึงฟังก์ชันการปักหลักและมาตรวัด มีวัตถุประสงค์หลายประการ:
ในระดับหนึ่ง ผลประโยชน์ของผู้เข้าร่วมและระบบ Curve มีผลผูกพันเพื่อให้แน่ใจว่าเป็นเรื่องยากสำหรับผู้เข้าร่วมที่จะดึงคุณค่าออกจากระบบในทางเดียวและในระยะสั้นโดยไม่มีส่วนร่วม
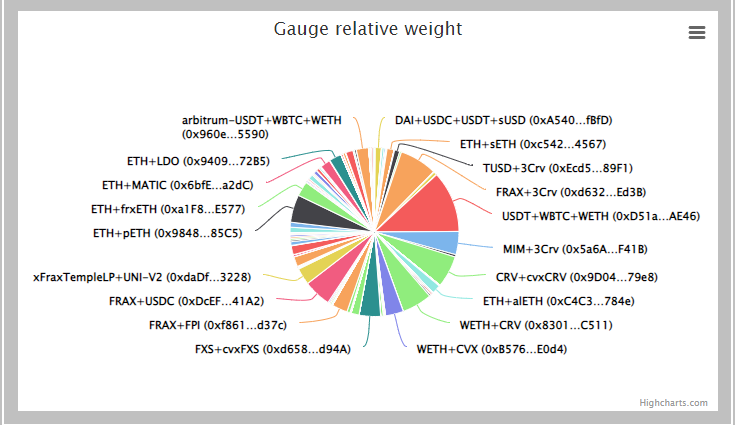
ผ่านกระดานข้อมูลของ Gauge และแพลตฟอร์มการติดสินบนภายนอก ช่วยให้ผู้ซื้อได้รับข้อมูลการจัดซื้อที่มีสภาพคล่องสูง เพื่อให้มั่นใจว่าผู้ซื้อสามารถวางแผนพฤติกรรมการจัดซื้อได้อย่างมีประสิทธิภาพมากขึ้นตามข้อมูลและมีส่วนร่วมในเกม
3. คำอธิบายภาพกระดานวัดของโมดูลการกำกับดูแล Curve ให้ข้อมูลเกมเกี่ยวกับการจัดหาสภาพคล่อง ที่มา: Curve
โมดูลการติดสินบน:
ด้วยการผสมผสานระหว่าง Convex+Votium รับประกันได้ว่าผู้ซื้อสภาพคล่องที่ไม่ต้องการผูกพันกับ Curve อย่างลึกซึ้งเป็นการชั่วคราวโดยการซื้อและเดิมพัน CRV ยังสามารถซื้อสภาพคล่องระยะสั้นสำหรับสินทรัพย์ของตนเองได้ด้วยการซื้อคะแนนเสียง veCRV และในขณะเดียวกัน จัดให้มีการถือครอง veCRV บางคนจัดหารายได้จากการแสวงหาคะแนนเสียง
แน่นอน นอกเหนือจากโมเดลตลาดสภาพคล่องแบบดั้งเดิมของ Curve แล้ว ยังมีผลิตภัณฑ์อื่น ๆ ที่พยายามสร้างโมเดลการซื้อขายสภาพคล่องใหม่ตัวอย่างเช่น Tokemak ซึ่งเป็นแพลตฟอร์มการจัดการสภาพคล่องที่จะเปิดตัวในปี 2564 มุ่งเน้นไปที่ "Liquidity as a Service" (Liquidity as a Service) และกำจัดโมดูล DEX ในโมเดล Curve โดยหวังว่าจะซื้อและกระจายสภาพคล่องโดยตรงในฐานะพ่อค้าคนกลาง . ในแนวคิดนี้ Curve จะกลายเป็นสภาพคล่องที่ปลายน้ำของ Tokemak แต่ในปัจจุบันโมเดลนี้ทำงานได้ไม่ดี เนื่องจากธุรกิจ Dex ขาดกระแสเงินสด รูปแบบธุรกิจของ Tokemak ในฐานะ "ตัวแทนจำหน่ายสภาพคล่อง" จึงยากยิ่งกว่าและเป็นการยากที่จะบรรลุดุลการชำระเงิน
เป็นไปไม่ได้ที่จะบรรลุความสมดุลของการชำระเงินในระยะยาวโดยทำตามแบบจำลอง "สภาพคล่องในการซื้อ - เช่า" โดยไม่ต้องดำเนินการอย่างเต็มที่กับสภาพคล่องที่ได้รับจากแพลตฟอร์มเพื่อรับรายได้
เหตุผลหลักที่ทำให้ Curve สามารถดำเนินธุรกิจจัดหาและกระจายสภาพคล่องต่อไปได้คือไม่ใช่ตัวแทนจำหน่ายสภาพคล่องธรรมดา แต่ใช้สภาพคล่องในการจัดซื้ออย่างมีประสิทธิภาพผ่านโมดูลการทำธุรกรรม สองธุรกิจของธุรกรรม + ตลาดสภาพคล่องมีการทำงานร่วมกันที่แข็งแกร่ง ระหว่างพวกเขา.
คู่แข่ง
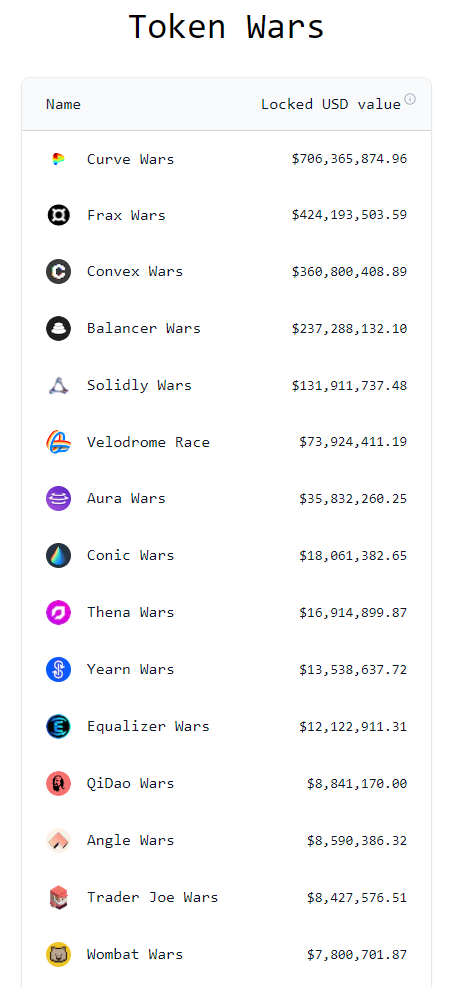
หลังจากโมเดลตลาดสภาพคล่องของ Curve เป็นรูปเป็นร่าง Dex Balancer รุ่นเก๋า โครงการใหม่ Solidly และ Wombat บน BNBchain ก็เริ่มตามมาในปี 2565 โดยพยายามสร้างเรื่องราว "สงครามสภาพคล่อง" ของตัวเอง แต่จนถึงตอนนี้ โครงการส่วนใหญ่ยกเว้น Balancer ยังไม่มีแรงกดดันด้านการแข่งขันมากนักในตลาดสภาพคล่องของ Curve เนื่องจากมี TVL และปริมาณธุรกรรมที่น้อยhttps://www.defiwars.xyz/wars
คำอธิบายภาพ
รายการแนวคิดสงคราม ที่มา:
บทความนี้ทำการเปรียบเทียบทางธุรกิจระหว่าง Balancer และ Curve ซึ่งมีปริมาณการซื้อขายสูงสุดและ TVL
ในหมู่พวกเขานั้น Balancer เช่น Curve มีทั้งฟังก์ชัน Dex และตลาดสภาพคล่อง และ Aura Finance ซึ่งเป็นผู้รวบรวมรายรับและการกำกับดูแลที่สร้างขึ้นบน Balancer นั้นมีโมดูลการติดสินบน
ดังที่ได้กล่าวไว้ก่อนหน้านี้ สำหรับผู้ซื้อสภาพคล่อง หนึ่งในปัจจัยที่สำคัญที่สุดในตลาดสภาพคล่องคือ "อัตราส่วนต้นทุนต่อประสิทธิผลการซื้อ" ของสภาพคล่อง นั่นคือมูลค่าของสภาพคล่องที่สามารถแลกเปลี่ยนกับจำนวนเงินที่ลงทุนได้ ภายใต้เงื่อนไขอื่นๆ ที่เหมือนกัน ผู้ซื้อหวังว่าจะใช้ค่าธรรมเนียมการซื้อเท่าเดิมเพื่อแลกกับสภาพคล่องที่มากขึ้น
เราทราบดีว่าในการซื้อสภาพคล่องของแพลตฟอร์มนั้น ขณะนี้มีสองวิธีหลัก: 1. หลังจากซื้อโทเค็นแพลตฟอร์มสำหรับการจำนำระยะยาวและต่อเนื่อง โหวตผ่านโมดูลมาตรวัด และคุณสามารถโหวตสำหรับสภาพคล่องระยะยาว 2. โดยการจ่ายค่าธรรมเนียมบนแพลตฟอร์มการติดสินบนตามรอบการกำกับดูแล (14 วัน) ซื้อสภาพคล่องแบบครั้งเดียว
วิธีที่ 1 มีความซับซ้อนมากกว่าและมีตัวแปรที่คาดว่าจะต้องพิจารณามากเกินไป ดังนั้น จึงเป็นเรื่องยากที่จะเปรียบเทียบต้นทุนโดยตรง ดังนั้น เราจึงใช้รูปแบบการซื้อสภาพคล่องโดยการติดสินบนเพื่อทำการเปรียบเทียบต้นทุนการจัดหาสภาพคล่องของ Curve อย่างคร่าวๆ และบาลานซ์เซอร์
สำหรับผู้ซื้อมีสองประเด็นที่เกี่ยวข้องที่นี่:
2. ฉันสามารถสร้าง [liquidity value] ได้มากน้อยเพียงใดด้วยสิ่งจูงใจโทเค็นแพลตฟอร์มที่มีมูลค่าต่อหน่วย USD
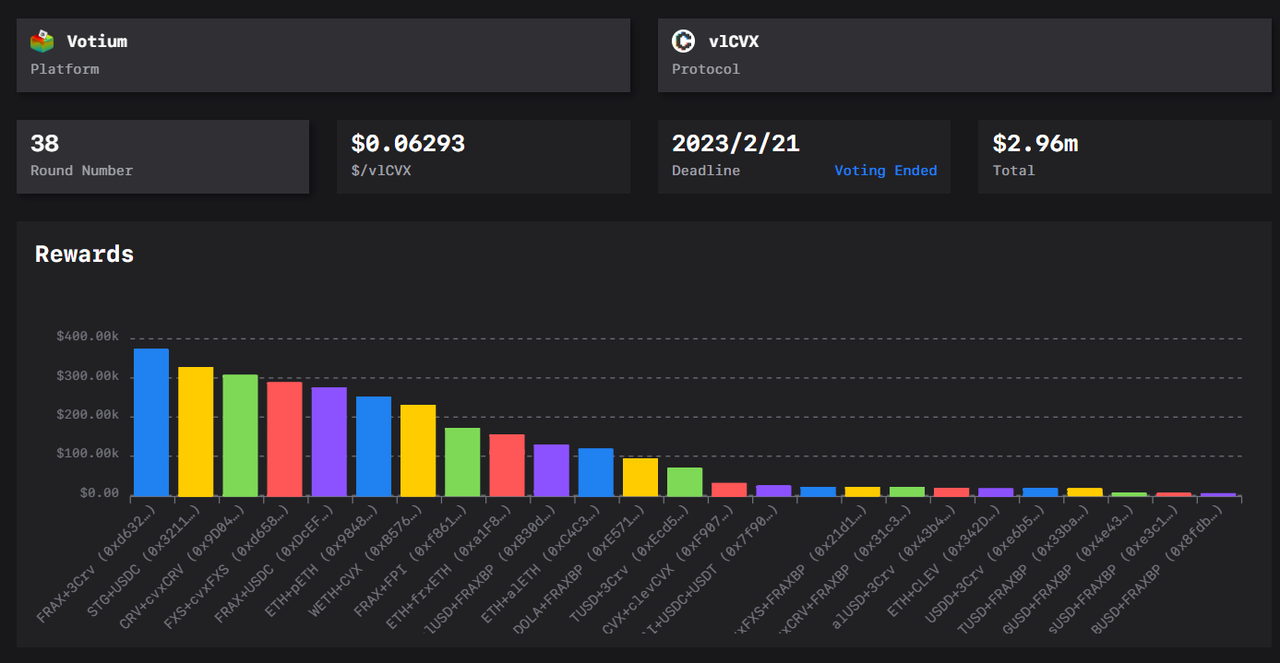
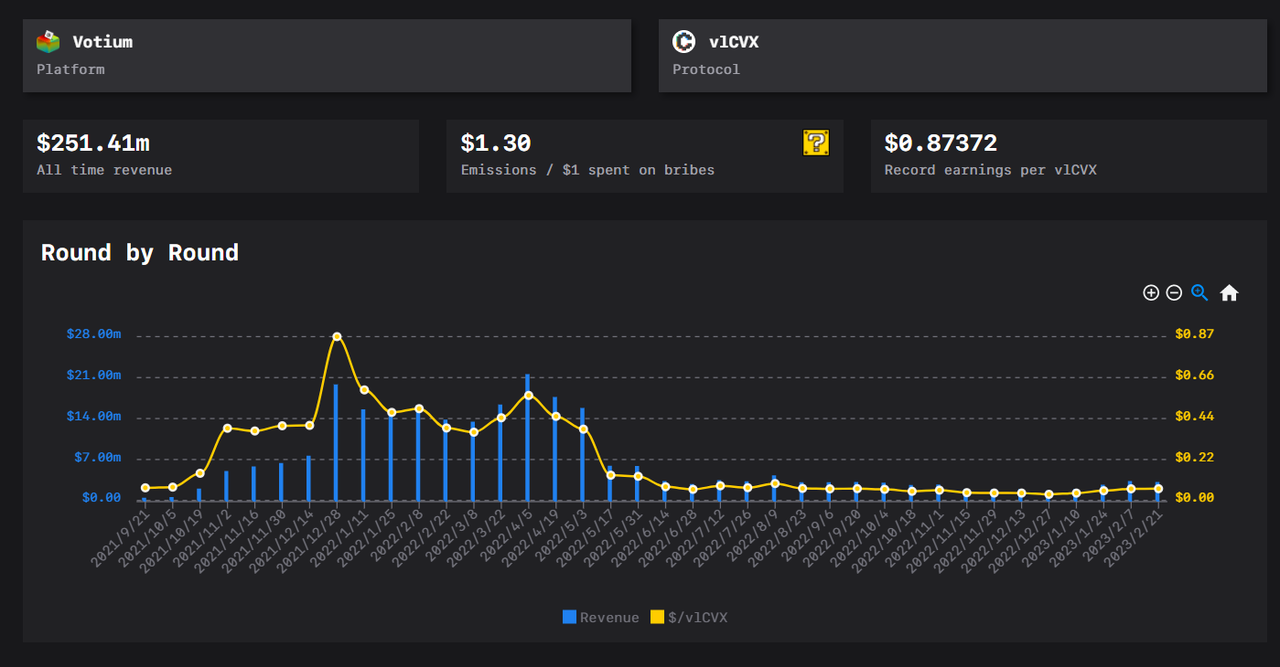
ตามสถิติการติดสินบนการเลือกตั้งรอบล่าสุดของ Llama.airforce บน Votium ซึ่งเป็นแพลตฟอร์มการติดสินบนการเลือกตั้งที่สำคัญที่สุดของ Curve (38 รอบ ณ 2.21) ผู้ซื้อสภาพคล่องติดสินบนรอบนี้ลงทุนโทเค็นมูลค่ารวม 2.96 ล้านดอลลาร์ สิทธิในการออกเสียง veCRV (การบัญชี สำหรับ 51% ของ veCRV ทั้งหมด) ถูกซื้อ ด้วยการจัดหาสินบน ผู้ซื้อสภาพคล่องทั้งหมดซื้อการปล่อย CRV และ CVX มูลค่าประมาณ 3.85 ล้านดอลลาร์ในเวลานั้นสำหรับกลุ่มของพวกเขา (จำนวนการซื้อ × 1.3 การปล่อย \ ค่าสัมประสิทธิ์การติดสินบน)
เครดิตรูปภาพ: llama.airforce
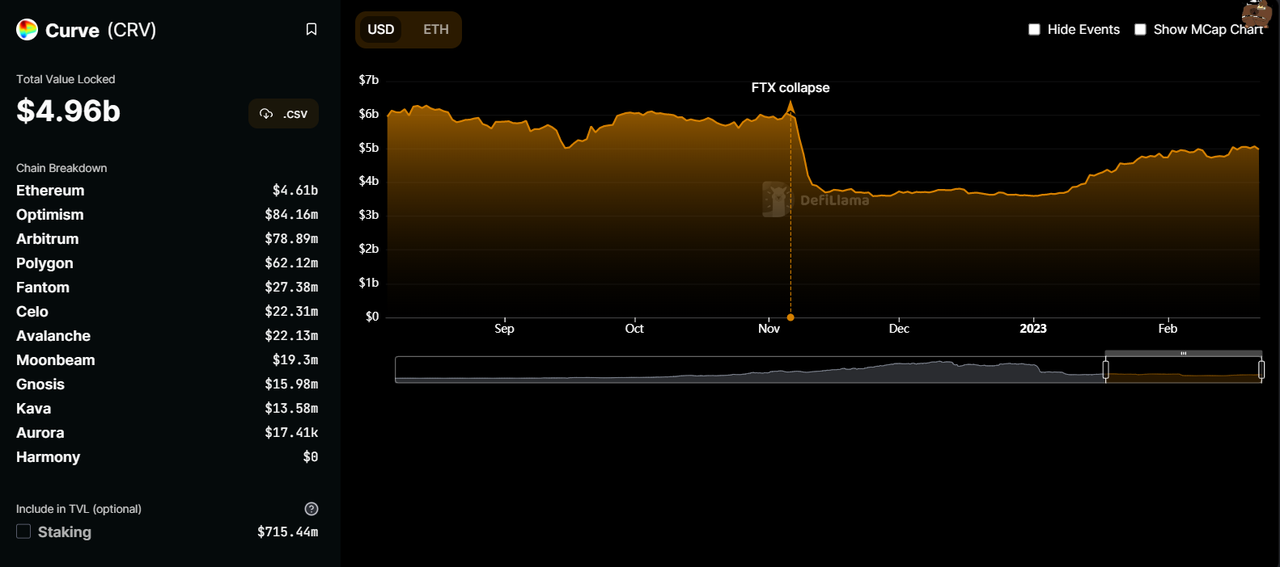
จากข้อมูลของ DeFiLlama สภาพคล่องรวมในปัจจุบันของ Curve อยู่ที่ 4.96 พันล้านดอลลาร์ (TVL ได้หักมูลค่าจำนำของ CRV ออกแล้ว)
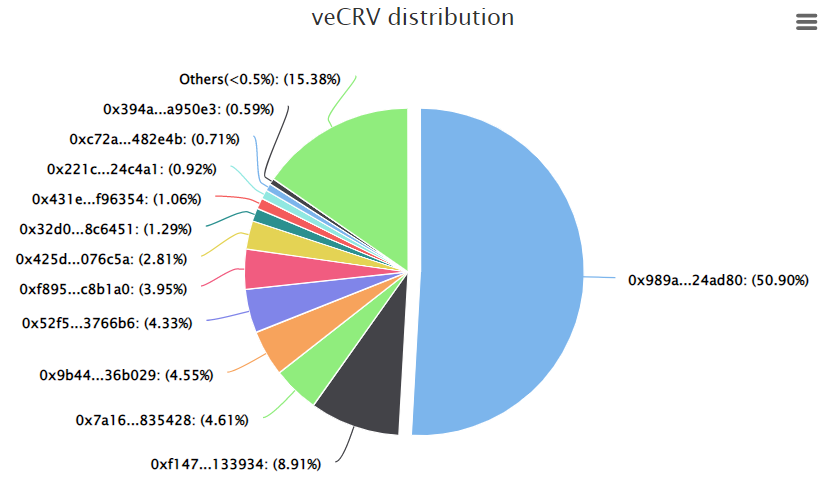
เนื่องจาก Convex มีสิทธิ์ออกเสียง 51% ของ veCRV และสามารถชี้นำการปล่อยมลพิษของ CRV ได้ 51% เราจึงเข้าใจคร่าวๆ ได้ว่าสิ่งนี้ชี้นำ 51% ของสภาพคล่องของ Curve นั่นคือ TVL* 51% = 2.53 พันล้านดอลลาร์
เครดิตรูปภาพ: Curve
คำอธิบายภาพ
เครดิตรูปภาพ: Curve
มาดู Balancer ซึ่งเป็นคู่แข่งของ Curve ในตลาดสภาพคล่องกัน
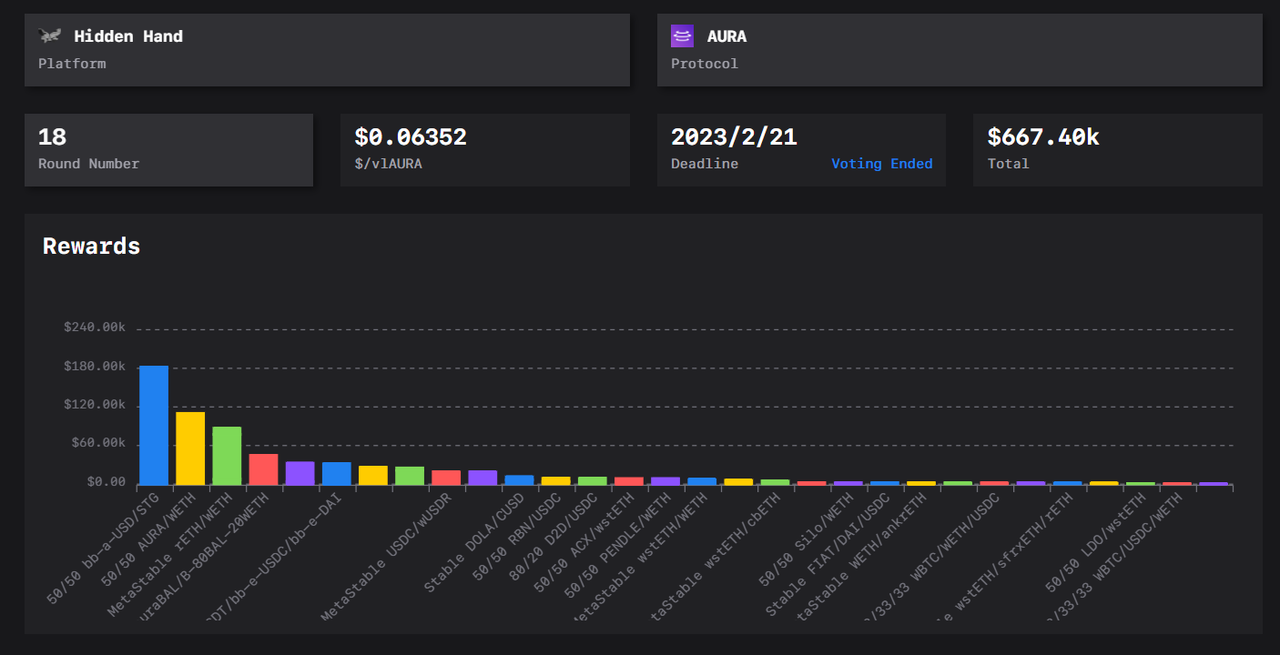
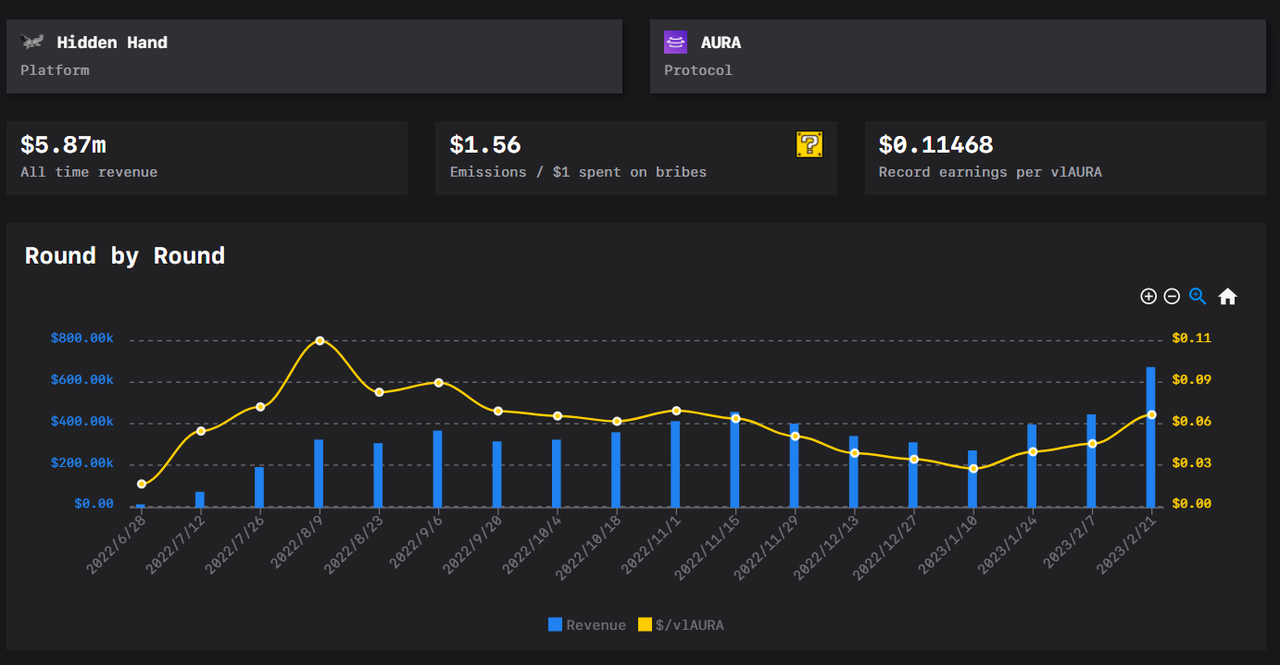
ตามสถิติการติดสินบนของ Llama.airforce บนแพลตฟอร์มการติดสินบนของ Balancer Hidden hand ในการติดสินบนรอบล่าสุด (รอบที่ 18 ณ 2.21) ผู้ซื้อสภาพคล่องใช้ค่าธรรมเนียมการจัดซื้อรวมมูลค่า 667,000 ดอลลาร์ ได้รับ BAL+AURA (Aura.finance เป็นแพลตฟอร์มรวมรายรับและธรรมาภิบาลที่ยึดตามบาลานเซอร์ ซึ่งคล้ายกับความสัมพันธ์ระหว่าง Convex และ Curve) ซึ่งมีมูลค่า 1.04 ล้านดอลลาร์
เครดิตรูปภาพ: llama.airforce
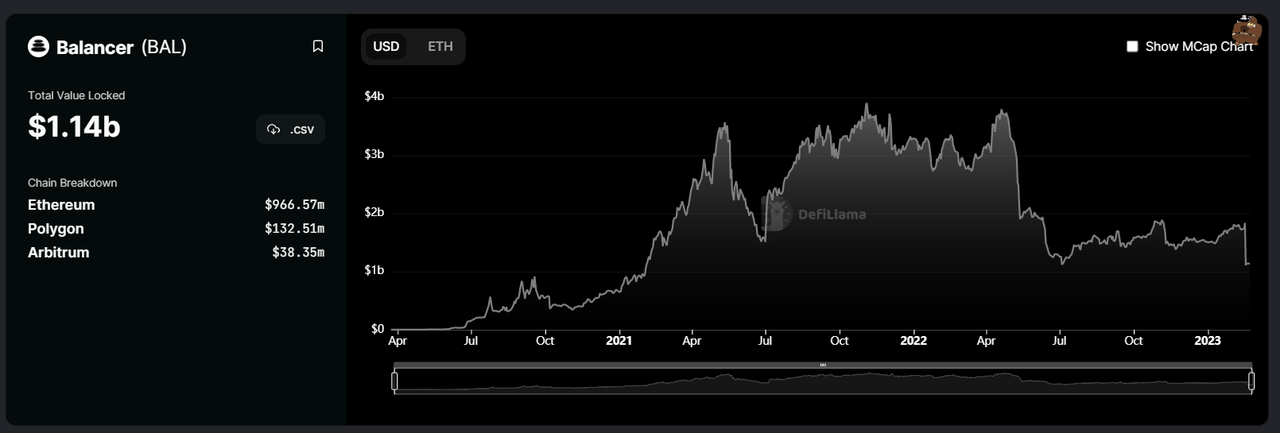
เครดิตรูปภาพ: Defillama
ที่มาของภาพ:https://dune.com/aura_finance/aura
คำอธิบายภาพ
ที่มาของภาพ:
เนื่องจาก Aura มีสิทธิ์ออกเสียง veBAL 25.5% จึงสอดคล้องกับแนวทาง 25.5% ของการปล่อย BAL และสอดคล้องกับแนวทาง 25.5% ของสภาพคล่องของ Balancer นั่นคือ Balancer TVL* 25.5% = 290.7 ล้านเหรียญ
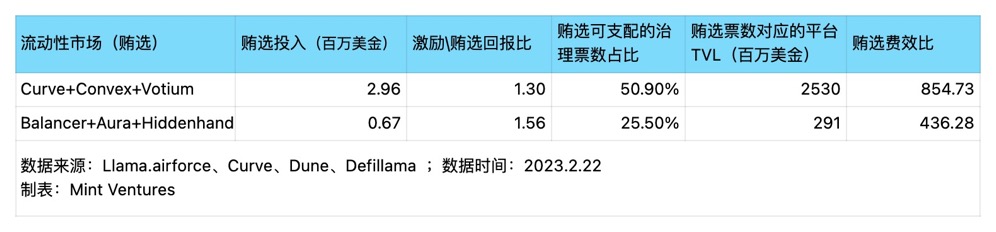
จากนั้น เมื่อพิจารณาจากการลงทุน 667,000 ดอลลาร์ในการติดสินบน สำหรับผู้ติดสินบนนั้นเทียบเท่ากับ [ค่าเฉลี่ย] การซื้อสภาพคล่องของบาลานเซอร์มูลค่า 435.8 ดอลลาร์ใน 14 วันด้วยเงิน 1 ดอลลาร์
การเปรียบเทียบผ่านตารางจะง่ายกว่า:
เมื่อพิจารณาจากข้อมูลผลลัพธ์ของการติดสินบนที่ลงทุนใน TVL แม้ว่าต้นทุนการซื้อจะได้รับการปล่อยสิ่งจูงใจด้านสภาพคล่องที่มีมูลค่าสูงกว่า (CRV&CVX หรือ BAL&AURA) ในบาลานเซอร์ จากมุมมองของการได้รับ TVL ในที่สุด Curve ก็สามารถให้ TVL ที่สูงขึ้นได้
องค์ประกอบสินทรัพย์ของ TVL ของ Curve และ Balancer นั้นแตกต่างกัน TVL ของ Curve มีกลุ่มสินทรัพย์การพิจารณาที่มั่นคงเกือบ 80% ในขณะที่กลุ่มสินทรัพย์ที่คล้ายกันของ Balancer อยู่ที่ประมาณ 50%
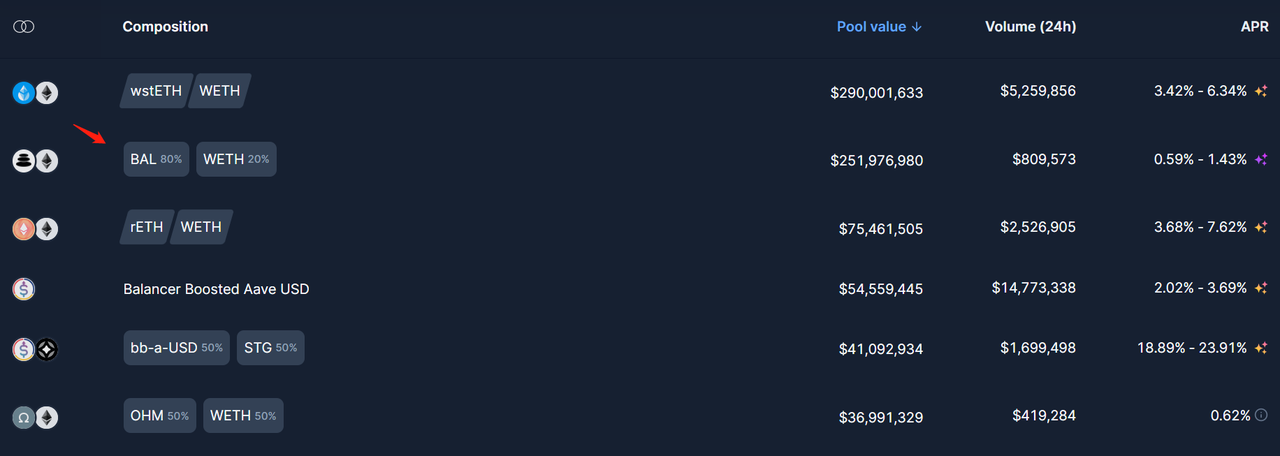
อัตราส่วนมูลค่าสินทรัพย์ในกลุ่มสินทรัพย์ของ Curve นั้นเท่ากันที่ 1: 1 ในขณะที่อัตราส่วนสินทรัพย์ของ Balancer สามารถปรับแต่งได้ ดังนั้น จึงมีหลายสินทรัพย์ที่มีอัตราส่วน 8: 2 ตัวอย่างเช่น พูล BAL-WETH ซึ่งอยู่ในอันดับที่สองใน TVL คือ พูลสินทรัพย์ 8: 2
แหล่งที่มาของรูปภาพ: Balancer
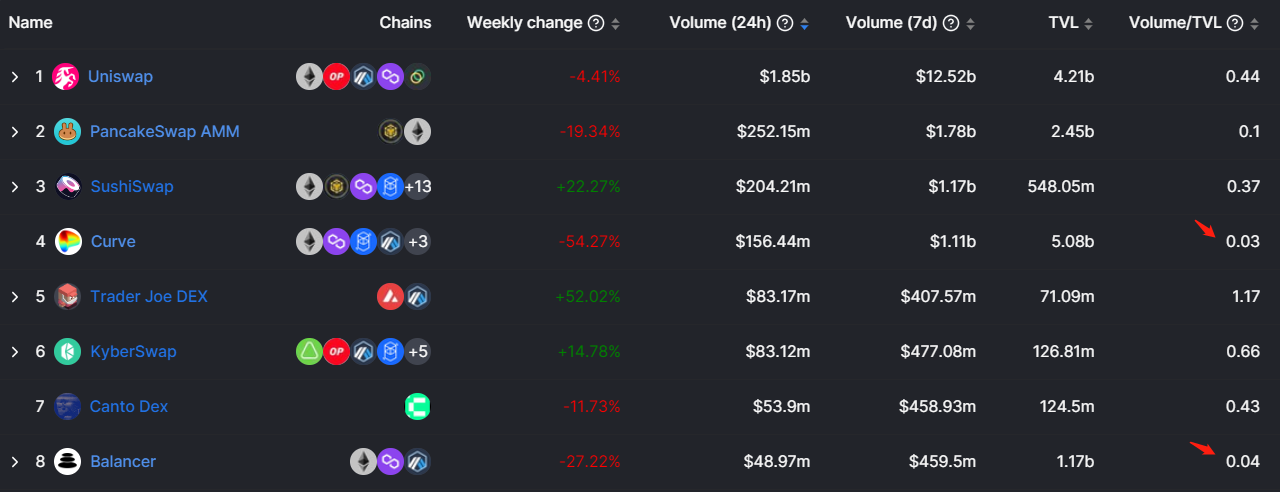
Curve และ Balancer มีปริมาณธุรกรรมและค่าธรรมเนียมการทำธุรกรรมที่แตกต่างกัน และ LP เดียวกันมีความแตกต่างในด้านประสิทธิภาพของเงินทุน จากมุมมองของปริมาณธุรกรรม \TVL Balancer นั้นสูงกว่า Curve (แน่นอนว่ามีสินทรัพย์ Curve ของ Stablecoin ที่มีสัดส่วนสูง TVL แต่ธุรกรรมเนื่องจากปริมาณที่ต่ำกว่า)
คำอธิบายภาพ
เครดิตรูปภาพ: Defillama
การคำนวณการลงทุนติดสินบน\TVL ในตารางเป็นเพียง [ค่าเฉลี่ย] ว่าสามารถเก็บเกี่ยว TVL ได้เท่าใดตามจำนวนเงินลงทุนเฉพาะ สำหรับผู้ให้บริการสภาพคล่อง ยังจำเป็นต้องวัดคุณภาพสินทรัพย์ที่ทำตลาด ขนาดพูล และอื่น ๆ ปัจจัย
TVL ที่ไม่สมบูรณ์ของพูล = ค่าสภาพคล่อง การกระจายของสินทรัพย์ในพูล (รวมศูนย์หรือกระจายอำนาจ) และพารามิเตอร์ของพูลต่างๆ จะส่งผลต่อมูลค่าและประสิทธิภาพของสภาพคล่องภายใต้ TVL เดียวกัน
แต่แม้ว่าจะพิจารณาปัจจัยข้างต้นแล้ว สำหรับผู้ซื้อสภาพคล่อง Curve ก็ยังสามารถได้รับสภาพคล่องที่ดีขึ้นด้วยการลงทุนด้วยต้นทุนเท่าเดิม Curve มี "อัตราส่วนต้นทุนต่อประสิทธิผล" ที่สูงกว่า Balancer และ Curve ยังคงเป็น "จุดหยุดสภาพคล่องแรก" สำหรับโครงการส่วนใหญ่
แน่นอน ด้วยการเลียนแบบโมเดลธุรกิจสภาพคล่องของ Curve บาลานเซอร์ก็ค่อยๆ ปิดระยะห่างด้วย Curve โดยเฉพาะอย่างยิ่งสะท้อนให้เห็นในข้อเท็จจริงที่ว่าอัตราส่วนผลตอบแทนของสิ่งจูงใจ/สินบน (การปล่อยมลพิษ / 1 ดอลลาร์ที่ใช้ไปกับสินบน) ในแต่ละรอบการควบคุมการลงคะแนนเสียงจะค่อยๆ ลดลง , ซึ่งหมายความว่าผู้ซื้อสภาพคล่องกำลังเพิ่มการเสนอราคาสภาพคล่องสำหรับ Balancer
นอกจากนี้ ผู้เข้าร่วมหลักของสงคราม Curve เช่น Frax ก็เริ่มหารือเกี่ยวกับการจัดตั้งและการจัดหาสภาพคล่องบน Balancer ชุมชน Frax ได้เปิดตัวข้อเสนอ [FIP-191 ] อย่างเป็นทางการในวันที่ 26 กุมภาพันธ์ ซึ่งจะบริจาค 100,000 ดอลลาร์สหรัฐ มูลค่าของ FXS หรือ cvxCRV สินบนสำหรับ veBAL หรือ Aura เพื่อแนะนำสภาพคล่องให้กับ BB-E-FRAX | พูล BB-E-USDC บน Balancer
นอกจากต้นทุนสภาพคล่องแล้ว Frax ยังพิจารณาคุณลักษณะเฉพาะของผลิตภัณฑ์ Balancer ด้วย:
ฟังก์ชัน Boosted Pools: พูลประเภทนี้สามารถฝากสภาพคล่องที่ไม่ได้ใช้งานใน Pool ไว้ในข้อตกลงการให้กู้ยืมภายนอก (เช่น Aave หรือ Euler) เพื่อให้ LP มีประสิทธิภาพและรายได้ที่สูงขึ้น (BB-E-FRAX | พูล BB-E-USDC จะฝากเงินที่ไม่ได้ใช้งานไปยังออยเลอร์)
สภาพคล่องที่ครอบคลุม: Stablecoins ใน Boosted Pools สามารถแลกเปลี่ยนได้อย่างอิสระกับ Stablecoins ที่ให้ผลตอบแทนที่น่าสนใจอื่นๆ ใน Lending Pool ทำให้ Stablecoins สามารถเข้าสู่ช่องทางต่างๆ ได้มากขึ้น
พูลที่มีอัตราส่วนสินทรัพย์ที่กำหนดเอง: ฝ่ายโครงการสามารถสร้างสภาพคล่องด้วยอัตราส่วนที่กำหนดเองบน Balancer ตัวอย่างเช่น ฝ่ายโครงการจำนวนมากจะสร้างพูล 80%/20% สำหรับโทเค็นการกำกับดูแลและ ETH เพื่อให้แน่ใจว่ามีสภาพคล่องในระดับหนึ่ง ในขณะเดียวกัน มันสามารถประหยัดทุนในการสร้างตลาดและเพิ่มความต้องการของฝ่ายสร้างตลาดสำหรับโทเค็นการกำกับดูแลของตนเอง
อย่างไรก็ตาม ข้อเสนอดังกล่าวยังไม่ได้รับการโหวตจากชุมชน Frax เพียงพอที่จะสนับสนุน
นอกจาก Balancer แล้ว Wombat บน BNBChain และ Solidly (V2) ยังใช้รูปแบบสองล้อของตลาดการจัดหาสภาพคล่อง DEX+
Solidly ถือกำเนิดขึ้นในปี 2565 เช่นกัน แนวคิดหลักของมันถูกเสนอโดย AC ซึ่งรวมเอาลักษณะของ Curve, Uniswap และหลาย ๆ โครงการ (3, 3) หลังจากการเปิดตัวเวอร์ชั่น V2 ล่าสุด TVL และปริมาณธุรกรรมเพิ่มขึ้นอย่างมาก ด้วย ฟังก์ชั่นการติดสินบน TVL ปัจจุบันอยู่ที่ 78 ล้านดอลลาร์สหรัฐ ซึ่งเป็นโครงการฟื้นฟูที่ควรค่าแก่การให้ความสนใจ แต่ในแง่ของปริมาณธุรกิจ มันยังห่างไกลจาก Curve
โดยทั่วไป เนื่องจากข้อได้เปรียบที่ครอบคลุมของต้นทุนการจัดซื้อ แบรนด์ ระดับสภาพคล่อง และระบบการจัดหาสภาพคล่องที่สมบูรณ์ Curve ยังคงเป็นจุดเริ่มต้นแรกสำหรับโครงการส่วนใหญ่ในการสร้างสภาพคล่อง แต่โครงการจำนวนมากขึ้นเรื่อยๆ เริ่มทำตามแนวทางของ Curve และเข้าร่วม สงครามในตลาดของเหลว รวมถึง Balancer โครงการ DeFi สมัยเก่าที่มีความสามารถด้านนวัตกรรมและประวัติศาสตร์อันยาวนาน
ชื่อเรื่องรอง
3.3 "Infinity War" ในสนาม DeFiการแข่งขันที่โหดร้ายในสนาม DeFi ที่ Curve ตั้งอยู่นั้นเป็นมากกว่าการแข่งขันด้านนวัตกรรมการทำงานและการแข่งขันที่รุนแรงสำหรับผู้ใช้ แต่ยังอยู่ที่กลไกการออกโทเค็นด้วย
ในความเห็นของผู้เขียน การแนะนำกลไกโทเค็นในโครงการ Web3 มีหลายความหมาย คุณค่าที่สำคัญที่สุดคือโครงการมีตัวเลือกนโยบายการเงินที่ยืดหยุ่นหลังจากออกโทเค็น ซึ่งสามารถใช้ขยายธุรกิจได้อย่างรวดเร็ว
พยายามสร้าง "เอฟเฟกต์เครือข่ายชั้นนำ" ให้เร็วกว่าคู่แข่ง เพื่อสร้างอุปสรรคในการแข่งขันสำหรับผู้ที่มาทีหลัง
ผลกระทบเครือข่ายที่เรียกว่าหมายความว่าผลิตภัณฑ์บางอย่างมีสถานการณ์ที่ "ผู้ใช้ใหม่ทุกคนในเครือข่ายผลิตภัณฑ์จะเพิ่มมูลค่าของผู้ใช้รายอื่นในเครือข่าย"
แทร็ก DEXs ที่ Curve ตั้งอยู่ก็มีเอฟเฟกต์เครือข่ายเช่นกัน แต่เป็นเอฟเฟกต์เครือข่ายข้ามฝั่ง นั่นคือ: "การเพิ่มขนาดของผู้ใช้ในด้านหนึ่งจะเพิ่มยูทิลิตี้ของแพลตฟอร์มในอีกด้านหนึ่ง ดังนั้น สร้างโปรโมชั่นร่วมกัน" ในอินเทอร์เน็ต กรณีทั่วไปของผลกระทบเครือข่ายข้ามพรมแดนคือแพลตฟอร์มอีคอมเมิร์ซ ความหลากหลายของหมวดหมู่และการแข่งขันด้านราคาที่เกิดจากการเติบโตของผู้ค้าจะทำให้ประสบการณ์การช็อปปิ้งของผู้บริโภคดีขึ้น และ ในทางกลับกัน ตามแนวทางของ DEXs ยิ่งผู้ดูแลสภาพคล่องให้สภาพคล่องและความลึกของสินทรัพย์มากเท่าใด ผู้ค้าก็ยิ่งเต็มใจที่จะมาที่นี่เพื่อซื้อขายมากขึ้นเท่านั้น และยิ่งมีผู้ค้ามากขึ้น ปริมาณการซื้อขายก็จะยิ่งมากขึ้นเท่านั้น และค่าธรรมเนียมการจัดการสำหรับผู้ดูแลสภาพคล่องก็จะยิ่งสูงขึ้น นอกจากนี้ยังช่วยกระตุ้นการไหลเข้าของเงินทุนในตลาดอีกด้วย
เอฟเฟกต์เครือข่ายข้ามพรมแดนเป็นหนึ่งในคูเมืองที่ทรงพลังที่สุดสำหรับองค์กร ดังนั้น การใช้โทเค็นของคุณเองเพื่อกระตุ้นธุรกิจทวิภาคีและส่งเสริมการก่อตัวของเอฟเฟกต์เครือข่ายข้ามพรมแดนโดยเร็วที่สุดจึงกลายเป็นจุดเริ่มต้นของโครงการ Web3 มากมาย โดยเฉพาะโครงการ DeFi โหมด
อย่างไรก็ตาม เมื่อผู้เล่นทุกคนทำเช่นนี้ สงครามติดตามที่ควรจะจบลงก่อนเวลายังคงดำเนินต่อไป เนื่องจากผู้ใช้มีตัวเลือกมากเกินไป สงครามการอุดหนุนสำหรับสภาพคล่อง (หรือปริมาณธุรกรรม) จึงดำเนินต่อไป และไม่มีโครงการใดสามารถทำได้ ซึ่งนำไปสู่การขาดดุลอย่างต่อเนื่องของโครงการที่ระดับโทเค็น (รายได้จากโปรโตคอล - สิ่งจูงใจของโทเค็นเป็นค่าลบ)
ในเวลานี้ใครก็ตามที่สามารถรับประกันการขยายตัวของเครือข่ายและในขณะเดียวกันก็ปล่อยให้งบประมาณการตลาดแบบกระจาย (เงินอุดหนุนโทเค็น) ถูกโยนลงในตลาดรองในภายหลังสามารถรักษาราคาของสกุลเงินจูงใจ (โทเค็น) ให้คงที่หรือสูงขึ้นได้ ผลการขยายเครือข่ายที่ดีกว่า (3, 3)
นี่เป็นหนึ่งในจุดประสงค์หลักของรุ่น ve ที่ออกแบบโดย Curve
หนึ่งในจุดจบของสงครามนี้คือบางโครงการ (เช่น Curve หรือ Uniswap) ทำให้คู่แข่งหมดหนทาง และผู้มาทีหลังรายอื่นก็ยอมแพ้เข้าร่วมสงครามนี้หลังจากประเมินสถานการณ์แล้ว และในที่สุดรูปแบบการผูกขาดของตลาดก็มีเสถียรภาพ ในขณะนี้ โครงการที่ผูกขาดมีหลายวิธีในการเริ่มทำกำไร:
รับรู้ทั้งกำไรเล็กน้อยและการดำเนินงานขนาดใหญ่ผ่านส่วนแบ่งการตลาดที่ใหญ่กว่าของคู่แข่ง
เพิ่มค่าบริการโดยตรง (เพิ่มรายได้)
ลดค่าใช้จ่ายในการปล่อยโทเค็นโดยตรง (ต้นทุนที่ลดลงหรือค่าใช้จ่ายในการขาย)
จุดจบอีกอย่างของสงครามนี้คือไม่มีที่สิ้นสุด
โครงการทั้งหมดอยู่ในการแข่งขันนองเลือดในระยะยาวและตำแหน่งผูกขาดก็เกินเอื้อม แทบไม่มี โครงการใดมีอำนาจกำหนดราคาที่แข็งแกร่งสำหรับผู้ใช้ (ผู้ให้บริการสภาพคล่อง ผู้ค้า และผู้ซื้อสภาพคล่อง) วิธีเดียวที่โครงการจะอยู่รอดได้คือการแสวงหาประสิทธิภาพการดำเนินงานขั้นสูงสุดและการแข่งขันด้านนวัตกรรมอย่างต่อเนื่อง (เช่นเดียวกับ Uniswap, Curve และ Balancer ของนวัตกรรมด้านนวัตกรรมในกลไกทางธุรกิจ) เพื่อคาดหวังที่จะประสบความสำเร็จทีละขั้นผ่านกลไกที่ดีขึ้นและประสบการณ์ที่ดีขึ้น โดยผู้ใช้ (แต่มักถูกตามทันหรือแซงหน้าด้วยการลอกเลียนแบบหรือนวัตกรรมของโครงการอื่น) นี่คือสถานการณ์ที่ฝ่ายโครงการและนักลงทุนโครงการเต็มใจที่จะเห็นน้อยที่สุด แต่เป็นสถานการณ์ที่ผู้ใช้ชอบที่จะเห็น
จากความเป็นไปได้ทั้งสองข้อข้างต้น ข้อใดมีแนวโน้มที่จะเป็นจุดจบของแทร็ก DEX มากกว่ากัน
ปัจจุบันผู้เขียนมีความเอนเอียงไปทางหลังมากกว่า
อาจเป็นความคิดที่เพ้อเจ้อว่าผู้นำธุรกิจในโลก Web3 ต้องการพึ่งพาการผูกขาดโดยธรรมชาติหรือการบริหารเพื่อลงหลักปักฐานเหมือนยักษ์ใหญ่ทางอินเทอร์เน็ต
เพื่อรักษาตำแหน่งผู้นำในจังหวะการแข่งขันที่โหดร้ายเช่นนี้ บทบาทของระบบนิเวศน์ของเคิร์ฟมีความสำคัญมาก
ชื่อเรื่องรอง3.4 ระบบนิเวศ LEGO ของ Curveฉันได้ดำเนินการต่อไปนี้กับระบบนิเวศของ Curve:
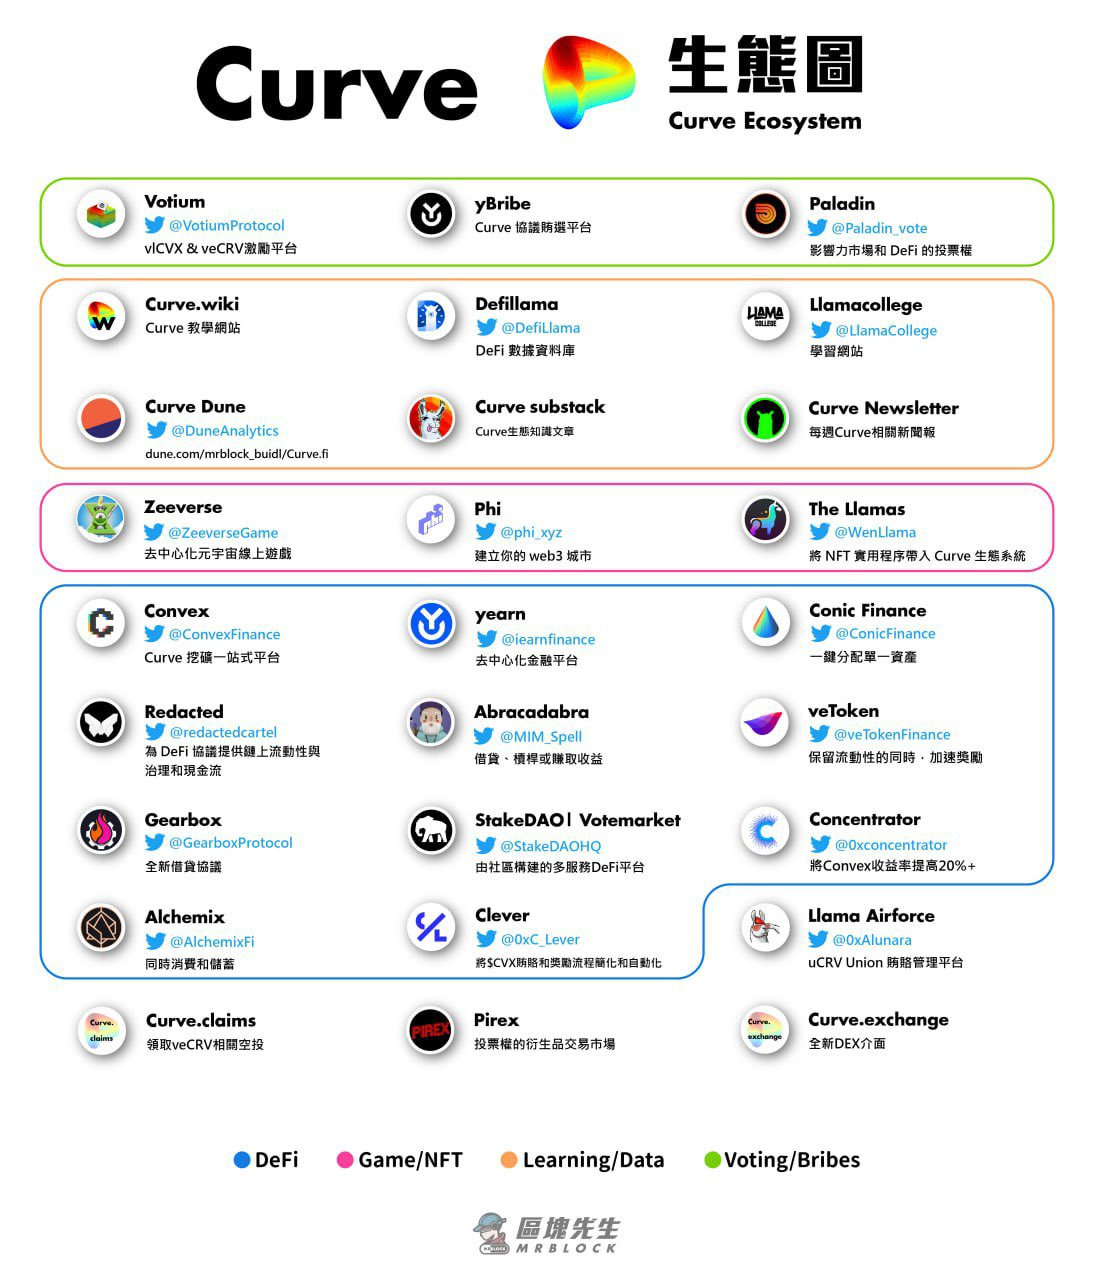
ที่มาของภาพ:https://twitter.com/mrblocktw
คำอธิบายภาพ
ที่มาของภาพ:
ในความเห็นของผู้เขียน โครงการเชิงนิเวศของเคิร์ฟสามารถแบ่งคร่าวๆ ออกเป็น: โครงการเชิงนิเวศหลัก โครงการเชิงนิเวศน์ โครงการความร่วมมือ และโครงการของผู้ใช้ในแง่ของความสำคัญทางนิเวศวิทยา
1. โครงการระบบนิเวศหลัก
ในการกำหนดให้เป็น "แกนหลัก" จำเป็นต้องมีเงื่อนไข 2 ข้อ: 1. โครงการประเภทนี้อิงตาม Curve หากไม่มี Curve ก็จะไม่สามารถรักษาธุรกิจหลักหรือการดำเนินงานผลิตภัณฑ์ได้และมีความสม่ำเสมอของความสนใจในระดับสูง ด้วย Curve; 2. ลักษณะของโครงการประเภทนี้ Presence ยังมีความสำคัญต่อธุรกิจหลักของ Curve
โครงการทั่วไปที่สุดคือ Convex และขึ้นอยู่กับ Convex และโครงการตราสารอนุพันธ์ที่ตลาดการจัดหาสภาพคล่องของ Curve เป็นรูปเป็นร่างอย่างเป็นทางการ
2. โครงการเชิงนิเวศน์
โครงการเชิงนิเวศน์ก็ขึ้นอยู่กับ Curve และมีความสอดคล้องกันของความสนใจในระดับสูงกับ Curve แต่ไม่สำคัญเท่ากับโครงการเชิงนิเวศน์หลัก ๆ การดำรงอยู่ของพวกเขามีบทบาทในการหล่อลื่นธุรกิจของ Curve ในระดับหนึ่ง แต่ถ้าไม่มี Curve หลัก ยังดำเนินกิจการได้ตามปกติ
ในโครงการทั่วไป ได้แก่ Concentrator ผู้รวบรวมรายได้ Convex Income Aggregation และโครงการสินเชื่อ Clever และโครงการ Conic แนวทางสภาพคล่อง (ผลิตภัณฑ์ไม่ได้ออนไลน์) เป็นต้น
3. โครงการความร่วมมือ
โครงการประเภทนี้มีข้อตกลงความร่วมมือระดับธุรกิจกับ Curve และส่วนเล็กๆ ของธุรกิจสร้างขึ้นบน Curve และการรวมกันระหว่างพวกเขากับธุรกิจของ Curve มีผลในการขับเคลื่อน Curve
ตัวอย่างเช่น Abracadabra ซึ่งเป็นข้อตกลงการให้กู้ยืมสนับสนุนการให้กู้ยืมตามหลักประกันของ Curve Pool LP ในทำนองเดียวกัน MakerDAO ยังสนับสนุนการให้ยืม DAI โดยมี ETH\stETH LP ของ Curve เป็นหลักประกัน โครงการรวบรวมรายได้ Yearn ก็จัดอยู่ในหมวดหมู่นี้เช่นกัน และแหล่งรายได้หลายแห่งถูกสร้างขึ้นบน Curve
4. รายการผู้ใช้
โครงการดังกล่าวต้องการบริการของ Curve เช่น การทำตลาดและการจัดหาสภาพคล่องบน Curve ตัวอย่างเช่น Lido ซึ่งเป็นโครงการ LSD ที่มีชื่อเสียง ได้สร้างคลังสินทรัพย์ของตั๋วฝากบน Curve และมีบันทึกการจัดหาสภาพคล่องระยะยาวบน Curve อย่างไรก็ตาม โครงการผู้ใช้เป็นเพียงไคลเอ็นต์ของ Curve และธุรกิจหลักของโครงการไม่ได้สร้างขึ้นบน Curve และไม่ได้ขึ้นอยู่กับ Curve ในการดำรงอยู่ โครงการดังกล่าวเป็นกระแสหลักของระบบนิเวศ Curve
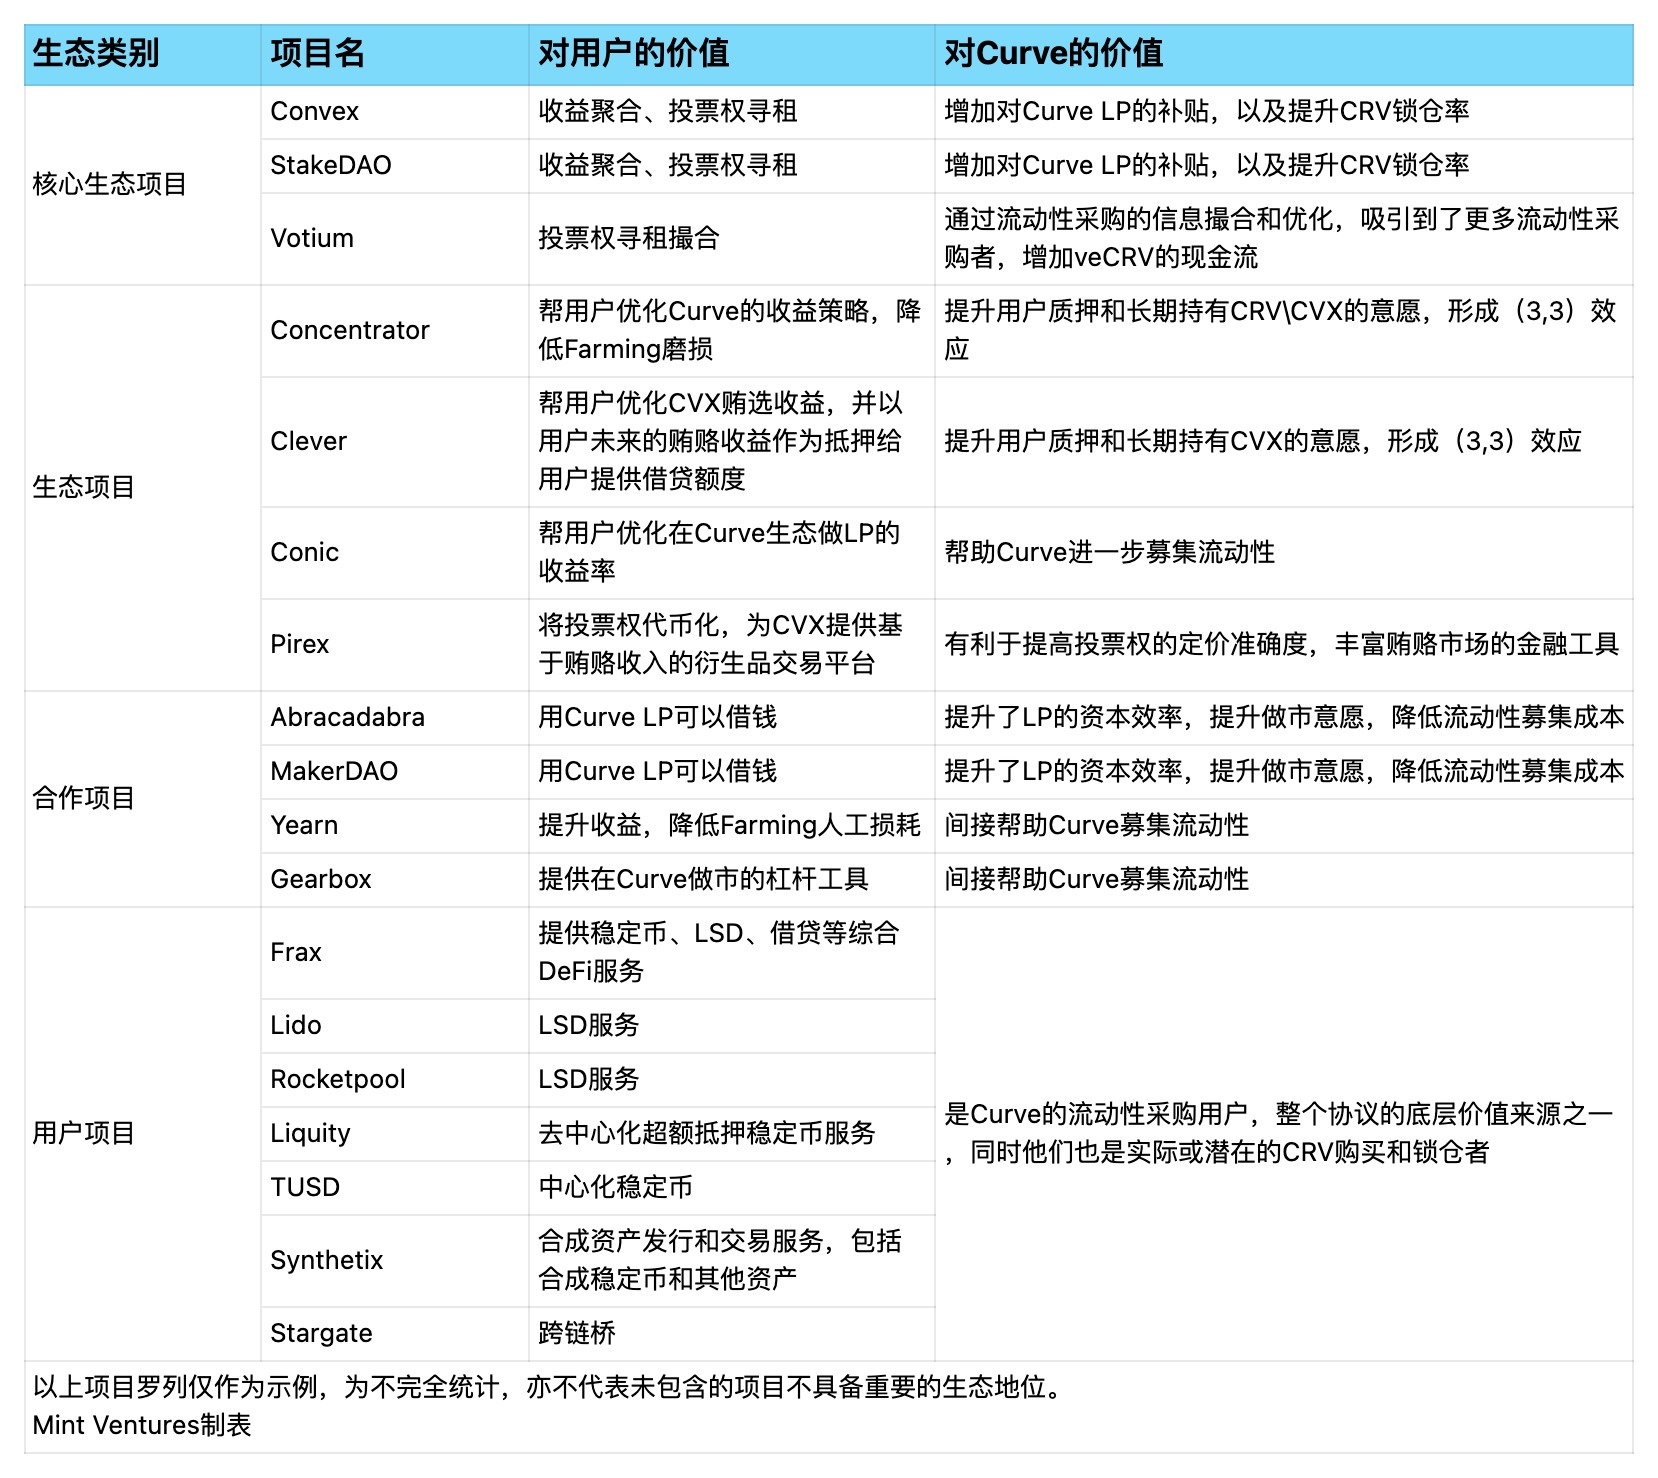
ตามการจัดหมวดหมู่ข้างต้น เราสามารถจัดเรียงโครงการตัวแทนในระบบนิเวศ Curve ปัจจุบันด้วยตัวอย่าง:
จากตารางด้านบน เราพบว่าคุณค่าหลักของโครงการเชิงนิเวศน์ของ Curve คือ:
ให้ Curve กับรายได้โปรโตคอลโดยตรง ได้แก่ ค่าธรรมเนียมการจัดหาสภาพคล่อง
ให้การเพิ่มประสิทธิภาพประสบการณ์หรือความช่วยเหลือในการเพิ่มสภาพคล่องหรือการจัดหาสภาพคล่องสำหรับธุรกิจหลักของ Curve - ตลาดสภาพคล่อง
ดูดซับและเพิ่มล็อคอัพของ CRV (หรือ CVX) เพื่อไม่ให้ CRV ไหลไปยังตลาดรอง
จากระดับที่สูงขึ้น นอกเหนือจากโครงการลูกค้าโดยตรงในโครงการระบบนิเวศ ซึ่งเป็นแหล่งมูลค่าที่ให้มูลค่าพื้นฐานสำหรับข้อตกลง หน้าที่หลักของโครงการอื่น ๆ จะสะท้อนให้เห็นใน:
เครื่องมือรับเหมาช่วงและนวัตกรรมผลิตภัณฑ์ของระบบนิเวศ Curve และดังที่กล่าวไว้ในส่วน [3. 3. Infinity War ใน 3D eFi Field] นวัตกรรมการทำงานและการอัปเกรดประสบการณ์อย่างต่อเนื่องเป็นเงื่อนไขสำคัญสำหรับ Curve เพื่อรักษาสถานะผู้นำ
ผ่านการซ้อนกันทีละชั้น CRV สกุลเงินการจัดหาสภาพคล่องที่ค่อนข้างสูงของ Curve จะถูกล็อคเพื่อหลีกเลี่ยงการโยนเข้าสู่ตลาดรองและทำให้เกิดเกลียวเชิงลบในธุรกิจโดยรวมของ Curve ตัวอย่างเช่น
Convex แนะนำให้ผู้ใช้ล็อก CRV เป็นเวลานาน และกระจายรายได้จากโปรโตคอล Convex เพื่อเป็นแรงจูงใจแก่ผู้ใช้ที่ล็อก CRV
รายได้โปรโตคอลของ Convex มาจากการรับ 17% ของรายได้ของ LP ที่ทำตลาดบน Curve ผ่าน Convex และเหตุผลที่ผู้สร้างตลาดเต็มใจที่จะทำตลาดบน Convex เป็นเพราะ Convex มอบรางวัลโทเค็น CVX ให้พวกเขา
ดังนั้นราคาของ CVX จึงเป็นตัวกำหนดแรงจูงใจให้ผู้คนทำตลาดใน Convex และจัดหาสภาพคล่อง ยิ่งราคาของ CVX สูงเท่าใด ผู้คนก็เต็มใจที่จะจัดหาสภาพคล่องให้กับ Curve ผ่าน Convex มากขึ้น และรายได้ข้อตกลงของ Convex ก็จะยิ่งสูงขึ้น ซึ่งสามารถจัดสรรให้กับ Convex ยิ่งรายได้ของผู้ใช้ที่ล็อค CRV สูง แรงจูงใจให้คนล็อค CRV ยิ่งแข็งแกร่ง
ดังนั้น คุณค่าหลักของโครงการต่างๆ ที่มาพร้อมกันในระบบนิเวศของ Curve คือผู้รับเหมาช่วงของ "ฟังก์ชันผลิตภัณฑ์และนวัตกรรมประสบการณ์" และผู้ดูแลโดยตรงหรือโดยอ้อมของระบบล็อค CRV (ซึ่งส่งผลโดยตรงต่อราคาของ CRV) และทั้งสองสิ่งนี้ เป็นองค์ประกอบสำคัญว่า Curve จะสามารถอยู่รอดได้หรือไม่ใน "สงครามที่ไม่มีที่สิ้นสุด" ของ DEX และตลาดสภาพคล่องจนถึงช่วงเวลาของ "การก่อตัวของการผูกขาดโดยธรรมชาติ"
3.5 ความเสี่ยง
ชื่อเรื่องรอง
3.5 ความเสี่ยง
Curve มีประวัติที่ดีเกี่ยวกับประสิทธิภาพของทีม การดำเนินการ และบันทึกด้านความปลอดภัย ความเสี่ยงหลักในการพัฒนามาจากการแข่งขันในตลาดที่รุนแรงมากขึ้นและการประสานผลประโยชน์ภายในระบบนิเวศ และจำเป็นต้องป้องกันความเป็นไปได้ของเกลียวด้านลบระหว่างราคาสกุลเงินและธุรกิจ ในตลาดหมี
ความท้าทายในการแข่งขัน: หา DEX
Spot DEX เป็นแทร็กที่สำคัญและแข่งขันกันอย่างดุเดือดที่สุดในสนาม DeFi ในปัจจุบัน คู่แข่งแถวหน้ามี 2 โมเดล ได้แก่ Uniswap VS Curve นี่เป็นการทดลองเปรียบเทียบที่ยอดเยี่ยมว่าสามารถสร้างการผูกขาดในฟิลด์ DeFi ได้หรือไม่ ปัจจุบัน Uni เป็นโรงเรียนที่เรียบง่าย ฟรี และเปิด ซึ่งเป็นข้อตกลงสินค้าสาธารณะทั่วไปซึ่งทำให้ความสามารถในการทำกำไรล่าช้า และ Curve พยายามรวมเข้าด้วยกัน โครงการดังกล่าวหวังที่จะสร้างโครงการกระแสเงินสดที่มีคูเมือง การผูกขาด และมูลค่าที่แข็งแกร่ง แต่ความท้าทายของสินค้าสาธารณะฟรีเช่น Uniswap ทำให้พื้นที่ที่จำกัดสำหรับ Curve ในส่วนแบ่งที่จำกัดของปริมาณธุรกรรมในตลาดหมี
ความท้าทายในการแข่งขัน: ตลาดสภาพคล่อง
เมื่อเปรียบเทียบกับสปอต DEX แล้ว Curve มีข้อได้เปรียบที่ชัดเจนกว่าในตลาดของเหลว อย่างไรก็ตาม เนื่องจากโครงการจำนวนมากขึ้นเรื่อยๆ ตระหนักถึงประโยชน์ของรูปแบบธุรกิจของ DEXs + ตลาดสภาพคล่อง Balancer, Solidly, Velodrome และโครงการอื่นๆ ก็นำรูปแบบนี้ไปใช้เช่นกัน และการแข่งขันด้านสภาพคล่องที่ตามมาจะทวีความรุนแรงยิ่งขึ้น
ความท้าทายในการจัดตำแหน่งความสนใจ
การลดลงของราคาของ CRV ทำให้ธุรกิจติดลบซึ่งเกิดจากสิ่งจูงใจด้านสภาพคล่องที่ลดลง
เช่นเดียวกับ DeFis อื่นๆ สิ่งจูงใจทางธุรกิจของ Curve มีหน้าที่รับผิดชอบโทเค็นตราสารทุน CRV การขึ้นราคาของ CRV จะเพิ่มมูลค่าสิ่งจูงใจและส่งเสริมการเติบโตของธุรกิจ ในทางกลับกัน การลดลงของราคาสกุลเงินจะลดแรงจูงใจและค่อยๆ สูญเสียสภาพคล่อง เกลียวลบนี้เป็นบททดสอบที่รุนแรงสำหรับโครงการในตลาดหมี แต่ ณ ปัจจุบัน ความสามารถของเคิร์ฟในการทนต่อแรงกดดันอยู่ในเกณฑ์ดี
ชื่อระดับแรก
4. การเปรียบเทียบมูลค่า
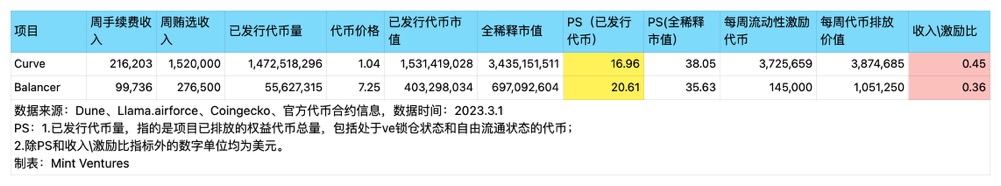
เมื่อพิจารณาถึงความคล้ายคลึงและความใกล้เคียงของโมเดลธุรกิจและตำแหน่งทางการตลาด ผู้เขียนจึงเลือก Balancer ซึ่งเป็น DeFi แบบเก่าเช่นกัน และปัจจุบันยังดำเนินการ DEXs และตลาดสภาพคล่องเพื่อทำการเปรียบเทียบในแนวนอนกับ Curve ในการประเมินมูลค่า
รูปแบบการเปรียบเทียบเฉพาะที่ใช้ในที่นี้คือ: ใช้ค่าธรรมเนียมการทำธุรกรรม + รายได้จากการติดสินบนเป็นรายการรายได้ของทั้งสองโครงการ และเปรียบเทียบรายได้ทวีคูณกับมูลค่าตลาดของโทเค็นที่ออกและโทเค็นที่ปรับลดเต็มที่ของทั้งสองโครงการ นอกจากนี้ เรายังคำนวณอัตราส่วนของมูลค่าโทเค็นของทั้งสองโครงการในแง่ของสิ่งจูงใจด้านสภาพคล่องต่อรายได้
จากผลลัพธ์ในตาราง เราจะเห็นว่า:
ทั้งสองใกล้เคียงกันมากจากมุมมองของรายได้ทวีคูณ และการประเมินมูลค่าสัมพัทธ์ของ Curve นั้นต่ำกว่าเล็กน้อย (มูลค่าตามราคาตลาดของโทเค็นที่ออกนั้นเป็นข้อมูลอ้างอิงมากกว่า เราใช้มันเป็นพื้นฐานเป็นหลัก)
อัตราส่วนรายได้ต่อสิ่งจูงใจของ Curve สูงกว่า แสดงว่าปัจจุบัน Curve มีรายได้เบ็ดเสร็จสูงกว่าภายใต้จำนวนเงินจูงใจด้านสภาพคล่องที่เท่ากัน
แน่นอน การเปรียบเทียบข้างต้นระหว่าง Curve และ Balancer ในแง่ของรายได้แบบทวีคูณนั้นค่อนข้างหยาบ และปัจจัยต่อไปนี้ไม่ได้นำมาพิจารณาอย่างครบถ้วน:
ในคอลัมน์รายได้จากการติดสินบน ผู้เขียนนับเฉพาะข้อมูลรายได้จากการติดสินบนของ Llama.airforce ซึ่งครอบคลุมเฉพาะข้อมูลรายได้จากการติดสินบนของ Votium (แพลตฟอร์มการติดสินบนหลักของ Curve) และ Hiddenhand (แพลตฟอร์มการติดสินบนหลักของ Balancer)
นอกเหนือจากส่วนที่ใช้เพื่อกระตุ้นสภาพคล่องแล้ว การปล่อยโทเค็นของ Curve ยังมีแรงจูงใจรายสัปดาห์ที่ 3,841,978 CRV (มูลค่าเกือบ 4 ล้านเหรียญสหรัฐ) สำหรับทีม แต่โทเค็นเหล่านี้ส่วนใหญ่ยังไม่เข้าสู่การหมุนเวียน
โดยรวมแล้ว การประเมินมูลค่าของ Curve เทียบกับ Balancer นั้นอยู่ในเกณฑ์ที่เหมาะสม
ชื่อระดับแรก@HaowiWang 5. กิตติกรรมประกาศ@fanyayunการจัดทำรายงานวิจัยฉบับนี้ต้องขอขอบคุณชุมชนชาวจีนเคิร์ฟ@lawrence_leeeeมีการแบ่งปันข้อมูลและคำแนะนำมากมาย ร่วมกับผู้ใช้ชุมชน Curve @Stakeholder และหุ้นส่วนผู้ก่อตั้งของเรา@DeFi_Cheetah,นักวิจัย@WinterSoldierxzตรวจสอบและข้อเสนอแนะ นอกจากนี้บทความนี้ยังถามคำถามบางอย่าง
ความคิดเห็นเขาและ
การสนทนาเกี่ยวกับ Uniwap VS Curve เป็นแรงบันดาลใจให้ฉันอย่างมาก
ข้อมูลอ้างอิงเพิ่มเติม:
ข้อมูลการติดสินบนการเลือกตั้ง: https://llama.airforce/#
Curve Comprehensive Data Kanban (สร้างโดย @mrblocktw): https://dune.com/mrblock_buidl/Curve.fi





