พูดถึง ETH มูลค่าตลาดจะเกิน 10 ล้านล้านเหรียญสหรัฐในอนาคตหรือไม่?


บทความนี้ถือว่า "มุมมองของฉันเกี่ยวกับ Ethereum 2.0 (ตอนที่ 1): ความหมายของการควบรวมจากมุมมองของรูปแบบโลก" มันพูดถึงการประเมินมูลค่าของ Ethereum และตรรกะของการประเมินมูลค่า บทความจะยาวมาก หากคุณต้องการได้รับบางสิ่งบางอย่างจากการลงทุน โปรดอ่าน
1
เกี่ยวกับการประเมินมูลค่าของ Ethereum มีการพูดคุยกันในอุตสาหกรรมตลอดเวลา ไม่ว่าจะเป็น ผู้ประกอบการอย่าง Arthur Hayes (ผู้ก่อตั้ง Bitmex) หรือนักลงทุนอย่าง Kevin (หุ้นส่วนของ Dragonfly Capital) ไม่มากก็น้อยกำลังคิดเกี่ยวกับวิธีการทำ ระบบการประเมินมูลค่าที่สมเหตุสมผลมากขึ้นสำหรับ Ethereum
แต่ก่อนที่ฉันจะพูดถึงการประเมินมูลค่าของ ETH ฉันต้องพูดนอกเรื่องเล็กน้อย
ตอนนี้หลายคนชอบพูดถึง "การลงทุนแบบเน้นคุณค่า" ในอุตสาหกรรมบล็อกเชน แต่ผู้คนกว่า 99.99% ไม่รู้ว่าการพูดถึงการลงทุนแบบเน้นคุณค่าในอุตสาหกรรมการเข้ารหัสเป็นเรื่องยาก
ก่อนหน้าของการลงทุนแบบเน้นคุณค่าคือกลยุทธ์ "หยิบก้นบุหรี่" หาบริษัทที่มีสินทรัพย์เงินสดสูงกว่ามูลค่าตลาดหุ้นแล้วซื้อ และขายหลังจากสินทรัพย์เงินสด = มูลค่าตลาดหุ้น นี่เป็นกลยุทธ์ที่เกรแฮมและบัฟเฟตต์อาจารย์ของบัฟเฟตต์ใช้กันทั่วไปในช่วงปีแรกๆ ของเขา
แต่หลังจากที่บัฟเฟตต์ร่วมมือกับมังเกอร์ จู่ๆ พี่น้องทั้งสองก็ค้นพบว่าชิ้นส่วนที่ให้ผลตอบแทนการลงทุนสูงสุดนั้นแทบจะไม่ได้รับจากก้นบุหรี่ แต่บริษัทที่ขายไม่ทันเวลาและผลกำไรของบริษัทที่ตามมากลับเติบโตเร็วมาก
ในเวลานี้ บัฟเฟตต์เริ่มไตร่ตรองและปรับกลยุทธ์ของเขา นั่นคือไม่จำกัดเฉพาะกลยุทธ์ในการหยิบก้นบุหรี่ และรวมถึง "การเติบโตของกำไร" ในการตัดสินใจลงทุน และการลงทุนแบบเน้นคุณค่าก็ได้ถือกำเนิดขึ้นอย่างเป็นทางการ
ความหมายแฝงคือการคำนวณการเติบโตของกำไรของบริษัทหนึ่งในอีกไม่กี่ปีข้างหน้าผ่านรูปแบบธุรกิจของบริษัท ทีมผู้บริหาร ฯลฯ แปลงเงินที่สามารถได้รับในอีกไม่กี่ปีข้างหน้าให้เป็นปัจจุบัน และรับการประเมินมูลค่าคร่าวๆ . สุดท้าย ให้เปรียบเทียบการประเมินมูลค่าดังกล่าวกับมูลค่าตลาดจริงเพื่อพิจารณาว่าบริษัทมี "มูลค่า" และน่าลงทุนหรือไม่
นี่คือแกนหลักของระบบการลงทุนแบบเน้นมูลค่า ซึ่งเป็นรูปแบบการประเมินมูลค่าบริษัทแบบ DCF ที่กำหนดขึ้นโดยการคิดลดกระแสเงินสดในอนาคต
เหตุใดเราจึงพูดถึงการลงทุนแบบเน้นคุณค่าในยุคอินเทอร์เน็ตไม่ได้ เหตุผลก็ง่ายมากเช่นกัน เพราะอินเทอร์เน็ต โดยเฉพาะอินเทอร์เน็ตบนมือถือ ได้ปลดปล่อยประสิทธิภาพการทำงานอย่างมาก
เรากล่าวว่ายุคของอินเทอร์เน็ตบนมือถือ (web2.0) นำมาซึ่งการขัดเกลาทางสังคมแบบ P2P ทั่วโลก ผลกระทบของการเปลี่ยนแปลงนี้ยังเป็นความท้าทายสำหรับนักลงทุนและผู้ประกอบการทั้งหมด นั่นคือ การพัฒนาที่ล้มล้างซึ่งส่งผลให้เกิดการเปลี่ยนแปลงในกฎของเกม
ผมขอยกตัวอย่างบริษัทที่มีมูลค่าตลาดสูงสุดในอุตสาหกรรมรถยนต์แบบดั้งเดิมคือ Toyota ซึ่งมีมูลค่า 240 พันล้านเหรียญสหรัฐ หลายคนจะตื่นเต้นมากที่ได้ยิน BBM แต่เปล่าประโยชน์ มูลค่าตลาดพูดเพื่อตัวเอง เพดานของอุตสาหกรรมยานยนต์แบบดั้งเดิมคือ Toyota มีมูลค่า 240,000 ล้านดอลลาร์สหรัฐ แต่เมื่อเราดูที่ Tesla มูลค่าตลาดของ Tesla อยู่ที่ 1.09 ล้านล้านดอลลาร์สหรัฐ ซึ่งแซงหน้า Toyota เกือบ 5 ราย
แต่เทสลามีกำไรหรือไม่? เลขที่ ฉันจำได้ว่าครั้งหนึ่ง Liu Qiangdong บอกกับ Shen Nanpeng ว่า "หาก JD.com สามารถทำเงินได้มากมาย นั่นคงเป็นเรื่องที่เลวร้ายมาก" ในความเป็นจริง Jingdong ไม่ทำเงิน แต่
มูลค่าตลาดของ JD.com อยู่ที่ 80 พันล้านดอลลาร์
ไม่ใช่แค่ Tesla, JD.com เท่านั้น แต่ยังรวมถึง Amazon ด้วย สิ่งที่สนับสนุนการประเมินมูลค่าที่สูงของพวกเขาไม่ใช่ส่วนต่างกำไรอีกต่อไป แต่เป็นส่วนแบ่งการตลาดขนาดใหญ่ที่เสร็จสิ้นในระยะเวลาอันสั้น
ในอุตสาหกรรมดั้งเดิม การรวมตัวกันของตลาดใช้เวลานานในการสะสม และแม้แต่ส่วนแบ่งการตลาดของผู้นำในอุตสาหกรรมก็ไม่สูง ส่วนแบ่งการตลาดของรถยนต์แบบดั้งเดิมของ Toyota คือ 4.3% ตัวอย่างเช่น บริษัทสิบอันดับแรกในอุตสาหกรรมเสื้อผ้าสตรีของจีนมีส่วนแบ่งการตลาดรวมกันประมาณ 10% ถึง 15%
เมื่อถึงจุดสูงสุด Tesla ครองส่วนแบ่งการตลาดของอุตสาหกรรมรถยนต์ไฟฟ้าทั้งหมด 30% สิ่งที่เกินจริงยิ่งกว่าคือหลังจากการควบรวมกิจการของ Didi และ Uber หลังสงครามเรียกรถออนไลน์ส่วนแบ่งการตลาดสูงถึง 95% .
ดังนั้นอินเทอร์เน็ตยังสามารถใช้ระบบการลงทุนแบบมูลค่าของบัฟเฟตต์ในเวลานี้ได้หรือไม่? วิธีใช้? ยักษ์ใหญ่ในประเทศใช้เงินทุนเพื่อส่งเสริมนวัตกรรมรูปแบบธุรกิจ ในขณะที่บริษัทต่างชาติใช้เงินทุนเพื่อส่งเสริมนวัตกรรมทางเทคโนโลยี โดยพื้นฐานแล้ว มันเป็นการผลาญเงินเพื่อส่วนแบ่งการตลาด ไม่ใช่การทำเงินมาเป็นเวลานาน และการใช้ DCF เพื่อประเมินมูลค่าของชุดนั้นเป็นขยะทั้งหมด
เหตุใดบัฟเฟตต์จึงปฏิเสธบริษัทอินเทอร์เน็ตมากขนาดนี้ เขาไม่เคยซื้อ Microsoft และ Google แม้ว่าเขาจะเลือก Apple ในภายหลัง เขาก็ไม่ได้ถือว่า Apple เป็นบริษัทเทคโนโลยีแต่เป็นผลิตภัณฑ์สำหรับผู้บริโภค
การปฏิวัติอุตสาหกรรมในยุค web2.0 ได้นำไปสู่การเปลี่ยนแปลงกฎและตรรกะทางธุรกิจ ซึ่งนำไปสู่การเกิดขึ้นของกฎของเกม "winner Take all" ในอุตสาหกรรมทั้งหมด ทำให้การลงทุนแบบเน้นคุณค่าไม่สามารถใช้ได้อีกต่อไป
จากนั้นยุค web3.0 ได้ทำให้รูปแบบ "การขัดเกลาทางสังคมแบบ P2P" ของ web2.0 สมบูรณ์แบบ และการมาถึงของเทรนด์ "แพลตฟอร์มผอม ผู้ใช้อ้วน" (สำหรับแนวคิด "แพลตฟอร์มผอม ผู้ใช้อ้วน" โปรดดูที่: "WEB3.0 เปลี่ยนกฎของเกม: แพลตฟอร์มบาง ผู้ใช้อ้วน") การลงทุนแบบเน้นคุณค่าจะนำไปใช้ในทางกลไกได้อย่างไร? ดังนั้น ในอุตสาหกรรมบล็อกเชน คนที่บอกว่าพวกเขาเป็น "การลงทุนแบบเน้นคุณค่า" ถือว่าเป็นคนโง่
แล้วเราควรลงทุนอย่างไร? ในยุคของเว็บ 2.0 Zhang Lei นำเสนอปรัชญาการลงทุนของ "การถือครองบริษัทที่สร้างมูลค่าอย่างบ้าคลั่งในระยะยาว" เพื่อเปิดตลาดหลักและตลาดรอง Shen Nanpeng นำเสนอปรัชญาการลงทุนหลักแบบนิรนัย
แต่ไม่ว่าจะเปลี่ยนไปอย่างไร จาก Graham ถึง Buffett ถึง Zhang Lei และ Shen Nanpeng ทุกคนให้ความสำคัญกับ "คุณค่า" แต่ในกฎที่เปลี่ยนแปลงตลอดเวลาของเกม "คุณค่า" ถูกกำหนดนอกเหนือจาก "การเติบโตของกำไร"
การลงทุนในอุตสาหกรรมการเข้ารหัสก็เช่นเดียวกัน เราจำเป็นต้องให้คำจำกัดความเพิ่มเติมสำหรับ "มูลค่า" เช่น "ระบบการลงทุนแบบเน้นมูลค่า" ที่ฉันเสนอ (ดู "(ข้อความยาว 10,000 คำ สินค้าแห้งมาก) สรุปการลงทุนอุตสาหกรรม crypto ในปี 2021 ของฉัน: มีการทำนายร้านสามพันล้านดอลลาร์และอัตราผลตอบแทนรวมของ Crypto เกิน 5,000%"ส่วนสุดท้าย) ด้วย.
แม้ว่าการกล่าวนอกเรื่องจะจบลงแล้วก็ตาม ต่อไป สำหรับการประเมินมูลค่าของ Ethereum ฉันจะเริ่มต้นจากระบบการลงทุนแบบเน้นมูลค่าและให้มุมมองและข้อสรุปของฉัน
2
มูลค่าของบริษัทอยู่ที่ผลิตภัณฑ์ และมูลค่าของผลิตภัณฑ์อยู่ที่ว่าสามารถปรับปรุงชีวิตของผู้คนได้จริงหรือไม่ และมีบทบาทสำคัญในการส่งเสริมการพัฒนาสังคมหรือไม่
ในแง่นี้ ไม่ว่าจะเป็น Buffett, Shen Nanpeng หรือ Zhang Lei ต่างก็มีเป้าหมายเดียวกันในเส้นทางที่ต่างกัน (แต่ทุกคนนิยามคุณค่าต่างกัน) เมื่อนั้น ก็เป็นเหตุผลเดียวกับการตัดสินมูลค่าของ Ethereum สิ่งที่เราต้องทำคือการมอง Ethereum ในลักษณะของการ "ค้นพบคุณค่า"
ดังนั้นเราต้องมีตรรกะการคิดแบบ VC และสามารถใช้ความรู้ความเข้าใจของตัวเองเพื่ออนุมานถึงรูปร่างของอุตสาหกรรมและโครงการในอีก 1-3 ปีข้างหน้า แม้ว่ามันอาจจะไม่สมบูรณ์อย่างน้อยที่สุดเราก็ต้อง คิดล่วงหน้าและวางแผนหนึ่งหรือสองขั้นตอน เพื่อให้ได้ผลตอบแทนจากการลงทุนที่มากขึ้น
ในช่วงเริ่มต้นของการถือกำเนิดของ Ethereum ความเข้าใจของทุกคนเกี่ยวกับมันนั้นง่ายมาก หลังจากที่ iCO เฟื่องฟู บางคนใช้ระบบการประเมินมูลค่าของตลาดหุ้นแบบดั้งเดิมเพื่อประเมินมูลค่าของ Ethereum (หรือเครือข่ายสาธารณะ) แต่ผลลัพธ์ที่ได้นั้นไม่โอเคอย่างเห็นได้ชัด
ผมขอยกตัวอย่าง: หากค่าธรรมเนียมก๊าซของ Ethereum ลดลงครึ่งหนึ่ง รายได้ของ Ethereum จะลดลงครึ่งหนึ่ง และอัตราส่วนราคาต่อรายได้จะเพิ่มขึ้นเป็นสองเท่า แต่ในความเป็นจริง หลังจากค่าธรรมเนียมน้ำมันลดลงครึ่งหนึ่ง ก็เป็นหน้าที่ของ Ethereum ที่จะต้องรวมคูเมือง (Ethereum ถูกโจมตีเพราะก๊าซสูงเกินไปและความสามารถในการปรับขนาดไม่เพียงพอ)
ต่อมา ผู้ก่อตั้ง mysoundwise.com ดร. Tasha Che เสนอให้ใช้แนวคิดเศรษฐกิจของประเทศเพื่อประเมินมูลค่า Ethereum
อาจหมายถึงการใช้แนวคิดของ "GDP" เพื่อแสดงถึงมูลค่ารวมของเครือข่าย จากนั้นใช้สูตรปริมาณสกุลเงิน PQ=MV (ปริมาณเงิน x ความเร็วหมุนเวียนของสกุลเงิน = ระดับราคา x ปริมาณการทำธุรกรรมสินค้าโภคภัณฑ์) เพื่อคำนวณมูลค่าเครือข่ายของ Ethereum จากนั้นมูลค่ารวมของเครือข่าย Ethereum จะเท่ากับจำนวนรวมของ ETH ที่หมุนเวียน คูณด้วยเวลาหมุนเวียนของ ETH นี่เป็นวิธีที่ได้รับความนิยมมากที่สุดในการประเมินค่า Ethereum ในขณะนี้
การรับรู้ทั่วไปในอุตสาหกรรมคือ GDP ในอนาคตของเครือข่าย Ethereum จะน่าประทับใจมาก แต่ก็ไม่ใหญ่มาก เนื่องจากระบบการประเมินมูลค่านี้ถือว่า ETH เป็นสกุลเงิน หากคุณต้องการได้รับอัตราการหมุนเวียนสูง คุณต้องทำให้ต้นทุนการเสียดทานในการทำธุรกรรมต่ำมาก (สอดคล้องกับข้อเท็จจริงที่ว่าค่าธรรมเนียม GAS ควรต่ำพอที่ทุกคนยอมรับได้)
ด้วยวิธีนี้ การประเมินมูลค่าของ ETH จะค่อนข้างต่ำ เนื่องจากไม่มีมูลค่าสินค้าโภคภัณฑ์และพื้นที่พรีเมียมอีกต่อไป คุณจะใช้เงิน 1 ดอลลาร์เพื่อซื้อ 1.5 ดอลลาร์หรือไม่
Kevin ได้ทำการสรุปที่ดีขึ้นในบทความเมื่อปีที่แล้ว นั่นคือ การใช้ GDP เพื่อประเมินค่า Ethereum แกนหลักคือสามประเด็น:
1) ETH เป็นเพียงวิธีการชำระเงิน
2) ETH ไม่มีค่า IP
3) ต้นทุนข้ามสายโซ่ใกล้เป็นศูนย์
แต่เราจะดูสถานการณ์ปัจจุบันของ Ethereum ได้อย่างไร? ประการแรก ETH มี "ความปรารถนาดี" และผลกระทบด้าน IP ที่แข็งแกร่ง และนักพัฒนาและผู้ใช้ก็เต็มใจที่จะใช้เครือข่าย Ethereum มากกว่า ในขณะเดียวกัน มูลค่าตลาดของ Ethereum นั้นสูงกว่าของ Solona เกือบ 10 เท่า
ในขณะเดียวกัน มูลค่าของ Ethereum ไม่ได้เป็นเพียงแค่แพลตฟอร์มการกระจาย ICO เหมือนในอดีตอีกต่อไป แต่สนับสนุนระบบนิเวศน์ของ DeFi, ระบบนิเวศน์ของ GameFi และระบบนิเวศของ web3.0 และระบบนิเวศของ Metaverse ที่คาดการณ์ไว้ล่วงหน้า
ภายใต้สถานการณ์ดังกล่าว การประเมินมูลค่าของ Ethereum โดยทฤษฎี PQ=MV นั้นเป็นเพียงด้านเดียวและผิดเพี้ยนไปอย่างมาก ดังนั้นเราจึงต้องรวมการพัฒนาในอนาคตของอุตสาหกรรมทั้งหมดและเสนอทฤษฎีการประเมินมูลค่าที่ "เข้ากันได้" มากขึ้น
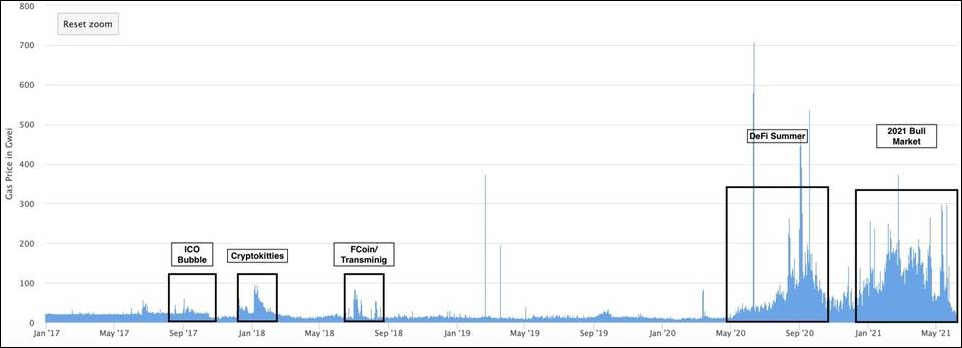
ฤดูร้อนของ DeFi"ฤดูร้อนของ DeFi"หลังจากเปิดตัว "halving market" เราจะพบว่ารายได้ของ Ethereum ทั้งหมดเนื่องจาก TVL สะสมโดย DeFi และปริมาณธุรกรรมที่อำนวยความสะดวกนั้นอยู่ในพันล้านดอลลาร์
และเนื่องจาก AMM มีอัตราผลตอบแทนสูง ระบบนิเวศทั้งหมดจึงเสร็จสิ้น "ผู้ใช้นำสภาพคล่อง → รายได้ → การเพิ่มขึ้นของ TVL → ธุรกรรมที่ราบรื่นขึ้นและต้นทุนที่ต่ำลง → ทำให้ผู้ใช้มากขึ้นและสภาพคล่องที่มากขึ้น" เป็นวัฏจักรเชิงบวก
ในเวลาเดียวกัน เนื่องจาก Ethereum ได้สร้างคูน้ำที่ลึกมากในแง่ของระดับการกระจายอำนาจและความปลอดภัยในระหว่างกระบวนการตรวจสอบตลาดระยะยาว
หากเครือข่ายสาธารณะอื่น ๆ ต้องการได้รับส่วนแบ่งการตลาดของ DeFi พวกเขามีเพียง 2 ขาที่ต้องเดิน: ในแง่หนึ่ง ข้ามโซ่ไปยัง Ethereum เพื่อให้โครงการ DeFi อันดับต้น ๆ สามารถใช้งานข้ามห่วงโซ่ได้ เพื่อให้ได้สภาพคล่องในทุกด้าน ซึ่งรู้จักกันทั่วไปว่า "การแลกเปลี่ยนทุนกับพื้นที่และเวลา"
เครือข่ายสาธารณะส่วนใหญ่ที่ชูธงของ "Ethereum Killer" นั้น "น่ารังเกียจ" โดยมีเป้าหมายที่ค่าธรรมเนียมน้ำมันที่สูงและความสามารถในการปรับขนาดของ Ethereum ที่ต่ำ แต่ความจริงก็คือเส้นทางของ Ethereum ผ่านเลเยอร์ 2 และ 2.0 ในอนาคตนั้นปรับค่าธรรมเนียมน้ำมันและความสามารถในการปรับขนาดให้เหมาะสมอย่างต่อเนื่อง
หากค่าใช้จ่ายในการโต้ตอบหลายสิบหรือหลายร้อยดอลลาร์ในขณะนี้ทำให้นักพัฒนาและผู้ใช้หลายคนท้อใจ เมื่อ Ethereum 2.0 มาถึงและเลเยอร์ 2 สมบูรณ์แบบ ต้นทุนการทำธุรกรรมและความสามารถในการปรับขนาดจะลดลงและปรับปรุงแบบทวีคูณ ในความคิดของฉัน การเข้าถึง Ethereum นั้นดีขึ้นกว่าพันเท่า (Kevin กล่าวว่า 100 เท่านั้นค่อนข้างอนุรักษ์นิยม)
ในทำนองเดียวกัน การเติบโตของ DeFi และ web3 จะนำมาซึ่งการเติบโตอย่างก้าวกระโดดในการประเมินมูลค่าของ Ethereum และจะไม่ถือเป็นผลิตภัณฑ์สำหรับผู้บริโภคด้วยวิธีการ ในเวลานี้มูลค่าของ Ethereum ขึ้นอยู่กับรูปแบบของอุตสาหกรรมทั้งหมดในอนาคต
ที่นี่ฉันต้องการยกตัวอย่าง
ยกตัวอย่าง Silicon Valley เนื่องจาก Silicon Valley เป็นตัวแทนของการพัฒนาอุตสาหกรรมข้อมูลในสหรัฐอเมริกาทั้งหมด เราต้องเข้าใจว่าคอมพิวเตอร์ส่วนบุคคลปรากฏตัวครั้งแรก และเนื่องจากมีคอมพิวเตอร์ส่วนบุคคล จึงต้องมีซอฟต์แวร์ จากนั้น เนื่องจากซอฟต์แวร์จำเป็นต้องทำงานเร็วขึ้น คอมพิวเตอร์ส่วนบุคคลจึงจำเป็นต้องมีชิปและฮาร์ดแวร์ที่ดีกว่า จากนั้น Microsoft กับ Intel และ Dell ก็ทำเช่นนั้น
ที่นี่เราต้องคิดถึงสิ่งหนึ่ง นั่นคือ เราอาจไม่มีความรู้ความเข้าใจและรูปแบบการคิดระดับสูงสุด และเราไม่สามารถเป็นผู้ประกอบการที่ประดิษฐ์คอมพิวเตอร์ส่วนบุคคลและซอฟต์แวร์ และนักลงทุนที่ลงทุนในผู้ประกอบการเหล่านี้ได้ แต่หลังจากการกำเนิดของ สิ่งเหล่านี้เราจะสามารถคาดการณ์และมีส่วนร่วมในกระบวนการพัฒนาได้อย่างรวดเร็วในระดับหนึ่ง
พูดง่าย ๆ มันยากสำหรับคุณและฉันที่จะค้นพบและมีส่วนร่วมในกระบวนการเกิดของ 0~1 เพราะมีเพียงไม่กี่คนในยุคที่ทำสิ่งนี้ แต่ในกระบวนการพัฒนาของอุตสาหกรรม จาก 1 ถึง 100 เราสามารถผ่านการตัดสินและการมีส่วนร่วมในระดับปรัชญา
ลองดู Ethereum ตามแนวความคิดนี้
3
Ethereum สามารถเป็นชั้นทางการเงินของโลก crypto
หลายคนในอุตสาหกรรมได้เห็นแนวโน้มนี้ แหล่งที่มาของแนวโน้มนี้มาจาก DeFi โปรโตคอลโอเพ่นซอร์สและโค้ดโอเพ่นซอร์สที่เกิดจากการกระจายอำนาจจะช่วยให้ DeFi ได้รับความสามารถด้านนวัตกรรมที่ดีขึ้น ความเร็วนี้เกินกว่า CeFi (การเงินแบบรวมศูนย์) และความเร็วในการจัดส่งและค่าใช้จ่ายก็มากเช่นกัน ต่ำกว่า CeFi
ในเวลาเดียวกันเนื่องจากสิ่งจูงใจโทเค็นไม่ใช่เพียงสำหรับฝ่ายโครงการ ผู้ถือหุ้น และนักลงทุนอีกต่อไปที่จะได้รับเงินปันผลที่เกิดจากการโค่นล้มอุตสาหกรรมแต่เพื่อแจกจ่ายผลประโยชน์นี้ให้กับนักลงทุนและโครงการรองทั้งหมด ผู้สร้าง และผู้ใช้ .
ที่สำคัญกว่านั้น DeFi ได้ตระหนักถึงปัญหาความน่าเชื่อถือขั้นสุดท้ายของการขัดเกลาทางสังคมแบบ P2P แม้ว่าระบบเครดิตทั้งหมดจะยังไม่ได้รับการแก้ไขอย่างสมบูรณ์ แต่การพัฒนา DID และ NFT ได้แสดงให้เราเห็นถึงวิธีการและความหวังในการสร้างระบบเครดิตแบบออนเชน
ดังนั้นเชนสาธารณะปัจจุบันที่สามารถพกพา DeFi ได้คือ Ethereum เนื่องจากมูลค่าของ ETH โทเค็นดั้งเดิมของ Ethereum นั้นจะได้รับการเพิ่มมูลค่าของชั้นการเงินเมื่อ DeFi ทำการหล่อหลอมทางการเงินใหม่
Ethereum สามารถกลายเป็นชั้นปฏิบัติการของ metaverse และ web3 และ ETH สามารถได้รับมูลค่าของทรัพย์สินทางวัฒนธรรม
นี่คือสิ่งที่เควินไม่เคยพูดถึง กล่าวอีกนัยหนึ่ง ระบบนิเวศ Ethereum จะเป็นส่วนสำคัญของ Metaverse
แน่นอนว่าตอนนี้เราเห็นเครือข่ายสาธารณะมากมาย เช่น flow, sol, near หรือ ftm เป็นต้น และอาจไม่หายไปในอนาคต แต่เครือข่ายสาธารณะเหล่านี้เลือกที่จะเสียสละ "การกระจายอำนาจ" เพื่อความสามารถในการปรับขนาดที่ดีขึ้นและความเร็วที่เร็วขึ้น
อย่างไรก็ตาม สิ่งที่เราต้องเข้าใจคือความหมายของการมีอยู่ของ web3 (Metaverse) คือการโค่นล้มทางอุตสาหกรรมที่เกิดจากการกระจายอำนาจ แต่จากมุมมองทางปรัชญาการรวมศูนย์และการกระจายอำนาจเป็นหน่วยงานที่ขัดแย้งกัน ในโลกที่ มีการกระจายอำนาจซึ่งอนุญาตให้มีการรวมศูนย์ เช่น กิจกรรมทางสังคมและกิจกรรมความถี่สูงอื่นๆ
อย่างไรก็ตาม ในองค์ประกอบหลักที่เกี่ยวข้องกับระบบโลก เช่น เศรษฐกิจ การเมือง และวัฒนธรรม การกระจายอำนาจเป็นความหมายที่สนับสนุนการดำรงอยู่ของโลกนี้
ดังนั้น แม้ว่าในอนาคต Metaverse จะเป็นโครงสร้างหลายเชน แต่เชนสาธารณะที่สามารถดำเนินกิจกรรมทางเศรษฐกิจ การเมือง และวัฒนธรรมทางสังคมได้มีเพียง Ethereum และตอนนี้มีเพียง Ethereum เท่านั้นที่มองเห็นได้
ข้อความ
Ethereum สามารถเป็นสินทรัพย์ทุนและสินทรัพย์สกุลเงิน
เราเริ่มต้นการเปลี่ยนแปลงที่ประสบความสำเร็จของ Ethereum POS และใน POS staker จะแทนที่การตรวจสอบ miner หรืออีกนัยหนึ่งคือรางวัลบรรจุภัณฑ์ (ทิป) เป็นของ staker ETH ซึ่งหมายความว่า ETH ไม่เพียงแต่ได้รับมูลค่าการใช้เป็นผลิตภัณฑ์การชำระเงิน (ค่าธรรมเนียมการจัดการ) แต่ยังขยายมูลค่านี้เนื่องจาก "การถือครองและรับดอกเบี้ย"
เช่น เราเข้าใจคำว่า "แม่ไก่ออกไข่" ได้ไหม?
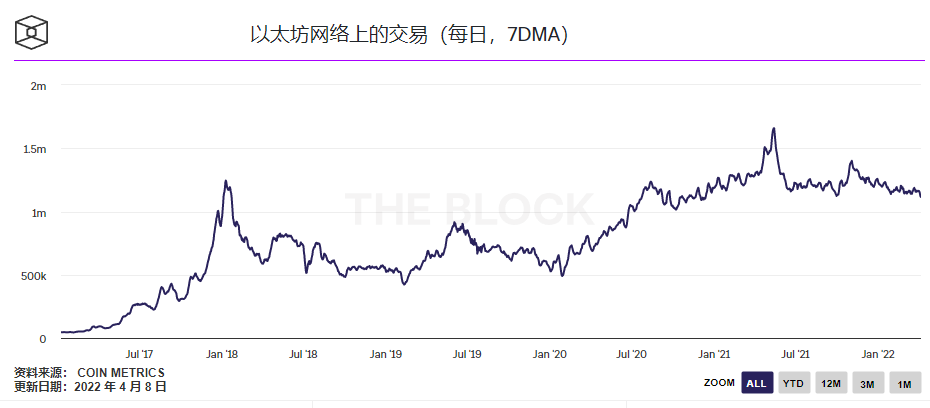
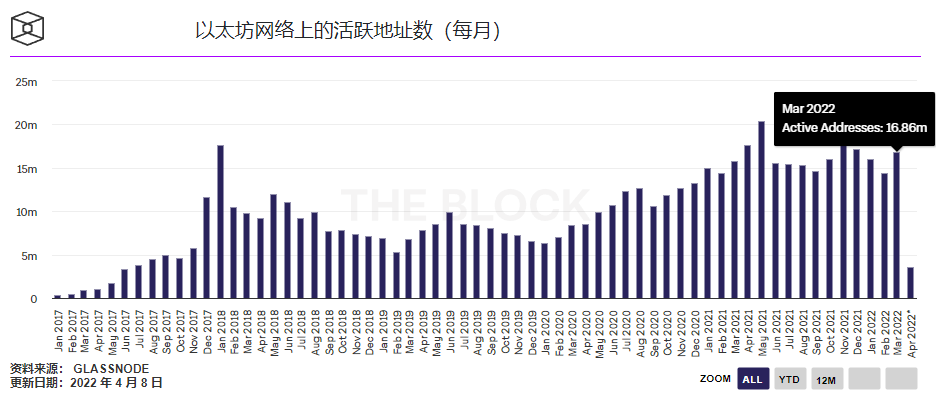
จากนั้นมาประมาณมูลค่ารวมของ ETH เป็นสินทรัพย์เงินสดในอนาคต ตั้งแต่มกราคม 2017 ถึงมกราคม 2022 ธุรกรรมเครือข่าย Ethereum เพิ่มขึ้นจาก 44K เป็น 1.2M โดยมีอัตราการเติบโตต่อปีที่ 130% แต่ภายใต้ข้อมูลนี้ เราจะเห็นว่าจำนวนที่อยู่ที่ใช้งานอยู่บน Ethereum ทั้งหมดมีเพียง 16.6M เท่านั้น
หากคุณเชื่อได้ว่าการเปลี่ยนแปลงที่เกิดจาก web3 นั้นเทียบได้กับอินเทอร์เน็ตในยุคแรก ๆ คุณยังสามารถตั้งค่าเริ่มต้นเป็นช่วงอัตราการเติบโตในอนาคตของ Ethereum ได้ด้วย:
สามารถรักษาอัตราการเติบโต 3 ~ 5 ปีไว้ที่ 100%
สามารถรักษาอัตราการเติบโต 5 ~ 10 ปีไว้ที่ 80%
สามารถรักษาอัตราการเติบโต 10 ~ 15 ปีไว้ที่ 40%
สามารถรักษาอัตราการเติบโต 15 ~ 20 ปีไว้ที่ 20%
เควินประเมินว่าจำนวนธุรกรรมรายวันสำหรับ Ethereum จะอยู่ที่ 4 พันล้านใน 10 ปีโดยมีอัตราการเติบโต 125% แต่ฉันคิดว่ายังมีปัญหาบางประการเกี่ยวกับวิธีการคำนวณนี้ - เขาอาจไม่ได้คำนึงถึงการพัฒนาอย่างรวดเร็วของอุตสาหกรรม
ยุคอินเทอร์เน็ตบนพีซีใช้เวลาเจ็ดปีในการเข้าถึงผู้ใช้ 100 ล้านคน แต่หลังจากเข้าสู่ยุคอินเทอร์เน็ตบนมือถือ ใช้เวลาเพียงสามปีกว่าที่จำนวนผู้ใช้จะถึง 100 ล้านคน
นั่นหมายความว่าอย่างไร? อินเทอร์เน็ต จากเว็บ1 สู่เว็บ2 และต่อมาเป็นเว็บ3 ในอนาคต การพัฒนาจะเร่งเร็วขึ้นและเร็วขึ้น
เราจะเห็นว่าจำนวนที่อยู่ที่ใช้งานรายเดือนของเครือข่าย Ethereum ทั้งหมดมีเพียง 16M จำนวนที่อยู่ที่ใช้งาน 7 วันมีเพียง 501K และกิจกรรมรายวันเฉลี่ยน้อยกว่า 100K อัตราการเติบโตต่อปีในช่วงสี่ปีที่ผ่านมา เป็น 140% เราใช้การประมาณการเติบโตอย่างระมัดระวังที่ 110%
ซึ่งหมายความว่า:
สี่ปีต่อมา จำนวนที่อยู่ที่ใช้งาน 7 วันบนเครือข่าย Ethereum จะสูงถึง 100 ล้าน
เควินคำนวณว่าจำนวนการทำธุรกรรมบนเครือข่าย Ethereum จะสูงถึง 4 พันล้านใน 10 ปีตามอัตราการเติบโตต่อปีปัจจุบันที่ 125% ฉันคิดว่ามันไม่ได้คำนึงถึงการเติบโตอย่างรวดเร็วของจำนวนที่อยู่ที่ใช้งานบน Ethereum ดังนั้นจำนวนธุรกรรมที่ประมวลผลโดย Ethereum จะเพิ่มขึ้นในอัตรา 140% แตะ 8 พันล้านใน 10 ปี
ในเวลาเดียวกัน ฉันยังคงเห็นด้วยกับการตัดสินของ Kevin เกี่ยวกับการเติบโตอย่างรวดเร็วของปริมาณธุรกรรม Ethereum นั่นคือ:
“ค่าใช้จ่ายในการทำธุรกรรมของ Ethereum นั้นถูก และความสามารถนั้นได้รับการปรับขนาดให้สำเร็จเพื่อเปิดใช้งาน micropayment ที่ตั้งโปรแกรมได้ระหว่างสัญญาอัจฉริยะ สมมติฐานข้างต้นนั้นสมเหตุสมผลโดยสิ้นเชิง”
เราได้เห็นความก้าวหน้าของ Ethereum ในเลเยอร์ 2 และเลเยอร์การดำเนินการและค่าใช้จ่ายของธุรกรรม DeFi ลดลง 10-20 เท่า หลังจากการขยาย Ethereum 2.0 ที่ประสบความสำเร็จในอนาคต หมายความว่า:
"ต้นทุนการทำธุรกรรมของ Ethereum นั้นถูก และมันก็ประสบความสำเร็จในการขยายตัว ไมโครเพย์เมนต์ที่สามารถตั้งโปรแกรมได้ระหว่างสัญญาอัจฉริยะ สมมติฐานข้างต้นนั้นสมเหตุสมผลอย่างสมบูรณ์ หลังจากพัฒนามานานกว่า 3 ปี ในที่สุด Ethereum ก็ได้นำเสนอโซลูชันที่ปรับขนาดได้ นั่นคือ ค่าใช้จ่ายของธุรกรรม DeFi สามารถลดลงได้ 20-50 เท่าใน 6-12 เดือนข้างหน้าซึ่งหมายถึงการเติบโตแบบทวีคูณของจำนวนธุรกรรม”
ดังนั้นตอนนี้ Ethereum จัดการ ETH 3.7 พันล้านดอลลาร์สหรัฐ และ 61.9 พันล้านดอลลาร์สหรัฐของเหรียญคงที่ทุกวัน---- นี่ถือว่าต่ำเกินไป เพราะโทเค็นอื่นๆ บน ERC20 จะไม่ถูกนับ ดังนั้นแม้ว่าจะมี 70% ต่อปีตามอัตราการเติบโต ปริมาณธุรกรรมทั้งหมดที่ประมวลผลโดย Ethereum จะอยู่ที่ 13 ล้านล้านดอลลาร์สหรัฐใน 10 ปี (สูงกว่าที่เควินประเมินไว้ที่ 5 ล้านล้านดอลลาร์สหรัฐ)
ตามการคำนวณของ Ethereum ประมวลผลธุรกรรม 8 พันล้านรายการต่อวันและมีปริมาณธุรกรรมถึง 13 ล้านล้านดอลลาร์สหรัฐในสิบปี
*5% ของ 13 ล้านล้านเหรียญสหรัฐมาจากการทำธุรกรรม DeFi ที่มีมูลค่าสูง (airdrops, arbitrage จำเป็นต้องดำเนินต่อไป) และค่าธรรมเนียมการทำธุรกรรมคือ 0.05% ของมูลค่าทั้งหมด
*ธุรกรรม 8 พันล้านรายการคำนวณที่ 0.01 ดอลลาร์สหรัฐฯ
*ค่าธรรมเนียมการทำธุรกรรมคงที่ที่การเติบโต 5%;
*สมมติว่าอัตราดอกเบี้ยปลอดความเสี่ยงคือ 2% หลังจากผ่านไป 10 ปี และอัตราการชดเชยความเสี่ยงที่จำเป็นคือ 5% ผู้จำนำ ETH จะต้องได้รับอัตราผลตอบแทนระยะยาวที่ 7%
หากเป็นไปตามเงื่อนไขข้างต้น รายได้ค่าธรรมเนียมของ Ethereum หลังจาก 10 ปีจะอยู่ที่ 144.18 พันล้านดอลลาร์สหรัฐ โดยถือว่ารายได้ค่าธรรมเนียมเป็น "เงินปันผล" เราสามารถคำนวณได้ว่ามูลค่ารวมของ Ethereum ในอีก 10 ปีข้างหน้าคือ 7.5 ล้านล้านดอลลาร์สหรัฐ
ถัดไปคำนวณส่วนที่เป็นสินทรัพย์ที่เป็นตัวเงิน ค่าส่วนนี้เราสามารถประมาณได้ว่า"เงินดิจิตอล"มาดู เมื่อเครือข่าย Ethereum กลายเป็นชั้นปฏิบัติการของ Metaverse และ WEB3 ETH สามารถแทนที่ส่วนหนึ่งของ BTC เป็น "ตัวเก็บมูลค่า" ในระดับหนึ่งและได้รับมูลค่าของมัน
แน่นอน แม้ว่าจะมีเงื่อนไขเบื้องต้นบางประการ แต่ฉันคิดว่า Ethereum สามารถเข้าถึงได้:
1) อัตราเงินเฟ้อต่ำ ปัจจุบัน อัตราเงินเฟ้อของ ETH อยู่ที่ 4.3% เมื่อ POS พิสูจน์ได้ว่าอัตราเงินเฟ้อจะเข้าสู่ภาวะเงินฝืดแบบไดนามิกตามจำนวนคำสัญญา ดูเหมือนว่าจะอยู่ที่ 0.43% ในปัจจุบัน แต่ด้วยการเพิ่มขึ้นของอัตราการรับจำนำ มีความเป็นไปได้สูงที่จะทรงตัวที่ประมาณ 2% ในอนาคต (คำกล่าวของ Tim Roughgarden)
2) POS ของ Ethereum 2.0 สามารถทนต่อการทดสอบของตลาดได้
3) เพื่อข้อได้เปรียบของผู้เสนอญัตติรายแรกของระบบ DeFi และความปลอดภัยและการกระจายอำนาจของระดับ TOP1
มูลค่าสกุลเงินของ Bitcoin คือ 14.6 ล้านล้านเหรียญสหรัฐ (ผมไม่นับการคำนวณเฉพาะนะครับ ผลการคำนวณของสถาบันวิชาชีพต่างประเทศค่อนข้างอนุรักษ์นิยมมาก ถ้าจำเป็นต้องเพิ่มผมท้ายบทความเพื่อรับบทความ) หาก ETH ได้รับส่วนแบ่ง 10% ของ BTC ดังนั้นการประเมินมูลค่าส่วนสกุลเงินของ ETH จะอยู่ระหว่าง 1.5 ล้านล้านดอลลาร์สหรัฐ
4
เมื่อพิจารณาจากการพัฒนาที่ผ่านมา มูลค่าของ Ethereum เป็นมูลค่าที่ได้รับการสำรวจและเพิ่มมูลค่าอย่างต่อเนื่อง และในช่วงแรกของอุตสาหกรรม Crypto นั้น ยังไม่มีการสร้างโครงสร้างพื้นฐานมากเกินไป และมันยังห่างไกลจากการเข้าสู่การพัฒนาแอปพลิเคชันเชื่อมโยงไปถึง
การประเมินมูลค่า Ethereum ของเราในวันนี้จำกัดอยู่ที่:
1) สินค้าอุปโภคบริโภค
2) มูลค่าสกุลเงิน
3) สินทรัพย์ทุน
4) มูลค่าทรัพย์สินทางวัฒนธรรม
ในหมู่พวกเขา มูลค่าของทรัพย์สินทางวัฒนธรรมไม่สามารถกำหนดมูลค่าเฉพาะได้ เนื่องจากมูลค่านี้จำเป็นต้องคำนึงถึงประวัติศาสตร์ อำนาจ และความมั่งคั่งทั้งหมดของโลกที่ถูกเข้ารหัสทั้งหมด (อ้างอิงถึง "NFT, ฟองสบู่ 95% และมีโอกาส 5% ที่จะทะลุ BTC เราจะเผชิญกับมันอย่างไร?》 คำจำกัดความของทรัพย์สินทางวัฒนธรรม) ซึ่งเป็นการประเมินมูลค่าที่เกินจริงเกินจินตนาการ
ดังนั้น แม้ว่าเราจะคำนวณด้วยการประเมินมูลค่าโดยประมาณ มูลค่าตลาดรวมของ ETH จะสูงถึง 9+X ล้านล้านดอลลาร์สหรัฐในอีก 10 ปีข้างหน้า
กล่าวอีกนัยหนึ่ง มูลค่าตลาด 10 ล้านล้านเป็นเพียงการประเมินมูลค่า ETH ที่ต่ำที่สุดในรอบ 10 ปี
จากนั้น เมื่อเทียบกับมูลค่าตลาดของ ETH ในขณะนี้ ยังมีพื้นที่ว่างมากกว่า 30 เท่า หากคุณสามารถคว้าโอกาสในทุก ๆ การกระโดดที่คาดเดาไม่ได้ คุณคิดว่าพื้นที่ที่เหลือใน ETH ในอนาคตมีเท่าใด