美股日报|美国医保股遭政策重击,联合健康暴跌10%,Anthropic史上最大IPO今夜挂牌(11月19日)


- 核心观点:美联储鹰派加息信号推高10年期美债收益率至5%以上,成为压制成长股与加密资产估值的主导变量,其影响已盖过地缘政治风险,市场呈现"利率>地缘"的定价逻辑。
- 关键要素:
- 10年期美债收益率5.064%,连续27个交易日站上5%;Waller称或需50个基点"震撼市场"式加息,12月FOMC预期加息。
- 医保股遭CMS反欺诈审计新规冲击,联合健康跌10.21%,拖累道指收跌561.25点,政策风险由药价扩至理赔审计。
- 英伟达Q3营收1158亿美元同比增106%超预期,股价仍跌2.90%逼近52周低点,显示AI交易拥挤度见顶。
- Anthropic以83美元定价、募资约813亿美元今日登陆纳斯达克,或成史上最大IPO,同时构成流动性虹吸。
- 25家大型加密财库公司中24家mNAV<1,增发买币模式失效形成负反馈;MSCI将Strategy剔除指数,被动资金流出压力显现。
- BTC连续六周下跌跌破200周均线,较历史高点回撤约50%;现货比特币ETF单日净流出2.399亿美元。
1. 헤드라인
- 의료보험주, 정책 직격탄…단일 종목이 다우지수 끌어내려: CMS가 Medicare Advantage 반(反)사기 감사 신규 규정(시장에서 "CRUSH" 규칙으로 명명)을 제안, UnitedHealth(UNH)는 10.21% 하락한 349.91달러에 마감했으며 Humana, Elevance도 동반 급락, 다우지수는 561.25포인트 하락 마감.해석: 의료보험이 다우지수 내 비중이 가장 높은 섹터 중 하나인 가운데, 정책 리스크가 "약가 책정"에서 "청구 감사"로 확대된 것으로, 일회성 이벤트가 아닌 구조적 밸류에이션 충격이다.
- 엔비디아, 실적 서프라이즈에도 자사 주가 부양 실패: Q3 매출 1,158억 달러, 전년 대비 +106%, Q4 가이던스 약 1,300억 달러로 모두 시장 예상치 상회; 그러나 NVDA는 2.90% 하락한 150.96달러에 마감하며 52주 최저치 148.80에 근접.해석: 젠슨 황 CEO 퇴임 후 첫 실적 발표로, "실적은 좋지만 주가는 오르지 않는" 현상은 AI 트레이드 쏠림이 정점에 달했다는 전형적 신호다.
- Anthropic, 83달러로 가격 확정…약 813억 달러 조달: 9.8억 주 발행, 주가×주식수 기준 자체 정합성 확보; 조달 규모가 사실이라면 사상 최대 IPO로, 오늘(11-19) 나스닥에 상장, 티커 ANT. 언론이 제시한 1.51조 달러 총 밸류에이션 기준은 투자설명서로 독립 검증되지 않아 본지는 채택하지 않음.해석: AI 자본지출 서사의 재가격화이자 단기 유동성 흡수원—시장은 "암호화폐 자금이 Anthropic으로 유입"을 BTC 약세의 설명 중 하나로 삼고 있다.
- 연준, "추가 긴축" 신호 발신: Waller는 시장을 "충격에 빠뜨릴" 50bp 금리 인상이 필요할 수 있다고 밝혔고, 10월 회의록은 "거의 모든 관료가 추가 금리 인상이 필요하다고 예상"한다고显示. 10년물 미 국채 수익률 5.064%, 27거래일 연속 5% 상회.왜 중요한가: 분모 측 압력이 해소되지 않은 것으로, 성장주와 암호화폐 자산 밸류에이션의 천장이다.
- 이란, 쿠웨이트·바레인 공격…호르무즈 게임 격화: 미국이 이란 석유 봉쇄를 해상 환적 단계로 확대, 트럼프는 워싱턴 대상 "더티 밤" 음모를 조사 중이라고 밝혀.해석: 에너지·해운 리스크 프리미엄은 여전하나 당일 금값과 에너지주가 오히려 하락한 것은 현재 주도 변수가 금리이지 지정학이 아님을 보여준다.
2. 미국 증시 대반과 매크로
2.1 3대 지수(미 동부 2026-11-18 종가)
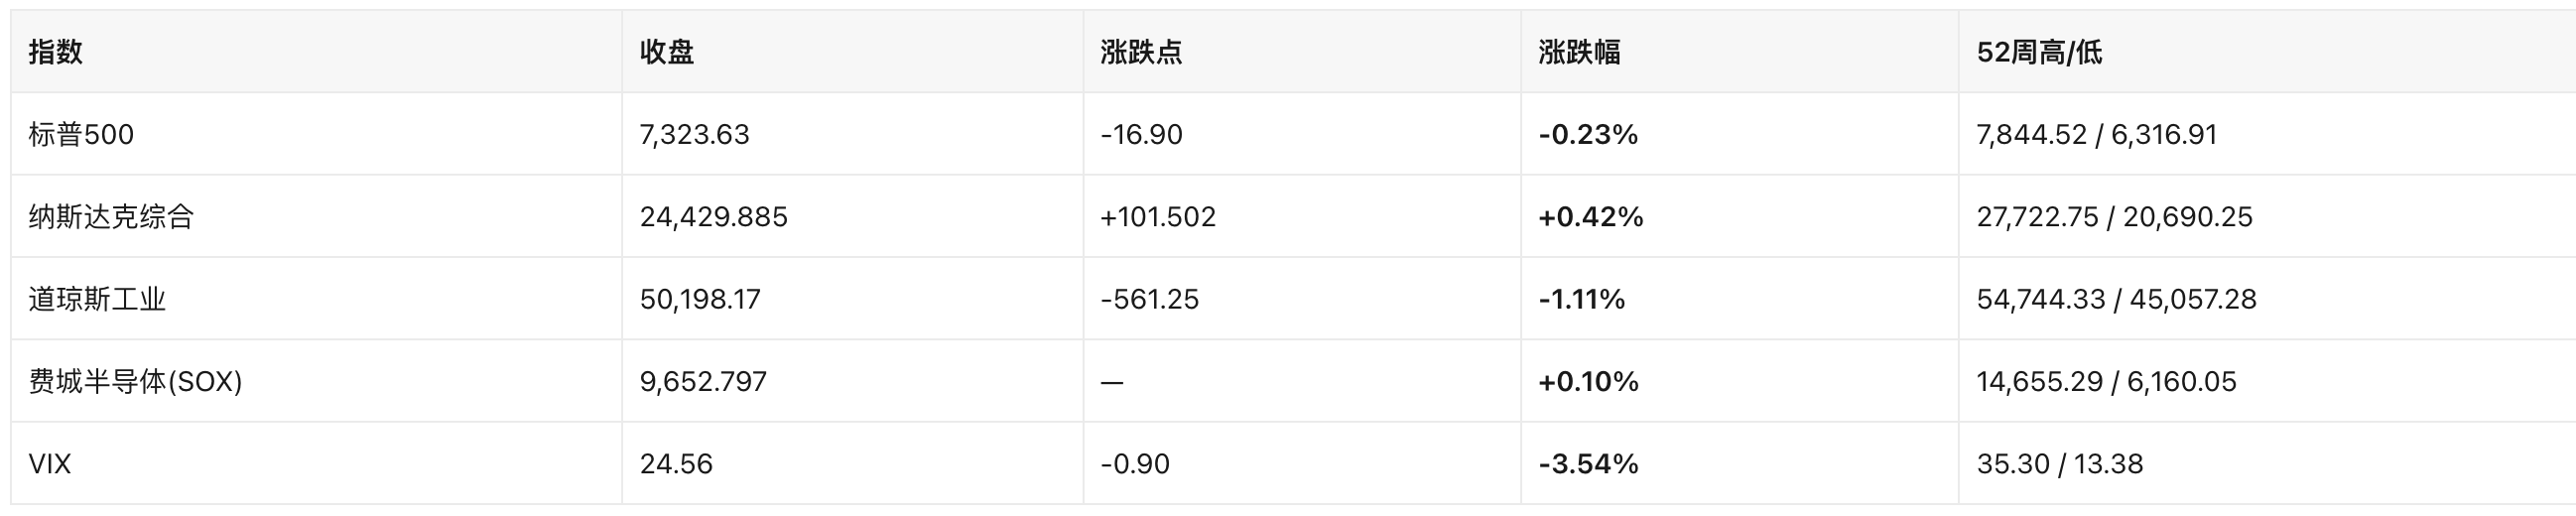
- 핵심 동인: 지수는 전반적 하락이 아닌 분화. 하락 견인은 의료보험(XLV -2.20%)과 에너지(XLE -3.27%); 지지 요인은 경기소비재(XLY +1.79%), 기술(XLK +0.34%), 통신(XLC +0.30%). 러셀 2000(IWM) +0.40%, 나스닥 4일 연속 하락 마감.
- 섹터 전경: XLY +1.79%, XLK +0.34%, XLC +0.30%, XLU +0.30%, XLRE +0.07% / XLI -0.06%, XLP -0.31%, XLB -0.75%, XLF -1.14%, XLV -2.20%, XLE -3.27%.
- S&P 500은 10월 6일 고점 7,844.52 대비 6.6% 하락; 필라델피아 반도체지수는 52주 고점 대비 약 34% 조정, AI 하드웨어가 이번 조정의 가장 깊은 영역.
2.2 매크로 데이터와 연준
- 10월 소매판매: 전월 대비 +0.2%로 예상치 부합(전치 상향 수정 기준 상이), 전년 대비 +6.8%. 소비 탄력성은 유지되나 모멘텀 둔화.
- 인플레이션 배경: 10월 CPI 전년 대비 3.7%; 10월 PPI 전월 대비 +0.3%, 전년 대비 6.5%로近 4년 최고.
- 연준: 10월 27-28일 회의록(11-18 공개)은 "거의 모든 참석자가 추가 금리 인상이 필요하다고 예상"; Waller 이사는 당일 "50bp로 시장을 충격에 빠뜨릴 필요가 있을 수 있다"며 인플레이션 기대가 통제 불능 위험이 있다고 언급.
- 다음 FOMC: 12월 8-9일(경제전망요약 포함), 시장은 금리 인상을 보편적으로 예상.
- 미 국채: 2Y 4.796%, 5Y 4.882%, 10Y 5.064%, 30Y 5.409%, 커브 소폭 스티프닝. 20년물 입찰 낙찰금리 5.459%, 수요 견조로 장기물 숨통.
- 달러: DXY 103.863, 보합 수준, 52주 고점 103.864에 바짝 근접, 언론은 19개월래 최고치라고 보도.
- 원자재: WTI 12월물(11/20 만기) 결제 83.26달러, 11/17의 85.72 대비 2.87% 하락; 브렌트 1월물 결제 91.95달러, 0.53% 하락. 주: Yahoo의 WTI 연속물은 이미 1월물(82.44달러, +0.16%)로 롤오버되어 12월물과 월물 전환 스프레드가 존재하므로 일간 등락으로 간주 불가. 금(12월) 3,751.40달러 +0.25%, 52주 저점 3,727.40에 근접, 주중 한때 14개월래 최저치.
3. 핫 종목과 섹터
1. UnitedHealth(UNH) — 349.91달러, -10.21%
CMS 제안 반사기 규정은 Medicare Advantage 청구에 대해 더 집중적인 제3자 감사를 요구, 시장은 지급률과 컴플라이언스 비용 동반 상승 우려; 워런 상원의원도 대형 보험사가 "모든 단계에서 수수료를 챙긴다"고 공개 비판. UNH 이틀 누적 낙폭 10% 초과, 현재가 349.91달러는 52주 고점 461.62달러를 크게 하회.
전이: 정책 리스크가 "약가"에서 "감사"로 확대, 의료보험 섹터 밸류에이션 중심 하향; 다우지수 영향 특히 큼(가격가중지수 내 단가 최고 구성종목 중 하나).
2. 엔비디아(NVDA) — 150.96달러, -2.90%
Q3 매출 1,158억 달러(전년 대비 +106%), Q4 가이던스 약 1,300억 달러로 모두 예상치 상회; 젠슨 황 CEO 퇴임 후 첫 실적 발표로, 이사회는 그의 복귀 의사가 없음을 명확히 밝혀. 주가는 장중 상승 후 하락 전환, 52주 저점 부근 마감(52주 저 148.80, 고 243.37).
시장 예상: 실적은 수요 측 붕괴가 없음을 입증했으나 "실적 달성 ≠ 주가 상승"은 자금이 AI 하드웨어에 할인율을 재적용하고 있음을 시사(10Y 5% 이상의 직접적 결과).
3. AMD +5.31%, 브로드컴(AVGO) +3.65%, 아마존(AMZN) +3.82%
엔비디아 실적이 AI 수요를 확인한 후 자금은 "비(非)엔비디아" 수혜주로 이동: AMD 530.14달러, AVGO 354.05달러 마감. AMZN 상승의 또 다른 동인은 보유지분 가치 재평가—180억 달러 Anthropic 투자가 IPO 가격 기준 약 1,590억 달러 가치; IPO 후 아마존과 구글 합계 Anthropic 약 28% 지분 보유.
전이: AI 서사가 "삽 파는 기업"에서 "지분 보유 플랫폼"으로 확산, 다만 1차 시장 밸류에이션 앵커에 고도 의존.
4. 에너지 섹터(XLE -3.27%): 엑손모빌 -3.97%, 셰브론 -3.95%, 옥시덴탈 -4.88%
원유 낙폭이 에너지주보다 작았음에도(브렌트 -0.53%, WTI -2.87%) 에너지주는 당일 최약 섹터; EIA 주간 재고 증가와 이란 정세의 "때리되 깨지 않는" 조합이 지속적 공급 중단에 대한 시장 프라이싱을 냉각.
불확실성: 지정학 프리미엄이 재평가되면该 섹터 탄력 최대, 현재는 "이벤트 드리븐 양방향 리스크".
5. 월마트(WMT) — 127.36달러, -0.13%(실적 발표 전)
오늘(11-19) 장전 Q3 실적 발표, 시장은 매출 전년 대비 약 5% 증가 예상, 이번 주 미국 소비 탄력성 판단의 핵심 지표 중 하나이며 전일 +0.2% 소매판매와 상호 검증. 같은 날 장전 알리바바(BABA, 84.37달러, -2.63%), 핀둬둬(PDD), 넷이즈도 발표.
6. Anthropic(ANT) — 오늘 나스닥 첫 거래
주당 83달러, 9.8억 주, 조달 약 813억 달러(주가×주식수 자체 정합); 언론 제시 1.51조 달러 총 밸류에이션 기준은 투자설명서로 독립 검증되지 않아 본지 채택 불가; 조달 규모가 사실이라면 사상 최대 IPO.
시장 예상: 첫날 퍼포먼스가 단기 리스크 선호를 직접 결정, 동시에 엔비디아, AMD, AMZN, GOOGL에 심리적 외溢; 역방향 리스크는 대규모 조달이 2차 시장 유동성을 흡수하는 것.
4. 암호화폐 관련 미국 주식
4.1 DAT 대장주: Strategy(MSTR)
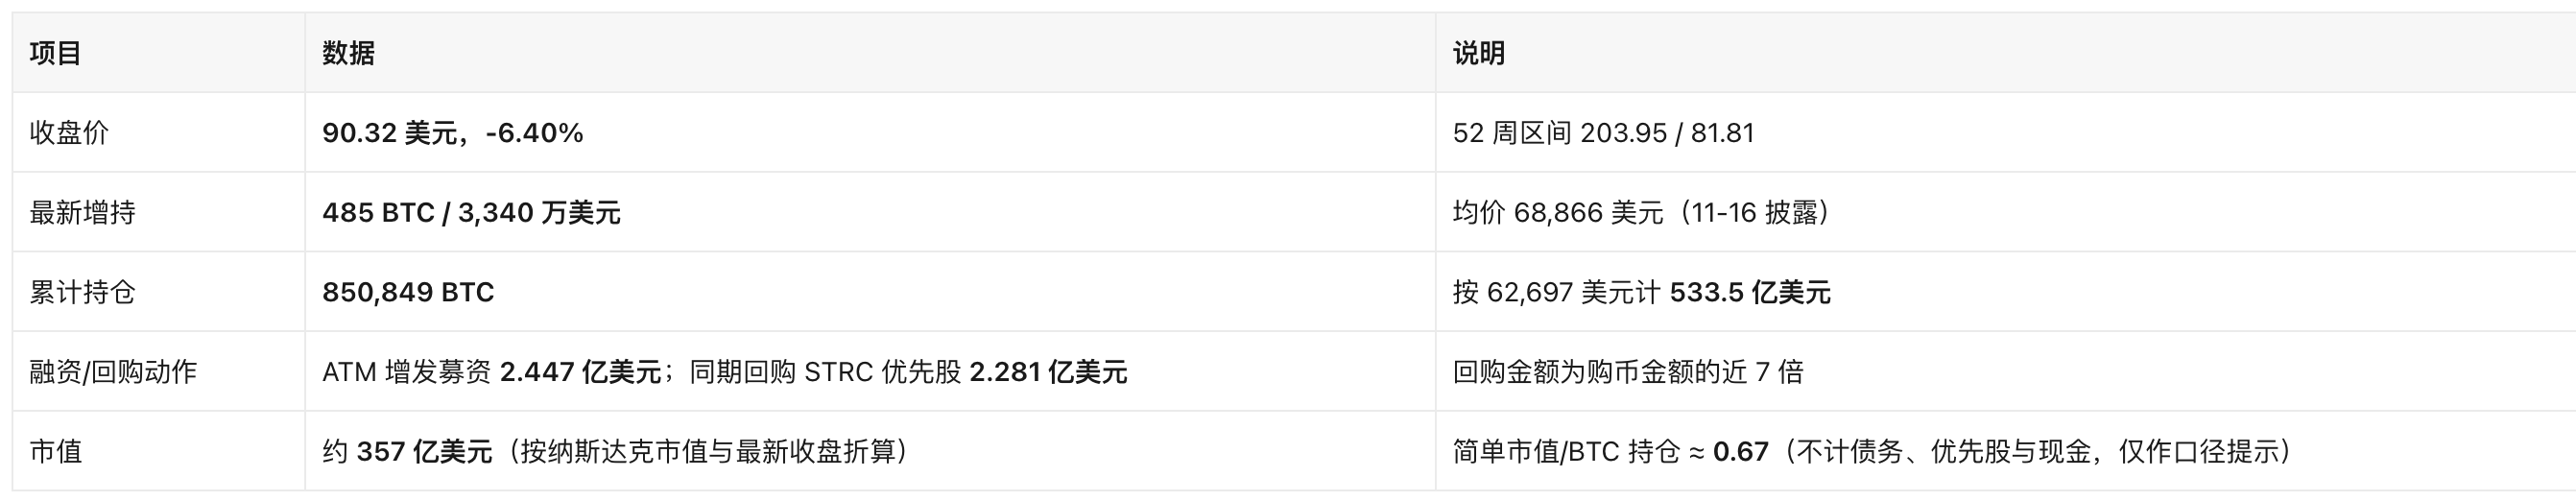
- 핵심 변화: 회사가 "주식 발행 후 코인 매수"에서 "주식 발행 후 우선주 매입"으로 전환—STRC 영구 우선주가 액면가 100달러 하회(한때 95달러), 우선주 가격 유지가 현재 최우선 과제. 이는 보통주 주주가 부담하는 희석 비용 상승을 의미하며 코인 매수 속도 현저히 둔화(주간 매수 금액 전차 대비 약 59% 감소).
- 지수 이벤트: MSCI 11월 지수 리뷰에서 Strategy를 글로벌 투자가능시장지수에서 제외, 2026년 11월 30일 장 마감 후 발효("비영업성 회사" 신규 규정 적용), Metaplanet도 동반 제외. 패시브 자금 유출 압력은 발효 전 2주 윈도우에 집중될 것.
- 애널리스트 분기: Cantor Fitzgerald는 208달러 장기 목표 제시; 기술적 분석가는 주가 23달러까지 하락 가능(-75%) 경고. 양자 차이 약 9배, 밸류에이션 앵커가 "보유 프리미엄"에서 "자금조달 지속성"으로 전환되었음을 시사.
- 또 다른 신호: 뉴욕주 연금 3분기 MSTR 10% 이상 증량, BlackRock 123,056주 보유(MSCI 제외 전 기준).
4.2 기타 DAT / 기업 재무 동향
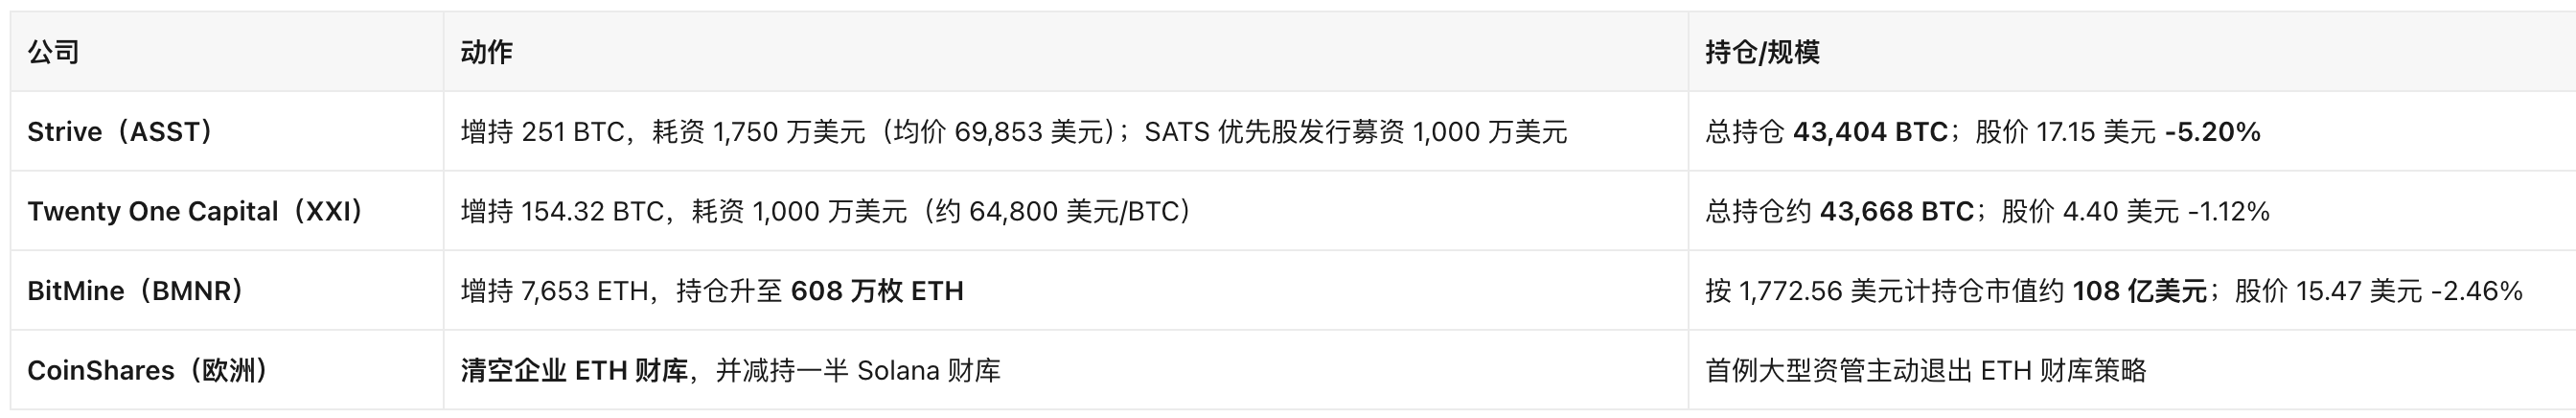
- 업계级 신호: 다수 언론 집계에 따르면 25개 대형 암호화폐 재무회사 중 24개사 시가총액이 보유가치를 하회(mNAV < 1). 자금조달 창구 폐쇄 → 증자 매수 모델 실효 → 코인 매도 채무 상환 또는 우선주 매입만 가능, 이 부(負)의 피드백이 이번 DAT 섹터 밸류에이션 하락의 핵심 메커니즘.
- 신규 관찰 명단 종목 없음: 본 브리핑 기준 지난 24-48시간 BTC/ETH 재무 구축을 선언한 미국 주식 신규 회사 없음; 최근 유일한 관련 신규 얼굴은 Super League(SLE, 3.64달러 -5.94%)—Metaplanet이 93.7% 지배로 미국판 비트코인 재무 플랫폼("Superplanet")으로 개조 계획, 회사는 Jesse Myers를 최고투자책임자로 선임, 보유량 39 BTC로 증가, 해당 거래는 10월 발표 사항의 진행으로 신규 명단 아님.
4.3 범 암호화