미국 증시 일보|필라델피아 반도체 지수 5.28% 폭락, 엔비디아 Q3 실적 발표 전날 4.12% 추가 하락, 내일 새벽 AI 섹터의 "생사" 결정 (11월 17일)

이 기사는 약 5969자로, 전체를 읽는 데 약 9분이 소요됩니다
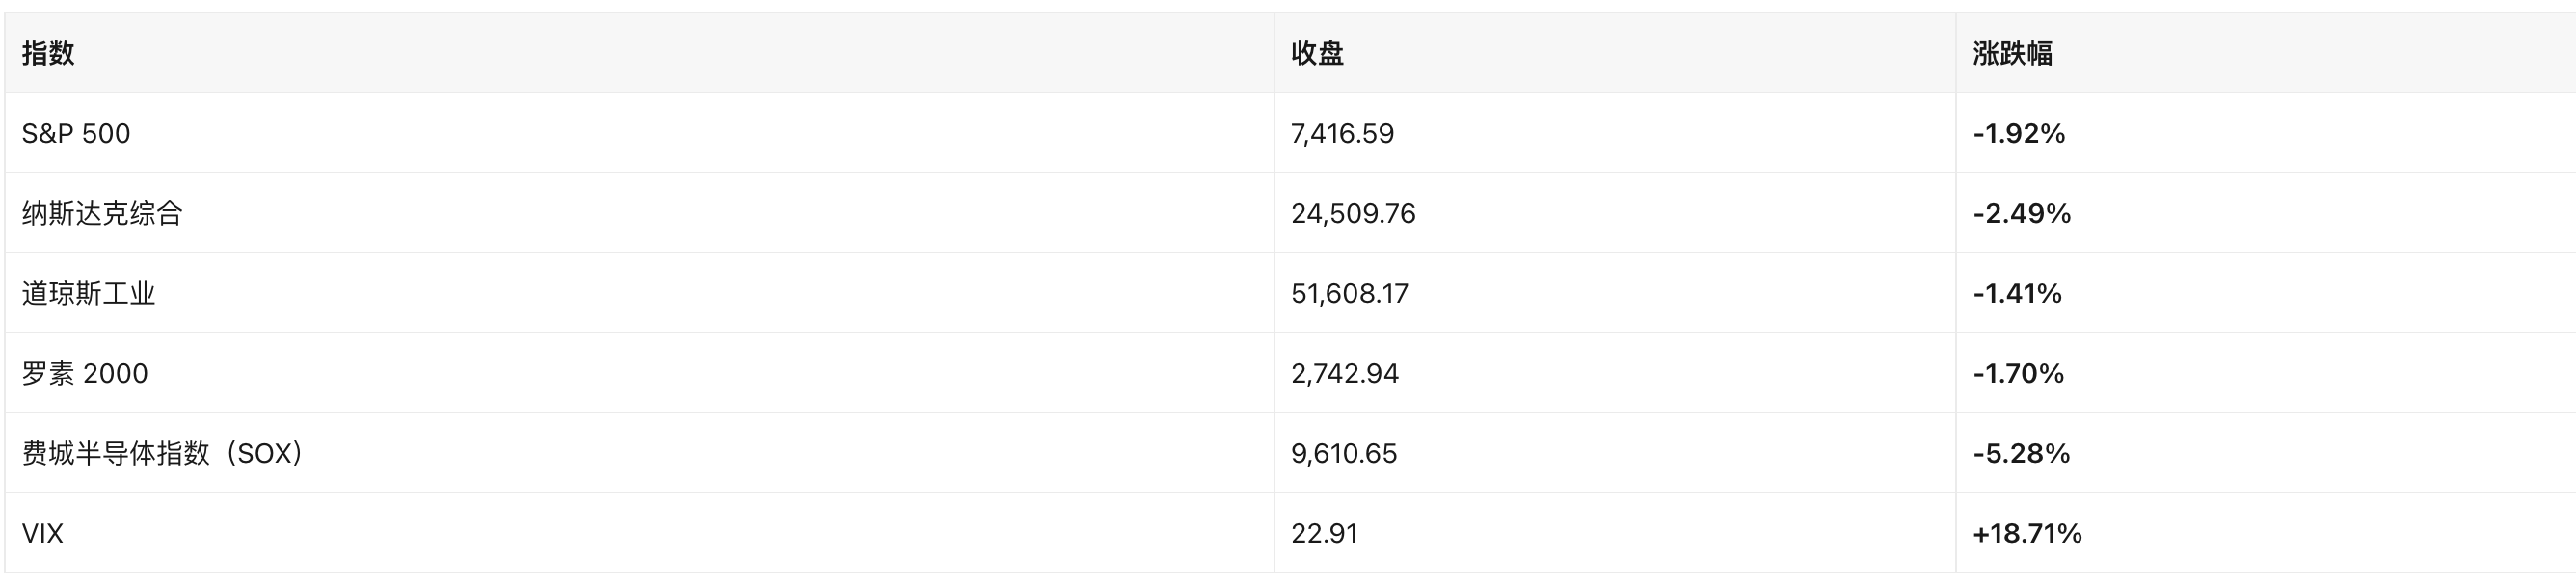
3대 지수 동반 하락, 나스닥 2.49% 하락, 필라델피아 반도체 지수 5.28% 하락, 엔비디아 4.12% 하락, 시장은 젠슨 황 퇴임 후 첫 실적 발표를 앞두고 포지션 축소 지속; PPI 전년 대비 6.5%로 12월 금리 인상 확률 90% 돌파 견인, 10년물 미 국채 5.121%. 암호화폐 관련 미국 주식 압박: Strategy 485개 추가 매수하여 850,849개 보유, MSTR 7.70% 하락, 비트코인 ETF 순유출 10.7억 달러. 다음 날 엔비디아 실적 발표와 10월 소매 데이터 주목.

AI 요약
- 핵심 관점: 엔비디아 CEO 퇴임으로 거버넌스 위기 촉발, CPI/PPI 예상 초과로 12월 금리 인상 확률 90% 이상 상승, AI 자본 지출 내러티브와 위험 자산 가격 책정이 동시에 실적 검증기에 진입, 비트코인 및 암호화폐 관련 미국 주식 압박.
- 핵심 요소:
- 엔비디아가 11월 17일 장 마감 후 퇴임 후 첫 실적 발표, 시장 예상 매출 1,080억 달러, 재무장관 외부 CEO 영입 촉구 및 대중국 판매 의문 제기, 결과가 AI 섹터 방향 결정.
- 10월 CPI 전월 대비 +0.4%, 근원 +0.3% 모두 예상 초과, PPI 전년 대비 6.5%로近 4년 최고치, 달러 지수 19개월 최고치 도달, 금 1년 최저치 하락.
- Anthropic 11월 18일 IPO 가격 책정, Altimeter 50억 달러 투자 계획, 시장은 신주 발행이 2차 시장 유동성 흡수 우려.
- BTC 주간 14.8% 하락, ETH 18.7% 하락, 주말 20억 달러 강제 청산 발생, BTC 한때 62,100달러까지 하락.
- Strategy 보유 평가손실 93.2억 달러(-14.5%), mNAV 약 0.79배 할인 21%, MSCI 제외로 패시브 펀드 11월 30일까지 매도 필요.
- 《CLARITY 법안》 추진 실패, 규칙 제정권 SEC/CFTC로 회귀, DAT 기업 규제 프리미엄 기대 무산.
- 미국 현물 비트코인 ETF 2주 연속 순유출, 7일 누적 19.1억 달러; 스테이블코인 시가총액 Terra-Luna 붕괴 이후 최대 축소.
1. 헤드라인
- 엔비디아 리더십 위기가 실적 검증 국면에 진입. 회사는 11월 12일 CEO 교체 공지를 발표했으며, 젠슨 황(Jensen Huang)이 퇴임한다. 재무장관 Bessent는 외부 인사의 CEO 선임을 공개적으로 촉구하며 대중국 판매가 실적을 "부풀린" 것인지 의문을 제기했다. 엔비디아는 11월 17일 장 마감 후 퇴임 후 첫 분기 실적을 발표할 예정이며, 시장은 매출 1,080억 달러를 예상한다(Yahoo Finance/StoneX). 해설: 이는 AI 자본지출 서사가 지속될 수 있는지를 가늠하는 단일 리스크이자, 비트코인 등 위험자산의 현재 가격 책정 기준점이다.
- 미국 국채 금리와 금리 인상 기대가 동반 상승하며 위험자산 밸류에이션 압박. 지난주 발표된 10월 CPI는 전월 대비 +0.4%, 근원 CPI +0.3%(모두 예상치 상회. 2025년 셧다운으로 인한 데이터 공백으로 BLS는 전년 대비 수치를 발표하지 않음), PPI는 전년 대비 6.5%(약 4년래 최고)를 기록했고, 12월 금리 인상 확률은 시장에서 90% 이상으로 반영되었다. 달러 지수는 19개월 최고치를 기록했고, 금은 1년래 최저치로 하락했다.
- AI 프라이머리 시장의 유동성 흡수 중첩. Anthropic IPO는 수요일(11월 18일) 가격이 책정될 예정이며, Altimeter는 50억 달러 투자를 계획하고 있다. 시장은 대규모 신주 발행이 세컨더리 시장의 유동성을 빨아들일 것을 우려하고 있으며, 나스닥과 암호화폐 자산이 동반 약세를 보였다.
- Strategy는 계속 "소규모"로 비트코인을 증량하지만, 자금은 우선주 지원에 우선 배분. 11월 9일~15일 485 BTC(3,340만 달러, 평균가 68,887달러)를 매수했고, 같은 기간 2억 2,810만 달러의 STRC 우선주를 매입했다. MSTR은 7.70% 하락했다.
- 《CLARITY 법안》이 진전되지 못함. 트럼프 전 암호화폐 고문은 이 법안이 "시간과의 싸움에서 졌다"고 밝혔으며, 규칙 제정권은 SEC/CFTC로 돌아갔다. 상원 차원의 논쟁은 계속되고 있다.
2. 미국 증시 대형주와 매크로
2.1 3대 지수 종가(미 동부시간 2026-11-16 16:00)
2.2 매크로 데이터와 연준
- 10월 CPI: 전월 대비 +0.4%, 근원 +0.3%로 모두 예상치를 상회했다. 2025년 10월 정부 셧다운으로 인한 데이터 공백으로 BLS는 전년 대비 수치를 발표하지 않았다(직전 9월 전년 대비 3.7%).
- 10월 PPI는 전월 대비 +0.3%, 전년 대비 6.5%로 약 4년래 최고치이며, 가격 인상 범위가 확산되고 있다.
- 시장의 12월 금리 인상 반영 확률은 90% 이상으로 상승했으며, 일부 기관은 "완전히 반영되었다"고 말한다. Reuters 10월 설문조사에서도 "대다수 경제학자는 10월 동결, 12월 인상을 예상"한 것으로 나타났다.
- 연준 의장 Warsh는 연준 직원들이 AI의 세 가지 시나리오를 연구하고 있다고 밝혔다. 생산성 대폭 향상, 실업 증가, 그리고 기술주 "고통스러운 조정"이 그것이다. 그는 11월 16일 AI가 "실망스러울 수 있다"고도 언급했다.
- 이번 주에도 여러 관계자가 발언한다. 11-17 Barr, Williams, Warsh, Barkin / 11-18 Waller, Williams.
2.3 금리, 달러와 상품
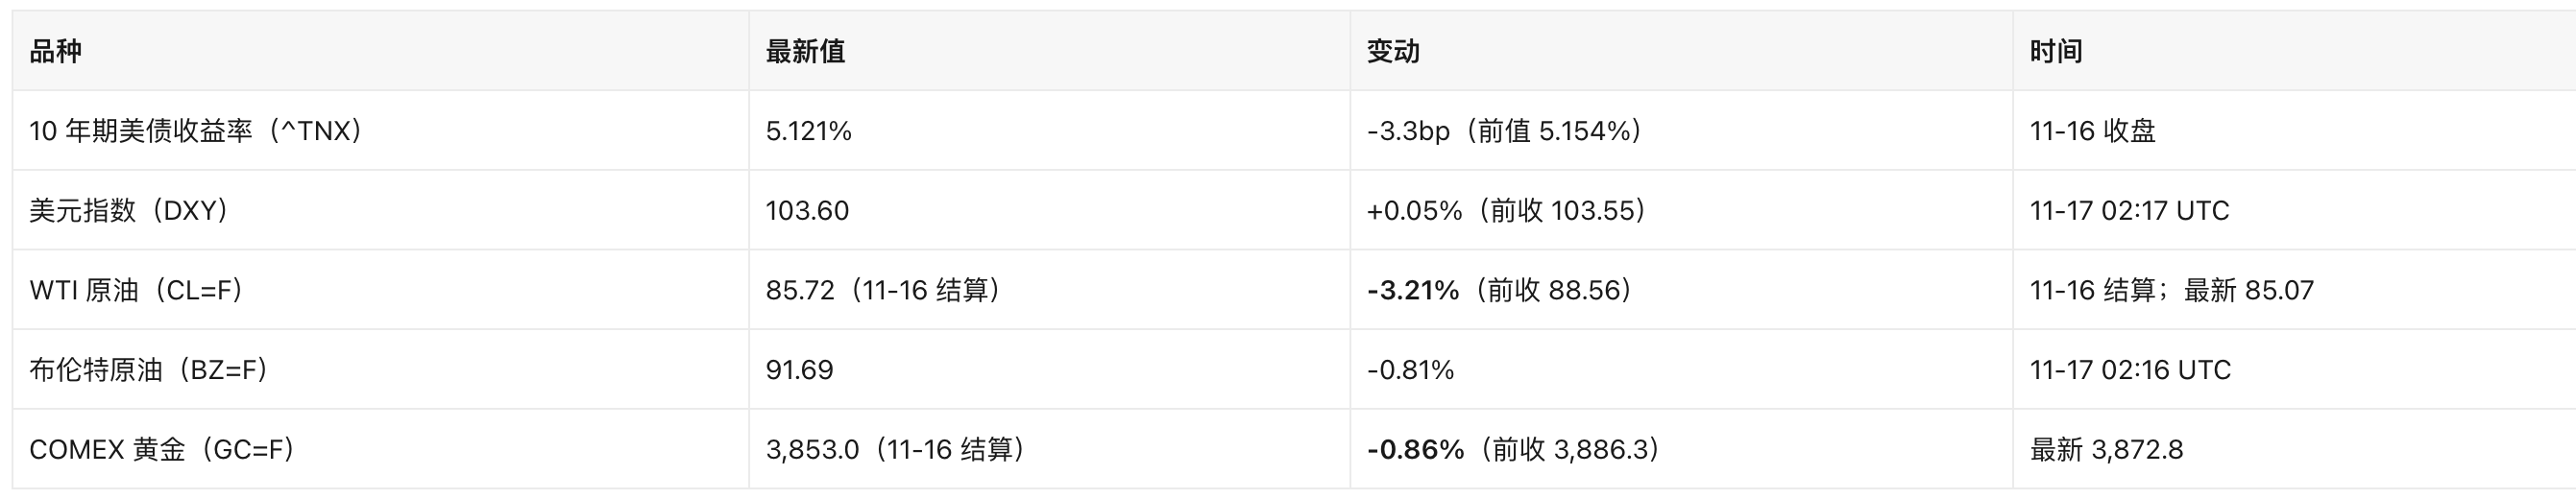
- 수익률은 월요일 소폭 하락했지만, 직전 주에는 5.17%까지 치솟았으며 "채권 매도세가 끝나지 않았다"는 것이 여전히 주류 판단이다.
- Reuters는 달러가 19개월 고점을 기록했다고 보도했으며, 같은 로이터는 금이 1년래 최저치로 하락해 2015년 이후 최악의 연간 성과를 기록할 것이라고 전했다.
- 유가 하락의 주된 이유는 트럼프가 이란에 대한新一轮 타격이 "가능성이 낮다"고 밝힌 데다 중동 수출이 회복된 영향이다. 이는 에너지주의 인플레이션 헤지 속성을 약화시켰다.
2.4 이벤트와 불확실성
- 엔비디아 거버넌스 위기 → 반도체 → 밸류에이션 디스카운트: CEO 공백 + 대중국 판매 규정 준수 심사 + 미국 상무부의 원격 컴퓨팅 수출 단속 강화로 "AI 하드웨어"가 확실성 프리미엄에서 정책 디스카운트로 전환되었다. 불확실성은 실적 자체가 예상을 상회할 수 있는지, 그리고 신임 CEO 인선에 있다.
- 인플레이션 끈적임 → 장기 금리 → 장기 듀레이션 자산: 5% 이상의 10년물 수익률은 성장주 밸류에이션 분모를 직접 압축하며, 동시에 DAT 기업의 고프리미엄 자금조달 모델을 압박한다.
- 신주 공급 → 유동성 → 소형주와 암호화폐: Anthropic 가격 책정 전 자금이 고베타 자산에서 이탈했으며, 러셀 2000과 암호화폐 관련 미국 주식의 낙폭이 두드러졌다.
3. 핫 종목과 섹터
3.1 엔비디아(NVDA): 156.14달러, -4.12%
- 이벤트 체인: 11-12 회사 CEO 교체 공지 → 재무장관 Bessent 외부 CEO 선임 촉구 및 중국 판매 의문 제기 → 이사회가 젠슨 황 복귀 배제 보도 → 11-17 장 마감 후 실적 발표.
- 시장 예상: 매출 1,080억 달러. Fortune은 신뢰 회복을 위해서는 "여섯 가지를 동시에 맞춰야" 하며, 출발점은 1,090억 달러 매출이라고 지적했다.
- 영향: NVDA 시가총액은 3조 9,200억 달러로 S&P 500 내 비중이 가장 높은 종목 중 하나다. 실적 결과는 이번 주 후반 AI 섹터 방향을 결정할 것이다.
3.2 반도체 섹터: SOX -5.28%, SMH -5.11%
- 마이크론(MU) 719.02달러, -7.62%; 인텔(INTC) 55.47달러, -7.02%; TSMC(TSM) 373.45달러, -6.34%.
- 인텔의 추가 악재: 엔비디아가 지분을 축소했고, 주주들이 "PC 수요 감소로 하루 29% 급락"에 대해 집단소송을 제기했다.
- TSMC 하락은 "엔비디아 자금조달 우려"와 관련이 있다.
- 전이: AI 자본지출의 자금조달 체인(고객 금융 → 주문 → 파운드리 생산능력)에 균열이 생긴 것이 이번 반도체 낙폭이 시장 전체보다 훨씬 큰 핵심 원인이다.
3.3 AI 프라이머리 시장: Anthropic IPO
- 수요일(11-18) 가격 책정, 창업자 지분은 공모가 기준 각각 180억 달러 가치. Altimeter는 50억 달러 투자 계획.
- 영향: AI 서사의 "신뢰 투표"이자 단기 유동성 흡수기다. 세컨더리 시장 AI 관련주에 "비교 효과"와 "유동성 흡수 효과"가 동시에 작용하는 양방향 교란을 준다.
3.4 에너지 섹터: XLE -1.96%
- WTI 결제가는 3.21% 하락한 85.72달러를 기록했으며, 주된 이유는 트럼프가 이란 무력 사용 가능성을 축소하고 중동 수출이 회복된 영향이다.
- 영향: 에너지주는 단기적으로 "지정학 프리미엄" 지지를 잃었다. 이란 정세가 다시 고조되면 이 섹터가 가장 직접적인 반전 수혜처다.
3.5 금융: JP모건(JPM) 338.21달러, -2.31%
- 소프트웨어 결함으로 거래 지연과 다운 보고가 급증했다. 수익률 곡선 가파라짐이 은행에 유리해야 하는 상황에서 운영 리스크 이벤트가 밸류에이션을 압박했다.
3.6 개별 종목 리스크: Summit Therapeutics(SMMT) 11.82달러, -16.47%
- 당일 S&P 구성종목 중 낙폭이 가장 큰 종목. 바이오테크 개별 종목 변동성은 시장 전체와 무관하지만, 현재 시장이 악재를 매우 빠르게 가격에 반영하고 있음을 보여준다.
섹터 차원: XLK -3.24%, XLF -0.85%, XLE -1.96%. 기술주가 현저히 부진했고, 방어적 섹터는 상대적으로 선방했다.
4. 암호화폐 관련 미국 주식
4.1 DAT 대장주: Strategy(MSTR) 103.03달러, -7.70%
SEC 8-K 원문 확인(11-16 제출, 보고 기간 11-14):
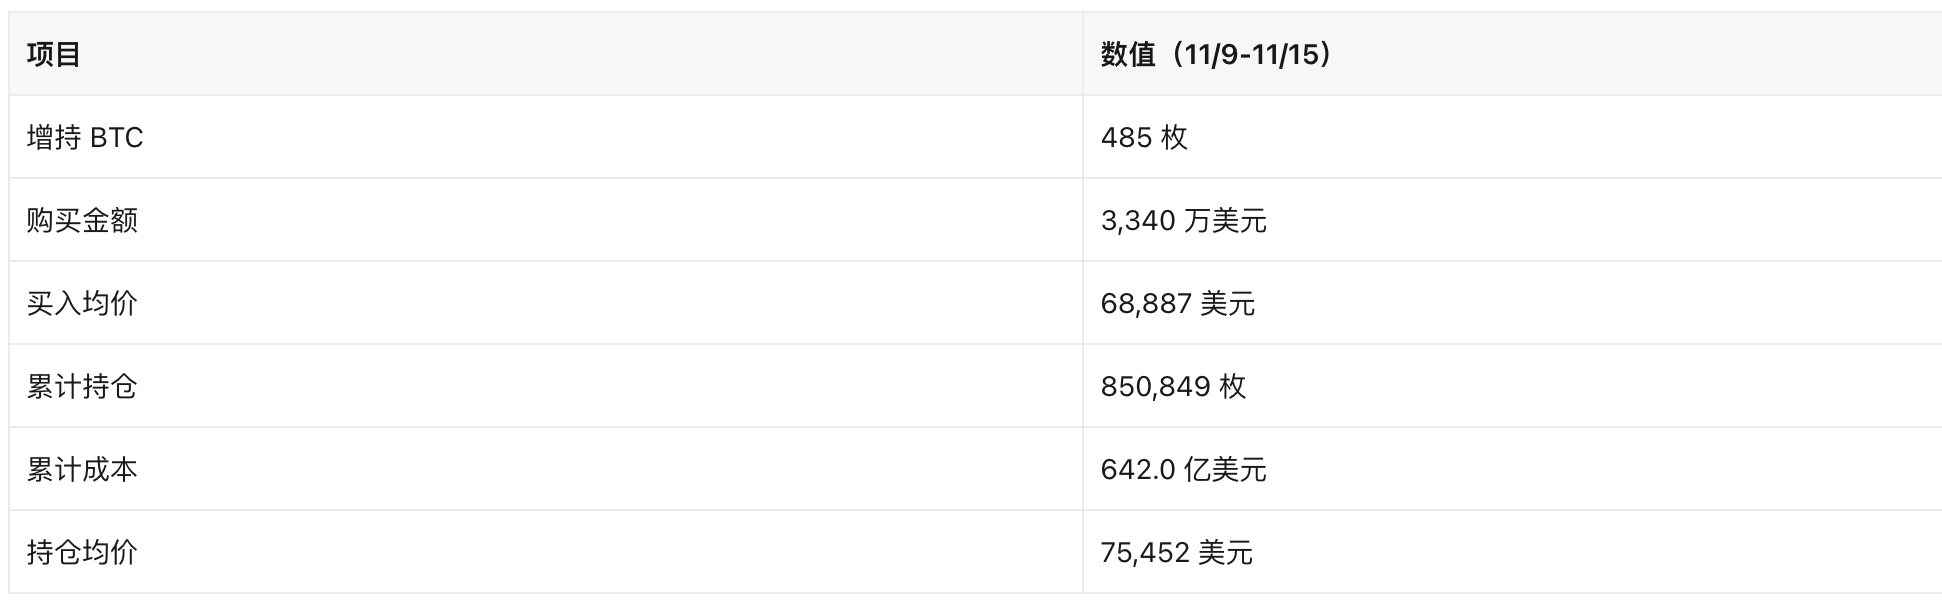
- 보유 평가손실: BTC 최신가 64,499달러 기준 보유 시가총액은 548.8억 달러로, 642.0억 달러 취득원가 대비 93.2억 달러 낮다(-14.5%). 평균가 75,452달러가 이미 현저히 현가를 웃돌고 있으며, 이는 "떨어질수록 더 사는" 모델의 현재 가장 큰 장부 압박이다.
- mNAV(시가총액/보유 비트코인 시가총액) 약 0.79배: Nasdaq 인터페이스의 시가총액 필드는 11-13 기준(471.4억 달러 / 111.62달러, 약 4억 2,230만 주)에 머물러 있다. 주식 수로 환산하면 11-16 종가 103.03달러에 대응하는 시가총액은 약 435.1억 달러다. 435.1 ÷ 548.8 = 0.79로, 디스카운트 약 21%(이 기준은 부채와 우선주를 포함하지 않은 비표준 EV/NAV).
- 자금조달 구조 전환: 이번 주 ATM으로 MSTR 2,087,040주만 매도해 순조달 2억 4,470만 달러를 기록했다. 이 중 2억 630만 달러가 STRC 우선주 매입에 사용되었고, 비트코인 매수에는 3,340만 달러만 사용되었으며 500만 달러는 현금으로 유보되었다. 같은 기간 STRC 2,282,510주를 2억 2,810만 달러에 매입했다. STRC 12월 배당률은 12%를 유지했다.
- 구조적 악재: MSCI가 MSTR을 지수에서 제외하기로 확인했으며, 패시브 펀드는 11월 30일까지 매도해야 한다. Metaplanet도 같은批次로 제외되었다. 이 기술적 매도 압력과 펀더멘털 디스카운트가 겹친 것이 이번 주 MSTR이 BTC를 하회한 주된 이유다.
4.2 기타 DAT와 보유 기업
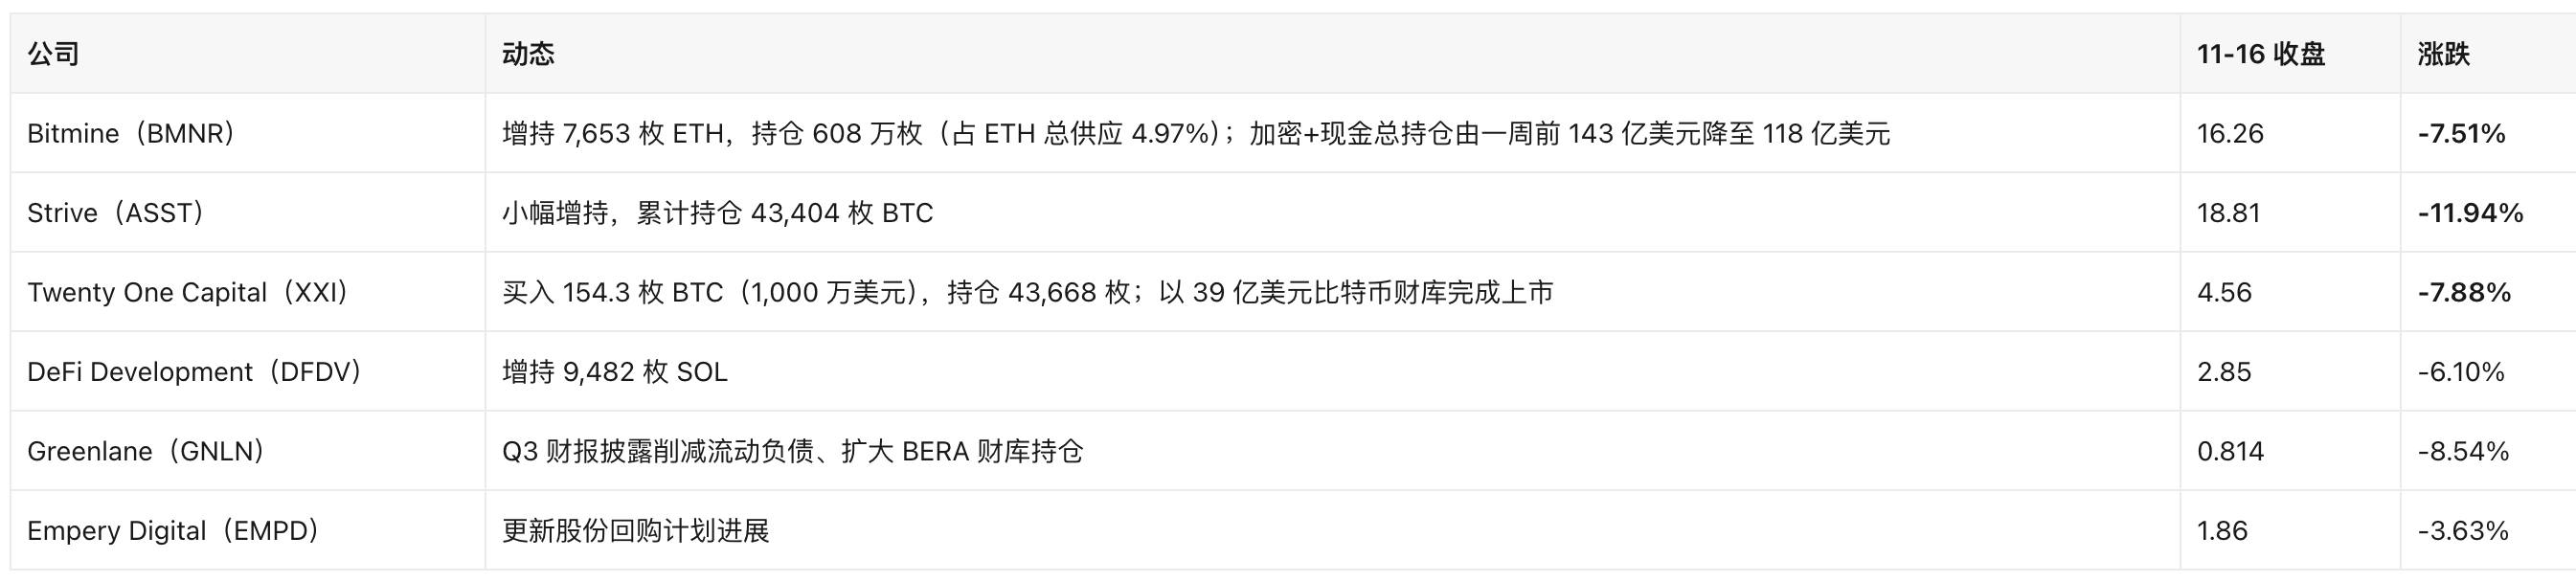
- XXI의 회계적 특징은 기록할 만하다: 3분기 순이익 10억 8,700만 달러의 대부분이 BTC 공정가치 변동에서 나왔으며 운영에서 나온 것이 아니다. 주가는 고점 대비 그 수익의 대부분을 반납했다. 이는 "공정가치 회계기준"이 DAT 기업의 손익계산서 변동성을 어떻게 확대하는지 입증한다.
4.3 암호화폐 관련 미국 주식 관찰 목록 신규 추가
- Twenty One Capital(XXI): Jack Mallers 주도로 SPAC 경로를 통해 39억 달러 BTC 재무로 상장했으며, 이번 기수 최대 규모의 신규 상장 DAT 종목이다. 락업 일정과 후속 자금조달 수단을 추적할 필요가 있다.
- Super League Enterprise(SLE, 4.09달러, +0.74%): 비트코인 재무 운용자 Jesse Myers를 차기 CIO로 선임한다고 발표했으며, 앞서 공지한 Metaplanet 거래와 함께 "비트코인 재무" 전환을 추진한다. 같은 기간 주당 4달러로 60만 달러를 조달했다. 전형적인 "소형주 전환 + 역합병식 협력" 경로로, 규모가 매우 작고 희석 리스크가 높다.
- Greenlane(GNLN): BERA(Berachain)를 핵심으로 하는 재무 전략으로, 비BTC 재무의 차별화된 샘플이며 지속성을 관찰할 필요가 있다.
4.4 광범위 암호화폐 관련 미국 주식
美股
Odaily 공식 커뮤니티에 가입하세요


추천 기사