미국 증시 데일리|젠슨 황, 엔비디아 CEO 사임…NVDA 장중 14.4% 폭락, 나스닥 0.39% 하락, 미 국채 수요 부진에 장기 금리 고공행진 (11월 13일)


- 핵심 관점: 젠슨 황의 엔비디아 CEO 사임으로 AI 주도주의 '핵심 인물 리스크'가 처음으로 시장에서 본격적으로 가격에 반영됐다. 여기에 CPI가 예상을 웃돌며 12월 금리 인상 확률이 87%로 높아졌고, MSCI의 Strategy 지수 제외가 현실화되면서 글로벌 위험자산이 동반 디레버리징됐으며, 암호화폐 시장은 한계 매수세가 부재한 상황이다.
- 핵심 요소:
- 젠슨 황이 즉시 사임하고 CFO Kress가 임시 CEO를 맡게 됐다. NVDA는 장중 한때 14.4% 급락했고 종가 기준 4.34% 하락했으며, AMD는 5.86%, AVGO는 5.54% 상승했다. 이는 섹터 전체의 매수 확대가 아닌 섹터 내 점유율 재평가 양상이다.
- 10월 CPI는 전월 대비 +0.4%, 근원 CPI는 +0.3%로 모두 예상을 웃돌았다. 12월 25bp 금리 인상 확률은 87%로 올랐고, 10년물 미 국채 금리는 5.10%까지 상승했으며, 30년물 입찰 수요는 부진했다.
- MSCI는 '비영업 회사' 규칙에 따라 85만 BTC를 보유한 Strategy를 지수에서 제외했으며 11월 30일 발효된다. JP모건은 이로 인해 최대 28억 달러의 패시브 매도가 발생할 수 있다고 추정했고, MSTR은 6.49% 하락하며 BTC 하락폭을 웃돌았다.
- 미국 현물 비트코인 ETF는 5일 연속 순유출로 누적 14.4억 달러를 기록했고, IBIT는 9일 연속 유출로 누적 20억 달러를 기록하며 패시브 매수세가 자취를 감췄다.
- Strategy의 평균 매입 단가 79,054달러는 현재가 70,174달러 아래로 떨어졌다. 프리미엄으로 주식을 발행해 코인을 사들이는 플라이휠이 디스카운트 상태에서 역방향으로 작동하고 있다.
- 호르무즈 해협이 계속 봉쇄되면서 브렌트유는 95.50달러 고점에서 고착화됐고, 에너지주가 안전자산 피난처로 부상하는 동시에 인플레이션 기대를 끌어올려 금리 인상 기조를 강화하고 있다.
- Nebius는 2026년 매출 가이던스를 하향하고 자본지출을 상향하면서 16.84% 하락했다. 높은 조달 비용 속에서 부채 기반 컴퓨팅 파워 임대 모델이 가장 먼저 재평가됐다.
1. 헤드라인
- 젠슨 황, 엔비디아 CEO 사임,회사 영구 후임자 선정 절차 착수. 이사회는 젠슨 황이 사장, CEO 및 이사직에서 즉시 사임한다고 발표했으며,CFO Colette Kress가 임시 CEO를 맡고,Harvey C. Jones가 회사 역사상 최초의 이사회 의장으로 취임했다. Q3 실적 발표는 예정대로 11월 17일 장 마감 후에 진행된다. 이는 당일 글로벌 위험자산 가격 책정의 핵심이었다. AI 메인 라인의 '핵심 인물 리스크'가 처음으로 시장에서 정면으로 가격에 반영된 것이다.
- NVDA 장중 한때 14.4% 하락,AMD, 브로드컴은 역주행 급등. NVDA는 166.19달러에 마감하며 4.34% 하락했고,장중 최저 148.80달러,거래량 7억 4,770만 주를 기록했다. AMD는 5.86%,AVGO는 5.54% 상승했다. 시장은 '고객 이탈 여부, 생태계 균열 여부'를 두고 2군 AI 칩을 다시 가격 책정하고 있다.
- 30년물 미국채 입찰 수요 부진,장기 금리 고위 유지. 30년물 입찰 낙찰금리는 5.441%였으며,입찰에서 테일(tail)이 발생했다. 공식 종가 기준 10년물은 5.10%로 상승했고(11/10의 4.98% 대비 12bp 상승),30년물은 5.43%(+8bp),2년물은 4.86%(+13bp)를 기록했다.
- 12월 금리 인상 베팅 87%로 상승,인플레이션 트레이딩이 다시 주도. 10월 CPI는 전월 대비 +0.4%,근원 CPI는 +0.3%로 모두 예상을 상회했다(전년 대비 데이터는 작년 정부 셧다운으로 미발표). Kalshi는 트레이더들이 12월 25bp 인상 확률을 87%로 가격 책정하고 있음을 보여줬으며,Williams는 이날 인플레이션이 '고집스럽게 높은 수준이며 정책적으로 여전히 할 일이 있다'고 밝혔다.
- MSCI, Strategy 편출 확인,암호화폐 관련 미국 주식의 구조적 악재 현실화. MSCI는 새로운 '비영업 회사' 규칙에 따라 850,364 BTC를 보유한 Strategy를 글로벌 투자가능시장지수에서 편출하며,11월 30일 발효된다. JP모건은 이로 인해 28억 달러의 패시브 매도가 발생할 수 있다고 추정했다.
2. 미국 증시와 매크로
2.1 3대 지수와 변동성(미국 동부시간 11/12 종가)
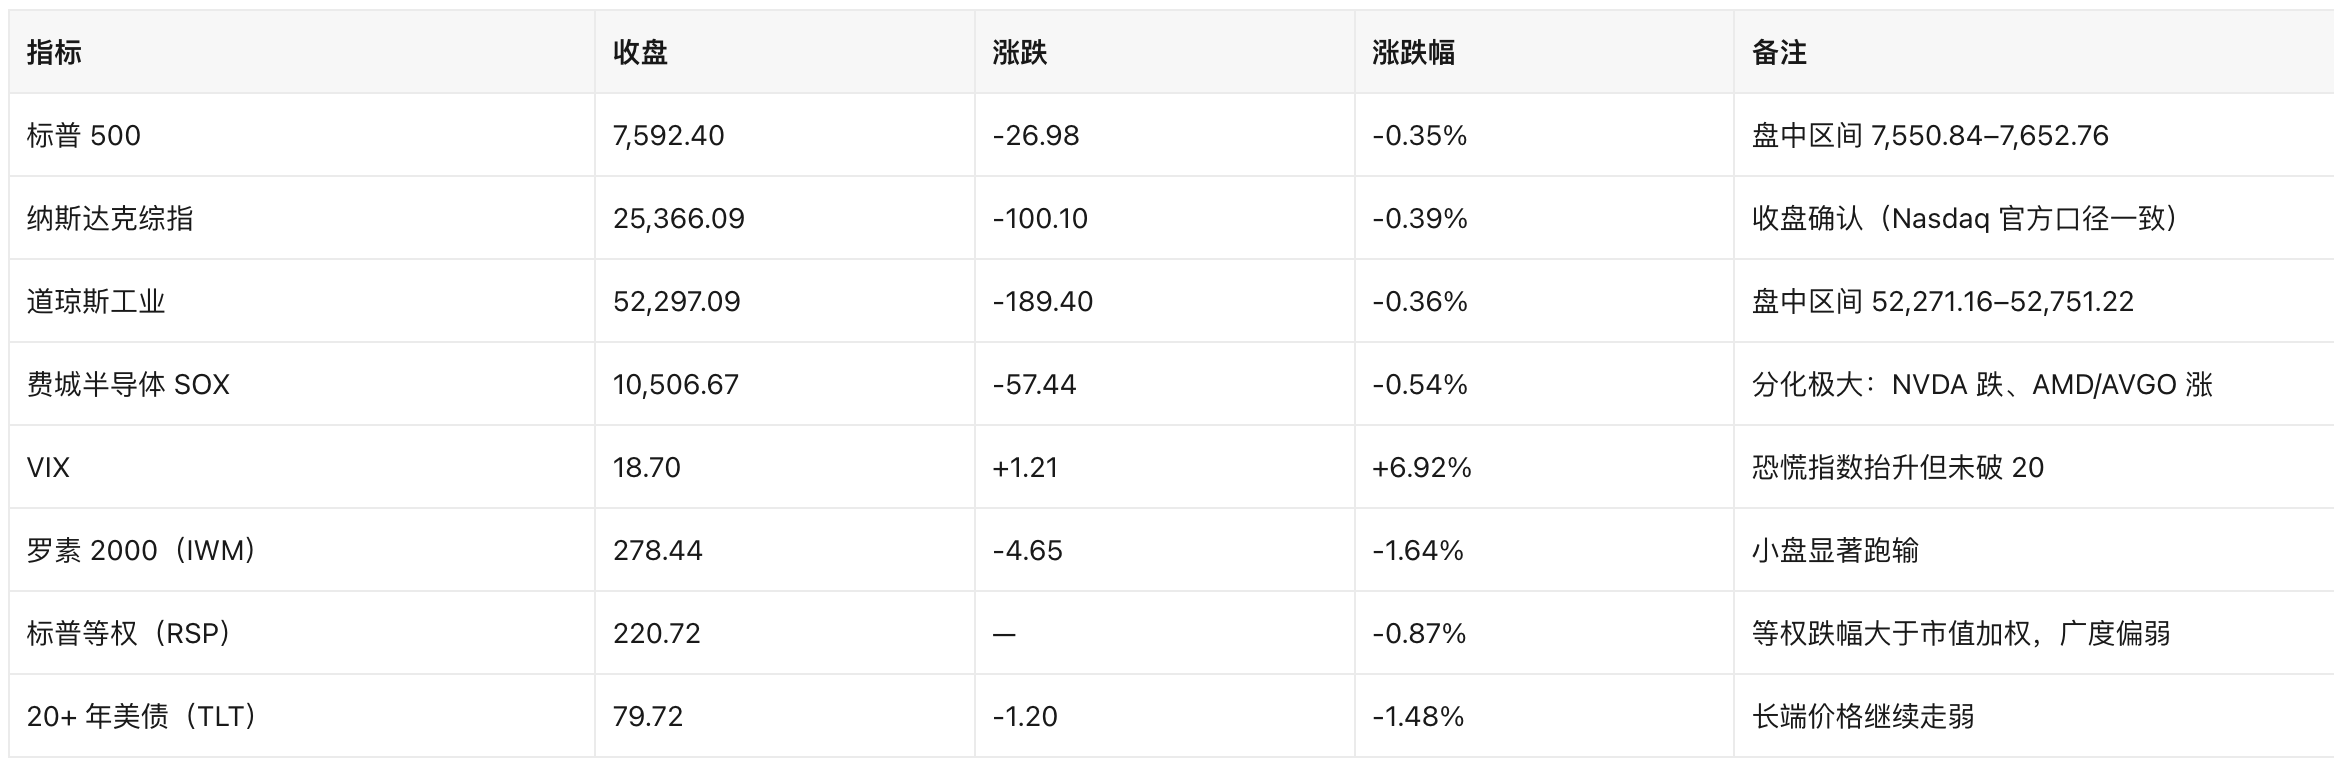
핵심 동인:지수 낙폭은 크지 않았으나 구조는 격렬했다. 시가총액 가중 지수는 소수 대형주(GOOGL +1.79%, TSLA +1.69%, MSFT +0.36%)에 일부 헤지되었으나,동일가중과 소형주는 뚜렷하게 약세였다. 이는 '지수는 조용하고 개별주는 격렬한' 교체 매매일이었으며,전면적인 위험선호 붕괴는 아니었다.
2.2 매크로 데이터와 연준
- 10월 CPI(11/10 발표):전월 대비 +0.4%,근원 전월 대비 +0.3%로 모두 예상 상회. 전년 대비 데이터는 작년 정부 셧다운으로 미발표. 이후 Reuters는 '연준 관계자들이 더 빠른 금리 인상 국면의 문을 열었다'고 보도했으며,골드만삭스는 금리 인상 경로 전망을 상향했다.
- 10월 신규 실업수당 청구(11/12):20.0만 건,예상 19.4만,이전 19.1만. 연속 청구 169.7만(예상 171.0만).
- 10월 기존주택판매(11/12):연율 375만 호,전월 대비 -5.5%(예상 -3.5%),이전 397만 호. 7.21%의 30년 만기 모기지 금리가 거래를 압박하고 있다.
- 30년물 국채 입찰(11/12):낙찰금리 5.441%,수요 부진과 테일 발생,이번 주 두 번째로 부진한 장기물 입찰.
- 관계자 발언:Williams(11/12 장 마감 후)는 인플레이션이 '고집스럽게 높고 정책적으로 여전히 할 일이 있다'고 밝혔다. Barr, Goolsbee, Daly, Schmid도 이날 발언했다.
- 금리 전망:Kalshi는 12월 25bp 인상 확률을 87%로 표시(11/12). 앞서 BeInCrypto는 시장 데이터를 인용해 인상 확률이 한때 84%까지 도달했다고 보도했다.
2.3 금리, 달러, 원자재(미국 동부시간 11/12 22:05 기준)
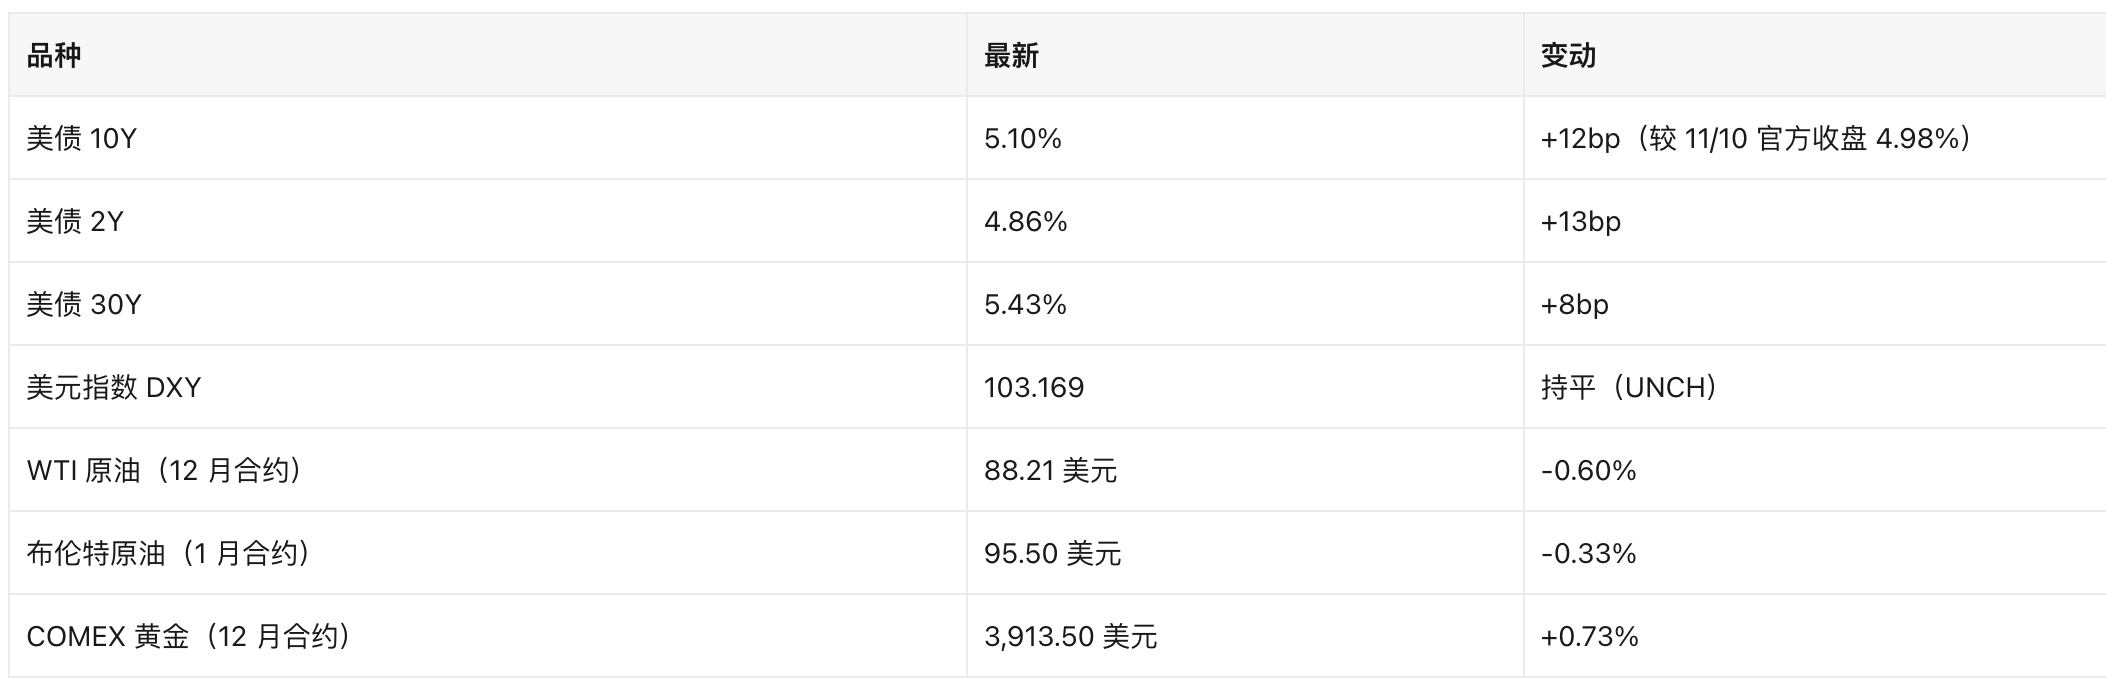
전달 논리:
CPI 예상 상회 → 12월 인상 확률 87% → 장기물 입찰 수요 부진 → 10Y 5.10% 돌파 → 고밸류 성장주 할인율 상승(NVDA, ASML -2.43%, TSM -1.90% 압박).
달러 지수는 당일 보합이었으며,이는 이번 흐름이 '달러 주도'가 아닌 '금리 주도'임을 보여준다. 금 상승은 실질금리와 지정학적 리스크 프리미엄을 동시에 반영한다.
3. 핫 종목과 섹터
3.1 엔비디아(NVDA, 166.19달러, -4.34%):실적 충격이 아닌 지배구조 충격
공식 공고는 '젠슨 황 사임 즉시 발효, Kress 임시 CEO 겸임, 이사회 내외부 후임자 선정 절차 착수, Q3 실적은 11월 17일 장 마감 후 유지'를 명확히 했다. 장세 특징은 다음과 같다. 시가 151.005달러(전일 종가 173.73달러 대비 13.1% 갭 하락),장중 최저 148.80달러,최고 167.14달러,종가 166.19달러,거래량 7억 4,770만 주. 갭 하락 후 상승 + 대량 교체 매매는 매도 압력이 시가에 집중되었고 이후 자금이 받아냈음을 보여주지만,종가 기준 여전히 4.34% 하락했으며 시장은 아직 '지배구조 리스크가 소화되었다'는 가격 책정을 내놓지 않았다.
- 주시해야 할 세 가지:임시 CEO가 대형 고객 주문과 GTC 로드맵을 안정시킬 수 있는지;이사회 후임자 선정 주기(Axios는 11명의 후보를 나열);11월 17일 실적 발표 컨퍼런스콜을 누가 진행하는지.
- 리스크 경고:젠슨 황 사임 원인에 대한 조사와 인사 세부 사항은多家 언론 보도 간 차이가 있으며,일부 내용은 미검증이다. 본 브리핑은 회사 공고와 이사회 임명 사실만 채택한다.
3.2 AMD(585.30달러, +5.86%)와 브로드컴(AVGO, 364.36달러, +5.54%):대체 논리 트레이딩
경쟁사 급등과 선두주자 하락은 전형적인 '점유율 재평가' 트레이딩이다. 다만 SOX 지수는 0.54% 하락,SMH는 1.03% 하락했다는 점에 주목해야 한다. 섹터 전체가 따라 오르지 않았으며,이는 자금이 섹터 내부에서 교체되고 있을 뿐 AI 칩 전체 포지션을 늘리는 것이 아님을 보여준다. 같은 거래일 TSM -1.90%, ASML -2.43%는 공급망 단계에서 '고객 전략 변화 여부'에 대한 신중함을 반영한다.
3.3 AI 신규 클라우드(Neocloud):Nebius(NBIS, 128.64달러, -16.84%), CoreWeave(CRWV, 56.60달러, -6.86%)
Nebius는 2026년 매출 가이던스를 하향했고(생산능력 인도 지연),동시에 2026년 자본지출을 상향했다. 시장은 '450억 달러 규모 AI 투자 + 자금조달 비용 상승'의 조합을 우려한다(출처:WSJ, CNBC, Bloomberg). 이 단서는 엔비디아 인사보다 중기적으로 추적할 가치가 크다. 자금조달 금리가 5% 이상으로 오르면 부채와 증자로 버티는 컴퓨팅 렌탈 모델이 가장 먼저 재가격 책정된다. CRWV도 동반 6.86% 하락하며 이는 섹터적 문제이지 개별 기업 문제가 아님을 검증했다.
3.4 Cerebras(CBRS, 97.75달러, -3.29%;장 마감 후 115.68달러, +18.34%):실적 + 마이크로소프트 협력
장 마감 후 분기 매출이 예상을 상회했고 마이크로소프트와의 협력을 발표하며 시간외에서 18.34% 급등했다(출처:CNBC 11/13). 엔비디아 지배구조 혼란의 시점에 비GPU 노선이 대형 고객의 지지를 얻은 것은 '대체 공급' 서사에 가점 요소다. 다만 상장 후 고점 386.34달러에서 크게 하락한 상태로 밸류에이션 탄력성이 매우 크다.
3.5 에너지와 AI 전력:XOM +1.84%, CVX +1.44%, XLE +1.51%;CEG +2.79%, VRT +1.52%
호르무즈 해협은 여전히 재개통되지 않았고 유가는 고위를 유지했다(브렌트 95.50달러). 에너지주는 당일 소수 확실한 상승 방향이 되었다. 동시에 AI 전력 체인(원자력 CEG, 액체냉각/전원 VRT)도 계속 자금을 유입하며 'AI 자본지출' 서사가 엔비디아 인사로 전체 붕괴된 것이 아니라 산업 체인에서 재분배되고 있음을 보여준다.
기타 주목 사항:
마이크로소프트(MSFT, 523.00달러, +0.36%)는 장중 365 서비스 대규모 장애가 발생했으나 주가 영향은 제한적이었다.
시스코(CSCO, 102.01달러, +1.24%)는 장 마감 후 이번 회계연도 AI 인프라 매출이 두 배로 늘 것이라고 밝혔으나 시간외에서 0.50% 하락했다.
어플라이드 머티어리얼즈(AMAT, 380.95달러, -3.58%)는 시간외 0.69% 상승;Nu Holdings(NU, 11.83달러, -3.98%)는 시간외 3.14% 반등했다.
4. 암호화폐 관련 미국 주식(Crypto-Equity)
4.1 DAT 기업:MSCI 편출 현실화,Strategy 할인 심화
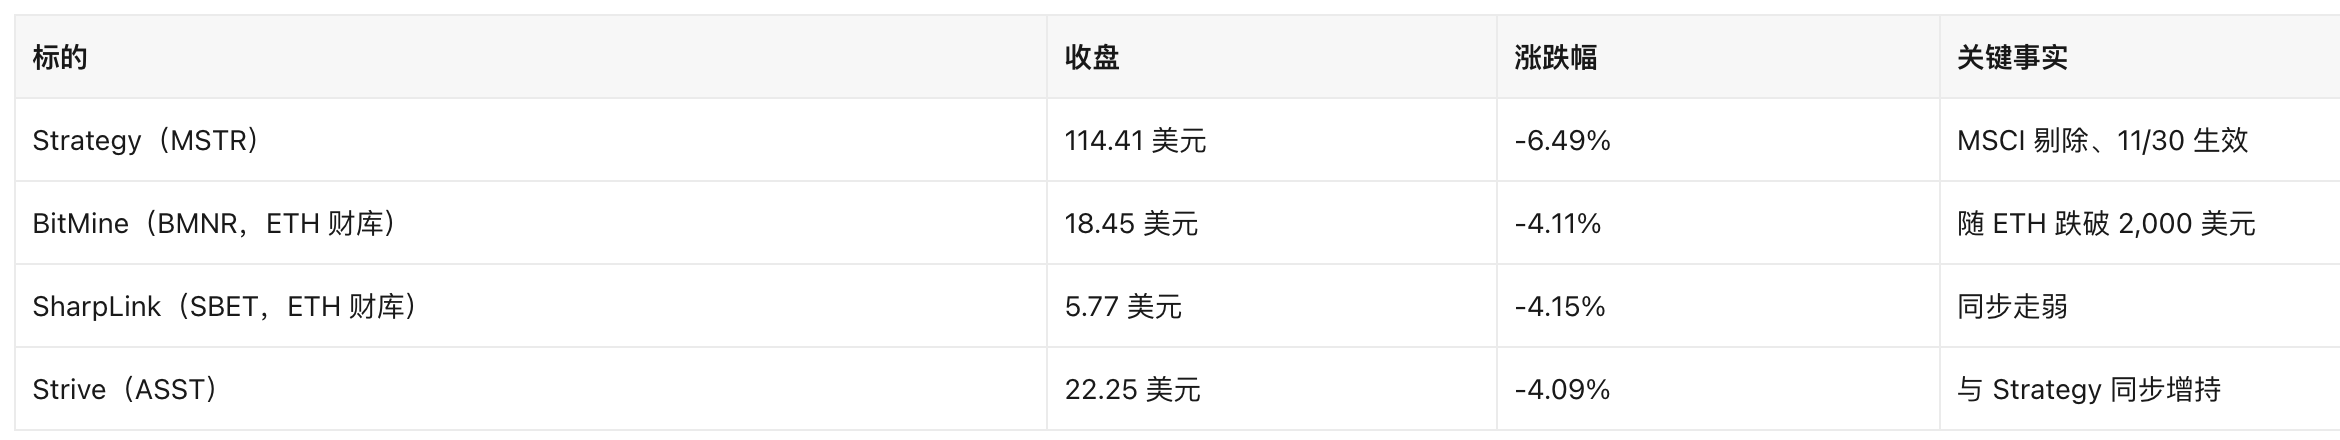
MSCI 이벤트 세부:MSCI는 새로 시행된 '비영업 회사' 규칙에 따라 Strategy를 MSCI 글로벌 투자가능시장지수 체계에서 편출하며,발효일은 11월 30일이다. 보도에 따르면 이번 라운드에는 총 25개 종목이 포함되었다(출처:Reuters, WSJ, investingLive). JP모건은 패시브 자금이 MSTR을 28억 달러어치 매도해야 할 수 있다고 추산했다(출처:24/7 Wall St.가 JPMorgan을 인용,매도자 추산이며 공식 데이터 아님). 시장은 나스닥100이 뒤