


美银:芯片股抛售潮或于2027年初触底,股价通常领先基本面6-9个月


- 핵심观点:美银认为,SOX半导体指数本轮“无差别抛售”的跌幅已超过历史均值,但持续时间不足一半,可能于2027年初触底,真正的盈利下调才是市场出清的关键。
- 关键要素:
- SOX指数自2026年6月高点累计下跌38%(14634→9011点),历时136天;历史上四次下行周期平均下跌32%、持续253天。
- 当前远期市盈率为13.7倍,较标普500折价22%,而AI热潮时曾溢价15%;历史底部约为12倍,隐含约12%的下行空间。
- 美国云计算资本开支年化约1.2万亿美元,低于2027年一致预期1.555万亿美元约23%,对应约30吉瓦算力部署。
- 若2027年资本开支削减20%,AI半导体营收将面临20%以上的下行压力,EPS风险达35-40%。
- SOX指数通常领先半导体销售额下滑6-9个月,历史周期后平均反弹约42%。
- 潜在催化剂包括政策明朗化、龙头回购(泛林250亿美元、英伟达、美光)及资本开支放缓延长上行周期。
원문 저자: 龙玥
원문 출처: 월스트리트견문
미국 증시 SOX 반도체 지수는 2026년 6월 22일 고점 이후 11월 5일까지 누적 38% 하락했으며, 14634포인트에서 9011포인트로 떨어졌다. 기간은 136일이다.
이에 비해 뱅크오브아메리카(BofA)의 Vivek Arya 등 애널리스트는 최신 보고서에서 과거 네 차례 주요 반도체 하강 주기——2011년, 2015년, 2018년, 2022년——를 집계한 결과 평균 253일 지속됐고 평균 고점 대비 저점 하락폭은 32%였다.
즉, 이번 하락의 폭은 이미 역사적 평균을 넘어섰지만 지속 기간은 역사적 평균의 절반에도 미치지 못한다.
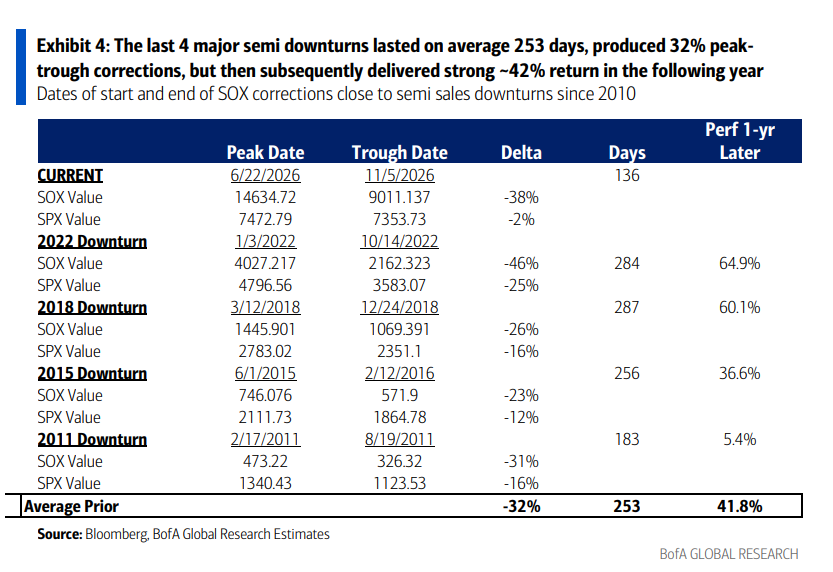
추풍거래대 소식에 따르면 Vivek Arya 등 애널리스트는 판단하기를, 이 "무차별 항복식 매도(indiscriminate selling)"는 2027년 초에 마무리될 수 있다. 이들은 현재 이번 매도세가 뚜렷한 "무차별" 특징을 보인다고 밝혔다——시장의 AI 자본지출 둔화 우려로 인해 반도체 주식이 구분 없이 매도되고 있다는 것이다.
과거 여러 주기에서 SOX 지수의 하락은 통상 반도체 매출의 실제 감소보다 6-9개월 선행했으며, 이후 이익 전망이 충분히 반영된 뒤 평균 약 42% 반등했다. 보고서는 다음과 같이 썼다:
2026년 6월 하순의 정점은 개념적으로 EPS 삭감이 2027년 1분기부터 나타날 수 있음을 의미하며, 그 시점에 정책 변화가 2027년 하반기의 자본지출 삭감 또는 둔화로 반영될 것이다.
즉, 펀더멘털의 실제 악화는 2027년에야 집중적으로 폭발할 수 있지만——주가는 이미 이러한 악재를 선반영해 소화했을 수 있다.
밸류에이션: 역사적 저점까지 얼마나 남았나?
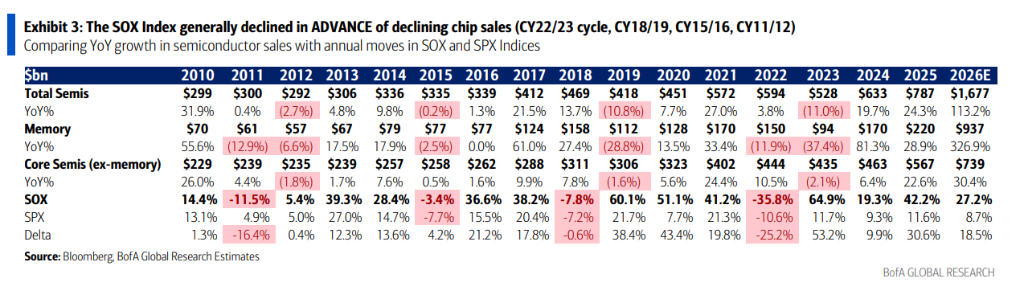
현재 미국 증시 SOX 반도체 지수의 선행 PER은 13.7배이며, S&P 500은 17.7배로 반도체 섹터는 대형주 대비 22% 할인 거래되고 있다.
반면 AI 랠리가 가장 뜨거웠을 때 반도체 주식은 한때 대형주 대비 15% 프리미엄으로 거래됐다. 이 프리미엄에서 할인으로의 전환은 폭이 약 37%포인트에 달한다.
역사적 저점 밸류에이션을 보면 SOX는 역대 주기 저점에서 선행 PER이 약 12배였다. 이로推算하면 현재 밸류에이션은 역사적 저점까지 약 12%의 하방 여력만 남아 있다.
애널리스트 Vivek Arya는 다음과 같이 썼다:
반도체 섹터는 이미 22% 할인으로 거래되고 있어 상당 부분의 이익 하향 전망이 이미 반영됐을 수 있다. 그러나 우리가 지적하고자 하는 것은, 실제 EPS 하향——단순히 저렴한 밸류에이션이 아니라——이야말로 투자자들을 진정으로 안심시키는 조건이며, 이에는 시간이 필요하다.
자본지출: 실제 압력은 얼마나 큰가?
이번 폭락의 우려 핵심은 AI 자본지출이 크게 축소될지 여부다.
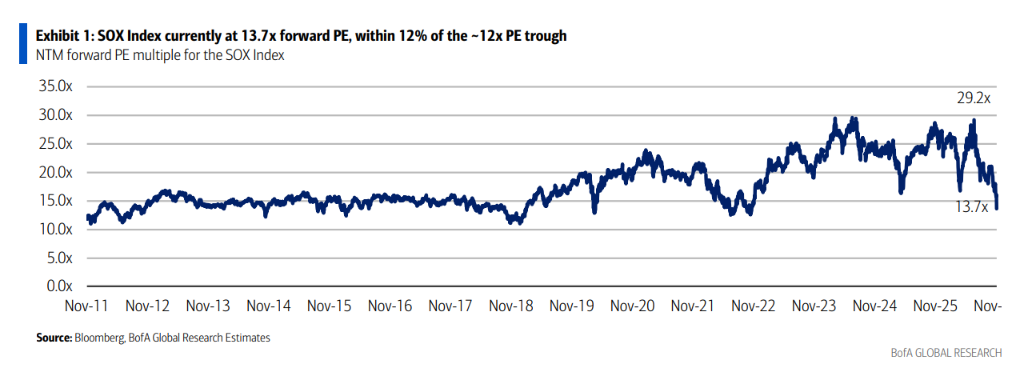
BofA 데이터에 따르면 미국 클라우드 자본지출의 현재 분기 실행 속도는 약 3000억 달러, 연환산 약 1.2조 달러다. 반면 시장의 2027년 연간 컨센서스는 1.555조 달러다.
다시 말해, 자본지출이 현재 속도를 유지한다면 2027년 실제 지출은 예상보다 약 23% 낮을 것이다.
전통 하이퍼스케일 클라우드 업체를 보면 2027년 예상 자본지출은 1.221조 달러, 현재 실행 속도는 9825억 달러로 격차가 약 20%이며, 신흥 클라우드 업체의 격차는 더 커 약 35%다.
추가로 환산하면: 1.2조 달러의 연환산 자본지출은 기가와트당 평균 비용 400억 달러로 계산할 때 약 30기가와트의 컴퓨팅 배치에 해당하며, 이는 BofA 기준 가정인 40기가와트 이상보다 낮다.
자본지출이 20% 삭감되면 반도체 기업 EPS는 어떻게 되나?
애널리스트는 높은 수준의 측정을 했다:
2027년 자본지출이 예상보다 20% 삭감되면 AI 반도체 매출은 20% 이상의 하방 압력을 받고 EPS는 35-40%의 하방 리스크에 직면한다——이는 역사적 주기의 EPS 삭감 폭과 대체로 비슷하다.
다만 애널리스트는 실제 자본지출 삭감이 미래의 토지, 전력, 공장 투자에 더 집중될 수 있으며, 더 높은 컴퓨팅 효율을 가진 차세대 칩(예: 엔비디아 Vera Rubin)은 여전히 우선 조달 항목이 될 것이라고 지적했다. 또한 특정 지역의 수요 둔화가 다른 지역의 수요 상승을 촉진할 수도 있으며, AI 자본지출은 이미 미국 GDP 성장의 중요한 동력이 되었다.
세 가지 시나리오, 무엇을 사야 하나?
해당 기관은 세 가지 투자 시나리오 프레임워크를 제시했다:
기준 시나리오(하방 리스크 약 10%, 2027년 1분기 바닥): 각 세부 섹터 리더 선호——컴퓨팅 칩, 네트워킹 칩, 반도체 장비, 메모리 및 아날로그 칩.
약세 시나리오(하락이 2027년 중반까지 지속, 자본지출이 명확히 전환되기 전까지 지속 압박): 방어적 종목이 상대적 우위, EDA 소프트웨어, 높은 자유현금흐름 아날로그 칩, AI 노출이 작은 기업 포함.
강세 시나리오(자본지출이 예상을 초과해 회복): 고탄력 종목이 주도, 메모리, 광학, 양자컴퓨팅 및 CPU 포함.
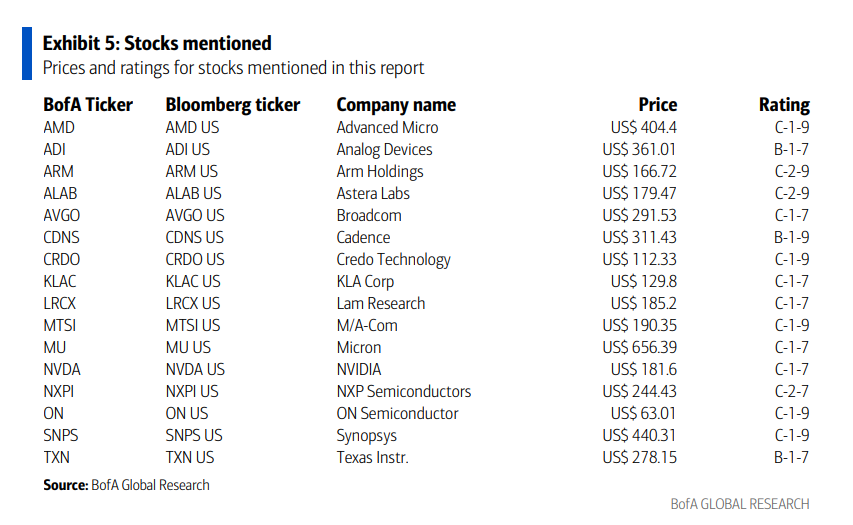
시장 안정에 도움이 될 수 있는 다른 요인은?
해당 기관은 몇 가지 잠재적 긍정적 촉매를 언급했다:
첫째, 정책 명확화. 미국 의회 차원의 정책 명확성이 2027년 1분기에 시장 신뢰 회복을 이끌 수 있다.
둘째, 자사주 매입 지지. 램리서치가 250억 달러 자사주 매입 계획을 발표했고, 엔비디아의 자사주 매입이 지속되고 있으며, 마이크론은 12월 9일 자사주 매입을 시작할 예정이다.
셋째, 자본지출 둔화 자체도 반도체 상승 주기의 지속 기간을 연장할 수 있다.
SOX는 역사적으로 항상 반도체 매출 감소를 선행했다
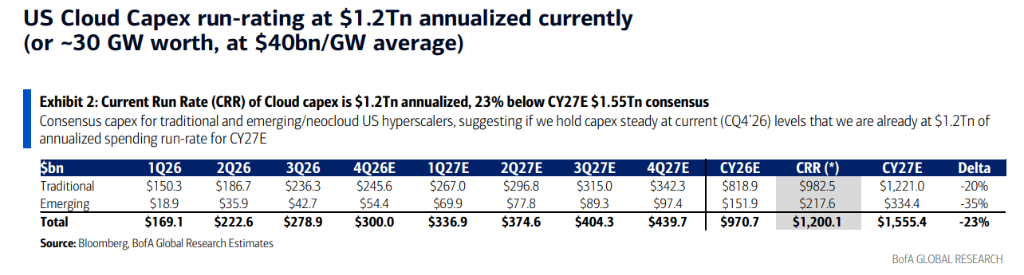
BofA의 역사적 데이터는 또한 SOX 지수가 역대 주기에서 거의 항상 반도체 매출 감소보다 앞서 하락했음을 보여준다——2022/23년, 2018/19년, 2015/16년, 2011/12년 주기 모두 그러했다.
데이터를 보면 2026년 연간 반도체 매출은 1.677조 달러로 예상되며 전년 대비 113.2% 성장할 전망이며, 그중 메모리 칩이 크게 기여한다(예상 9370억 달러, 전년 대비 326.9% 성장). 반면 SOX 지수는 2026년 현재까지 약 27.2% 상승해 여전히 S&P 500의 8.7%를 앞서고 있다.





