






Same profit surge, HSBC falls, Hengrui rises: What is the Hong Kong stock earnings season rewarding?


- 핵심 관점:홍콩 증시 실적 시즌은 시장이 더 이상 단순히 높은 성장률에 보상하지 않고 '검증 가능성'에 가격을 매기고 있음을 보여준다. 투자자들은 성장의 원천, 실현 경로, 지속 가능성에 더 주목하며, 일회성 요인이나 수주 잔고만으로는 직접적으로 밸류에이션 프리미엄을 얻기 어렵다.
- 핵심 요소:
- 10월 20일부터 23일까지 항셍테크지수는 누적 5.76% 하락했고, 남향 자금은 약 170억 4600만 홍콩달러 순유출을 기록했으며, 밸류에이션, 정책 기대, 자금 세 가지 요인이 함께 압력을 가했다.
- HSBC의 보고 기준 세전이익은 32% 증가했지만, 14억 2100만 달러의 법적 충당금 기저를 제거하면 실제 증가율은 약 10%이며, 매출은 예상치를 밑돌아 주가는 5.56% 하락했다.
- CATL의 3분기 매출은 58.58% 증가했지만 순이익은 14.54% 증가에 그쳤고, 단일 분기 영업현금흐름은 전년 동기 대비 93.59% 감소해 매출, 이익, 현금흐름이 동시에 움직이지 못했다.
- 항서제약의 단일 분기 순이익은 88.92% 증가했고 주가는 12% 이상 올랐지만, 높은 성장의 일부는 대외 라이선스 수익에서 비롯돼 분기 변동성이 존재한다.
- 우시앱텍의 수주 잔고는 767억 4000만 위안으로 전년 동기 대비 36.4% 증가했고 가이던스도 상향했다. ASMPT의 신규 수주는 사상 최고치를 기록했으며 수주 대 출하 비율은 1.69에 달했다.
- 중국신화의 순이익은 3.2% 증가에 그쳤지만 영업현금흐름은 23.1% 증가했고 배당수익률은 약 4.52%로, 시장이 확실한 현금 보상에도 역시 비용을 지불하고 있음을 보여준다.
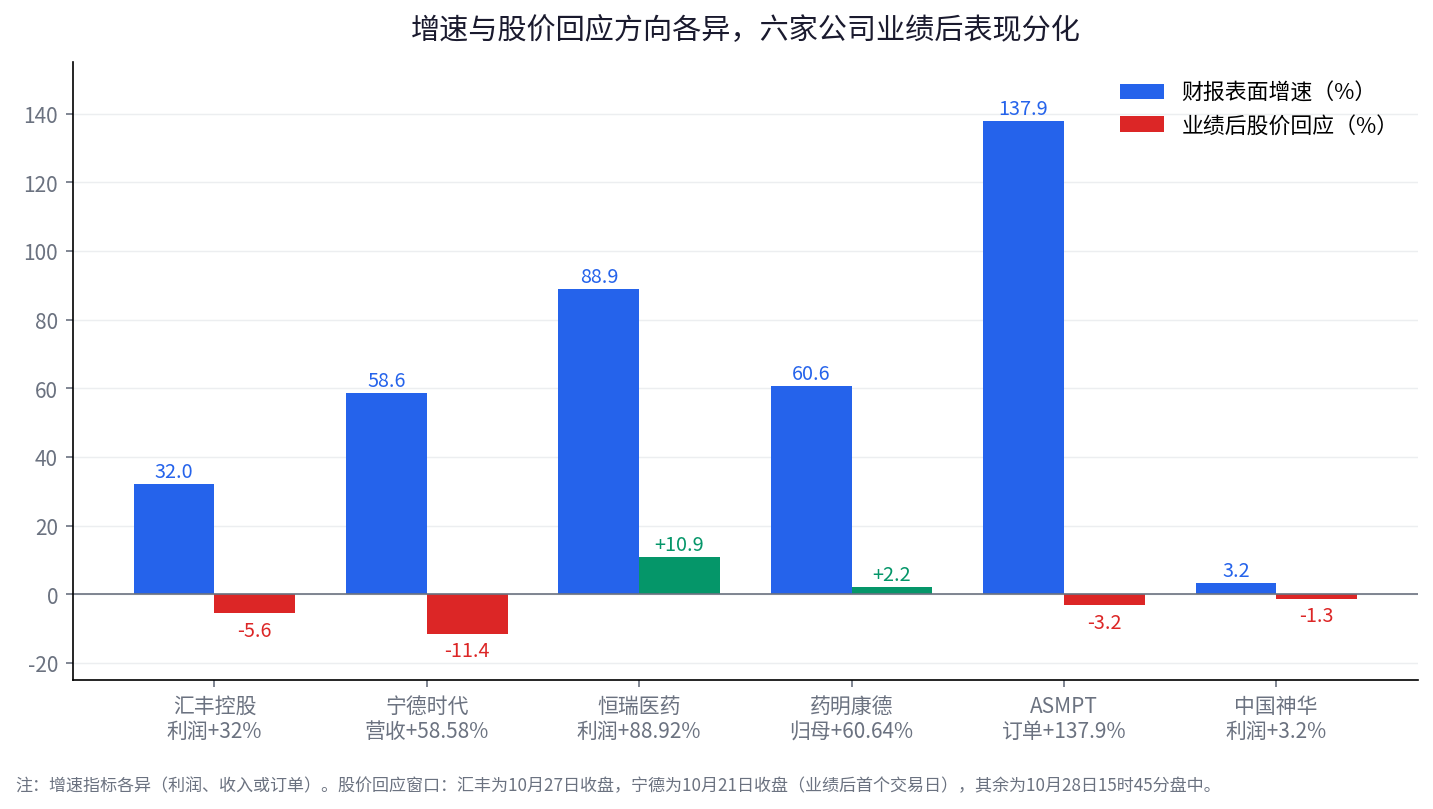
6개 기업의 실적 발표 표면상 성장률과 실적 발표 후 주가 반응 대조,성장률 지표는 각기 다르며,반응 시점은 그림 내 설명을 참조.
1. 지수가 급락할수록,실적 발표는 한 가지 질문에 답해야 한다:성장의 가치는 얼마인가?
10월 20일부터 23일까지,항셍지수는 누적 4.52% 하락했고,항셍테크지수는 5.76% 하락했다. 그중 10월 22일,항셍지수는 하루에 3.03% 하락했고,항셍테크지수는 5.03% 하락했다. 같은 기간 남향 자금은 약 170.46억 홍콩달러 순유출되었으며,4거래일 내내 순매도를 기록했다. 기술주 낙폭이 더 컸다는 것은 이번 압력이 모든 자산에 균등하게 가해진 것이 아니며,변동성이 높은 성장주가 위험 선호 변화 시 변동성이 확대된다는 것을 보여준다.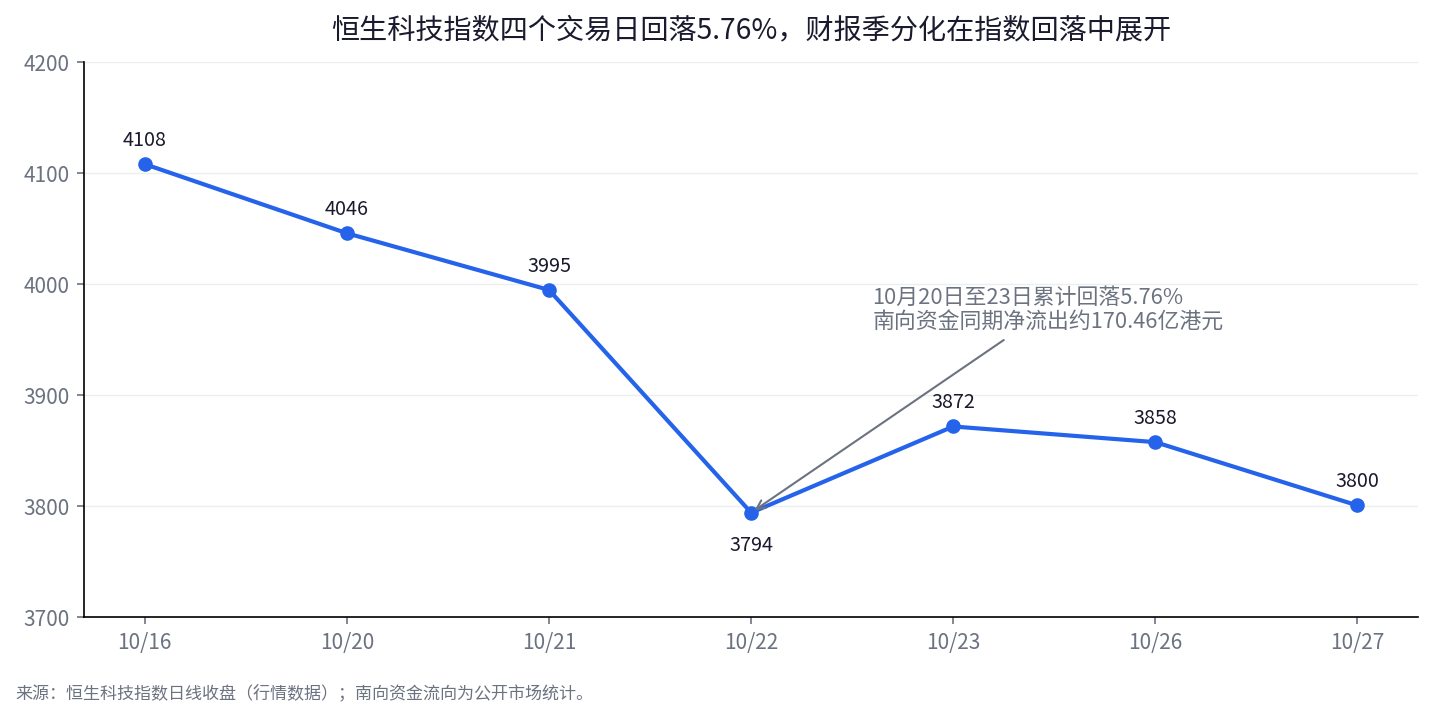
항셍테크지수 종가 추이,10월 20일부터 23일까지 누적 5.76% 하락,같은 기간 남향 자금은 약 170.46억 홍콩달러 순유출.
배경에는 적어도 세 가지 힘이 있다. 첫째,글로벌 기술주 조정이 AI 자본지출 수익 주기에 대한 논의를 다시 불러일으켰다. 과거 시장은 컴퓨팅 파워,반도체,AI 인프라에 높은 밸류에이션을 지불할 의향이 있었는데,투자자들이 오늘의 투입이 미래의 매출과 이익으로 전환될 것이라고 믿었기 때문이다. 투입 규모가 계속 확대되고 상업화 수익이 여전히 시간이 걸려 검증되어야 할 때,밸류에이션은 다시 계산되어야 한다. AI 수요는 사라지지 않았고,변한 것은 수익 실현 시점,이익률,자본수익률이 가격 결정에서 차지하는 비중이다.
둘째,정책 기대와 실제 데이터 사이의 괴리다. 시장이 이미 경기 부양 정책 확대 가능성을 선반영한 상황에서,경제 데이터가 악화되지 않았더라도 밸류에이션이 계속 상승하도록 이끌기에 충분하지 않을 수 있다. 주가는 실제 결과가 시장의 기존 기대 대비 어떻게 변했는지를 거래하는 것이며,고립된 경제 데이터 자체는 답이 되지 않는다. 셋째,남향 자금이 순유출로 전환된 것으로,이는 상승폭이 컸고 보유가 집중된 섹터의 조정 압력을 키운다.
그러나 지수가 압박을 받는다고 해서 시장이 일제히 성장을 약세로 보는 것은 아니다. 진짜 주목할 점은 전체 밸류에이션이 압박받을 때,어떤 기업의 성장이 여전히 투자자를 설득할 만한가이다. 지수의 압력은 밸류에이션,정책 기대,자금 세 곳에서 나오며,실적 시즌의 진짜 단서는 개별 종목 분화다. HSBC와 CATL은 화려한 숫자 뒤의 할인을 드러냈고,항서제약,우시앱텍,ASMPT는 서로 다른 유형의 성장 증거를 보여주었다. 중국선화는 시장이 매수하려는 것이 반드시 높은 성장률만은 아니며,더 확실한 현금 환원일 수도 있음을 추가로 보여준다.
2. HSBC 이익 32% 증가에도 5.56% 하락:시장은 일회성 개선에 같은 가격을 지불하지 않는다
HSBC의 3분기 실적은 나쁘지 않아 보인다. 회사는 세전이익 96.32억 달러를 기록했고,전년 대비 32% 증가했다. 세후이익은 38% 증가한 76억 달러,순이자이익은 93억 달러로 전년 대비 6% 증가했다. 회사는 또한 주당 0.1달러의 3차 중간배당을 발표했고,최대 10억 달러의 자사주 매입을 시작할 계획이다. 그러나 실적 발표 후 홍콩 증시 거래일,HSBC 주가는 5.56% 하락한 134.30홍콩달러에 마감했다.
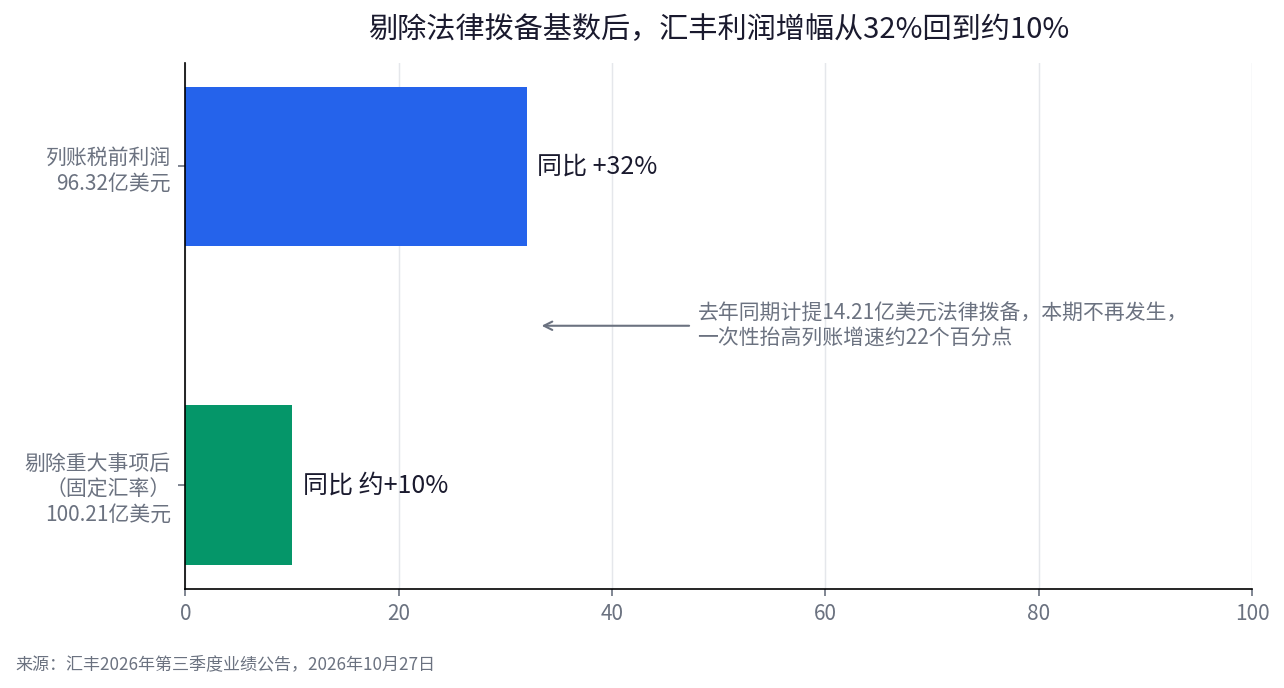
14.21억 달러의 법적 충당금 기저를 제외하면,HSBC의 이익 증가율은 32%에서 약 10%로 돌아간다.
이 반전을 이해하려면 먼저 32%의 이익 증가율을 분해해야 한다. 2025년 같은 기간,HSBC는 룩셈부르크의 메이도프 사기 사건 관련 청구에 대해 약 14.21억 달러의 법적 충당금을 설정했고,이번 기간에는 같은 비용이 없어 뚜렷한 전년 대비 기저 효과가 형성되었다. 중대 항목을 제외하고 고정환율로 계산하면,HSBC의 3분기 세전이익은 약 100.21억 달러,전년 대비 약 10% 증가로,장부상 32%와 상당한 차이가 있다. 동시에 회사 매출은 186.2억 달러로 전년 대비 4.7% 증가했지만 시장 예상치 189.3억 달러를 밑돌았고,자산관리 수익은 약 27억 달러로 전년 대비 대체로 보합이었으며,성장세는 이전 두 분기의 강세를 이어가지 못했다.
이것이 HSBC의 경영이 갑자기 악화되었다는 뜻은 아니다. 순이자마진은 1.57%를 유지했고,연환산 유형자본이익률은 17.7%였으며,배당과 자사주 매입도 주주 환원을 뒷받침했다. 문제는 투자자가 실적을 볼 때 이익이 성장했는지만 보는 것이 아니라 성장의 구성 요소를 판단해야 한다는 점이다. 즉 얼마나 경영 개선에서 왔는지,얼마나 전년 동기의 낮은 기저에서 왔는지,그리고 얼마나 향후 분기에 반복될 수 있는지다.
HSBC의 주가 반응은 바로 이 세 가지의 차이를 보여준다. 일회성 충당금이 더 이상 발생하지 않으면 당기 이익을 끌어올릴 수 있지만,매년 같은 수익을 반복 창출하지는 않는다. 매출 성장이 예상을 밑돌 때 시장은 미래 이익 전망을 하향 조정할 수 있다. 이익 성장은 이미 발생한 결과이며,지속 가능한 수익성이야말로 밸류에이션이 진정으로 사려는 것이다. 시장은 원래 회사가 가이던스를 추가 상향할 것을 기대했으며,장부상 성장률이 아무리 눈부셔도 주가를 지지하기에 충분하지 않을 수 있다.
3. CATL 매출 58.58% 증가,왜 주가는 여전히 압박받나?문제는 세 재무제표 사이에 있다
HSBC의 문제가 이익 성장에 일회성 요인이 얼마나 포함되었는가라면,CATL이 마주한 것은 추적할 가치가 더 큰 또 다른 종류의 괴리다. 매출,이익,현금흐름이 일시적으로 동기화되어 성장하지 못하고 있다.
CATL의 3분기 매출은 1,652.21억 위안으로 전년 대비 58.58% 증가,전분기 대비 11.8% 증가했다. 지배주주순이익은 212.46억 위안으로 전년 대비 14.54% 증가했지만 2분기 대비 5.77% 감소해 번스타인,골드만삭스 등 기관의 기존 예상치를 밑돌았다. 3분기 누적 매출은 4,421.37억 위안으로 전년 대비 56.19% 증가,지배주주순이익은 645.30억 위안으로 전년 대비 31.60% 증가했다. 매출 고성장 추세는 변하지 않았지만 3분기 이익 증가율은 매출 증가율에 크게 뒤처졌다.
현금흐름 데이터는 이 차이를 더욱 두드러지게 한다. 3분기 누적 CATL의 영업활동 현금흐름 순액은 616.25억 위안으로 전년 대비 23.60% 감소했다. 반기보고서와 3분기보고서를 분해 계산하면 3분기 단일 분기 영업현금흐름 순액은 약 14.09억 위안으로 전년 대비 93.59% 감소해 2018년 2분기 이후 최저 단일 분기 수준이며 당분기 순이익을 크게 밑돈다. 회사 경영진은 현금흐름 변화가 공급업체 지급 정책 조정,선지급금 등의 요인과 관련이 있고 당기 이익은 제품 구조 변화와 세제 정책 조정의 영향을 받았다고 설명했으며 2027년 시장 수요에 여전히 성장 여지가 있다고 전망했다. 회사는 이후 약 8억 위안 규모의 A주 자사주 매입 계획을 공시했지만 자사주 매입 자체가 경영 데이터에 대한 관찰을 대체할 수는 없다.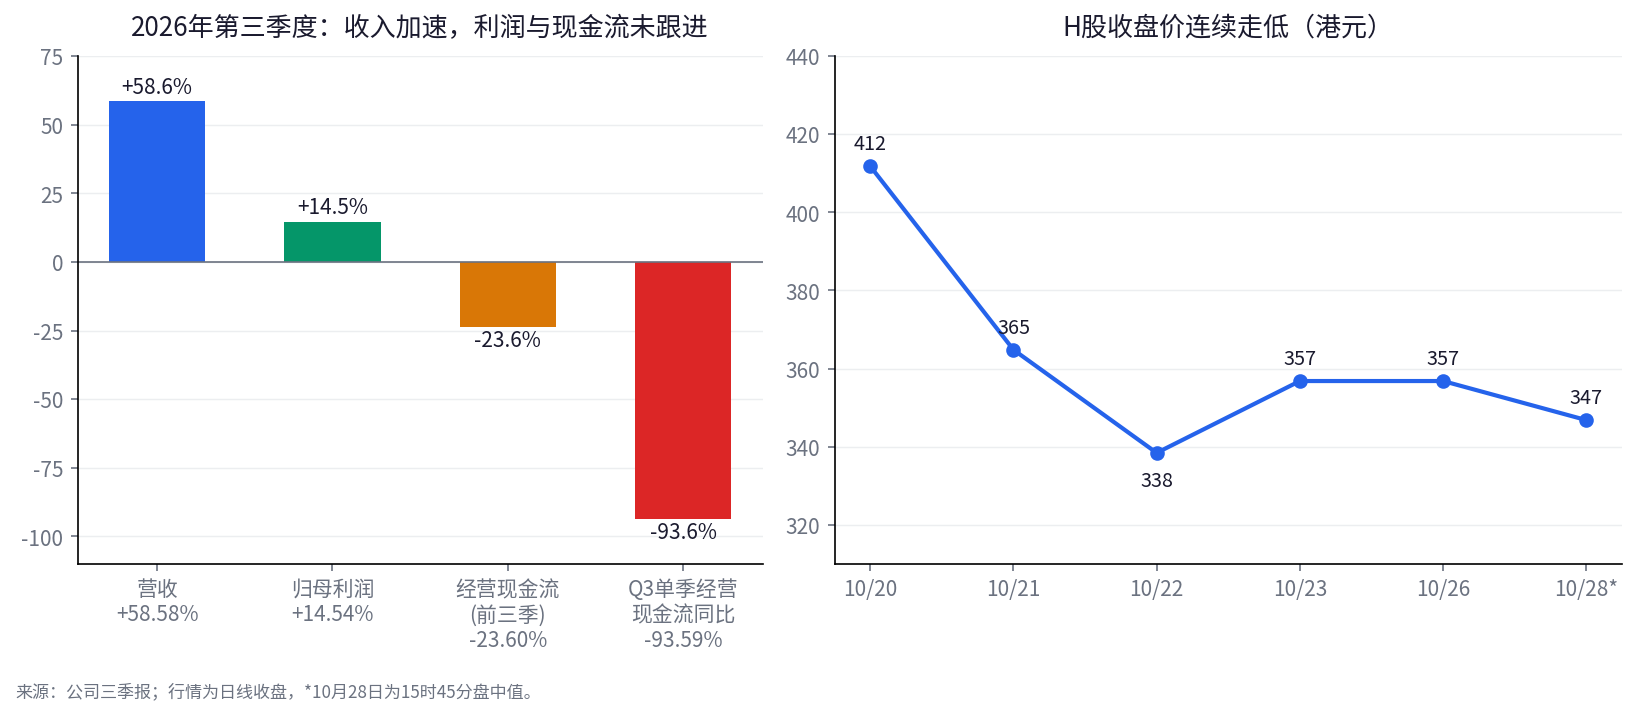
CATL 매출,이익,영업현금흐름 증가율 대조,오른쪽 그림은 H주 종가 추이.
주가 흐름은 시장이 이러한 차이에 대해 신중한 태도를 보였음을 반영한다. 10월 20일 CATL H주는 6.58% 하락 마감했다. 10월 21일 11.41% 하락,10월 22일 7.24% 하락했다. 10월 28일 15시 45분 기준 주가는 346.8홍콩달러로 전 거래일 종가 대비 약 0.5% 하락했다.
여기서 “현금흐름이 감소했으니 성장의 질이 악화되었다”는 결론을 단순히 내릴 수는 없다. 영업현금흐름은 지급 주기,선지급금,운전자본 변화의 영향을 받으며 단일 분기 데이터도 큰 변동을 보일 수 있다. 진정으로 답해야 할 것은 세 가지 질문이다. 즉 매출 성장이 판매량 확대에서 왔는지 아니면 제품과 가격 구조 변화에서 왔는지,이익 증가율이 매출에 뒤처지는 것이 일시적 제품 구성 때문인지 아니면 경쟁과 원가 압력 때문인지,현금흐름 감소가 결제 시점에 따른 일시적 교란인지 아니면 이익 전환 능력에 더 지속적인 변화가 생긴 것인지다.
이 세 가지 선이 이후 실적을 어떻게 봐야 하는지를 결정한다. 매출이 성장을 유지하고 이익률이 점차 안정되며 영업현금흐름이 이후 회복된다면 본 분기의 괴리는 더 많은 부분이 단계적 요인에서 비롯된 것일 수 있다. 매출은 계속 확대되는데 이익과 현금흐름이 장기적으로 뒤처진다면 성장의 경제적 가치를 재평가해야 한다. CATL에게 다음 단계의 가장 중요한 과제는 수요 성장이 이익으로 전환되고 궁극적으로 현금흐름으로 이어질 수 있음을 증명하는 것이다.
4. 항서제약 12% 이상 상승:이익 급증은 좋은 소식이지만 그대로 외삽할 수는 없다
HSBC와 CATL에 비해 항서제약의 실적은 더 긍정적인 시장 반응을 얻었다. 회사는 10월 27일 밤 공시에서 3분기 매출 89.53억 위안으로 전년 대비 20.55% 증가,지배주주순이익 24.58억 위안으로 전년 대비 88.92% 증가,비경상손익 차감 후 지배주주순이익 25.14억 위안으로 전년 대비 90.93% 증가했다고 밝혔다. 3분기 영업현금흐름 순액은 58.57억 위안으로 전년 대비 21.76% 증가했다. 10월 28일 항서 H주는 장중 상승폭이 한때 12%를 넘었고,15시 45분 기준 약 10.9% 상승한 49.58홍콩달러를 기록했다.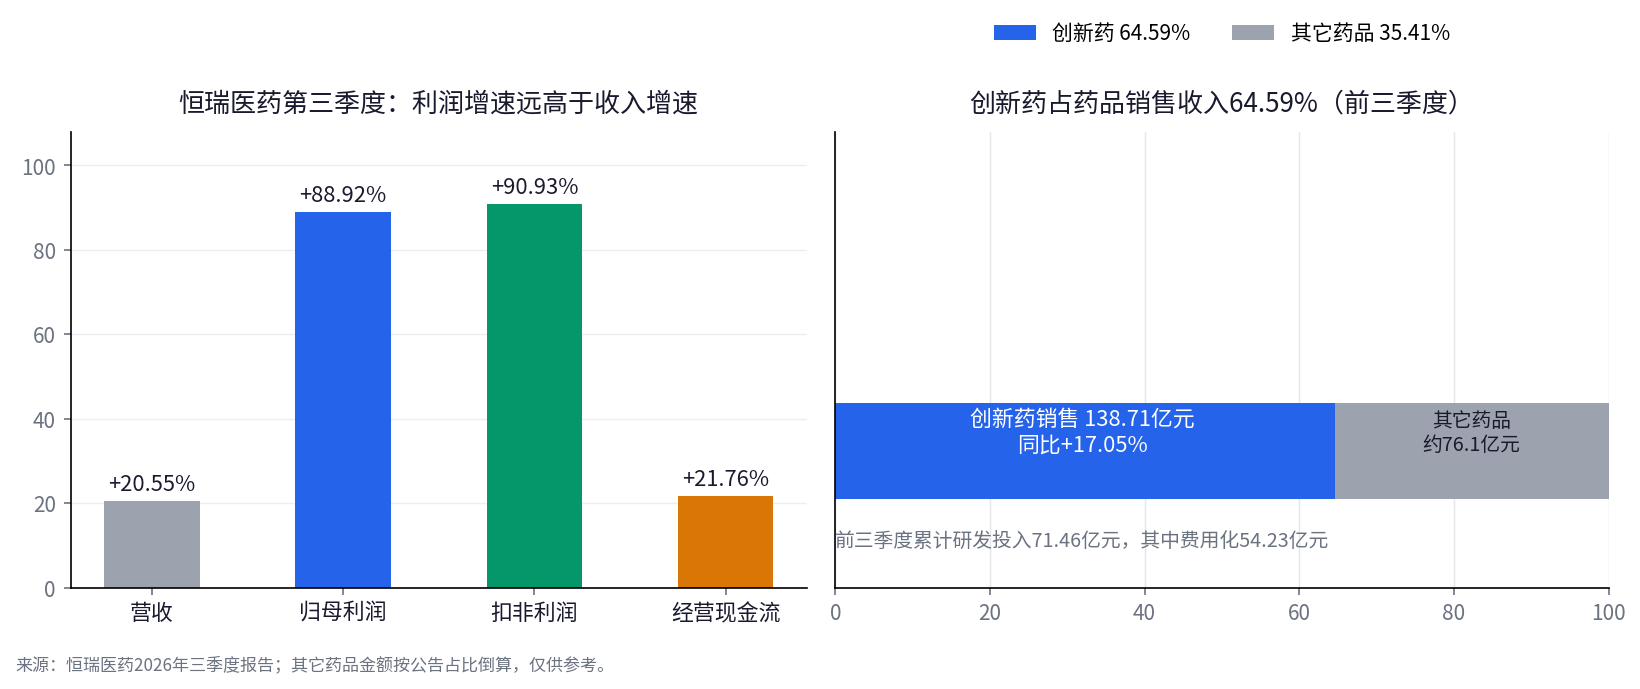
항서제약 3분기 네 가지 핵심 지표 증가율,오른쪽 그림은 3분기 누적 혁신약 매출이 약품 매출의 64.59%를 차지하며 기타 약품 금액은 공시 비중에 따라 역산.
그러나 이번 상승을 이해하려면 88.92%의 순이익 증가율만 봐서는 안 된다. 항서 공시에 따르면 대외 라이선스 수익 증가가 당분기 이익 고성장의 중요한 원인 중 하나다. 혁신약 기업에게 매출원은 약품 판매에만 국한되지 않으며,해외 라이선스 협력의 계약금과 마일스톤 지급도 매출과 이익에 기여할 수 있다. 이러한 협력은 제품의 연구개발 가치와 잠재적 상업화 공간을 반영할 수 있지만 매출 인식 시점이 균등하지 않아 특정 분기의 이익 증가율을 향후 매 분기의 성장 속도로 그대로 외삽할 수는 없다.
반면 항서





