






暴跌 10% 的谷歌:基本盘崩了,还是又一次「微软式」错杀?


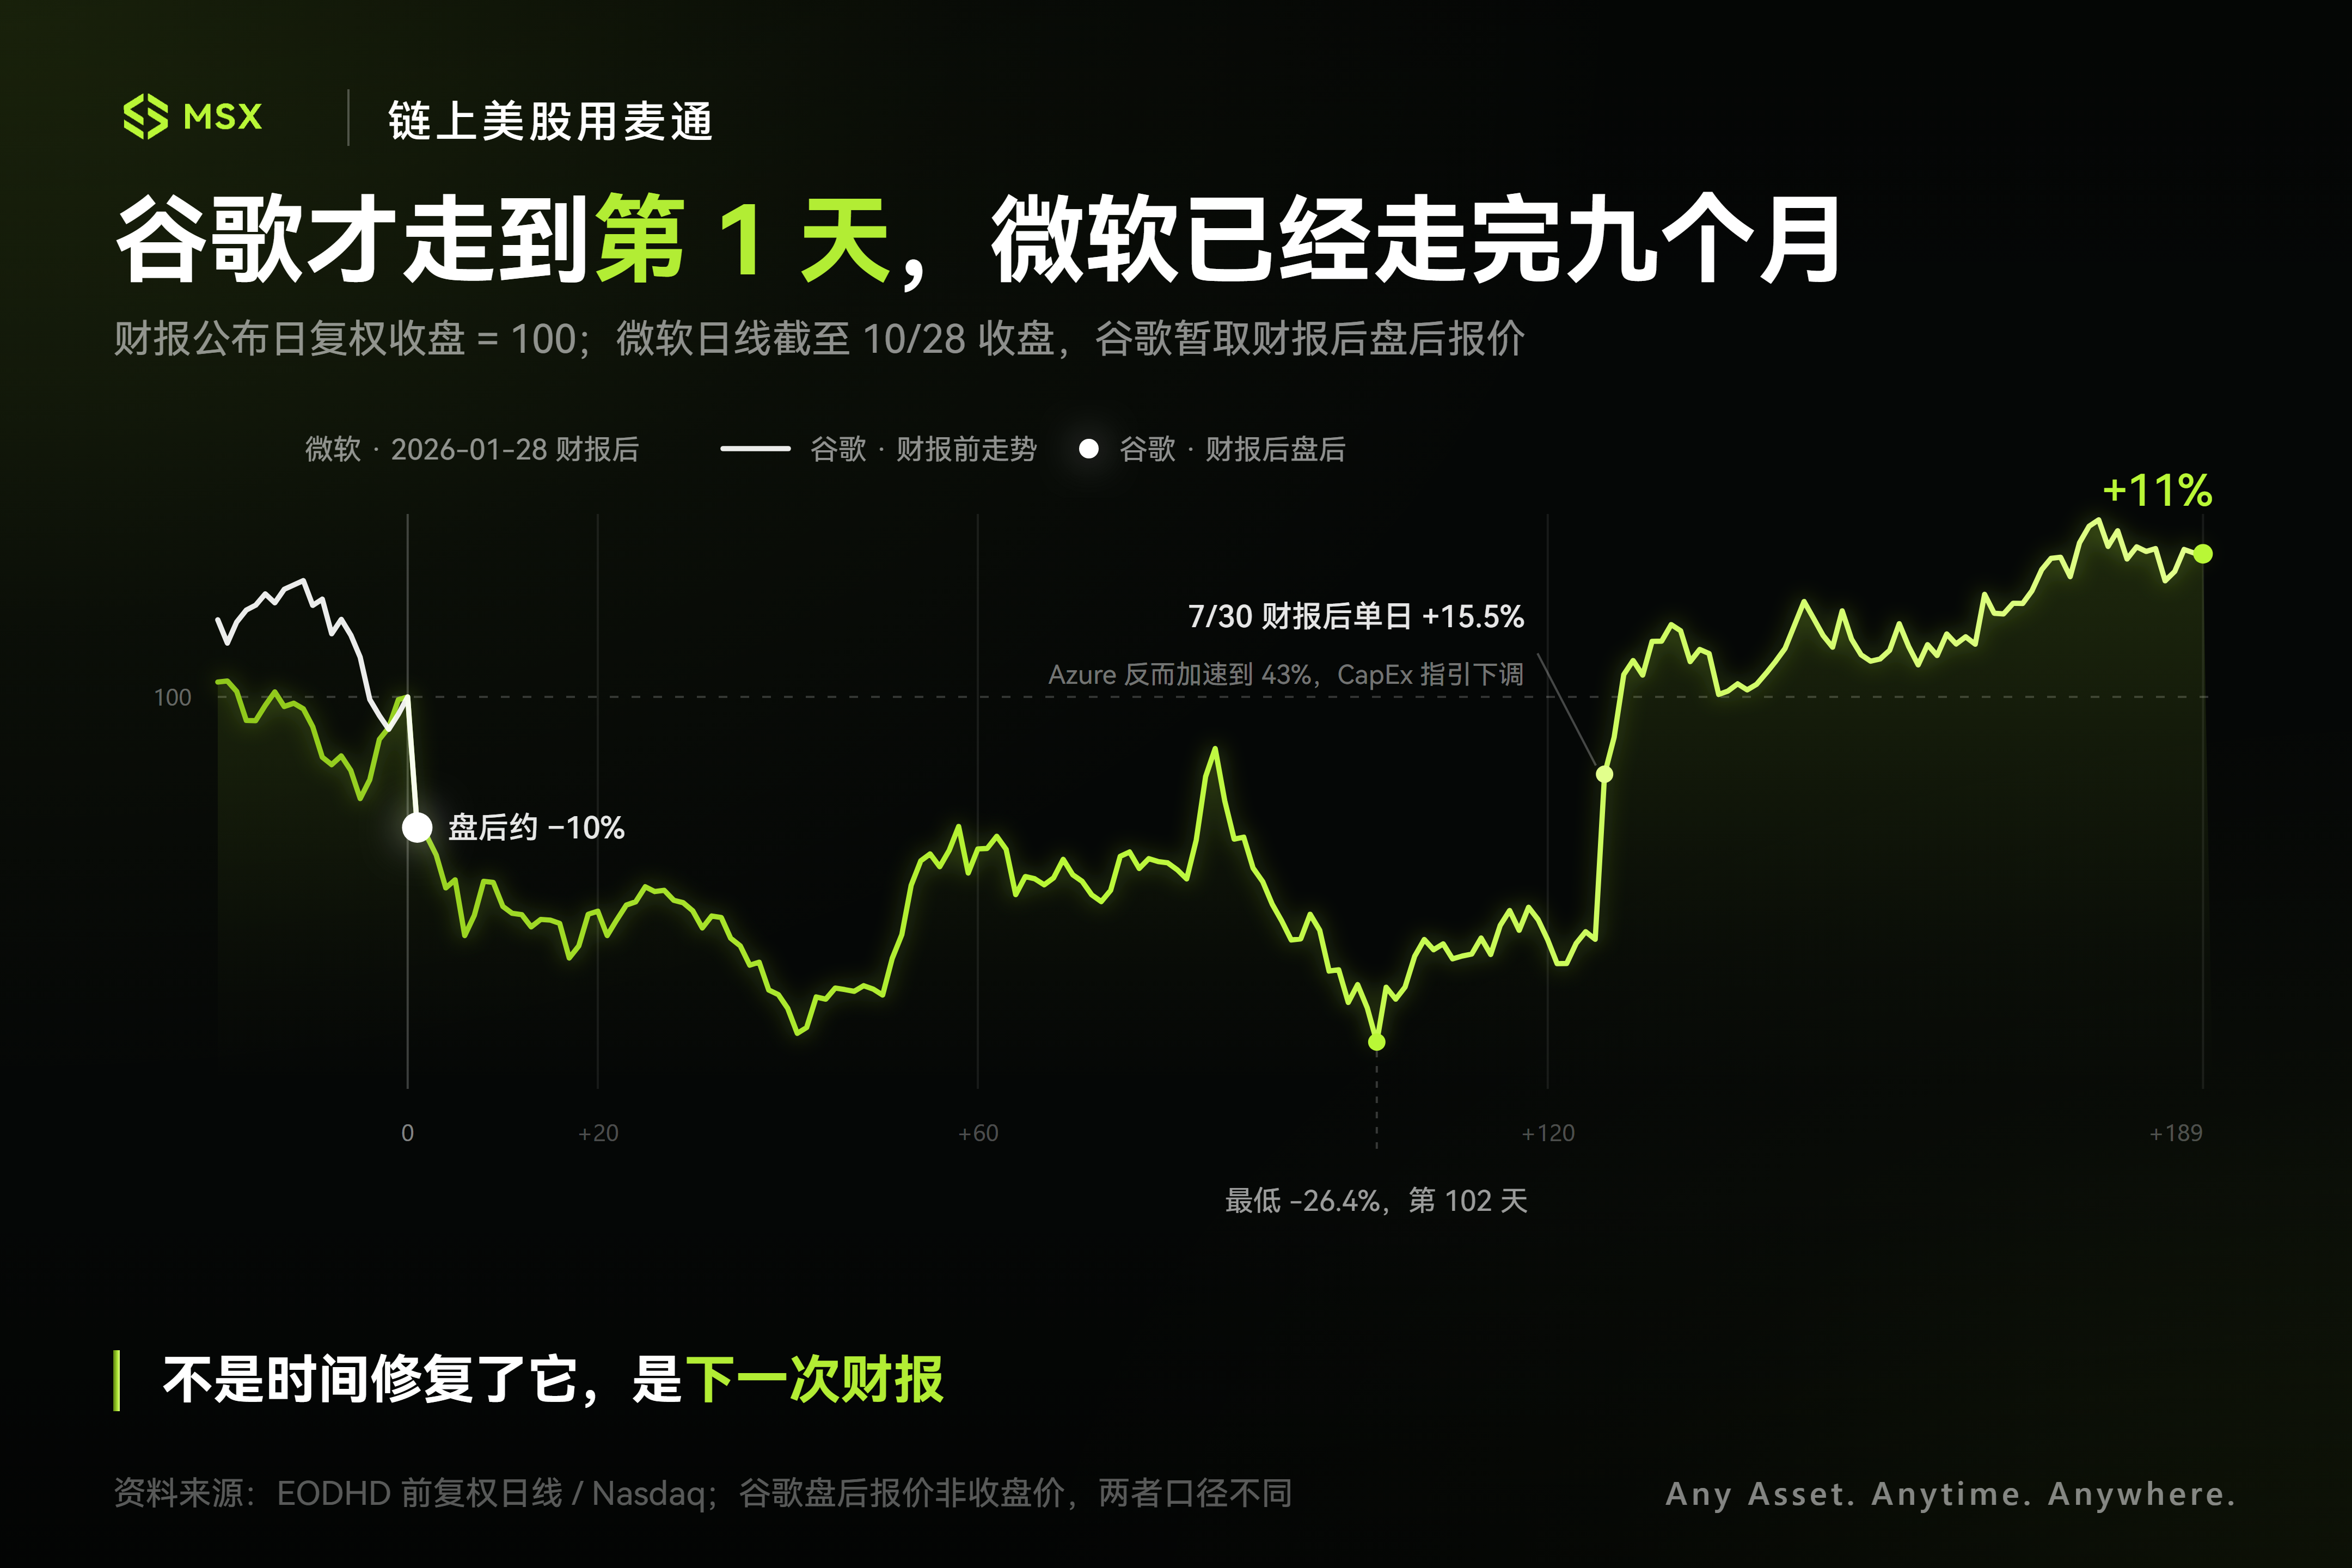
미국 증시 시간외 거래에서 구글의 모회사인 Alphabet의 실적이 발표되자 주가가 한때 10% 이상 폭락하며 지난 반년 동안의 상승분을 거의 모두 반납했습니다.
속보 알림에 찍힌 몇 개의 자극적인 숫자만 보면 구글의 하늘은 정말 무너지는 것 같습니다. 검색과 광고 사업이 전방위적으로 예상치를 밑돌았고, 잉여현금흐름은 무려 '마이너스 91억 달러'(시장 예상치는 약 마이너스 35억 달러)를 기록했습니다. AI 대규모 자본지출의 압박이 현금젖소를 집어삼킬 기세입니다.
하지만 실적 발표 컨퍼런스콜 전체 녹취록을 다 읽고, 얼마 전 《Gemini 4.0이 '화제'가 될 정도로 강력하다, Google의 AI 반격이 시작됐나?》에서 분석했던 장기 로직과 대조해 보면, 이번 실적이 주가가 보여주는 것만큼 비관적이지 않다는 것을 대부분 알게 될 것입니다. 구글의 기존 사업이 실제로 둔화된 것은 맞지만, 신사업의 진전도 많은 사람이 생각하는 것보다 훨씬 거셉니다.
이번 폭락은 펀더멘털의 붕괴라기보다는 전형적인 '전환기 오살(誤殺)'에 가깝습니다.
이는 이전에 마이크로소프트가 클라우드와 AI 전환 과정에서 시장이 단기 실적, 자본지출, 장기 수익을 두고 반복적으로 가격을 매겼던 순간들을 떠올리게 합니다.
구글도 바로 이런, 당기 숫자만 인정하고 미래에는 비용을 지불하지 않으려는 '나쁜 시기'를 맞닥뜨린 것입니다.
1. '폭탄' 실적 분해: 기본판이 실속을 잃은 것인가?
먼저 시장이 가장 공포를 느낀 몇 가지 '폭탄'부터 펼쳐 보겠습니다.
구글이 이번에 얻어맞은 것은, 표면적으로는 확실히 전통 기본판의 숫자가 좋지 않았기 때문입니다.
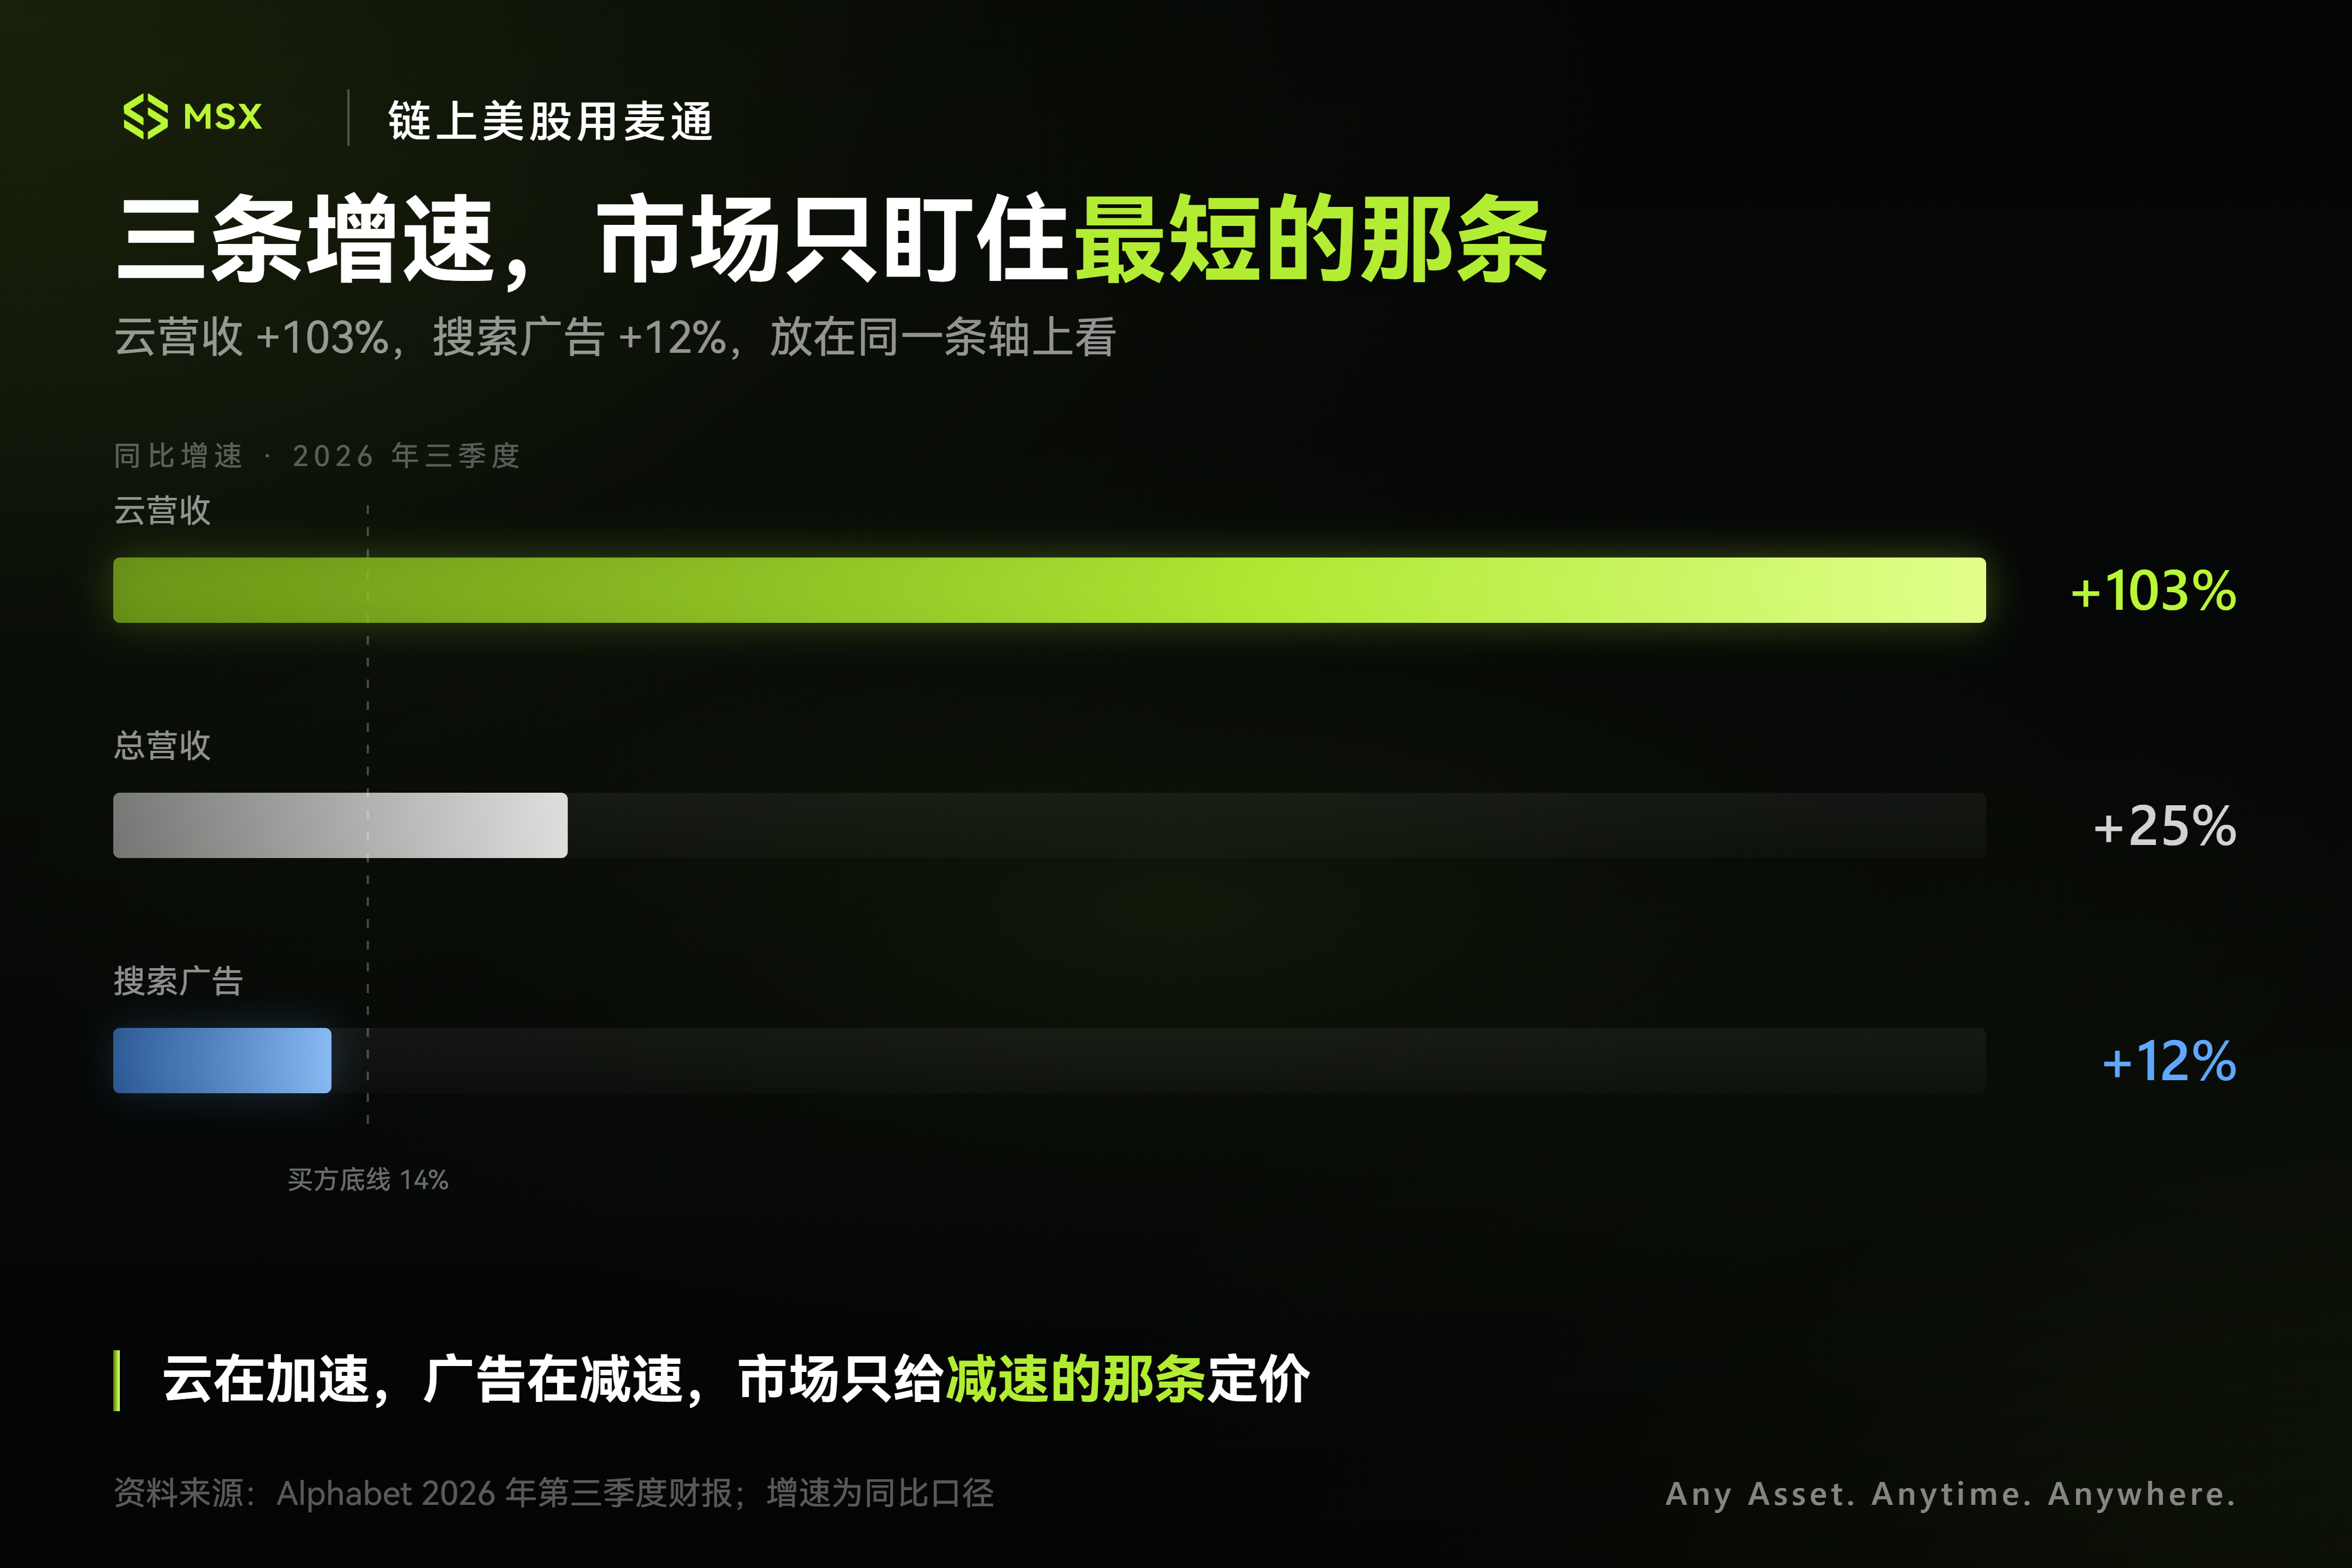
- 전체 서비스는 여전히 성장 중이지만 예상치를 소폭 밑돌았습니다: Alphabet의 3분기 매출은 1,276억 달러로 전년 대비 25% 증가했으나 시장 예상치를 소폭 밑돌았고, 광고 매출은 약 820억 달러로 역시 예상치에 미치지 못했습니다.
- 핵심 광고 사업이 전방위적으로 예상치를 밑돌았습니다: 검색 및 기타 광고 매출은 전년 대비 12% 증가한 633억 달러로 시장 컨센서스인 649억 달러를 밑돌았고, 매수 측이 제시한 약 14% 성장 하한선에도 미치지 못했습니다(비교하자면 2분기에는 이 수치가 17%였습니다).
- 'AI 검색 수익화가 낮다'는 점을 공개적으로 인정했습니다: AI의 평균 쿼리 길이는 이미 전통 검색의 세 배에 달하지만 수익화 효율은 상대적으로 낮아, 더 많은 상호작용이 아직 전통 검색에 상응하는 광고 수익을 가져오지 못하고 있습니다.
- 4분기와 내년 가이던스도 여전히 '호감을 사지 못했습니다': 방금 36.2%라는 사상 최고 영업이익률을 기록한 클라우드 사업은 4분기에 제3자 컴퓨팅 자원 사용 증가로 이익률 압박에 직면할 전망입니다. 올해 이미 1,950억~2,050억 달러에 달하는 자본지출을 기반으로 2027년 자본지출은 '현저히 증가'할 예정입니다.
이는 구글이 동시에 삼중 압박을 받고 있음을 의미합니다. 현금젖소인 기존 사업의 성장 둔화, AI 신모델의 수익화 지연, 인프라 투자의 지속적 확대입니다.
이 세 가지가 겹치면 현재 미국 증시에서는 거의 표준적인 '밸류에이션 킬링 패키지'입니다. 하지만 문제는 시장이 당기 숫자에 지나치게 집착하고 있는 것은 아닐까요?
결국 검색 사업을 뜯어보면, 이른바 'AI가 구글 검색을 죽인다'는 여전히 가짜 명제입니다. 이번 분기 구글의 전체 검색 쿼리량(상업적 쿼리 포함) 증가율은 지난 5년래 최고치를 기록했고, AI 모드에서 월간 시각 검색은 500억 건을 돌파했으며 대다수가 '증분 검색'에 속합니다.
더 중요한 것은 광고 실험에서 이미 긍정적인 신호가 나타났다는 점입니다. 구글은 AI 모드에서 후원 상품 목록과 자연 상품 목록의 클릭률이 이미 거의 동등한 수준이라고 밝혔습니다.
그렇다면 왜 매출 성장률은 오히려 떨어졌을까요?
여기에는 매우 중요한 디테일이 있습니다. CEO 순다르 피차이는 컨퍼런스콜에서 한 문장을 반복해서 강조했습니다. "10년 전 모바일로 전환했을 때처럼, 우리는 먼저 최고의 검색 사용자 경험을 구축하고 그다음에 수익화하는 데 집중합니다." 실제로 필자가 이 글을 쓰는 시점에 구글은 AI 모드 광고를 처음으로 국제 시장에 출시하고 미국에서 멀티턴 대화 광고를 선보인다고 막 발표했습니다.
다시 말해 구글의 전략은 먼저 사용자가 새로운 검색 방식에 익숙해지게 한 뒤, 이미 효과가 검증된 광고 형식을 점진적으로 확대하는 것입니다. 사용자 습관이 '키워드 몇 개 입력'에서 '긴 사슬의 AI 멀티턴 상호작용'으로 이동하면서 트래픽 풀은 확실히 커졌지만, 구글은 진입점 충성도를 유지하기 위해 상업화를 의도적으로 반 박자 늦춘 것입니다.
밸류에이션 관점에서 보면, 현 단계의 AI 검색을 실적을 끌어내리는 짐으로 볼 것이 아니라, 구글이 쥐고 있는 아직 충분히 실현되지 않은 '콜옵션'으로 보는 편이 낫습니다.
현재 시장은 주로 AI 검색이 전통 광고에 미칠 잠재적 충격에 주목하지만, AI 모드의 미래 상업화 공간은 과소평가하고 있을 수 있습니다. 향후 광고 로딩률, 전환율, 쿼리당 수익화 능력이 점진적으로 향상된다면, 구글은 기존 검색 생태계 위에서 새로운 수익 증분을 충분히 창출할 기회를 갖게 됩니다.
물론 이 옵션은 공짜가 아닙니다.
AI 검색은 원래 수익화 효율이 더 높았던 일부 전통 쿼리를 분산시킬 수 있고, 더 높은 모델 추론 비용도 이익을 침식할 수 있습니다. 신규 쿼리가 단순히 사용자의 검색 방식을 바꾸는 것이 아니라 실제 증분 수익을 가져올 수 있다면, AI 검색은 수비해야 할 리스크에서 구글 차기 단계의 콜옵션으로 전환될 기회를 얻게 됩니다.
안타깝게도 지금의 월스트리트는 그렇게 많은 인내심을 갖고 있지 않은 것 같습니다.
시장은 '먼저 경험, 나중에 수익화'라는 이야기를 듣고 싶어 하지 않습니다. 현 자금은 극도로 실리적이어서 당분기 EPS와 광고 매출이 즉시 급증하는 것만 보고 싶어 합니다. 특히 AI 자본지출이 계속 높아지는 배경에서, 일시적으로 실현되지 않은 모든 성장점은 미래 수익률 하락의 증거로 간주될 수 있습니다.
게다가 순다르 피차이 본인은 줄곧 전형적인 엔지니어 사고의 CEO로, 제품 경험, 기술 진전, 인프라, 장기 수익을 강조하며 '큰 그림 그리기'와 웅장한 서사로 시장 심리를 선동하는 유전자가 극도로 부족한 성격입니다.
그래서 애널리스트의 추궁에 직면했을 때, 4분기의 기저 압력과 컴퓨팅 병목을 순순히 털어놓았고, 기존 사업 둔화 압력이 신사업 상업화 성과보다 먼저 재무제표에 반영되면서 주가는 자연히 그 자리에서 안색을 보여준 것입니다.
2. 간과된 새 엔진: Cloud 두 배 성장, TPU 외판, Gemini 4도 따라오고 있다
시선을 다소 피로한 기존 사업에서 옮겨 모델, 클라우드 서비스, 기반 컴퓨팅을 따라 내려가 보면, 구글의 신사업은 결코 나쁘지 않을 뿐 아니라 '전방위 개화'하는 AI 상업 체계를 형성하고 있음을 알게 됩니다.
이것이 제가 이번 폭락에 짙은 '오살'의 색채가 있다고 생각하는 이유입니다.
첫째, Google Cloud의 질주는 이제 단지 예쁜 퍼센트 숫자가 아닙니다.
3분기 Google Cloud 매출은 전년 대비 103% 급증한 307억 달러를 기록했습니다. 비교하자면 전 분기 성장률은 약 82%였는데, 수백억 달러 규모에서도 계속 맹렬히 가속할 수 있다는 것 자체가 기업 수요의 실제 강도를 보여줍니다.
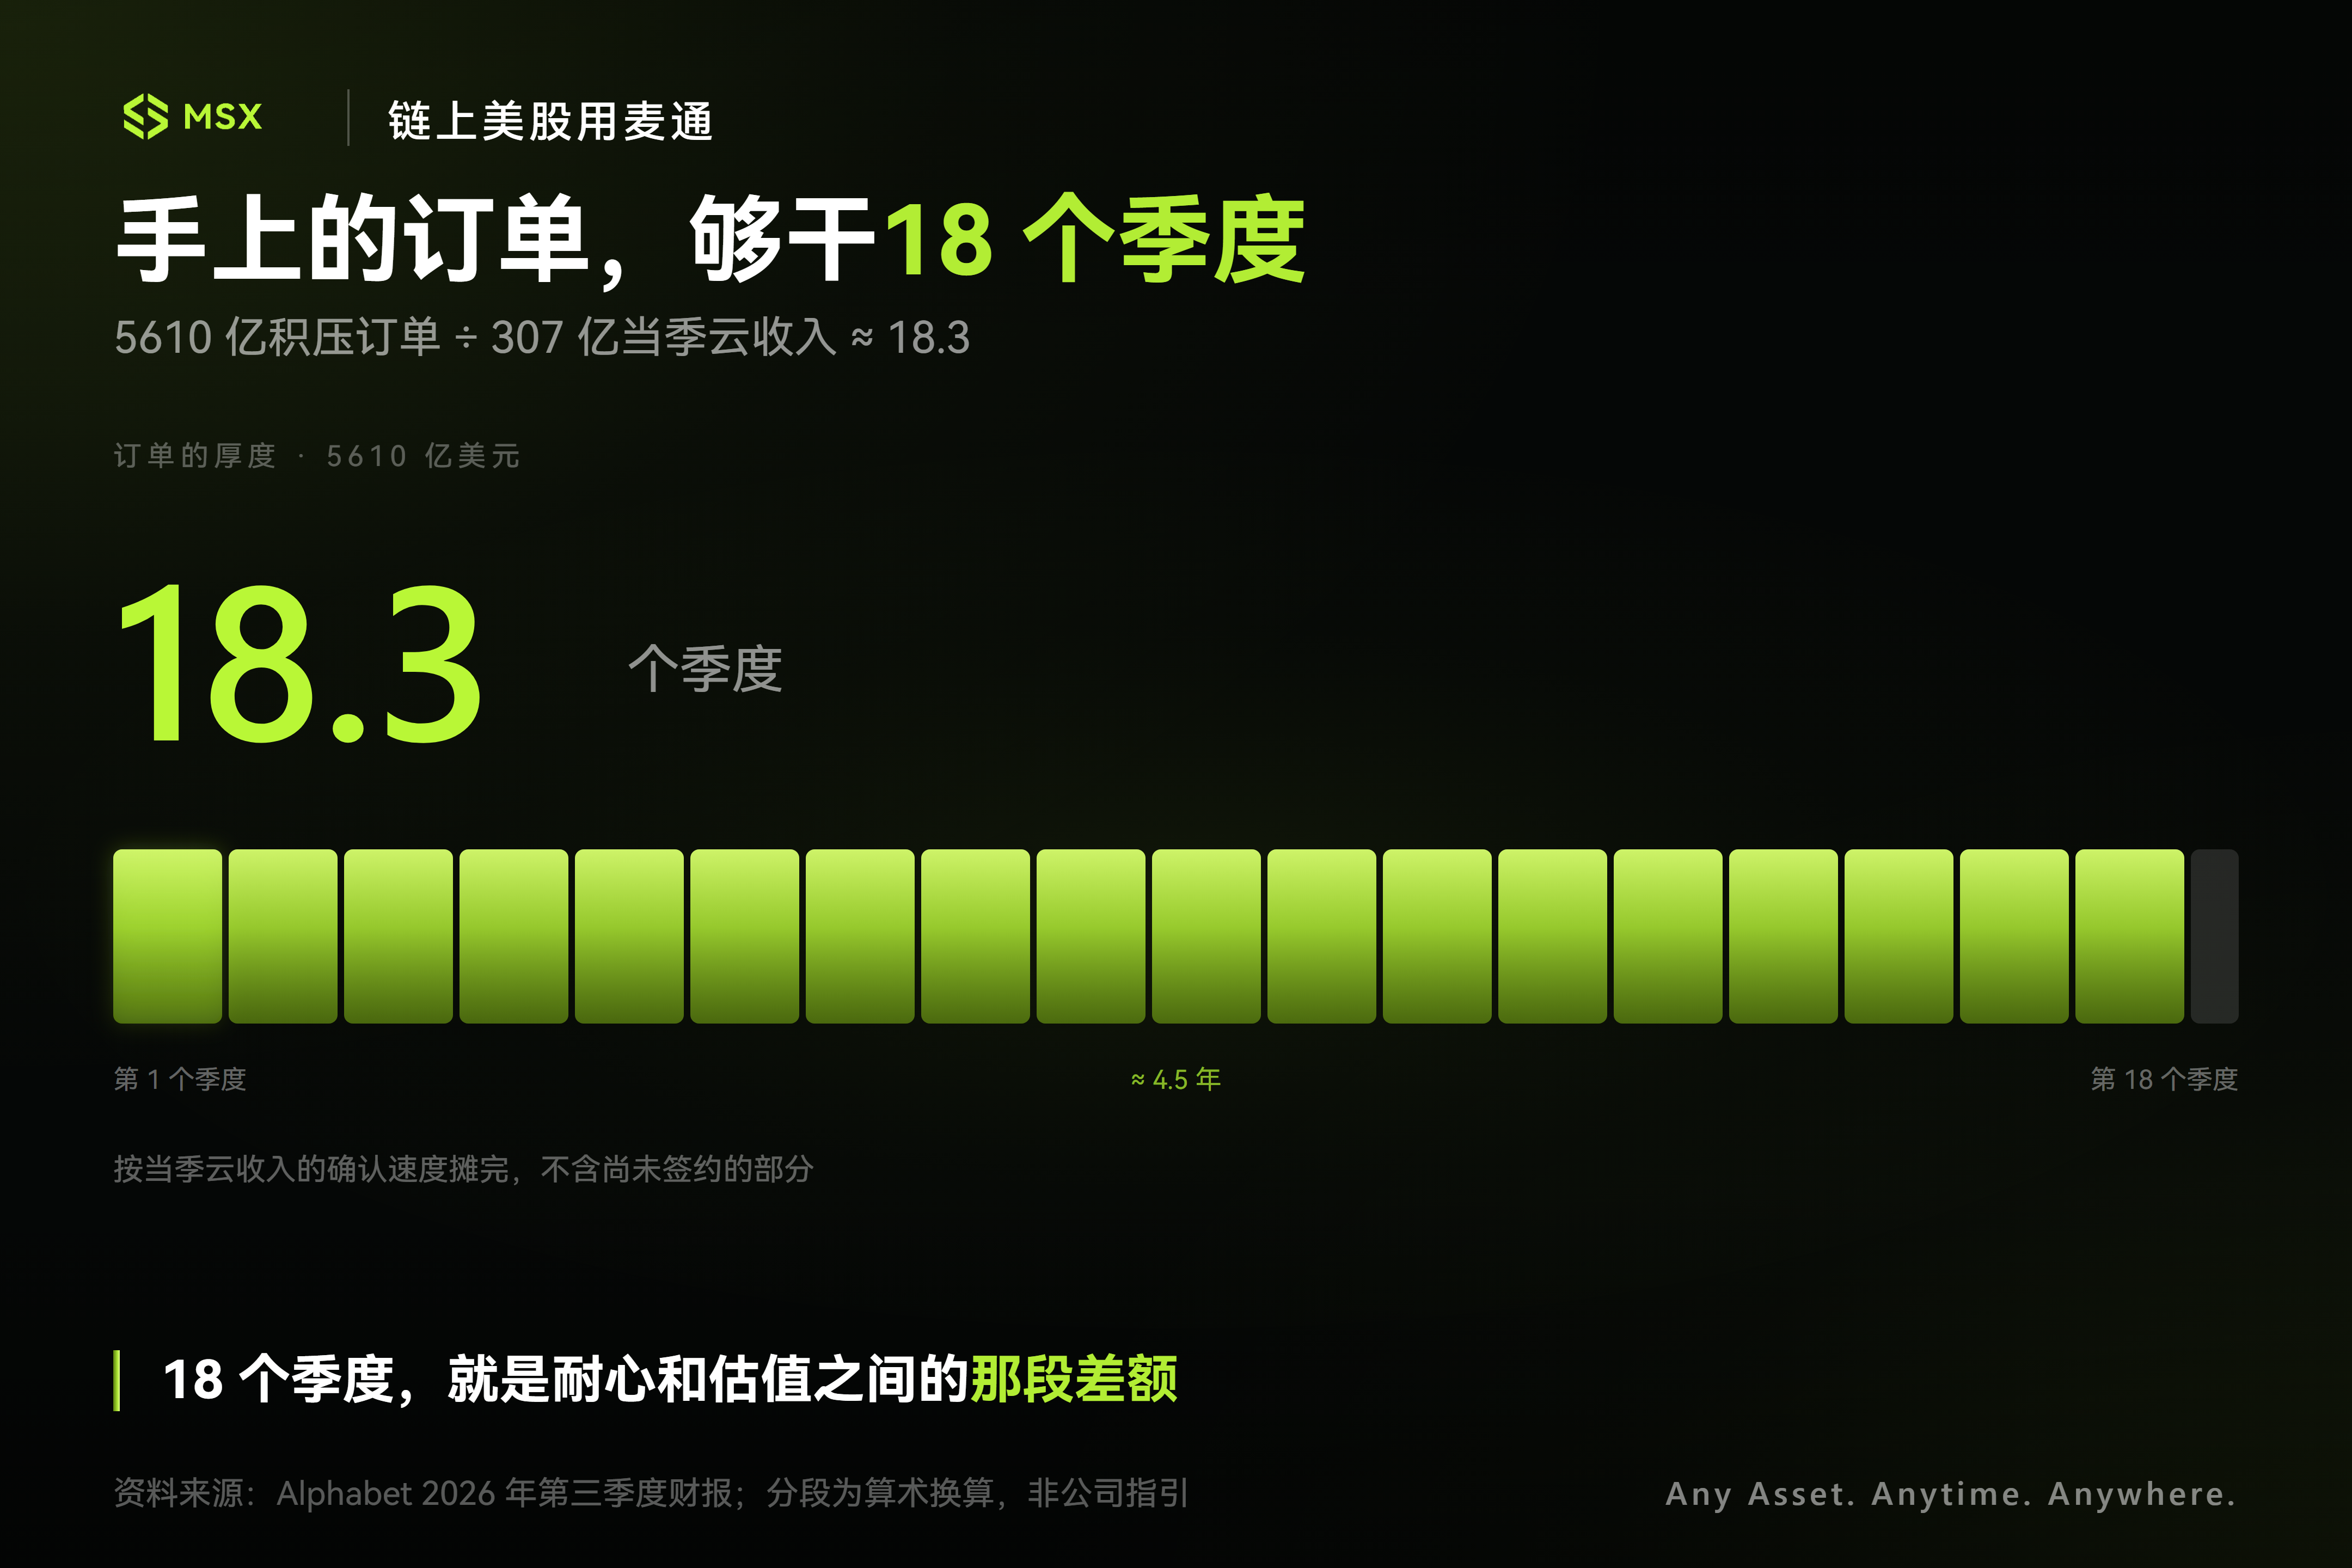
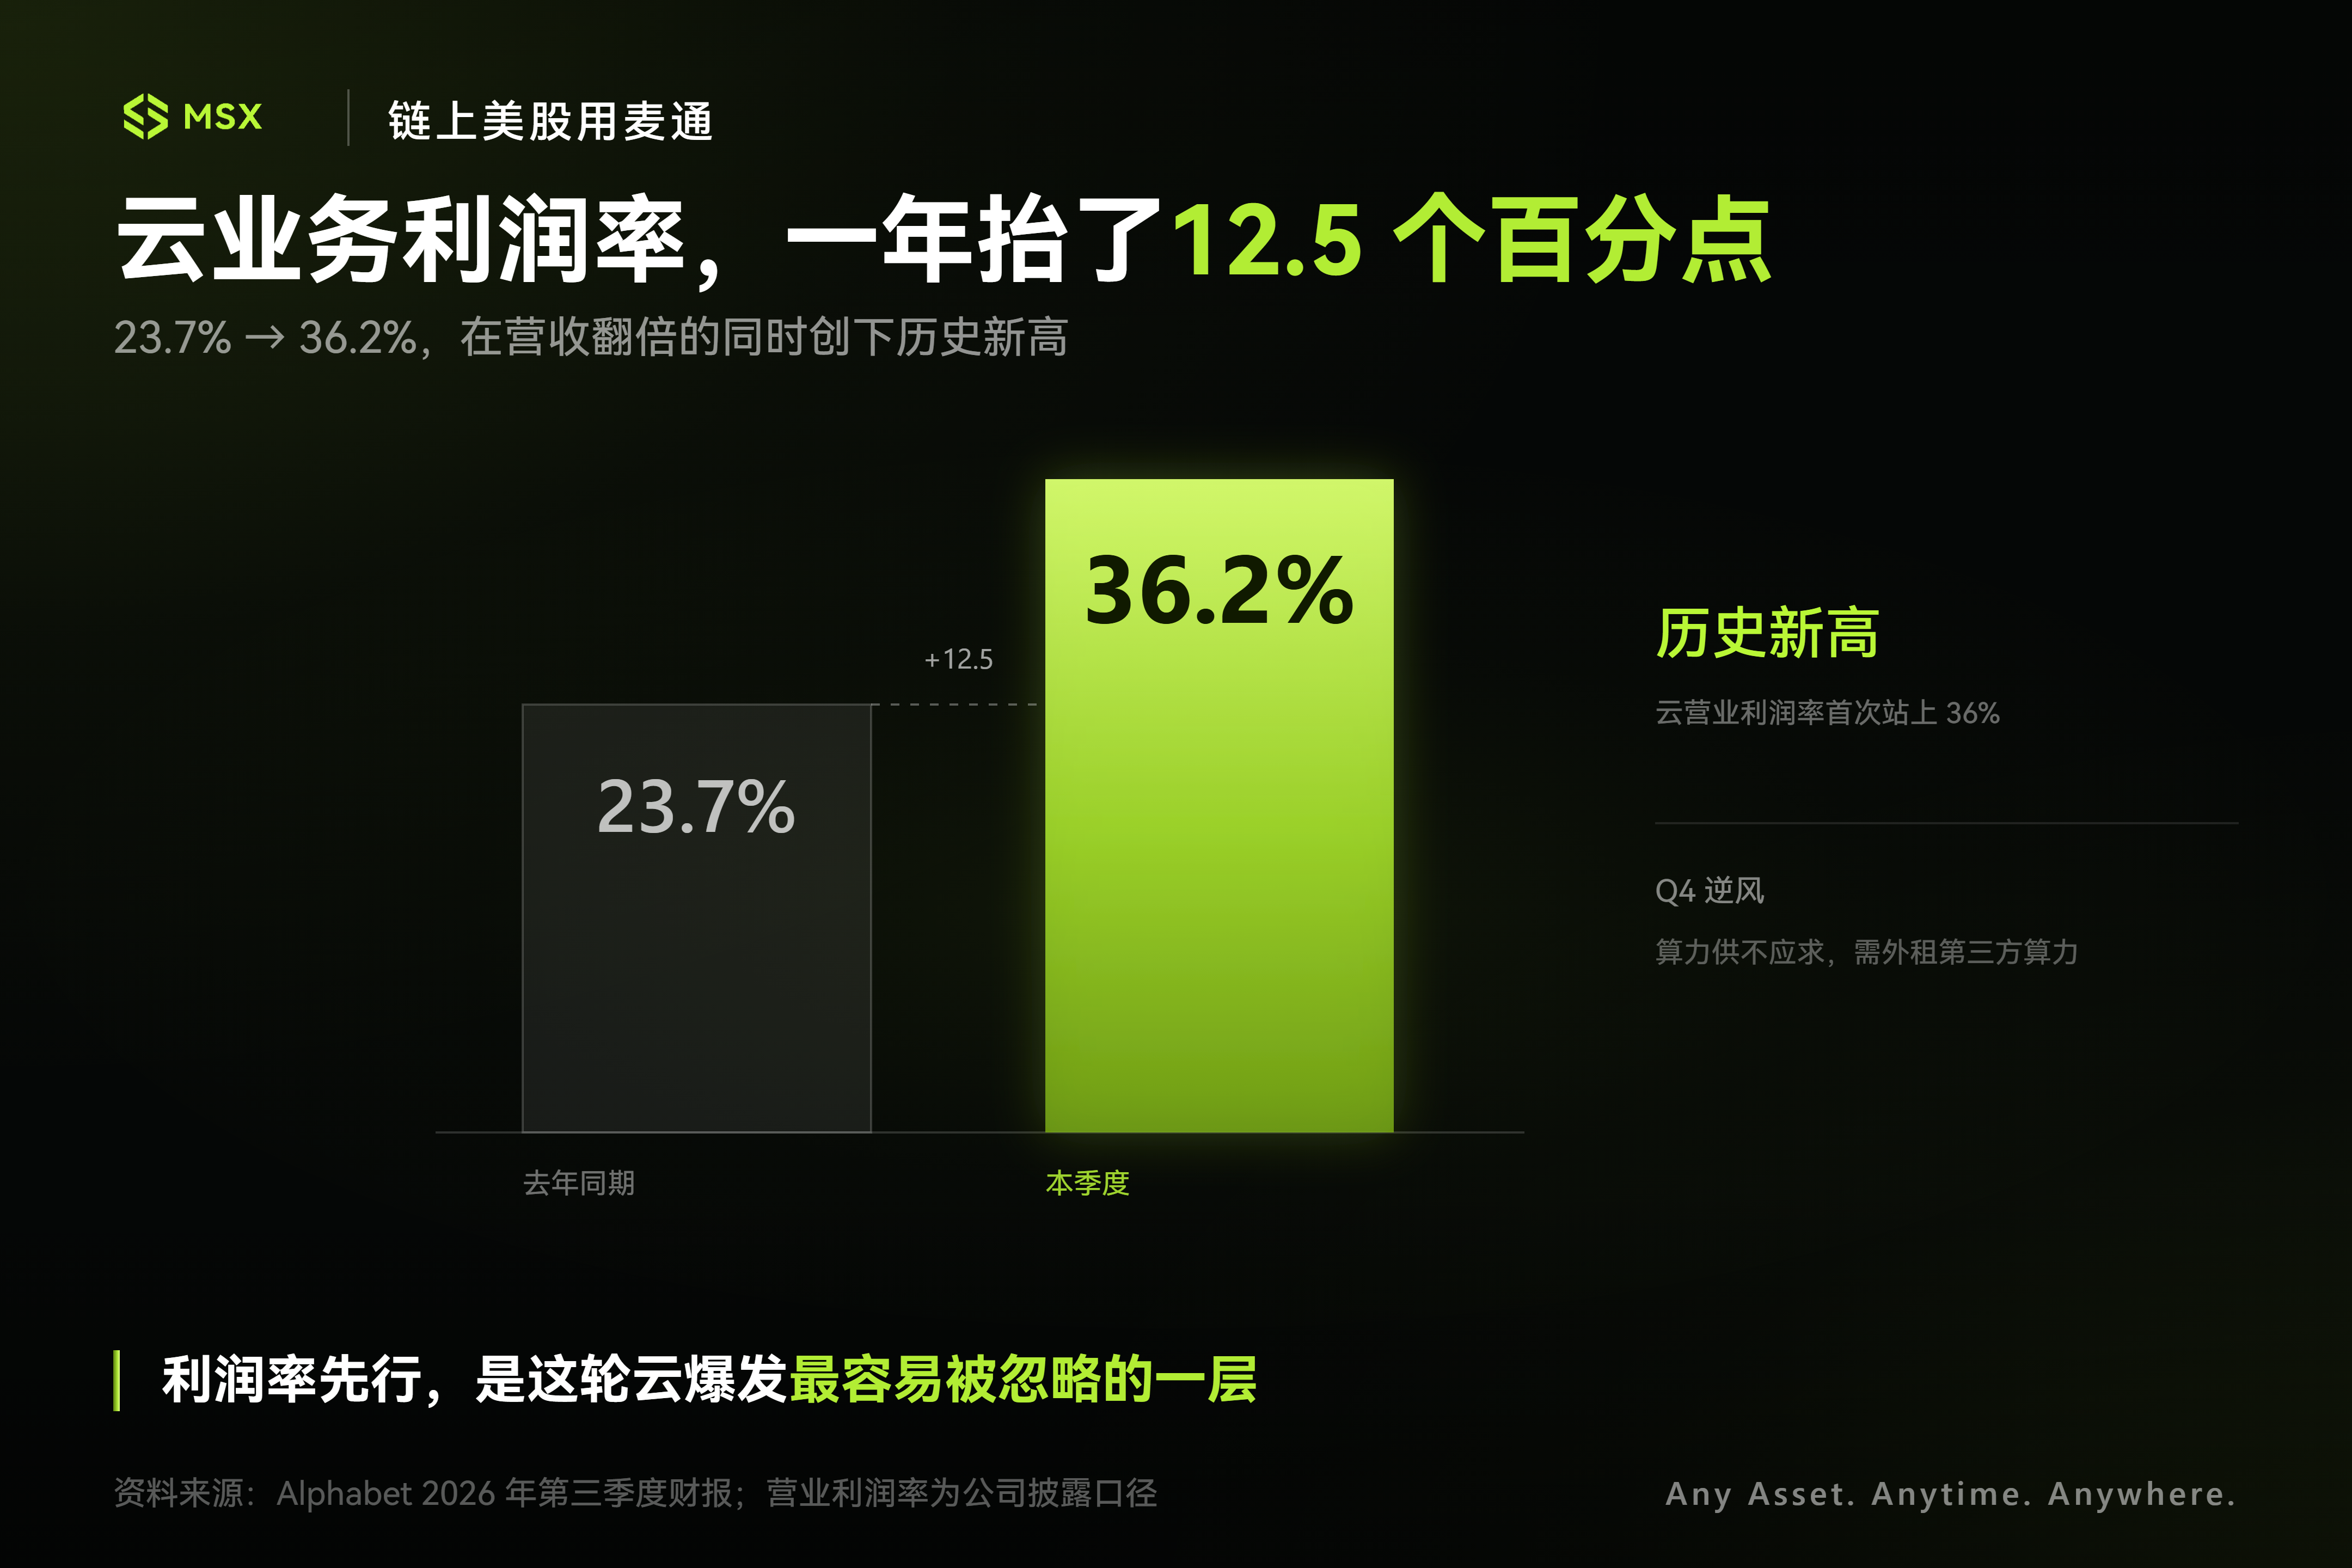
더 주목할 것은 이익입니다. Google Cloud의 이번 분기 영업이익은 111억 달러로 전년 대비 세 배 이상 증가했고, 영업이익률은 작년 동기의 23.7%에서 36.2%로 뛰어올라 사상 최고치를 기록했습니다. 동시에 클라우드 사업의 미이행 수주 잔고는 5,610억 달러까지 치솟았으며, 그중 55% 이상이 향후 24개월 내에 매출로 인식될 전망입니다.
이것이 바로 위에서 언급한, 경영진이 "컴퓨팅 공급 부족으로 4분기에 제3자 컴퓨팅 임차를 늘리면 클라우드 이익률에 단기 역풍이 불 것"이라고 경고한 핵심 이유입니다.
기업 측 도입을 자세히 보면, 구글은 전체 AI 서비스의 '지식 노동 좌석' 판매량이 1억 개를 돌파했고, 포춘 100대 기업 중 약 90%가 Gemini Enterprise를 사용하고 있다고 밝혔습니다. 예를 들어 프랑스 파리바은행은 6만 5천 명 이상의 직원에게该系统을 배포했고, 타타스틸은 9개월 만에 300개 이상의 전문 AI 에이전트를上线해 공급망과 고객 서비스를 최적화했습니다.
물론 몇 개의 벤치마크 사례만으로는 구글이 기업 AI에서 얼마나 많은 순이익을 벌었는지 직접 계산할 수 없지만, 적어도 AI가 초기 Demo 시연과 국소적 파일럿에서 실제로 기업 내부의 실무 워크플로를接管하고 있음을 증명합니다.
기업이 AI를 프로그래밍, 지식 노동, 데이터 분석, 비즈니스 프로세스 자동화에 사용하기 시작하면, 그것이 가져오는 것은 모델 호출 비용만이 아니라 컴퓨팅, 스토리지, 데이터베이스, 보안 서비스 수요를 추가로 견인하여 구글이 AI를 독립적인 모델 제품에서 기업에 지속적으로 판매할 수 있는 인프라와 서비스 전체 세트로 전환하도록 도울 수 있습니다.
둘째, 시장을 놀라게 한 '마이너스 91억 달러 잉여현금흐름' 이면에는 사실 빠르게 확장 중인 TPU 외판 사업이 숨어 있습니다.
많은 사람이 잉여현금흐름이 두 분기 연속 마이너스이고 예상치를 크게 밑돌았다는 것을 보고 첫 반응은 'AI 돈 태우기의 끝없는 구멍'입니다. 하지만 CFO 아나트 아쉬케나지와 클라우드 사업 CEO 토마스 쿠리안의 분해를 자세히 들으면, 이 '적자' 이면에 큰 사업이 숨어 있음을 알게 됩니다.
그중 514억 달러의 정규 인프라 자본지출 외에, 3분기 현금 유출에는 2018년 EU 역사상 벌금 52억 달러의 최종 지급분이 있었습니다. 이 52억 달러의 EU 벌금 현금 지급을 제외하면, 구글의 이번 분기 현금흐름 성과는 보고된 숫자만큼 나쁘지 않습니다.
3분기 Alphabet의 잉여현금흐름은 마이너스 90억 6,500만 달러로 2분기의 마이너스 58억 5,500만 달러보다 추가 악화되었지만, 이 일회성 벌금 현금 지출을 단순 제외하면 조정 잉여현금흐름은 약 마이너스 38억 6,500만 달러로 오히려 2분기보다 약 19억 9,000만 달러 개선되었습니다.
이 외에도 우리는 이전 글에서 구글의 TPU가 '스스로 돈을 아끼기 위한 내부 칩'에서 '외부에 컴퓨팅을 판매하는 플랫폼 제품'으로 변하고 있다고专门 분석했는데, 이 논리가 3분기에 완전히 실제 금액의 주문으로 실현되었습니다.
- 칩 성능 반복: 최신 훈련 칩 TPU 8T는 성능이 전 세대 대비 2.7배 향상되었고, 추론 칩 8I는 가성비가 80% 향상되어 현재 가속 컴퓨팅이 희소한 환경에서极强的 가격 결정력을 갖추고 있습니다.
- 소프트웨어 생태계 확장: 구글은 Meta와 협력하여 TorchTPU를 출시해 PyTorch 워크로드의 TPU 상 훈련, 추론, 배포 경험을 개선하고 개발자 마이그레이션 비용을 낮췄습니다.
- 유통 채널 외연 확대: TPU 시스템은 더 이상 구글 클라우드에만 묶여 있지 않고, Oracle, Crux AI(블랙스





