






万亿之路的关键豪赌,Marvell为什么要吞下Lumentum?


- 核心观点:Marvell拟以近千亿美元收购光器件龙头Lumentum,意在打通“电芯片+光器件”垂直闭环并掌控磷化铟晶圆稀缺产能,但高溢价、股权稀释及重资产模式转型引发市场对买方的担忧。
- 关键要素:
- 交易规模或达900亿至1000亿美元,Lumentum市值约830亿美元,过去一年股价涨逾360%,Marvell市值约2210亿美元。
- Lumentum光器件产能已售罄至2029年初,2027年约70%客户需求无法满足,2028年供应缺口约30%。
- Marvell此前通过收购Inphi掌握PAM4 DSP芯片,本次收购可补齐EML、CW激光器及磷化铟晶圆产线。
- 传闻后Marvell盘后一度跌逾10%,Lumentum涨逾17%,反映市场对股权稀释与毛利率承压的顾虑。
- Lumentum被收购后将从“中立供应商”变为对手专属资产,Coherent作为仅存独立光器件龙头或受益于订单转移。
원문 | Odaily 星球日报(@OdailyChina)
저자 | Azuma(@azuma_eth)
미국 동부시간 10월 28일 미국 증시 마감 후, 글로벌 반도체 및 광통신 시장에 중대한 소식이 전해졌다.
블룸버그통신과 The Information은 소식통을 인용해 칩 설계 거대기업 Marvell Technology(NASDAQ: MRVL)가 데이터센터 광학 부품 선두주자 Lumentum Holdings(NASDAQ: LITE) 인수를 위한 심층 협상을 진행 중이라고 보도했다.
소식통에 따르면 순조롭게 진행될 경우 공식 계약이 이르면 다음 주(11월 초)에 발표될 수 있다. 다만 최종 서명 전까지 거래 조건과 일정이 지연되거나 결렬될 가능성도 있다. 현재까지 각 매체의 보도에서는 주당 인수가격과 지급 구조(현금과 주식 교환의 구체적 비율)가 공개되지 않았으나, Lumentum의 막대한 규모를 고려할 때 시장에서는 이번 거래가 매우 높은 비율의 주식 교환을 포함할 것으로 보고 있다.
이번 인수 소식이 보도되기 전, AI 데이터센터 광 인터커넥트 수요 폭발에 힘입어 Lumentum의 주가는 지난 1년간 360% 이상 급등했으며 시가총액은 약 830억 달러에 달했다. 반면 인수자 Marvell의 시가총액은 약 2210억 달러다. 통상적인 M&A 경영권 프리미엄을 감안하면, 외신이 "AI 슈퍼 M&A"로 규정한 이 잠재적 거래의 총 규모는 900억~1000억 달러에 육박할 가능성이 매우 높다.
성사될 경우 이는 광통신 역사상 전례 없는 규모의 M&A일 뿐만 아니라, 올해 글로벌 반도체 업계에서 가장 값비싼 대형 베팅이 될 것이다.
Marvell의 동기: "구리에서 광으로" 선점과 희소 생산능력 확보
Marvell이 이 시점에 막대한 비용을 들여 Lumentum에 눈을 돌린 근본적 동인은 AI 컴퓨팅 인프라가 물리적 한계에 부딪히고 있기 때문이다.
AI 컴퓨팅 클러스터가 만 단위에서 십만 단위, 백만 단위로 진화하면서 서버 내부 및 랙 간의 전통적인 구리 케이블 연결은 신호 감쇠, 방열 전력 소모, 물리적 전송 거리 측면에서 한계에 근접했다. "구리에서 광으로(光進銅退)"는 더 이상 장기적 비전이 아니라, 데이터센터 네트워크가 1.6T, 3.2T 나아가 CPO(공동 패키징 광학)로 진화하기 위한 강제적 생존 법칙이 되었다.
Marvell 입장에서 Lumentum을 삼키는 것은 두 가지 핵심 전략적 요구를 겨냥한다.
첫째, "전자 칩 + 광 부품"의 풀스택 수직 통합 폐쇄 루프를 완성하는 것이다. Marvell은 이미 2021년 100억 달러 규모의 Inphi 인수를 통해 광모듈 핵심 전자 칩인 PAM4 DSP(디지털 신호 처리기)의 절대적 패권을 확보했다. 그러나 업계가 초고속 광 인터커넥트의 심수구(深水區)로 진입하면서, DSP 전자 칩만으로는 광전 협동 패키징(실리콘 포토닉스, CPO 등)의 엄격한 요구를 충족할 수 없게 되었다.
반면 이번 인수 대상인 Lumentum은 세계 최고 수준의 EML(전기흡수변조 레이저) 및 CW(연속파) 고출력 레이저 기술을 보유하고 있으며, Marvell 자체가 Lumentum 레이저 부품의 대형 고객이다. Lumentum을 품에 안는다는 것은 Marvell이 하위 컴퓨팅 연결, DSP 전자 칩부터 상위 레이저 광원까지 내부 긴밀 결합 연구개발을 실현하고, 그에 따라 원래 상위 공급업체로 유출되던 두터운 마진을 확보할 수 있음을 의미한다.
둘째, 업계 전체에서 가장 병목인 "인듐인(InP)" 웨이퍼 생산라인을 장악하고 공급망 배분권을 확보하는 것이다.
현재 글로벌 광통신의 최대 병목은 수요 측이 아니라 상위 인듐인 레이저 웨이퍼의 생산능력이 극도로 고갈된 데 있다. Lumentum CEO Michael Hurlston은 올해 10월 초 블룸버그통신과의 인터뷰에서 Lumentum의 광 부품 생산능력은 사실상 매진되어 2029년 초까지 납기가 예약되어 있으며, 일부 고객은 이미 2030년 주문을 확보하기 시작했다고 밝혔다. 2027년에는 일부 핵심 제품의 고객 수요 중 최대 70%를 충족할 수 없으며, 2028년 공급 부족도 약 30%에 달한다.
이러한 극심한 공급 부족은 Marvell의 핵심 성장 논리를 직접 위협할 수 있다. 고속 광모듈에서 전자 칩과 광 칩은 엄격한 세트 관계에 있다. 상위에서 레이저 한 세트가 부족할 때마다 Marvell은 고마진 DSP 또는 실리콘 포토닉스 솔루션 한 세트를 덜 판매하게 된다. 더욱 중요한 것은 업계가 CPO로 진화하면서 외장 고출력 광원과 컴퓨팅 칩의 번들 납품이 대세가 되었다는 점이다. 인듐인 웨이퍼 팹 신규 건설에는 통상 3~5년의 램프업 기간이 필요하기 때문에, Marvell이 이 시점에 글로벌 핵심 InP 생산라인을 보유한 Lumentum을 인수하는 것은 본질적으로 향후 3년간 업계 전체에서 가장 희소한 "광학 탄약고"를 직접 확보하고 공급망의 생산능력 배분권을 손에 쥐는 것이다.
극과 극: Lumentum은 급등하고 Marvell은 급락한 이유는?
인수설이 전해진 후 미국 증시 시간외 거래에서 Marvell과 Lumentum의 주가는 정반대로 움직였다. Marvell은 시간외 거래에서 한때 10% 이상 급락해 야간 거래에서 약 230달러를 기록했고 시간외 하락폭은 여전히 8%를 넘었다. 반면 Lumentum은 한때 17% 이상 급등해 야간 거래에서 약 993달러를 기록했으며 시간외 상승폭은 8.65%였다.

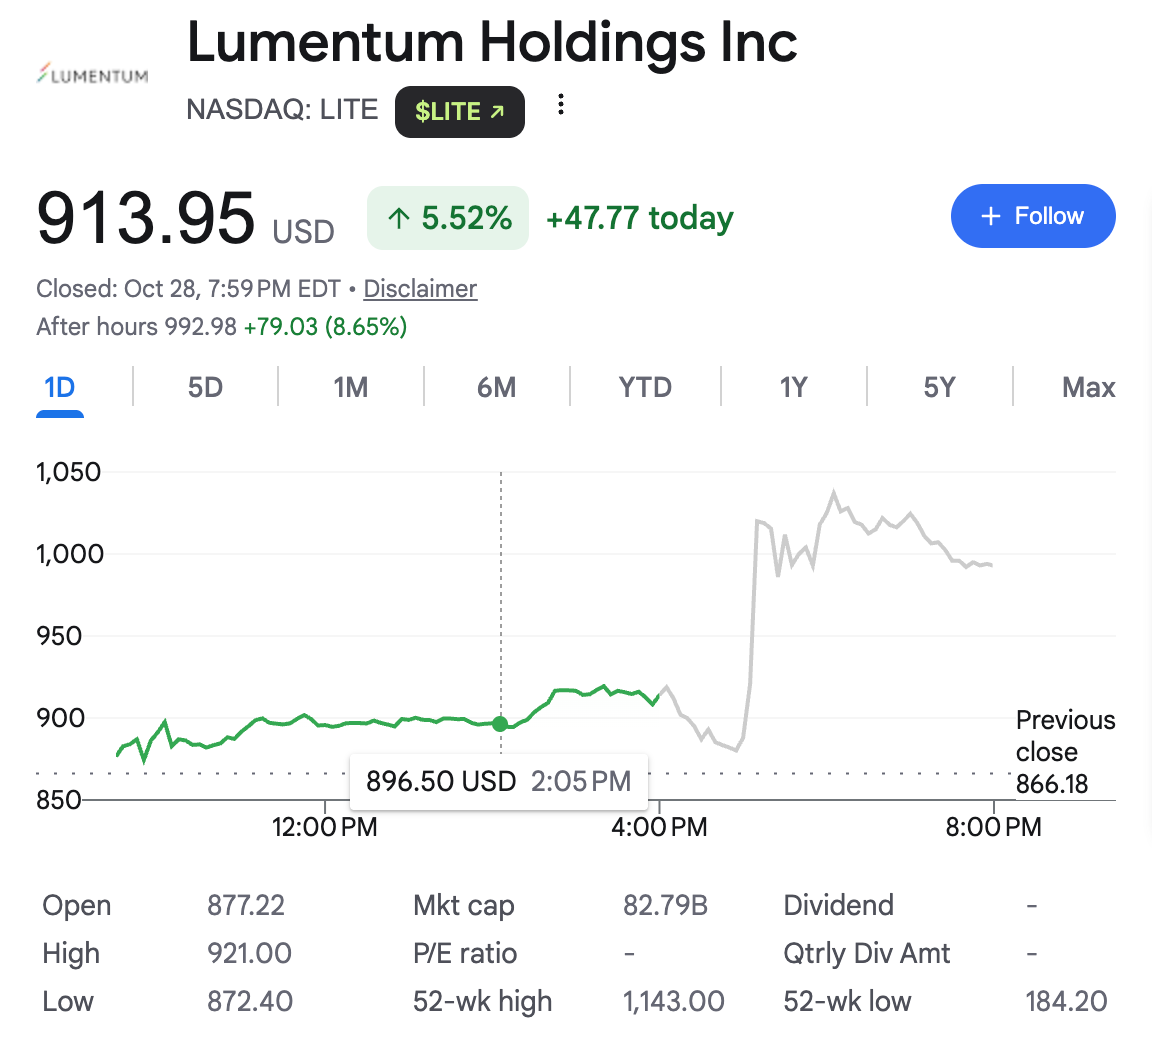
피인수자인 Lumentum의 경우, 이미 극도로 부족한 생산능력 주기에 거액의 "경영권 프리미엄" 기대까지 더해져 자금이 몰리며 주가가 상승하는 것은 당연하다. 그러나 동일한 거래가 매수자 Marvell에 대한 매도로 이어진 핵심 이유는 월가가 이 수백억 달러 규모 거래 이면의 "재무 장부"에 여전히 일정한 우려를 가지고 있기 때문이다.
우선 놀라운 인수 비용과 지분 희석 압박이다. Lumentum은 결코 사이클 저점에 있는 저렴한 자산이 아니다. AI 광 인터커넥트 내러티브에 힘입어 주가는 지난 1년간 몇 배로 뛰었고, 최근에는 월가 기관이 1200달러라는 공격적 목표가를 제시하기도 했다. 사상 최고치 부근에서 시가총액이 자신의 3분의 1을 넘는 거대 기업을 인수하고 상당한 경영권 프리미엄까지 지불해야 한다는 것은 현금흐름이 그리 넉넉하지 않은 Marvell이 대규모 신주 발행이나 막대한 부채를 떠안아야 함을 의미한다. 거래 성사 후 상당 기간 Marvell 기존 주주의 주당순이익(EPS)은剧烈的 희석 고통에 직면하게 될 것이다.
더 깊은 분기점은 이번 거래가 Marvell의 비즈니스 모델 유전자를 완전히 바꿔놓을 것이라는 점에 있다. 오랫동안 Marvell은 전형적인 Fabless(파운드리 없는) 칩 설계 회사로, 웨이퍼 제조를 전부 TSMC에 외주화하여 경자산·고마진 밸류에이션 모델을 누려왔다. 반면 Lumentum은 명실상부한 IDM(수직 통합 제조) 대기업으로, 전 세계에 자체 인듐인 웨이퍼 팹과 패키징·테스트 기지를 다수 보유하고 있다. "경자산 설계"에서 "중자산 제조"로 한 걸음 내딛는 것은, Lumentum의 막대한 고정자산 감가상각과 생산라인 확장 자본지출(CapEx)이 Marvell의 원래 아름다웠던 전체 매출총이익률을 끌어내릴 가능성이 매우 높다.
한쪽은 장기적으로나 실현될 광전 폐쇄 루프 청사진, 다른 쪽은 눈앞의 지분 희석과 마진 압박. 월가 기관들이 시간외 거래에서 "일단 팔고 보자"는 선택을 한 것도 이해가 간다.
Coherent가 어부지리를 얻나?
테이블 위의 두 주인공이 업계에 큰 충격을 준 가운데, 글로벌 또 다른 포토닉스 및 광통신 부품 거대기업 Coherent(NASDAQ: COHR)의 주가도 시간외 거래에서 뚜렷한 상승세를 보이며 야간 거래에서 한때 250달러를 돌파했다.
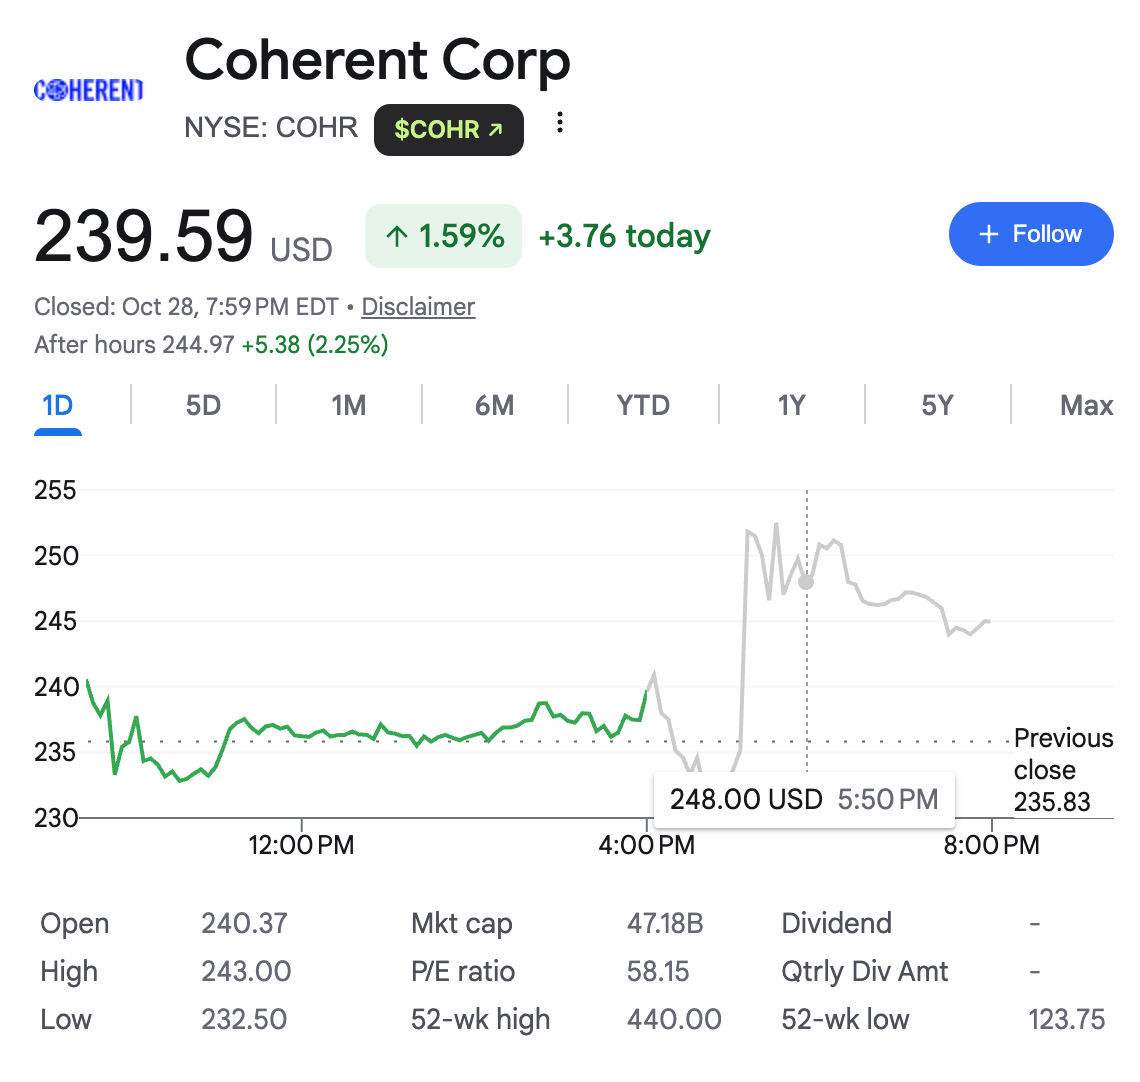
시장이 Coherent를 강세로 보는 논리는 아마 "공급망 중립성"과 관련이 있을 것이다. 이번 인수 전 Lumentum은 업계 전체의 중립적 공공 하위 공급업체로, 고객에는 각 대형 클라우드 기업과 광모듈 업체뿐만 아니라 브로드컴, 엔비디아, AMD 등 칩 거대기업도 포함되어 있었다. 그러나 Lumentum이 Marvell에 완전 인수되면 "공공 무기상"에서 "직접 경쟁사가 통제하는 전속 자산"으로 변하게 된다.
브로드컴과 각 대형 클라우드 기업 입장에서 자사 핵심 네트워크 장비의 명줄(레이저)을 맞춤형 칩과 스위치 분야의 경쟁사 Marvell이 장악하게 하는 것은 공급망 안보상 절대 받아들일 수 없는 일이다. "제2 공급업체(Second Source)" 원칙을 준수하고 병목 위험을 회피하기 위해, 원래 Lumentum 문 앞에서 2027~2028년 생산능력을 애타게 기다리던 거대 고객들이 대량의 증분 주문, 생산능력 확장 선급금, 연도별 장기 계약을 시장에 남은 또 다른 독립 광부품 선두주자 Coherent로 빠르게 돌릴 가능성이 매우 높다.
다시 말해 Marvell과 Lumentum의 거래가 최종 성사될 경우, Coherent의 "독립 제3자" 지위와 기존 성숙한 생산능력은 더 높은 희소성 밸류에이션 프리미엄을 직접 누릴 수 있을 것이다.
Marvell의 1조 달러 향한 길
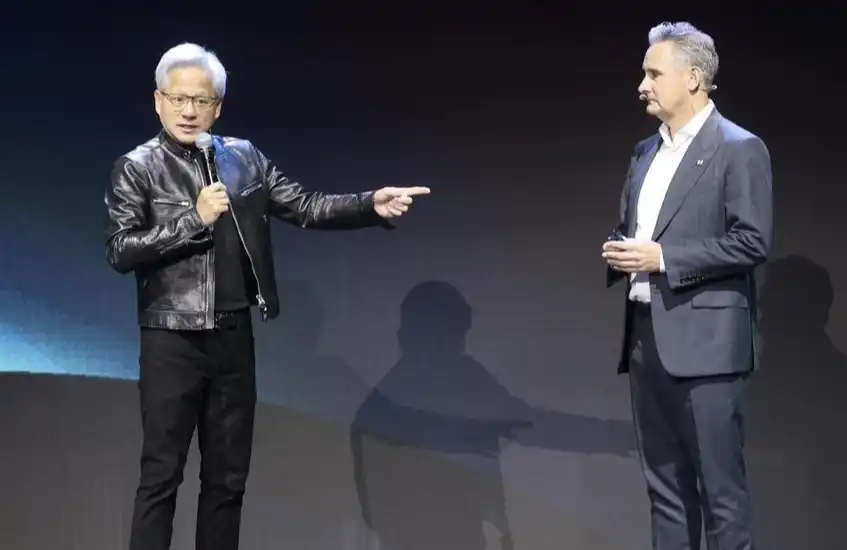
올해 6월 엔비디아 창업자 젠슨 황은 Marvell CEO Matt Murphy와 같은 무대에서 대담을 나눴다. AI 인프라 진화를 논의하던 중 두 사람은 매우 선견지명 있는 산업 판단을 함께 내놓았다. AI의 첫 번째 병목은 컴퓨팅 파워로, 첫 5조 달러 시가총액 기업인 엔비디아를 탄생시켰다. 두 번째 병목은 스토리지로, 세 곳의 1조 달러급 스토리지 거대기업을 배출했다. 그리고 다음 최종 병목은 "연결성(Connectivity)"이 될 것이다.
그 무대에서 젠슨 황은 Marvell을 가리키며 관중에게 외쳤다. "신사숙녀 여러분, 이곳에 차세대 1조 달러 시가총액 기업이 있습니다!"
조타수 Matt Murphy 입장에서 현재 2200억 달러 시가총액에서 젠슨 황이 예언한 "1조 달러 클럽"으로 진정으로 도약하려면, DSP 칩 판매나 클라우드 기업의 맞춤형 ASIC 파운드리만으로는 천장이 명확히 보인다.
오직 Lumentum을 인수하여 향후 3년간 업계 전체에서 가장 희소한 광원 생산능력과 자사의 실리콘 포토닉스, DSP, 스위치 및 맞춤형 XPU 기술을 불가분의 폐쇄 루프로 융합해야만, Marvell은 진정으로 "삽을 파는 핵심 조연"에서 AI 광 인터커넥트 시대의 "인프라 규칙 제정자"로 탈바꿈할 수 있을 것이다.
다음 주 초, 1000억 달러에 육박하는 이 거래의 패가 공식적으로 공개될 것으로 보이며, 글로벌 AI 컴퓨팅 공급망의 하반기 재편은 이제 막 시작되었다.





