






Meta 실적 보고서 해석: 잉여현금흐름 첫 마이너스 전환, 저커버그의 AI 승부수는 여전히 가속 중


- 핵심 관점: Meta의 3분기 실적은 매출이 예상을 상회하고 AI 어시스턴트 Muse의 초기 수익화 성과로 시장의 AI 투자 수익에 대한 의구심을 일시적으로 완화했지만, 잉여현금흐름이 처음으로 마이너스로 전환되고 자본지출이 대폭 상향 조정되면서 저커버그가 AI 경쟁에서 '이익을 내주고 성장을 얻는' 장기 승부수임을 드러냈다.
- 핵심 요소:
- 3분기 매출 646억 달러로 전년 대비 26% 증가, 광고 단가 전년 대비 14% 상승, 98.9억 달러 법적 합의 비용 제외 후 EPS 약 7.40달러로 시장 예상치 6.08-6.54달러를 크게 상회했다.
- AI 어시스턴트 Muse 출시 한 달 반 만에 북미에서 1,000만 명 이상의 사용자가 에이전트를 생성했고, 25%가 일간 활성 사용자로 전환되었으며, 4분의 1 이상의 사용자가 실제 구매를 발생시켜 객단가가 200달러를 넘었다.
- 3분기 자본지출 349.1억 달러, 3분기 누적 830.6억 달러로 거의 두 배 증가, 잉여현금흐름은 -21.2억 달러를 기록하며 상장 이래 처음으로 마이너스로 전환되었다.
- 2026년 자본지출 가이던스 하한을 1,300억에서 1,350억 달러로 상향하고, 추가로 의결권 없는 C类 보통주 신설을 발표하여 향후 자금 조달 및 주식 보상 도구를 마련했다.
- Reality Labs 분기 손실 41.3억 달러, CFO는 명확한 손실 축소 일정을 제시: 2026년 180-190억으로 축소, 2027년 약 150억 달러로 감축.
- 직원 총수는 전년 대비 15% 감소한 66,775명이지만, 3분기 누적 연구개발비는 402.4억에서 594.1억 달러로 급증하며 자원이 AI 컴퓨팅 파워와 최고 연구원에 집중되었다.
原创 | Odaily 星球日报(@OdailyChina)
作者|Azuma(@azuma_eth)
"AI 신뢰 위기"의 먹구름이 드리운 가운데, 저커버그가 가장 먼저 시장에 안도감을 안겼다.
지난 몇 주 동안 빅테크 기업들이 AI에 대규모로 투자하면서도 상업적 수익을 입증하지 못하고 있다는 의문이 계속 커졌고, 반도체 주식과 나스닥 기술주도 뚜렷한 조정을 겪었다.이번 실적 시즌에 가장 먼저 성적표를 제출한 조 단위 빅테크 기업으로서, 미 동부시간 10월 21일 미 증시 마감 후 Meta가 발표한 2026년 3분기 실적은 AI 상업화의 성숙도를 검증하는 첫 번째 큰 시험이 되었다.
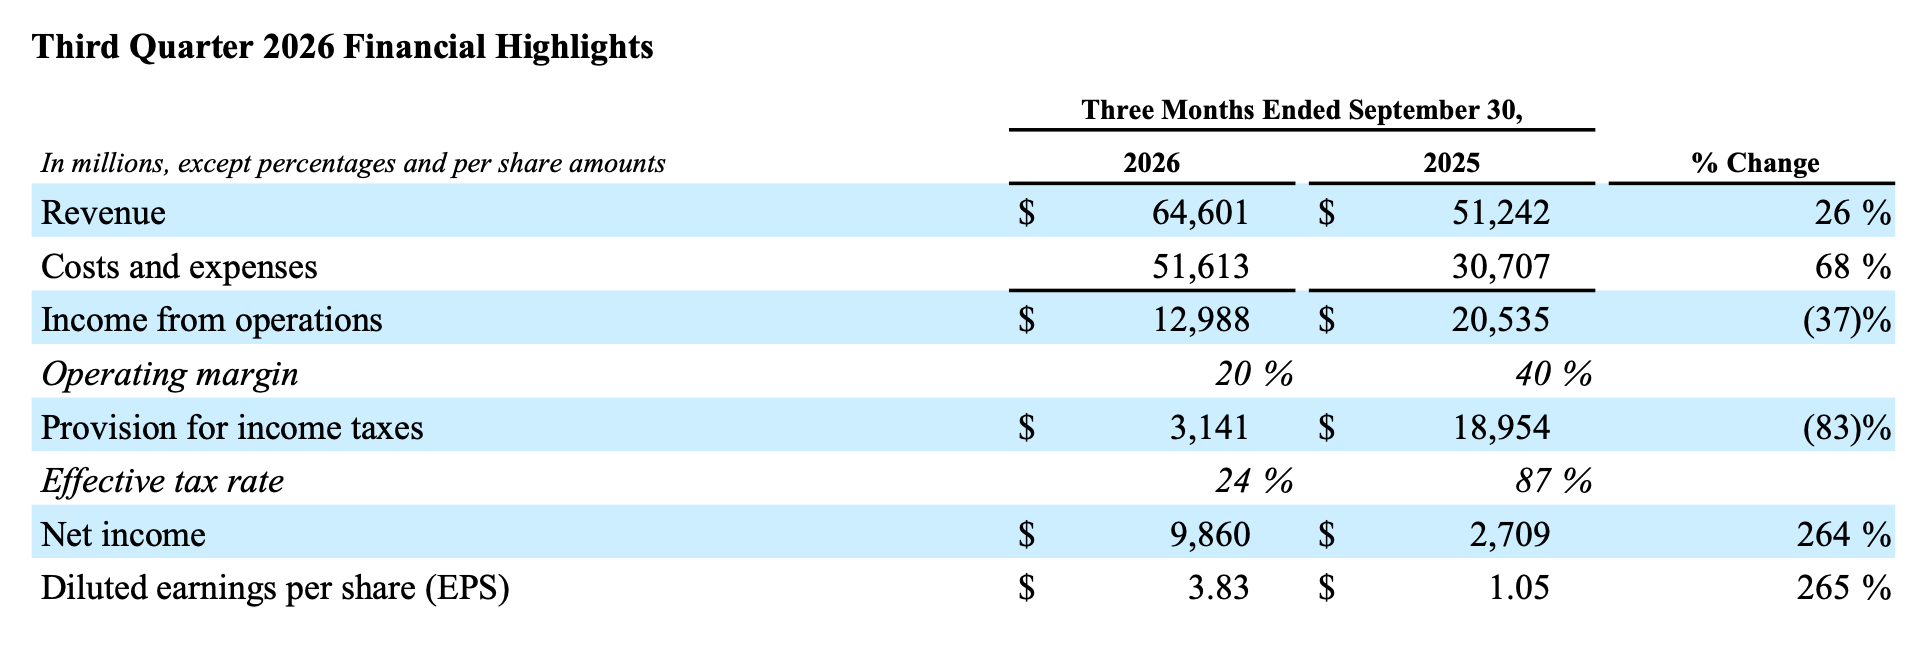
실적 데이터에 따르면, Meta의 3분기 매출은 646억 달러로 전년 대비 26% 증가하며 애널리스트 예상치인 633억 달러를 웃돌았다. 회사는 4분기 매출이 730억~760억 달러에 이를 것으로 예상했으며, 구간 중간값 역시 시장 예상치를 상회했다. 시장 반응을 보면 이번 성적표는 일단 합격점을 받았다 — 월가 예상을 모두 웃도는 분기 매출과 4분기 가이던스 덕분에 Meta 주가는 시간외 거래에서 한때 6% 급등했다(현재는 2% 상승으로 하락).
하지만 이 실적 보고서의 내막을 자세히 들여다보면 강한 균열감이 느껴진다. 한쪽에는 646억 달러의 분기 매출, 지속적으로 성장하는 광고 사업, 그리고 출시 한 달 반 만에 북미 사용자 1,000만 명 이상을 끌어모은 AI 어시스턴트 Muse가 있다. 다른 한쪽에서는 회사의 잉여현금흐름이 상장 이래 처음으로 마이너스로 돌아섰고, 분기 중 약 100억 달러의 법적 합의 비용을 일시에 계상했으며, 연간 자본지출 가이던스도 추가로 상향했다. Meta는 심지어 향후 자금 조달과 주식 보상을 위한 공간을 마련하기 위해 새로운 C종 보통주 계획까지 발표했다.
이 몇 가지 사안을 함께 놓으면 Meta의 현재 처지가 그려진다 — 기존 사업은 여전히 충분한 수익과 현금흐름을 제공하고 있지만, 저커버그는 분명히 이것에 만족하지 않는다. 그는 더 많은 자원을 AI에 쏟아붓고 있으며, 투자 주기가 더 길어질 수 있는 이 경쟁을 위해 미리 자금을 마련하고 있다.
"이익 반토막"의 착시를 벗기면: 광고 돈인쇄기는 여전히 맹렬하다
먼저 가장 오해를 불러일으키기 쉬운 손익계산서를 보자.
Meta의 3분기 총비용과 비용은 전년 대비 68% 증가한 516억 1,000만 달러로, 매출 증가율 26%를 크게 웃돌았다. GAAP 영업이익은 전년 대비 37% 감소한 129억 9,000만 달러였고, 영업이익률도 작년 동기 40%에서 20%로 떨어졌다.

이 숫자만 보면 좋은 손익계산서라고 하기 어렵다. 다만 이익 감소는 주로 특별 비용의 영향을 받은 것이다 — 올해 8월 Meta는 미국 52개 주 및 지역 검찰총장과 청소년 정신건강 및 소셜미디어 중독 관련 소송에 대해 합의했다. 원문이 인용한 자료에 따르면, 이 합의는 향후 10년간 최대 약 185억 9,000만 달러의 잠재적 지급액을 포함한다.Meta는 3분기에 98억 9,000만 달러의 법적 합의 비용을 일시에 계상해 일반관리비(G&A)에 반영했다.
이 비경상적 지출을 제외하면 Meta의 해당 분기 영업이익은 약 228억 8,000만 달러, 희석 주당순이익은 약 7.40달러로 실제 보고된 3.83달러를 크게 웃돌며, 월가의 기존 예상 범위인 약 6.08~6.54달러도 상회했다.
이 같은 실제 수익성을 뒷받침하는 것은 여전히 Meta의 흔들림 없는 광고 기반 사업이다. 3분기 Meta의 총매출은 646억 달러(전년 대비 26% 증가)로 시장 예상치 633억 달러를 웃돌았다. 이 중 앱 패밀리(FoA)의 광고 매출이 630억 6,000만 달러를 기여했으며, 역시 전년 대비 26% 증가했다.투자자들을 더욱 안심시킨 것은 광고 성장의 내부 구조, 즉 "양과 가격이 동시에 상승"했다는 점이다.
- 노출량(Impressions): 전체 앱의 광고 노출량은 전년 대비 10% 증가했고, 패밀리 일일 활성 사용자(DAP)는 36억 4,000만 명(전년 대비 3% 증가)에 달했다;
- 광고 단가(Average price per ad): 광고당 평균 가격은 전년 대비 14% 급등했다.
거시 환경이 불확실성으로 가득한 지금, 광고 단가 14% 상승은 상당히 값진 성과다. 이는 Meta가 지난 2년간 막대한 컴퓨팅 파워를 추천 알고리즘과 자동화 광고 도구(연환산 매출 실행률이 이미 750억 달러를 넘어선 Advantage+ 등)에 쏟아부은 선순환을 직접적으로 입증한다 — AI가 실질적으로 광고 전환율과 광고주 ROI를 끌어올려, Meta가 소셜 트래픽이 정점에 이른 시대에도 여전히 강력한 가격 결정력을 유지할 수 있게 한 것이다.
동시에 Meta가 제시한 4분기 매출 가이던스는 730억~760억 달러(중간값 745억 달러, 약 24%의 전년 대비 성장률에 해당)로, 월가의 약 737억 달러 컨센서스 예상치를 다시 한번 안정적으로 웃돌며 연말 홀리데이 쇼핑 시즌의 광고 수요가 여전히 매우 왕성함을 증명했다.
제2의 성장곡선 돌파구: Muse가 가져온 "AI 수익화"의 서광
광고 사업이 AI의 "기존 사업 효율화"에서의 위력을 입증했다면, 9월에 막 출시된 AI 개인 어시스턴트 Muse는 월가가 Meta의 "증분 AI 네이티브 앱"에서의 수익화 서광을 처음으로 보게 해주었다.
실적 발표 컨퍼런스콜에서 저커버그는 Muse와 지난주 막 발표한 기반 프런티어 모델 Muse Wonder에 대한 흥분을 감추지 못했다.공개된 핵심 운영 데이터를 보면, Muse는 Meta가 "AI에 돈을 태우는 자"에서 "AI로 수익을 내는 자"로 서사를 전환하도록 돕고 있다.
- 사용자 성장과 충성도: 출시 불과 한 달 반 만에 미국과 캐나다에서 1,000만 명 이상의 사용자가 Muse 개인 에이전트를 생성했으며, 이 중 약 25%가 "일일 활성 사용자"(DAU)로 전환되었고, 초기 리텐션 곡선은 사용 시간이 늘어날수록 더욱 견고해지고 있다.
- "대화만 하고 돈은 못 버는" 저주 깨기: 질의응답 수준에 머무는 다수 대형 모델 앱과 달리, 쇼핑이 현재 Muse의 최대 응용 시나리오가 되었다. 저커버그는 Muse 사용자 중 4분의 1 이상이 플랫폼에서 실제 구매 행위를 했으며 평균 주문 금액(AOV)이 200달러를 넘는다고 밝혔다. 10월 중순 이미 정식 출시된 월 20달러와 100달러 두 가지 구독제를 더하면, Muse는 "구독+이커머스 구매 연계 수수료"의 이중 수익화 잠재력을 갖추고 있다.
- 소프트웨어·하드웨어 일체화와 B2B 확장: 다음 달부터 Muse는 Meta 스마트 안경에 정식 탑재되어 하드웨어 비즈니스 모델의 핵심이 될 것이다. 기업용(To B) 측면에서 CFO Susan Li는 개발자에게 기반 모델과 Muse Code 프로그래밍 에이전트의 접속 비용을 부과하고, 중소기업을 위한 "Muse 비즈니스 인텔리전스 에이전트 네트워크"를 점진적으로 구축하겠다고 명확히 밝혔다.
물론 우려도 여전히 존재한다. 현재 아마존을 포함한 수십 개 외부 웹사이트가 데이터 보안과 상업적 경쟁을 고려해 Muse의 접근 권한을 차단했고, 이는 어느 정도 크로스 플랫폼 가격 비교와 쇼핑의 매끄러움을 제한하고 있다. 그러나 저커버그가 제시한 비용 로드맵은 여전히 매우 매력적이다 — 향후 1년 내 Muse의 컴퓨팅 비용 효율이 10배 향상될 것이며, 향후 몇 년 안에 고수익 사업이 될 것으로 예상된다.
공격적인 자본 청구서: 분기당 349억 달러 투입, 현금흐름 첫 마이너스
실적 보고서의 이면을 넘기면, 저커버그가 이 AI 대도박에 치른 대가도 놀라울 정도다.
OpenAI, Anthropic, 구글과의 컴퓨팅 군비 경쟁에서 앞서기 위해, Meta의 3분기 분기 자본지출(금융리스 원금 상환 포함)은 349억 1,000만 달러에 달했으며, 3분기 누적 부동산 및 설비 구입액은 이미 830억 6,000만 달러로 작년 동기 483억 1,000만 달러의 두 배에 가까워졌다.
이처럼 무서운 자금 소진 속도는 역사적인 재무 변곡점을 직접 초래했다 — Meta의 3분기 영업현금흐름은 327억 9,000만 달러에 달했지만, 자본지출을 차감한 후 잉여현금흐름은 -21억 2,000만 달러를 기록했다(작년 동기는 106억 3,000만 달러). 이는 Meta가 상장 이래 잉여현금흐름이 처음으로 마이너스로 돌아선 것이다.
그럼에도 저커버그는 브레이크를 밟을 생각이 전혀 없다. Meta는 실적 보고서에서 2026년 연간 자본지출 가이던스 하한을 1,300억 달러에서 1,350억 달러로 상향 조정하고(구간은 1,350억~1,450억 달러로 축소), 2027년에도 "공격적 투자"를 계속하겠다고 명확히 밝혔다.
영업현금흐름이 팽팽해지고 장기 부채 잔액이 작년 말 587억 4,000만 달러에서 809억 2,000만 달러로 증가한 상황에서, 향후 수천억 달러의 컴퓨팅 자금은 어디서 나올까? Meta는 3분기 실적 보고서에서 답을 내놓았다 — C종 보통주 신설이다.
회사가 공개한 계획에 따르면, Meta는 기존 A종 및 B종 보통주 주주에게 1:1 비율로 C종 주식을 배분하며, 관련 arrangement는 2027년 1월 19일 발효될 예정이다. C종 주식에는 의결권이 없기 때문에, 이 계획은 경제적 권익 배분과 회사 지배권 사이를 구분했다. Meta에게 이 arrangement는 최소 세 가지 의미가 있다.
- 첫째, 향후 지분融资과 인수합병에 더 많은 선택지를 제공한다. AI 인프라 투자가 계속 증가함에 따라, Meta가 고려해야 할 것은 자본지출을 어떻게 늘릴지뿐만 아니라 현금, 부채, 지분融资 사이에서 어떻게 균형을 잡을지도 포함된다. 의결권 없는 신주를 추가하면 향후 자금 조달과 주식 보상을 위한 도구를 제공할 수 있다.
- 둘째, 기존 지배권 구조를 유지하는 데 도움이 된다. Meta의 A종 주식은 주당 1표, B종 주식은 주당 10표의 의결권을 갖는다. 의결권 없는 C종 주식을 창설한다는 것은 회사가 기존 주주의 의결권 arrangement를 동시에 변경하지 않고도 지분 도구의 사용 공간을 일정 부분 확대할 수 있음을 의미한다. 이는 회사 지배권을 계속 확고히 장악하고자 하는 저커버그에게 특히 중요하다.
- 또한 신주 계획에 맞춰 이사회와 저커버그는 《창업자 정렬 협약》을 체결했다. 이전에 "캘리포니아 부유세"(40호 발의안)의 잠재적 수십억 달러 세금 부담의 영향을 받아 시장에서는 저커버그가 캘리포니아를 떠날 수 있다는 소문이 돌았다. 이번 자본 구조 재편과 매각 조항 설계를 통해 저커버그는 향후 8년간 계속 재임하며 캘리포니아에 머물겠다고 약속했다.
강조할 점은, C종 주식 창설이 Meta가 이미 대규모 증자를 통해 차기 AI 자금을 조달하기로 결정했다는 의미는 아니며, 회사에 곧 자금 부족이 발생할 것이라는 것과 직접적으로 동일시할 수도 없다. 그것은 오히려 미리 준비해 둔 자금 조달 도구에 가깝다. 투자 규모가 점점 커지는 상황에서 Meta는 미래를 위해 더 많은 선택지를 남기고 싶은 것이다.
이 계획은 또 다른 신호도 드러낸다 — AI 경쟁은 몇 분기의 고투자가 아니라, 수년간 지속되며 자본 구조를 미리 계획해야 하는 장기전일 수 있다는 것이다.
전략





