






비트코인 횡보 기간에 어떤 DeFi 토큰이 독자적인 흐름을 보였을까?


- 핵심 관점: 비트코인 횡보 기간에 실제 토큰 보유 배당을 갖춘 주요 DeFi 토큰이 전반적으로 시장을 아웃퍼폼했으며, 중위수 상승률 12.9%는 비트코인의 두 배 이상이었다. 다만 배당 증가는 가격 결정 요인 중 하나일 뿐으로, 밸류에이션的高低만으로 등락을 단독 예측할 수는 없으며 토큰 언락과 FDV를 반드시 고려해야 한다.
- 핵심 요소:
- 배당형 DeFi 토큰 19개를 집계한 결과, 8월 22일부터 10월 20일까지 총 14개가 비트코인을 아웃퍼폼했으며 Raydium이 178% 상승률로 1위를 차지했고 표본 중위수 상승률은 12.9%였다.
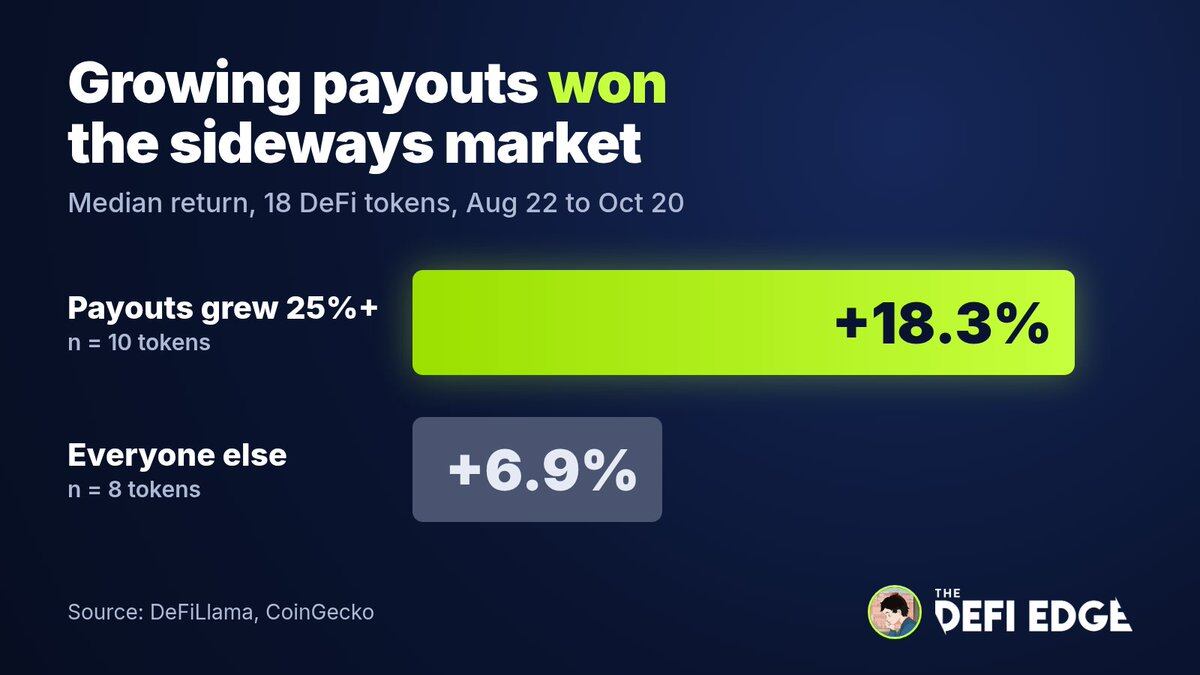
- 배당 증가 그룹의 중위수 상승률은 18.3%로 배당 미증가 그룹의 6.9%를 크게 웃돌아, 홀더에게 실제 분배되는 수익과 토큰 가격이 정의 상관관계를 보였다.
- Raydium은 LaunchLab 연동으로 자사주 매입 규모가 36만 달러에서 394만 달러로(11배) 증가했고, Uniswap은 전체 수익의 절반 가까이가 Robinhood Chain에서 발생했으며, Aerodrome은 합병 후 9월 배당 수익이 1,490만 달러에 달했다.
- 낮은 밸류에이션이 곧 기회는 아니다: AERO는 밸류에이션 배수가 8.7배에 불과했지만 77% 급등했고, edgeX는 밸류에이션 15배로 표본 중 두 번째로 낮았으나 토큰 가격은 오히려 22% 하락했다.
- Hyperliquid는 배당 수익이 79% 증가했지만 토큰 가격은 6% 상승에 그쳤으며, FDV 밸류에이션은 85배에 달했고 매월 약 8억 달러의 HYPE 언락이 7,500만 달러의 자사주 매입을 크게 초과해 매도 압력이 상승폭을 억눌렀다.
- 표본이 19개 토큰, 기간이 59일에 불과해 결론이 절대적 설득력을 갖추지는 못하며, 밸류에이션을 유통 시가총액 기준으로 계산하면 락업 토큰이 초래하는 실제 희석 압력을 과소평가하게 된다.
원문 작성자: The DeFi Edge
원문 편역: Luffy, Foresight News
비트코인은 이미 두 달째 횡보하고 있지만, 많은 DeFi 토큰은 전혀 시장 전체 흐름을 따라 엎드려 있지 않았다.
8월 비트코인이 21% 급등한 이후, 박스권 횡보에 들어갔다. 8월 22일부터 비트코인의 일일 종가가 줄곧 75,600~86,600달러 사이를 오르내렸다. 이 기간 비트코인은 전체적으로 5.6% 상승했지만, 이더리움은 오히려 2.7% 하락했다.
그런데 우리가 집계한, 토큰 보유자에게 배당을 지급하는 19개 주요 DeFi 토큰 가운데 14개가 비트코인을 앞질렀다. 그중 Raydium은 178% 상승했다. 이 토큰들의 전체 중위값 상승률은 12.9%에 달해, 비트코인 상승률의 두 배가 넘었다.
왜 '보유자에게 분배되는 실질 수익'에 주목해야 하는가?
프로토콜의 총수익만 보면 오도될 수 있다. 어떤 프로토콜은 많은 돈을 벌었지만 토큰 보유자에게 한 푼도 분배하지 않으며, 수익이 결국 팀이 가져갈 수 있다.
그래서 본문은 '보유자에게 분배되는 실질 수익'을 집계한다. 여기에는 토큰 바이백 소각, 수수료 소각, 보유자에게 직접 지급되는 수익이 포함되며, 이 집계 기준은 DeFiLlama에서 가져왔다.
선정되려면 토큰이 다음 조건을 충족해야 한다.
- 핵심 DeFi 프로젝트만 집계: DEX, 무기한 선물, 대출, 담보 부채 포지션, 유동성 스테이킹, 수익 도구, 수익 집계기. 퍼블릭 체인, 오라클, 런치패드는 집계 범위에서 제외( Pons 등 포함).
- 8월 22일 당시 시가총액이 1억 달러를 초과.
- 지난 1년간 토큰 보유자에게 수익을 지급한 기록이 있을 것.
선별 조건만 충족하면 모두 집계에 포함한다. Raydium이 런치패드 사업으로 번 돈을 토큰 바이백에 사용하거나, Hyperliquid가 수수료를 직접 소각하는 경우, 이 두 가지 모두 보유자에게 분배되는 실질 수익으로 간주한다.
집계 기간은 8월 22일~10월 20일이며, 이전 59일 데이터와 비교했고, 가격 출처는 CoinGecko이며, 최종적으로 19개 토큰을 선정했다.
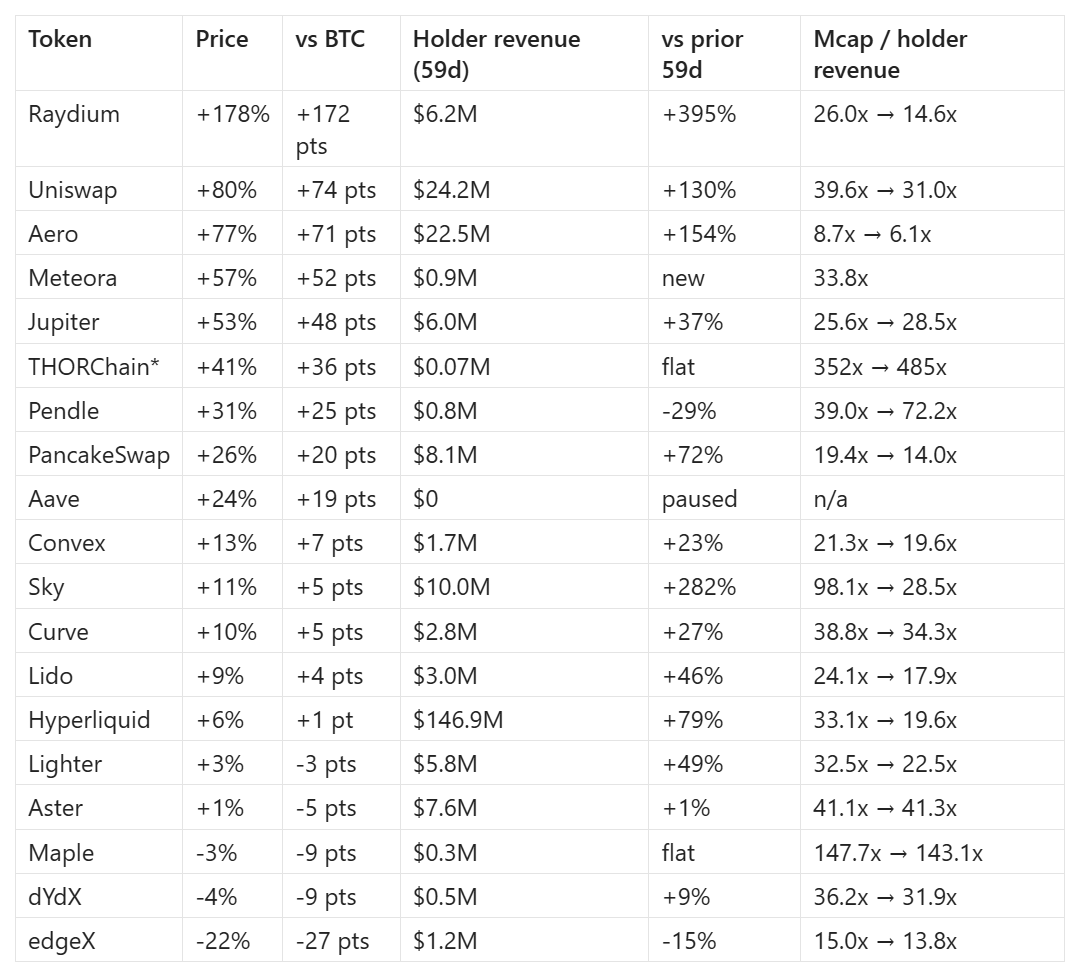
표에서 '시가총액 / 보유자 연간 수익'은 현재 수익 수준에 따라 총시가총액을 1년간 보유자에게 분배되는 전체 수익으로 나눈 것을 의미한다. 수치가 낮을수록 투자자가 1원의 배당을 위해 지불하는 비용이 낮다는 뜻이다.
어떤 토큰이 가장 좋은 성과를 냈는가?
토큰을 두 그룹으로 나눠 비교했다. 배당이 증가한 그룹의 토큰 중위값 상승률은 18.3%였고, 다른 그룹은 6.9%에 그쳤다.
상위 3개 토큰 모두 명확한 수익 성장 논리를 갖고 있다.
- Raydium: 9월 5일, 토큰화 주식 발행 플랫폼 StonkFun이 Raydium의 LaunchLab에接入했다. RAY 토큰의 바이백 규모는 7월 36만 달러에서 9월 394만 달러로 급증해 11배가 됐다.
- Uniswap: 수수료 배당 메커니즘이 이미 가동됐고, Robinhood Chain이 막대한 거래량을 가져오면서 9월 Uniswap 프로토콜 수익의 절반 가까이가 이 퍼블릭 체인에서 발생했다.
- Aerodrome(AERO): Aerodrome과 Velodrome이 합병된 후, 토큰 보유자는 거래 수수료와 각 프로젝트가 유동성 구매를 위해 지불하는 비용을 받을 수 있다. 9월 이 부분 수익은 1,490만 달러에 달해 유동성 제공자에게 지급한 1,050만 달러를 넘어섰다.
반대의 경우도 성립한다. edgeX가 보유자에게 분배하는 실질 수익은 15% 감소했고, 토큰 가격은 22% 급락해 샘플에서 가장 부진한 프로젝트가 됐다.
밸류에이션이 낮다고 좋은 기회일까? 이번 데이터는 다른 답을 내놓았고, 결과는 매우 의외였다. AERO의 밸류에이션 배수는 최저 8.7배에 불과했지만 토큰 가격은 77% 급등했고, edgeX는 밸류에이션 15배로 샘플에서 두 번째로 낮았지만行情은 꼴찌였다. 밸류에이션 고저만으로는 토큰의 향후 등락을 전혀 예측할 수 없다.
위의 규칙에 부합하지 않는 토큰도 있다.
- Hyperliquid(HYPE): 보유자에게 분배되는 수익은 79% 급증했지만 토큰 가격은 6%밖에 오르지 않았다. 완전희석밸류에이션(FDV) 기준 밸류에이션은 85배에 달하며, 매달 약 8억 달러 상당의 HYPE 언락이 유출되지만 월간 바이백 금액은 7,500만 달러에 불과해 시장이 막대한 매도 압력을 감당해야 한다.
- Sky(SKY): 8월 13일 거버넌스 투표를 통해 매기 수익의 55%를 토큰 바이백에, 45%를 스테이킹 사용자에게 분배하기로 했다. 보유자 수익은 거의 네 배로 늘었지만 토큰 가격은 11%밖에 오르지 않았다.
- Aave(AAVE): rsETH 보안 사건 이후 Aave는 토큰 바이백을 중단했고, 집계 기간 동안 사용자에게 어떤 배당도 하지 않았지만 토큰 가격은 여전히 24% 상승했다.
내 생각에 시장 가격 책정은 현재의 배당 수준뿐 아니라 미래 수익 기대도 반영한다. 배당 기대가 토큰 가격에 영향을 미치는 전부는 아니다.
비트코인이 다시 횡보에 들어간다면 DeFi 코인은 어떻게 선택해야 할까?
프로젝트를 연구할 때는 이 세 가지를 동시에 봐야 하며, 하나도 빠져서는 안 된다.
- 프로젝트가 실제로 토큰 보유자에게 분배하는 수익이 이미 상승하고 있을 것.
- 실질적인 호재 동인이 있을 것: 예를 들어 신규 사업 개시, 수수료 배당 개시로 더 많은 거래량 유입, 프로토콜 합병 같은 이벤트.
- 반드시 토큰 언락과 FDV 완전희석밸류에이션을 확인할 것. Hyperliquid가 전철이다. 대량의 토큰이 언락되어 시장에 풀리면 토큰 가격 상승을 억제한다.
몇 가지 보충 설명
- 이번에는 19개 토큰 샘플, 집계 기간 59일로 결론이 절대적 설득력을 갖지는 않는다. 데이터가 한 달만 더 있었다면 중위권 토큰의 순위는 완전히 바뀌었을 가능성이 높다.
- 토큰 가격과 배당 수익은 동일한 두 달 구간을 집계했으며, 이 방법은 관찰 지표일 뿐, 8월 22일에 이 규칙으로 상승 토큰을 정확히 선별할 수 있었다는 뜻은 아니다.
- 본문의 밸류에이션 배수는 유통 시가총액으로 계산했다. 많은 프로젝트에 대규모 락업 토큰이 있어 밸류에이션이 실제보다 저렴해 보일 수 있다. Hyperliquid는 유통 시가총액 기준 밸류에이션 19.6배(유통 시가총액 181억 달러)이지만, FDV 기준으로는 85배(FDV 778억 달러)에 달한다.
- 보유자 수익 데이터는 DeFiLlama에서 가져왔으며, 데이터가 100% 정확할 수는 없지만 이미 업계 최고 품질의 데이터 소스다.
- 일부 프로젝트는 배당을 일괄 지급한다. 예를 들어 Lido의 바이백은 DAO 투표를 거쳐 일괄 집행되므로, 특정 월의 수익이 낮다고 해서 프로젝트가 배당을 중단한 것은 아니다.
- Meteora는 두 그룹 상승률 비교에 참여하지 않았다. 이 프로젝트의 배당 기능이 막 출시되어 비교할 과거 데이터가 없다.
- THORChain의 보유자 수익은 수수료로 RUNE 토큰을 소각하는 것에서 나오며, 9월 12일 소각 비율이 5%에서 1%로 하향 조정됐다. 토큰 가격 변동은 배당 성장 논리와 무관하다.
- 이상 샘플 보충 데이터. Hyperliquid는 이 59일 동안 보유자에게 총 1억 4,690만 달러의 수익을 분배해 전체 샘플 총수익의 59%를 차지했다. 팀은 매달 약 990만 개의 HYPE를 언락한다. Sky의 밸류에이션 배수는 98배에서 28.5배로 하락했다.





