


DogPay 창립자 인터뷰: 느림이 곧 빠름, U카드에서 글로벌 결제 네트워크까지


- 핵심 관점: 스테이블코인 결제는 거래 시나리오에서 크로스보더 무역 결제 및 기업 결제로 전환되고 있으며, DogPay는 라이선스 보유, 은행 네트워크 연동, 자체 컴플라이언스 체계 구축을 통해 전통 대외무역 및 해외 진출 기업에 스테이블코인 수금, 계좌, 카드 발급 등 일체형 인프라를 제공하며 월 약 5억 달러의 자금을 처리하고 있다.
- 핵심 요소:
- DogPay의业务는 140개 이상 국가를 커버하며 SWIFT, ACH, SEPA 등 결제 네트워크에 연동되어 있고, 기업 고객 1000개 이상, 월 처리 자금 약 5억 달러 규모이다.
- 고객은 주로 전통 대외무역 및 서비스 해외 진출 기업이며 Web3 기업이 아니다. 스테이블코인 수금을 통해 자금 회수 주기를 SWIFT의 일주일 이상에서 당일 또는 수 시간으로 단축하고 환차손을 회피할 수 있다.
- 홍콩 MSO, TCSP, 대출 라이선스, 미국 및 캐나다 MSB 라이선스를 보유하고 있으며, 유럽 라이선스 신청 중이고 싱가포르 MPI 라이선스 신청을 계획하고 있다.
- 핵심 진입장벽은 산업 체인 내 위치에 있다. 카드 발급사 레벨에 위치하여 공유 BIN이 아닌 독립 BIN을 발행할 수 있으며, JPMorgan, OCBC, DBS 등 은행 계좌 리소스를 지속적으로 확보할 수 있다.
- Visa, Mastercard는 적극적으로 스테이블코인 결제에 연동하고 있으며, 업계 구도는 전복이 아닌 공동 구축이다. 스테이블코인은 달러 카드의 서비스 커버리지 범위를 확대했다.
- AI router 기능을 새로 추가하여 대형 모델을 기업 계좌에 통합 라우팅하고, 직원 소비 카드와 연동하여 지출 한도 관리를 실현함으로써 기업 자금 관리 시나리오를 확장했다.
原创 | Odaily 星球日报(@OdailyChina)
作者|jk
지난 2년간 TGE 서사가 막을 내리면서 암호화폐 업계가 점차 컴플라이언스로 전환됨에 따라, 스테이블코인 결제의 열기가 눈에 띄게 높아졌습니다.
2023년 이전에 스테이블코인을 이야기할 때는 주로 거래, 입출금, 온체인 자산을 둘러싼 논의가 많았습니다. 그러나 지금은 국경 간 수금·지급, 기업 결제, 일상 결제 등 보다 구체적인 영역으로 점점 더 많이 진입하고 있습니다. 동시에 스테이블코인 결제를 중심으로 하는 기업들도 단일 U카드나 입출금 도구에서 벗어나 계좌, 결제 수취(acquiring), 정산, 카드 발급 등 보다 완전한 결제 체계로 서서히 확장하고 있습니다.
DogPay가 그중 하나입니다.
DogPay를 모른다면, 이 회사는 아시아 스테이블코인 결제 분야의 선도 기업입니다. Web3 기업과 국경 간 상인에게 스테이블코인 결제 수취, 기업 계좌, Card 및 CaaS/BaaS 등의 서비스를 제공하며, 비즈니스 네트워크는 140여 개 국가와 지역을 커버하고 SWIFT, ACH, SEPA, FPS 등 주요 정산 네트워크에 연결되어 있으며 1,000여 개 기업 고객을 보유하고 있습니다. 계좌, 결제 수취부터 카드 발급과 정산까지, DogPay는 스테이블코인과 전통 금융 시스템을 연결하는 글로벌 결제 인프라를 구축하고 있습니다.
그러나 라이선스와 데이터 이면에서 고객은 왜 결제 서비스 제공자가 필요한 걸까요? 자금은 이 체계 안에서 구체적으로 어떻게 흐르는 걸까요? 기존 방식과 비교해 암호화폐 결제 방식은 무엇을 절감하는 걸까요?
Odaily 星球日报는 DogPay의 Co-founder Peter와 일대일로 컴플라이언스 결제 분야에 대해 이야기할 기회를 가졌습니다.
다음은 인터뷰 전문입니다.
Odaily: 대부분의 독자가 스테이블코인 결제에 대해 대략적인 개념은 가지고 있다고 생각합니다. 실제 고객 사례를 들어 고객이 왜 여러분의 솔루션을 필요로 하는지 설명해 주시겠습니까?
Peter: 공유하기 적합한 사례가 하나 있습니다. MUFY라고 하는데, AI 시대의 제품 기업으로 AI 감성 컴패니언 플랫폼을 운영합니다. 플랫폼이 각 캐릭터에 스토리 배경을 설정하고, 사용자가 이 캐릭터들과 대화할 수 있습니다.
이 팀은 해외 진출과 글로벌 사용자 확보 과정에서 수금 장벽이 매우 높아 해당 제품을 직접 만드는 것이 어려웠습니다. 우리는 이들에게 스테이블코인 결제 수취 제품을 제공했고, 플랫폼 사용자는 Dogpay의 스테이블코인 결제로 직접 결제를 완료할 수 있습니다. 구독이든 충전을 통한 포인트 구매든 모두 이 제품이 처리합니다.
또한 우리의 결제 수취 제품에는 KYT(Know Your Transaction, 거래 확인) 시스템이 내장되어 있어 기업이 받는 자금이 깨끗합니다. KYT를 통과하지 못한 자금은 입금될 수 없으므로, 기업을 위한 일종의 리스크 격리 역할을 합니다.
Odaily: 그렇다면 MUFY는 전통적인 AI 기업이지 Web3 기업은 아니군요?
Peter: 맞습니다. 우리 고객 대부분은 Web3 기업이 아니라 실제 상품 무역이나 서비스 무역을 하는 기업입니다.
예를 들어 상품 무역을 하는 일부 고객은 남미나 아프리카에서 스테이블코인 형태로 직접 대금을 받습니다. 이들은 Dogpay에서 스테이블코인을 법정화폐로 환전한 뒤 자사 기업 계좌로 입금할 수 있습니다. 이는 우리가 기업에 기업 은행 계좌를 직접 제공하기 때문에 가능하며, 수금, 환전, 입금이 동일한 플랫폼에서 완료될 수 있습니다.
Dogpay의 Web2+Web3 솔루션, 출처: 공식 웹사이트
Odaily: 자금은 법정화폐 계좌에서 스테이블코인으로, 다시 기업이 사용 가능한 자금으로 어떻게 전환됩니까? 예를 들어 특정 소국 사용자가 결제할 때 이 자금은 어떻게 단계적으로 기업 계좌로 들어가나요?
Peter: 먼저 이런 금융 서비스를 제공하려면 라이선스가 필수입니다. 현재 우리는 홍콩, 미국, 캐나다에서 라이선스를 취득했고 유럽 라이선스도 신청 중입니다. 라이선스가 있어야 은행과 협력하여 대액 은행 계좌를 개설할 수 있습니다.
이렇게 이해할 수 있습니다. 라이선스를 취득하면 은행이 우리에게 계좌 개설 능력을 부여하고, 우리는 일종의 디지털 은행이 되어 고객의 계좌 개설을 우리가 처리합니다. 구체적으로 우리는 이 대형 계좌 아래 각 고객을 위해 독립적인 VA(가상) 계좌를 개설합니다. 동시에 플랫폼은 고객에게 기업 은행 계좌 개설 창구와 암호화폐 지갑도 제공합니다.
기업은 Dogpay에서 KYB, KYC를 완료하고 계좌를 개설한 후 이 체계를 바로 사용할 수 있습니다. 예를 들어 중국 본토 기업이 나이지리아에 오토바이를 수출하고 대금을 스테이블코인으로 받았습니다. 이 무역은 실제로 발생했으므로 기업은 무역 계약을 근거로 스테이블코인을 우리 측 기업 암호화폐 계좌로 이체하고, 플랫폼이 직접 달러로 환전하여 Dogpay에 개설한 기업 계좌로 입금합니다.
현재 우리의 계좌 역량은 미국 JP Morgan 계좌 및 OCBC, DBS 등 은행 계좌를 포함합니다. 고객이 계좌를 개설하면 대금이 입금되고 달러로 환전되는데, 이 단계를 우리는 off-ramp라고 부릅니다. 자금이 은행 계좌로 환전된 후에는 완전히 컴플라이언스적인 수익이 되어 기업의 일상 경영에 직접 사용할 수 있습니다. 이상이 이 경로의 대략적인 흐름입니다.
법정화폐에서 암호화폐로의 on-ramp는 반대 과정입니다. 우리가 제공하는 것은 완전히 컴플라이언스적인 은행 계좌이므로, JP Morgan 계좌를 예로 들면 고객은 이 계좌를 통해 미국 국내 송금도 할 수 있고 SWIFT를 통한 국경 간 송금도 할 수 있어 자금 유출입 경로가 모두 원활합니다.
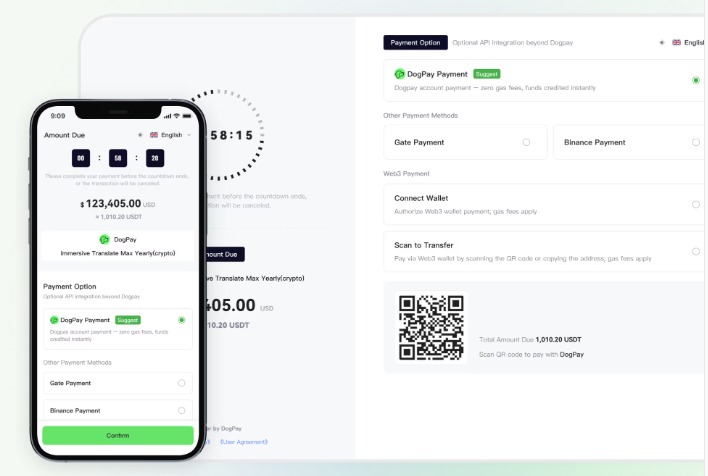
Dogpay의 기업용 수금, 출처: 공식 웹사이트
Odaily: 전통 금융과 비교해 이 과정은 어느 부분에서 손실을 줄이고 효율을 높입니까?
Peter: 전통 상품 무역에는 고유한 리스크가 있습니다. 몇 가지 주요 법정화폐를 제외하면 세계 대부분 국가의 통화 환율 변동이 큽니다. 따라서 고객이 현지에서 법정화폐를 받으면 환율 변동 리스크에 직면하고 정산 주기도 너무 깁니다. 이것이 주요 문제점입니다. 전통적인 SWIFT 송금을 이용하면 최소 일주일이 걸립니다.
반면 스테이블코인으로 수금하면 자금이 기업 암호화폐 계좌로 직접 들어가고 다시 달러로 환전되어 기본적으로 당일, 심지어 몇 시간 내에 완료될 수 있습니다. 기업 입장에서는 대금 회수 주기가 단축되고 효율이 크게 향상되며 환차손과 기타 손실도 피할 수 있습니다.
또한 스테이블코인은 무역 결제에서 그 규모가 점점 커지고 있습니다. 처음에 우리가 이 분야에서 창업한 것도 상품 무역과 서비스 무역의 결제 규모가 빠르게 성장할 것이라고 예상했기 때문입니다.
Odaily: Dogpay에서 현재 사용량이 가장 높은 제품은 무엇입니까? U카드, 은행 계좌, 아니면 Card as a Service, Bank as a Service 같은 서비스입니까?
Peter: 이들은 서로 다른 유형의 제품입니다. Card as a Service와 Bank as a Service는 우리의 기반 역량을 다른 스테이블코인 결제 기업에 개방하는 것입니다.
두 가지 예를 들겠습니다. 베트남 고객이 있는데 현지에서 무역 관련 결제 업무를 하면서도 달러 계좌를 개설할 능력이 없어 우리가 이 역량을 제공했습니다. 또 브라질 고객은 현지에서 결제 업무를 하지만 U카드를 발급할 수 없어 카드 발급을 원했기에 우리가 Card as a Service 역량을 제공하여 현지에서 달러 카드를 발급할 수 있게 했습니다.
이 두 서비스의 고객 성장이 모두 큽니다. 그러나 금액 기준으로 보면 현재 가장 큰 것은 여전히 OTC이며, Dogpay가 매월 처리하는 자금 규모는 약 5억 달러입니다.
Odaily: 이렇게 큰 트래픽에 대응해 Dogpay는 구체적으로 어떤 업무를 수행합니까?
Peter: 주로 두 부분으로 나뉩니다. 먼저 암호화폐 부분입니다.
첫째, 대다수 기업은 자금 관리 능력이 없고 KYT, 즉 자금이 깨끗한지 확인하는 능력도 없습니다. 따라서 오염된 암호화폐를 받을 리스크를 피할 수 있도록 플랫폼화된 제품이 필요합니다.
둘째는 결제 수취 업무입니다. 결제 수취는 각 사용자별로 지정 금액에 맞춰 일회용 QR코드를 개별 생성하여 결제해야 하며, 자금 집중 등 일련의 작업도 포함됩니다. 우리는 이미 전체 시스템을 완비하여 고객이 접속하면 바로 사용할 수 있으며, 암호화폐 분야 지식을 다시 배울 필요가 없습니다. 리스크 관리, 자금 집중 등의环节도 모두 이 시스템에 포함되어 있습니다.
다음은 법정화폐 은행 계좌 부분입니다. 고객이 직접 JP Morgan, SC제일은행 또는 한국 은행에서 계좌를 개설하려 하면 주기가 길고 자격 요건의 문턱이 매우 높습니다. 우리는 이미 이 라이선스 지역에서 등록을 완료했으며, 고객의 계좌 개설을 도울 때 보통 이틀이면 개설됩니다. KYC와 KYB도 우리 측에서 완료합니다.
Odaily: 즉, 여러분이 고객을 대신해 컴플라이언스 부분을 완료하는군요.
Peter: 맞습니다. 우리가 컴플라이언스를 처리하고 인프라를 구축해 두었으므로 고객에게는 접속 즉시 사용입니다.
Odaily: 암호화폐 카드, 즉 U카드 시장의 진정한 경쟁력은 어디에서 온다고 보십니까? 전통적인 Visa 카드와 어떤 차이가 있습니까?
Peter: 외부에서는 우리가 도전자이며 Visa나 Mastercard에 도전하는 것으로 생각할 수 있습니다. 그러나 실제 상황은 그렇지 않습니다. 지난 반년 동안 Visa든 Mastercard든 모두 적극적으로 스테이블코인을 도입해 왔습니다.
이 과정은 두 단계로 나눌 수 있습니다. 이전 한동안 카드 조직은 스테이블코인과 달러를 연동하는 방식을 채택했습니다. 즉, 카드 발급 은행은 여전히 Visa와 달러로 정산하지만 카드가 USD 충전을 받을 수 있도록 허용했습니다. 그리고 최근에는 일부 카드가 스테이블코인으로 직접 충전하는 것을 지원하며, Visa 측에서 정산할 때도 스테이블코인을 사용합니다.
따라서 전통적인 카드 조직이든 후발 금융科技 서비스 기업이든 스테이블코인 U카드에 대한 태도는 본질적으로 공동 구축입니다. 스테이블코인이 있기 때문에 더 많은 사람이 서비스에서 배제되지 않고 다양한 달러 카드를 개설할 수 있습니다.
예를 들어 미국에는 카드 발급 은행이 있고 홍콩에도, 싱가포르에도 있습니다. 과거에는 영업 범위 제한으로 남미 사용자가 싱가포르에서 발급한 카드를 개설하기 어려웠습니다. 이제 스테이블코인이 있으므로 사용자는 자신의 실제 필요에 따라 서로 다른 카드 발급 지역의 카드를 더 자유롭게 선택할 수 있습니다. 따라서 전체적으로 보면 이것은 공동 구축과 서비스 범위 확대의 과정입니다.
Visa 입장에서 보면, Visa는 수년간 매우 성숙한 글로벌 정산 네트워크를 구축해 왔습니다. 오프라인 POS기든 온라인 구독 서비스든 이러한 표준은 Visa가 정한 것이며, 이 부분은 전복될 필요가 없습니다. 스테이블코인의 등장은 이러한 제품을 더 많은 사람이 사용할 수 있게 하는 것입니다.
따라서 모두가 Visa 체계를 전복하려는 것은 아닙니다. 사용자의 사용 습관은 실물 카드, 가상 카드, Apple Pay, Google Pay 등 무엇이든 바꿀 필요가 없고 다시 배울 필요도 없으며, 단지 정산环节에 스테이블코인이라는 옵션이 추가된 것입니다.
Odaily: 다른 결제 및 U카드 경쟁사와 비교해 Dogpay의 가장 큰 경쟁 우위와 해자(moat)는 무엇입니까?
Peter: 가장 큰 우위는 채널 역량이라고 생각합니다. 모든 사업은 공급망 사업으로 볼 수 있으며, 핵심은 공급망의 어느 고리에 있느냐입니다.
카드를 예로 들면, 이 체인은 위에서 아래로 카드 조직, 카드 조직의 회원, 카드 발급 은행 순입니다. 카드 발급 은행 아래에는 카드 플랫폼이 있고, 카드 플랫폼 아래에는 각종 OEM 유통업체가 있습니다. 지난 2년간 우리는 많은 브랜드 카드가 잇따라 사라지는 것을 보았는데, 그 이유는 이들이 공유 BIN을 사용하여 산업 체인의 하류에 위치해 있어 교섭력과 리스크 대응 능력이都比较 약하기 때문입니다.
반면 Dogpay는 카드 발급 은행 계층에 있어 독립적인 BIN을 발





