






유가가 하락하지 않으면 미 국채 수익률도 정점을 찍지 않을 것이다


- 핵심 관점: 씨티 리서치에 따르면 유가 하락은 미 국채 수익률 정점 도달의 필수 전제 조건이며, 현재 지정학적 긴장으로 유가가 좀처럼 하락하지 않아 수익률의 최종 정점이 아직 오지 않았을 수 있으며, 시장 신호가 서로 모순되어 방향 판단이 극히 어렵다.
- 핵심 요소:
- 역사적으로 프런트엔드 손익분기 인플레이션율은 통상 미 국채 10년물 수익률 정점 1-2개월 전에 먼저 하락하며, 유가 정점은 거의 수익률 정점의 필수 전제 조건이다.
- 현재 손익분기 인플레이션율이 여전히 강세를 보이고, 달러 지수가 상승세를 재개했으며, 유가가 지정학적 요인에 의해 지지받고 있어 이 세 가지가 함께 수익률 정점이 아직 형성되지 않았음을 가리킨다.
- 하이일드 채권 스프레드가 확대되고 경기민감주가 방어주 대비 2-3개월 연속 약세를 보여 수익률 정점과 일치하는 특징을 이미 나타내고 있어, 신호가 서로 충돌하고 있다.
- 근원 CPI와 전체 CPI는 모두 후행 지표로, 다소 과열된 수치는 수익률이 이미 정점을 찍었을 가능성을 배제할 수 없으며, VIX 지수는 수익률 시점 판단에 거의 참고 가치가 없다.
- 씨티 사이클 모델은 이미 "사이클 말기" 전략으로 전환했다: 주식과 신용채 축소 배분, 채권(미 국채 제외) 및 원자재 비중 확대, 듀레이션 중립 유지.
- 지정학적 긴장이 긍정적으로 진전될 경우(특히 중간선거 이후), 유가 정점 도달 확률이 현저히 높아져 미 국채 수익률의 지속적 하락을 위한 조건이 마련될 것이다.
원문 저자: 자오잉(赵颖)
원문 출처: 월스트리트견문(华尔街见闻)
미국 국채 수익률이 언제 정점을 찍을지는 현재 시장에서 가장 답하기 어려운 질문 중 하나입니다. 씨티그룹의 최신 퀀트 크로스애셋 연구에 따르면, 유가 하락은 거의 미국 국채 수익률 정점의 필요 전제 조건이며, 현재 지속되는 지정학적 긴장 국면으로 인해 유가가 좀처럼 떨어지지 않고 있습니다. 이는 수익률의 궁극적 정점이 아직 오지 않았을 수 있음을 의미합니다.
추풍거래대(追风交易台)에 따르면, 씨티그룹 보고서 연구는 단기 손익분기 인플레이션율과 유가의 하락이 역사적으로 미국 국채 10년물 수익률 정점을 예측하는 가장 신뢰할 수 있는 선행 신호였다는 점을 보여줍니다. 그러나 현재 손익분기 인플레이션율은 하락이 아닌 강세를 이어가고 있으며, 달러 인덱스(DXY)도 최근 상승세를 재개하여, 두 지표 모두 수익률 정점이 아직 형성되지 않았음을 가리키고 있습니다. 동시에 하이일드 채권 스프레드 확대, 경기민감주 대비 방어주의 상대적 약세 등 시장 신호는 이미 수익률 정점과 일치하는 특징을 나타내고 있어, 현재 신호들이 서로 모순되어 방향 판단이 매우 어려운 상황입니다.
자산 배분 측면에서 씨티그룹의 사이클 모델은 현재 '사이클 말기' 전략을 따르고 있습니다. 즉, 주식과 신용채를 축소하고 채권(미국 국채 제외) 및 원자재를 확대하는 것입니다. 글로벌 매크로 전략팀은 듀레이션에 대해 중립을 유지하며, 유럽중앙은행 대비 연방준비제도의 금리차를 수취하는 쪽을 선호하고, 주식과 신용채 사이에서는 주식을 우선 선택하고 있습니다.
유가는 수익률 정점의 필요 조건
씨티그룹 퀀트 글로벌 매크로 전략팀의 애널리스트 Alex Saunders와 Vinh Vo는 보고서에서 크로스애셋 분석 프레임워크를 재확인하고, 기존 기반 위에 70bp를 초과하는 금리 매도 구간 세 개를 추가했으며, 핵심 결론은 기본적으로 유지되었습니다.
역사적 데이터에 따르면, 미국 국채 10년물 수익률이 정점을 찍기 전에 크로스애셋 성과는 뚜렷한 선행-후행 규칙을 보입니다. 그중 단기 손익분기 인플레이션율은 통상 수익률 정점이 나타나기 1~2개월 전에 먼저 하락하며, 유가 정점은 거의 수익률 정점의 필요 전제 조건입니다. 이에 비해 2년물 실질금리는 수익률 정점 이후에도 계속 상승하는 경우가 많아 후행 지표에 속합니다.
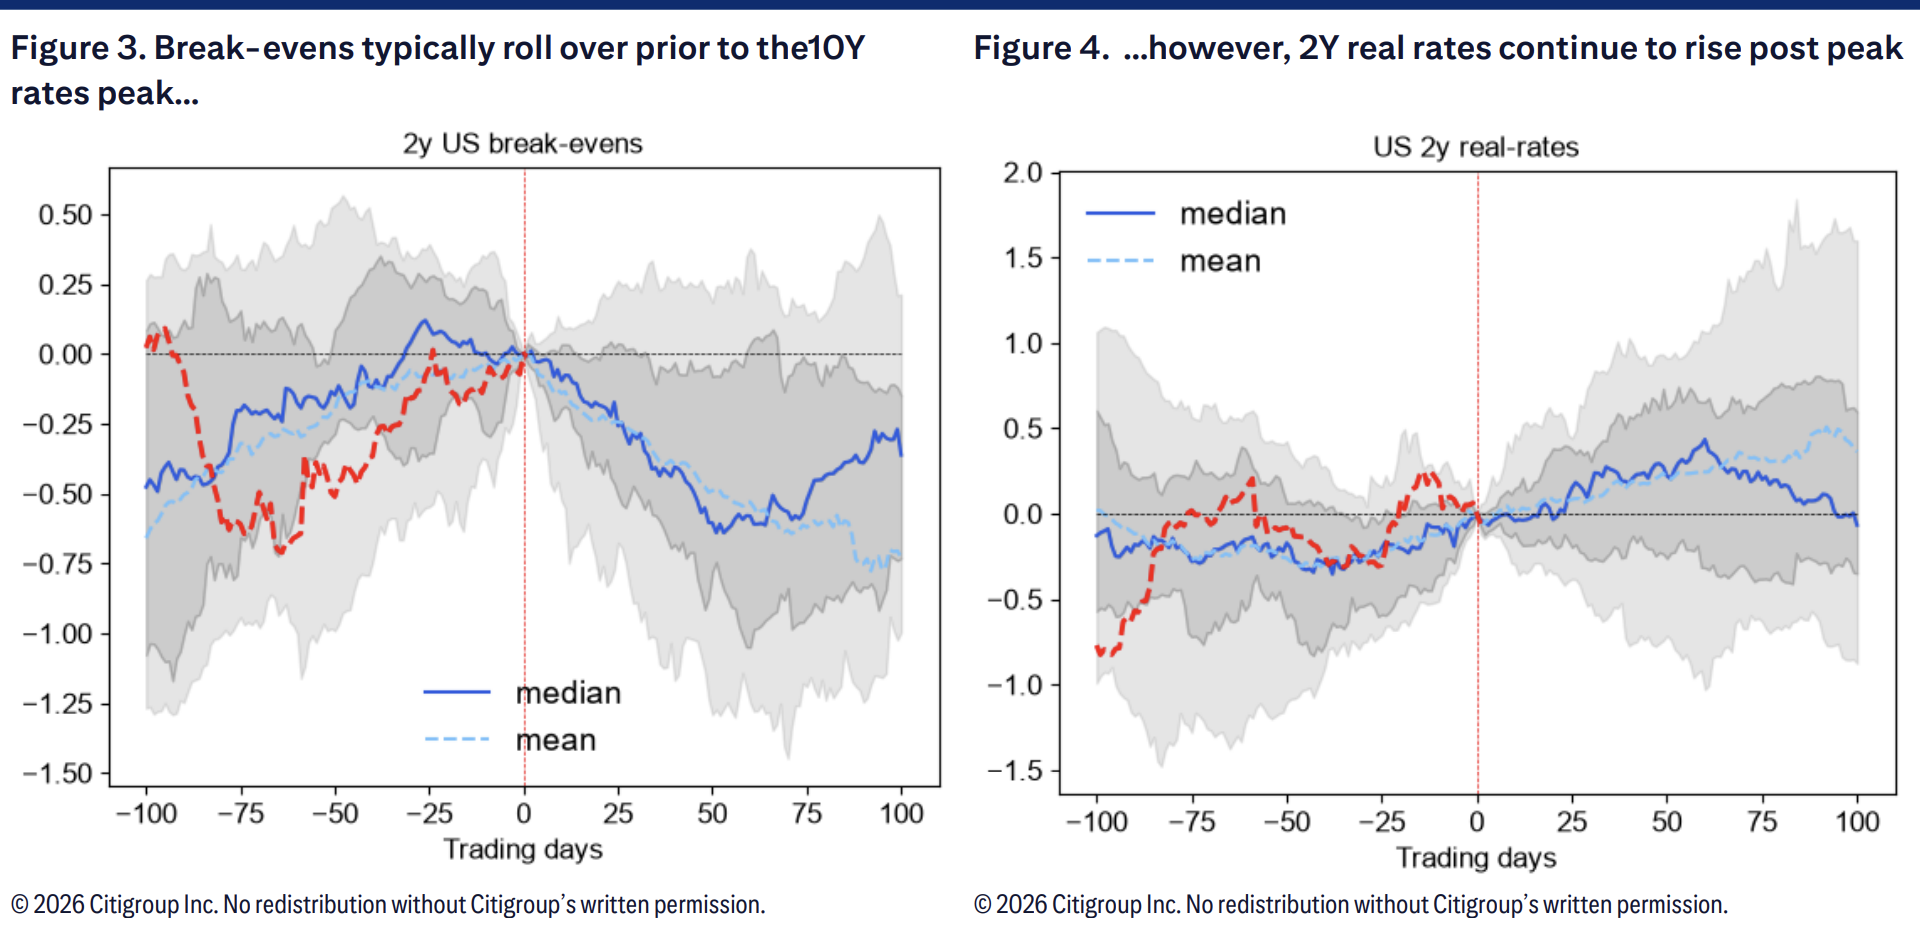
현재 손익분기 인플레이션율의 강세 추세는 이미 나타났지만, 핵심인 '하락' 신호는 아직 형성되지 않았습니다. 씨티그룹은 지속적인 지정학적 불확실성으로 원유 가격이 높은 수준을 유지하고 있어 유가 정점의 시점을 판단하기 어렵다고 지적했습니다. 이러한 배경에서 수익률 정점에 대한 모든 예측은 더 뒤로 미뤄질 수밖에 없습니다.
어떤 신호가 유효하고, 어떤 신호가 무효인가
씨티그룹의 연구는 시장에서 흔히 사용되는 판단 지표를 체계적으로 정리하고, 어떤 지표가 선행적 의미를 가지며 어떤 지표가 판단을 오도하기 쉬운지 명확히 구분했습니다.
유효 신호 측면에서, 5년물 대 30년물 국채 수익률 곡선(5s30s)의 평탄화는 통상 정점 약 한 달 전에 나타나지만, 이 추세는 최근 25거래일 동안 반전되어 신호가 혼란스러워졌습니다. 하이일드 채권 스프레드 확대와 부도 위험이 낮은 주식의 상대적 아웃퍼폼도 수익률 정점의 역사적 규칙과 부합합니다. 또한 우량주(Quality)는 수익률 정점 전후 200일 창에서 통상 강한 성과를 보이며 최근에도 어느 정도 나타났고, 성장주는 수익률 정점이 나타나기 전에 이미 먼저 정점을 찍고 이후 지속적으로 언더퍼폼하는 경향이 있습니다.
무효 또는 후행 신호 측면에서 씨티그룹은 근원 CPI와 전체 CPI 전년 대비 데이터가 모두 후행 지표이며, 최근 다소 과열된 CPI 수치가 수익률이 이미 정점을 찍었을 가능성을 배제할 수 없다고 명확히 지적했습니다. 2년물 실질금리 역시 수익률 변곡점에서 반전되지 않습니다. VIX 지수는 수익률 시점 판단에 거의 참고 가치가 없지만, 역사적으로 정점이 확인된 후에는 하락하는 경향이 있습니다.
현재 신호들이 서로 모순
씨티그룹은 현재 시장 동향을 역사적 규칙과 대조한 결과 얻어진 신호에 명백한 충돌이 존재하여 명확한 방향성 판단을 내리기 어렵다고 인정했습니다.
한편으로 경기민감주 대비 방어주의 성과는 2~3개월 연속 약세를 보였고 하이일드 채권 스프레드도 확대되고 있어, 이는 모두 수익률 정점 이후의 시장 특징과 부합합니다. 다른 한편으로 손익분기 인플레이션율은 여전히 강세이고 달러 인덱스는 최근 상승세를 재개했으며, 유가는 지정학적 요인으로 지속적인 지지를 받고 있어, 이 세 가지가 함께 수익률의 궁극적 정점이 아직 앞에 있을 수 있음을 가리키고 있습니다.
씨티그룹은 지정학적 국면에 긍정적 진전이 나타날 경우, 특히 중간선거 이후에 유가 정점 확률이 현저히 높아져 미국 국채 수익률의 지속적 하락 여건이 조성될 것으로 봅니다. 그 전까지 수익률의 단기 흐름은 여전히 높은 불확실성을 유지할 것입니다.
위 판단 프레임워크 아래에서 씨티그룹의 사이클 모델은 이미 '사이클 말기' 모드로 전환했습니다. 구체적으로 이 모델은 주식과 신용채를 축소하고 채권(미국 국채는 제외) 및 원자재를 확대하며, 최근에는 주식을 추가로 축소했습니다. 글로벌 매크로 전략팀은 듀레이션에 대해 전반적으로 중립을 유지하며, 금리 전략에서는 유럽중앙은행 대비 연방준비제도의 금리차를 선호하고, 주식과 신용채 사이에서는 주식 익스포저를 우선 선택합니다. 이 배분 논리의 핵심은 수익률 정점 신호가 아직 불명확하고 유가와 손익분기 인플레이션율 모두 결정적 하락이 나타나지 않은 상황에서, 미국 국채에 대해 적극적 매수보다 중립적 입장을 취하는 것이 더 신중하다는 것입니다.





