






천연덕스러운 장면? 'AI 주식 신'을 다시 폭락시킨 후, AI 거래가 반등을 맞이하다


- 핵심 관점:AI 섹터는 과밀 포지션의 강제 청산식 매도세를 거친 후 기술적 반등이 나타났으나, 분석가들은 이를 일반적으로 "취약하지만 완전한 약세는 아닌" 회복으로 보고 있으며, 디레버리징이 아직 청산되지 않았고 저점 확인에는 여전히 펀더멘털 검증이 필요하다고 본다.
- 핵심 요소:
- 필라델피아 반도체 지수가 8일 연속 하락을 마감하고 월요일 1.6% 상승 마감했으나, CoreWeave는 장중 7.4% 상승 후에도 0.4% 하락 마감하며 반등의 질에 의문이 제기된다.
- 헤지펀드는 5일 연속 글로벌 AI 주식을 순매도했으며, 2025년 이후 AI 주식 누적 순매수량은 완전히 상쇄되었다. 순 익스포저 비중은 6월 정점 31.7%에서 26.1%로 하락했다.
- 스타 투자자 Aschenbrenner는 반년 만에 두 번의 AI 베팅에서 강제 청산되었으며, 9월에 재구축한 7개 비중 상위 종목 중 6개가 급락해 평균 18.3% 하락했다.
- 골드만삭스는 CoreWeave 등급을 "매수"로 상향 조정했고, 목표가 106달러는 40% 이상의 상승 여력을 시사한다. UBS는 2026년 글로벌 AI 자본 지출 전망을 9000억 달러로 상향 조정했으며, 이는 전년 대비 84% 증가한 수치다.
- 헤지펀드 순 익스포저는 5년래 30번째 백분위수로 하락했으나, 총 익스포저는 여전히 90번째 백분위수보다 높아 추가 디레버리징 여지가 남아 있다.
- CoreWeave 채권 가격은 한때 재무적 어려움을 시사하는 수준까지 하락했으며, AI 인프라 자금 조달 구조의 지속 가능성에 대한 시장의 우려가 독립적인 가격 결정 논리를 형성하고 있다.
원문 저자: 鲍奕龙
원문 출처: 월스트리트견문
AI 섹터는 새로운一轮 격렬한 청산을 겪은 후 월요일에 기술적 반등을 나타냈지만, 이번 반등이 추세 반전인지 아니면 잠시의 숨 고르기인지를 두고 시장에서는 여전히 깊은 의견 차이가 존재한다.
10월 19일 월요일, 미국 증시의 필라델피아 반도체 지수는 8일 연속 하락을 마감했고, 장중 한때 3% 이상 반등했다가 최종적으로 1.6% 상승 마감했다.
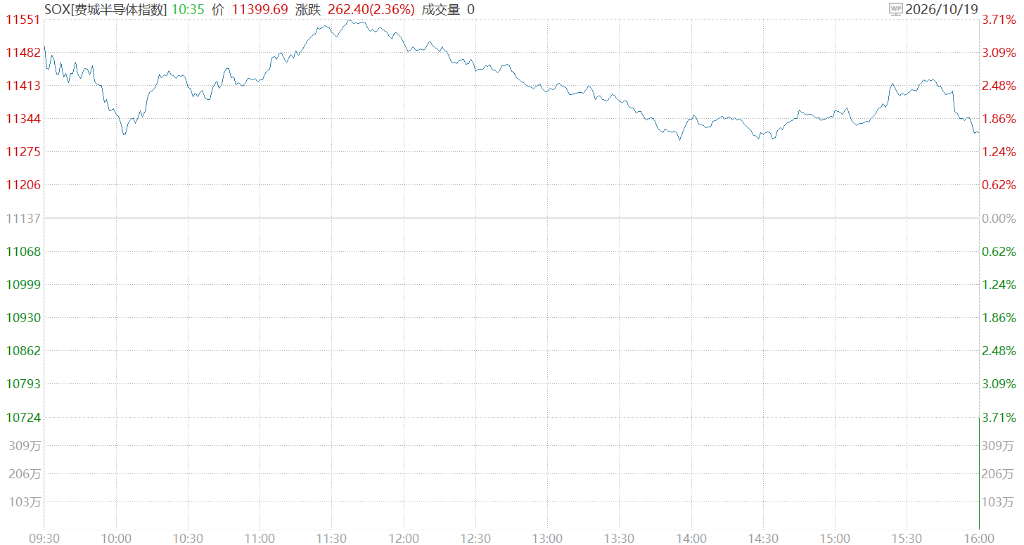
골드만삭스는 이날 클라우드 컴퓨팅 기업 CoreWeave의 투자의견을 "중립"에서 "매수"로 상향했고, 여러 월가 애널리스트들도 잇따라 기본적 지지를 표명하면서 한때 시장을 뒤덮었던 "AI 자본지출 정점 도달" 공포 심리가 다소 완화되었다.
이번 반등의 배경은 몇 달 전 Situational Awareness 펀드의 청산 사태로 촉발된 디레버리징 국면과 궤를 같이한다.
월스트리트견문에 따르면, UBS 트레이딩 데스크의 트레이더 Torsten Sippel은 지난주 보고서에서 지난주 시장 흐름이 "AI 주식 신" 사건과 매우 유사하다고 명확히 지적했다. 즉, 모두 기본적 요인에 의한 체계적 매도가 아니라 과밀 포지션이 강제 청산된 것이었다.
그러나 반등이 나타난 시점에 분석가들은 헤지펀드의 총 익스포저가 여전히 높은 수준에 있어 디레버리징 리스크가 완전히 해소되지 않았다고 경고했다. 이번 반등이 진정한 바닥인지 아니면 잠시의 숨 고르기인지에 대해서는 시장에서 여전히 의견이 분분하다.
"AI 주식 신" 다시 강타당하다
이는 Aschenbrenner가 반년도 채 되지 않아 AI 베팅에서 두 번째로 실패한 것이다.
올해 7월, Aschenbrenner가 설립한 Situational Awareness 펀드는 AI 섹터의 대폭 조정으로 수백억 달러 규모의 손실을 입었는데, 이는 헤지펀드 역사상 단일 펀드 최대 손실액 기록을 세웠다. 결국 레버리지를 대폭 축소하고 대부분의 공개시장 포지션을 Citadel에 매각해야 했다. 투자자들에게 보낸 편지에서 Aschenbrenner는 "다시 싸울 날을 모색하겠다"고 밝히고 "필요한 교훈을 얻겠다"고 약속했다.
그러나 불과 몇 주 후 그는 다시 돌아왔다. 월스트리트견문에 따르면, 9월 Aschenbrenner는 이전에 청산된 핵심 포지션을 재구축하기 시작했으며, 대상 종목은 AMD, 인텔, SK하이닉스, 샌디스크, CoreWeave 등을 포함했다. 다만 이전에 골드만삭스 등 대형 투자은행의 총수익스왑을 활용한 고레버리지 방식을 탄력적 옵션 구조로 전환하여 최대 손실을 이미 지불한 프리미엄 내로 한정하고자 했다.
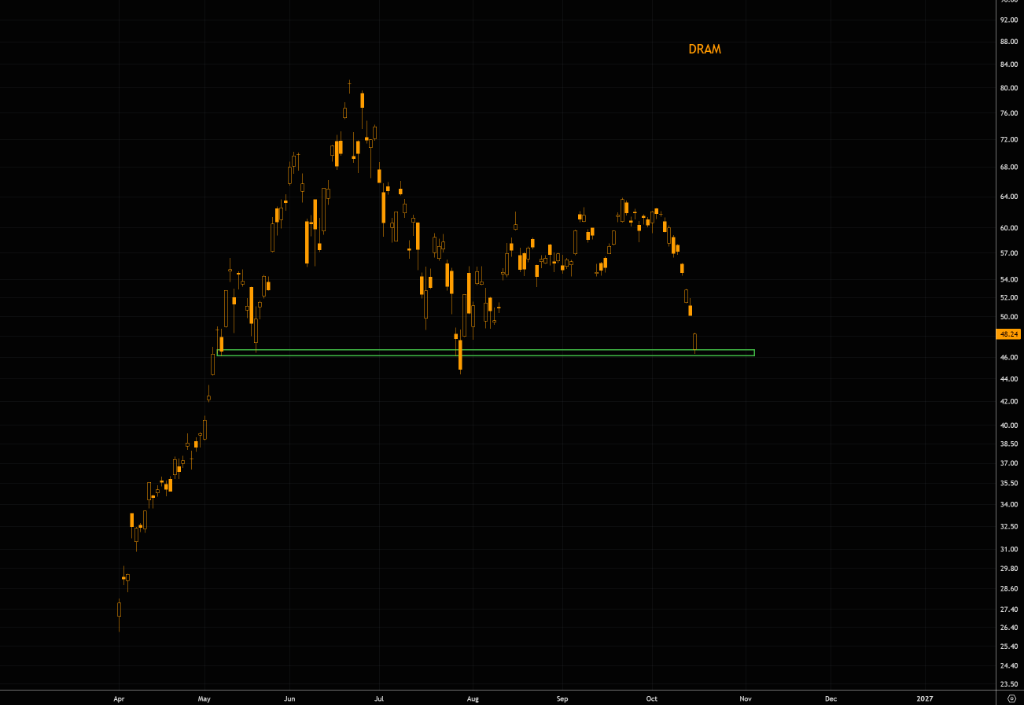
결과는 마찬가지로 안타까웠다. 9월 8일 이후 그가 집중 매수한 7개 종목 중 6개가 급격한 하락을 겪었다: CoreWeave 37.4% 하락, SK하이닉스 25.8% 하락, 샌디스크 23.8% 하락, DRAM 22.9% 하락, Bloom Energy 18.1% 하락, 인텔 9.4% 하락. AMD만 9.1% 상승을 기록했고, 7개 종목의 평균 하락률은 18.3%에 달했다.
The Market Ear는 이번 사건을 "Leopold Lows 2.0"이라고 불렀다. DRAM 가격은 이미 지난번 청산 사태 당시의 저점으로 되돌아갔다.
CoreWeave의 RSI도 당시 수준으로回落했다.

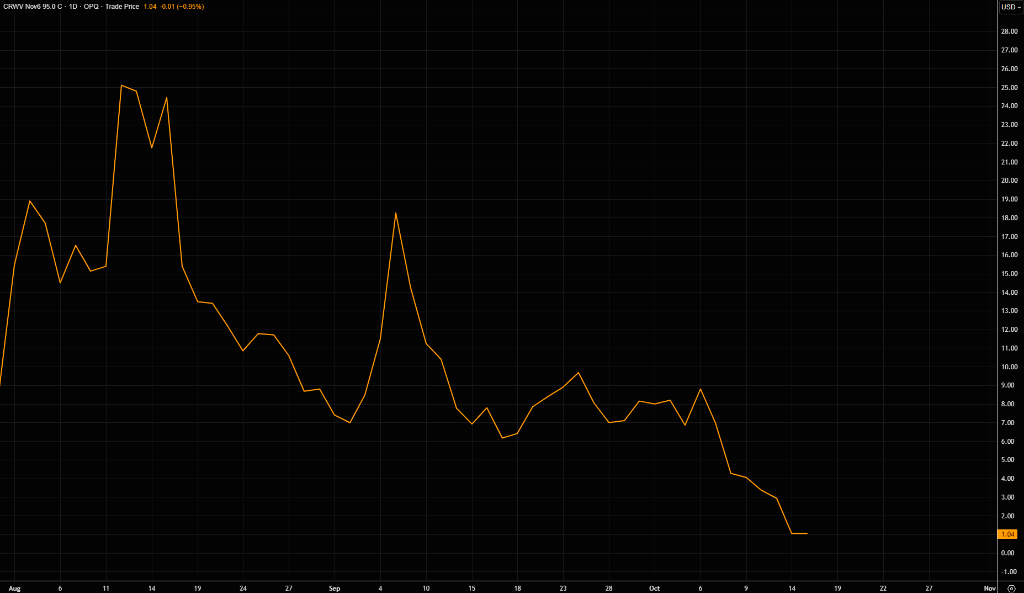
그리고 그가 9월 초에 구축한 CoreWeave 11월 만기 행사가 95달러 콜옵션은 최고 18달러에서 약 1달러만 남았다.
포지션 청산과 기술적 과매도: 반등 조건이 모여들고 있다
골드만삭스 데이터를 보면, 이번 매도의 구조적 특징이恰恰 월요일 반등의 복선을 깔아놓았다.
헤지펀드는 5거래일 연속 글로벌 AI 주식을 순매도했으며, 골드만삭스 통계에 따르면 2025년 이후 AI 주식의 누적 순매수량은 완전히 상쇄되었다.
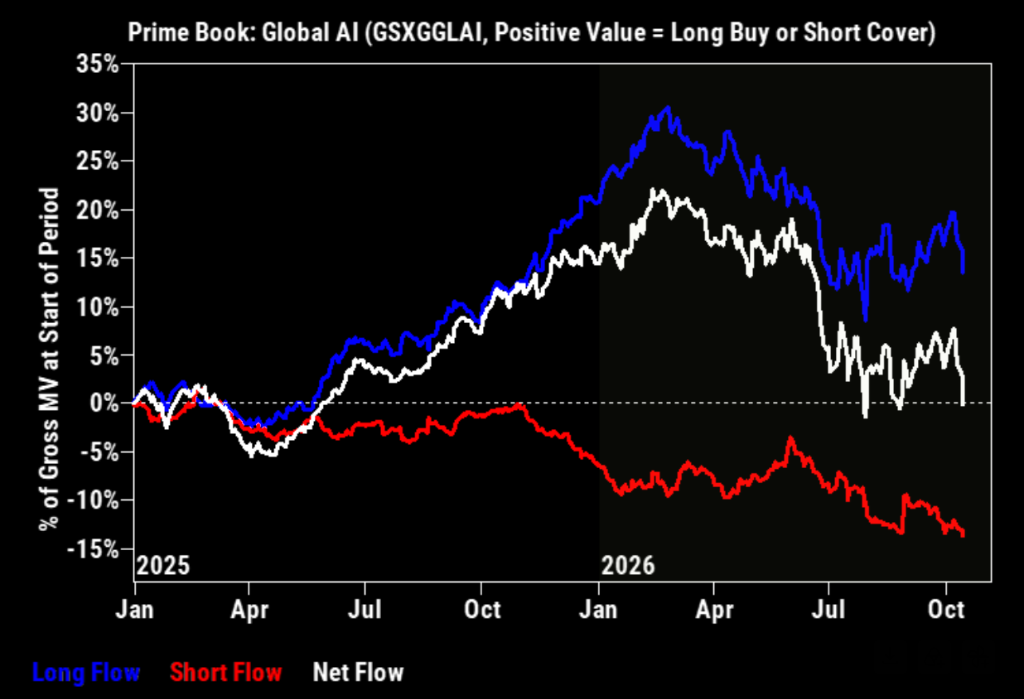
글로벌 AI 주식은 이 기간 동안 최근 1년 내 두 번째로 큰 순매도 규모를 기록했다. 헤지펀드의 글로벌 AI 주식 순배분 비율은 6월 피크인 31.7%에서 26.1%로 하락했으며, 이는 지난 1년 중 49번째 백분위에 위치한다. 롱숏 비율은 4.34에서 3.27로 하락했으며, 이는 지난 1년 중 7번째 백분위에 불과하다.
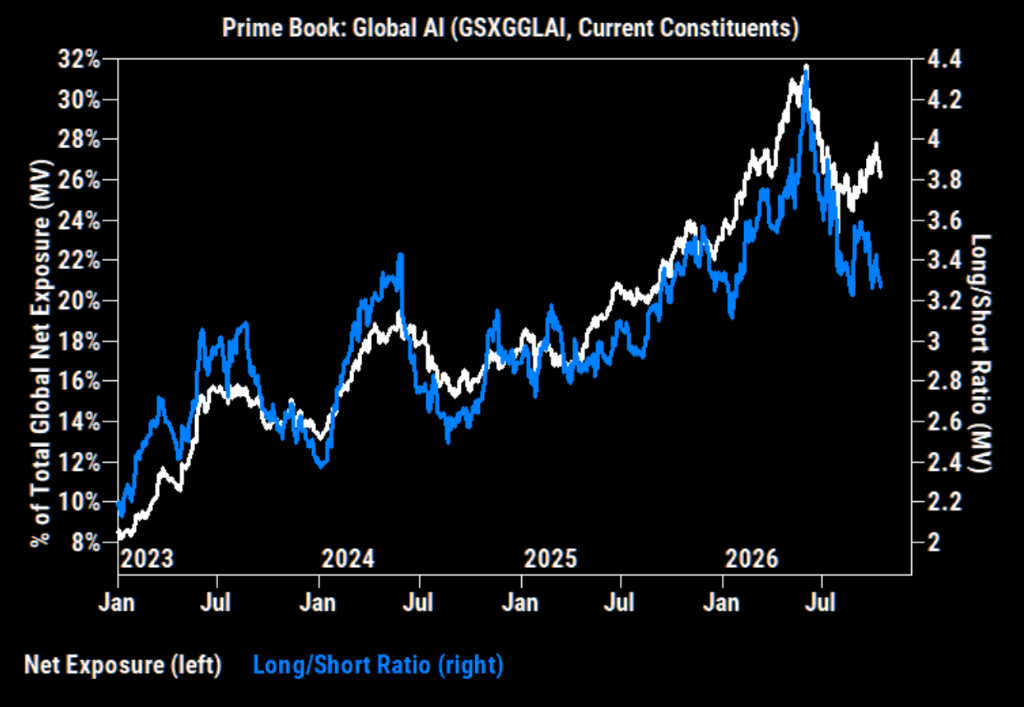
The Market Ear의 분석에 따르면, 이번 매도는 롱 포지션 축소가 주를 이루었다. 지난주 글로벌 순매도 흐름은 -2.1 표준편차에 달했고, 롱 매도와 숏 매도의 비율은 약 3대 1로 시장이 능동적으로 리스크 익스포저를 줄이는 단계에 있음을 보여준다. 일단 강제 매도 물량이 점차 소진되면 기술적 지지 논리가 부각되기 시작한다.
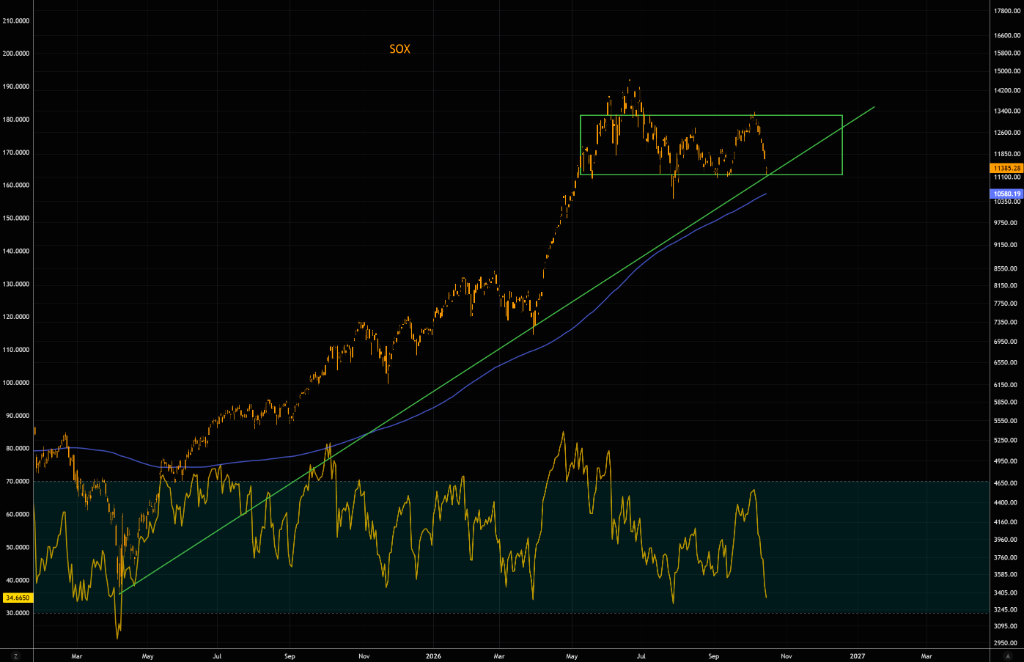
필라델피아 반도체 지수는 이미 거래 범위의 하단에 도달했으며, 동시에 더 긴 주기의 추세 지지선에 근접하여 과매도 정도가 극에 달했다.
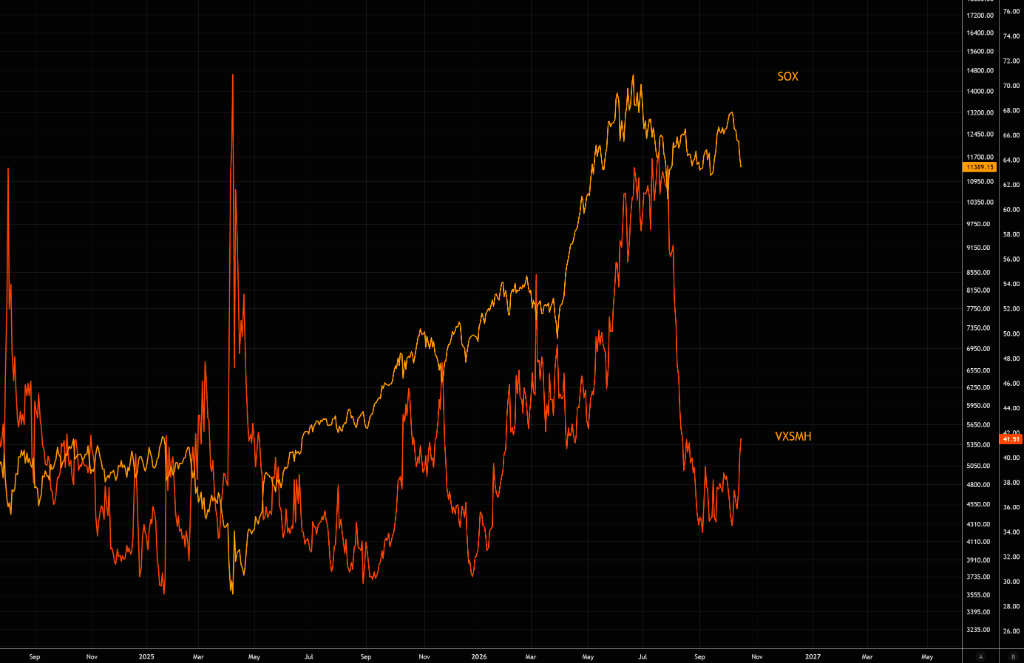
동시에 옵션 시장의 공포 심리도 이번 주에 집중적으로 분출되었고, VXSMH(반도체 변동성 지수)가 대폭 급등했다. 그러나 분석에 따르면 '극에 달하면 반대로 돌아선다'는 법칙에 따라 시장이 극도로 공포에 빠질 때가 바로 바닥인 경우가 많다.
주목할 점은 옵션의 수동적 청산이 이전 하락을 어느 정도 증폭시켰다는 것이다. 마켓메이커가 콜옵션 구축 시 매입한 델타 헤지 포지션은 옵션 가치 하락에 따라 강제 청산되었고, 기초 주식에 대한 추가 매도 압력을 형성하여 하방 모멘텀을 심화시켰다.
월가 애널리스트: 기본적 요인은 훼손되지 않았다
반등이 월요일에 발생할 수 있었던 것은 애널리스트들의 밀집된 지지 덕분이었다.
골드만삭스는 CoreWeave의 투자의견을 "중립"에서 "매수"로 상향했으며, 애널리스트 Gabriela Borges는 해당 기업의 자금 조달 능력에 대해 합리적인 우려가 존재한다고 인정하면서도 대폭 하락을 거친 후 밸류에이션이 이미 매력적이라고 보았다.
그녀는 보고서에서 CoreWeave의 혼합 부채 비용이 100~200bp 상승하더라도 이 구간을 돌파하지 않을 것이며, 실제로 가중평균자본비용의 상승 상한을 설정하여 지분 수익 구조가 여전히 성립한다고 지적했다.
골드만삭스는 목표가를 139달러에서 106달러로 하향했지만, 지난 금요일 종가 대비 여전히 40% 이상의 상승 여력을 내포하고 있다. 블룸버그 통계에 따르면 현재 애널리스트들의 CoreWeave 평균 목표가는 135.23달러로 약 120%의 상승 여력을 내포한다.
스타 기술주 애널리스트 Dan Ives는 이번 매도를 AI 인프라 분야의 "SaaS 종말 공포" 순간에 비유하며, CoreWeave의 2분기 말 약 1040억 달러 규모의 수주 잔고를 인용하여 수요 측 고객 약속이 흔들리지 않았음을 강조했고, 공포가 지나간 후 기본적 요인에 의한 상승 추세가 이어질 것으로 전망했다.
Moor Insights & Strategy 창립자 Patrick Moorhead는 직언했다:
나는 이것이 또 한 차례의 공포일 뿐이라고 생각한다. 사람들은 매도할 이유를 찾고 있을 뿐 매수할 이유를 찾고 있는 것이 아니다.
자본지출 총량 측면에서 UBS 웰스매니지먼트 CIO는 2026년 글로벌 AI 자본지출 전망치를 9000억 달러로 상향했으며, 이는 전년 대비 84% 증가한 수치다. 2027년에는 추가로 1조 2000억 달러로 상승하여 전년 대비 33% 증가할 것으로 보이며, 직접적 촉매는 AI 서버 공급망의 최근 전면적 비용 상승이다.
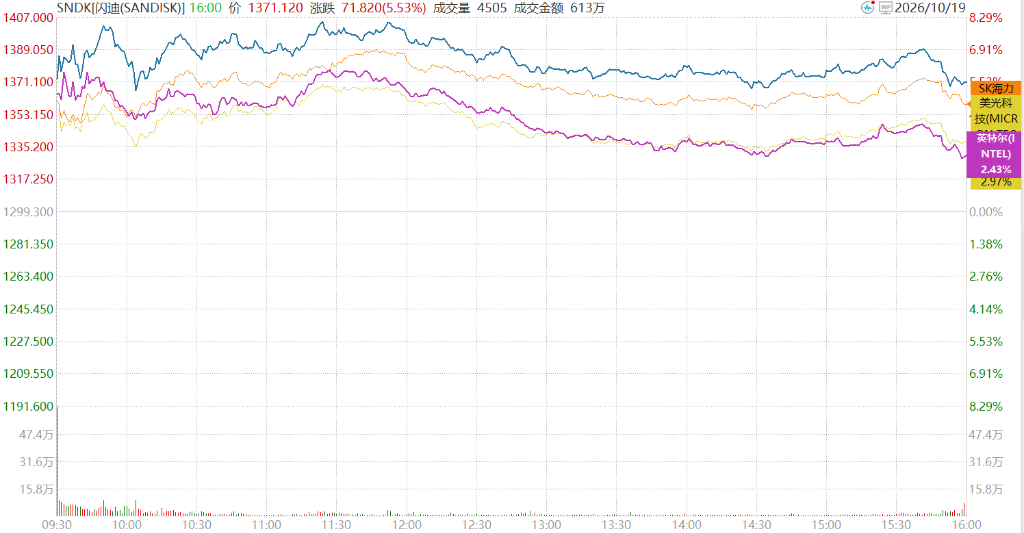
월요일 반등이 가장 뚜렷했던 것은 바로 지난주 낙폭이 가장 컸던 종목들이었다. 월요일 샌디스크는 5.5% 상승 마감, SK하이닉스 ADR은 4.6% 상승 마감, 마이크론은 3% 상승 마감, 인텔은 2.4% 상승 마감했다.
반등 위에: 디레버리징은 아직 끝나지 않았다
그러나 이번 반등에 우려가 없는 것은 아니다. 여러 분석가들은 시장 구조가 여전히 취약하다고 경고한다.
UBS의 Sippel은 헤지펀드의 순익스포저가 5년 역사의 30번째 백분위로 하락했지만, 총익스포저는 여전히 90번째 백분위보다 높아 추가 디레버리징 여지가 여전히 존재한다고 지적했다. 그는 최근 시장을 "취약하지만 완전한 약세는 아니다"라고 규정하며 리스크가 재분배되고 있다고 보았다.
CoreWeave의 신용 문제는 아직 완전히 해소되지 않았다. 지난주 채권 가격은 통상적으로 재무 위기를 예고하는 수준으로 하락했고, 채권 디폴트 보호 비용은 장중 한때 사상 최고치로 치솟았다. 골드만삭스가 등급을 상향했음에도 해당 주식은 월요일 장중 7.4% 상승했다가 최종적으로 0.4% 하락 마감했다.
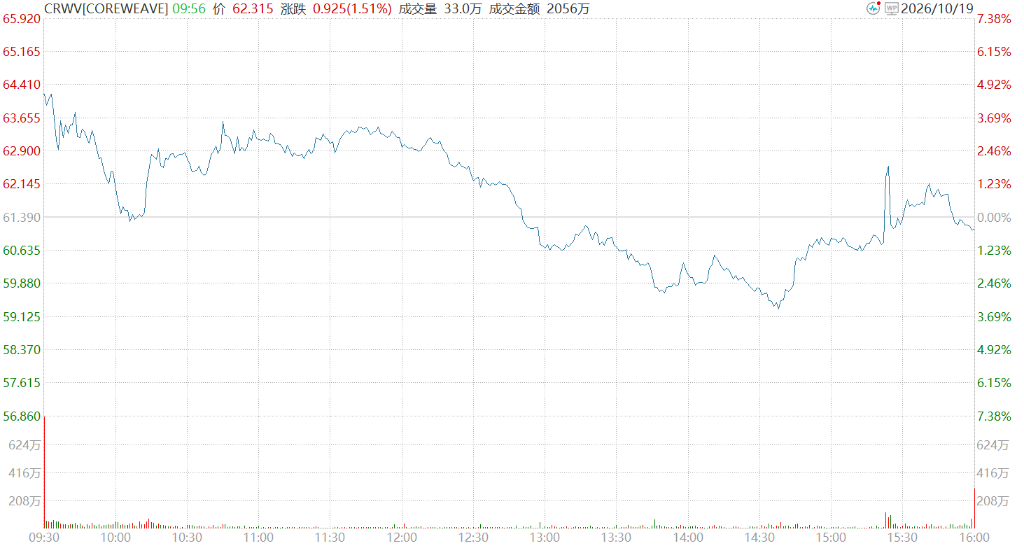
Sippel은 AI 인프라 자금 조달 구조의 지속 가능성에 대한 시장 우려가 하드웨어 수요와는 독립적인 가격 결정 논리를 형성했으며, ASML과 TSMC의 강력한 기본적 요인도 이 우려를 효과적으로 가라앉히지 못했다고 지적했다.
뱅크오브아메리카 전략가 Michael Hartnett은 투자자들이 금리 상승, 미국 중간선거 및 AI 테마 거래로 인한 변동성을 회피하려 함에 따라 향후 몇 주간 리스크 회피 심리가 시장을 주도할 수 있다고 경고했다.
향후 일주일 동안 Meta, 테슬라 등 기술 대기업들이 잇따라 실적을 발표할 예정이며, AI 자본지출의 실제 탄력성은 더 직접적인 데이터 검증을 받게 될 것이다. 이번 반등에 대한 시장의 공통된 인식은 아마도 다음과 같을 것이다: 포지션은 이미 청산되었지만, 바닥 확인은 여전히 기본적 요인이 더 명확한 답을 줄 때까지 기다려야 한다.





