






SEC 신규 규정 이후 63개 미국 주식 온체인화, 9개 발행사가 거부권을 행사했다


- 핵심 관점: OKXICE의 63개 미국 주식 토큰화 계획은 9개 발행사의 서면 이의를 받았으나, 이의는 단일 플랫폼에만 효력이 있으며 나스닥은 별도로 TSV 모델이 "그림자 시장"을 조성한다고 지적해, 제3자 토큰화 미국 주식에 여전히 구조적 논쟁이 존재함을 보여준다.
- 핵심 요소:
- OKXICE는 인터콘티넨탈익스체인지와 OKX가 각각 50% 지분을 보유하고 텍사스주에 등록되어 있으며, SEC 혁신 면제를 신청한 첫 번째이자 규모가 가장 큰 신청자이다.
- 이의를 제기한 발행사가 9개로 늘어났으며, 브로드컴, 버라이즌, 유나이티드헬스, CoreWeave 등이 포함된다. 어플라이드 옵토일렉트로닉스만이 토큰화가 주가와 유동성에 미치는 영향이 불명확하다는 이유를 공개적으로 밝혔다.
- SEC 면제는 온체인화 전 발행사에 서면 통지하고 30일을 대기할 것을 요구하며, 반대는 단일 거래소에만 효력이 발생하고 침묵은 동의로 간주된다.
- 나스닥은 9월 29일 가이드라인에서 자사 주식이 TSV 트랙에서 제외된다고 발표하며, TSV가 실시간으로 호가를 집계하지 않고 체결이 10분 지연되어 가격 괴리가 발생하는 그림자 시장을 형성한다고 밝혔다.
- 면제 제한: 첫 번째 단계는 최대 75종, 단일 종목 체결량은 전월 일평균 거래량의 0.25%를 초과할 수 없으며, 레버리지·대여·스테이킹이 없고 데이터는 지연 공개될 수 있다.
- 인터콘티넨탈익스체인지는 이중 트랙을 병행하며, 한편으로는 OKXICE 지분을 보유하고 다른 한편으로는 NYSE를 통해 장내 토큰화를 추진한다. OKXICE는 여전히 엔비디아, 애플, 마이크로소프트 등의 상장을 계획하고 있다고 밝혔다.
TL;DR
- 인터컨티넨탈 익스체인지와 OKX의 합작사인 OKXICE는 63개 미국 주식을 토큰화하여 온체인에 올릴 계획이었으나, 브로드컴, 버라이즌, 유나이티드헬스, CoreWeave 등 9개 발행사가 서면 이의를 제출했습니다.
- SEC의 5년 혁신 면제에는 30일 장소별 이의 제기 권한이 내장되어 있으며, 회신이 없으면 동의로 간주되고, 이의는 단일 플랫폼에만 효력이 있습니다.
- 연관 종목: 나스닥(NDAQ), 인터컨티넨탈 익스체인지(ICE), OKX, 그리고 여전히 상장을 계획 중인 엔비디아, 애플, 마이크로소프트 등 대형주.
10월 15일, OKXICE는 공개 통지를 업데이트하며 9개 미국 주식 발행사가 자사 주식의 토큰화 계획에 대해 서면 이의를 제출했음을 확인했습니다. 여기에는 브로드컴, 버라이즌, 유나이티드헬스, CoreWeave, 애플라이드 옵토일렉트로닉스 등이 포함되며, 앞서 입장을 밝힌 Cerebras도 포함됩니다. 플랫폼은 당초 1차로 63개 미국 주식을 온체인에 올릴 계획이었습니다.
OKXICE는 텍사스에 등록되어 있으며 인터컨티넨탈 익스체인지와 OKX가 각각 50%씩 지분을 보유하고 있습니다. 전자는 뉴욕증권거래소의 모회사입니다. 9월 17일 SEC가 5년 임시 통로를 부여한 후, 이 회사는 가장 이르고 규모도 가장 큰 신청자 중 하나였으며, 시장은 이를 한때 전통 금융이 온체인 주식을 직접 지지하는 것으로 해석했습니다.
그러나 첫 번째 반대표는 주식 발행사 자신들로부터 나왔습니다.
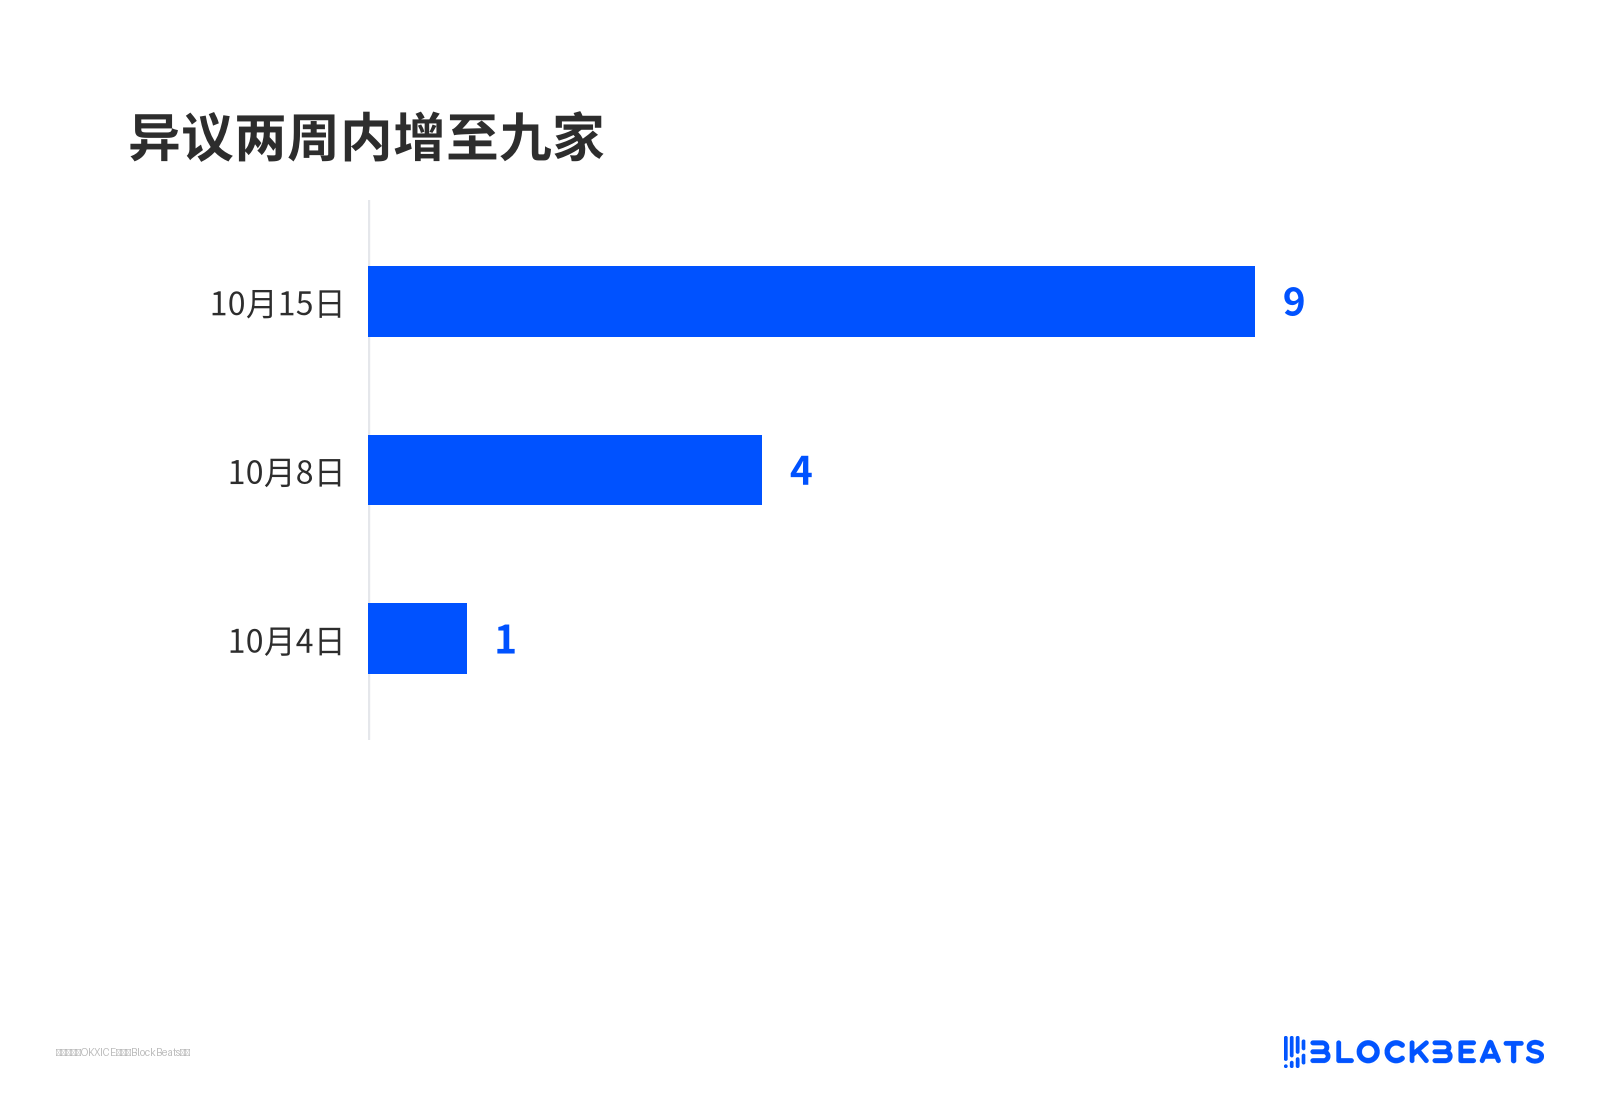
이의 제기 2주 만에 9개사로 증가
SEC의 '혁신 면제'는 토큰화 증권 거래 장소(TSV)가 전체 거래소 등록을 면제받도록 하며, 유예 기간은 2031년 9월 17일까지입니다. 그 대가로 토큰은 동등한 배당과 의결권을 가져야 하며, 합성 익스포저여서는 안 되고, 단일 종목의 거래량에는 상한이 있습니다.
가장 중요한 조항은 각 주식이 온체인에 오르기 전에 장소가 발행사에 서면으로 통지하고 30일(역일 기준)을 기다려야 한다는 것입니다. 이 기간 동안 발행사가 서면으로 반대하면 해당 장소는 이 주식을 상장할 수 없습니다. 9개사는 규제를 우회한 것이 아니라 SEC가 이 면제 제도에 설치한 스위치를 눌렀던 것입니다.
거부는 한 장소에만 구속되며, 침묵은 허용을 의미
9개사 중 애플라이드 옵토일렉트로닉스(AAOI)만이 이유를 공개적으로 밝혔습니다. 이 회사 대변인은 《월스트리트저널》에 토큰화가 주가, 유동성, 변동성에 미치는 영향을 확신할 수 없으며, 투자자들이 보증되지 않은 제3자 토큰을 회사가 직접 발행한 상품으로 오인할까 우려된다고 말했습니다. "애플라이드 옵토일렉트로닉스나 주주에게 명확한 이점이 보이지 않는다"고 했습니다.
나머지 8개사는 동기를 공개적으로 밝히지 않았으며, 이들이 공동 행동했다는 증거도 없습니다.
이의는 이를 제기한 해당 장소에만 효력이 있으며, 다른 플랫폼을 막으려면 다시 서면 반대를 제출해야 합니다. 반대로 30일 창구 내에 회신하지 않으면 해당 플랫폼이 자사 주식을 상장할 수 있다고 묵인한 것이 됩니다.
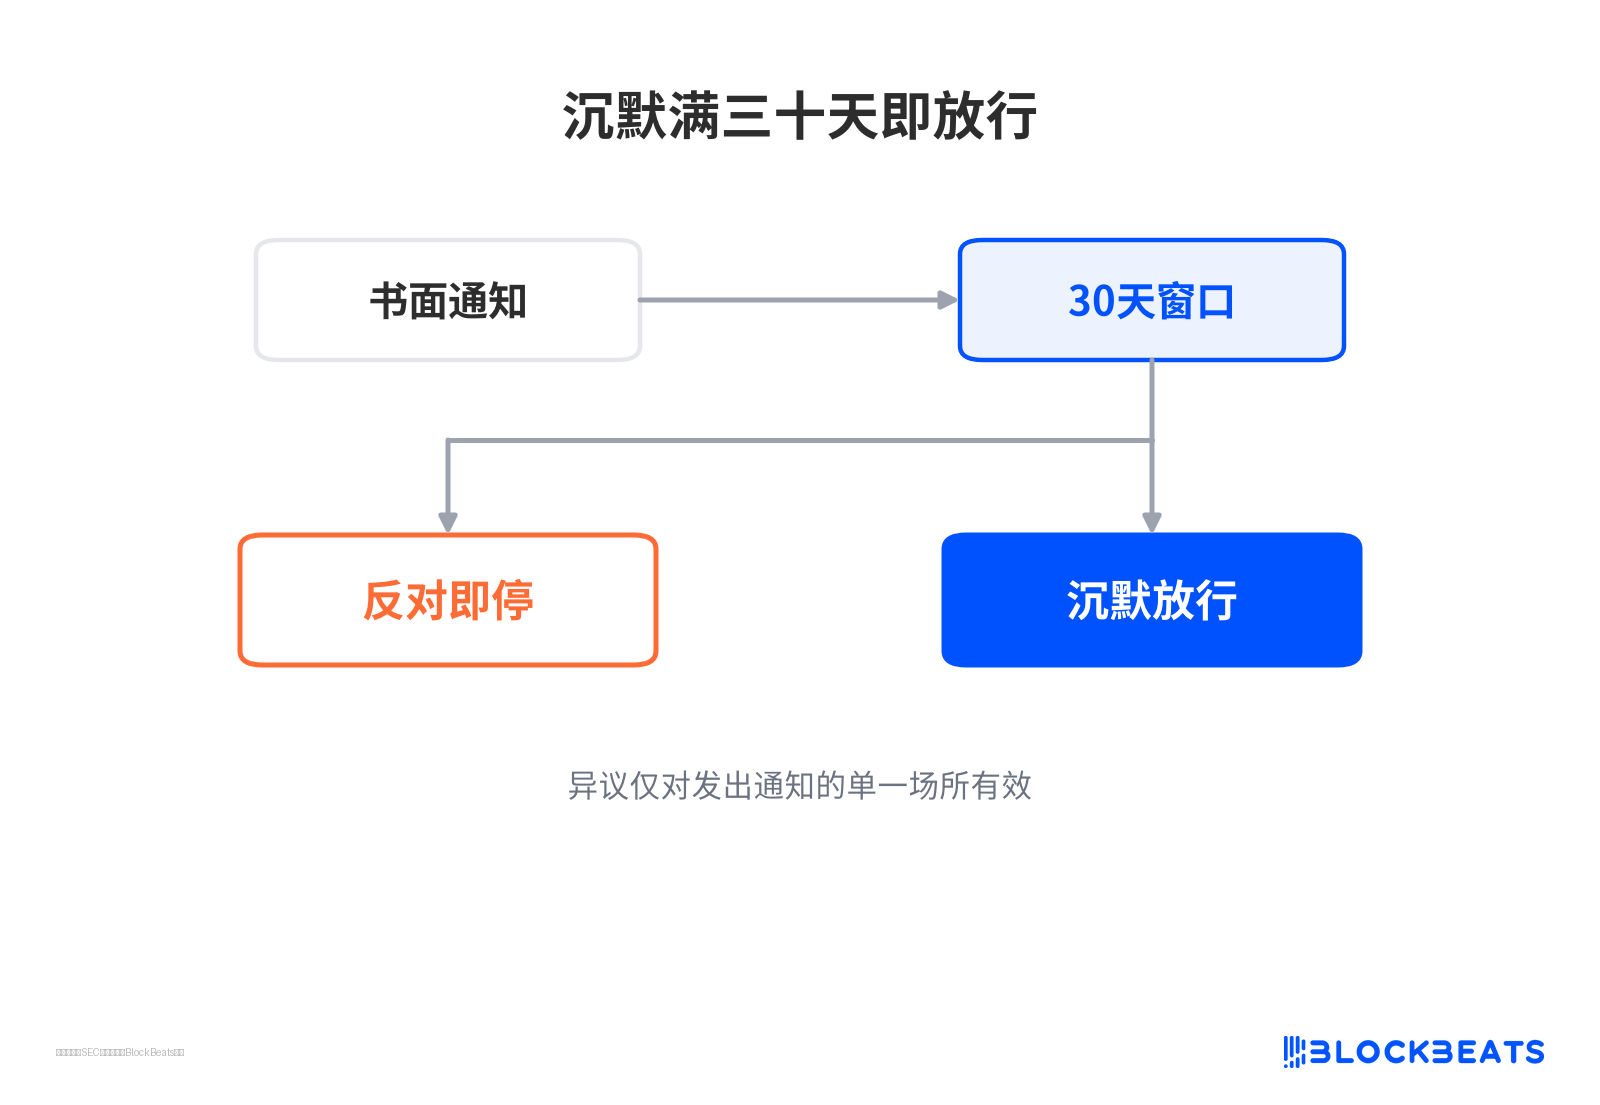
30일간 침묵하면 허용
따라서 "9개사가 토큰화 미국 주식을 거부했다"는 것은 정확하지 않습니다. 현재까지 보이는 것은 "9개사가 동일한 플랫폼을 거부했다"는 것만을 설명할 뿐입니다.
나스닥은 철회를 선택하며 그림자 시장이라고 지칭
나스닥의 움직임은 더 철저하지만 방향은 반대입니다. 나스닥은 9월 29일 업데이트한 발행사 가이드라인에서 나스닥 회사가 자사 주식을 TSV 경로에서 제외할 계획이라고 명시했습니다.
가이드라인이 제시한 이유는 이러한 장소가 최우선 호가를 실시간으로 표시할 필요가 없고, 전미 증권 호가 통합 시스템에 보고할 필요가 없으며, 체결은 10분 늦게 공개될 수 있다는 것입니다. "이는 실질적으로 가격 책정과 투명성 측면에서 더 넓은 시장과 괴리될 수 있는 주식 그림자 시장을 창출합니다."
미국 주식 시장의 기본 규칙인 전국 시장 시스템은 각 장소가 최우선 매수·매도 호가를 실시간으로 통합하고, 모든 체결이 통합 시세 밴드에 포함되도록 요구합니다. 이는 개인 투자자가 서로 다른 증권사에서 거의 통일된 가격을 받을 수 있는 전제이며, TSV는 이에서 면제됩니다.
따라서 TSV는 24/7 운영되고, 스테이블코인으로 결제되며, 자동 마켓 메이킹 풀에 배치될 수 있습니다. OKXICE의 방안이 바로 그러하며, 허가제 풀이 XLayer에서 운영됩니다.
나스닥은 토큰화 자체에 반대하지 않으며, 다른 경로를 택합니다. 토큰과 정규 주식이 동일한 증권 코드를 공유하고 동일한 주문장에 올라가는 방식입니다.
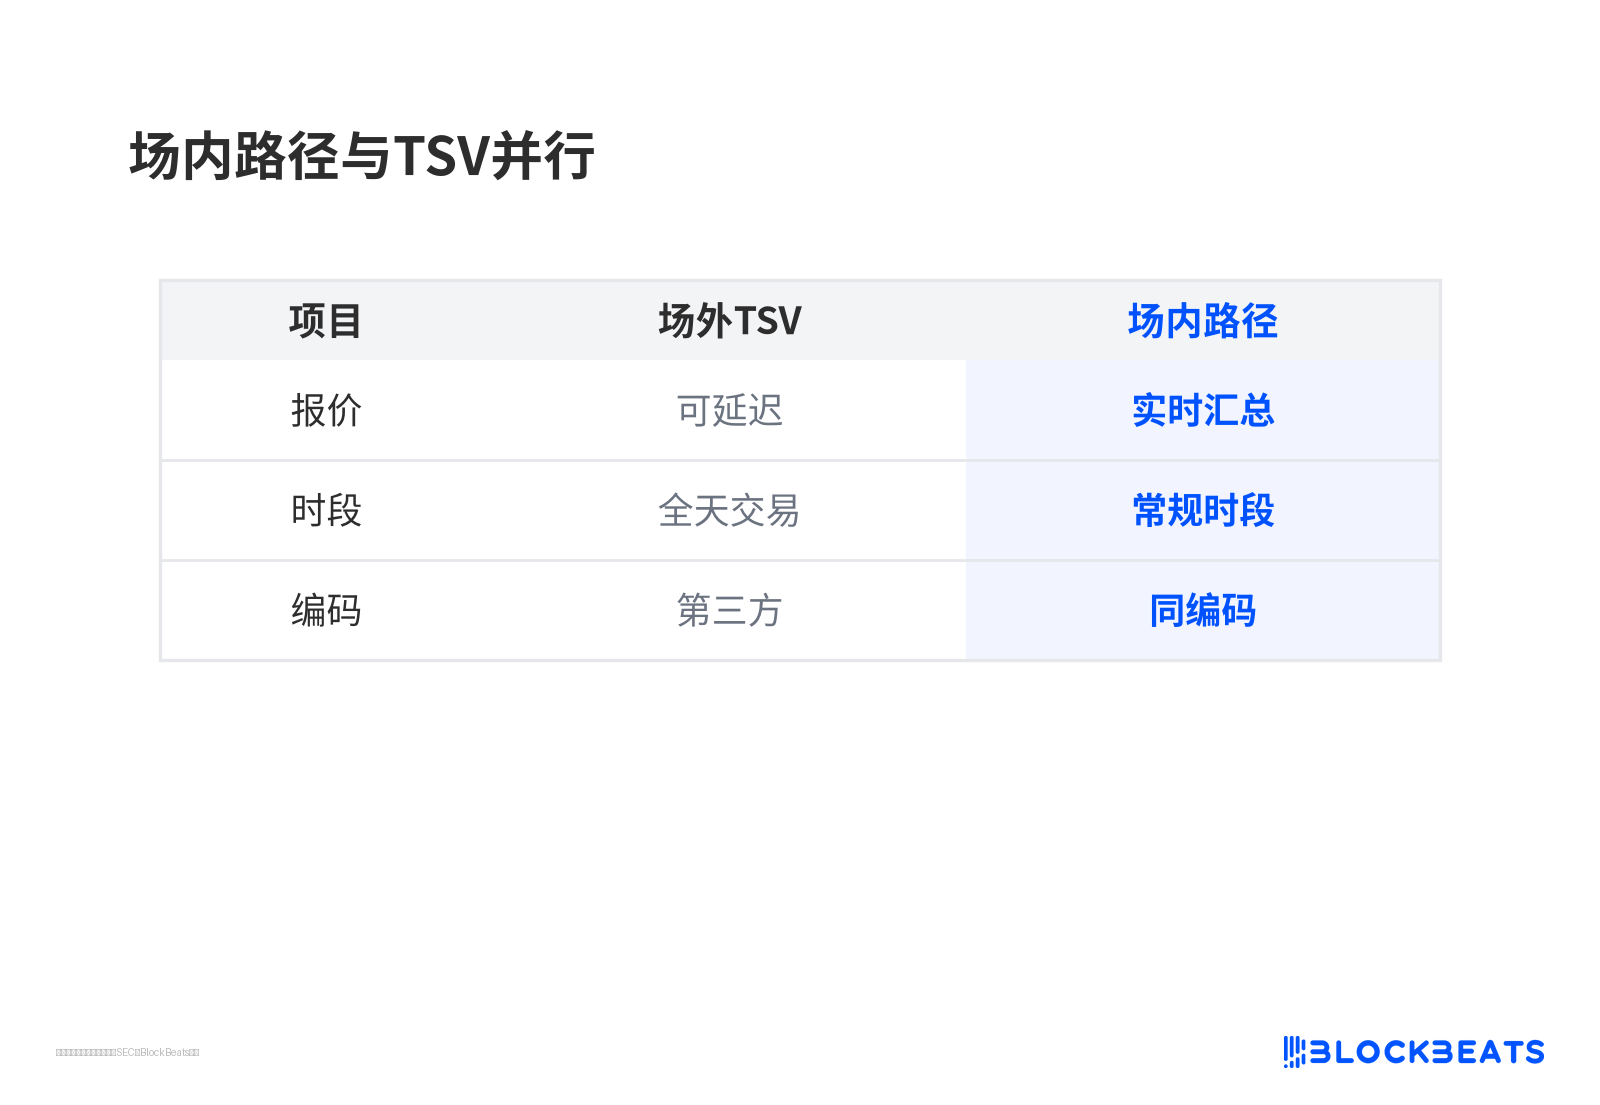
장내 경로와 TSV 병행
인터컨티넨탈 익스체인지는 더 미묘합니다. 한편으로는 OKXICE라는 제도 외 궤도에 지분을 보유하면서, 다른 한편으로는 뉴욕증권거래소를 통해 장내 토큰화를 추진하고 있습니다.
거래 상한과 무레버리지, TSV가 빼앗을 수 있는 거래량 제한
OKXICE는 《월스트리트저널》에 수십 개 종목을 여전히 출시할 계획이며, 명단에는 엔비디아, 애플, 마이크로소프트, 아마존, 테슬라 등이 있다고 밝혔습니다. 플랫폼은 발행사의 우려가 예상 범위 내에 있다고 말했습니다.
제한은 면제 문안에 명시되어 있습니다. 1단계는 최대 75개 종목, 단일 종목 체결은 전월 일평균 거래량의 0.25%를 초과할 수 없습니다. 2단계는 최대 250개 종목, 2.5%입니다.
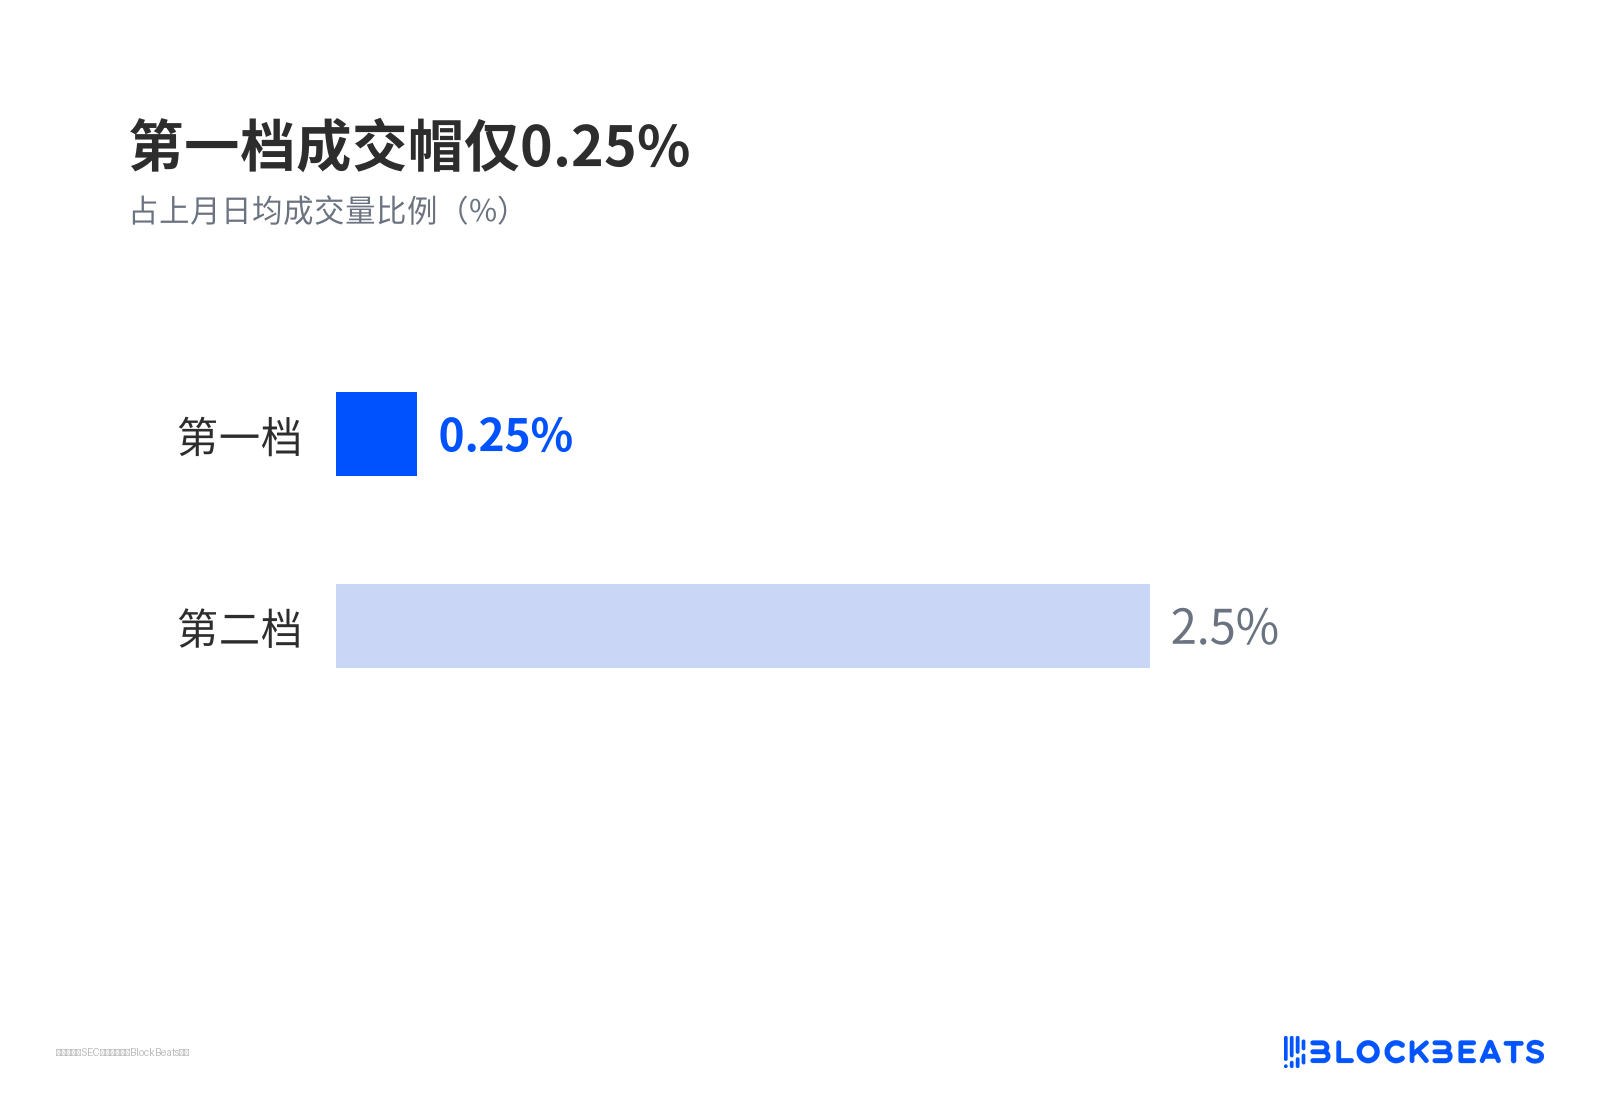
1단계 거래 상한은 0.25%에 불과
레버리지, 대여, 스테이킹은 포함되지 않으며, 체결 데이터는 10분 지연 공개될 수 있습니다.
일부 시장 분석가들은 9월 말 이러한 장소가 주문 보호 규칙의 적용을 받지 않아 여러 마켓 메이킹 풀의 가격이 거래소와 괴리될 수 있다고 보았습니다. 0.25%의 거래 상한, 장외 시간대, 레버리지 부재로 설계상 전국 시장 시스템과 경쟁할 수 없습니다.
다음 라운드 통지에서 결정적으로 봐야 할 것
현재 확인할 수 있는 것은 1차 라운드뿐이며, 63개 중 약 8개가 제외되었고 플랫폼은 나머지는 계속 진행한다고 밝혔습니다. 이것이 노이즈인지 추세인지 판단하려면 아직 일어나지 않은 몇 가지를 봐야 합니다.
다른 TSV가 동일한 회사들에 통지를 보낼 때 이 9개사가 다시 거부할지, 새로운 대형주 발행사가 뒤따라 통지를 보낼지. 30일 창구가 나머지 종목에 대해 모두 완료되었는지, 명단은 여전히 길어질 수 있습니다.
5년 후 면제가 만료되면, 영구 규칙은 "회신 없으면 동의"를 유지할지, 기본적으로 발행사 승인이 필요하도록 변경할지, 아니면 발행사 동의를 전제 조건으로 명시할지. 이는 제3자 토큰화가 일반적 통로가 될지 예외적 arrangement가 될지를 결정합니다.
또 하나의 비교선이 있습니다. 나스닥과 뉴욕증권거래소의 동일 코드 장내 경로가 얼마나 많은 실제 체결을 만들어낼 수 있는지입니다. 이것이 투명성과 효율성을 동시에 달성할 수 있음을 입증한다면, TSV의 24/7과 스테이블코인 결제는 새로운 시장 인프라보다는 소매 진입구에 더 가까워집니다.





