






美은행 Hartnett: 2000년 3월 '닷컴 버블' 정점 6개월 전, 기술과 통신 섹터만 상승했는데, 현재와 '판박이'


- 핵심 관점: 美은행 수석 전략가 Hartnett는 현재 시장 구조가 2000년 닷컴 버블 붕괴 직전과高度로 일치한다고 경고하며, AI 자본지출을 "철도 이후 최대 버블"로 규정하는 한편, 투자자들에게 역발상으로 채권을增持할 것을 권고했다.
- 핵심 요소:
- S&P500 구성종목 중 400개가 50일 이동평균선을 하회하고, 300개가 200일 이동평균선을 하회했으며, 상승폭이 Mag7 등 AI 섹터에 극도로 집중되어 시장 breadth가 닷컴 버블 시기 저점까지 하락했다.
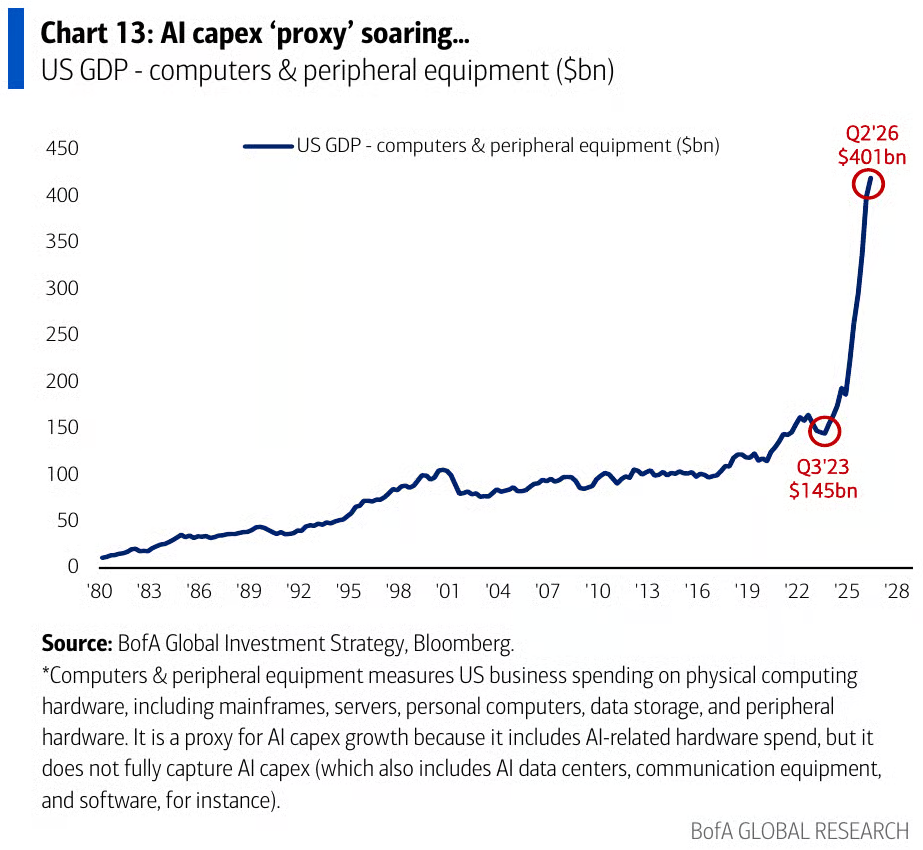
- Hartnett는 AI를 19세기 철도 버블에 비유하며, Hyperscaler 자본지출이 2027년 GDP의 3.5%-4%에 달할 것으로 예상했지만, 국채 수익률 하락 지지가 부족하다고 지적했다.
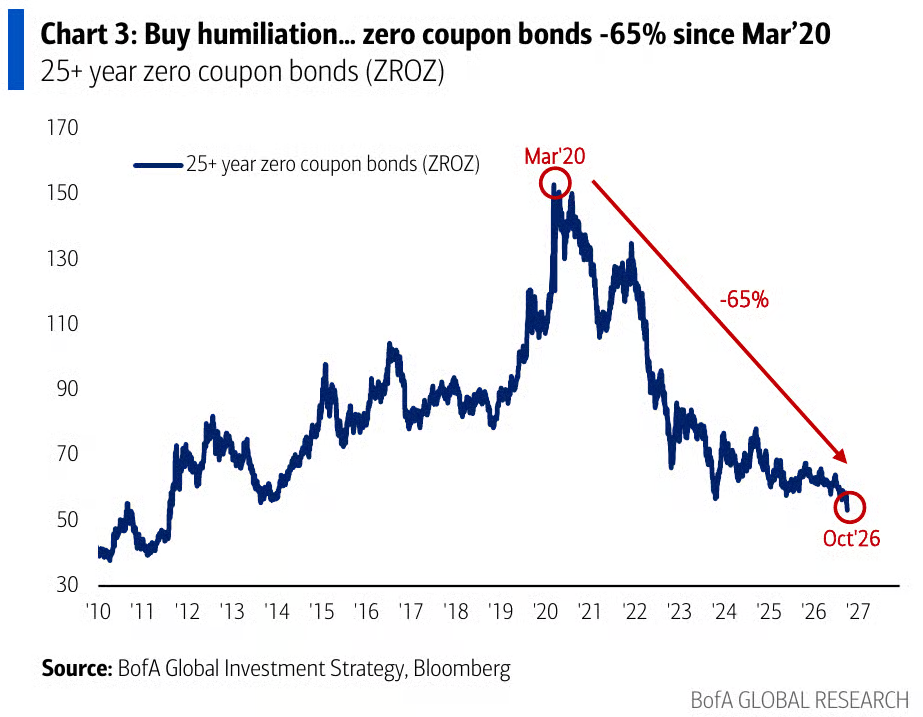
- 10년물 미 국채 수익률이 5.33%로 상승해 2002년 이후 최고치를 기록했고, 장기 제로쿠폰 채권은 2020년 정점 대비 65% 하락했으며, Hartnett는 "수치를 매수하라"며 채권 增持를 권고했다.
- 美은행 프라이빗 클라이언트의 주식 포지션이 사상 최고인 66.3%로 상승했고, 현금 비중은 사상 최저인 9.4%로 하락해 기관 포지션이 극도로 혼잡한 상태다.
- EPFR 데이터에 따르면 장기 채권에 단일 주간 74억 달러가 순유입되어 2025년 5월 이후 최대를 기록했고, 지방채에 42억 달러가 순유입되어 사상 최고치를 기록하는 등 자금이 채권 增持에 동참하기 시작했다.
- Hartnett는 네 가지 경계선을 제시했다: IXG 125달러 하회, MOVE 125 상회, MDY 666달러 하회, IJR 135달러 하회이며, 소형주가 은행주 하락을 따라갈 경우 디레버리징 연쇄 효과가 촉발될 것이라고 경고했다.
원문 저자: 卜淑情
원문 출처: 월스트리트견문
뱅크오브아메리카 증권 수석 투자 전략가 Michael Hartnett는 경고를 발했다: 현재 시장 구조가 2000년 닷컴 버블 붕괴 직전과 매우 유사하며, 동시에 투자자들에게 저가 매수로 채권을 매입하기 시작할 것을 권고했다.
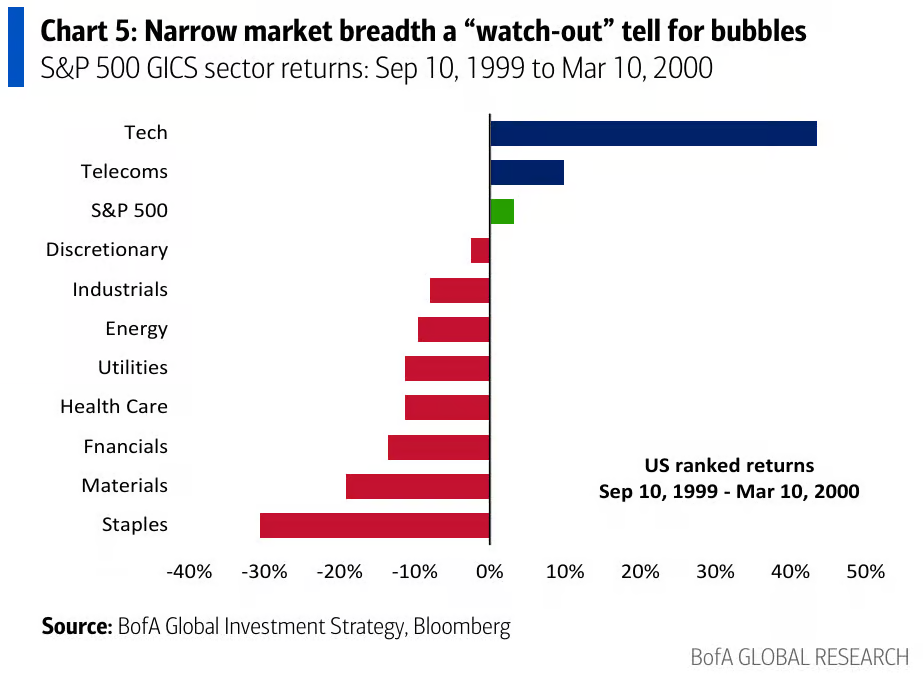
최신 《Flow Show》 보고서에서 Hartnett는 2000년 3월 닷컴 버블 정점 전 6개월 동안 기술 섹터가 40% 이상 상승한 반면, 필수 소비재 섹터는 30% 하락했고 기술과 통신을 제외한 모든 섹터가 하락했다고 지적했다. 그는 이러한 구도가 현재 시장 흐름과 "판박이"라고 말했다. 동시에 S&P 500 지수 구성종목 중 400개가 50일 이동평균선을 하회했고, 300개가 200일 이동평균선을 하회했으며, 시장 상승세가 "Mag7"으로 대표되는 인공지능 관련 섹터에 극도로 집중되어 있다.
채권 시장에서는 10년물 미국 국채 수익률이 이미 5.33%까지 상승해 2002년 이후 최고치를 기록했다. Hartnett는 이를 매수 기회로 보고, "buy humiliation"(굴욕 매수)이라는 구호를 외치며 고객들에게 채권 포지션을 늘리기 시작할 것을 권고했다. 그는 장기 미국 국채 수익률이 100년래 최저치로 떨어졌으며, 역사적으로 이와 유사한 극단적 저수익률은 종종 세대적 매수 기회의 도래를 의미했다고 본다.
시장 상승세 극도로 분화, 1999년 유추 신호 계속 점등
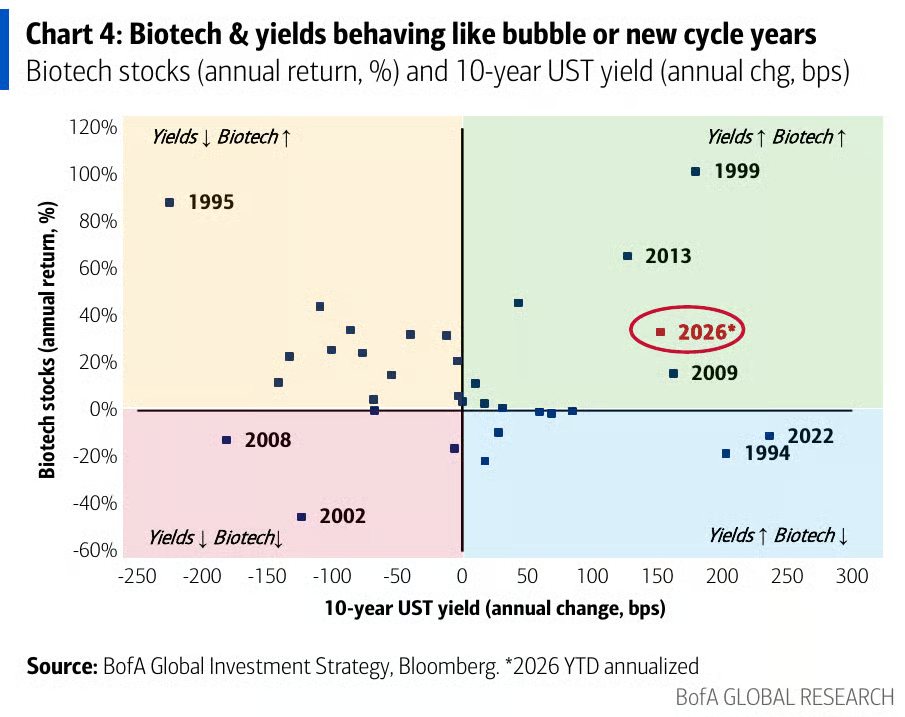
Hartnett는 보고서에서 "두 도시 이야기"를 제목으로 현재 시장의 양극화 구도를 묘사했다. 그는 시장이 "인공지능을 롱"(NDX)하는 동시에 "인공지능 무관 자산을 숏"(S&P 500 동일가중 지수 SPW)하고 있으며, Mag7, AI 및 바이오테크 섹터는 고금리 환경에明显的 면역성을 보이고 있어 "1999년 유추는 여전히 유효하다"고 썼다.
데이터 측면에서 골드만삭스 기술 트레이딩 데스크의 통계에 따르면, 지수가 사상 최고치에 있음에도 S&P 500 구성종목 중 중간값 종목은 이미 고점 대비 16% 하락했으며, 시장 폭은 닷컴 버블 시기의 저점 수준으로 떨어졌다. 그 후 하루 만에 200일 이동평균선 위에 있는个股 비중은 추가로 50% 아래로 떨어졌다.
Hartnett가 인용한 역사적 템플릿에 따르면, 2000년 3월 정점 전 6개월 동안 기술 섹터만 40% 이상 상승했고 나머지 섹터는 전면 하락했으며, 필수 소비재 섹터는 낙폭이 30%에 달했다. 그는 현재 시장의 섹터 분화 정도가 당시와 거의 판박이라고 본다.
AI 자본지출 버블: 철도 버블의 역사적 거울
Hartnett는 인공지능을 "철도 이후 최대 버블"로 규정하고, 이번 주 보고서에서 19세기 두 차례 철도 버블의 붕괴 과정을 상세히 복기했다.
첫 번째 철도 버블은 1873년에 종결되었다: 1861년부터 1872년까지 철도 주가는 3배로 올랐고, 미국 철도 마일리지는 3만 5천 마일에서 7만 마일로 확장되었으며, 자본지출 정점은 GDP의 약 5%를 차지했다. 이후 보불전쟁으로 미국 신용이 축소되고 유럽 자본이 유턴하면서 Jay Cooke & Company가 1873년에 파산했고, 그 후 12개월 동안 약 115개 철도 회사가 잇따라 파산했다.
두 번째 철도 버블은 1881년에 종결되었다: 철도 주가는 1877년부터 1881년까지 2.5배 상승했고, 한때 미국 주식시장 전체 시가총액의 63%를 차지했다. 철도 건설은 4년 만에 4배로 늘어나运力 과잉을 초래했고, 화물 운임률이 지속적으로 하락하면서 수익과 이익이 붕괴했고, 결국 은행 위기와 미국 역사상 세 번째로 긴 경제 침체(1882년~1885년)를 촉발했다.

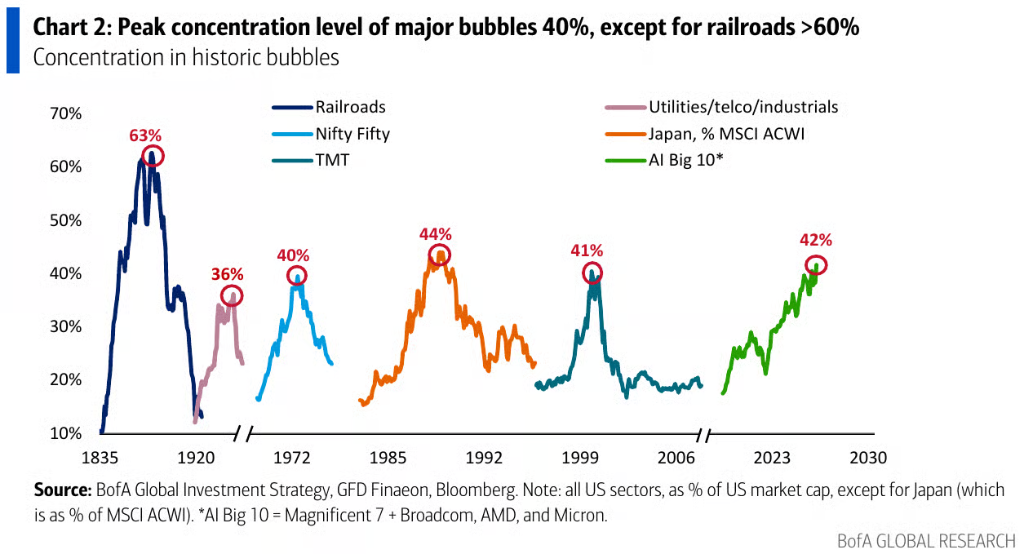
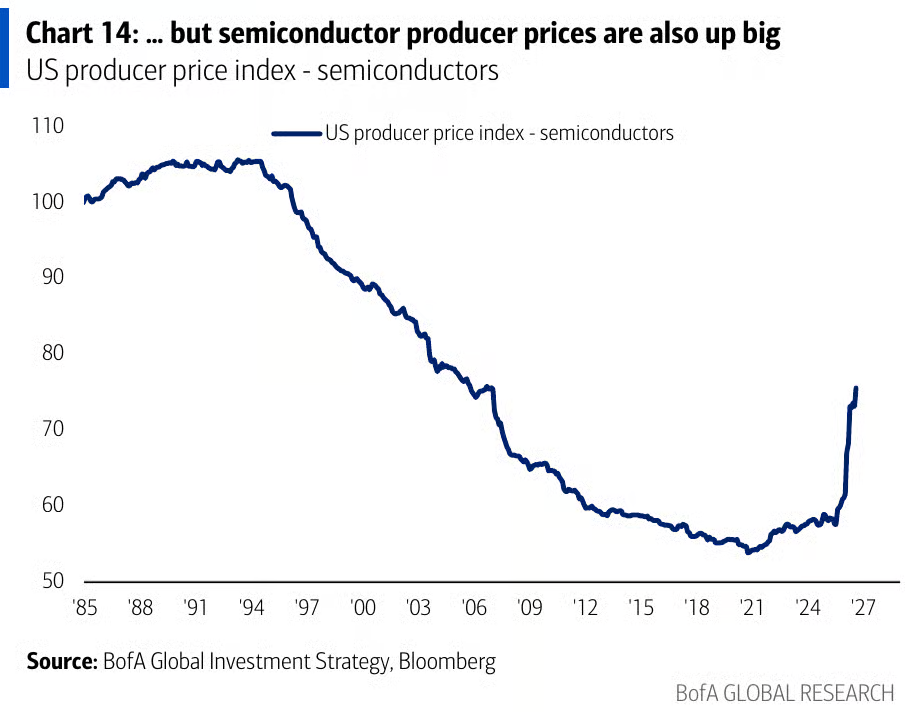
현재와 비교해 Hartnett는 하이퍼스케일러(Hyperscaler)의 자본지출이 2027년 GDP의 3.5%에서 4%에 달할 것으로 예상되며, 이는 여전히 철도 시대 5%의 정점 수준보다 낮고, 반도체 가격이 지속적으로 상승하고 있어 철도 시대에 화물 운임률이 매년 5% 하락했던 상황과는 전혀 다르다고 지적했다.
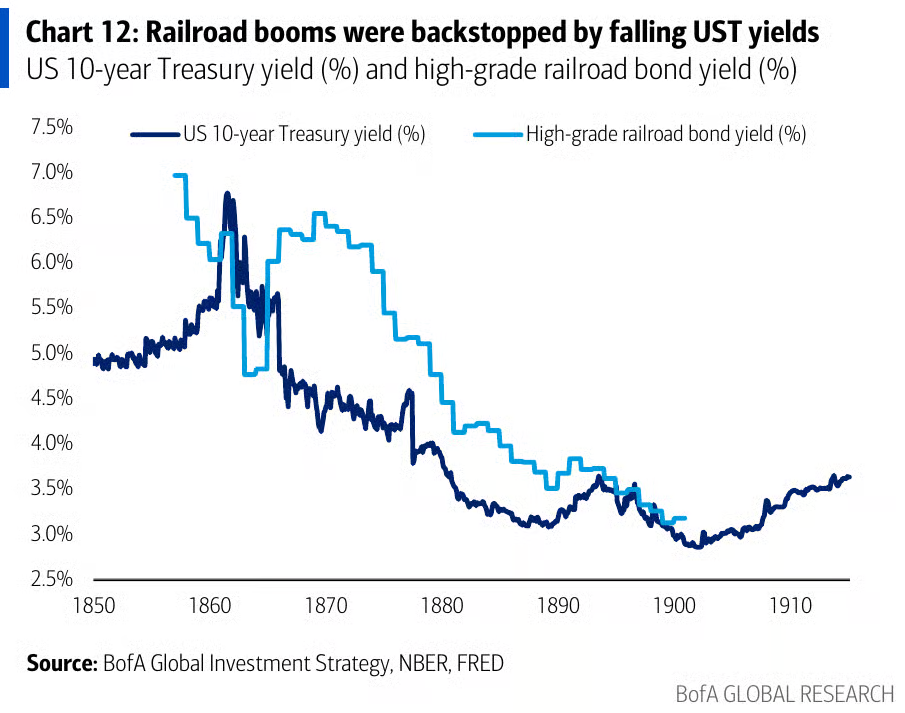
그러나 그는 동시에 두 차례 철도 버블 모두 국채 수익률 하락이支撑으로 작용했다며, "이는 분명히 현재의 상황이 아니다"라고 경고했다.
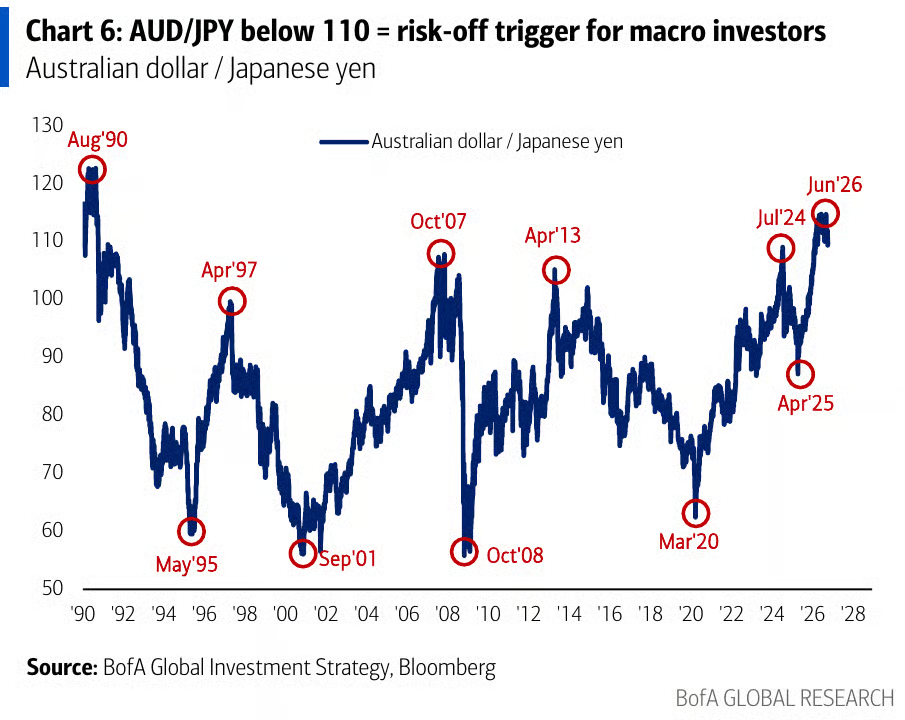
또한 두 차례 철도 버블의 종결은 모두 신용 이벤트, 유동성 급락 및 지정학적 요인에 의한 자본 유출을 동반했으며, 이 세 가지 신호는 현재 Oracle 신용부도스왑(CDS), 호주달러 대 엔화 환율 및 프랑스 채권 시장에서 이미 나타나고 있다.
"buy humiliation": Hartnett, 시장에서 외면받는 미국 국채에 강세
채권 시장에서 Hartnett의 입장은 점점 더 분명해지고 있다.
그는 수익률이 100~200bp 하락하려면 신용 이벤트나 경제 침체가 촉매로 필요할 수 있지만, 현재의 극단적 포지셔닝 자체가 이미 매수 이유를构成한다고 인정했다: 자산 배분자들은 일반적으로 주식에 중점을 두고 채권을 숏하며, 미국 기술주의 마지막 상승과 미국 국채 수익률의 마지막 상승에 베팅하고 있다.

장기 미국 국채 측면에서 장기 듀레이션 제로쿠폰 채권(ZROZ)은 2020년 3월 정점 대비 누적 65% 하락했고, 10년 롤링 미국 국채 수익률은 -2%로 100년래 최저치를 기록했다. Hartnett는 역사적 데이터를 인용하며 지난번 주식과 원자재의 장기 수익률이 역시 참담했을 때, 바로 세대적 매수 기회가 나타났음을 의미했다고 지적했다.
그는さらに 하이퍼스케일러의 투자등급 채권으로 눈을 돌리며, 미국 투자등급 기술 채권 지수(CITE)가 지난 1년간 가격이 9% 하락했고 수익률이 4.5%에서 6.2%로 상승했다고 지적했다. 그는 AI 산업이 미국 정부의 지지를 받고 있다는 점을 감안할 때, Oracle(수익률 8.4%), Meta(7.5%), 구글(6.9%) 등 하이퍼스케일러의 장기 채권 수익률이 이미 정크본드 수준에 근접해 곧 매수세를 끌어들일 수 있다고 본다.
투자자들 채권 비중 확대 시작
최신 EPFR 데이터(해당 주 수요일 기준)에 따르면, 채권은 188억 달러 순유입, 주식은 158억 달러 순유입, 암호화폐는 9억 달러 순유입, 금은 7억 달러 순유입을 기록했으며, 현금은 분기말 리밸런싱으로 1180억 달러 유출되었다.
구체적으로 만기가 6년을 초과하는 장기 채권(국채 및 회사채)은 주간 74억 달러 순유입으로 2025년 5월 이후 최대치를 기록했고, 지방채는 42억 달러 순유입으로 2004년 데이터 집계 이래 사상 최고치를 기록했으며, 유럽 주식은 13억 달러 순유입으로 2026년 2월 이후 최대치를 기록했고, 중국 주식은 37억 달러 순유입으로近 9주래 최대치를, 기술 섹터는 33억 달러 순유입으로近 5주래 최대치를, 유틸리티는 10억 달러 순유입으로 2025년 12월 이후 최대치를 기록했다.
주목할 점은 뱅크오브아메리카 개인 고객이 현재 보유한 주식 포지션이 자산관리 규모 대비 사상 최고치인 66.3%로 상승했고, 현금 비중은 사상 최저치인 9.4%로 하락해 기관 투자자의 주식 포지션이 극도로 혼잡한 상태임을 보여준다.
네 가지 핵심 경계선
Hartnett는 보고서에서 면밀히 추적해야 할 네 가지 시장 리스크 발동 수준을 나열했다: 글로벌 금융주 ETF(IXG)가 125달러 하회, 채권시장 변동성 지수 MOVE가 125 상회, 중형주 ETF(MDY)가 666달러 하회, 소형주 ETF(IJR)가 135달러 하회. 그는 소형주가 은행주를 따라 하락하면 디레버리지 리스크 연쇄 효과가 본격적으로 시작되며, 그때는 정책 지원도 막을 수 없을 것이라고 지적했다.
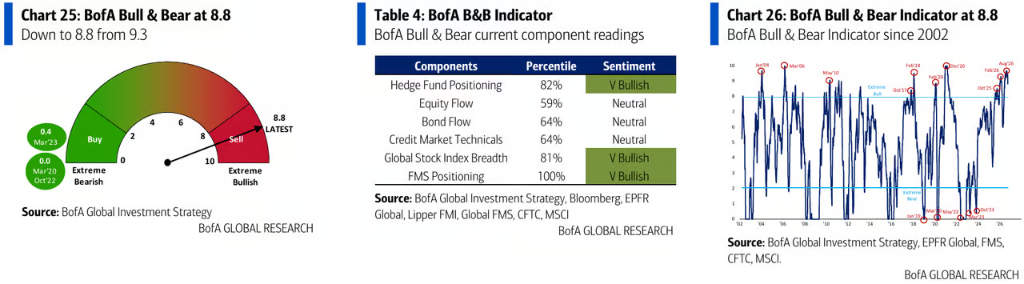
뱅크오브아메리카 강세/약세 지표는 이번 주 9.3에서 8.8로 하락했으며, Hartnett는 이를 고위험 채권 스프레드 확대, 하이일드 채권 자금 유출 및 글로벌 시장 폭 급격한 악화——글로벌 주가지수 구성종목 중 순 27%가 동시에 50일 및 200일 이동평균선을 하회해 3월 이후 최악 수준——에 기인한다고 보았다. 지표가 하락했음에도 8.8이라는 수치는 여전히 "매도" 구간에 있다.
리스크 경고 및 면책 조항





