


小扎을 칭찬하고 싶지 않지만, Muse는 확실히 좋은 수였다


- 핵심 관점: Meta가 개인 AI Agent 제품 Muse를 출시하며, 처음으로 막대한 AI 투자를 광고 외에 소비 거래에 가장 가까운 제품에 연결했다. 이를 통해 '주의력' 진입점에서 '의도' 진입점으로 업그레이드하여 제2의 성장 곡선을 열 수 있을 것으로 기대된다.
- 핵심 요소:
- Meta의 연간 자본지출 가이던스는 1300억~1450억 달러에 달하며, 2분기 매출은 608억 달러(광고가 593억 달러 차지)였지만 총 비용은 55% 급증했고, 영업이익률은 43%에서 31%로 하락했으며, 잉여현금흐름은 7.84억 달러로 압축되었다.
- Muse는 순수 개인용 AI Agent로, 크로스 플랫폼 가격 비교, 양식 작성, 주문까지 가능하며, AI를 '어떻게 해야 하는지 답변'에서 '대신 처리'로 끌어올려 검색, 쇼핑, 결제 등 돈에 가장 가까운 진입점에 침투한다.
- 각 플랫폼의 태도는 분화되고 있다: 아마존은 Muse의 대리 주문을 제한했고, Shopify는 Shop Pay를 Muse 거래 흐름에 개방하여 Agent 시대에 '누가 사용자 결정에 가장 가까운가가 권력을 쥔다'는 구도 재편을 반영한다.
- 구독 수익은 제한적이며(1000만 사용자가 월 20달러를 지불한다고 가정하면 연 매출은 24억 달러에 불과), 진정한 상상 공간은 거래 수수료, 판매자 유도 수수료와 결제 분배에 있다.
- 핵심 리스크: Muse 추천이 사용자 이익 극대화가 아닌 상업적 리베이트의 영향을 받는다면 신뢰 기반이 무너질 것이므로, Meta는 비공개 대화와 안전 샌드박스가 광고 시스템과 연결되지 않는다고 강조한다.
실리콘밸리에서 저커버그가 차세대 기술에 대한 열정적인 설교를 준비할 때마다, 월스트리트의 첫 반응은 대개 Meta의 자본지출 표를 먼저 펼쳐보는 것이다.
메타버스에서 AI까지, 시나리오는 거의 변한 적이 없다.
특히 2026년에 접어들면서 Meta는 한편으로 GPU 대규모 구매, 데이터센터 건설, 모델 및 Agent 인재 영입을 계속하는 동시에, 다른 한편으로 연간 자본지출 가이던스를 1300억~1450억 달러로 끌어올렸다. 돈이 이 정도 규모로 불태워지자 2차 시장은 자연스럽게 의아해하기 시작했다. 이 돈을 도대체 어떻게 회수할 수 있을까?
예전의 표준 답변은 매우 간단했다——모델을 추천 알고리즘에 먹여서 광고 타게팅을 더 정확하게 만들고, Facebook과 Instagram이라는 거대한 돈 인쇄기가 계속 효율을 높이도록 하는 것.
문제는 이 논리에도 천장이 있다는 것이다.
연매출 수천억 달러 규모의 거대 기업에게, 수천억 달러의 AI 투자가 결국 피드 광고를 조금 더 정확하게 만들고 클릭률을 조금 더 높이기 위한 것에 그친다면, 시장이 왜 새로운 밸류에이션 상상력을 부여하겠는가?
그래서 Muse가 흥미로운 것이다.
그것은 처음으로 Meta가 지난 몇 년간 점점 거대해진 AI 투자를 광고 외적이면서도 동시에 실제 소비와 거래에 충분히 가까운 제품에 연결시켰다. 모델 역량에서 Agent 제품, 그리고 거래와 상업화에 이르기까지, 적어도 논리적으로는 완전한 경로가 나타나기 시작했다.
이것이 내가 왜 저커버그를 칭찬하고 싶지 않으면서도, 한마디 하지 않을 수 없는 이유다. Muse라는 한 수는 극히 노련했다.
1. Meta의 AI는 단지 비용 센터가 아니다
먼저 최근 시장 상황을 보자.
8월 말부터 9월 21일까지, Meta 주가는 570달러대에서 741.25달러까지 올라 누적 상승률이 30%에 육박했으며, 그중 9월 21일 하루만 11.34% 상승했다.
물론 이 30%를 전부 Muse에 귀인시키는 것은 정확하지 않다. Meta의 주가 흐름은 Muse 출시 전에 이미 시작되었고, 앞선 흐름은 자본지출, 비용 증가, 마진에 대한 시장의 비관적 기대를 수정하는 성격이 더 강했다.

하지만 9월 8일 Muse 출시 이후, Meta AI를 둘러싼 논의에는 확실히 새로운 층위가 생겼다. 이 돈이 정말로 두 번째 성장 곡선을 만들어낼 수 있을까?
차이는 바로 여기에 있다.
Muse는 애초에 챗봇(Chatbot)의 논리로 만들어진 것이 아니다. 그것은 매우 순수한 개인용 AI Agent다——권한을 부여하면 스스로 웹페이지에 뛰어들고, API를 호출하고, 양식을 작성하고, 플랫폼 간 가격 비교를 하며, 심지어 휴대폰을 잠가도 백그라운드에서 대신 심부름을 하고, 결제나 중요한 이메일 발송 시점에 이르러서야 너를 불러내 확인시킨다.
다시 말해, 과거의 AI는 "어떻게 해야 할까"에 답하는 것에 더 가까웠고, Muse가 하려는 것은 한 걸음 더 나아가는 것이다——"좋아, 내가 처리할게".
이 변화는 겉보기에는 챗봇에서 Agent로 나아가는 것에 불과하지만, 상업적 의미는 완전히 다르다. 결국 AI가 행동을 대신接管할 수 있게 되면, 그것은 자연스럽게 검색, 쇼핑, 예약, 결제 등 돈에 가장 가까운 진입점으로 파고들게 된다.
그리고 Meta가 진정으로 재평가받아야 할 지점도 바로 여기다.
Meta가 반드시 Muse를 전 세계 벤치마크 1위의 대형 모델로 만들어야 하는 것은 아니다. 대다수 일반 사용자에게는 모델 점수가 2점 높은지 3점 낮은지는 관심사가 아니며, 우리가 일을 하나 맡겼을 때 실제로 완수할 수 있는지만 본다.
이는 우리가 며칠 전 Google에 대해 내린 판단과도 일맥상통한다. 기반 모델 간의 역량 격차가 줄어들기 시작하면, 진정으로 진입점과 제품 생태계, 유통 능력을 갖춘 회사가 오히려 AI 후반전에서 더 많은 기회를 잡을 수 있다(추천 읽기 《Gemini 4.0이 "화제를 휩쓸" 정도로 강력하다, Google의 AI 반격이 시작됐나?》).
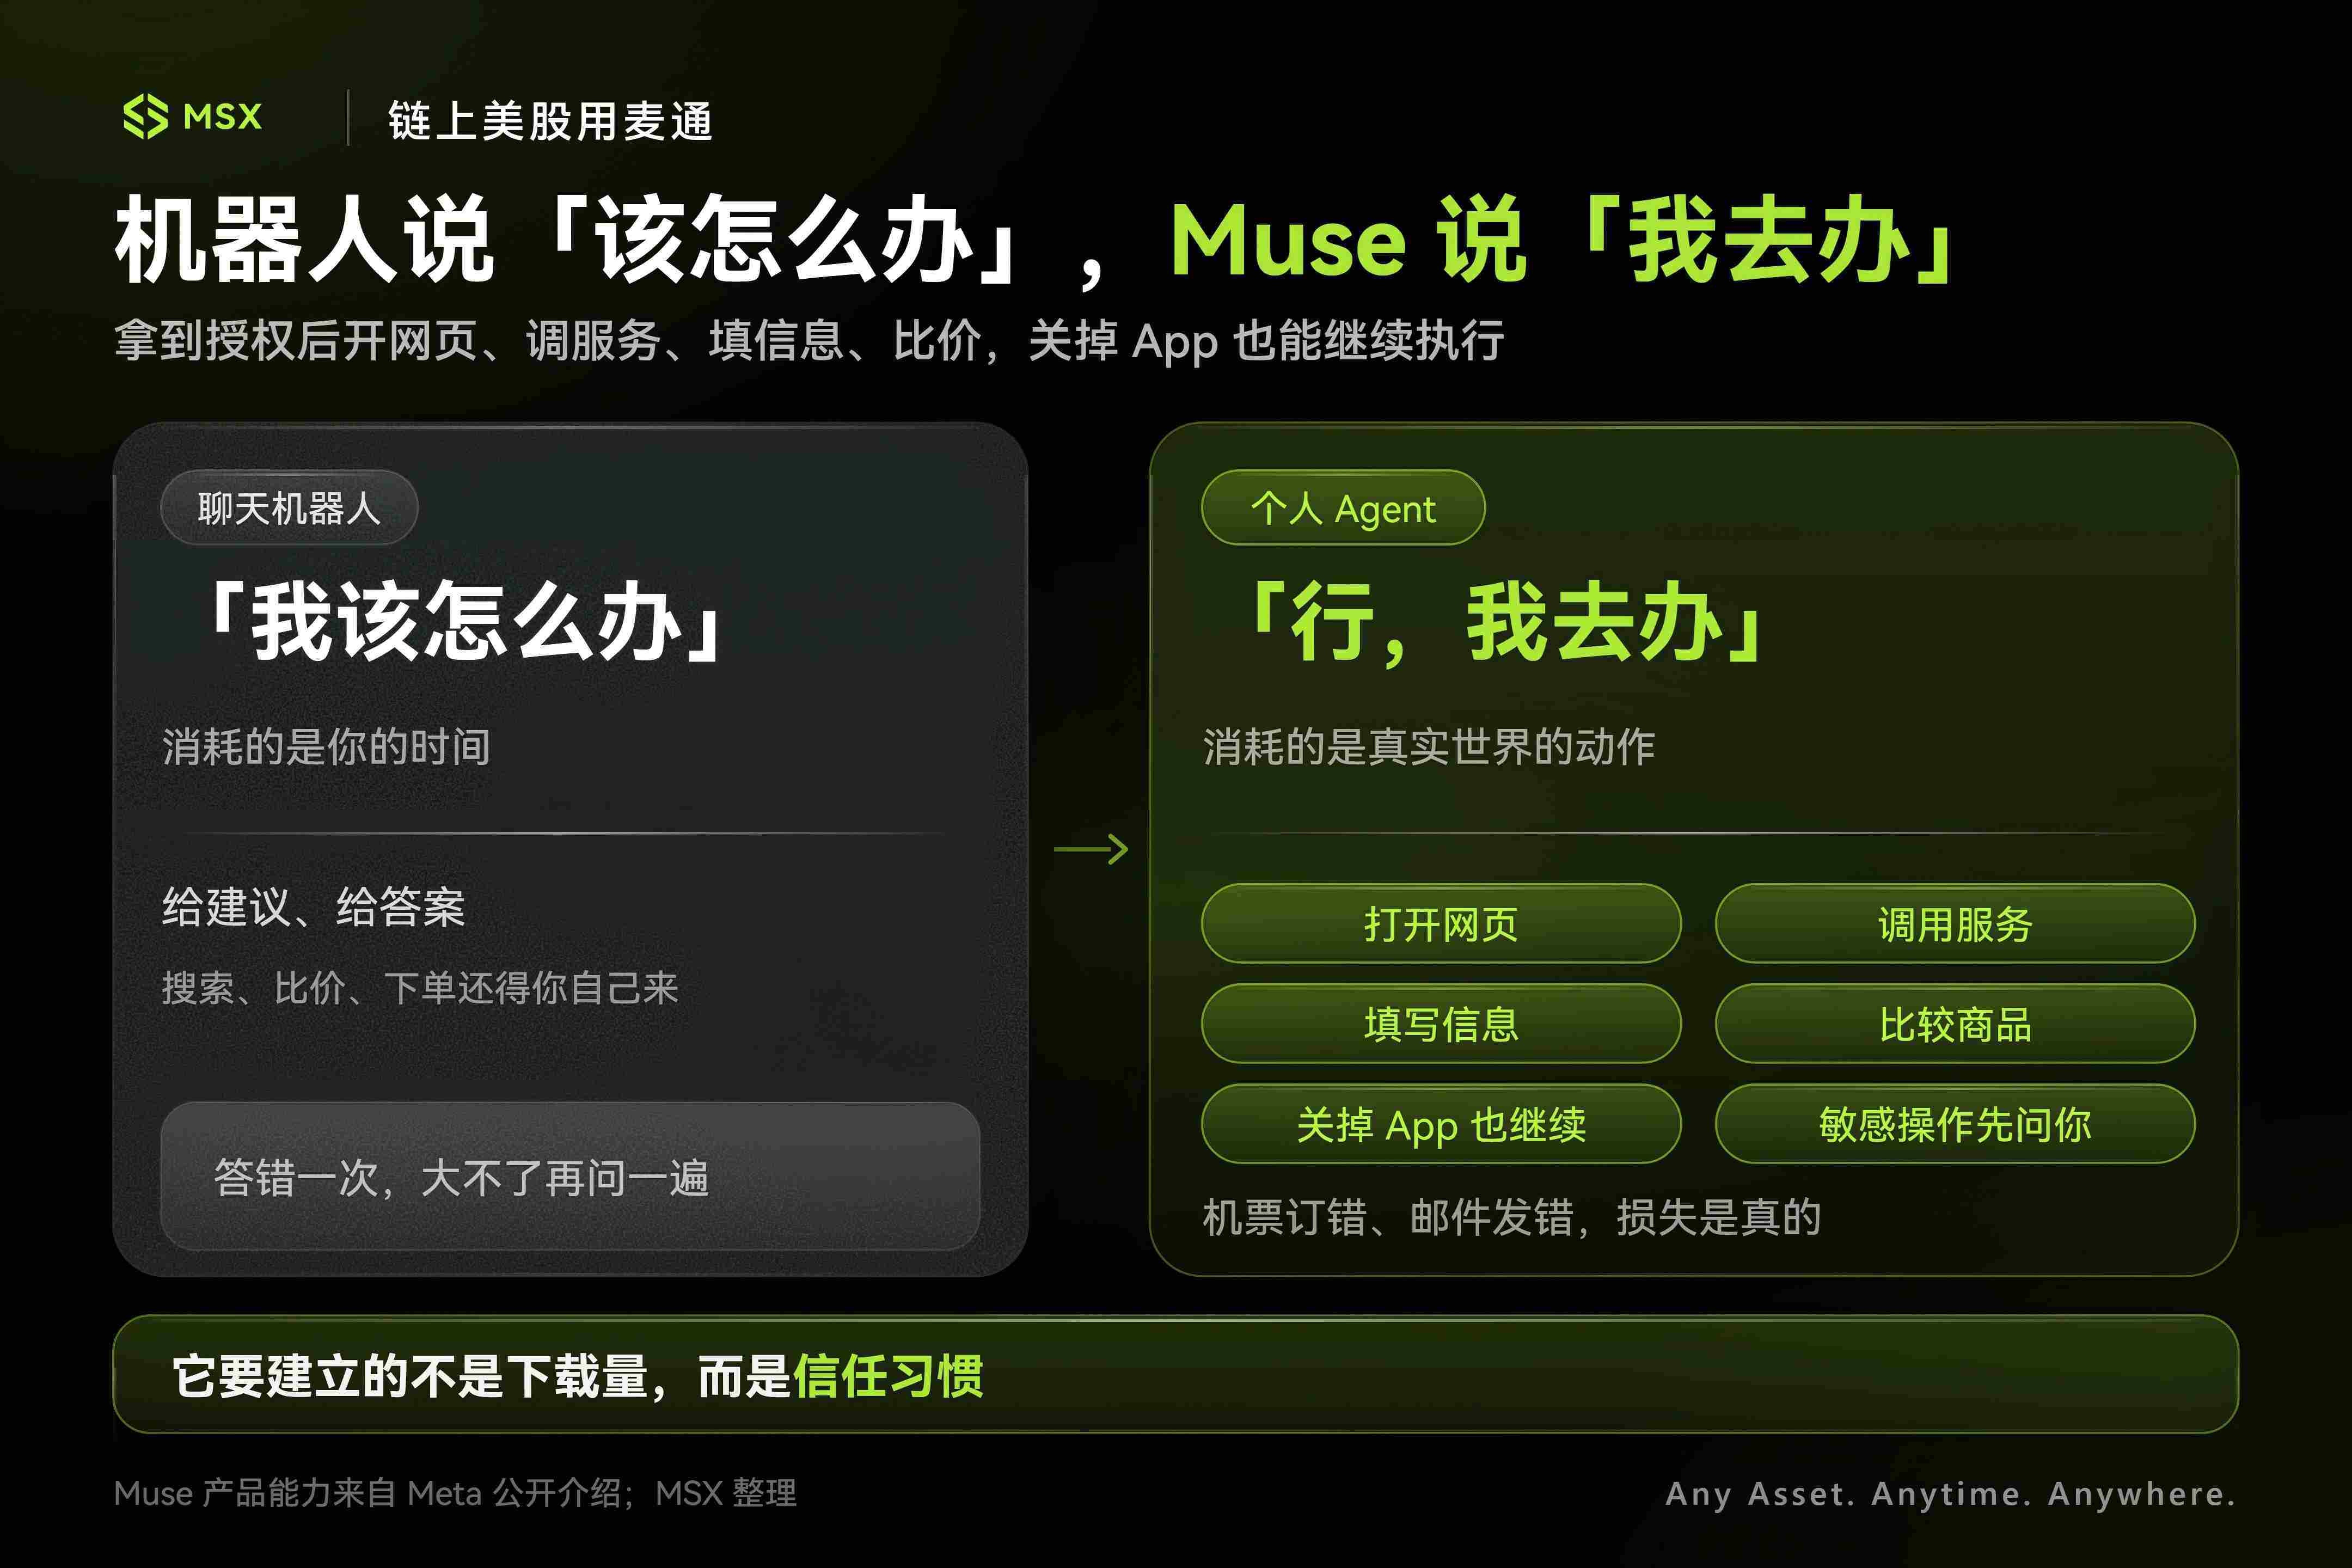
이 관점에서 보면, Muse는 Meta가 다시 한번 "누구의 대형 모델이 가장 강한가"라는 시험에 참가하는 것이 아니라, 아예 시험장을 바꾼 것이다. 기반 모델 역량이 기본적으로 충분해졌을 때, 내가 먼저 Agent를 조용히 자연스럽게 자신의 수십억 사용자 풀의 일상에 심어넣겠다.
그리고 이 시험장에 이르면, Meta가 손에 쥔 패는 완전히 달라지기 시작한다.
2. 의도와 차단: 왜 아마존은 경계하고, Shopify는拥抱하는가?
이 일을 하는 데 있어, Meta가 손에 쥔 패는 남들이 부러워할 수 없는 것이다——네이티브 유통.
AI 스타트업들은 매일 고객 획득 비용에 골머리를 앓지만, Meta는 Facebook, Instagram, WhatsApp, Messenger, 그리고 아직 밀어붙이고 있는 스마트 안경까지 보유하고 있으며, 수십억 명이 이미 그 제품 속에 빠져 있다.
하지만 단지 "사람이 많다"는 것만으로는 Muse의 가치를 설명하기에 부족하다.
정말 흥미로운 지점은 Meta가 원래掌握하고 있던 것을 과거의 "Attention"(주의)에서 "Intent"(의도)로 계속 밀어붙일 기회를 가진다는 것이다.
예를 들어, 예전에 우리가 Instagram에서 두유 제조기 영상을 보다가 몇 초 더 머물면, 알고리즘이 최근 주방 소형 가전에 관심이 있다고 판단해 이후 관련 광고를 몇 개 더 밀어주고, Meta도 노출 비용을 번다.
하지만 정말로 사려면, 대개 Instagram을 닫고 아마존/Temu를 열어 검색하고, 가격을 비교하고, 리뷰를 보고, 주문한다.
즉, Meta는 "네가 무엇을 좋아할 수 있는지"를掌握하고 있지만, 진정한 소비 결정과 거래는 여전히 다른 사람의 영역에서 일어난다.
반면 Muse는 경로를 완전히 재구성할 수 있다——우리는 그저 Muse에게 직접 말하면 된다. "100달러 이하, 세척하기 좋고, 신혼부부에게 맞는 두유 제조기를 찾아줘"라고. 그러면 이후의 필터링, 비교, 확인, 결제는 모두 Agent의 채널 안에서 완료된다.
주의와 구매 의도 사이에는 한 걸음만隔해 보이지만, 상업 세계에서 이 한 걸음은 많은 돈의 가치가 있다.
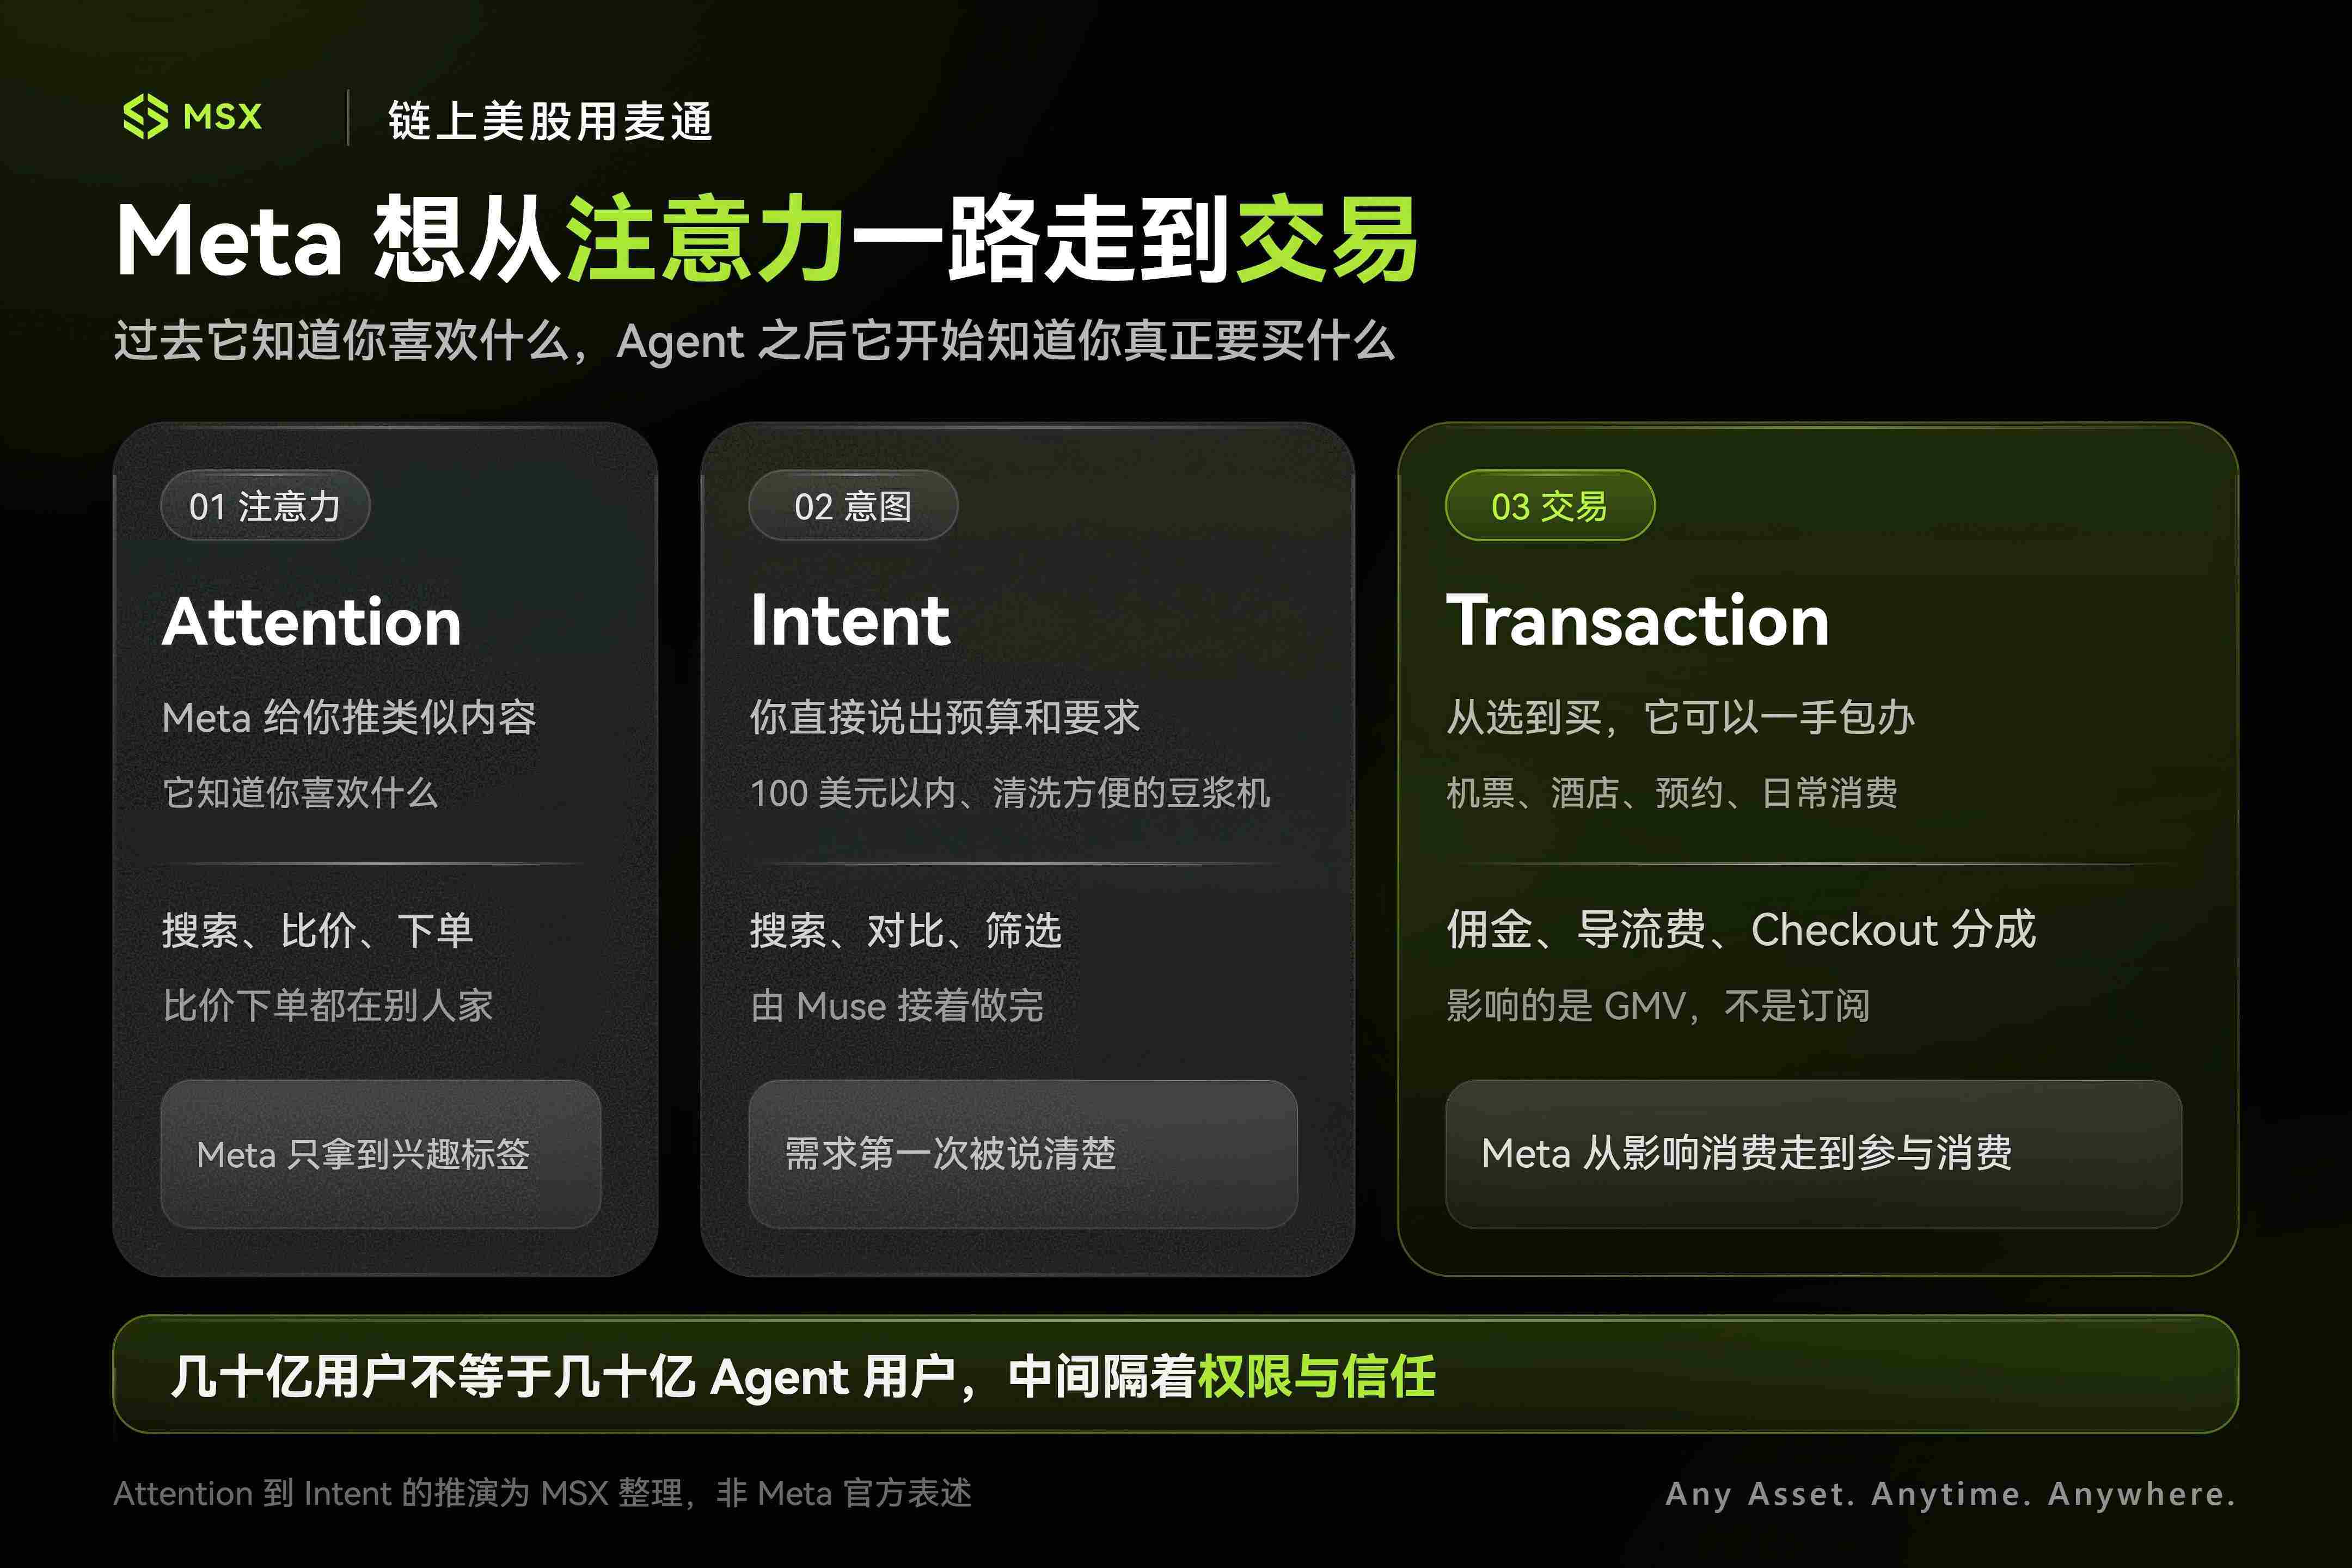
이것을 이해하면, 왜 각 대형 업체들이 Muse에 대해 상반된 태도를 보이는지 이해할 수 있다.
아마존은 큰 적을 만난 것처럼 Muse의 대리 주문을 급히 제한했고, 내세우는 이유는 다름 아닌 권한 컴플라이언스와 프라이버시 안전이다. 반면 Shopify는 적극적으로 문을 열어, Shop Pay가 Muse의 거래 흐름에 직접嵌入되기를 바라고 있다.
순전히 이해관계의 입장이 결정한 것이다:
- 아마존 자체가 검색과 거래의 폐쇄적 중심이다. 그것의 가장 값진 것은 클라우드 서비스가 아니라, 소비자가 물건을 사고 결정을 내리는 그 순간 반드시 아마존을 열어야 한다는 것이다. 만약 앞으로 모두가 물건을 살 때 외부 Agent 한마디로 끝낸다면, 아마존은 강제로 순수 백엔드 진열대로 전락하게 되고, 그것이 공들여 구축한 사이트 내 검색 입찰과 광고 체계는 전부 사다리를 걷어차이게 된다;
- Shopify는 애초에 물을 파는 사람이다. 주문이 Instagram에서 오든, Google 검색에서 오든, Muse라는 Agent에서 떨어지든, 마지막에 자사의 결제로 정산하고 자사의 상인 채널을 거치기만 하면, 안정적으로 수수료를 챙길 수 있다;
이것이 Agent 시대의 가장 현실적인 권력 재편이다. 누구든 사용자의 최종 결정에 가장 가까운 자가 전자상거래 판도에서 "호르무즈 해협"을 장악하게 된다.
물론 여기서 맹목적으로 낙관할 수도 없다. IG를 하는 사람은 많지만, 이메일 비밀번호, 캘린더 권한, 신용카드 번호/CVV를 AI에게 안전하게 맡길 의향이 있는 사람은 현 단계에서 소수다.
결국 GPT나 Gemini가 한 번 틀리면 그냥 AI가 또 한 번 이상하게 굴었다고 여기면 되지만, Agent가 주문을 대신할 때 수량을 잘못 사거나, 호텔을 잘못 예약하거나, 보내서는 안 될 이메일을 보내버리면, 사용자의 신뢰는 한 번에 사라질 수 있다.
그래서 Meta가 "의도"라는 가장 기름진 고기를 먹고 싶다면, 먼저 아주 소박한 문제를 해결해야 한다. 사람들이 정말로 일을 맡길 용기가 있느냐는 것이다.
3. 구독은 작은 돈일 뿐, 진짜 큰 사업은 거래 안에 있다
끝까지 이야기하면, 역시 계산을 해야 한다. Muse는 어떻게 저커버그의 회복을 돕는가?
지금 가장 이해하기 쉬운 것은 구독료다. Muse는 무료 버전을 제공하고, 월 20달러와 100달러의 유료 등급도 있다. 미래에 정말로 1000만 사용자가 장기적으로 월 20달러를 지불한다고 가정하면, 1년에 24억 달러 수익이다.
대다수 소프트웨어 회사에게 이것은 이미 매우 큰 사업이지만, Meta에게 놓고 보면 전혀 갈증을 풀어주지 못한다.
알아야 할 것은, Meta가 올해 2분기 단일 분기 매출만 608억 달러를 기록했고, 광고만 593억 달러를 차지했다. 멤버십 판매만으로는 그 거대한 하드웨어 블랙홀을 채울 수 없다.
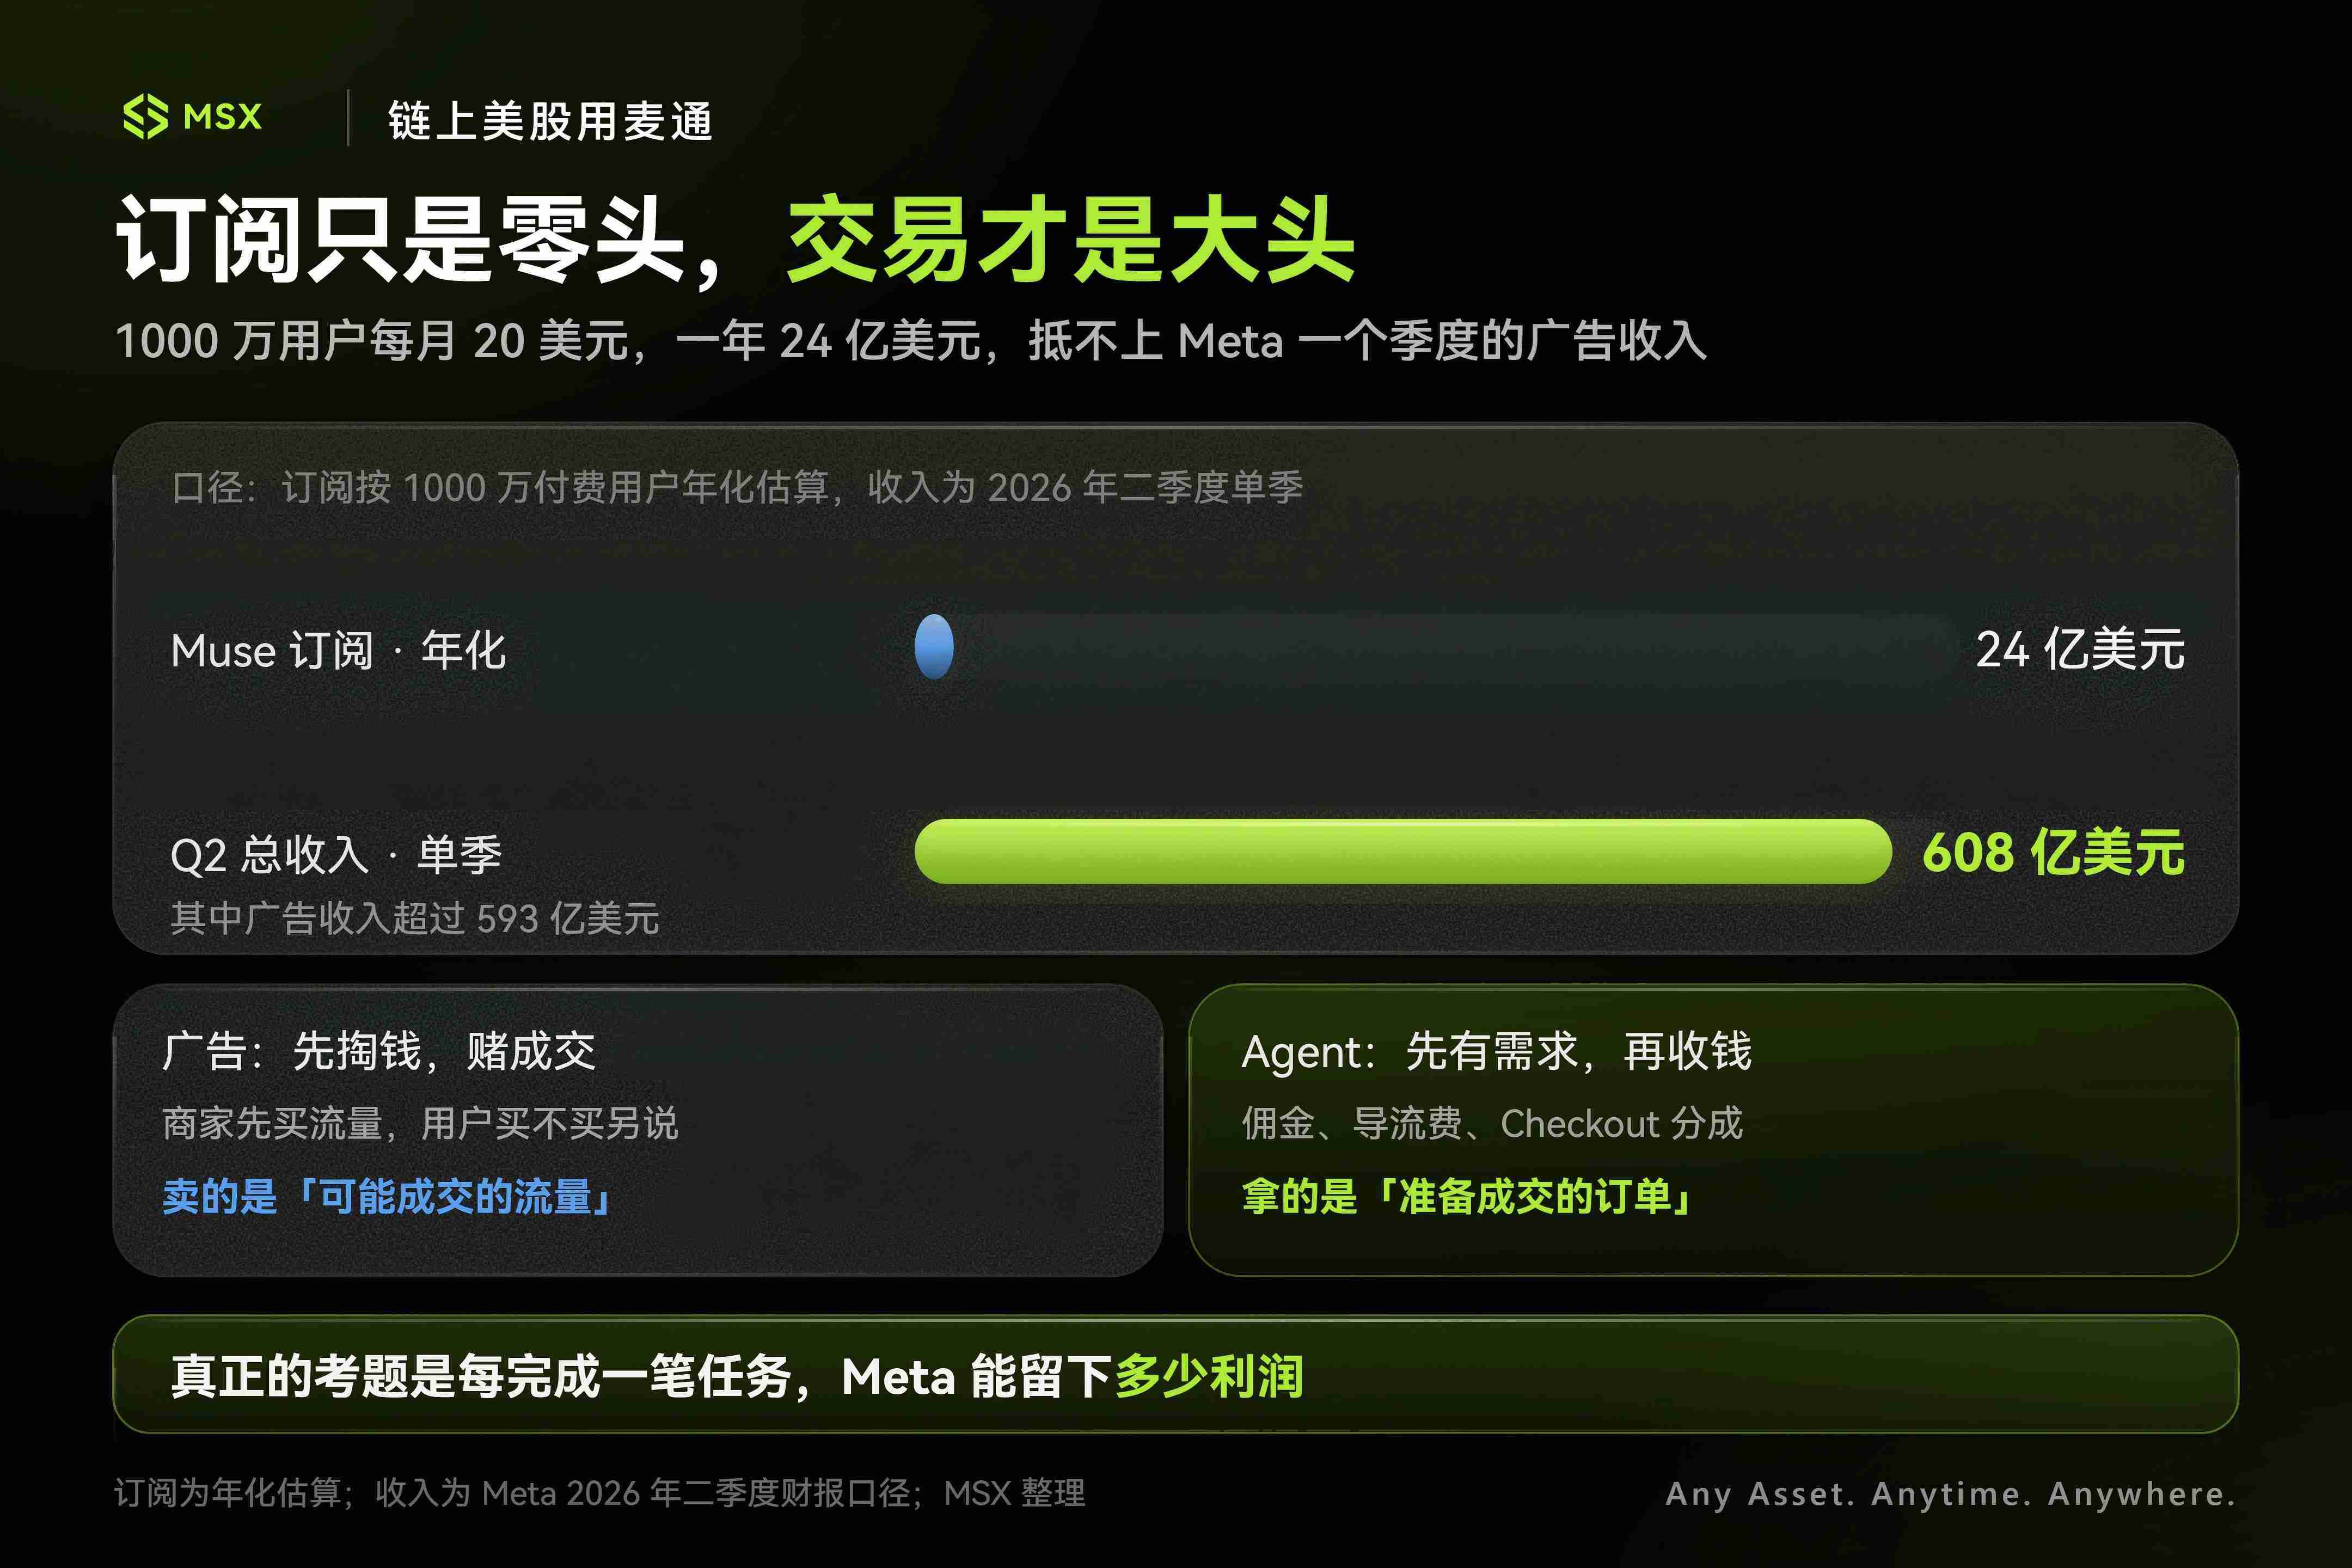
그래서 麦通研究院의 관점에서, 구독은 Muse에서 가장 주목할 부분이 아니다. 진정한 상상력이 있는 것은 거래 수수료이며, 이것이 메인 요리다.
만약 하나의 Agent가 수억 명의 디지털 집사가 된다면, 그것이撬动하는 거래 총액(GMV)은 이론적으로 자체 멤버십 비용을 훨씬 초과할 것이다. 이때 상업화의 공간이 완전히 열린다. 거래 중개 수수료, 상인이 추천 상위에 오르기 위해 지불하는 유도 비용, 결제 채널의 분배금……
과거에 상인이 Meta에 광고를投하는 것은 "네가 살 수도 있다"는 노출 확률을 돈 주고 사는 것이었지만, 미래의 Agent는 손에 직접 "사용자가 이미 돈을 낼 준비가 된" 확정적 주문을 쥐고 있다. 그렇다면 상인은 성사된 거래를 위해 수수료를 지불할 의향이 있는가? 결제 회사는 Agent Checkout을 위해 수익을 나눌 의향이 있는가? 상인은 우선 옵션이 되기 위해 그것에 어떤 상업적 서비스를 구매할 의향이 있는가?
이것들이야말로 더 상상할 가치가 있는 지점이다.
하지만 이것은 Meta에 지뢰 하나를 심어놓기도 한다.
모두가 네 Agent를 사용하는 이유는 그것이 자신과 같은 편에 서서 우리의 이익을 극대화해주는 "순진한 비서"라고 믿기 때문이다. 하지만 어느 날





