


美联储加息至3.75%–4.00%,为2023年以来首次:点阵图显示2026年还将加息一次


- 核心观点:美联储于2026年9月16日一致通过加息25个基点至3.75%–4.00%,为2023年7月以来首次加息;真正引发市场重定价的是点阵图显示18位官员中16位预计年底前至少再加息一次,美股逆转收低,比特币相对稳定。
- 关键要素:
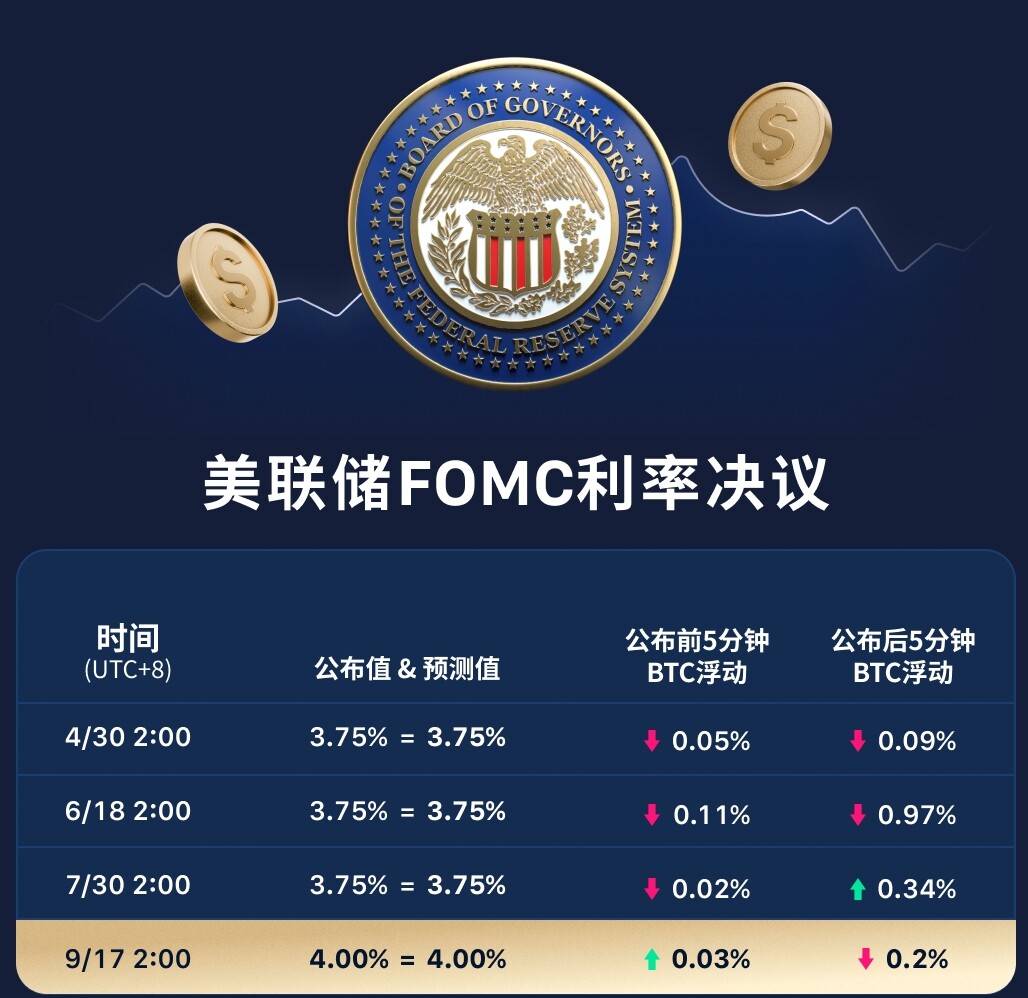
- 美联储12比0一致加息25个基点至3.75%–4.00%,为2023年7月以来首次加息,主席Kevin Warsh任内首次支持加息。
- 点阵图显示年底利率预测中位数由3.8%升至4.1%,18位官员中16位预计至少再加息一次,其中4位预计加息两次。
- 2026年PCE通胀预测升至3.7%,核心PCE升至3.4%;失业率预测下调至4.1%,GDP增长上调至2.3%。
- 美股公布决议前走高后大幅收低:道指跌1.40%,标普500跌0.76%,纳指跌0.41%;10年期美债收益率逼近5%。
- 比特币维持在76,000美元附近,表现稳定,因前一日参议院未能推进《CLARITY法案》已使其承压,XRP跌超7%,ETH和SOL跌约3%。
- 市场关注焦点已转向后续通胀数据及债券收益率走势,2026年FOMC仅剩一次利率决议。
주요 요약
연준은 2026년 9월 16일 연방기금금리를 25bp 인상해 3.75%–4.00%로 올렸다. 이는 2023년 7월 이후 첫 인상이며 12 대 0으로 만장일치로 통과됐다. 금리 인상 자체는 이미 시장에 반영돼 있었지만 점도표는 달랐다. 현재 18명의 위원 중 16명이 연말까지 최소 한 차례 더 인상할 것으로 예상했고, 미국 증시는 장 초반 상승분을 반납하고 큰 폭으로 하락 마감했다.
주요 정보
- 연준은 목표금리 범위를 25bp 인상해 2025년 12월 이후 유지해 온 3.50%–3.75%에서 3.75%–4.00%로 올렸다.
- 결정은 12 대 0으로 만장일치로 통과됐다. 케빈 워시 의장 임기 중 처음으로 금리 인상에 투표한 것이다.
- 2026년 말 연방기금금리 전망 중간값은 6월의 3.8%에서 4.1%로 상승했다.
- 18명의 위원 중 16명이 올해 최소 한 차례 더 인상할 것으로 예상했으며, 그중 4명은 두 차례 더 인상할 것으로 내다봤다.
- 2026년 PCE 물가 전망은 3.6%에서 3.7%로, 근원 PCE 전망은 3.3%에서 3.4%로 상승했다.
- 2026년 실업률 전망은 4.3%에서 4.1%로 낮아졌고, GDP 성장 전망은 2.2%에서 2.3%로 상향됐다.
- 미국 증시는 미국 동부시간 오후 2시 결정 발표 전까지 상승했으나 최종적으로 큰 폭 하락 마감했다. 다우존스지수는 730포인트(−1.40%) 하락했고, S&P 500지수는 0.76%, 나스닥종합지수는 0.41% 각각 하락했다.
- 2007년 이후 최고 수준인 10년물 미국 국채 수익률은 다시 5%에 근접했다.
- 비트코인은 76,000달러 부근을 유지하며 결정 발표 전후로 비교적 안정적이었다. 전날 미국 상원이 《CLARITY 법안》을 진전시키지 못하면서 이미 하락 압력을 받은 상태였다.
연준은 2026년 9월 16일 무엇을 결정했나?
연준은 2026년 9월 16일 연방기금 목표금리 범위를 25bp 인상해 3.75%–4.00%로 올렸다. 이는 미국이 2023년 7월 이후 처음으로 금리를 인상한 것이다. 결정은 12 대 0으로 만장일치로 통과됐다. 2025년 12월 금리 인하 이후 금리 범위는 계속 3.50%–3.75%를 유지해 왔으며, 올해 초에는 다섯 차례 연속 동결했다.
연준은 9월 FOMC 성명에서 경제 활동이 계속 견조하게 확장되고 있으며, 이는 가계 지출의 회복력, 강한 생산성 성장, 자본 투자에 의해 뒷받침되고 있다고 밝혔다. 고용 증가는 노동력 성장 속도와 일치하고 있으며 실업률은 거의 변하지 않았다. 성명은 또한 물가가 여전히 높은 수준이라고 지적했다.
바로 이런 조합이 연준이 행동에 나설 수 있게 했다. 만장일치 통과 자체도 중요하다. 물가 압력 재확산에 대한 우려가 소수의 매파 위원에게만 국한된 것이 아니라 위원회 전체에 퍼져 있었다는 뜻이기 때문이다. 이번 회의는 2026년 FOMC 일정 중 일곱 번째 회의이며, 올해 금리 결정은 한 차례만 남았다.
연준은 왜 금리를 1년간 동결한 뒤 인상했나?
연준이 금리를 인상한 것은 물가가 여전히 2% 목표를 웃돌고 있지만 경제는 계속 성장하고 있기 때문이다. 케빈 워시 의장은 기자회견에서 이중 책무 중 고용 목표보다 물가 안정을 우선시하며, 이번 조치가 물가를 위원회의 2% 목표로 “더 적시에” 되돌리는 데 기여할 것이라고 밝혔다. 그는 또한 “명백한 사실은 물가가 너무 높고, 너무 오래 지속됐다는 것”이라고 말했다.
그 메커니즘은 상당히 직접적이다. 물가가 높은 수준을 유지하는데 산출과 고용이 여전히 견조하다면, 긴축의 비용은 낮고 기다리는 비용은 높다. 물가 기대가 흔들리기 시작할 수 있으며, 기대가 통제를 벗어나면 나중에 되돌리는 데 훨씬 큰 대가를 치러야 한다. 이것이 연준이 이번에 내린 형량이다.
워시는 기자회견에서 장기 국채 수익률이 왜 상승하는지 설명하는 데도 일부 시간을 할애하며, 경제가 강하고 자본 지출이 급증하며 자금을 두고 경쟁하는 점, 그리고 지정학적 요인을 원인으로 꼽았다. 그는 또한 연준의 독립성을 여러 차례 재확인하며, 긴축 경로가 정치적 힘과 협상 대상이 될 수 없음을 시사했다.
9월 점도표는 구체적으로 무엇을 보여줬나?
시장을 실제로 재가격화시킨 것은 25bp 인상이 아니라 점도표였다. 9월 경제전망요약에 따르면, 2026년 말 연방기금금리 전망 중간값은 6월의 3.8%에서 4.1%로 상승해 연말까지 25bp를 추가 인상한다는 의미다.
전망 분포는 중간값이 보여주는 신호보다 더 집중돼 있다. 전망에 참여한 18명의 위원 중 12명은 연말 금리 중간값이 4.125%일 것으로, 4명은 4.375%일 것으로 예상했다. 현재의 새 중간값인 3.875%에 머물 것으로 본 위원은 단 두 명뿐이다. 간단히 말해 18명의 위원 중 16명이 최소 한 차례 더 인상할 것으로 예상했으며, 그중 4명은 두 차례 더 인상할 것으로 내다봤다.
다른 경제 전망은 입장 전환의 이유를 설명한다. 2026년 PCE 물가 전망 중간값은 3.6%에서 3.7%로, 근원 PCE 전망은 3.3%에서 3.4%로 상승했다. 동시에 위원들은 GDP 성장 전망을 2.3%로 상향하고 실업률 전망을 4.3%에서 4.1%로 하향했다.
종합하면 이는 더 매파적인 조합이다. 물가가 예상보다 더 끈적하고, 경제는 연준이 금리 인상을 멈출 만큼 약하지 않다는 뜻이다.
미국 증시는 연준의 금리 인상에 어떻게 반응했나?
미국 증시는 흐름이 뒤집혔다. 9월 16일 오전 주요 지수는 소폭 상승해 S&P 500지수는 약 0.4%, 나스닥지수는 약 0.8% 올랐다. 그러나 트레이더들이 점도표와 워시의 기자회견 내용을 소화하면서 증시는 오후 내내 하락했다. Yahoo Finance의 시장 보도에 따르면 다우존스지수는 51,363.01로 730.10포인트(1.40%) 하락 마감했다. S&P 500지수는 0.76% 하락한 7,527.80, 나스닥종합지수는 0.41% 하락한 25,875.21을 기록했다.
지수 간 차별화는 주목할 만하다. 금리에 가장 민감한 장기 듀레이션 성장주를 많이 보유한 나스닥지수는 반도체 업종 강세에 힘입어 낙폭이 가장 작았다. 가격 가중 방식인 다우존스지수는 가장 큰 타격을 받았다. 수익률이 계속 상승하면 이 낙폭 순서는 바뀔 수 있다.
MEXC의 거시 데이터가 미국 증시에 미치는 영향에 관한 가이드에서 설명하듯이, 금리 상승은 기업의 미래 이익에 적용되는 할인율을 높여 성장주 밸류에이션에 부담을 준다. 여기에는 나스닥 100지수와 QQQ에서 높은 비중을 차지하는 기업들이 포함된다. 다만 이 관계가 기계적으로 반응하는 것은 아니다. 이익이 계속 성장하면 개별 기술주는 여전히 높은 금리를 견딜 수 있다. 진짜 위험한 조합은 물가가 지속되고 정책이 추가로 긴축되며 기업 이익 성장이 동시에 둔화하는 경우다.
왜 미국 국채 수익률이 금리 인상 자체보다 더 중요한가?
연방기금금리는 익일물 자금 비용을 결정하지만, 장기 미국 국채 수익률은 주식, 신용, 암호자산을 포함한 모든 위험자산의 할인율을 결정한다. 그리고 미국 국채 수익률은 이미 먼저 움직였다. 10년물 미국 국채 수익률은 결정 전날인 9월 15일 2007년 이후 최고 수준으로 올랐고, 금리 인상 후 다시 5%에 근접했다.
이것이 중요한 정책 전달 경로다. 25bp의 단기 금리 조정이 이미 시장에 반영됐다면 그 상징적 의미가 실제 충격보다 크다. 그러나 10년물 수익률이 계속 5%에 머문다면 주택담보대출 금리, 기업 차입 비용, 그리고 모든 투기적 자산이 넘어야 할 수익률 문턱이 모두 재가격화될 것이다. 수익률이 매파적 점도표 발표 후에도 안정된다면 시장은 긴축 전망의 상당 부분이 이미 소화됐다고 판단할 것이다. 수익률이 계속 상승하면 압력은 계속 누적될 것이다.
금리 인상은 비트코인과 암호화폐 시장에 무엇을 의미하나?
비트코인은 결정 발표 전후로 거의 움직이지 않았고, 증시가 하락하는 와중에도 76,000달러 부근을 유지하며 주식보다 훨씬 안정적인 모습을 보였다. 이유는 시차에 있다. 암호화폐 시장은 이미 전날 먼저 압력을 받았다. 당시 미국 상원이 49 대 50으로 《CLARITY 법안》을 진전시키지 못하면서 BTC는 80,000달러에 가까운 수준에서 하락했다. 다른 토큰들이 이번 하락을 주도해 XRP는 7% 이상 하락했고, Ethereum과 Solana는 9월 16일 모두 약 3% 하락했다.
개별 거래일의 가격 변동과 관계없이 구조적 논리는 여전히 유효하다. 현금 및 미국 국채 수익률이 상승하면 수익을 내지 않는 자산을 보유하는 기회비용이 높아진다. 금융 조건이 긴축되면 투기적 상승을 이끄는 레버리지 자금도 빠져나간다. 이 두 영향은 모두 시간이 지나야 나타나며, 그래서 결정 발표 후 첫 번째 캔들이 제공하는 정보는 매우 제한적이다.
따라서 연준 금리 결정을 둘러싸고 암호자산을 어떻게 거래할지 연구하는 트레이더는 결정 헤드라인만 보지 말고 정책 경로, 수익률 곡선 장단과 달러를 주시해야 한다. 9월 16일 실제로 암호화폐 시장을 움직인 두 가지 요인은 상원 표결과 채권 수익률이었다.
투자자들은 다음으로 무엇을 주시해야 하나?
아직 해결되지 않은 문제는 향후 물가 데이터가 점도표가 시사하는 두 번째 금리 인상을 뒷받침할지다. PCE, CPI, 임금 성장, 에너지 가격이 물가가 확산되고 있는지 아니면 냉각되기 시작하는지 판단하는 증거가 될 것이다. 고용 데이터도 여전히 중요하지만, 연준이 실업률 전망을 하향했다는 것은 정책자들이 현재 노동시장이 더 긴축적인 정책을 감당할 수 있다고 보고 있다는 뜻이다.
채권 시장은 두 번째이자 반응이 더 빠른 신호다. 추가 금리 인상에 대한 시장 기대가 커지며 단기 수익률이 상승하면 금리에 민감한 주식과 암호자산은 다시 압력을 받을 것이다. 수익률이 안정되면 시장이 이미 긴축 전망을 상당 부분 소화했다는 의미다.
2026년 FOMC 일정에는 금리 결정이 한 차례만 남았다. 시장 논쟁의 초점은 연준이 금리 인상을 재개할지 여부에서 이번 인상 사이클이 얼마나 멀리 갈지로 이미 옮겨갔다.
자주 묻는 질문
연준은 금리를 얼마나 인상했나?
연준은 2026년 9월 16일 목표금리 범위를 25bp 인상해 3.50%–3.75%에서 3.75%–4.00%로 올렸다. 이는 2023년 7월 이후 첫 인상이며 12 대 0으로 만장일치로 통과됐다.
연





