






SignalPlus 매크로 연구 보고서(20231030): M2 통화 성장이 바닥을 치고 있는데 BTC 시장이 새로운 전환점을 맞이할 것인가?


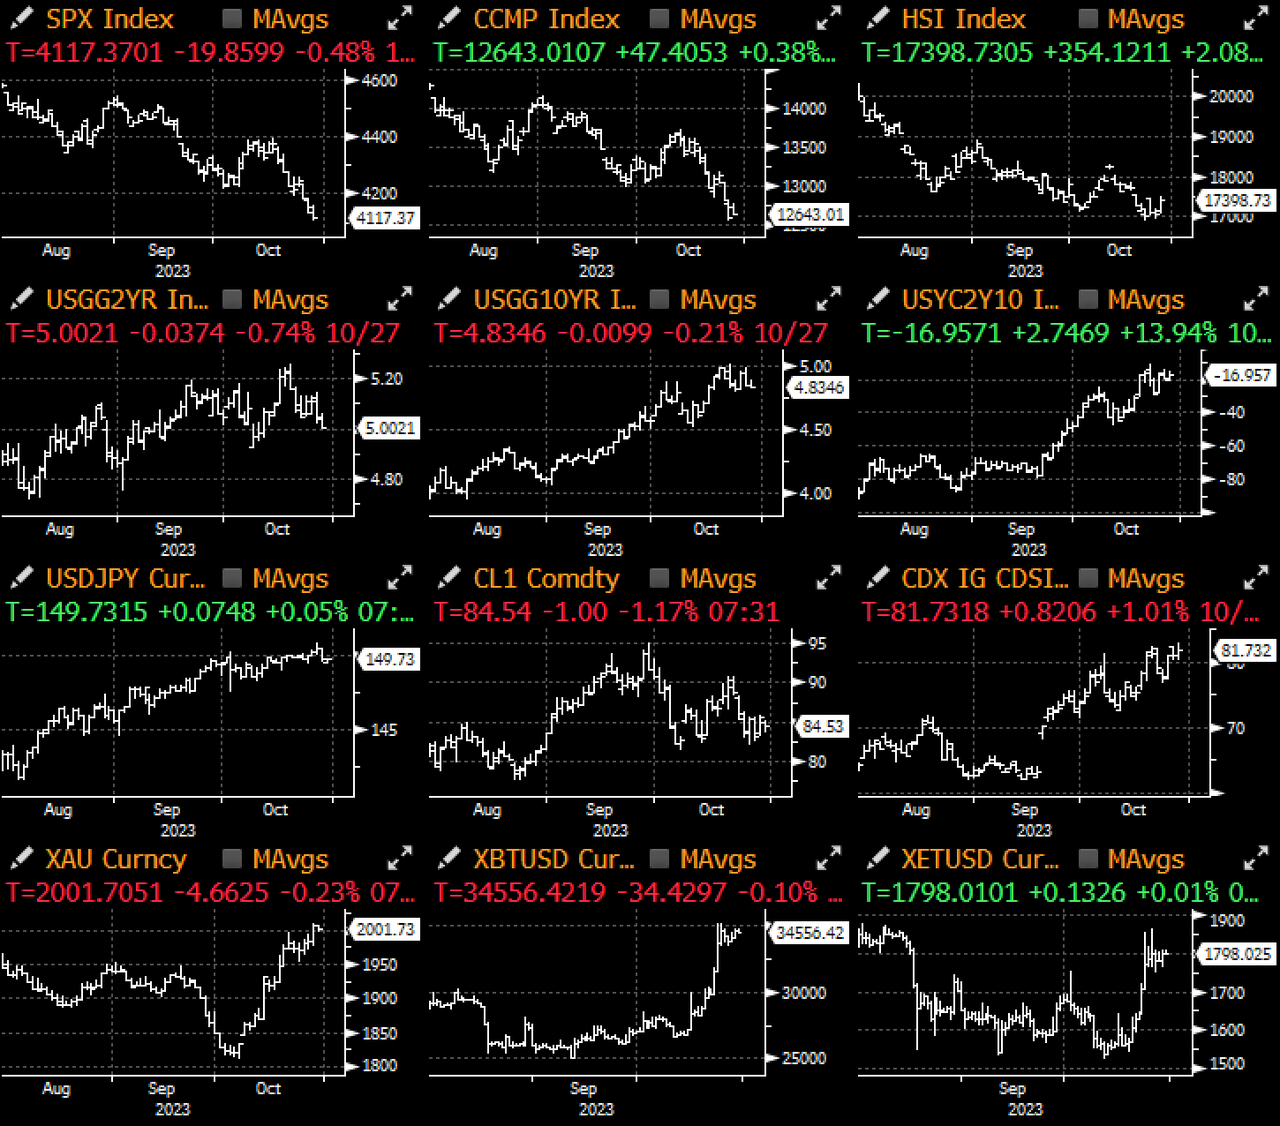
금요일 시장은 약한 기업의 미래 가이던스로 인해 주가가 하락하고 미국 경제 지표가 강세로 중장기 금리가 가파르게 상승했으며 미국 채권 기간 프리미엄과 소비자 지출로 인해 신용 스프레드가 확대되는 등 주 동안의 속도를 유지했습니다. , USD/Gold/BTC는 투자자들이 안전으로 전환함에 따라 일주일 내내 이익을 유지할 수 있었습니다.
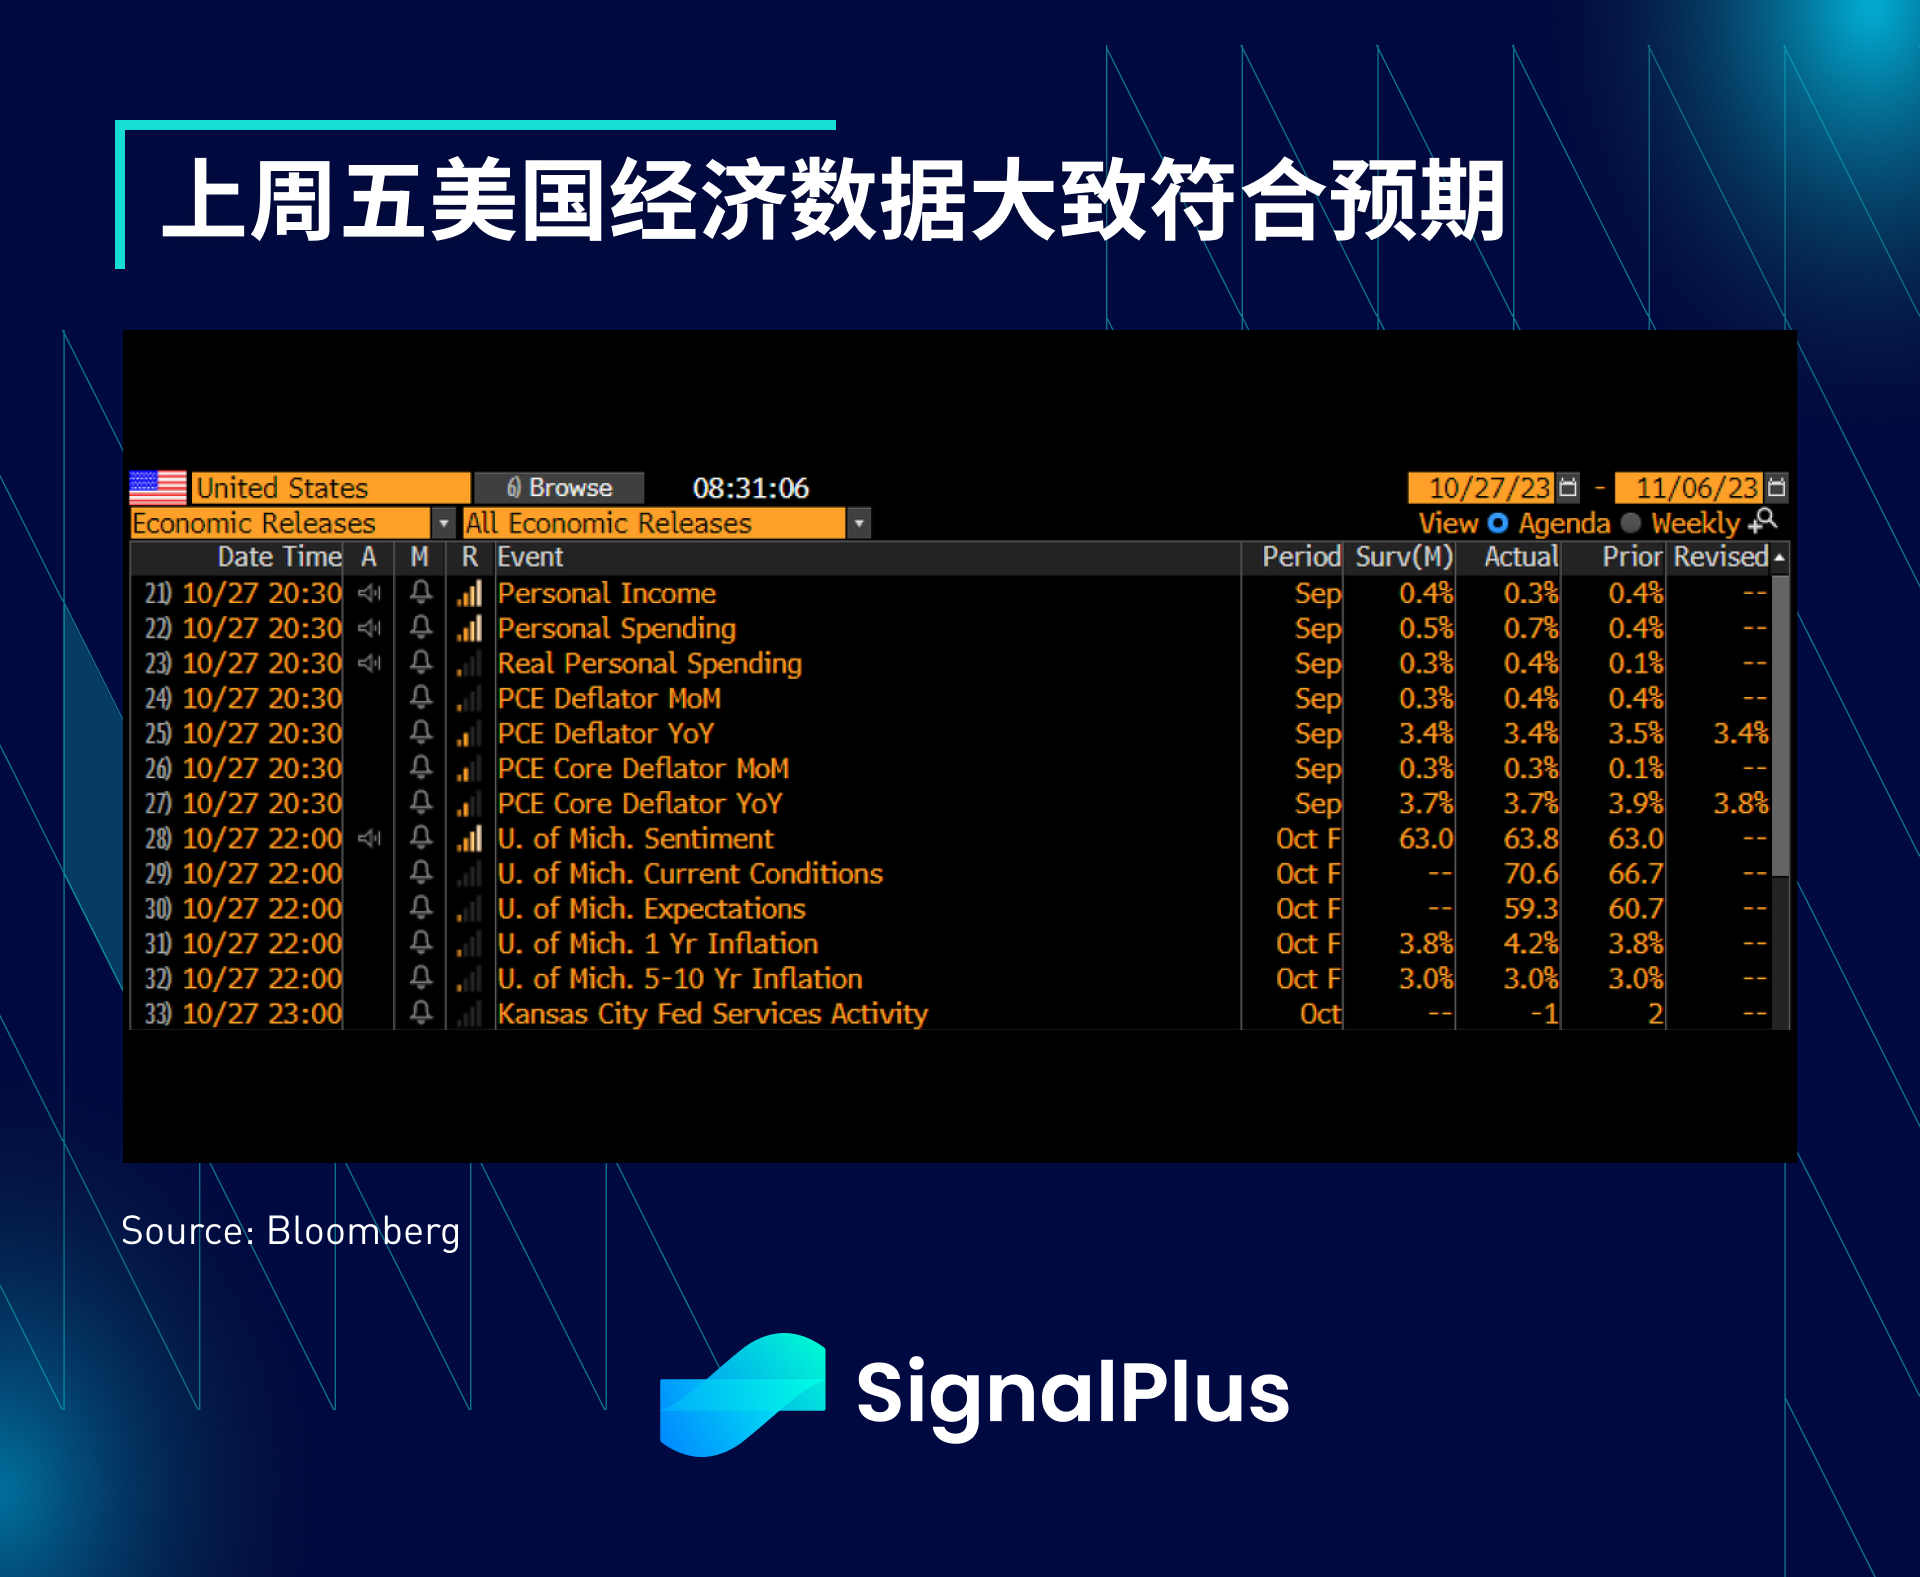
지난주 금요일 미국 경제지표는 전반적으로 기대에 부합했고 개인소득과 PCE 물가지수는 기본적으로 기대에 부합했다.UM 소비자신뢰지수는 소폭 상승했지만 1년 인플레이션 기대치는 4.2%로 가파르게 상승해 전월보다 훨씬 높았다. 장기 인플레이션 기대치도 지난달 2.8%로 잠시 하락한 뒤 3.0%로 소폭 상승했다.
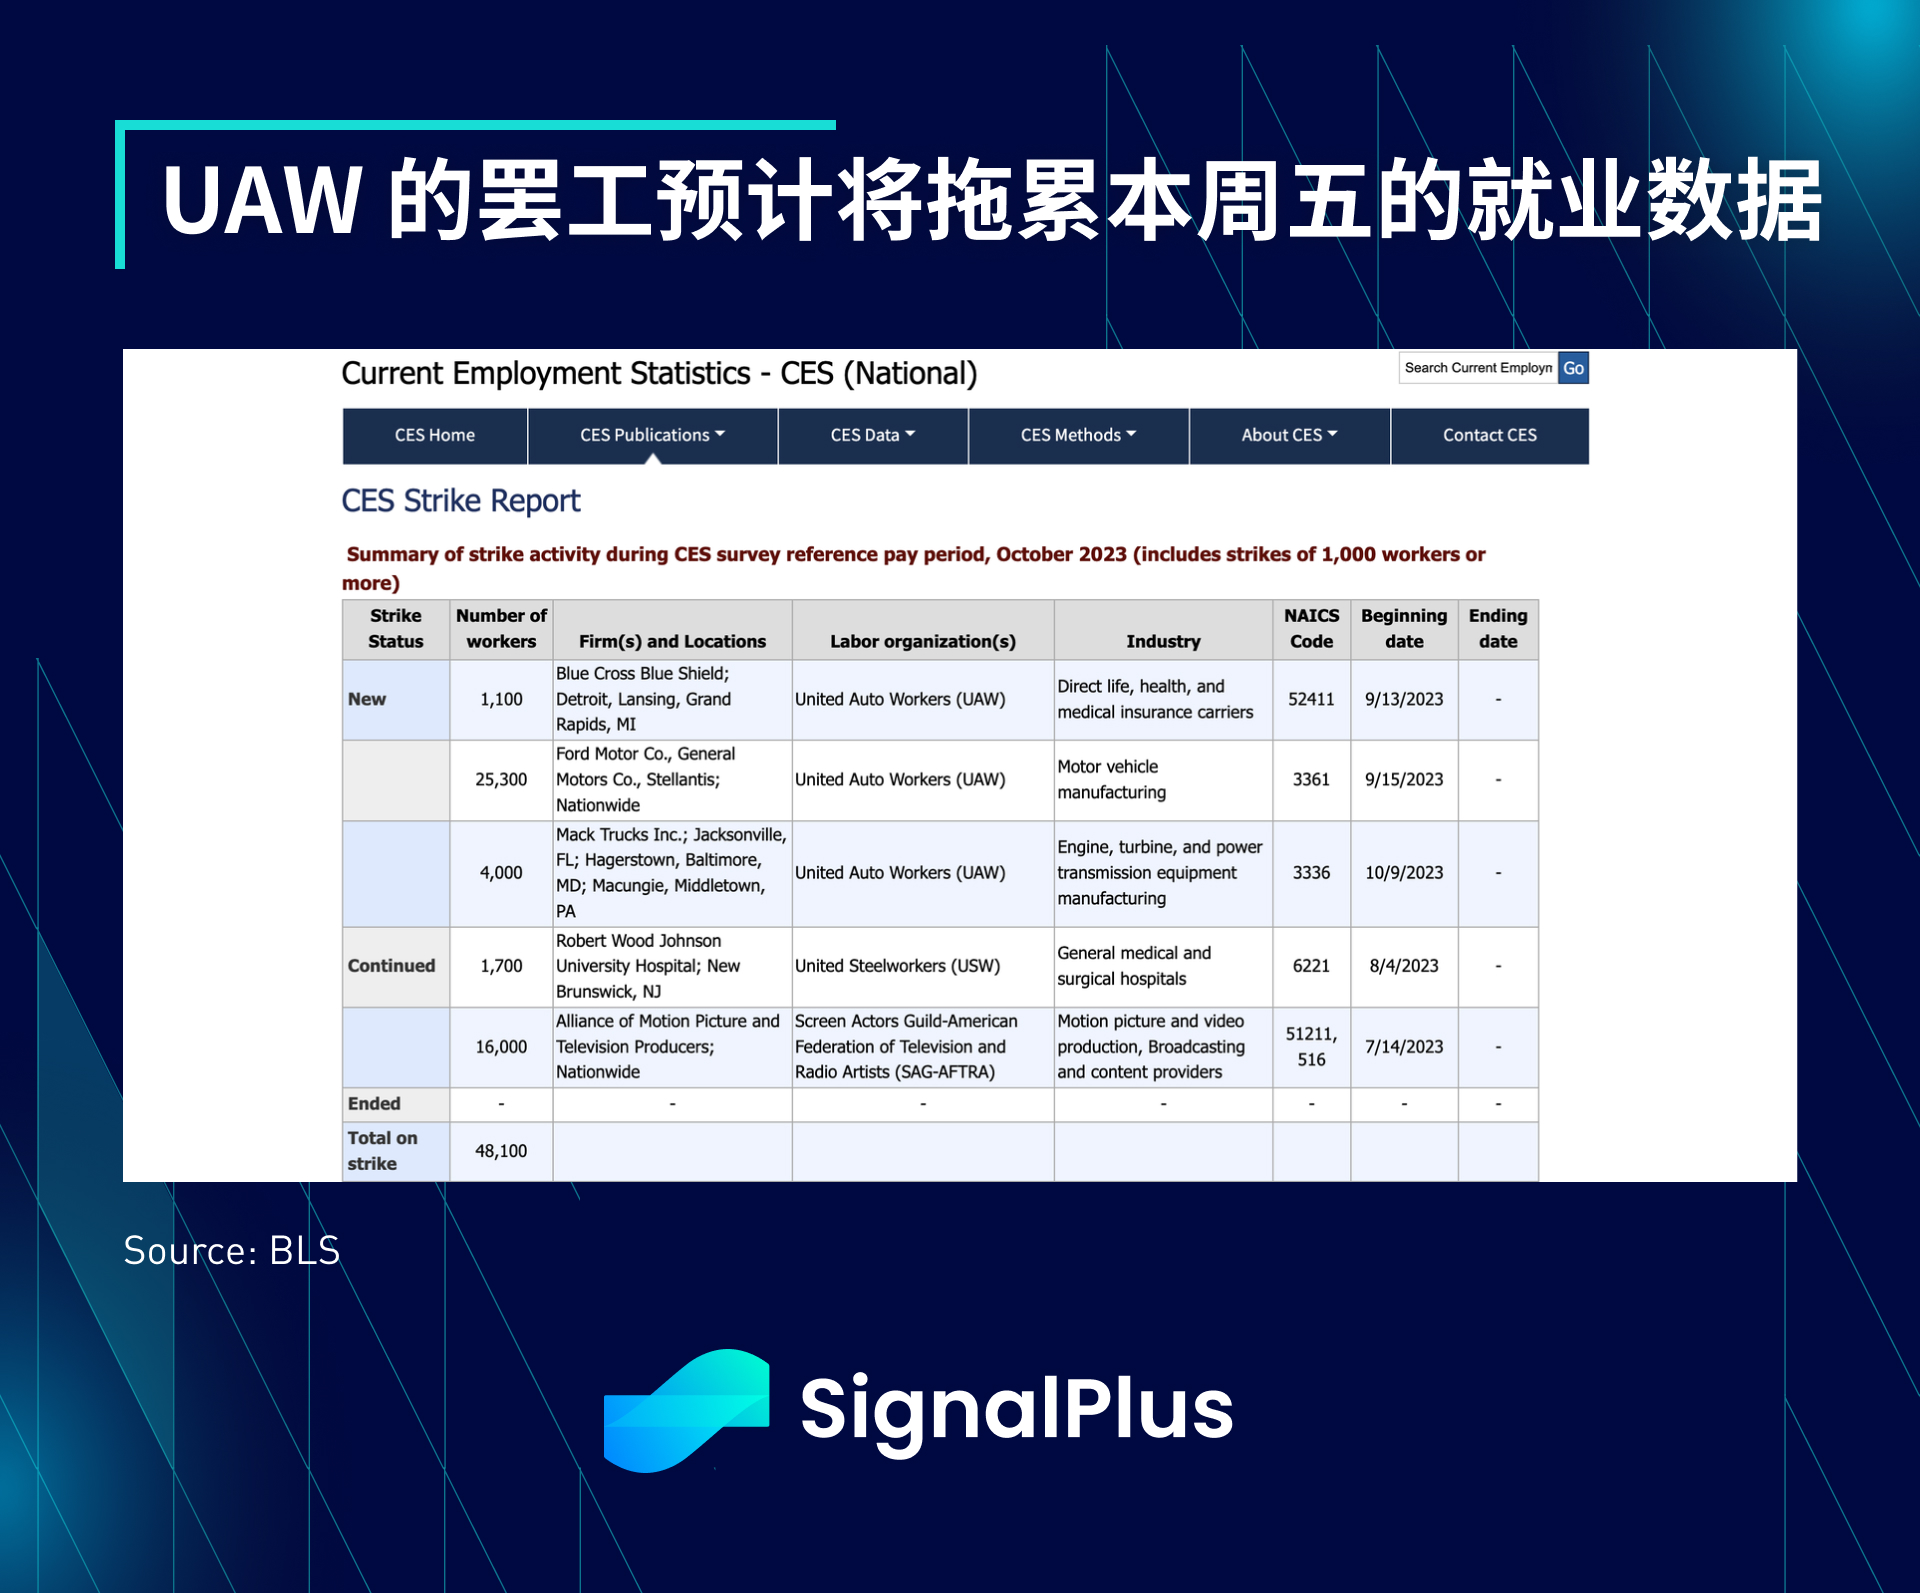
이번 주 금리 시장은 ADP, JOLTS, ISM, 비농업 고용 데이터 발표, FOMC 금리 결의 등 다양한 경제 데이터와 이벤트에 주목하게 될 것입니다. 다음 회의에서는 이번 회의에서도 금리 변동이 없을 것 고용지표는 예상만큼 양호하고 12월 회의는 시장의 초점으로 돌아갈 수도 있음 현재 시장에서는 12월 금리 인상 가능성이 20% 미만으로 예상되고 있어 그럴 만한 가치가 있음 전미자동차노조(United Auto Workers) 노조 파업이 미국에 영향을 미칠 수 있다는 점을 언급하면서 노동통계국(Bureau of Labor Statistics)의 데이터는 이번 달에 30,000명의 자동차 근로자들의 급여가 정지될 것이라고 말하면서 큰 영향을 미쳤습니다.
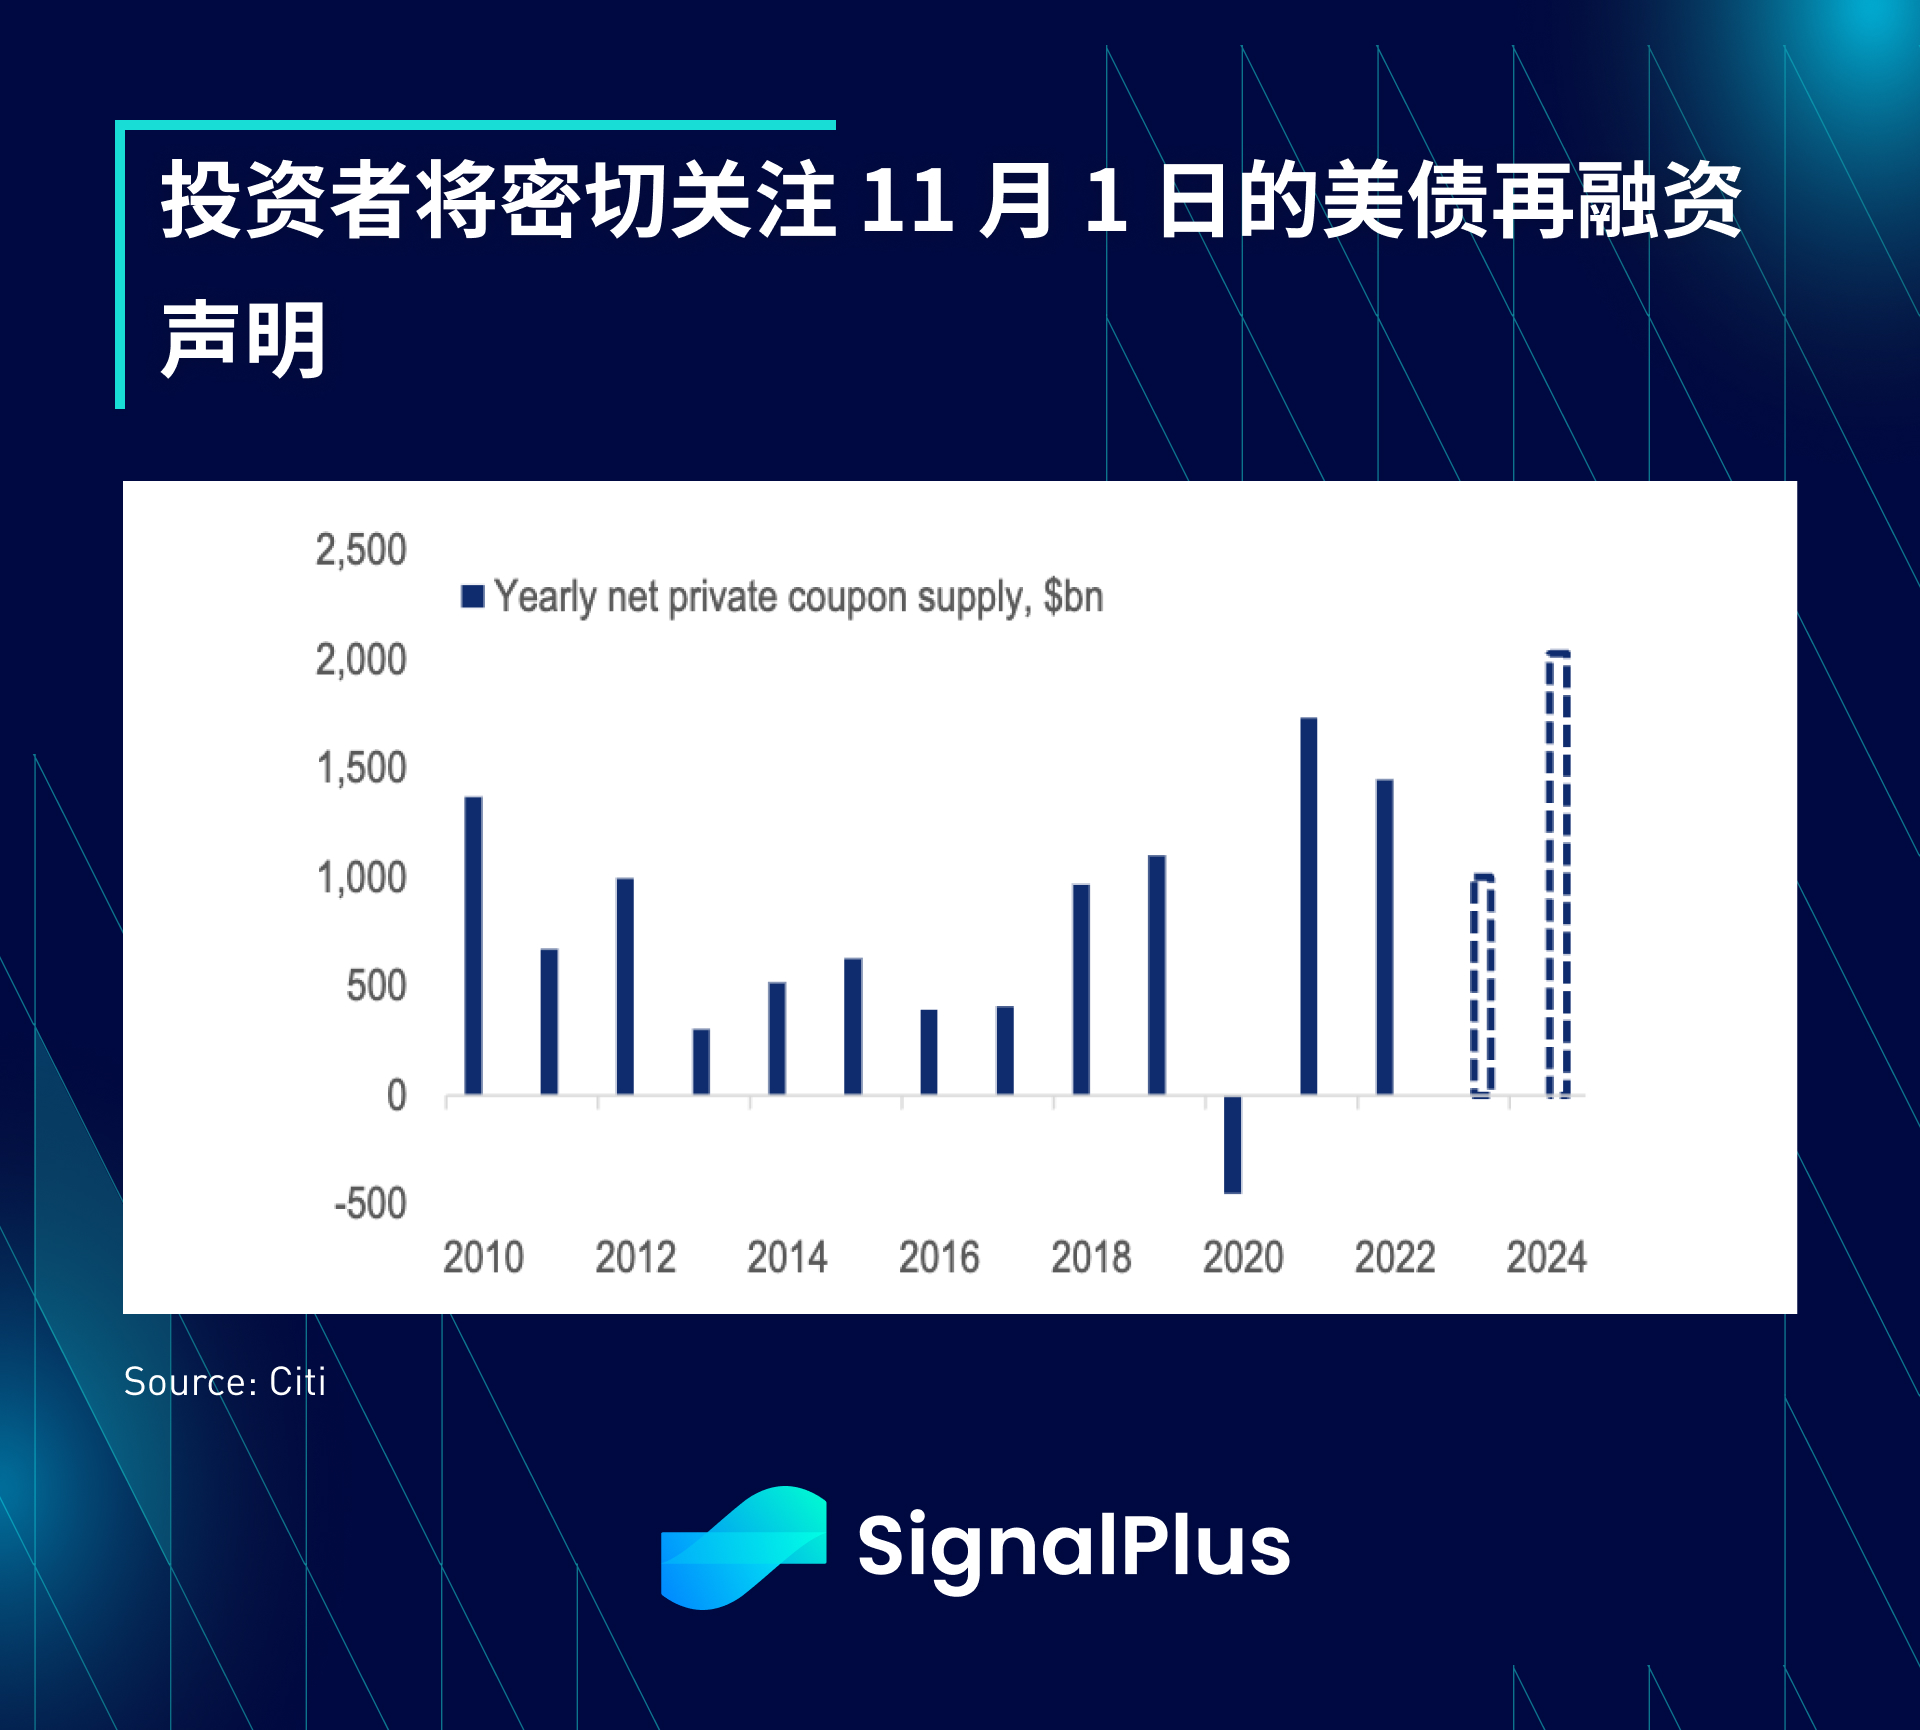
많은 기대를 모은 11월 리파이낸싱 명세서도 수요일 발표된다.시장에서는 4분기 채권 경매 공급량이 크게 늘어날 것으로 예상하고 있으며, 2024년 상반기 채권 공급량은 심지어 시장 예상보다 높을 수도 있다. 또한, 이번 주 일본 은행(BoJ) 회의는 YCC 정책 조정 정도에 따라 일본 투자자들에게 큰 영향을 미칠 수 있으며, 높은 국내 수익률 벤치마크는 자산 송환을 자극하고 2024년 미국 재무부의 투자를 제한할 수 있습니다.
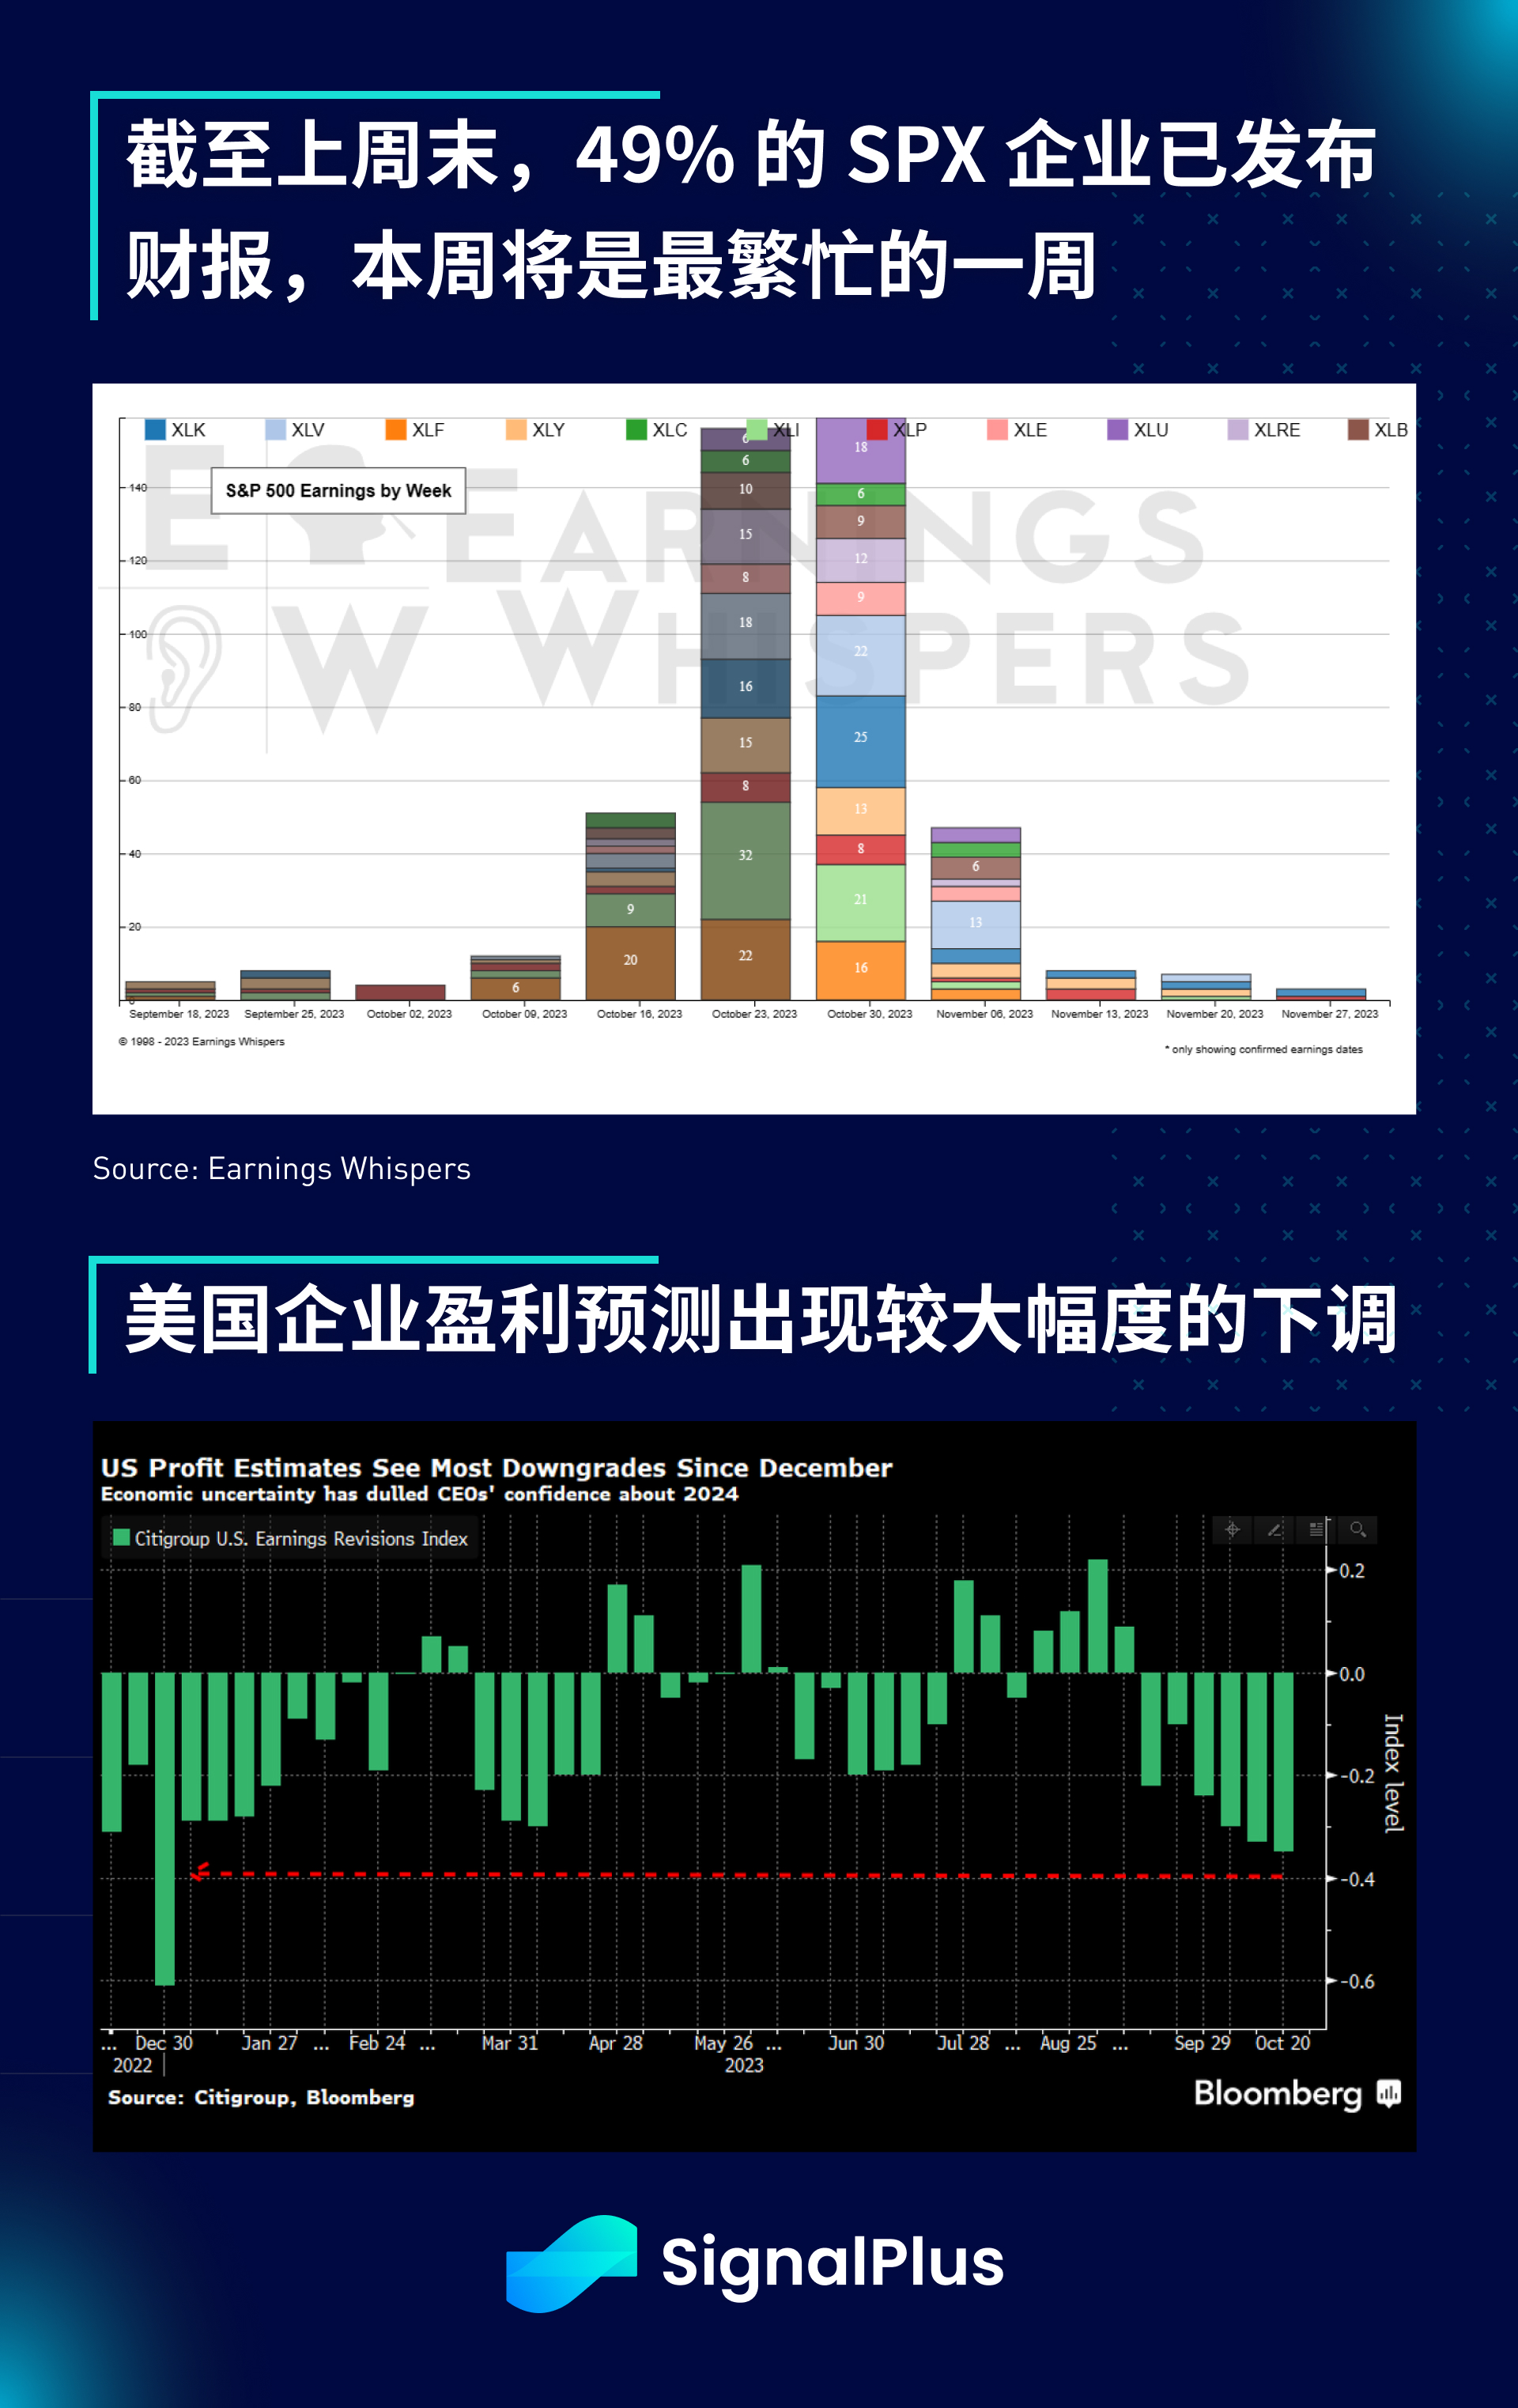
주식 시장의 경우 Goldman Sachs 데이터에 따르면 4개의 기술 대기업을 포함하여 SPX 회사의 49%가 3분기 재무 보고서를 발표했습니다. 2024년 수요 증가, 소비 추세 둔화, 거시정치적 환경 불확실성 등으로 인해 기업 경영진은 미래 이익 가이던스를 하향 조정했으며, 이에 따라 지난 몇 분기에 비해 투자자들의 기대감도 높아졌습니다. 수익/영업 예상보다 높은 마감은 더 이상 그날의 강력한 주가 성과를 보장하기에 충분하지 않습니다.
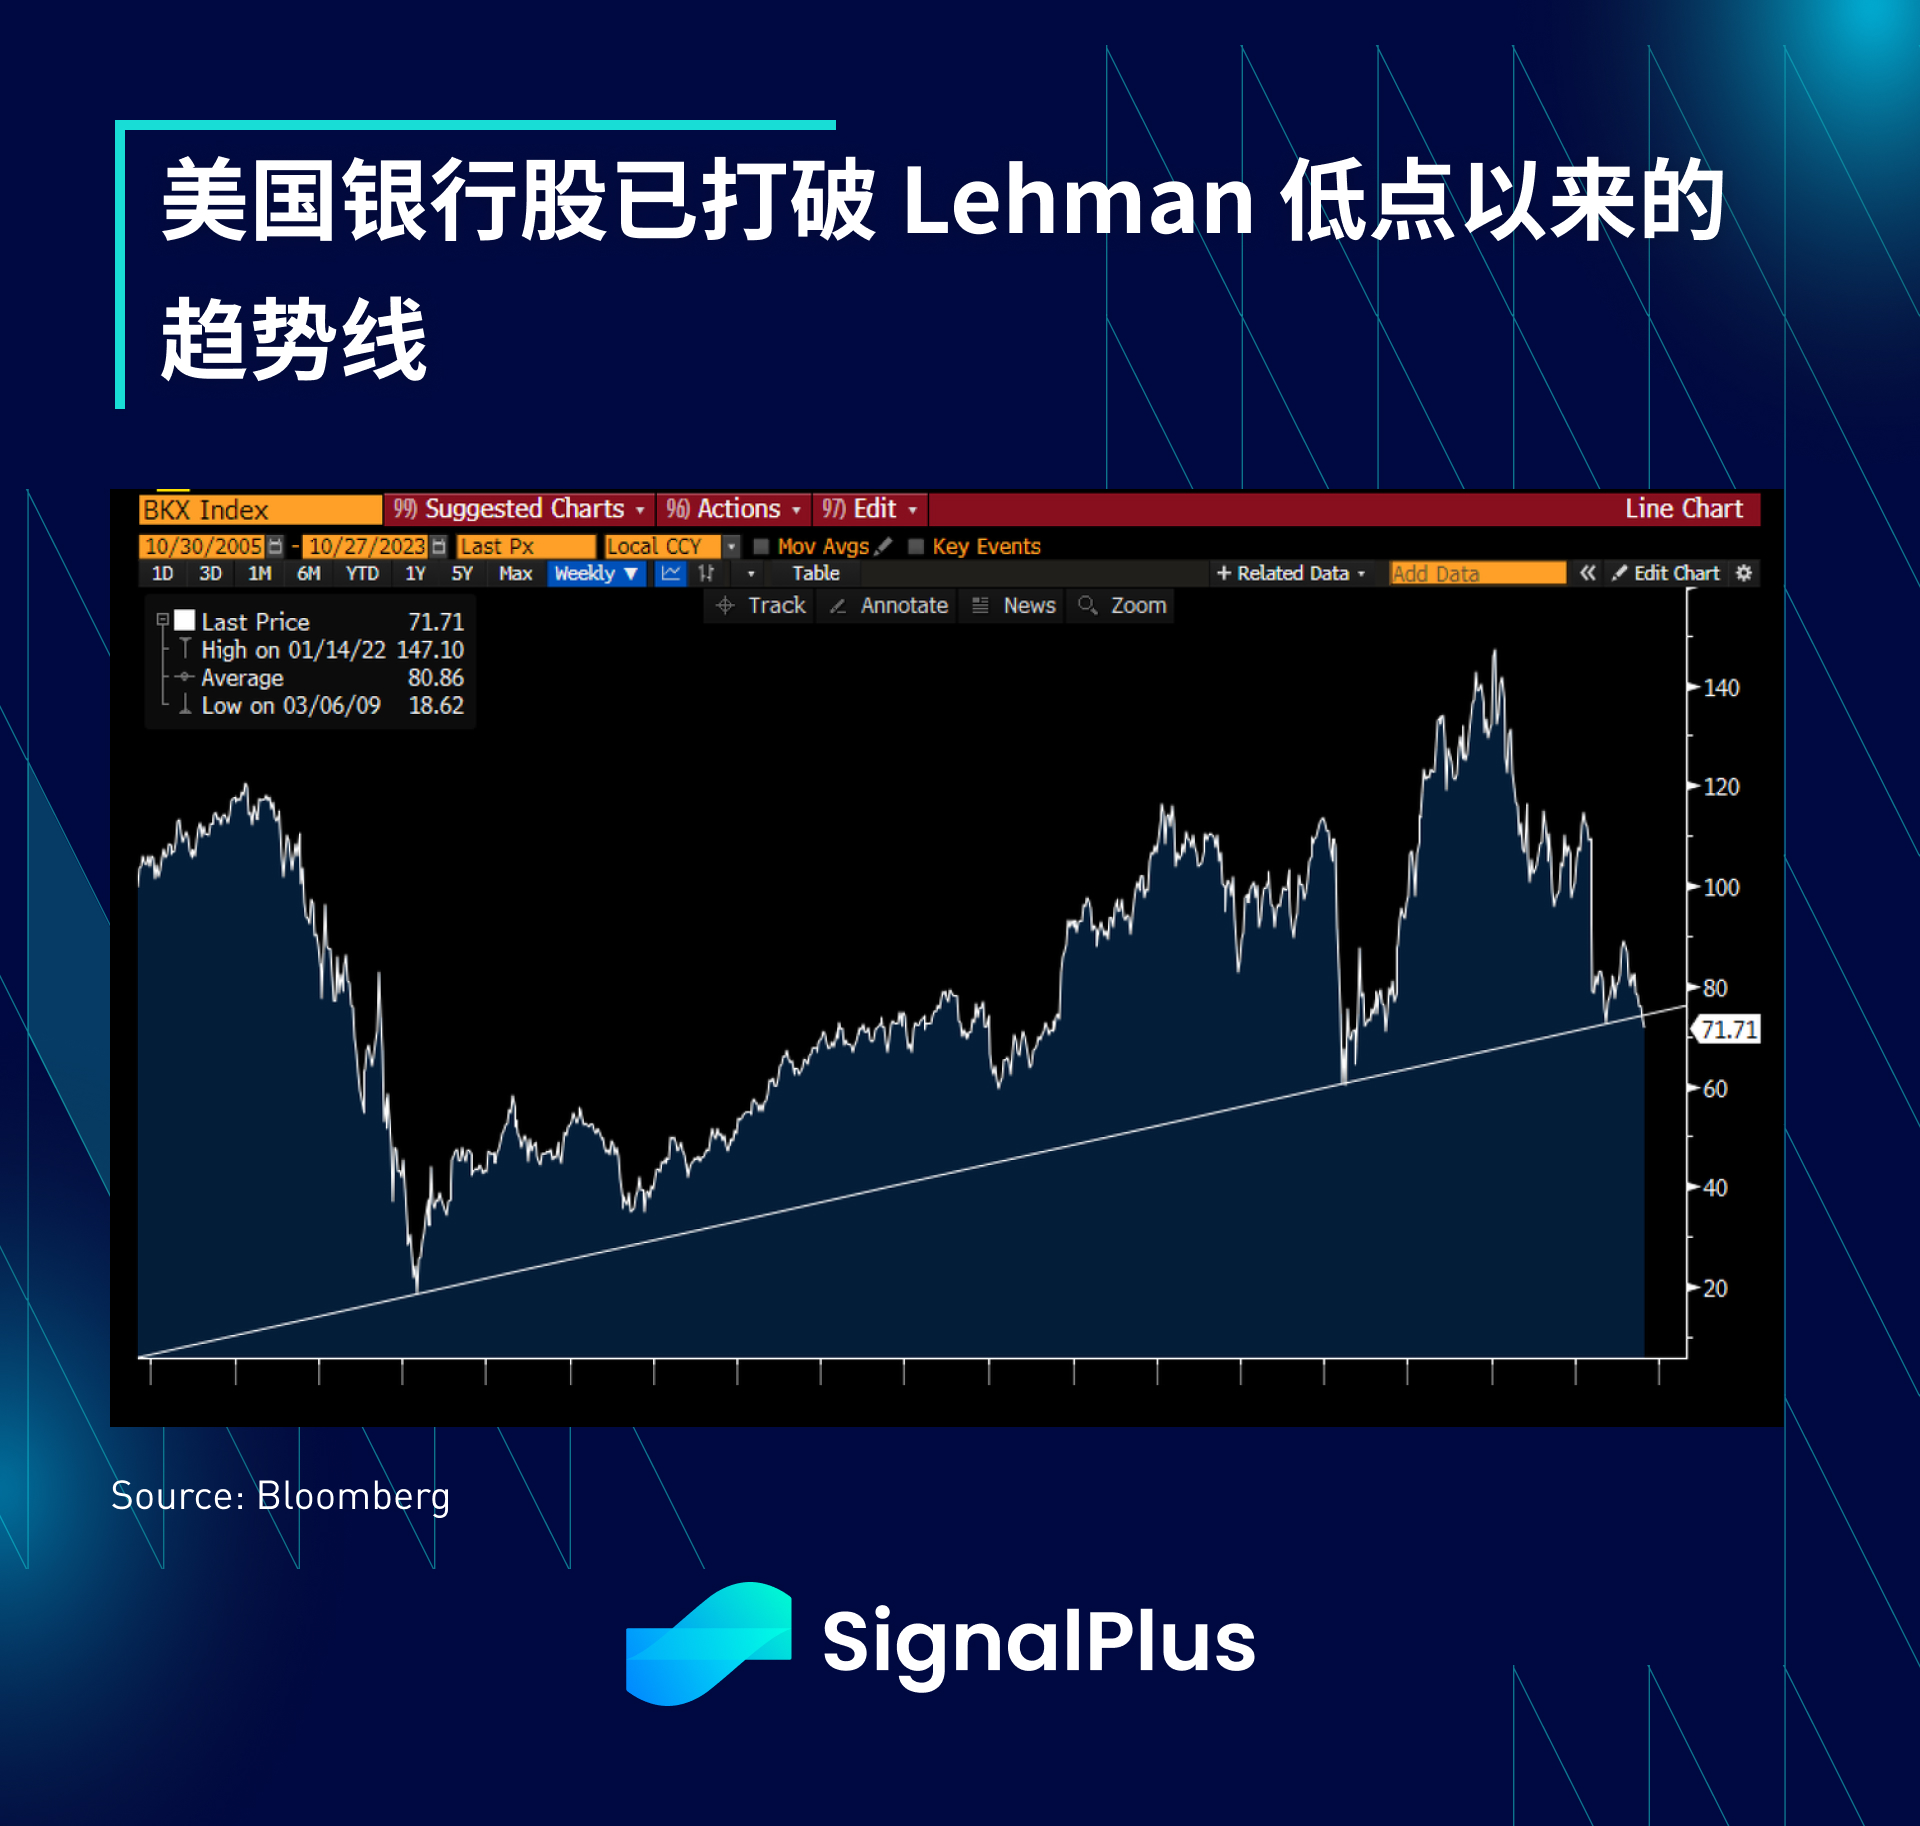
기술적인 관점에서 볼 때 은행주는 리먼 사태 이후 지난 14년 동안 추세선을 무너뜨렸고, 금리 상승이 자본 비용, 대출 수요, 포트폴리오 시장 가치 손실에 미치는 영향은 새로운 단계에 진입한 것으로 보입니다. 단기적으로 전반적인 투자 심리는 지나치게 비관적일 가능성이 있지만, 장기적인 기술적 관점에서 볼 때 전망은 상당히 부정적이며 단기적으로 위험 자산에 대해서는 여전히 부정적인 상태를 유지하고 있습니다.
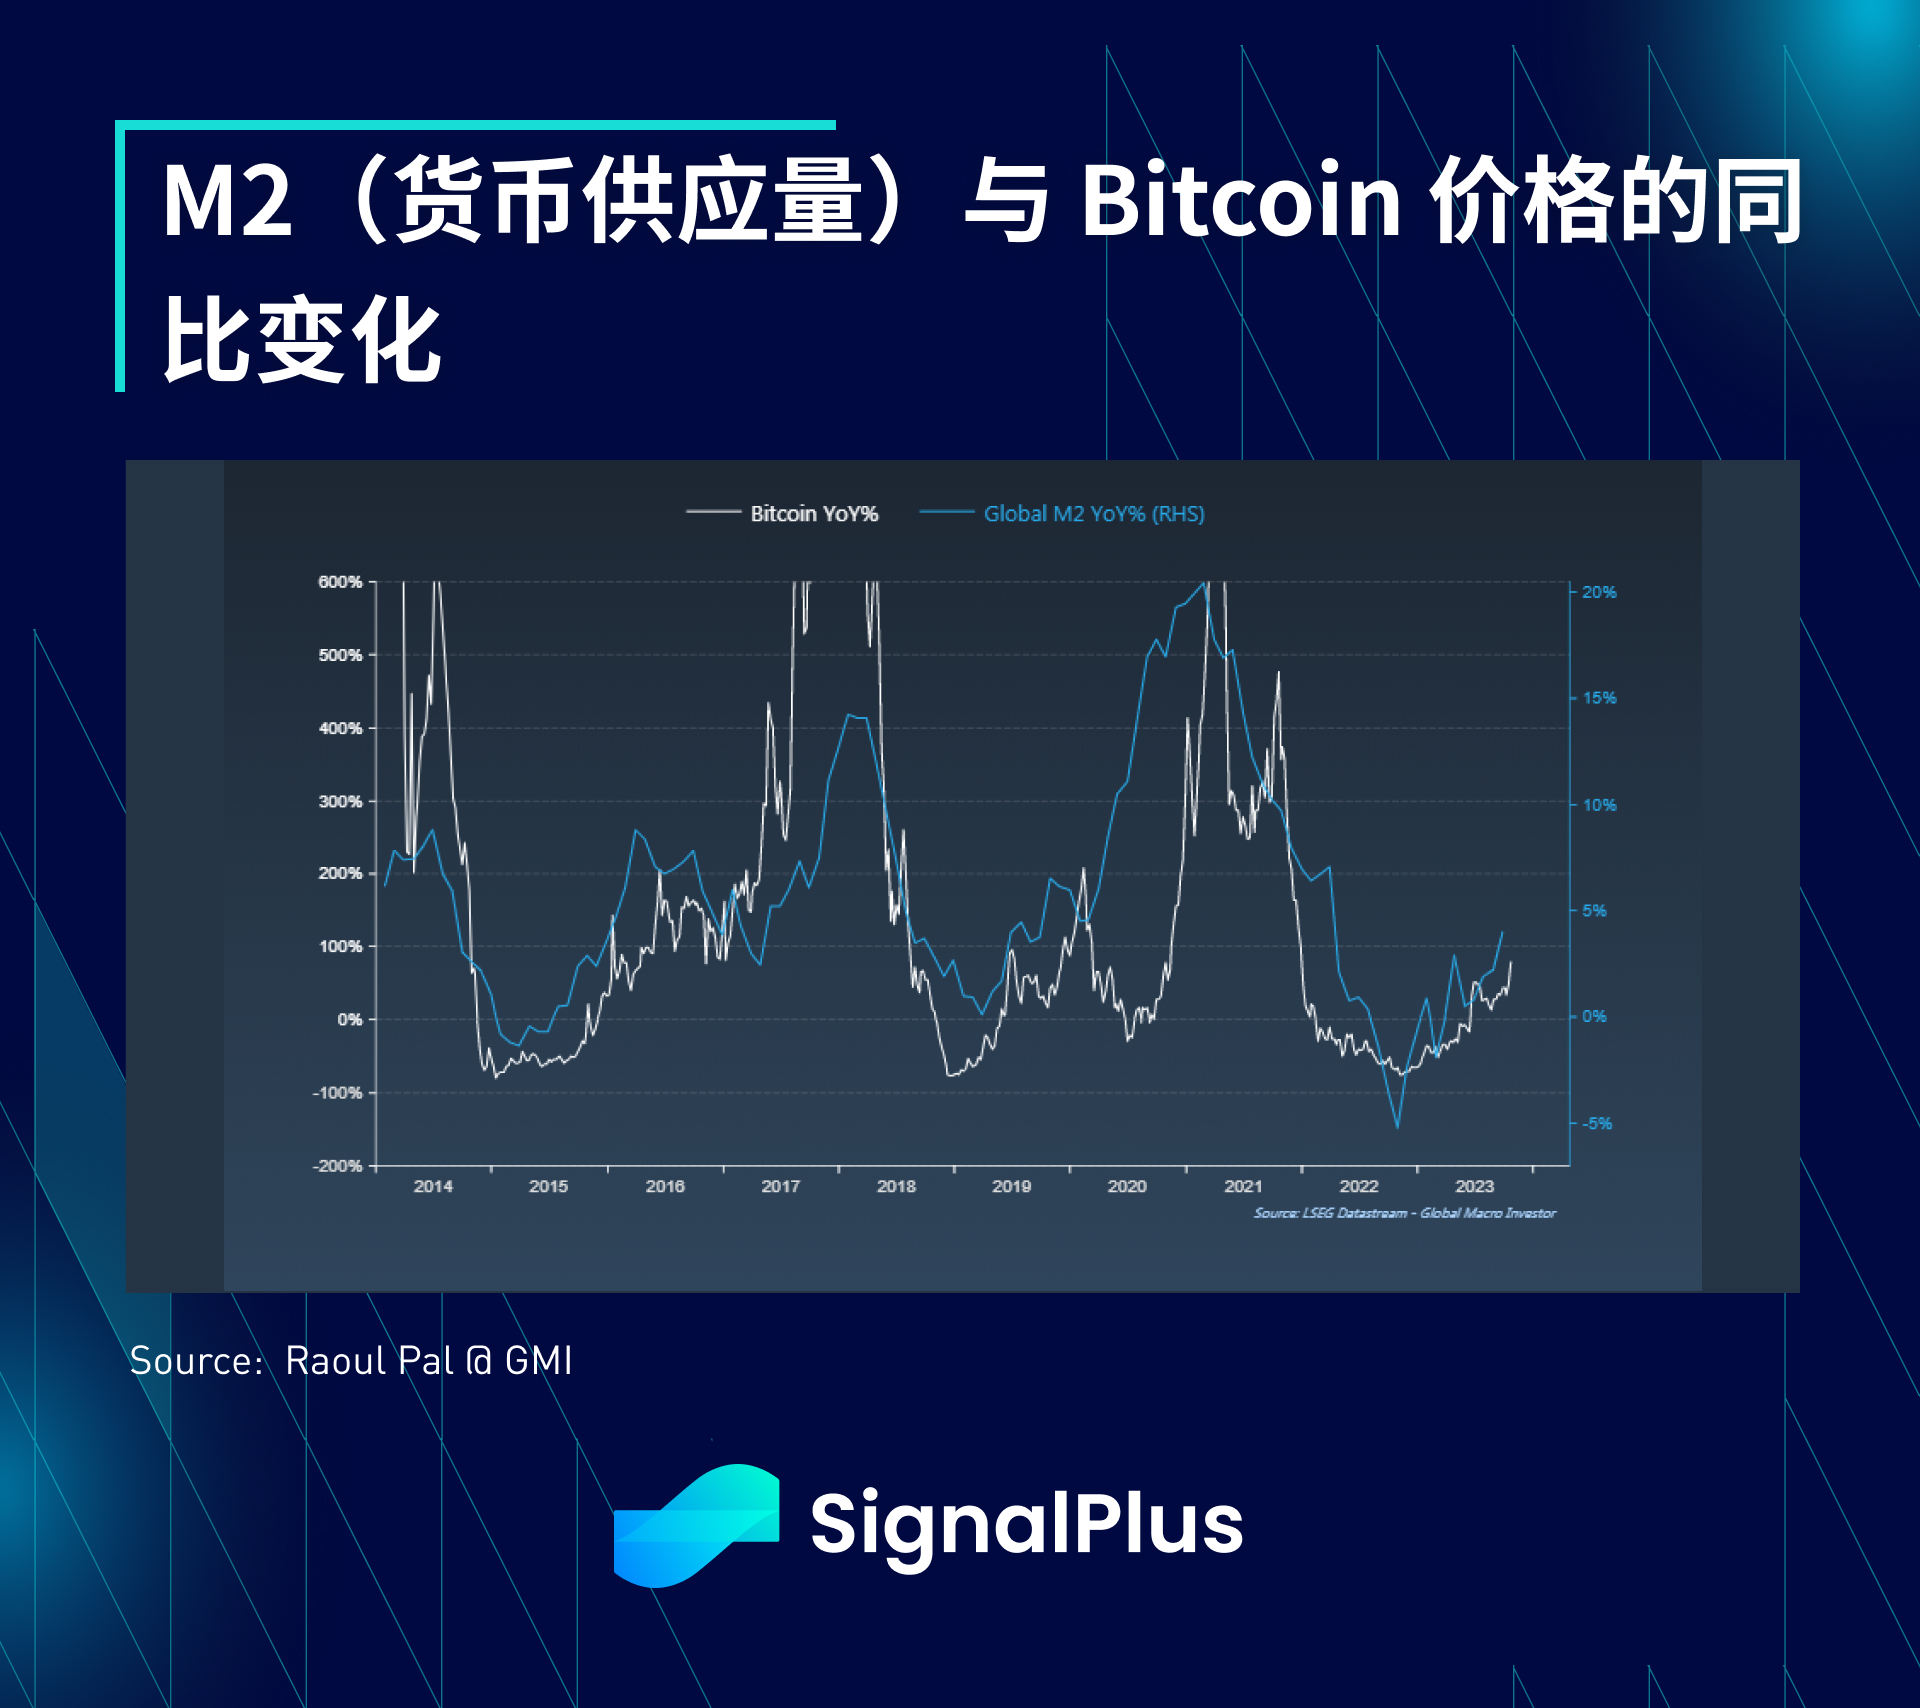
암호화폐 측면에서는 가격이 계속 상승세를 유지하고 있으며 우리는 여전히 단기적으로 공급-수요 불균형이 있을 것으로 믿고 있습니다. GMI Raoul Pal의 차트는 전년 대비 BTC 가격 변화와 글로벌 M2 화폐 공급 사이의 흥미로운 상관관계를 보여줍니다. 정책 금리가 최종 금리에 가까워지고 있는 것처럼 보이면 통화 성장이 바닥을 치는 과정에 있을 수 있습니다. 이것은 또 다른 신호입니까? 암호화폐가 전환점에 도달했다고요? 기다려 보자!
ChatGPT 4.0 플러그인 스토어에서 SignalPlus를 검색하시면 실시간 암호화 정보를 얻으실 수 있습니다. 업데이트를 즉시 받으려면 Twitter 계정 @SignalPlus_Web3을 팔로우하거나 WeChat 그룹(WeChat 보조자 추가: xdengalin), Telegram 그룹 및 Discord 커뮤니티에 가입하여 더 많은 친구들과 소통하고 소통하세요.
SignalPlus Official Website:https://www.signalplus.com





