


Macro Weekly(7.24): 기술 폭락, 소형주 불안, 소매 투자자들의 낙관적 전망


재고
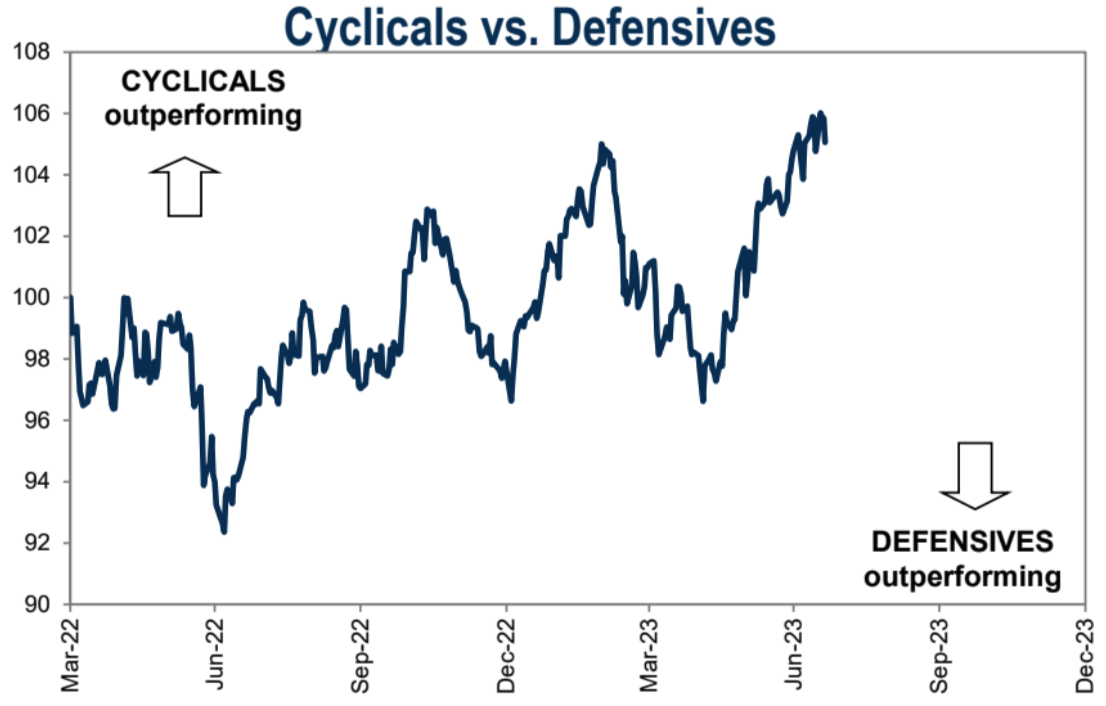
지난주 미국 증시는 나스닥의 저조한 실적과 엇갈린 실적 보고서로 인해 상승세를 보였습니다. 대부분의 대형 은행은 탁월한 성과를 달성했으며, 일부 분석가는 이는 경제가 전반적으로 강세를 유지하고 지역 은행이 더욱 차별화되었음을 나타낼 수 있다고 믿습니다. 기술주는 일부 주요 주식이 하락하는 등 실적 불안으로 하락했고, 대형 항공사들은 예상보다 나은 실적을 보고했습니다. 유틸리티, 에너지, 헬스케어는 이번 주에 가장 성과가 좋은 부문이었고, 통신 서비스와 산업재는 최악의 성과를 보였으며, 지난 주 시장은 전반적으로 방어적인 경향을 보였습니다.
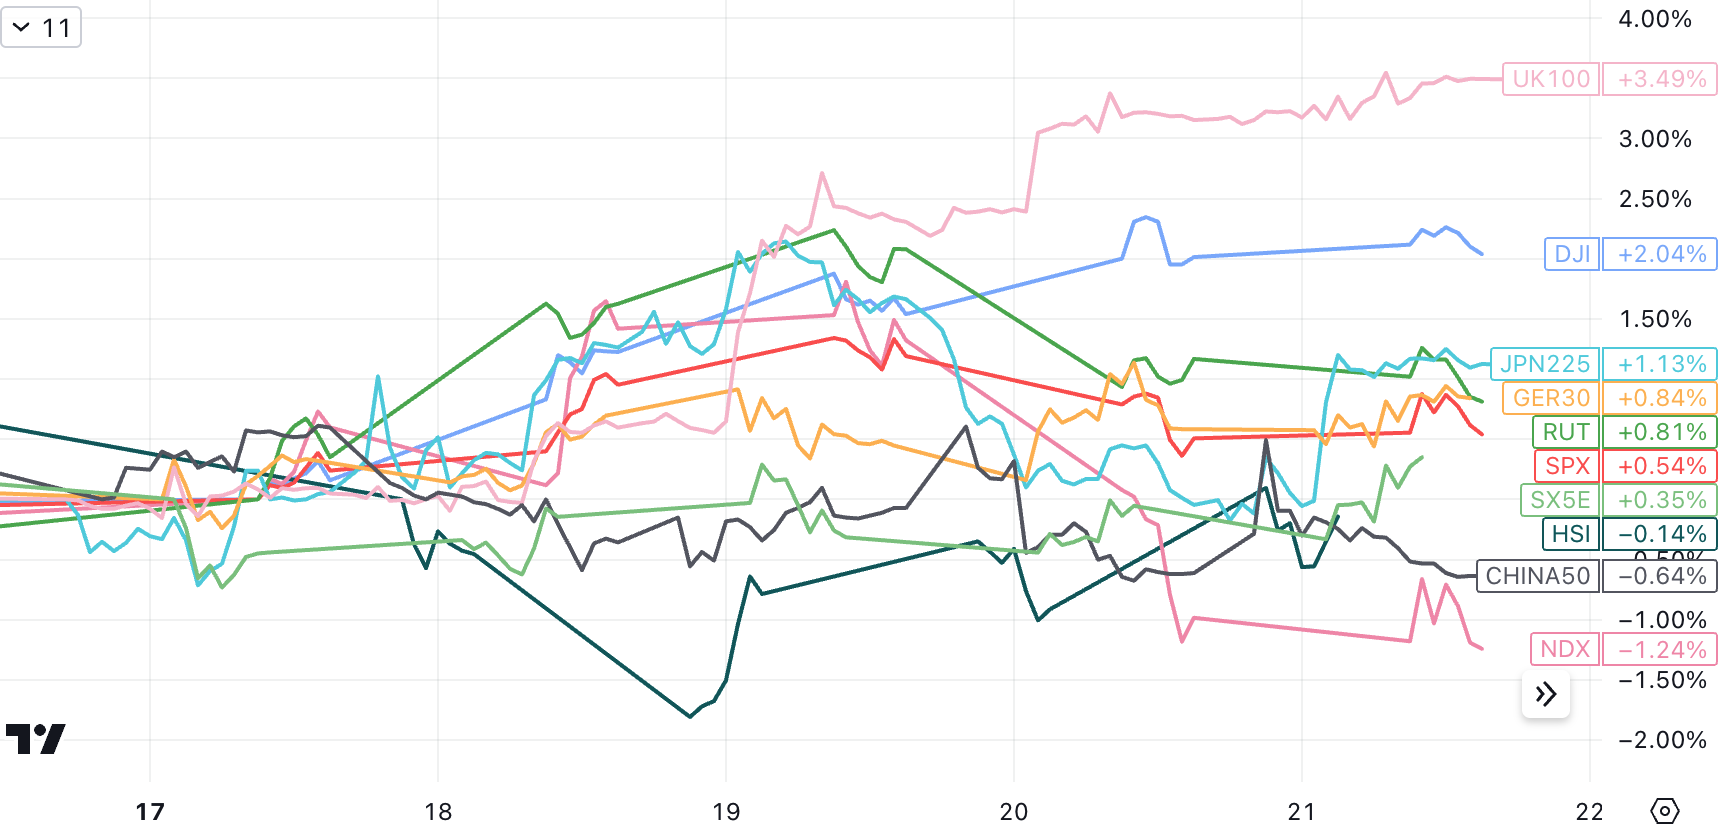
올해 대부분의 강세에도 불구하고 기술 중심의 나스닥은 지난 목요일 4개월여 만에 가장 큰 일일 하락세를 기록했습니다. 양대 기업인 테슬라와 넷플릭스의 실적 데이터가 기대에 미치지 못해 이날 지수가 2% 이상 하락하며 고가치 기술주의 취약성이 부각됐다. 그 외 유럽증시, 영국증시, 일본증시는 모두 마감했고, A주와 홍콩증시는 하락 마감했습니다.
5월 이후 주식 시장 랠리의 대부분은 골디락스 시나리오에 대한 낙관론이 높아지면서 주도되었습니다. 골디락스 시나리오에서는 경제 상황이 너무 덥지도 않고 너무 춥지도 않고 경기 침체에 빠질 수 없으며 현재 기업 수익도 이를 뒷받침할 수 있습니다. 이 기대.
특히 소형주가 3주도 안 되어 거의 7% 상승했는데, 이는 의심할 여지 없이 비용 절감 압력과 경기 호조에 대응한 것입니다. 일반적으로 국내 경제 상황에 더 민감한 소규모 기업은 일반적으로 경기 침체 전후에 실적이 저조하지만, 전망이 바뀌기 시작하면 실적은 다음과 같습니다. 뛰어난.
Russell 2000으로 측정한 소형주는 지난 10월 바닥을 친 이후 대형주에 비해 저조한 성과를 보였습니다. Russell 2000은 여전히 2021년 최고치보다 거의 18% 낮지만, S&P 500과 Nasdaq 100은 2021년 사상 최고치에서 불과 약 5% 떨어져 있습니다.
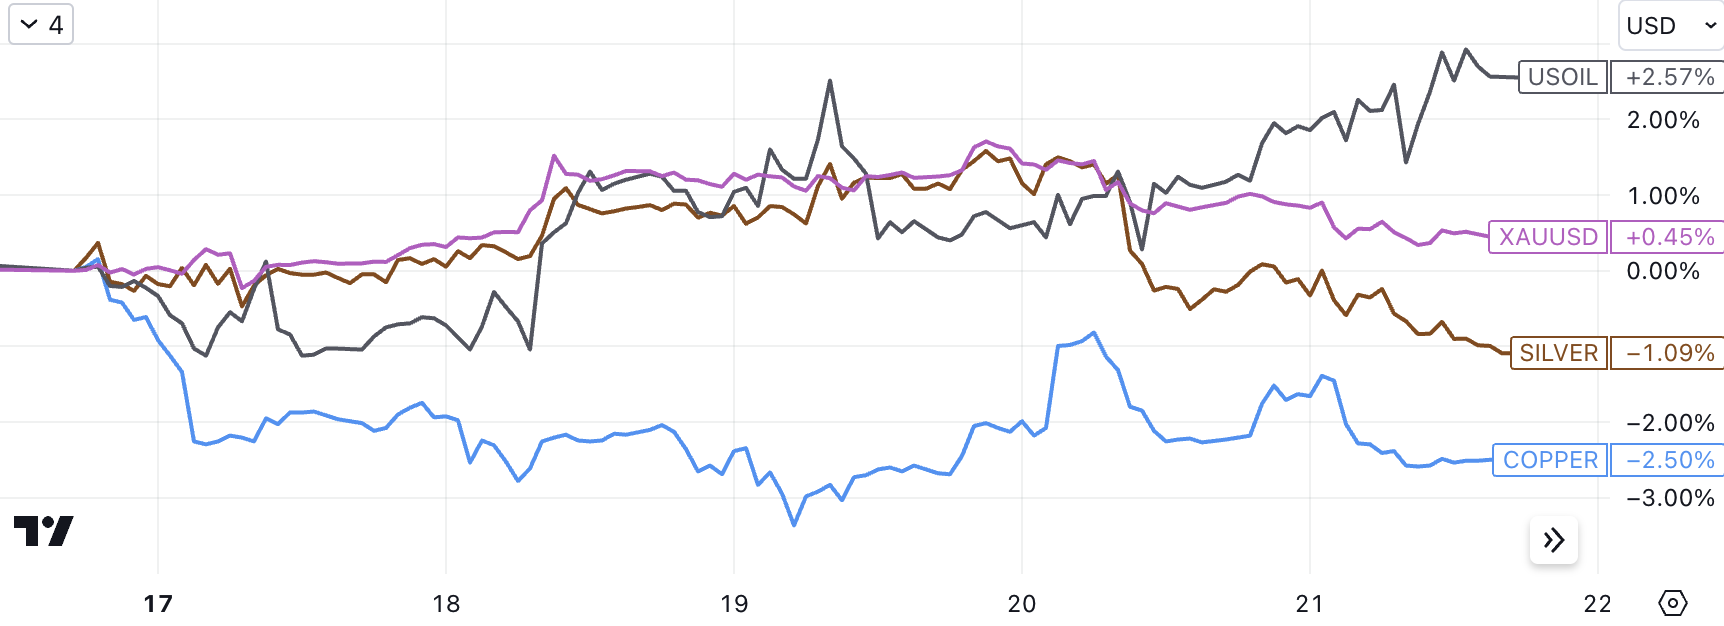
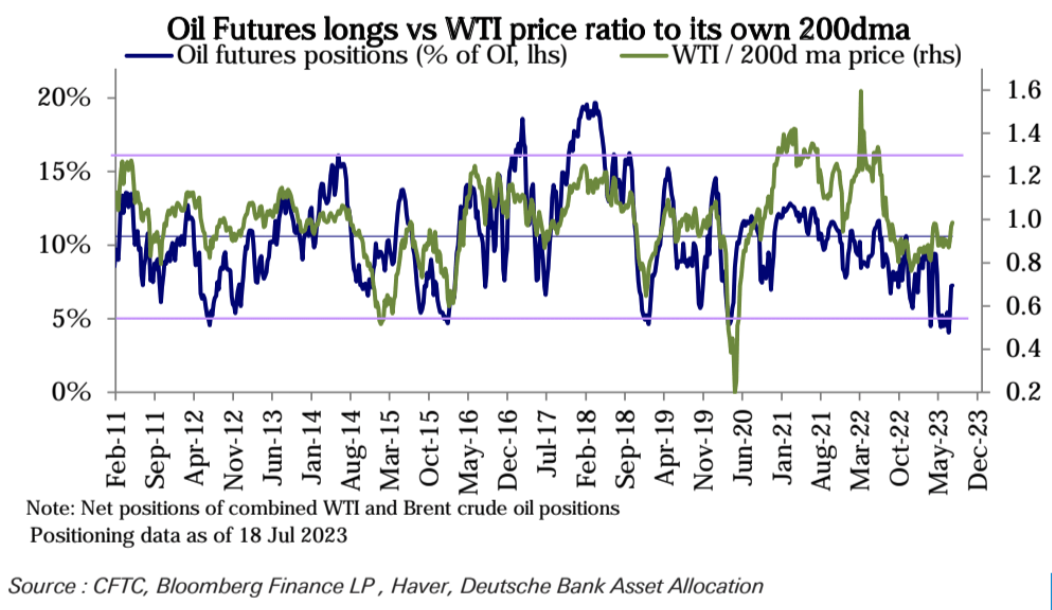
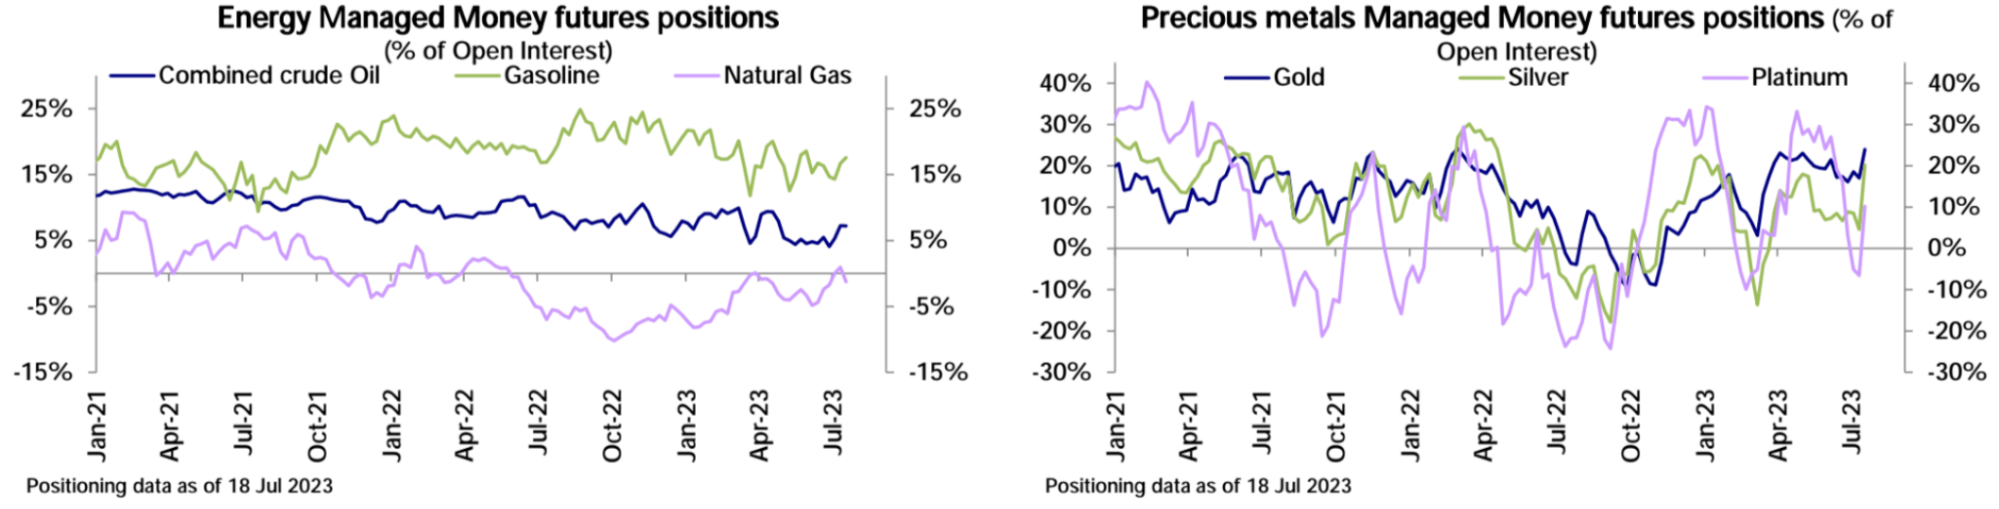
러시아와 우크라이나 간 지정학적 정세가 더욱 긴장되고 있으며, 사우디아라비아와 러시아의 신규 감산으로 인해 상승세를 이어가고 있는 국제유가는 지난 한 달간 상승세를 이어가며 격차가 더욱 벌어졌다. 귀금속 및 산업용 금속:
디지털 통화
지난주 실질금리는 소폭 반등했고, 달러 환율과 함께 반등은 주로 금요일에 이뤄졌으며 금과 BTC 모두 억제됐다.
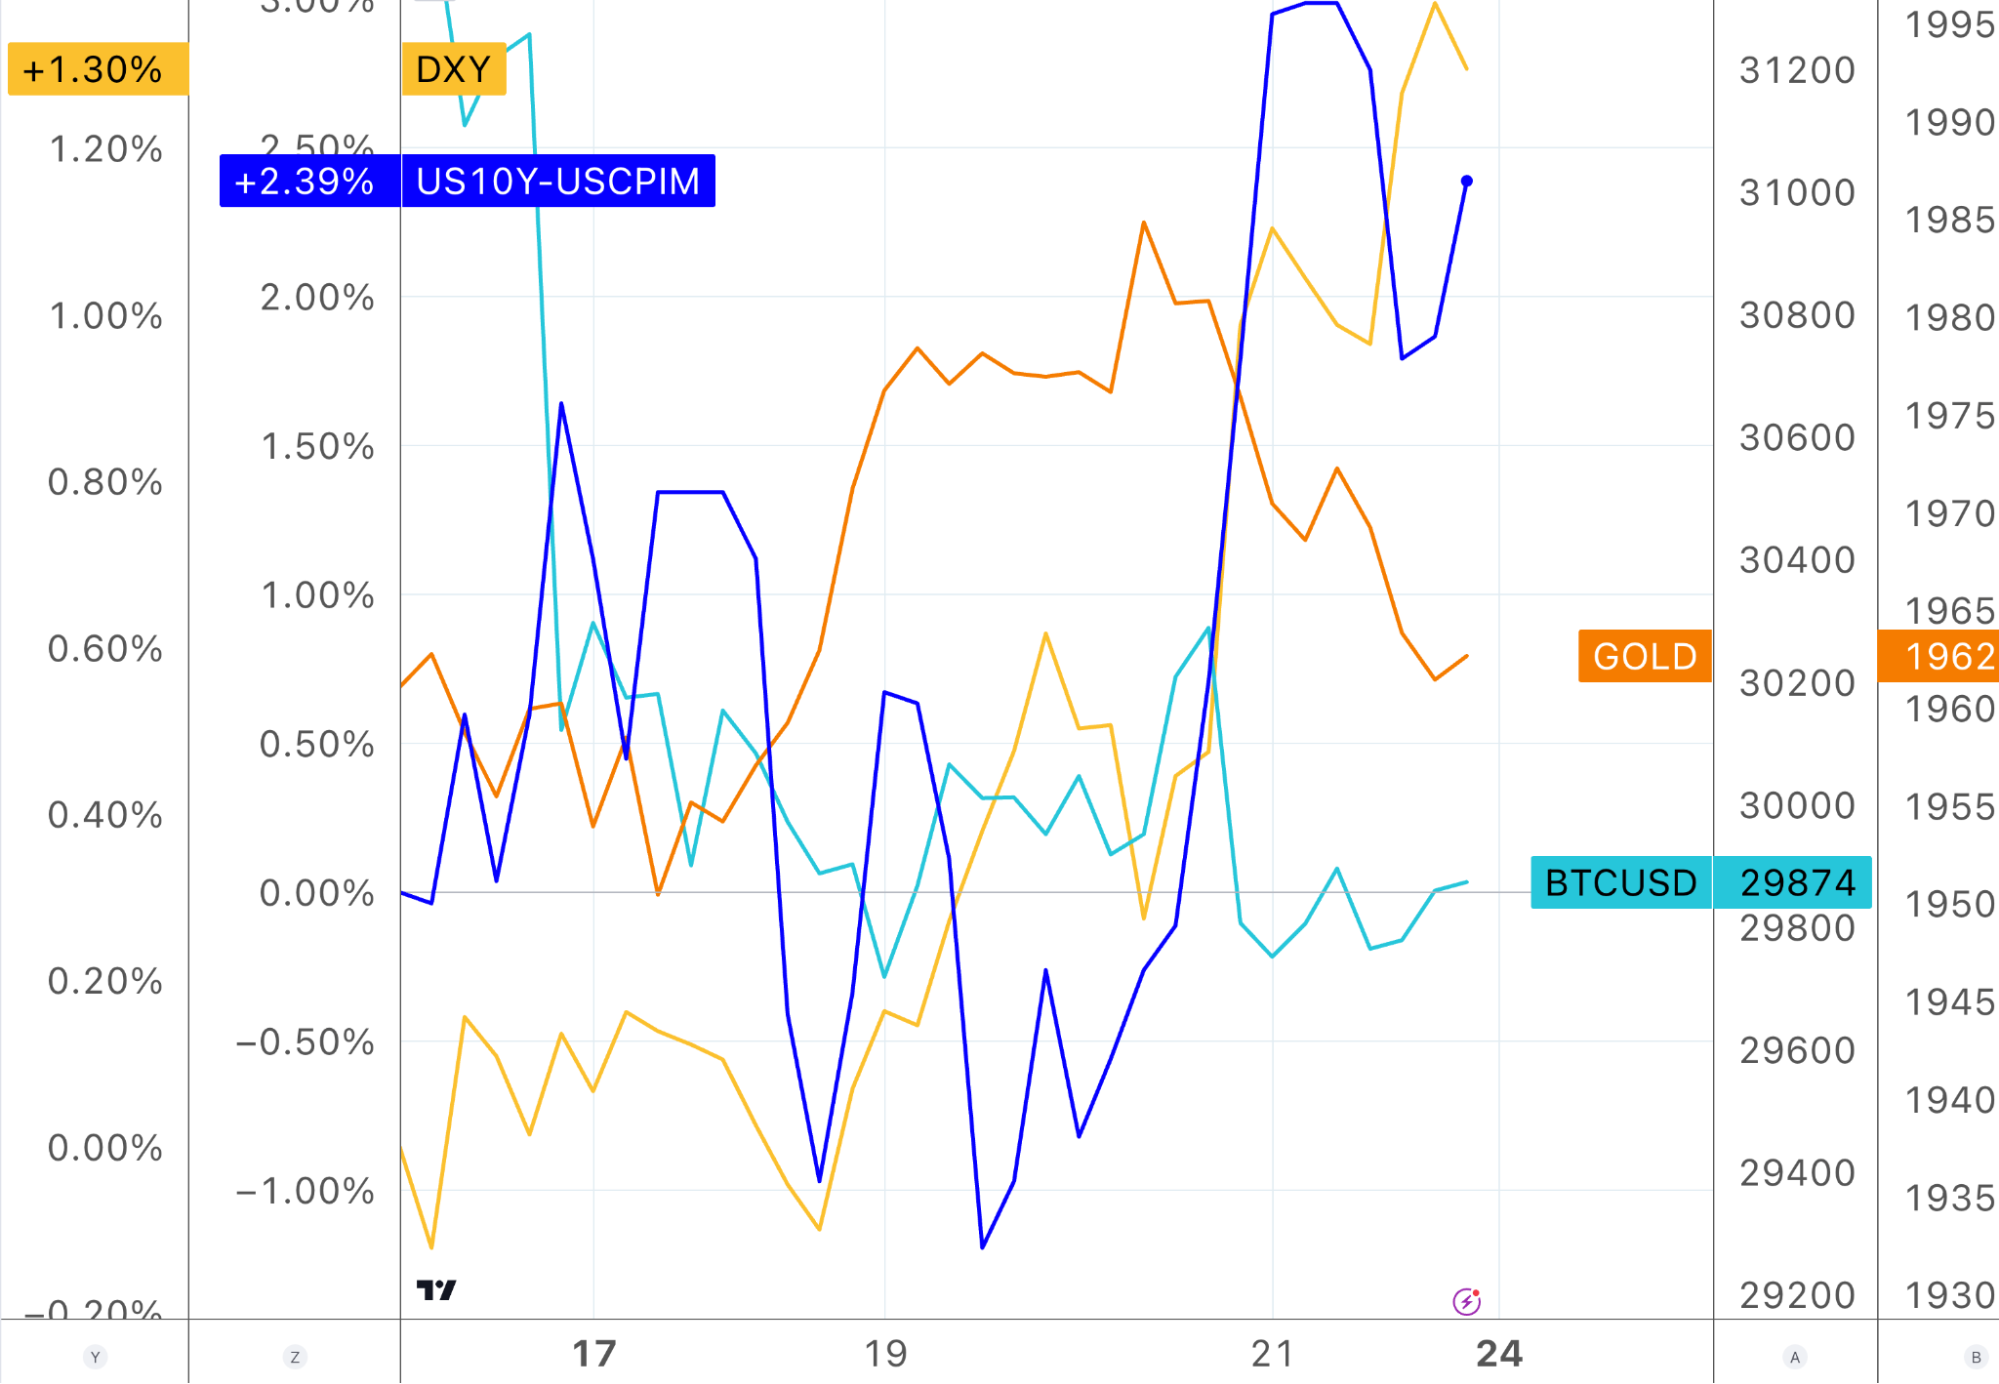
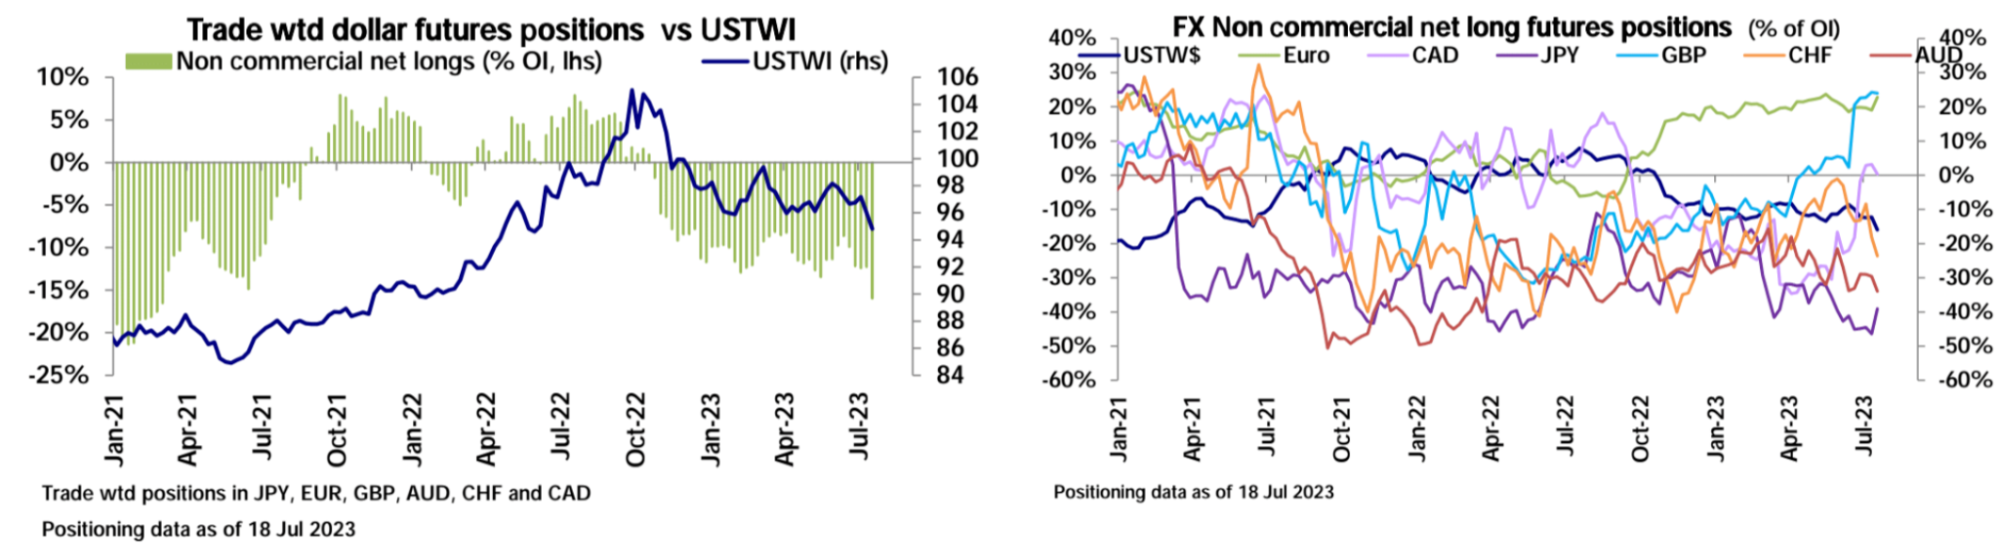
미국 달러지수는 전주 2.2% 하락해 100선 아래로 떨어졌지만, 지난주 미국 달러지수는 1% 이상 강하게 반등해 15개월 최저치에서 회복해 7월 하락폭의 거의 절반을 회복했다. 거의 3개월 만에 가장 큰 주간 상승률을 기록했습니다. 이는 주로 미국 거주자들의 강력한 수요 + 예상보다 낮은 일본의 근원 인플레이션 때문입니다. 한편, 일본은행이 수익률곡선통제(YCC) 정책을 조정할 것인지에 대한 지속적인 불확실성이 엔화를 압박했습니다. 일본 은행이 YCC 계획을 변경할 가능성이 낮다는 보도로 인해 금요일 엔화가 하락하면서 달러화는 더욱 상승했습니다.
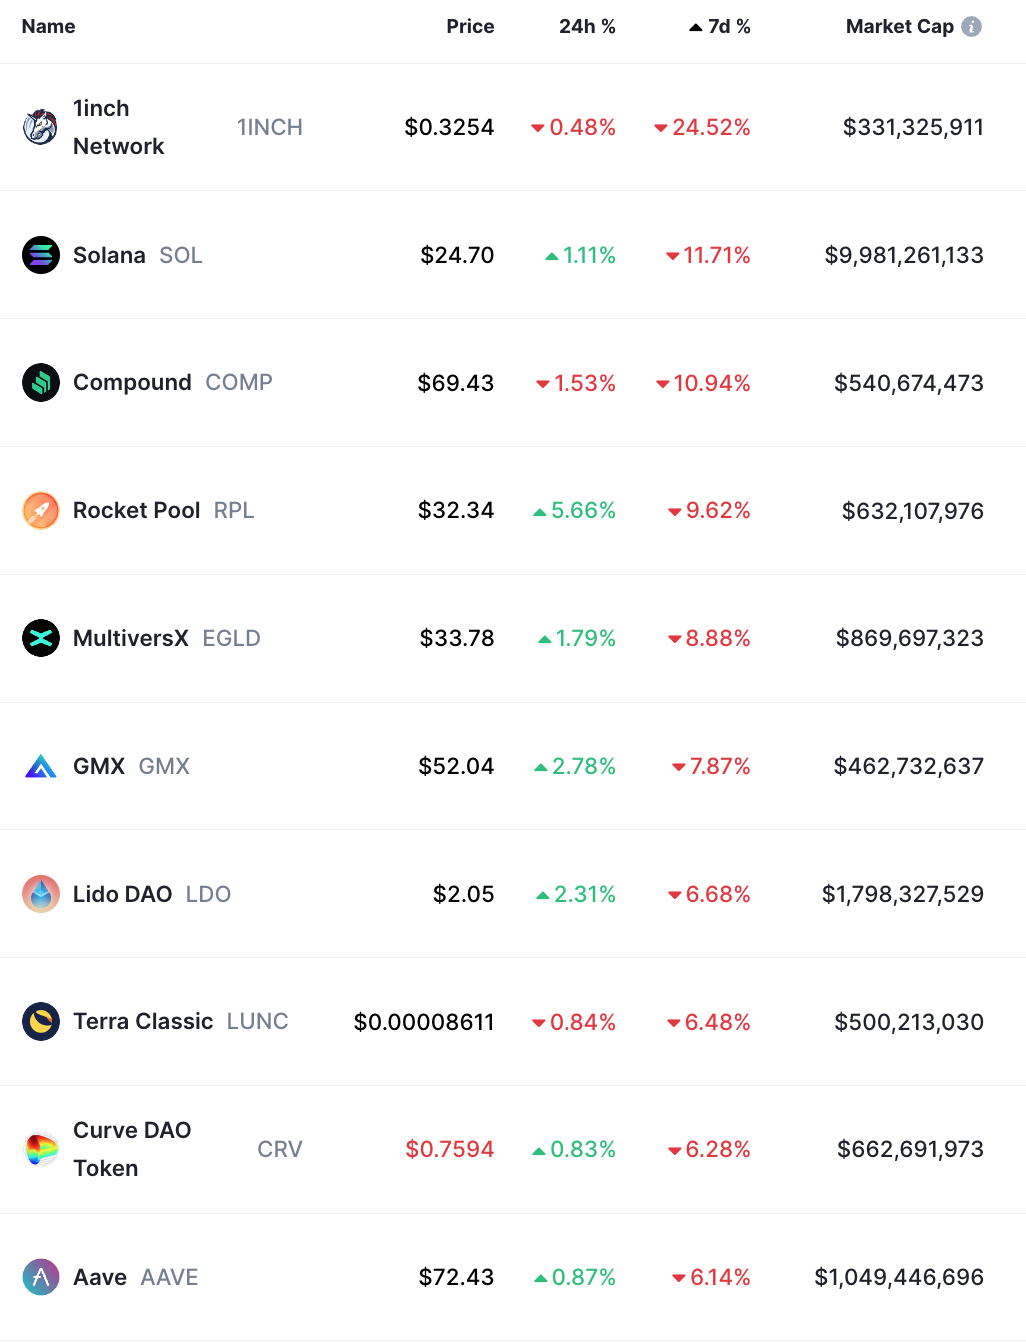
시가총액 기준 상위 100개 토큰 목록:
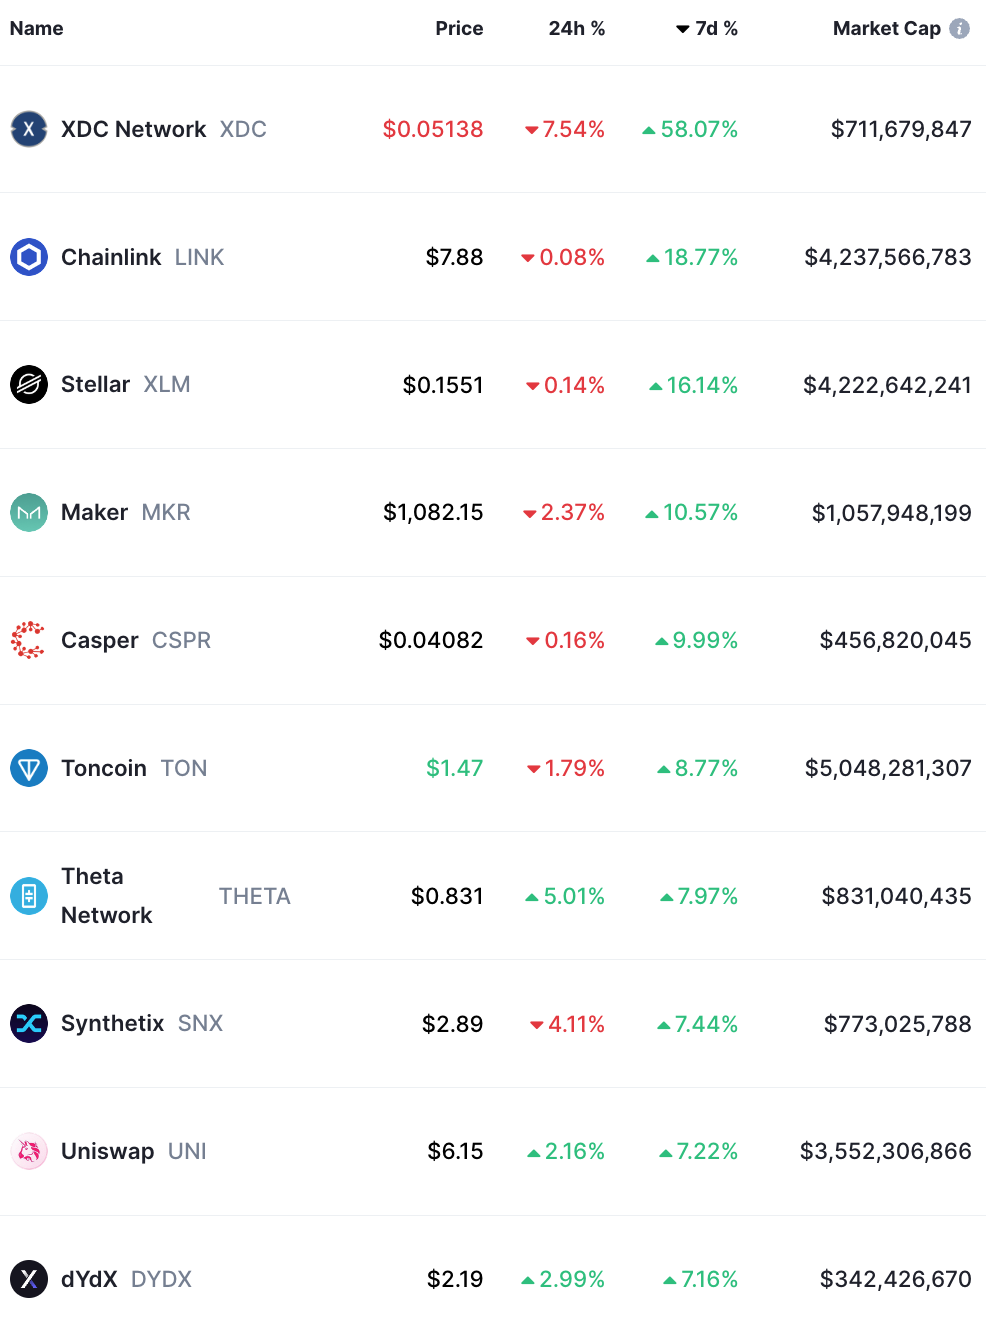
시가총액 기준 상위 100개 토큰 목록:
체인의 스테이블코인 총량은 1,270억 6천만 달러에서 1,261억 9천만 달러로 4주 연속 유출되어 주간 0.72% 감소했습니다.
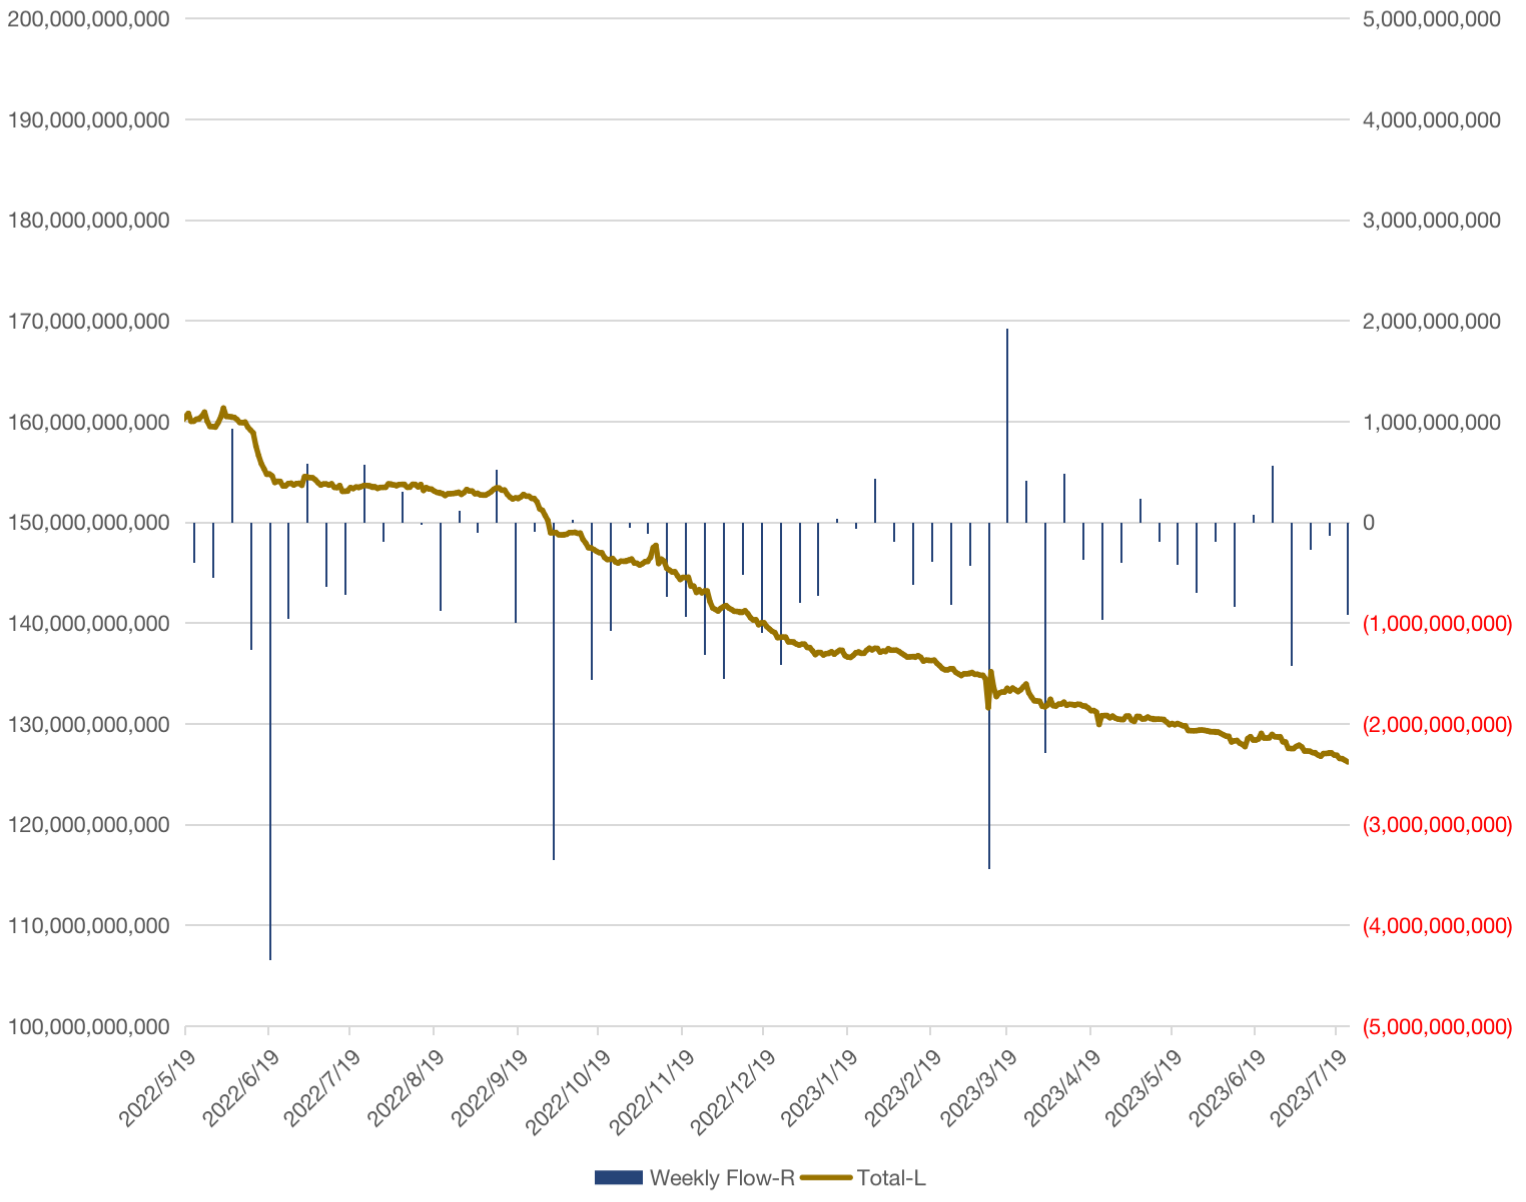
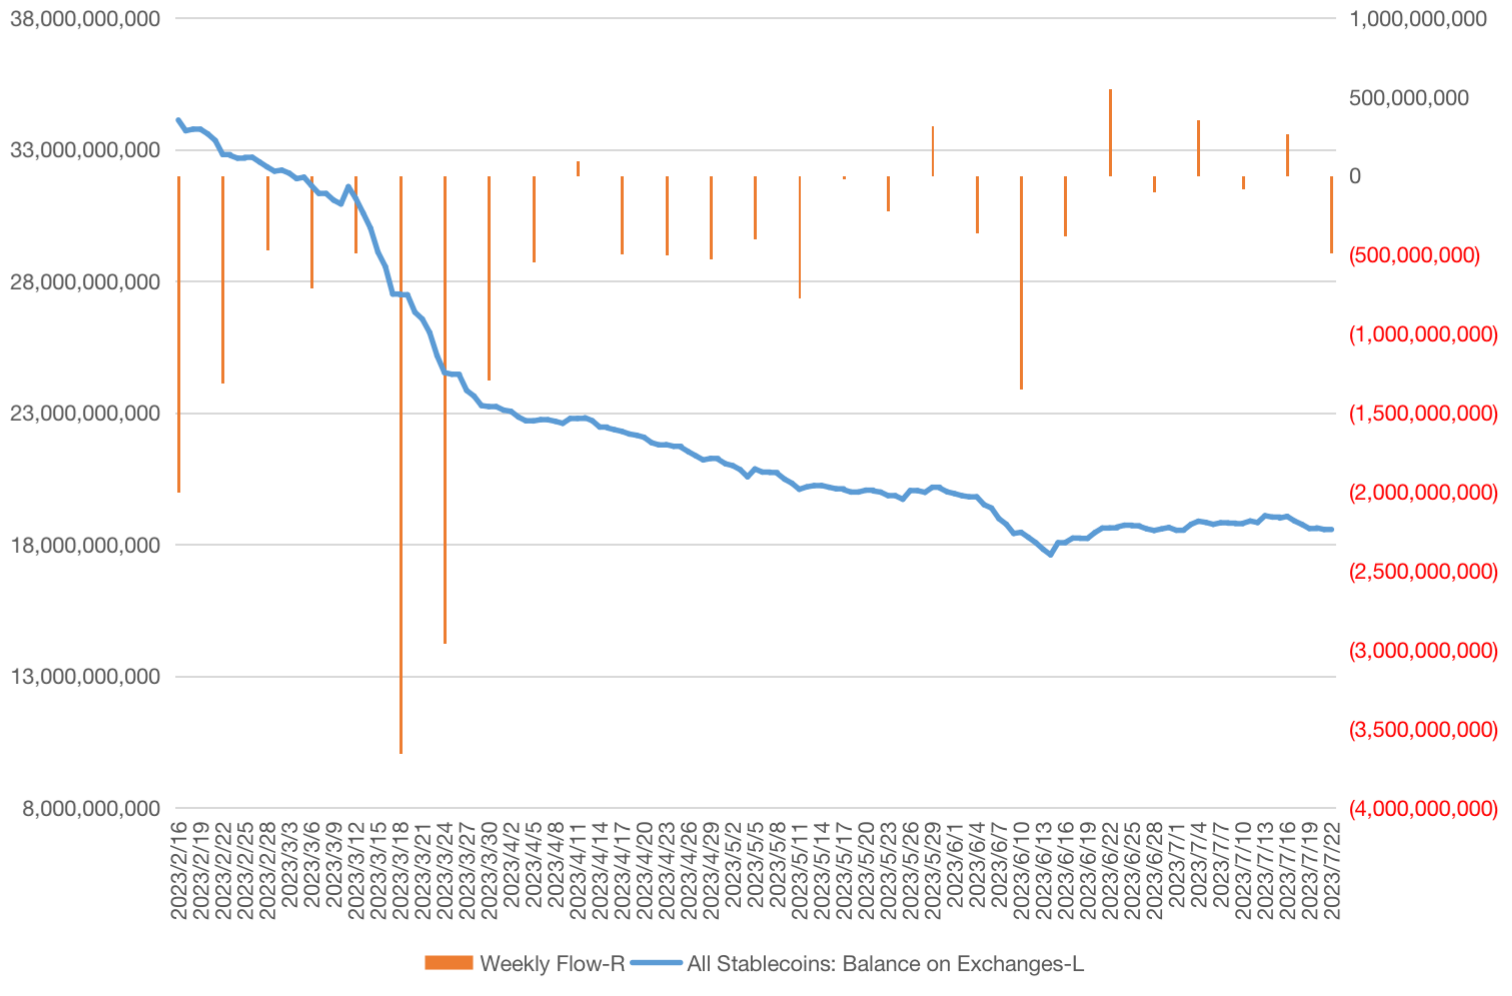
중앙화 거래소의 스테이블코인 잔액은 190억 6천만에서 185억 6천만으로 8주 만에 가장 큰 하락폭을 기록했습니다.
자금 흐름 및 포지션
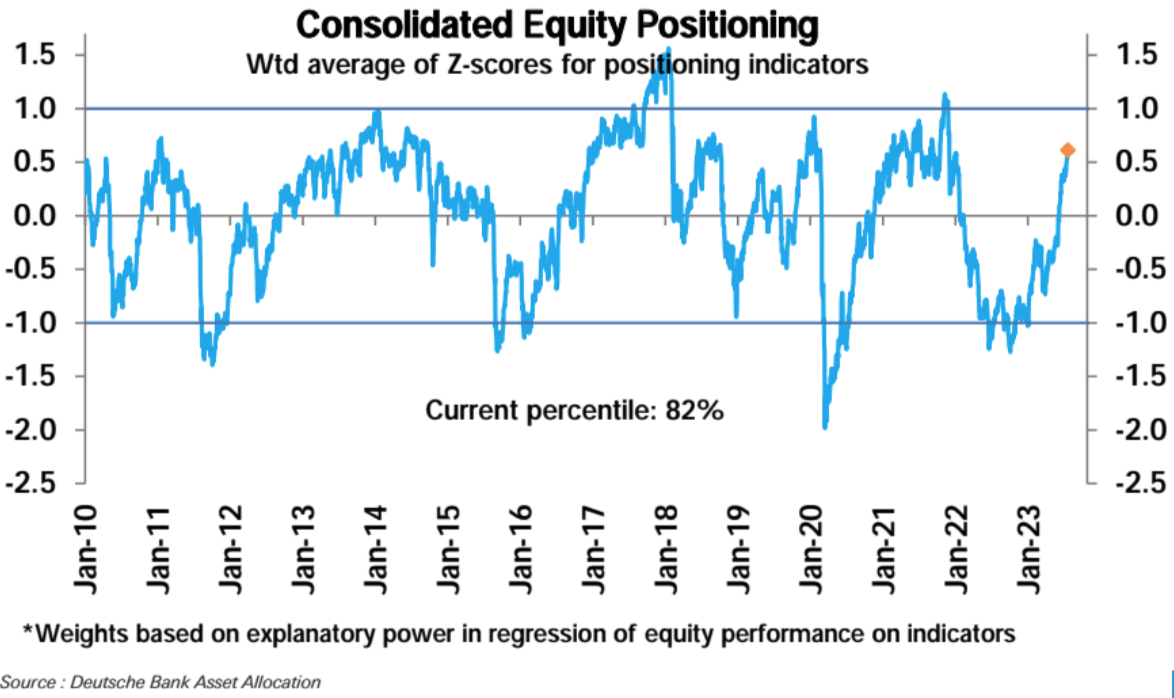
Deutsche Bank의 통계에 따르면 전체 주식 포지션은 지난 주에 더욱 증가하여 현재 높은 수준에 있습니다(z 점수 0.61, 82번째 백분위수).
주로 주관적 투자자의 대규모 축적(z점수 0.69, 86번째 백분위수)으로 인해 높은 수준이지만 여전히 이전 주기의 최고점에 미치지 못합니다. 그러나 체계적 전략펀드의 포지셔닝이 정체된 모습도 관찰된다(z점수 0.49, 72번째 백분위수).
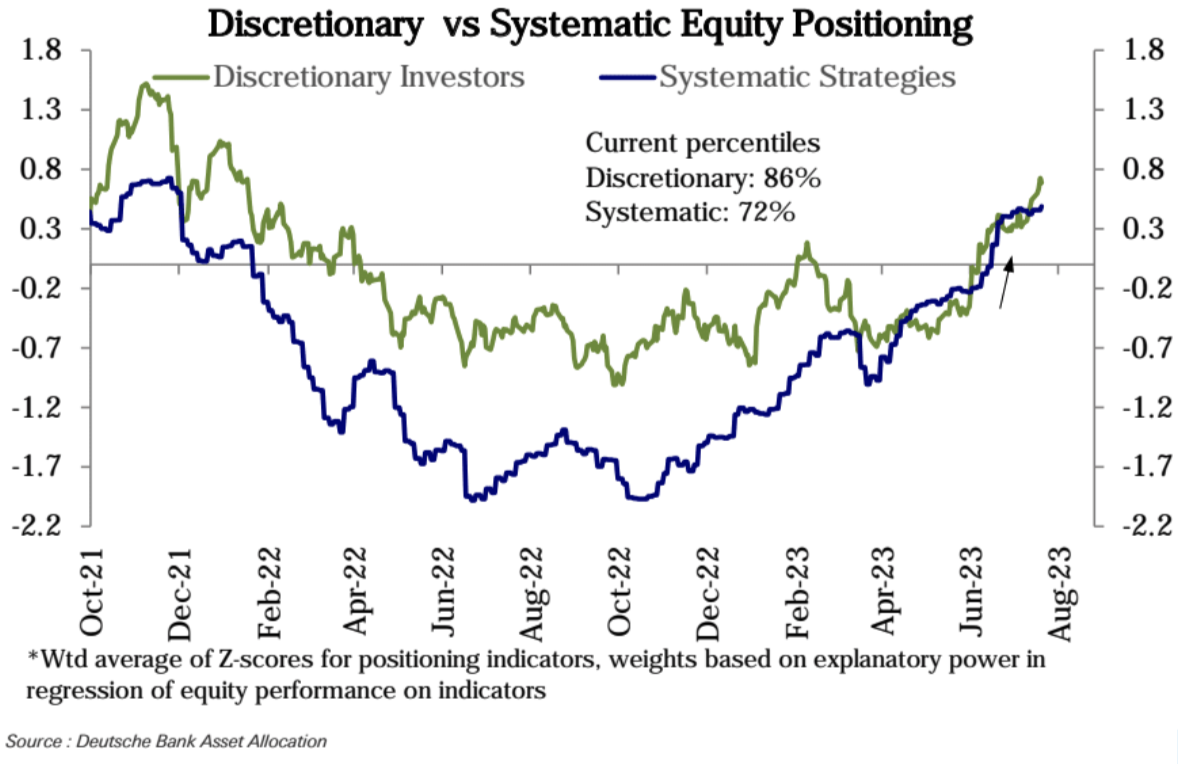
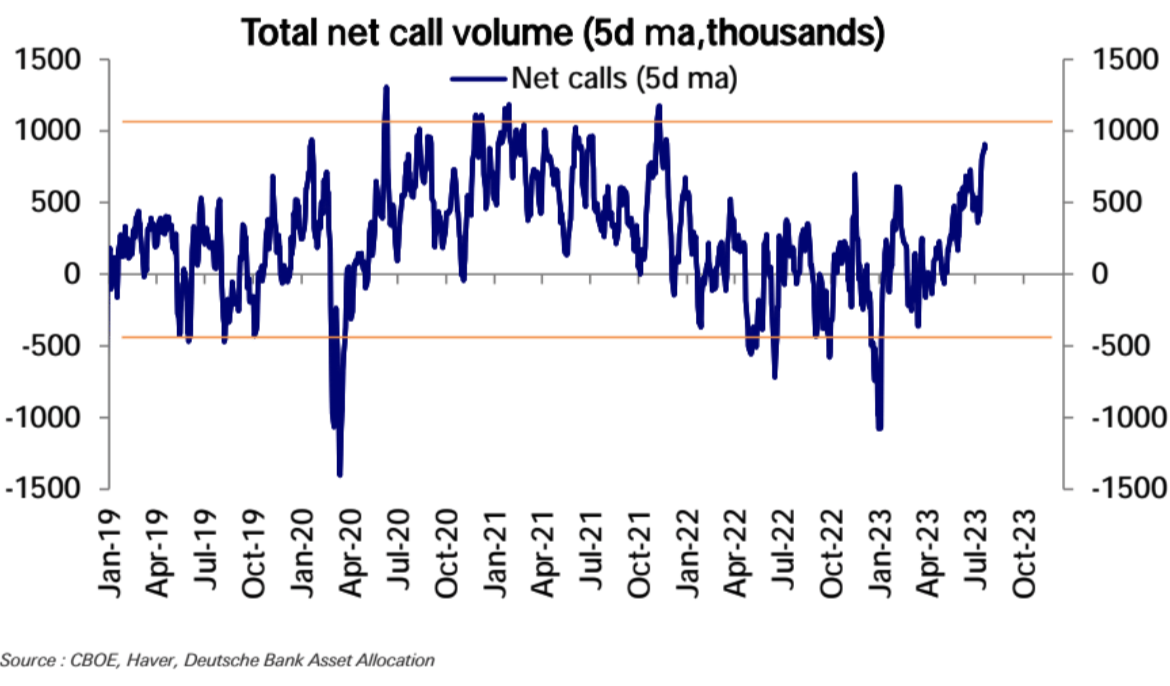
일부 지표는 사상 최고치에 가깝습니다. 구체적으로 말하면, 지난 5개월 동안 랠리를 주도했던 체계적 전략은 이제 더 높은 위치에 있고, 선물은 역사적 범위의 상단 가장자리에 가까웠으며, 롱과 숏 심리의 갭이 역사상 상위 10%에 도달했습니다. 순 콜 옵션이 크게 감소했으며, 주로 소규모 거래에 힘입어 거래량이 2021년 수준으로 증가했습니다.
AAII 롱-숏 센티멘트 갭이 역사상 상위 10% 수준에 도달했습니다.
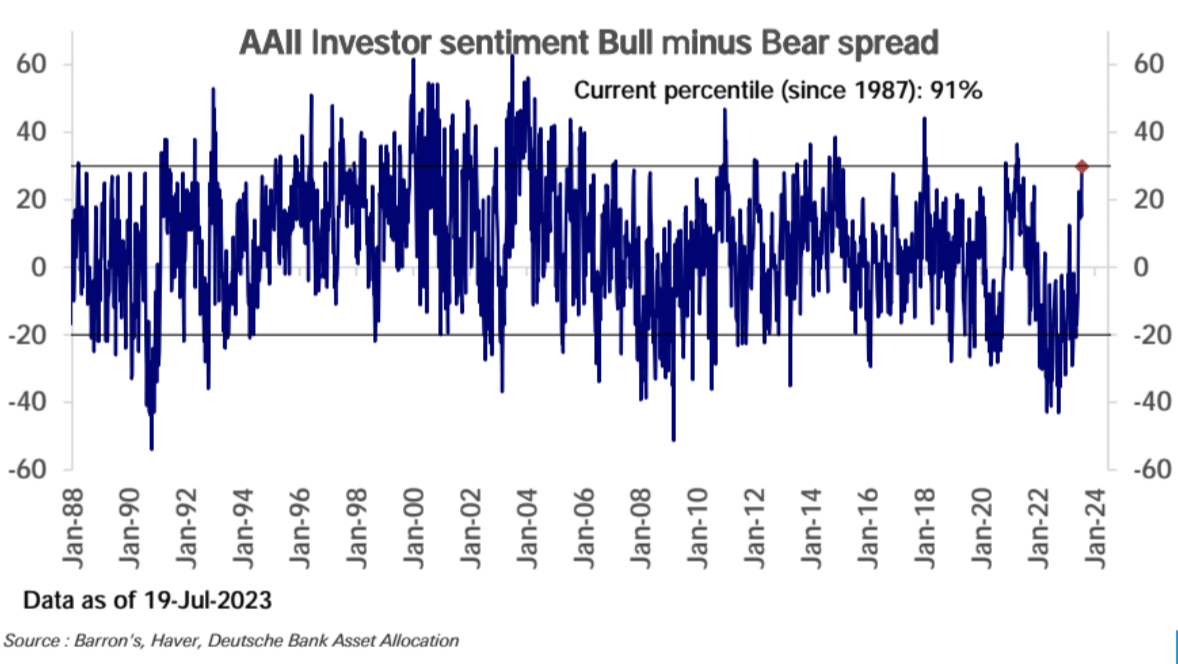
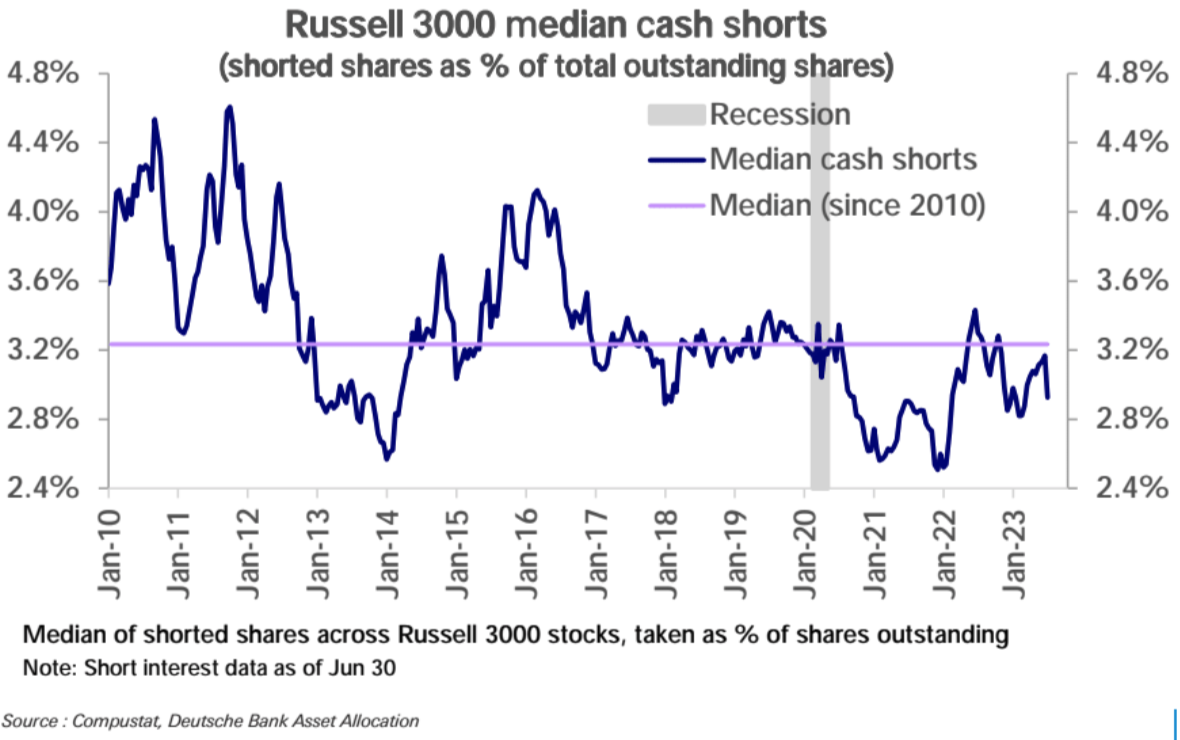
순 콜 옵션 거래량(매수 옵션에서 옵션 매도 옵션을 뺀 금액)은 지난 주 사상 97번째 백분위수로 급증했으며, 개별 스톡 옵션 거래량도 20개월래 최고치로 급증했습니다.
주관적인 투자자 포지션이 펀더멘털에 비해 과도해졌나요? 어떤 순환 지표를 보는지에 따라 다릅니다. 확실히 이는 하락세를 보인 ISM이나 LEI와 같은 인기 지표가 제시하는 수준보다 훨씬 높지만, 상승하기 시작한 다른 여러 지표(거시 데이터 놀라움, 제조업 산업 생산 및 소매 판매와 같은 하드 데이터 지표)와도 일치합니다. 매출 및 수익 수정. 2019년에도 펀더멘털이 확실히 상승하기 전에 주관적인 투자자들이 체계적인 전략과 과도한 포지션 수준을 주도하여 랠리를 쫓았던 것과 비슷한 상황이 계속해서 나타나고 있습니다.
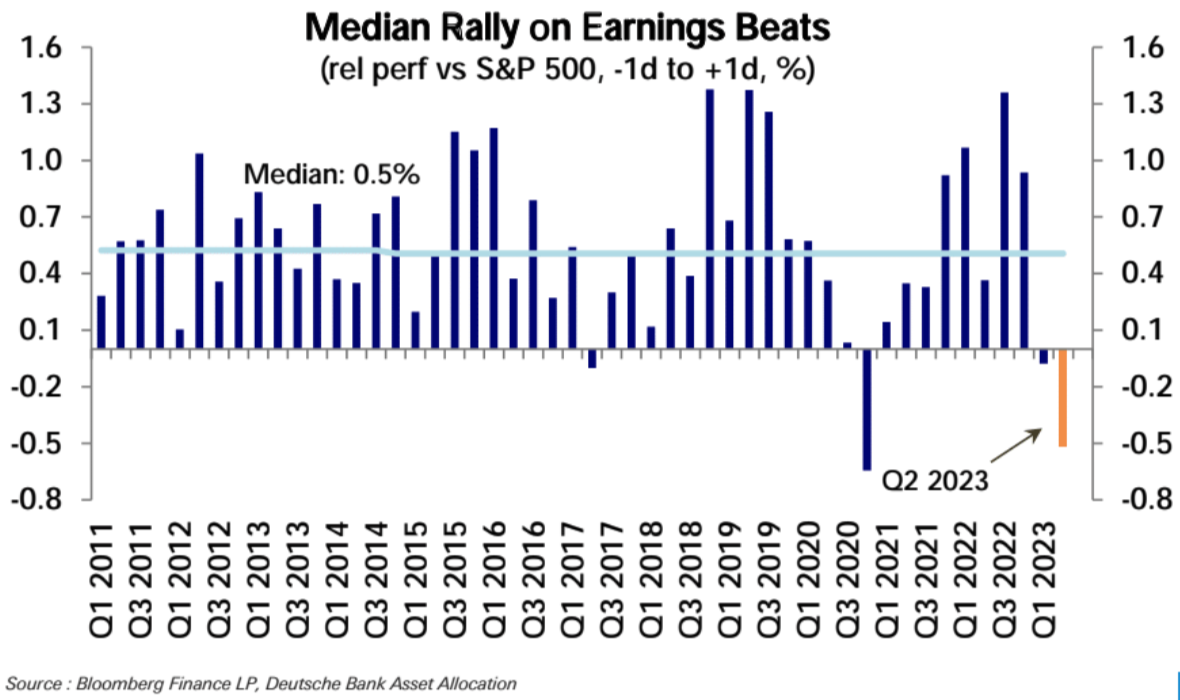
2분기 실적 시즌에는 2분기 연속 실적 성장이 예상되지만, 오버포지셔닝으로 인해 가격 상승 폭이 약해질 수 있습니다. 예비 결과에 따르면 기업의 80%가 기대치를 초과한 것으로 나타났습니다. 그러나 분기가 시작된 이후 S&P 500 지수는 0.6% 상승에 그쳤고, 추정치를 상회하는 기업도 평균 0.5% 하락했습니다. 실적이 기대치를 상회한 이후의 이러한 가격 하락은 일반적인 역사적 패턴과 대조되는 특이한 추세입니다.
산업 배분 측면에서는 필수 소비재(87번째 백분위수), 통신 서비스(84번째 백분위수), 기술(80번째 백분위수)이 더 높은 위치를 차지하고 있으며 임의 소비재(67번째 백분위수)는 현재 약간의 비중확대를 보였으며 최근 급격한 상승세를 이어가고 있습니다. 산업(61번째 백분위수)은 약간 비중확대했고 에너지는 중립으로 돌아왔습니다. 금융(40번째 백분위수)과 부동산(40번째 백분위수)은 여전히 약간 비중축소하고 있지만 빠르게 중립에 접근하고 있습니다. 유틸리티(30번째 백분위수)는 건강 관리(26번째 백분위수)와 마찬가지로 비중이 낮고 추세에서 벗어나지 않습니다. 소재 업종(26번째 백분위수)은 여전히 비중축소를 유지하고 있습니다.
주식형 펀드는 3주 연속 유입 이후 지난주 유출(-21억 달러)을 기록했다. 자금 유출은 주로 미국(-23억 달러)에서 이루어졌고, 유럽(-16억 달러)은 19주 연속 환매를 겪었습니다. 신흥 시장(17억 달러)과 일본(6억 달러)이 유입되는 동안:
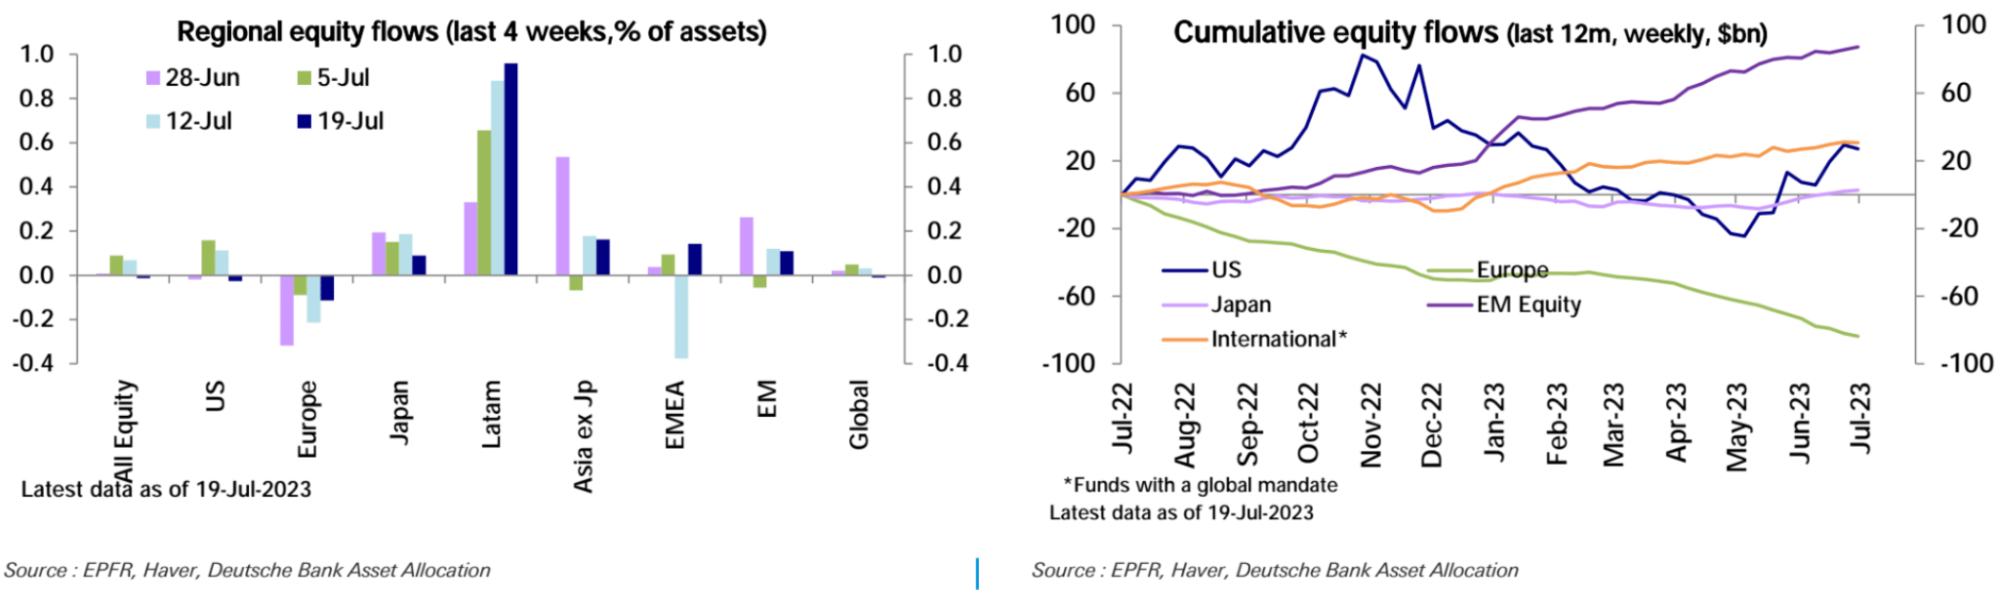
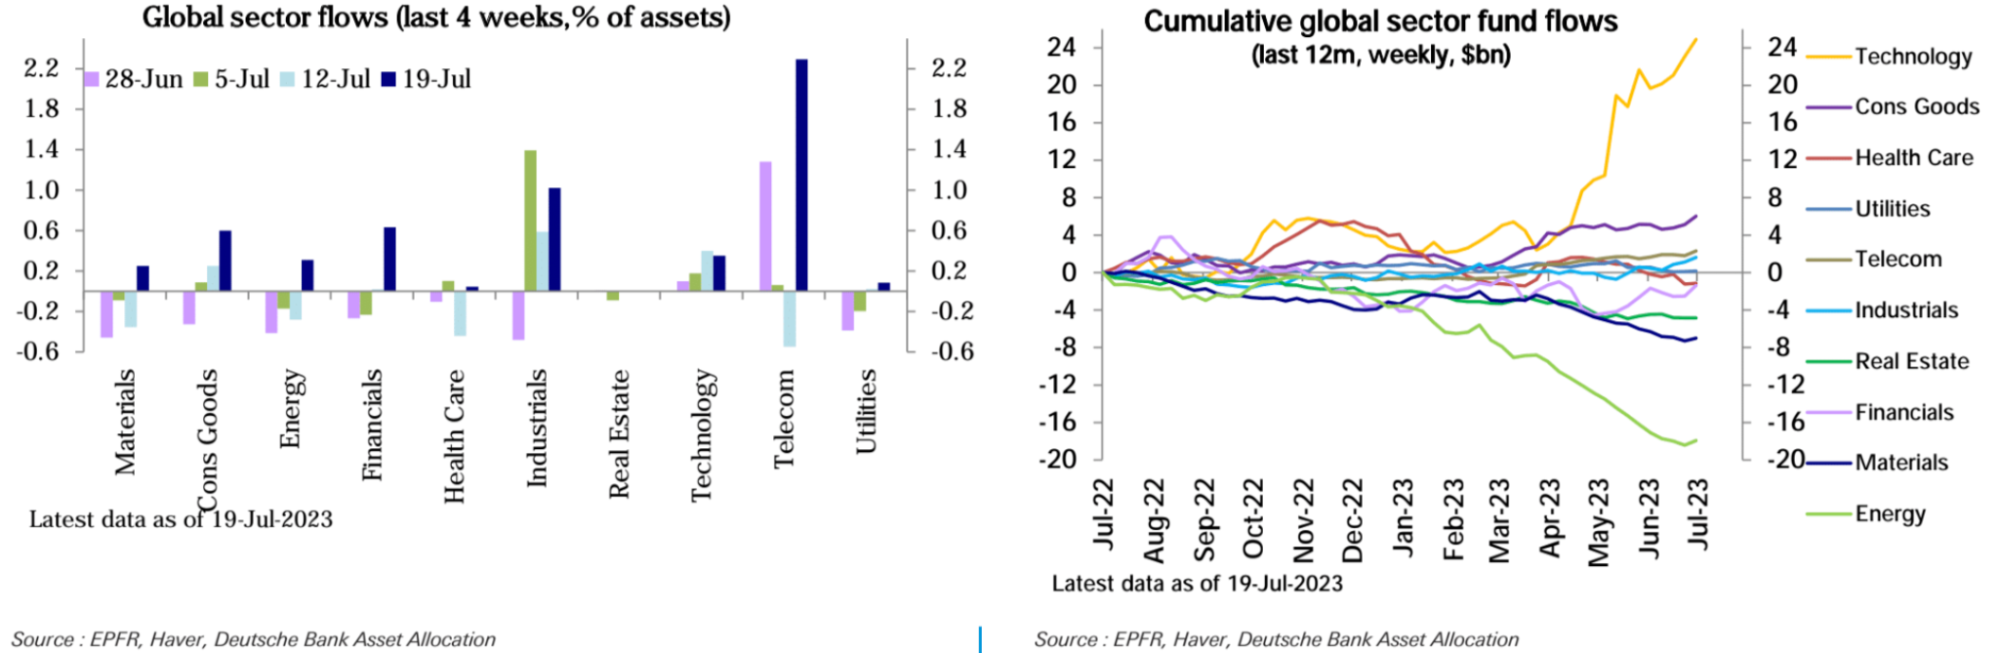
업종별로는 기술(18억 달러), 금융(11억 달러), 소비재(9억 달러) 분야에 많은 유입이 있었다. 통신, 에너지, 산업재 분야에서는 각각 5억 달러가 유입됐고, 소재 부문에는 3억 달러가 유입됐다. 다른 산업에서는 거의 변화가 없습니다.
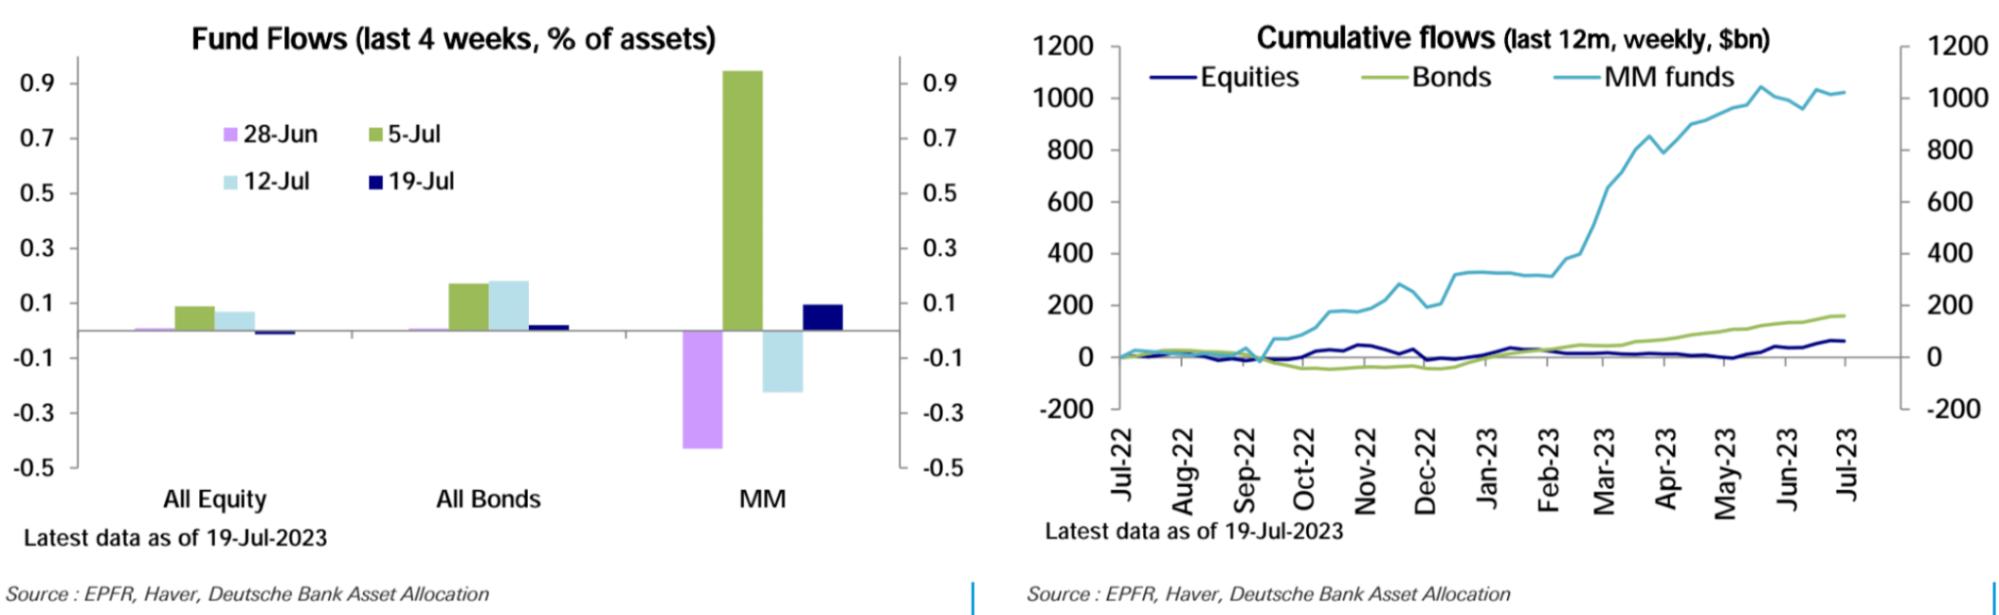
이번 주에 채권 펀드(14억 달러)로의 유입이 급격히 둔화된 반면, 머니마켓 펀드는 이번 주에 적당한 유입(75억 달러)을 받았습니다.
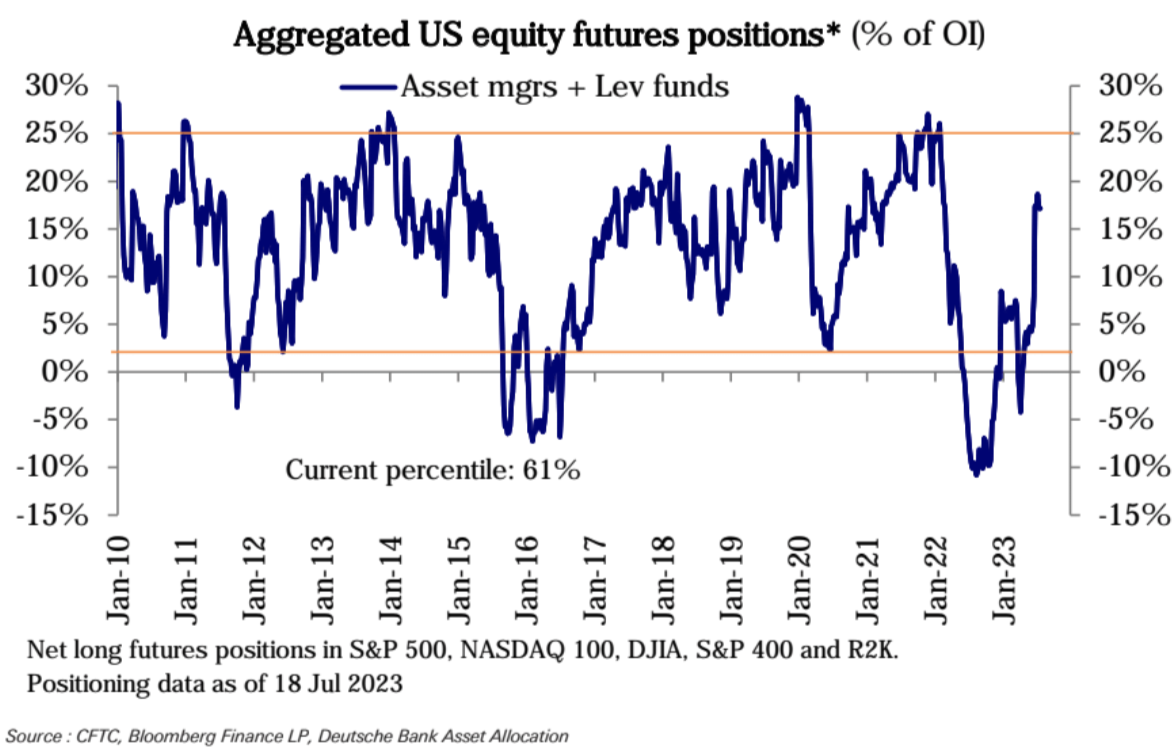
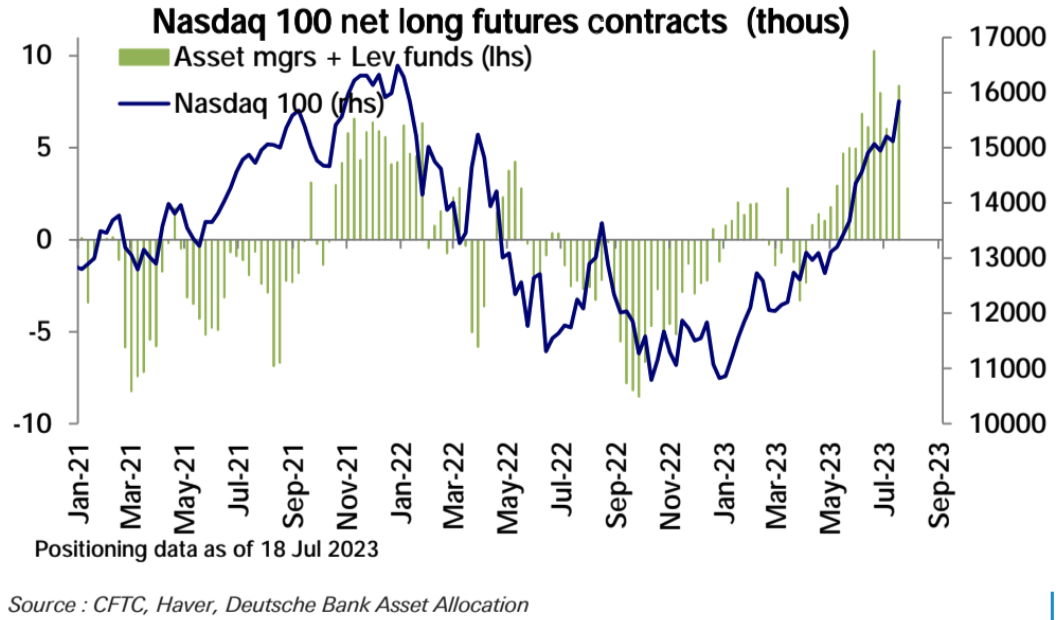
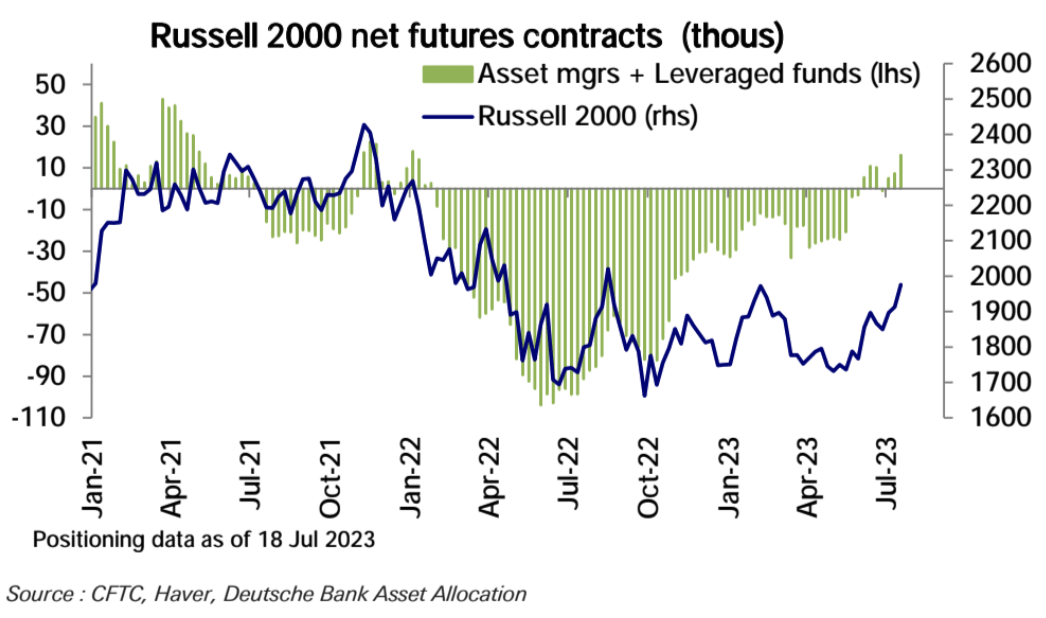
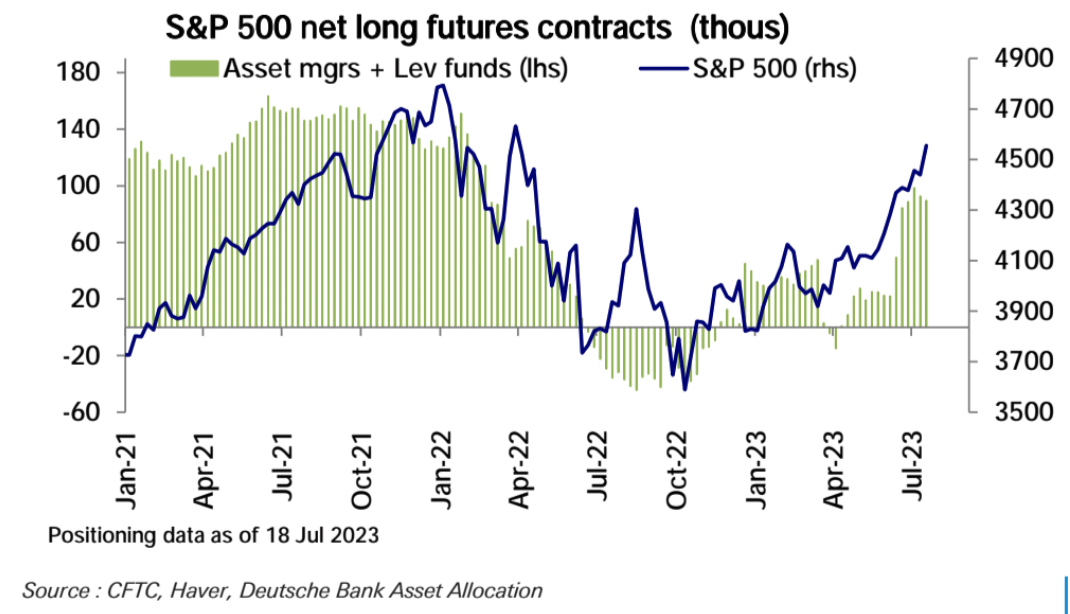
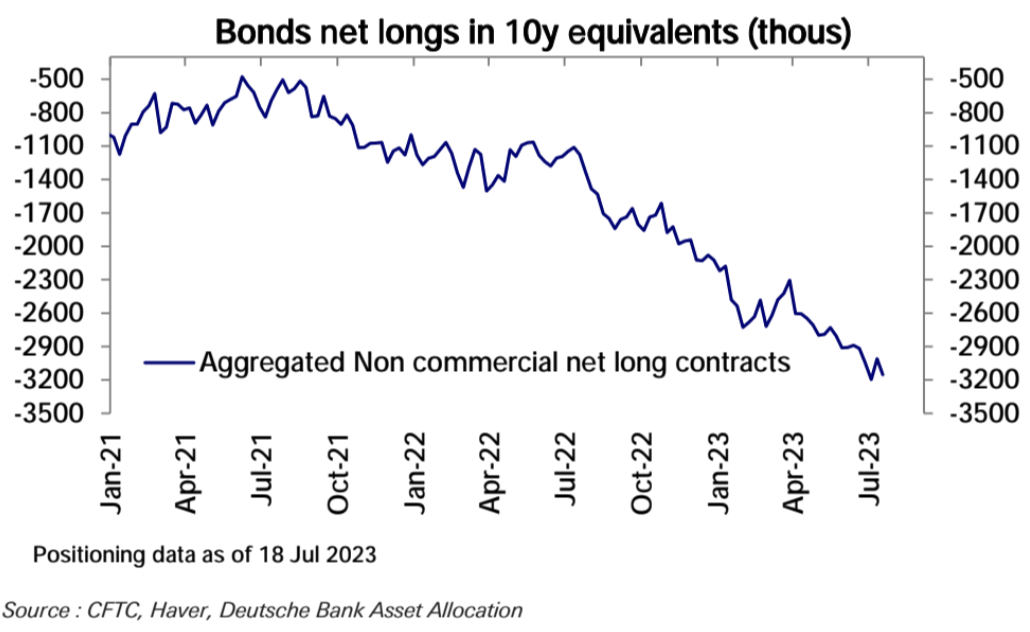
선물 시장에서 미국 주가지수 선물의 전반적인 포지셔닝은 S&P 500 순매수 감소가 Nasdaq 100 순매수 증가와 지난주 Russell 2000 순매수의 증가로 상쇄되면서 보합세를 유지했습니다. 매수 포지션 이후 최고점:
시장 정서
시장 정서
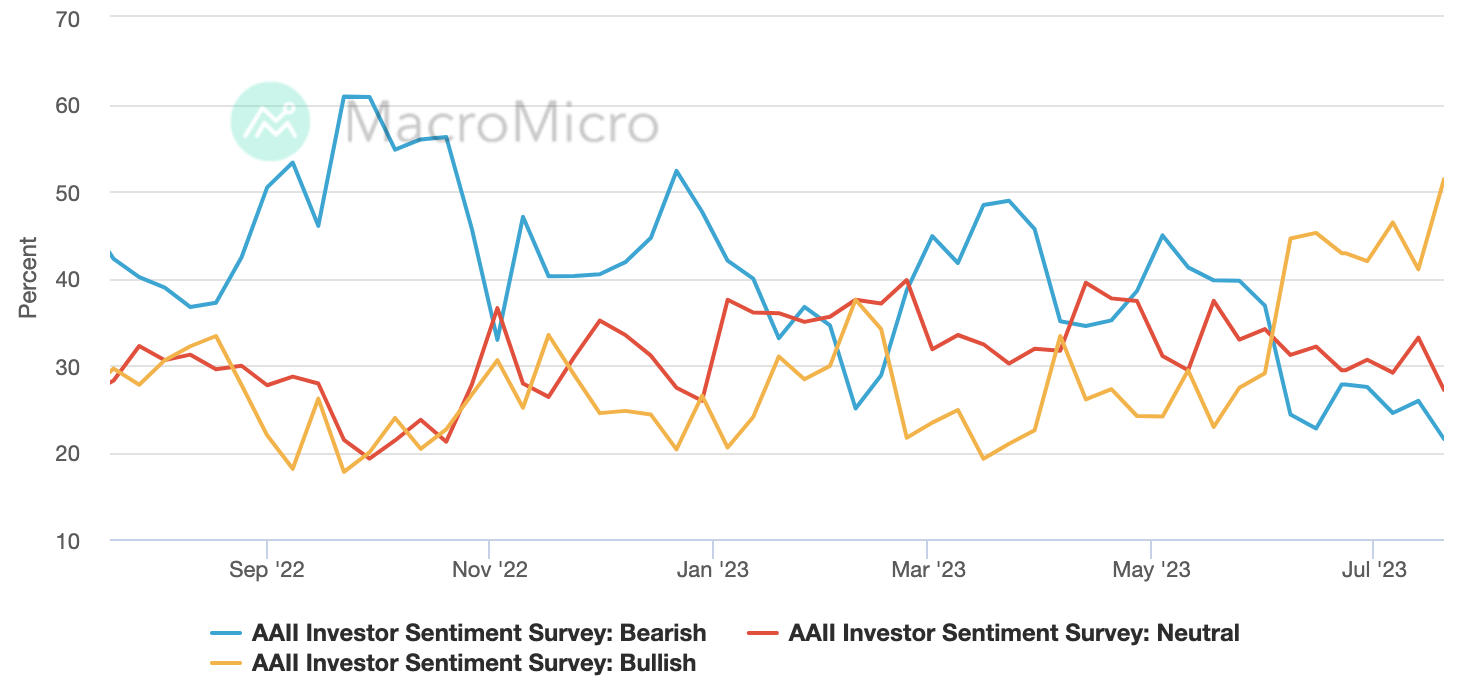
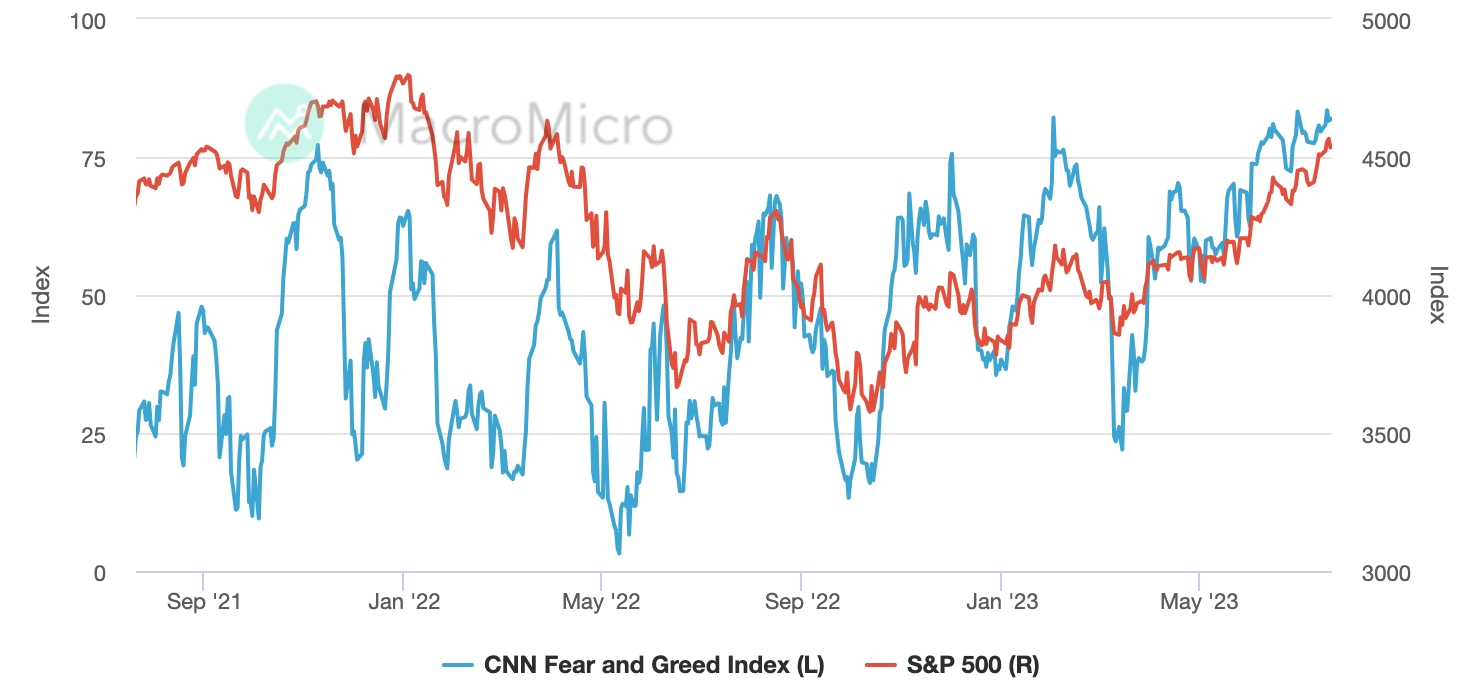
AAII 투자자 설문조사에 따르면 강세 비율은 2021년 11월 이후 51.36%라는 새로운 최고치를 기록했으며, 매도 비율은 2021년 6월 이후 21.49라는 새로운 최저치를 기록했습니다.
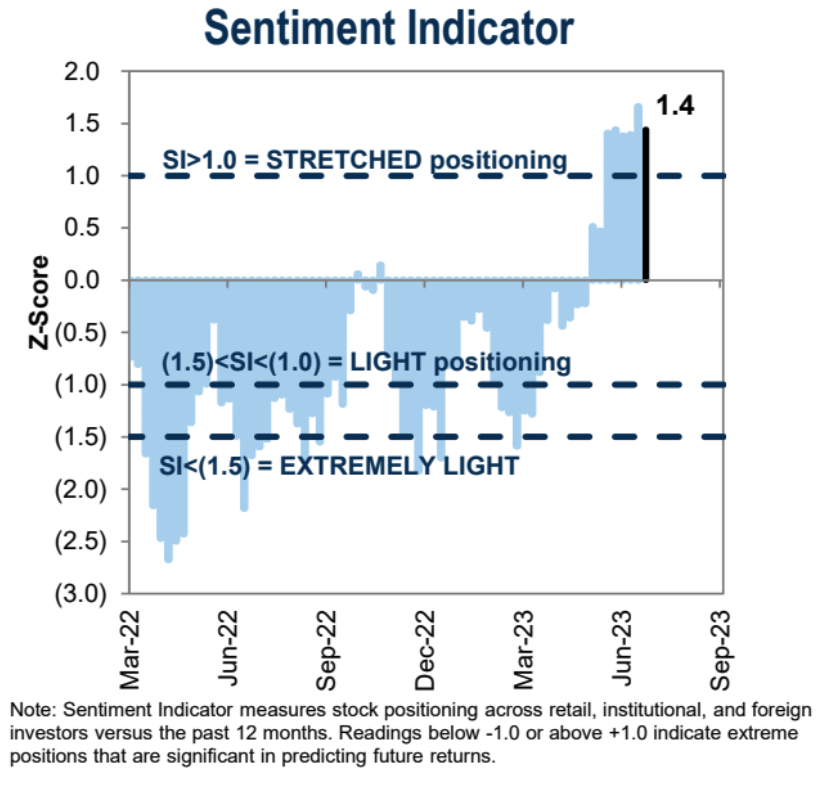
Goldman Sachs의 제도적 정서 지표는 두 달 연속 극단적인 수준을 유지했습니다.
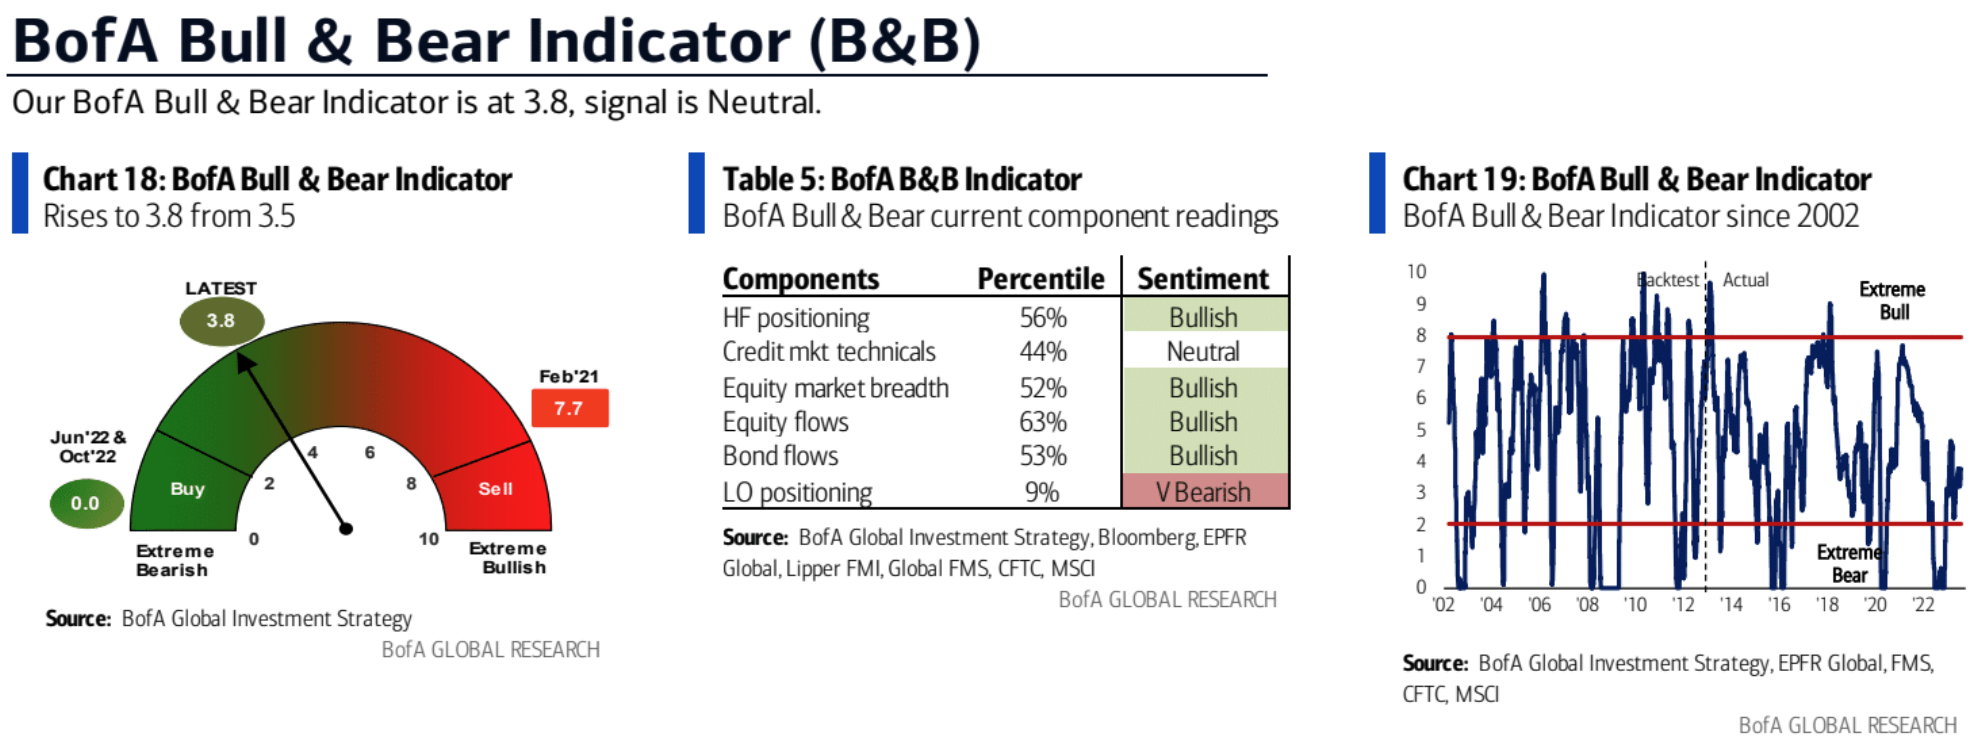
BofA 불곰 지표는 지난 주 3.5에서 3.8로 상승했으며 여전히 중립 범위에 있습니다.
이번주 집중
3대 중앙은행이 정책회의를 가질 예정 시장에서는 연준과 유럽중앙은행의 강경 기조가 지속될 것으로 예상하고 있으며 예상보다 낮은 인플레이션 지표를 감안할 때 일본은행이 금번 정책을 조정할 가능성은 낮다. 회의. 수요일에는 연준이 회의를 하고, 목요일에는 유럽중앙은행, 금요일에는 일본은행이 회의를 합니다. CME그룹 Fed Watch 툴에 따르면 연준이 올해 남은 3차례 금리 회의에서 금리를 인상하지 않을 확률은 60%를 넘고, 내년 3월 금리를 인하할 가능성은 40%에 이른다. 최근 공개된 미국 소매판매 데이터와 실업수당 청구 데이터는 모두 미국 고용시장을 가리키며, 인플레이션 회복력도 무시할 수 없다. 7월 모임.
이번 주 미국 주식 시장은 다른 3대 기술주인 메타(Meta), 마이크로소프트(Microsoft), 구글(Google)의 실적 보고서에 대한 시험대에 직면하게 될 것입니다. Netflix의 결과는 디지털 광고에 크게 의존하는 Meta의 전망을 흐리게 했습니다. 현재 시장에서는 구글이 4분기 연속 하락세를 보인 후 이번 분기에 9% 이익 성장을 달성할 것으로 예상하고 있으며, 마이크로소프트의 조정 영업이익률은 전년도 40%에서 42%로 상승할 것으로 예상하고 있다. EPS가 19% 증가하면서 2분기에 성장세로 돌아섰습니다.
미국 6월 PCE 물가지수가 금요일 발표됩니다. 시장에서는 미국 PCE 물가지수가 5월 3.8%에서 6월 전년 동기 대비 3.1% 하락할 것으로 예상하고, 근원 PCE 물가지수는 5월 4.6%에서 전년 동기 대비 4.2% 하락할 것으로 예상했다.
첫 번째 수준 제목
보조 제목
골드만삭스: 2024년 1분기 이전에 금리가 인하될 것이라고 생각하지 않는다. 시장 가격은 너무 공격적
보조 제목
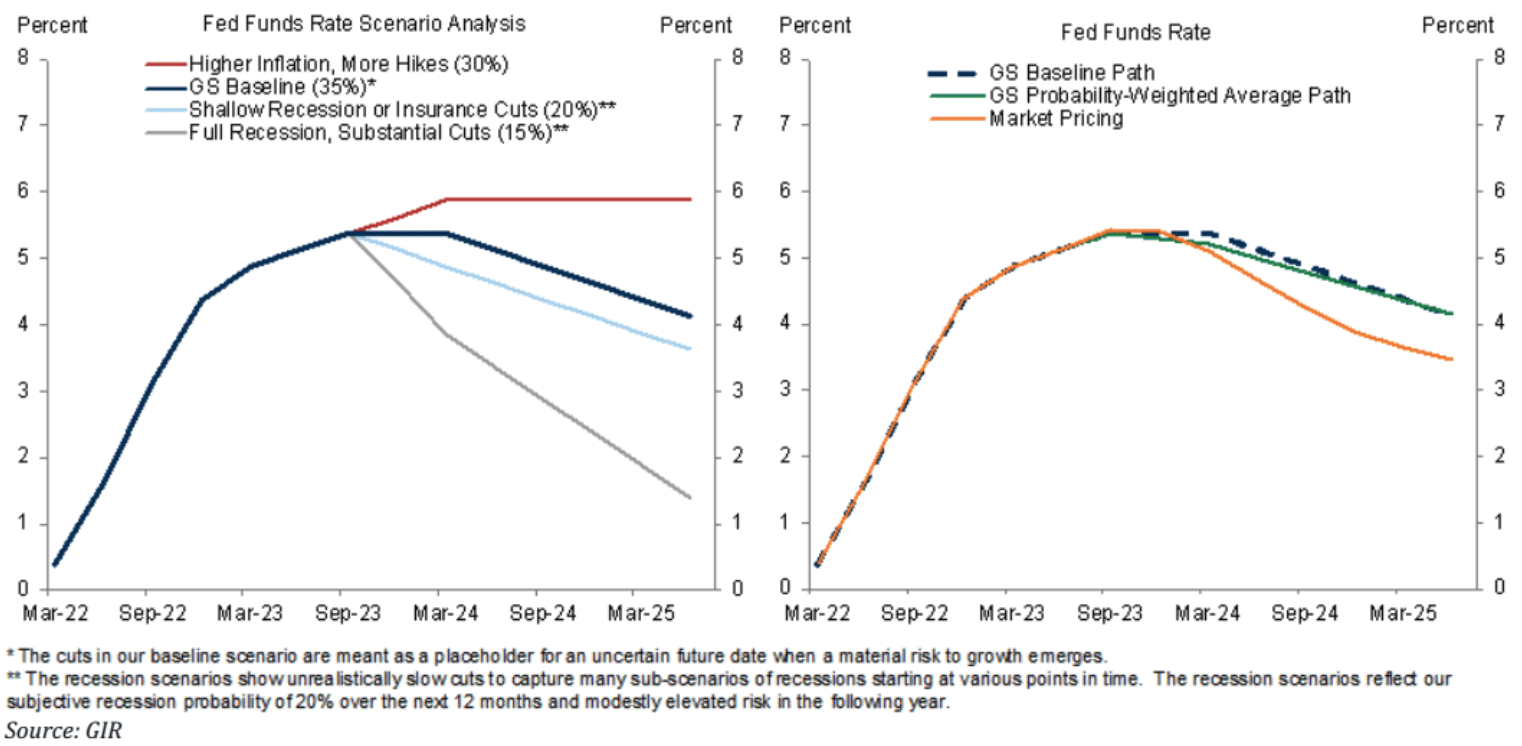
빌 그로스: 미국 채권수익률은 조만간 하락할 것 같지 않다
미국 국채 수익률은 올해 최고치를 기록했지만 채권 강세장은 가능성이 낮다고 전설적인 투자자 빌 그로스(Bill Gross)가 최근 투자 전망에서 썼습니다. 그로스(Gross)는 10년 만기 미국 국채수익률이 오랫동안 3.5% 이상을 유지할 수 있으며, 향후 2년 내에 여전히 4% 이상 상승할 수 있다고 예측했다. 연준의 대차대조표가 축소되고 미국 정부의 적자가 급증해 채권시장에 공급압력이 더욱 커진 점을 주로 고려한다.





