Macro Market Weekly(7.10): 글로벌 수익률이 급등했는데, 2분기 보고서가 믿음을 재충전할 수 있을까요?


지난주 미국 데이터는 여전히 강세를 유지했으며, 가장 금리에 민감한 주택 시장은 긴축적인 금융 상황으로 인한 성장 둔화의 최악의 상황이 끝났을 수 있음을 시사했지만, 이는 강세론자들이 기대하고 있는 2024년 금리 인하에 대한 기대가 더욱 하락하게 될 것입니다. . 이와 함께 지난주 미국 독립기념일 연휴와 2분기 실적발표를 기다리는 투자자들 역시 증시 상승세에 저항을 가중시켰다.
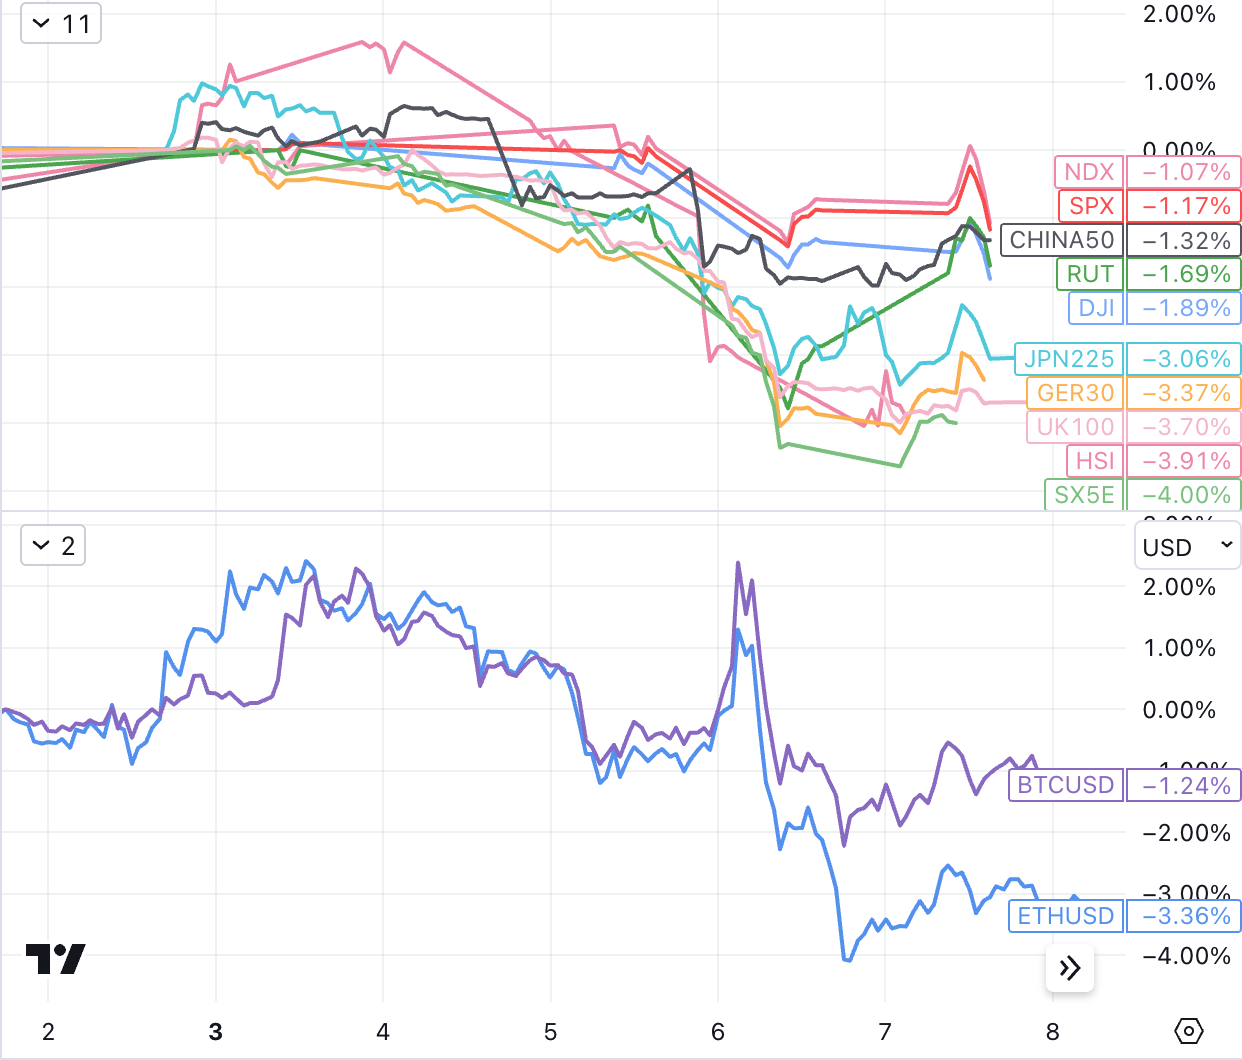
주요 지수는 S&P 500과 나스닥이 약 1% 하락하고 다우지수가 거의 2% 하락하는 등 전주의 긍정적인 모멘텀을 유지하지 못했습니다. 시장 금리가 올해 최고치를 기록하면서 위험 자산 시장에 부담을 주면서 목요일 주식은 급락했고, 금요일 고용 보고서가 오후에 유지되지 못한 후 잠시 상승세를 보였습니다.
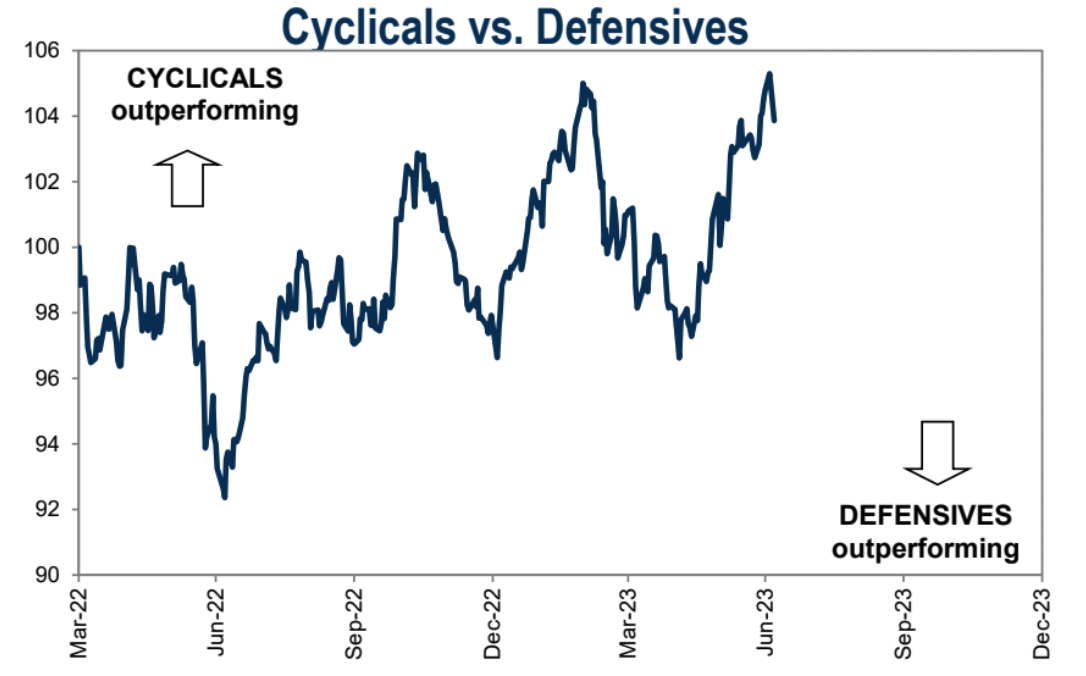
위험 선호도 감소로 인해 지난주 방어주가 경기 순환주를 능가했습니다.
암호화폐는 비트코인이 올해 네 번째로 31,000달러 선을 달성하지 못했기 때문에 목요일 주식 시장의 하락/채권 수익률 상승을 추적했습니다. 이는 황소들에게 상당한 실망을 안겨줬을 수 있습니다.
첫 번째 수준 제목
치솟는 글로벌 채권수익률, 모두 나쁜 것만은 아니다
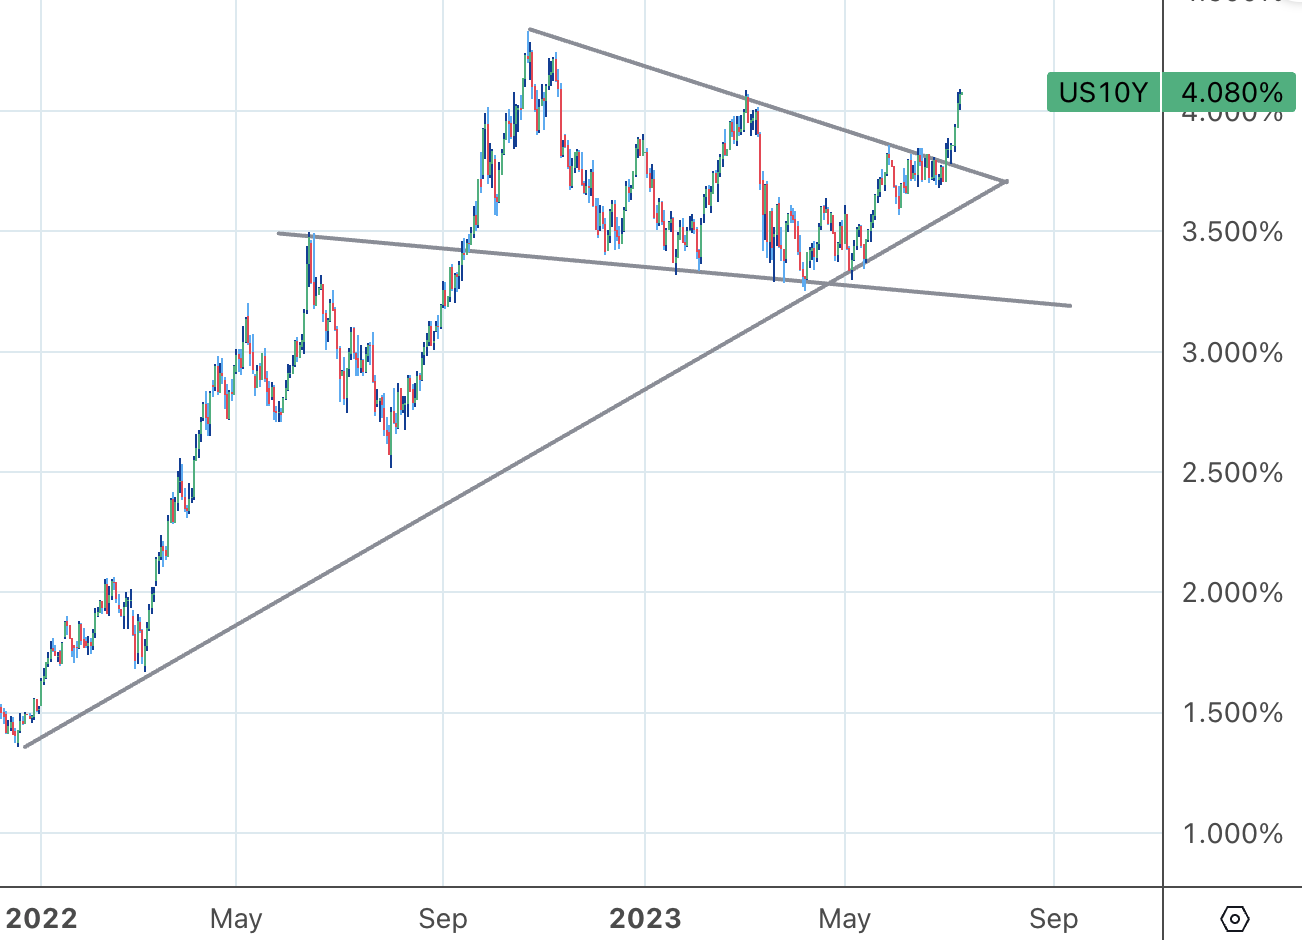
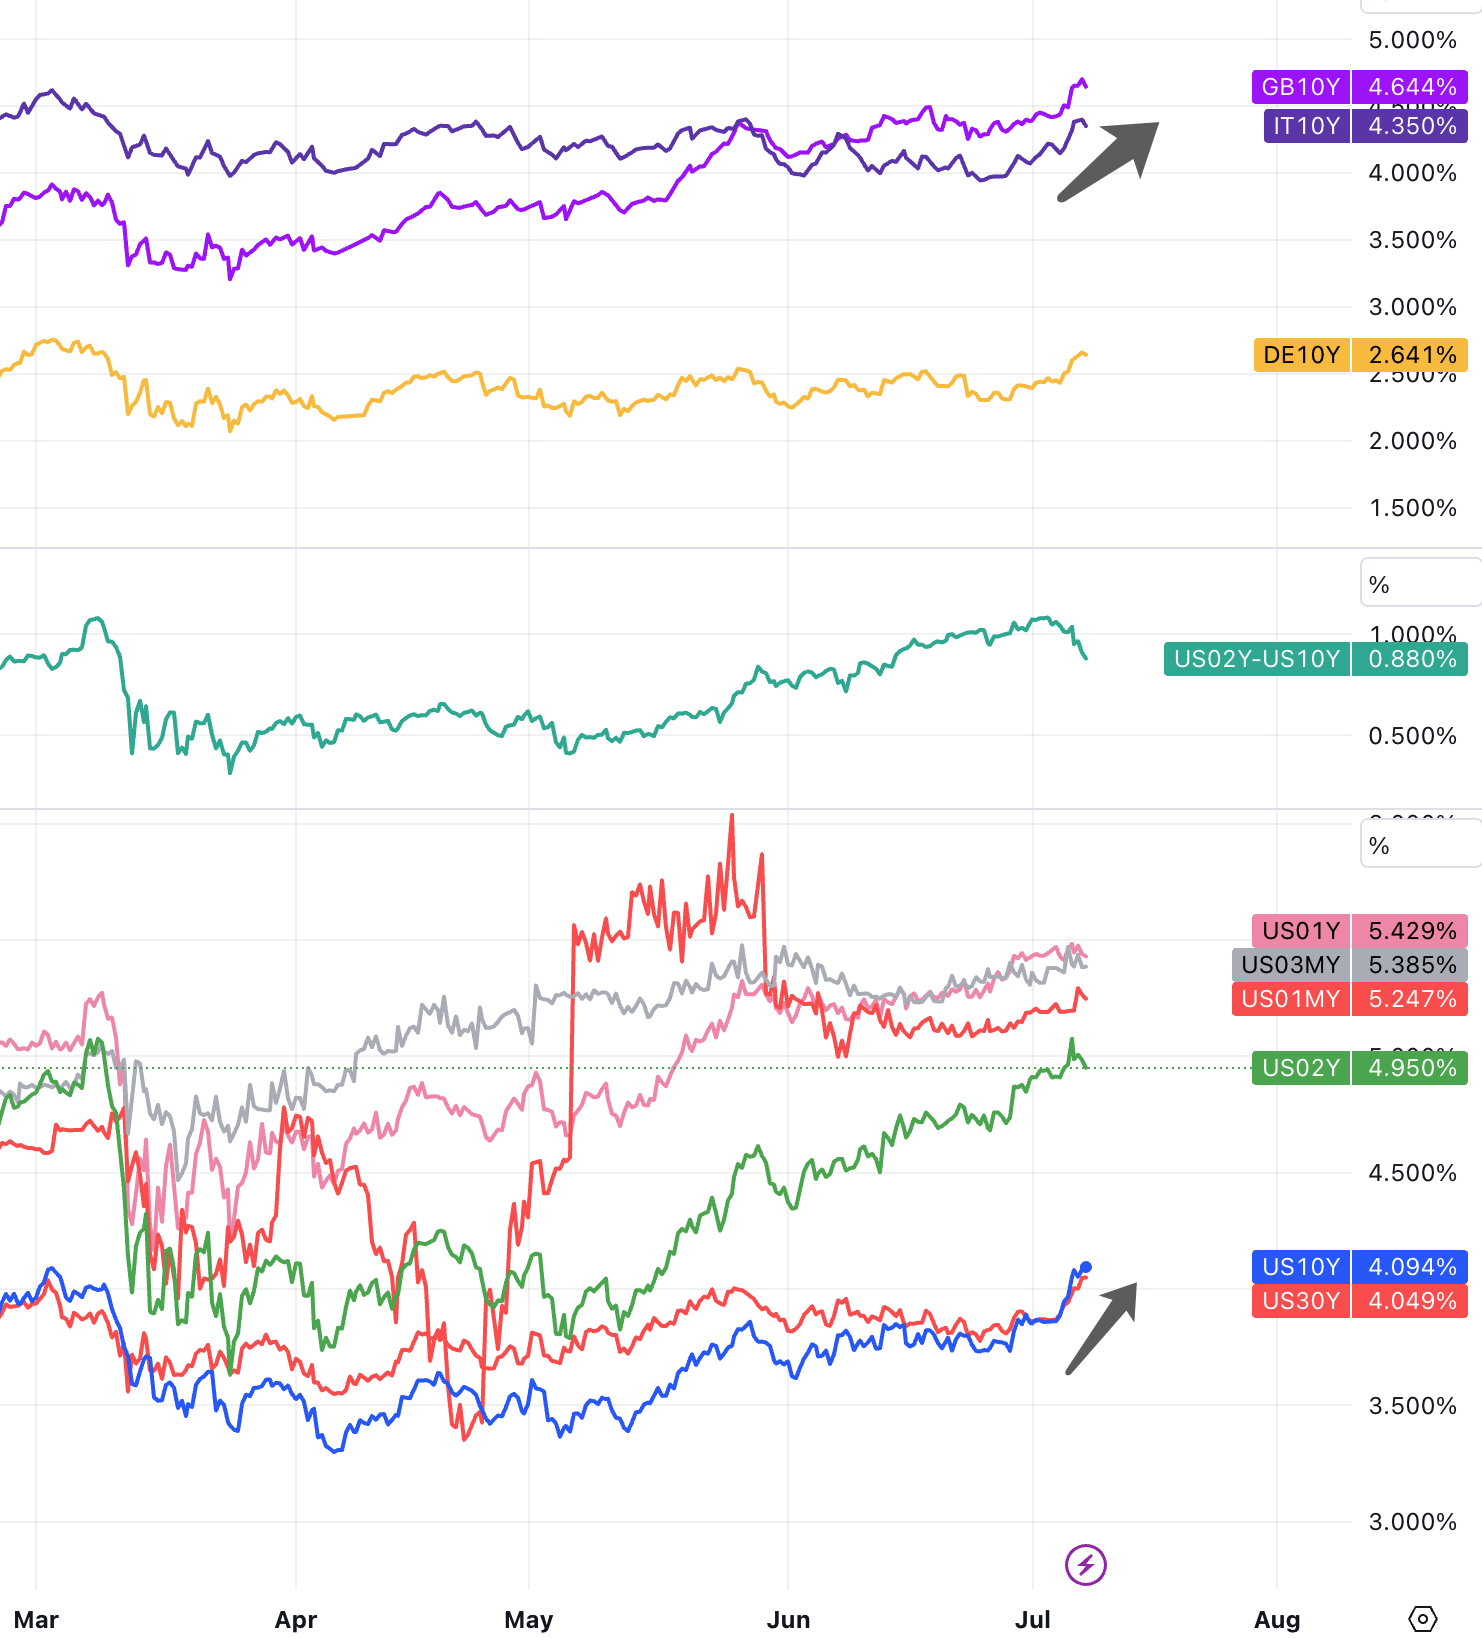
지난 주에는 10년물과 2년물 국채 수익률이 모두 올해 최고치를 경신했는데, 10년물은 4%를 돌파했고 2년물은 5%에 접근했습니다. 미국 10년 만기 국채 수익률은 올해 두 번째로 4%를 넘어섰고, 2008년 이후 세 번만 핵심 수준을 돌파했습니다.
최근 랠리는 5월 중순에 시작되었습니다. 당시 10년 만기 국채는 3.4%, 2년 만기 국채는 3.9% 정도에 거래되었습니다. 이후 2년물 국채수익률은 100bp 이상 상승해 2~10년물 스프레드 곡선이 금리인상주기 최고 수준으로 돌아섰다.
이러한 급격한 변동에도 불구하고 미국 국채 수익률은 5월 중순 이후 영국, 캐나다, 호주 국채보다 덜 상승했습니다. 영국 금채 수익률은 5월 중순 이후 가장 많이 올랐는데, 10년물은 거의 100bp, 2년물은 175bp를 얻었습니다.
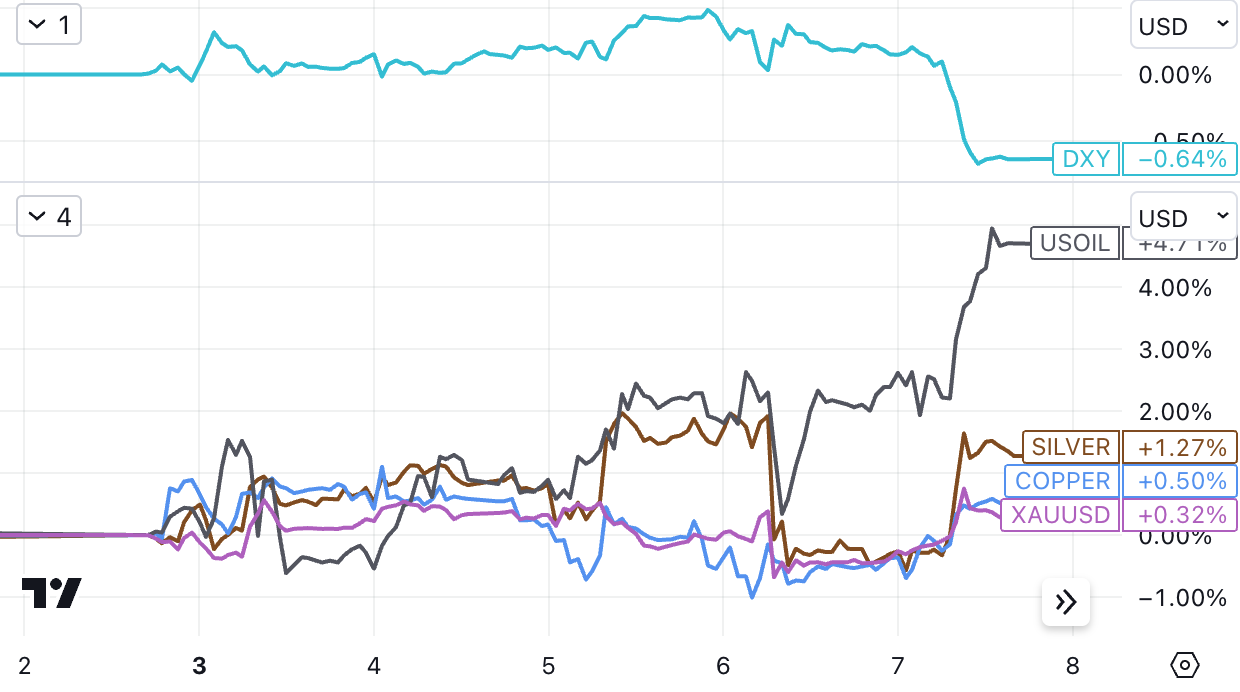
이는 암시된 중앙은행의 통화정책 경로에 대한 시장의 가격 재조정으로 이해될 수 있습니다. 일본을 제외한 주요 선진국 중앙은행의 금리정책 기대치는 모두 높아졌다. 5월 이후 시장에서는 영국이 금리를 75~100bp, 호주가 50~75bp, 캐나다가 25~50bp를 다시 인상할 것으로 예상했습니다. 대조적으로, 시장은 연준과 ECB의 미래 금리 경로에서 30-40 베이시스 포인트 인상만을 가격에 반영했으며, 인플레이션 데이터의 차이가 기대 차이의 상당 부분을 설명할 가능성이 높습니다. 따라서 이는 미국 달러 지수가 지속적으로 약세를 보이는 이유이기도 합니다.
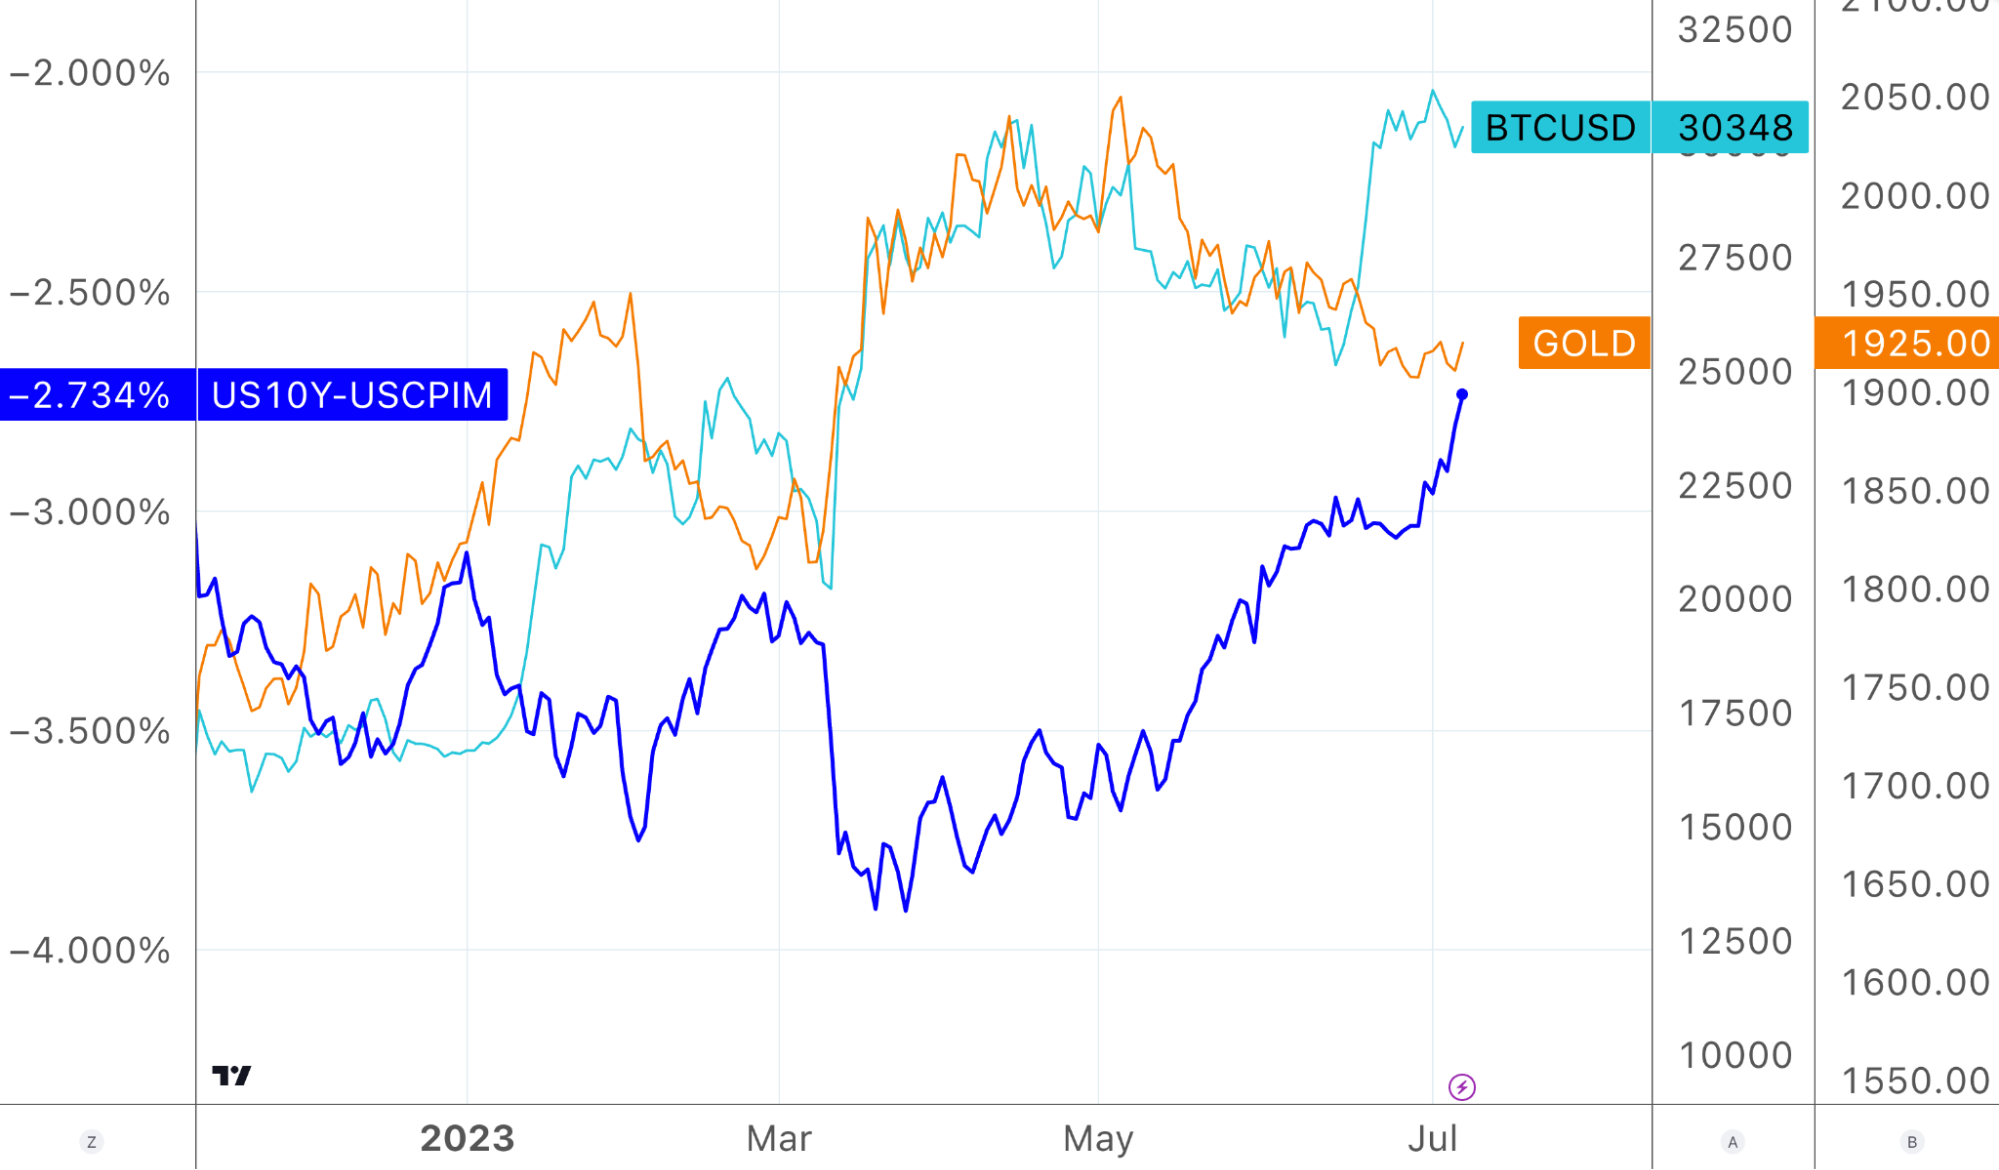
아래 그림의 실질이자율(파란색 선)의 가속은 지난 두 달 동안 금 가격(노란색 선)을 크게 억제했지만, 비트코인 가격 억제는 6월 중순부터 분리되었습니다. 유럽과 미국의 Tradfi 거대 기업의 재진입 영향, 암호화 시장에 지속적인 핫스팟이 부족하면 높은 금리는 전체 디지털 통화 시장이 새로운 최고점에 도달하기 전에 장애물이 됩니다. 지난해 음의 상관관계:
첫 번째 수준 제목
보조 제목
NFP 데이터는 기대치를 밑돌지만 여전히 연준 매파를 흔들지는 못할 것입니다.
비농업 부문 고용은 209,000명 증가해 기대치 230,000명을 하회했고 이전 달 수치도 하향 조정되었습니다. 반면, 시간당 평균임금은 전월 대비 0.4% 상승해 예상치 0.3% 인상을 상회했다. 강력한 ADP 보고서 이후 제기된 기대치에서 약간 벗어나긴 했지만, 핵심은 미국 실업률 3.56%와 전월 대비 0.4% 임금 상승률로, 미국 노동 시장이 긴축 조짐을 보이면서 견조한 상태를 유지하고 있음을 나타냅니다.
보조 제목
FOMC 6월 회의록
보조 제목
미국 서비스 부문은 계속해서 확장되고 있다
ISM 서비스 지수는 상대적으로 강세를 보인 반면 제조업은 계속 위축되었습니다. 6월 ISM 서비스 지수는 53.9로 전월 50.3에서 상승한 51.2로 예상보다 상승했습니다. 18개 서비스 산업 중 15개가 6월에 확장되었으며 숙박, 음식 서비스, 엔터테인먼트 및 레저가 주요 동인으로 남아 있습니다.
보조 제목
주택시장 반등
보조 제목
중국의 회복은 더디다
Caixin/S&P의 제조업 활동 조사는 지난주 제조업 생산량 증가와 신규 주문 둔화 발표 이후 5월 50.9에서 6월 50.5로 하락했습니다. 서비스 부문 활동 조사는 5월 57.1에서 6월 예상보다 낮은 53.9로 6개월 연속 확장세를 보였지만 1월 이후 가장 약한 수치를 기록했습니다. 약한 Caixin 데이터는 6월 3개월 연속 감소한 공식 제조 구매 관리자 지수와 일치했습니다.
리창(Li Qiang) 중국 총리는 중국의 전염병 후 회복을 강화하기 위해 다양한 목표 정책을 시행하는 데 모든 노력을 아끼지 않겠다고 약속했습니다. 블룸버그통신에 따르면 리창 총리는 공식 언론 보도를 인용해 중국은 경제 회복과 산업 업그레이드의 중요한 단계에 있으며 성장과 고용을 안정시키기 위해 포괄적이고 조율된 조치가 필요하다고 말했다. 그러나 Li Qiang은 구체적인 조치에 대한 세부 사항을 공개하지 않았습니다.
중앙은행 부문에서는 중국 지도부가 판공성 인민은행 부총재를 중앙은행 당위원회 서기로 임명했습니다. 월스트리트저널은 익명의 소식통을 인용해 이번 조치로 그가 차기 중앙은행 총재가 될 것이라고 보도했다. 경제학자들은 이번 조치가 중앙은행의 현재 완만한 금리 인하 관행에 맞춰 정책 안정성을 강화하고 은행들이 목표 지역에 더 많은 대출을 하도록 장려하는 것으로 해석했습니다.
자금 흐름: 주식, 채권, 화물 기반이 동시에 포지션을 늘리고, 개인 투자자가 활발하며, 기관은 둔화됩니다.
도이체방크 주관적 투자자(일임)와 체계적 전략적 투자자(Systematic)의 포지션 통계에 따르면 지난주 전자의 포지션이 소폭 상승한 반면 후자의 포지션은 소폭 하락해 현재 58%, 78%에 머물고 있다. 대형 기관의 포지션 증가 운동에너지는 정지된 반면, 주관적 투자자의 포지션은 여전히 역사적 대비 중립 범위에 있으며 포지션 증가 여지는 여전히 남아 있습니다.
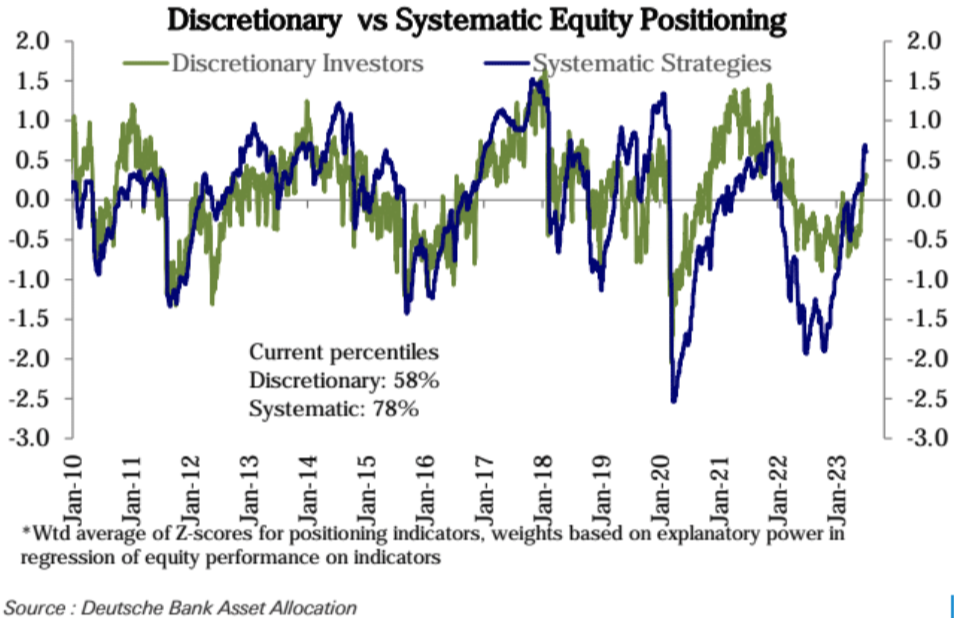
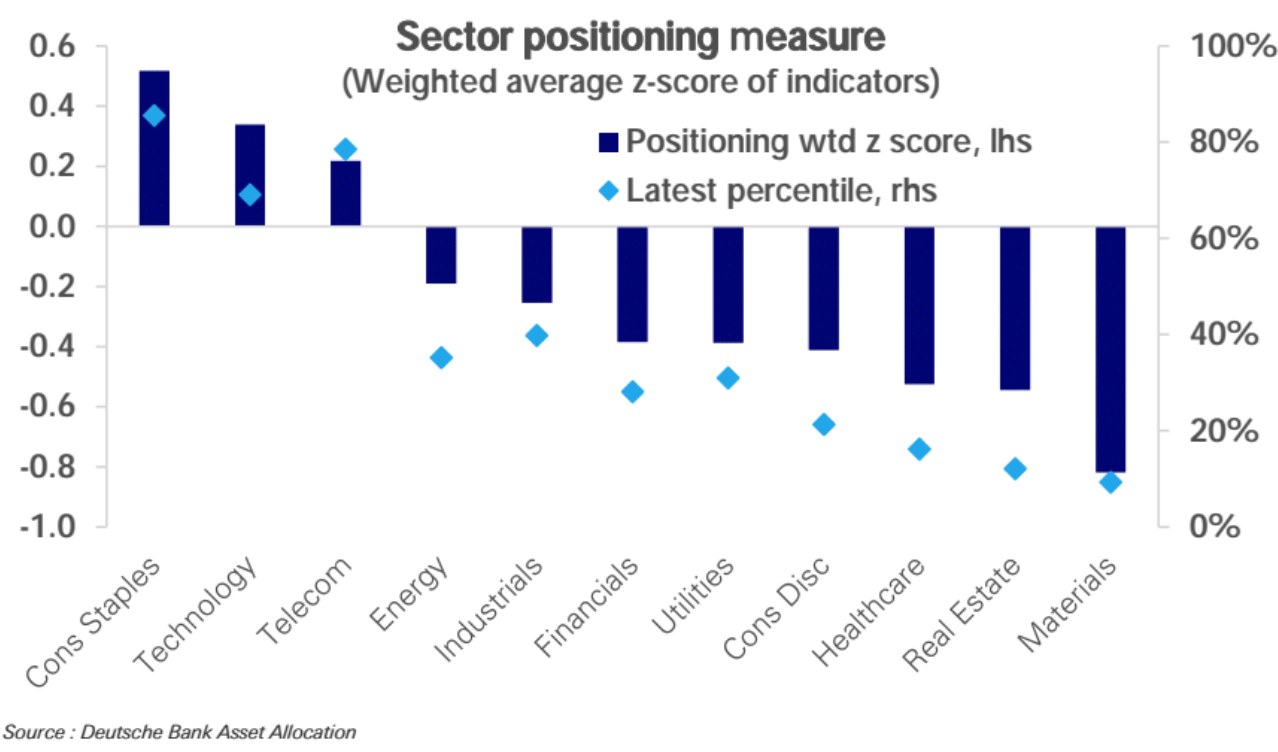
미국 주식 산업 배분의 관점에서 볼 때 필수 소비재(86번째 백분위수), 기술(69번째 백분위수), 통신 서비스(79번째 백분위수) 배분은 비중확대 상태입니다. 후자의 두 가지는 주로 대형 성장 기업의 클러스터링을 반영합니다. 궤적을 보면 필수재 배분은 역사적 통계 범위 상단으로 올라 상승여력이 제한적이며, 기술 및 통신서비스업 배분은 빠르게 상승하고 있으나 아직 역사적 통계 범위 상단에 도달하지 못했다.
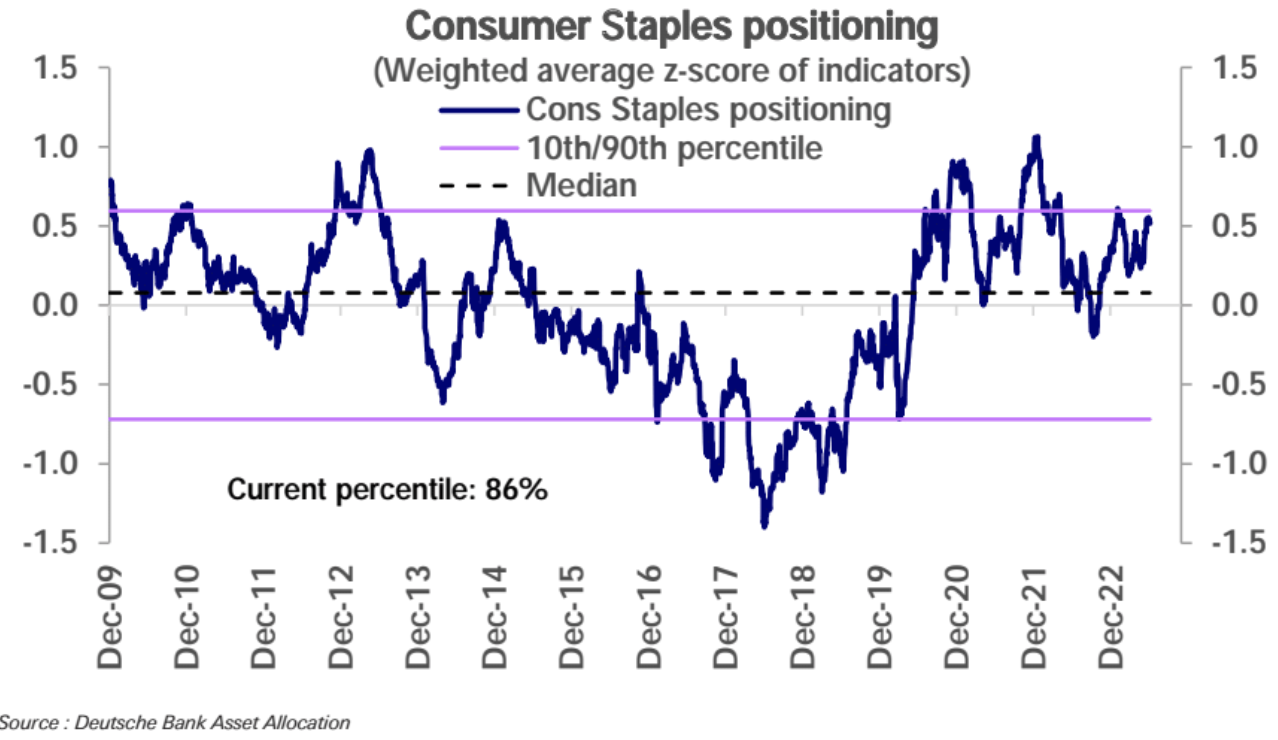
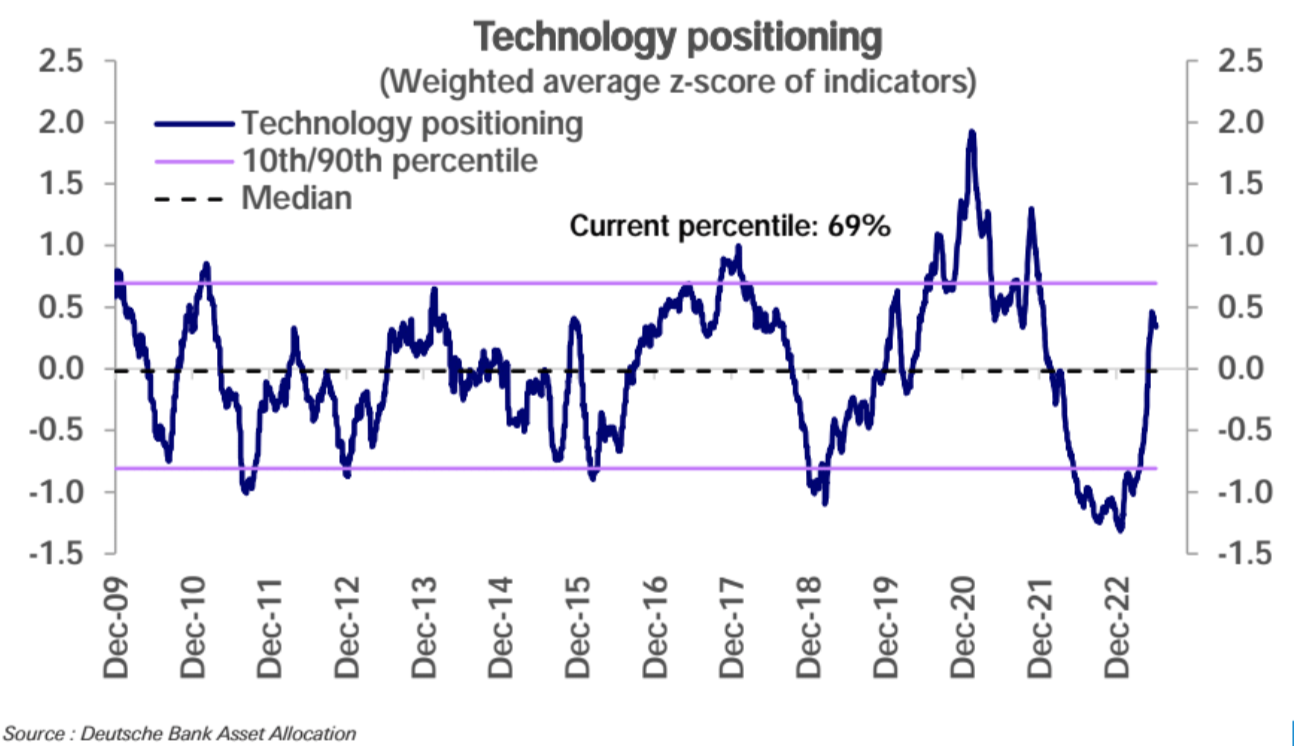
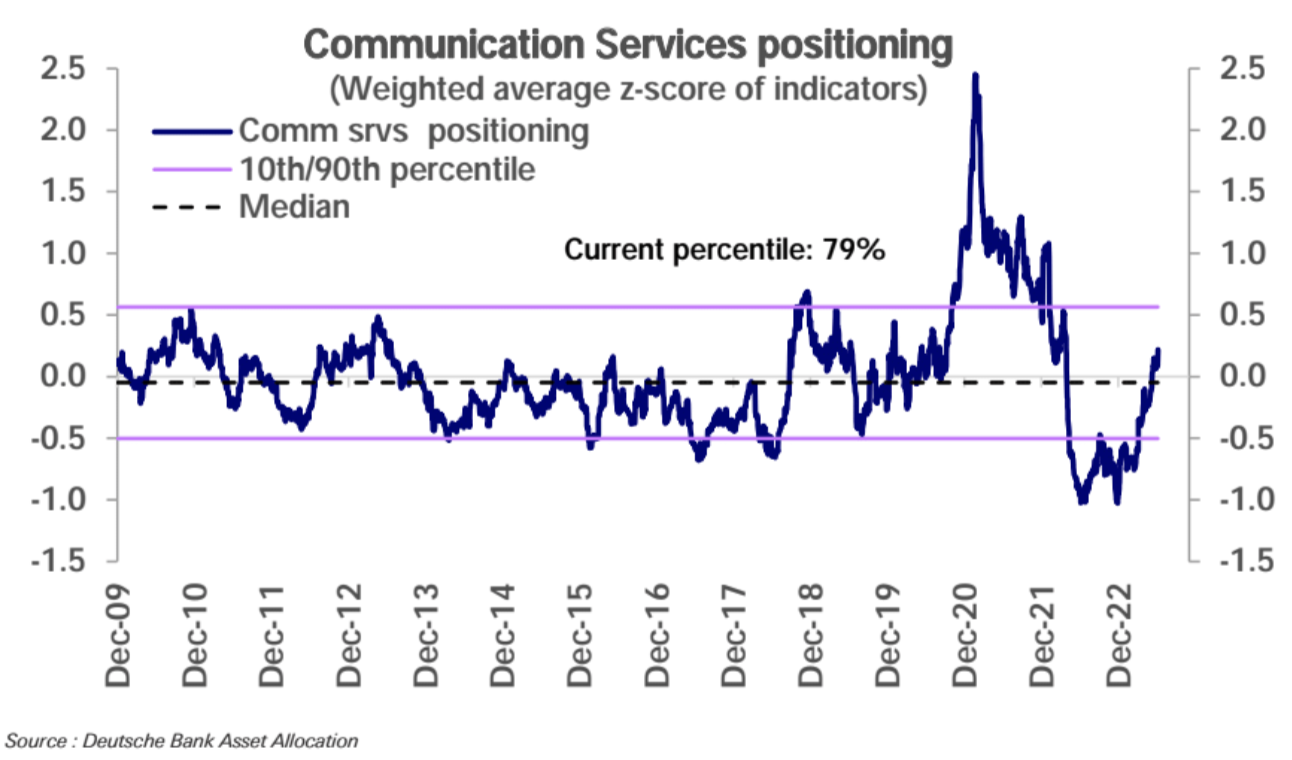
장기 투자자는 원자재, 부동산, 의료 등을 포함하여 역사적으로 상대적으로 비중이 낮은 부문에 주의를 기울일 수 있습니다.
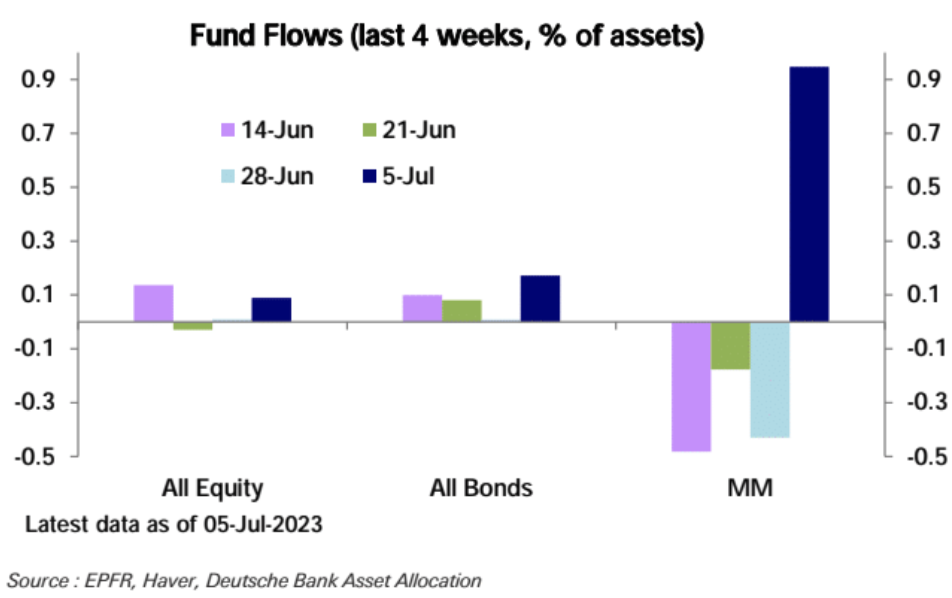
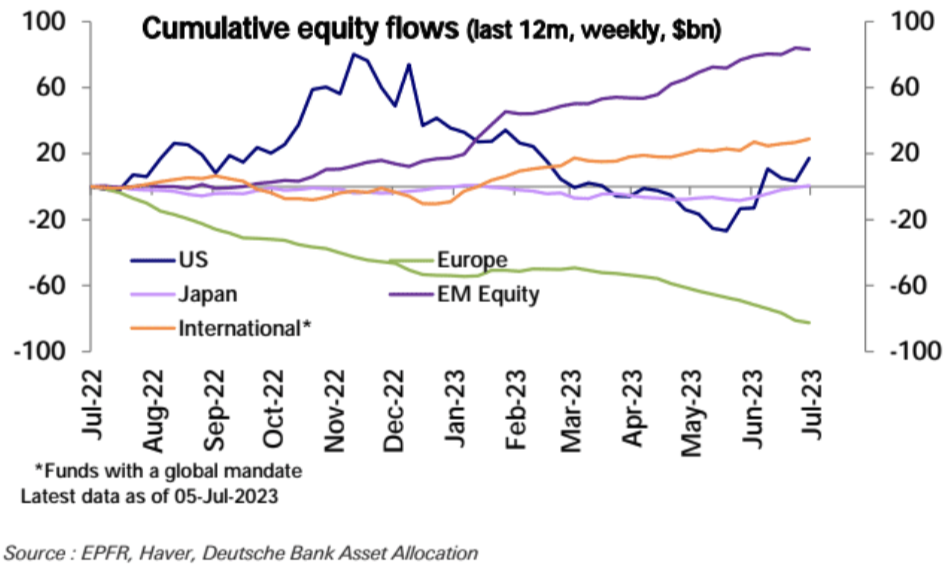
EPFR 국제자본흐름을 보면, 머니마켓펀드는 지난주 3주 만에 736억 달러로 첫 순유입을 기록해 3개월 만에 주간 최대 순유입을 기록했고, 채권자금 순유입은 115억 달러를 기록했다. 그러나 주식형 펀드 역시 지난주에 강한 유입(14억 8천만 달러)을 기록했는데, 이는 주로 미국(13억 8천만 달러)으로부터의 강력한 자금 유입에 힘입은 것입니다.
유럽(-13억 달러)에서 17주 연속 유출됐지만 지난주에는 그 속도가 둔화됐다.
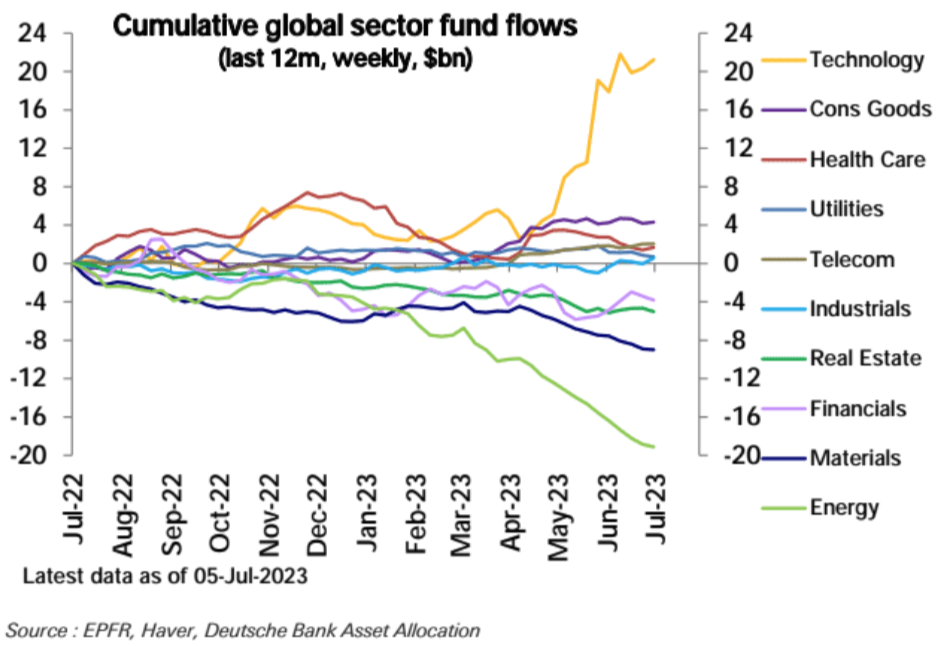
부문 관점에서 보면 기술 부문이 다시 가속화되었고(+9억 달러) 산업 부문(+6억 달러)에도 상당한 유입이 있었습니다. 반면 금융과 부동산 모두 4억 달러가 유출됐다. 에너지(-3억 달러)도 계속해서 유출된 반면, 다른 부문에서는 거의 변화가 없었습니다.
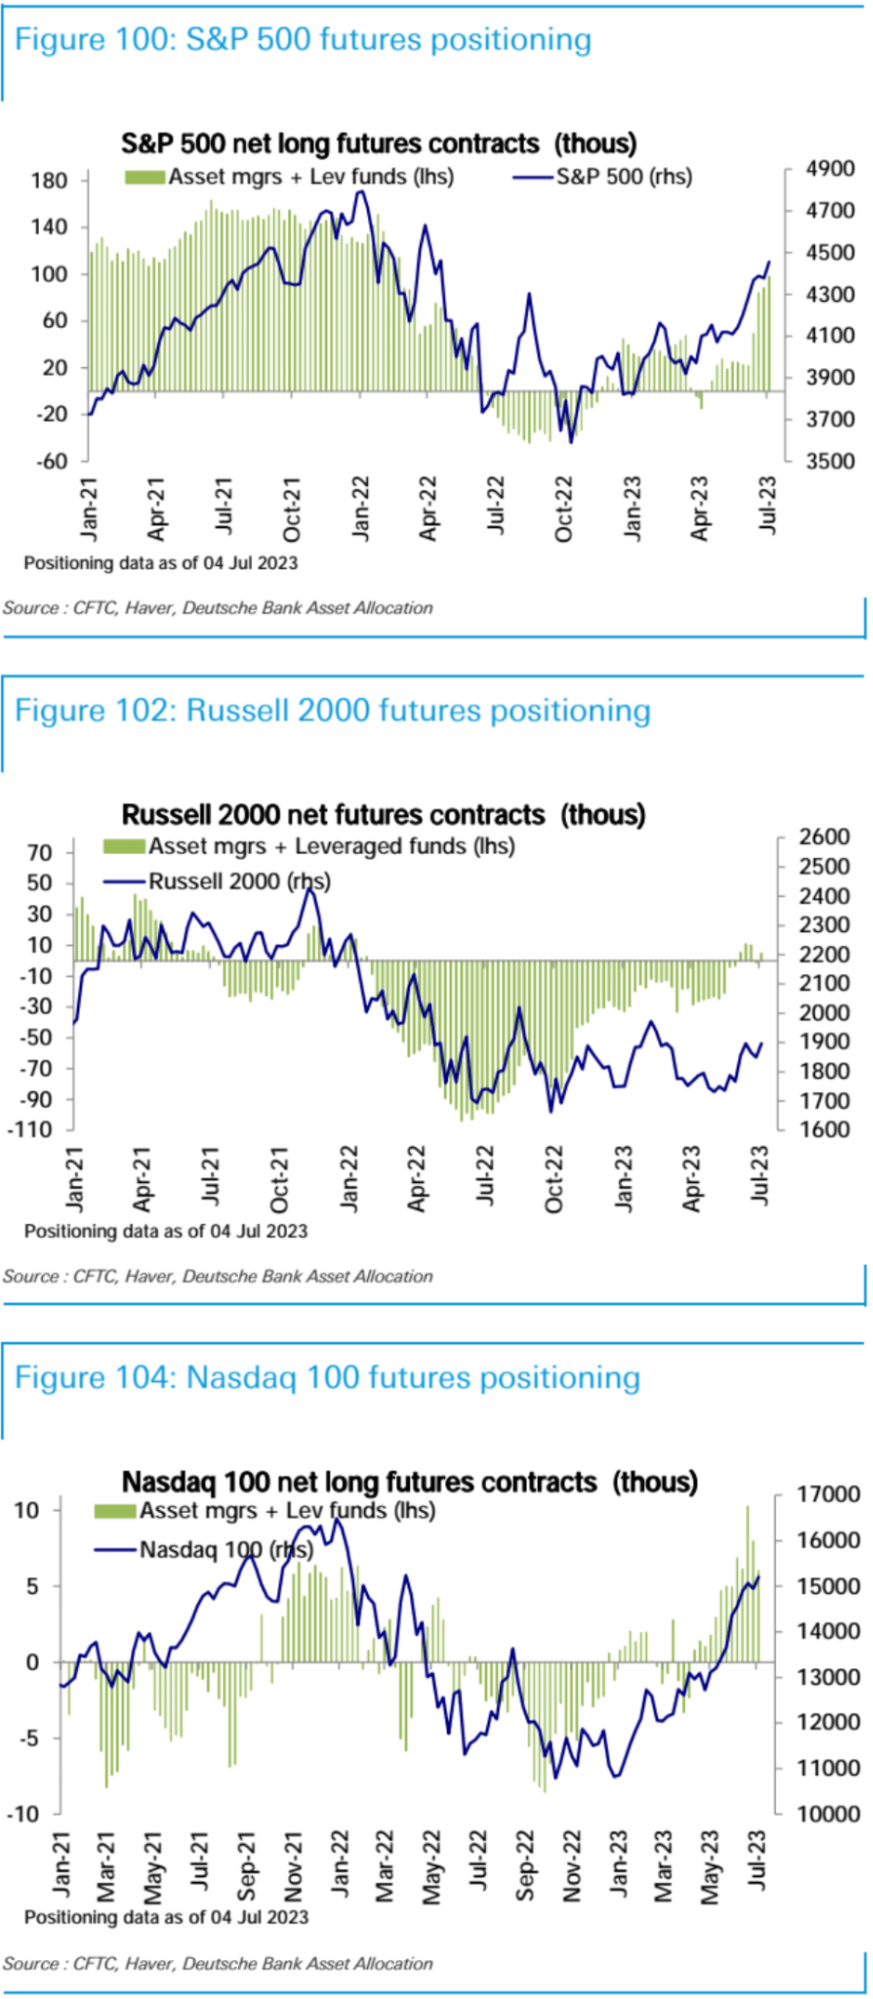
주가지수 선물의 순매수 포지션은 계속해서 상승했는데, 이는 주로 S&P 500 선물의 순매수 포지션이 급격히 증가하고 Nasdaq 100의 순매수 포지션이 소폭 감소했으며 Russell 2000의 순매수 포지션이 이전 수준에서 변화했기 때문입니다. 다시 강세를 보일 작은 순매도는 현물 시장의 폭이 개선되는 것과 일치하며 일반적으로 기술주가 주도하는 강세장은 더 많은 영역으로 확산되고 있습니다.
첫 번째 수준 제목
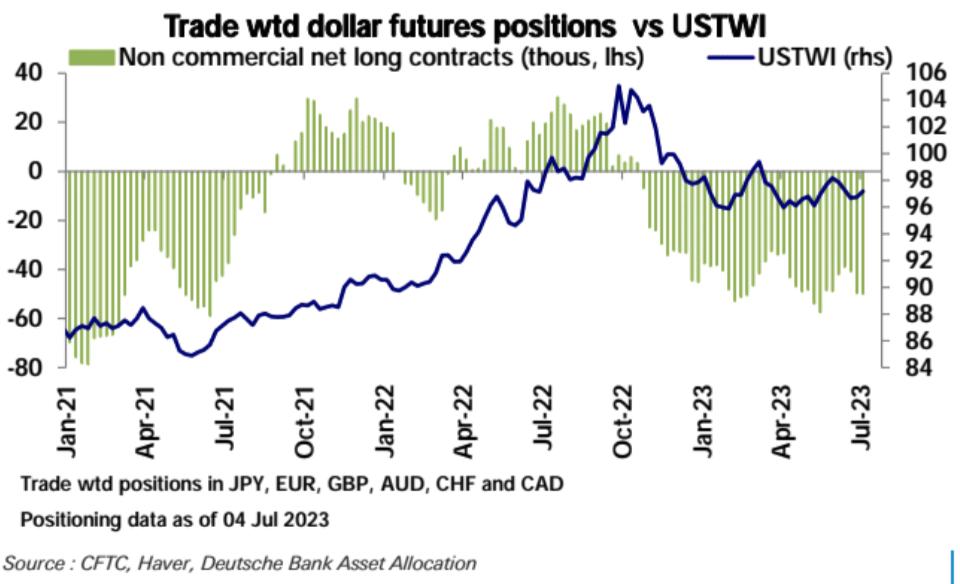
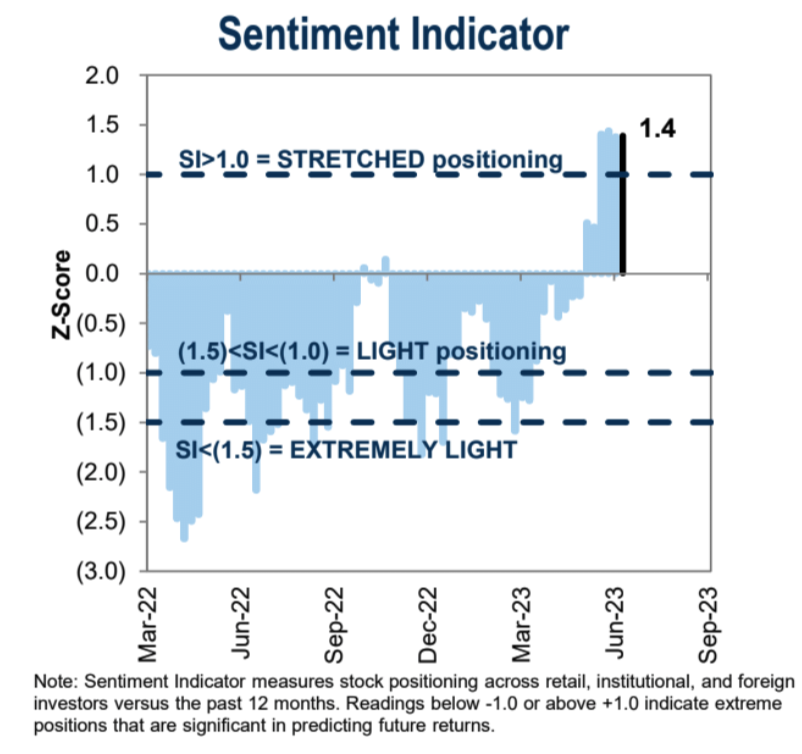
시장 심리를 한눈에
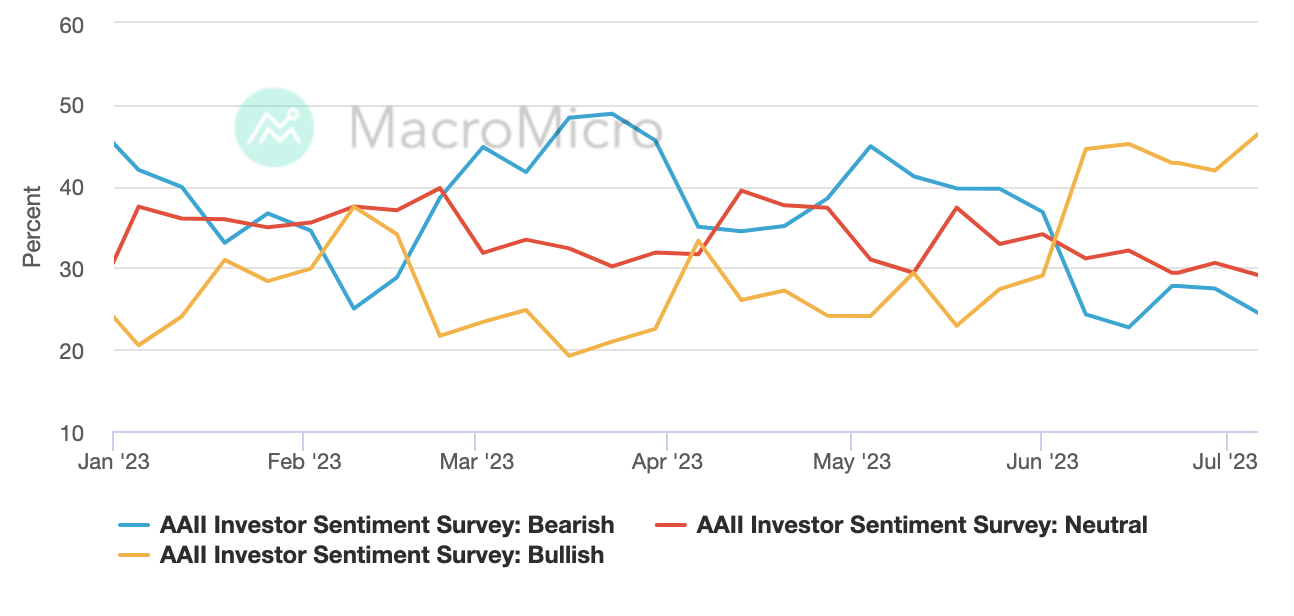
더 많은 개인 투자자들을 대표하는 AAII 투자 심리 조사에 따르면 지난주 낙관적 심리는 4.4%포인트 급등해 46.39%로 2021년 11월 이후 최고치를 경신한 것으로 나타났습니다.
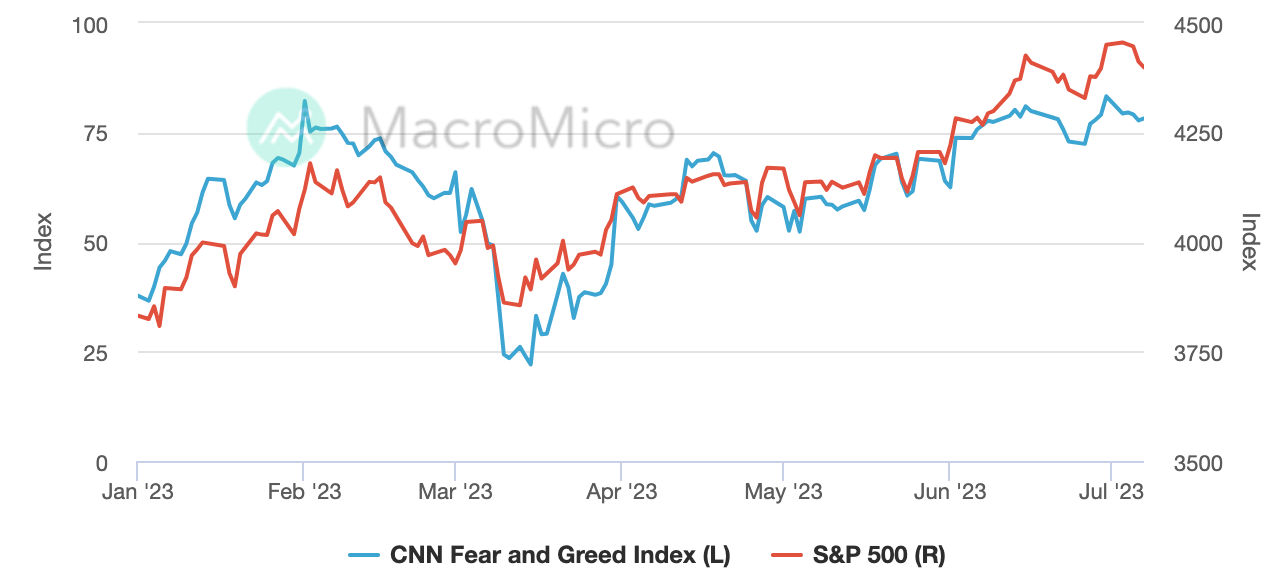
CNN 공포탐욕지수는 지난주 소폭 하락했지만 '매우 탐욕스러운' 수준인 75를 웃돌았다.
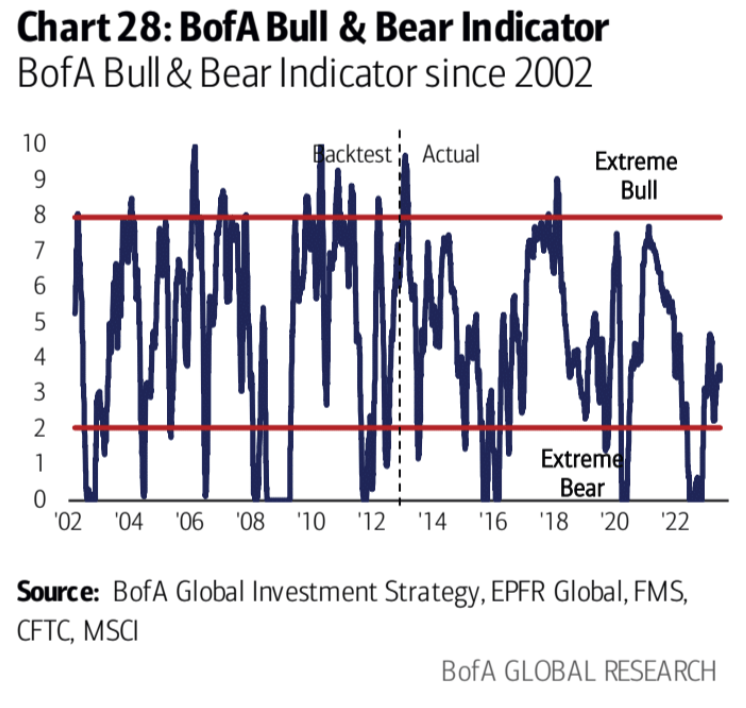
Bank of America Merrill Lynch의 불곰 지수는 3.2로 전주와 변동이 없으며 중립 범위에 남아 있습니다.
이번 주에 팔로우하세요
이번 주에 팔로우하세요
2023년 2분기 보고서는 이번 주부터 시작되며, S&P 500 EPS(220달러)가 전년 대비 9% 감소할 것이라는 컨센서스 기대치는 주로 매출 정체와 마진 축소로 인해 발생합니다. 이러한 기대는 비관적이기 때문에 실제 2023년에 대한 부정적인 심리가 크게 강화되기는 어려울 수 있으며, 최근 일부 기관에서 수정한 데이터 센티멘트가 실제로 개선된 것으로 나타났습니다. 그러나 시장은 2024년 EPS 성장률이 11%(244달러)에 대해 상대적으로 낙관적입니다. 따라서 이번 실적 시즌에서 기대치를 뛰어넘을 수 있는 부분은 2023년 수치에 더욱 집중된다.
이번 실적 시즌에 주목해야 할 사항은 다음과 같습니다.
● 인플레이션이 하락하더라도 기업이 이익 마진을 유지할 수 있는 능력
● 은행 스트레스가 신용 및 대출에 미치는 영향
● AI의 잠재적인 적용 및 수익 영향
● 미국 소비자 현황
또한, 미국 6월 CPI와 PPI 데이터는 수요일과 목요일 저녁에 각각 발표됩니다. 최근 경제의 고용 증가세 둔화에도 불구하고 노동 시장은 여전히 강세를 유지하고 있어 물가 데이터가 예상보다 크게 떨어지지 않는 한 FOMC가 이번 달에도 금리를 계속 인상할 수 있을 것으로 예상됩니다.
시장에서는 6월 전체 CPI가 전년 동기 대비 4%에서 3.1%로 하락해 2021년 3월 이후 최저치를 기록하고, 핵심 CPI도 5.3%에서 5%로 하락할 것으로 예상하고 있다. 월별 수치를 보면, 애널리스트들은 명목 CPI가 전월 0.1%에서 상승한 0.3% 상승할 것으로 예상하고, 핵심 CPI는 전월 0.4%에서 하락하여 전월 대비 0.3% 상승할 것으로 예상합니다.
시장에서는 미국 6월 PPI가 전월 대비 1.1%에서 0.4%로 하락하고, 근원 PPI도 전년 동기 대비 2.8%에서 2.5%로 하락할 것으로 예상하고 있다. 미래 지향적 지표로서 가격이 더 분명합니다.
하지만 기저효과로 인해 올해 남은 기간 동안 이 데이터가 최저 수준이 될 수 있다는 점을 무시해서는 안 됩니다.
아래 차트에서 볼 수 있듯이 물가지수는 지난해 5월과 6월 크게 상승한 뒤 2022년 6월부터 12월까지 보합세를 유지했다. 그러다가 2023년 1월부터 CPI가 다시 가속화되었습니다.
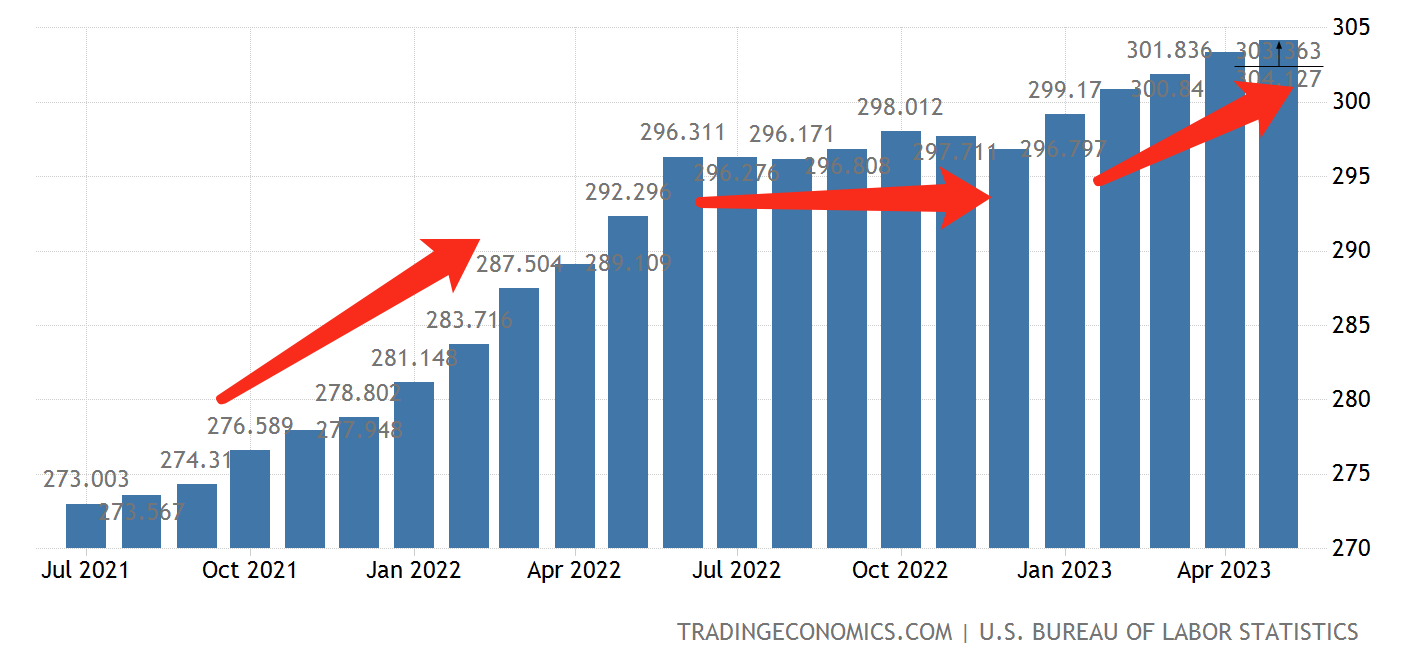
따라서 지난 주 미국 10년 만기 국채가 기술적 형태 측면에서 횡보 수준을 돌파한 점을 고려하면 이달 이후에는 가격과 금리에 대한 불안이 누그러질 가능성이 크다.