






LD 매크로 주간 보고서(2023/05/29)


TLDR:
보조 제목
시장 요약: 부채 한도 위기는 이번 주 초에 계속해서 시장을 괴롭혔지만, 주 후반에는 눈에 띄는 진전이 있었습니다. Nvidia의 예상보다 나은 수익 보고서는 AI 및 칩과 같은 핵심 기술에 대한 시장의 추격을 촉발시켜 미국 주식의 급등으로 이어졌습니다. 한편, 자금이 기술 부문에 집중되면서 방어 목표는 떨어졌습니다.
경제 지표: PMI 데이터에 따르면 5월 경제는 서비스 부문의 지속적인 강세와 제조업의 반등으로 분기를 보였습니다. 내구재 판매 데이터와 PCE는 인플레이션이 완강하고 경제가 견조한 상태를 유지하여 6월 금리 인상에 대한 기대가 급증하고 올해 금리 인하에 대한 기대가 사라졌음을 반영했습니다.
암호화폐 시장: 기술 분야의 극도의 낙관론에 힘입어 암호화폐 시장도 반등했습니다. 그러나 TGA가 시장 유동성을 끌어들일 것이라는 기대와 함께 금리 종료에 대한 기대감이 높아지면서 랠리 지속에 역풍이 불고 있습니다.
부채 한도 협상: 조 바이든 미국 대통령과 매카시 하원의장은 원칙적으로 부채 한도를 19개월 늘리는 예산 협정에 도달했습니다. 수요일과 금요일에 상원과 하원의 표결 여부로 시장의 관심이 쏠리고 있으며, 금요일에는 자금이 소진될 것으로 예상되는 만큼 표결 과정은 그리 놀라운 일이 아니다.
관점: 6-8월은 4가지 주요 모순이 매우 명백해지기 때문에 중요한 시기입니다. 네 가지 주요 모순은 신규 국채 발행, 주식 시장의 극심한 다이버전스, 연준의 금리 종점, 펀드에 대한 고정 수입의 강력한 매력입니다.
AI의 발전은 금리 변화에 대한 투자자의 의존도를 줄일 것으로 예상되며, 밸류에이션은 이미 비싸지만 여전히 터무니없지는 않으며 여전히 거품 단계의 여지가 있습니다. 기존 산업과 달리 둘 다 채택 가능성이 크지만 디지털 통화 시장에 걸려있는 유동성 및 규제 문제로 인해 그 이익이 제한될 수 있기 때문에 낙관론이 암호화폐 시장으로 확산될 것이 확실합니다.
주간 시장 개요:
미국 부채 한도 인상 협상의 진전과 인공 지능에 대한 낙관론으로 지난 주 글로벌 주식 시장은 엇갈렸습니다.
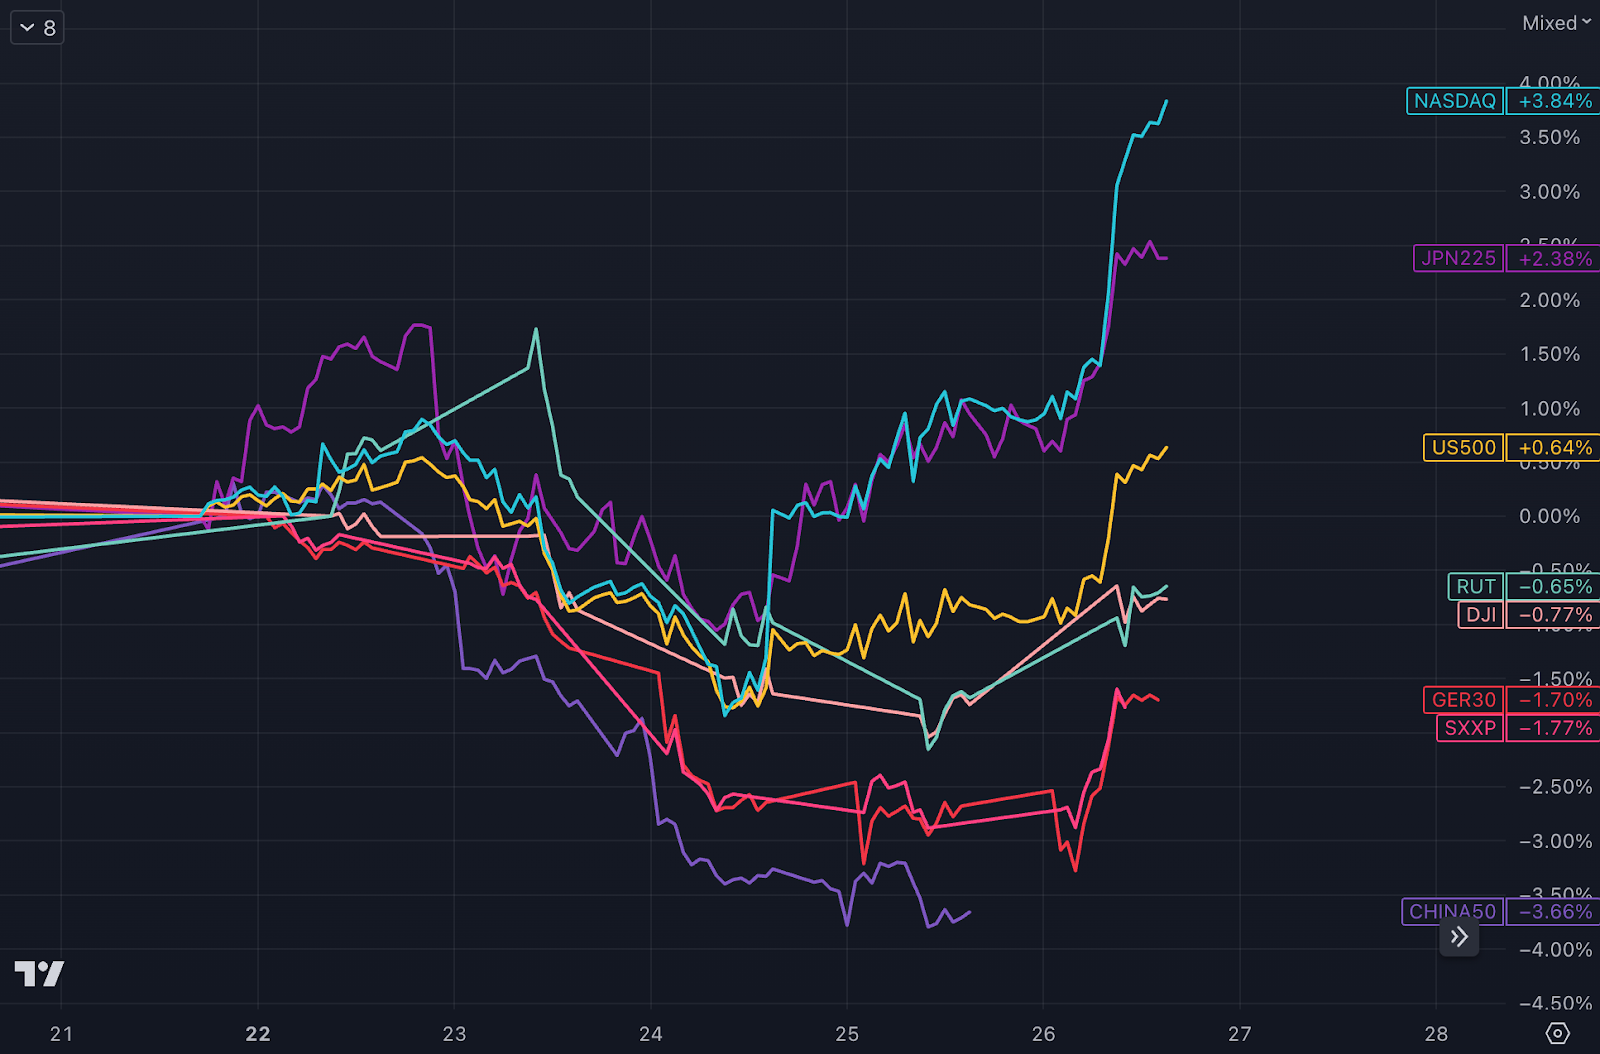
미국 주식의 경우 AI는 의심할 여지 없이 이번 주 가장 핫한 테마입니다. 삼%. 이는 펀드가 계속해서 방어적인 목표를 피하고 대신 성장 잠재력이 더 높은 산업에 투자한다는 것을 보여줍니다.
지난주의 강력한 경제 데이터와 중앙 은행가들의 매파적인 논평은 인플레이션이 더 오랫동안 경직될 것이라는 인식 속에서 금리 기대에 대한 경종을 울렸습니다. 이로 인해 미국 국채 수익률은 전반적으로 계속해서 상승했습니다.
l 30년 만기 국채 수익률은 작년 말 이후 최고치인 4%를 기록했습니다.
l 10년 만기 국고채 수익률은 3.66%에서 3.81%로, 2년 만기 국고채 수익률은 4.24%에서 4.57%로 모두 올해 3월 이후 최고치를 기록했다.
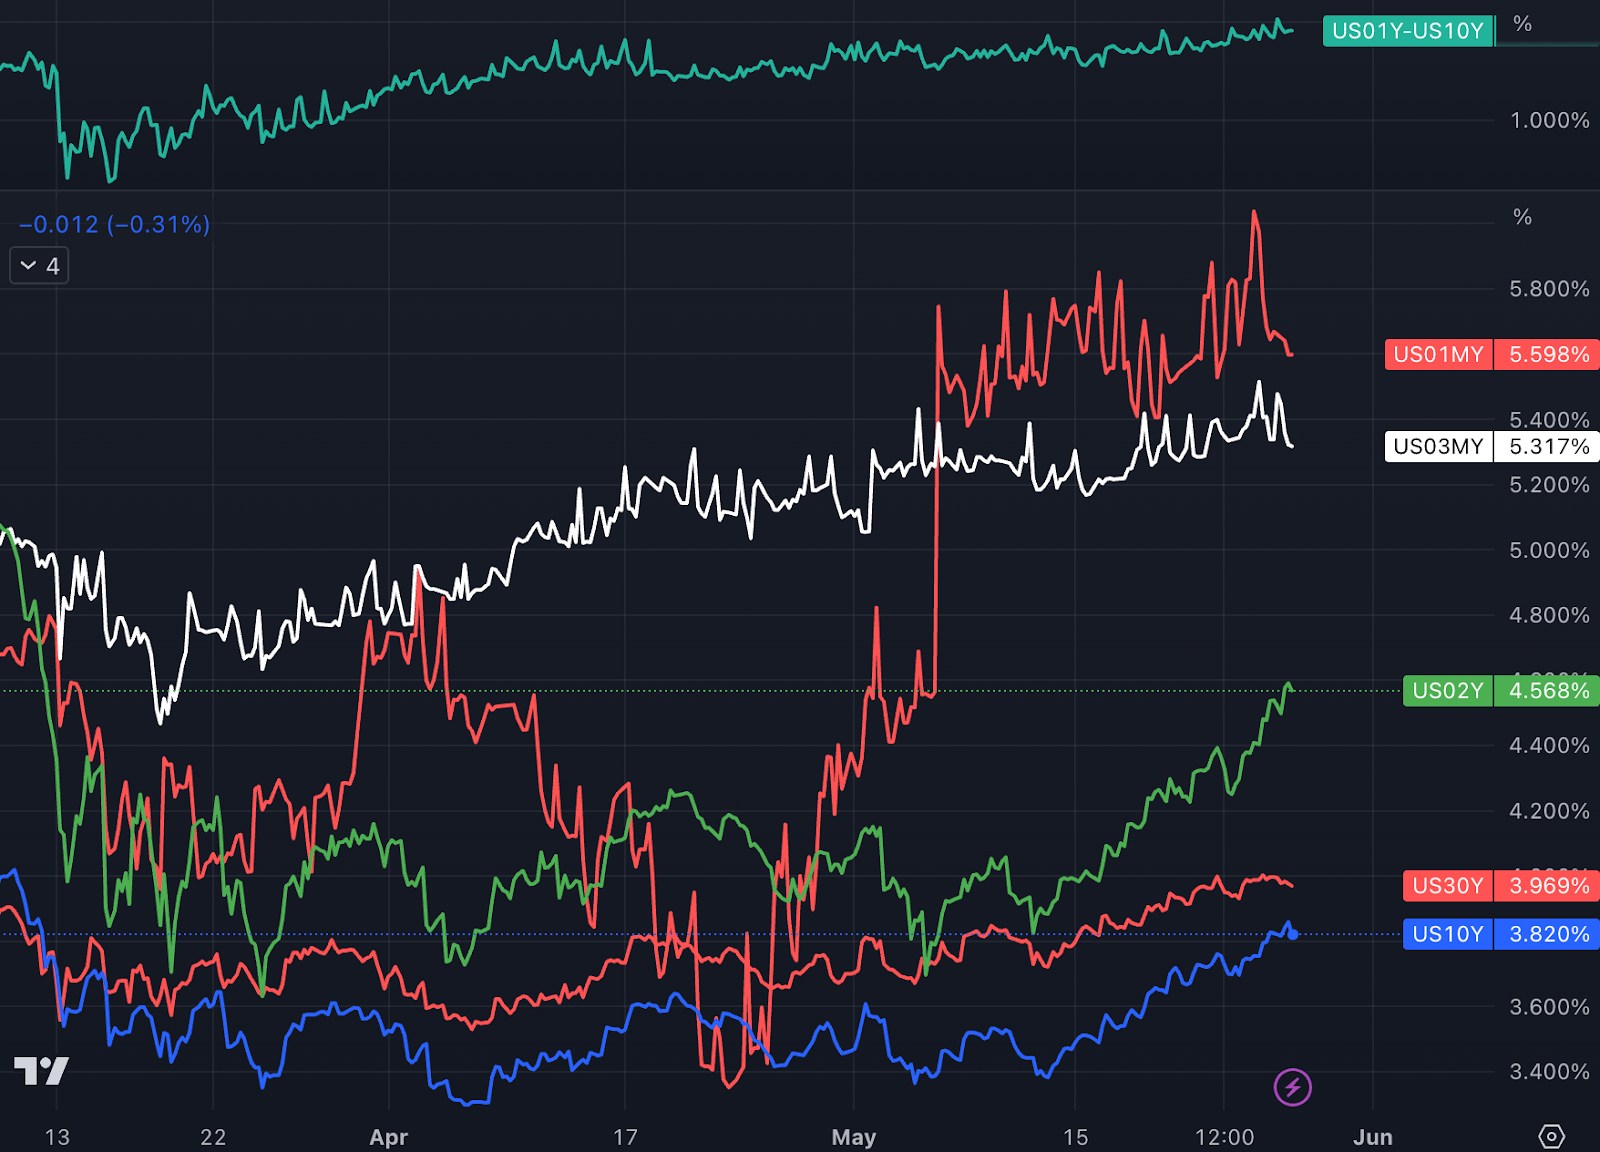 l 1개월 및 3개월 단기 국채 수익률은 소폭 하락하여 부채한도 리스크에 대한 시장의 우려가 완화되었음을 나타냅니다.
다른 곳에서는 지난 주 주요 산유국들이 향후 공급 조정에 대해 상충되는 메시지를 발표한 후 미국 원유 가격이 1.2% 상승한 $72.67를 기록했습니다.
현물 금 가격은 0.33% 소폭 상승한 온스당 $1,946.69를 기록했는데, 그 주된 이유는 부채 협상 위기가 계속 진정되고 시장이 연준이 다시 금리를 인상할 것이라는 내기가 금에 대한 안전 자산 수요를 감소시키고 실질 금리가 상승했기 때문입니다. 이론적으로 BTC 가격에 잠재적인 압력을 형성할 무이자 자산.
CFTC 선물 포지션 변경:
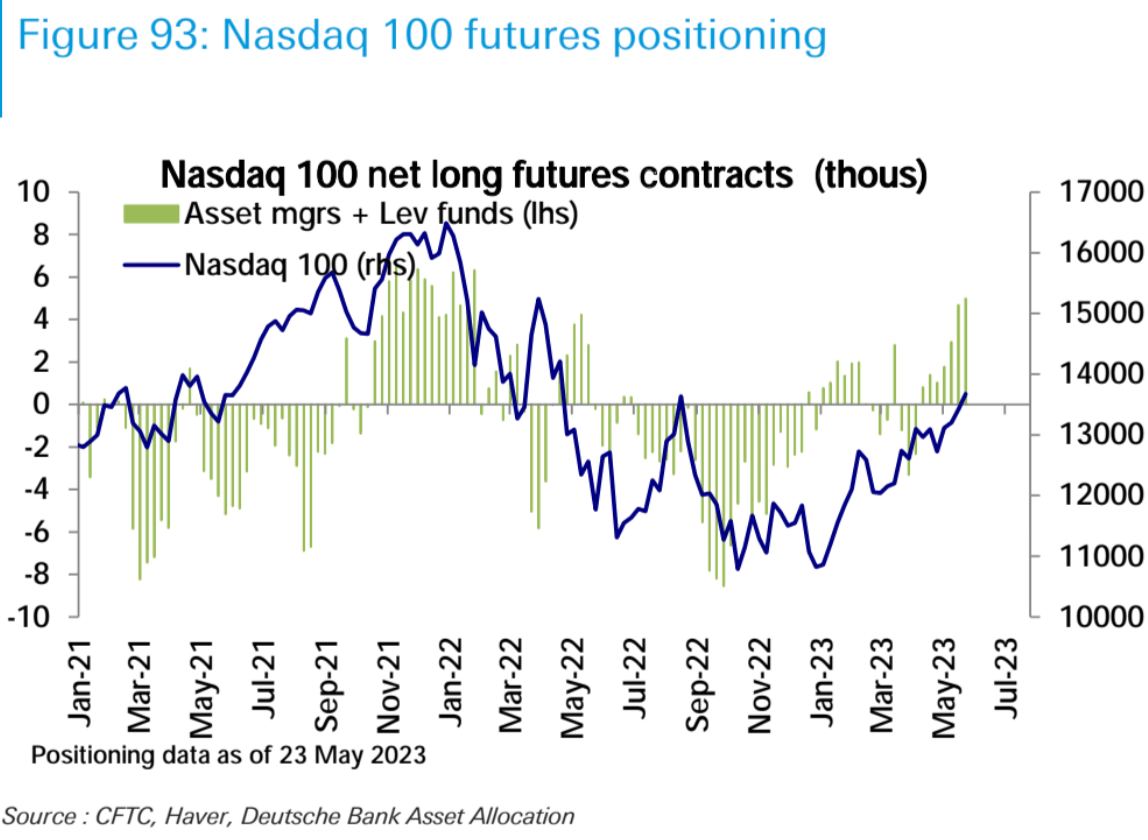
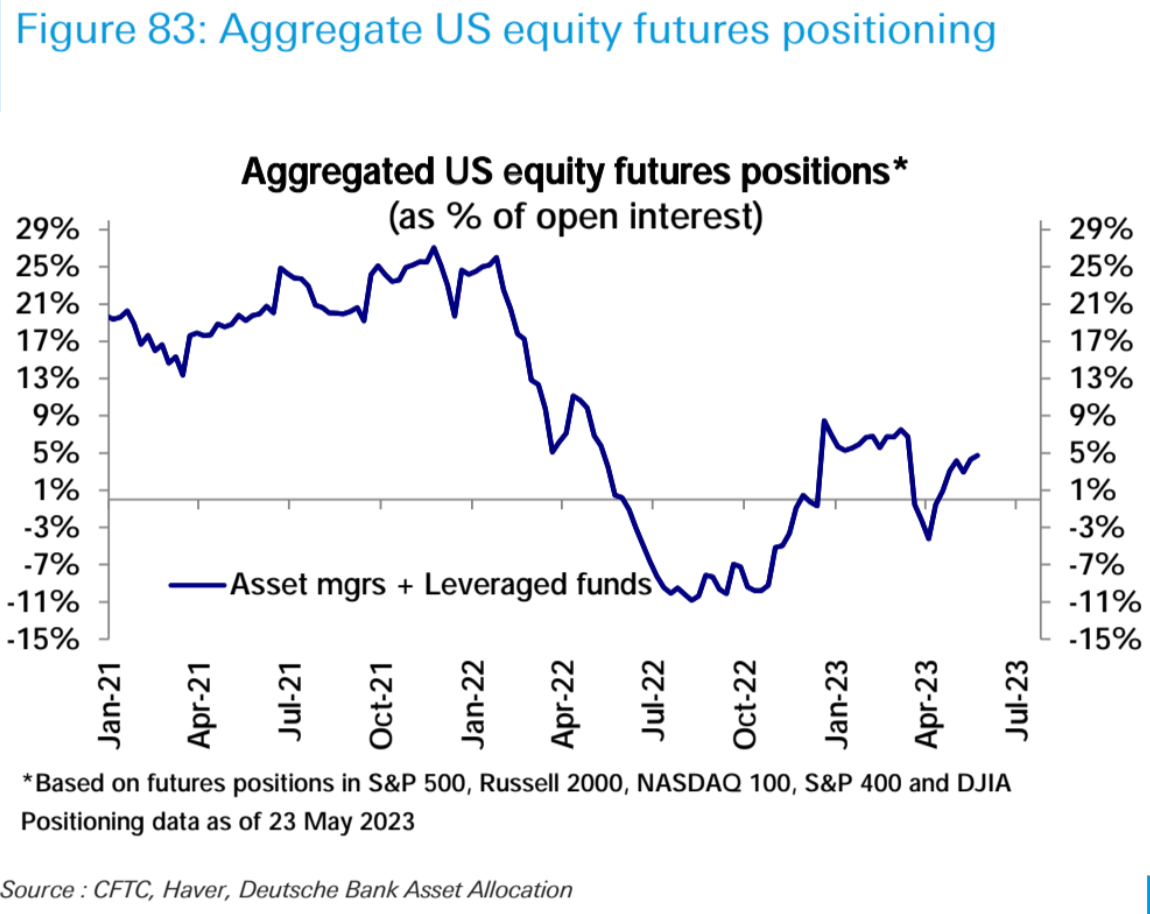
전반적으로 미국주식(자산운용사+레버리지펀드)의 순매수 포지션은 지난주 다시 소폭 상승했지만 3대 주가지수는 크게 엇갈렸다. Russell 2000의 순매도는 크게 줄었고 이제 거의 중립으로 돌아왔습니다. 이러한 포지션 변경은 현물 시장 추세와 일치합니다.
채권 시장에서 순매도 포지션은 2년, 5년, 10년 만기 순매도 포지션이 증가한 반면 30년 만기 순매도 포지션은 하락하는 등 사상 최고치를 기록했습니다. FX 시장에서 달러 순매도는 소폭 하락했는데, 이는 주로 유로 순매수의 소폭 감소 때문이었습니다.
글로벌 주식 펀드 흐름:
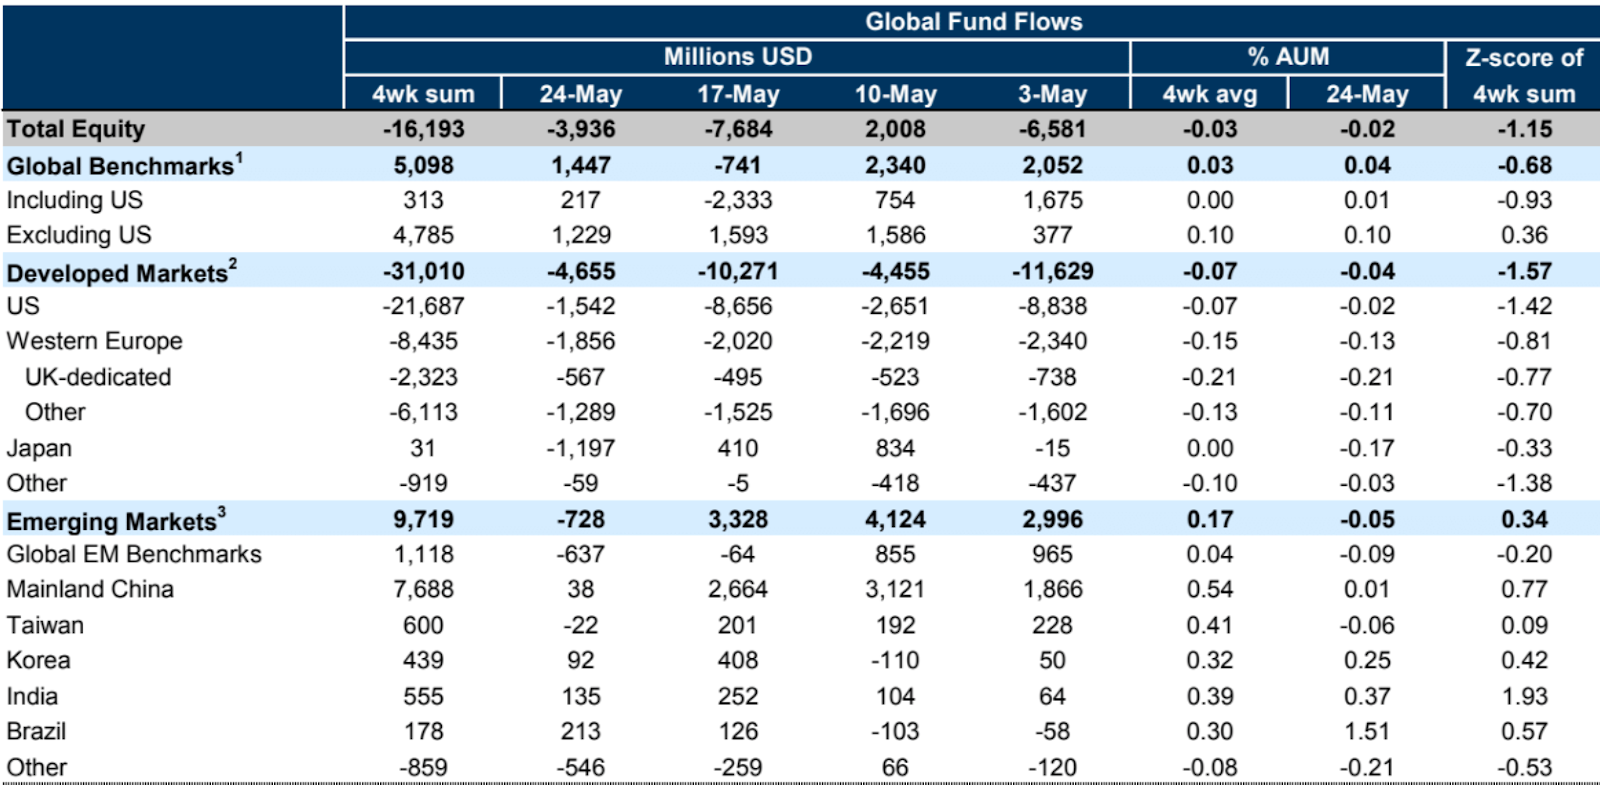
EPFR 데이터: 24일 현재 글로벌 주식형 펀드의 순유입은 마이너스를 유지하여 이번 주 -40억 달러로 지난주의 -80억 달러보다 개선되었습니다. 선진국 주식형 펀드가 유출을 지배했으며, 미국 주식은 6주 연속 유출을 보였지만 지난 주보다 속도가 급격히 느려졌습니다. 신흥국 주식형 펀드도 순유출됐다.
부채 한도 협상:
조 바이든 미국 대통령과 매카시 하원의장은 2025년 1월 18일까지 19개월 동안 부채 한도를 높이는 원칙적 예산 합의에 도달했습니다. 그 합의는 타협을 의미하고 어떤 타협안도 극좌와 극우의 반대를 거의 확실히 잃을 것이기 때문에 시장의 초점은 이번 주 상원과 하원의 표결 여부에 쏠릴 것입니다.
양당의 지도자들은 현재 하원에서 218표, 상원에서 51표가 필요한 부채 한도 협상이 통과될 것이라고 확신하고 있습니다. 조 바이든 대통령은 상하 양원이 즉시 미국 부채 거래를 통과시킬 것을 강력히 촉구했으며 거래에 잠재적인 차질이 없을 것이라고 예견했습니다. McCarthy는 자신의 정당 의원의 95%가 이 거래에 "감동"했다고 주장했지만 이 법안이 "모두가 원하는 모든 것을 얻지는 못했지만 분열된 정부에서 우리가 끝나는 곳"이라고 인정했습니다.
Yellen은 정부 자금이 소진되는 날짜를 6월 5일(당초 예상보다 4일 늦음)으로 업데이트하고 의회에 신속하게 협상 결과를 도출하고 채무 불이행을 피할 것을 요청했습니다.
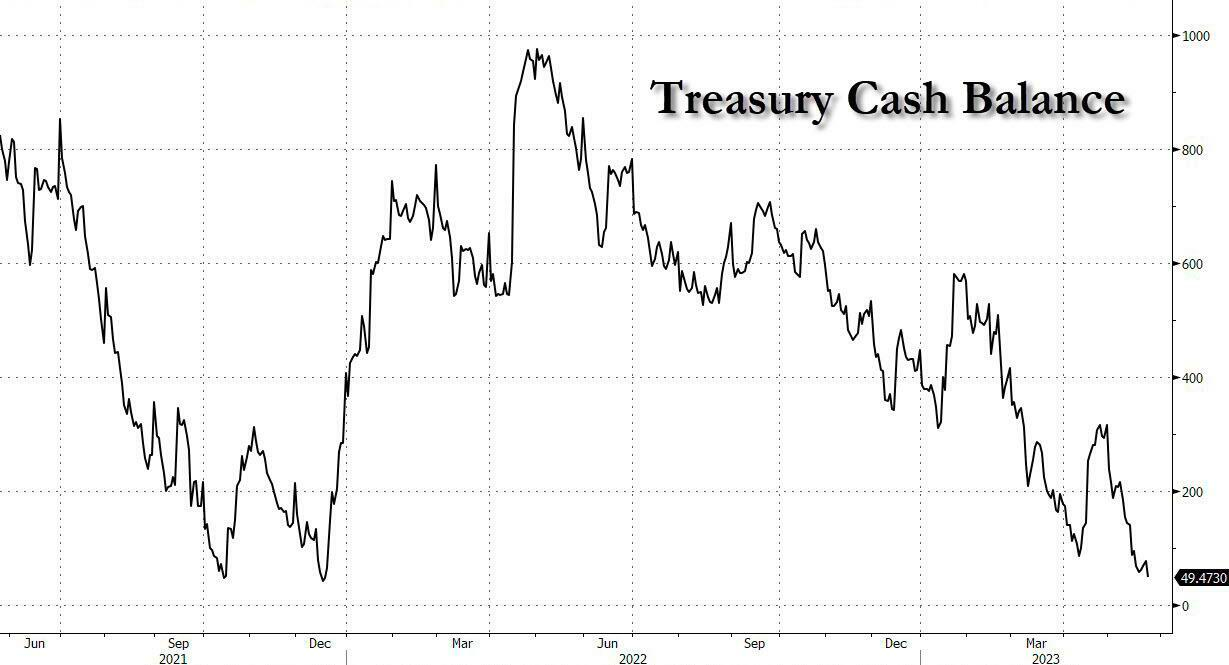
상원은 수요일에, 하원은 빠르면 금요일에 법안을 표결할 것으로 예상됩니다. 금요일이 재무부가 현금이 바닥날 것으로 예상하는 마지막 날짜이기 때문에 이번 주 진행 상황에 오류가 있을 여지가 없기 때문입니다. , 비록 현재로서는 놀라움이 있을 수 있는 것처럼 보이지만 사소하지만 투표 과정에서 법안이 X-Date를 지나 다음 주로 미뤄질 수 있는 놀라움은 시장 불확실성을 더할 것입니다.
지난주의 중요한 경제 데이터:
금요일의 PCE 가격 지수와 내구재 판매 데이터가 가장 큰 영향을 미쳤는데, 이는 인플레이션이 여전히 완고하고 경제가 여전히 강세이며 6월 금리 인상에 대한 기대가 높아졌다는 것을 보여줍니다.
4월 PCE는 전월 대비 0.4% 상승해 예상치 0.3%, 전월 0.1%를 상회했습니다. 전년 동기 대비 4.4% 증가는 4.3% 증가와 지난 달 4.3% 증가에 대한 기대치를 상회했습니다. 식품 및 에너지 핵심을 제외하고 PCE도 0.4% 상승하여 전월의 0.3%에서 상승한 0.3% 상승에 대한 예상을 상회했습니다. 전년 대비 증가율은 4.7%로 예상치 4.6% 증가와 지난달 4.6% 증가를 상회했습니다.
분명히 이 데이터는 인플레이션이 여전히 완강하다는 것을 보여줍니다. 연준은 지난해 12월 이후 금리를 125bp 인상했지만 핵심 PCE는 4.7% 안팎으로 하락하지 않아 향후 추가 금리 인상에 대한 연준의 기대를 뒷받침하고 있다.
실제 데이터가 나오자마자 CME 금리선물은 지난주 17%에 불과했던 다음 FOMC 회의에서 금리를 인상할 확률을 70%로 즉각 가격을 매겼다.
5월 비농업고용, CPI 등 중요한 지표가 아직 남아 있는데, 이 두 지표 중 어느 하나라도 뜨거우면 6, 7월 회의에서 금리 인상을 유예할 희망은 점점 더 커질 것입니다. 또한 여름에 집중적으로 여행을 떠나 소비를 더욱 진작시키고 인플레이션을 자극할 것입니다.
인플레이션 외에도 금요일 데이터에 따르면 미국인의 소득과 소비도 증가하고 있으며 소득은 전월의 0.3%에서 전월 대비 0.4% 증가했습니다. 소비는 전월 대비 0.8% 증가해 전월 0.1% 증가에 그쳤다. 서비스 소비 측면에서는 금융 서비스, 보험 및 의료 서비스가 주도하고 상품 측면에서는 신차 및 의약품이 주도하고 있습니다.
반면 저축률은 4.5%에서 4.1%로 다시 하락했는데 이는 미국 소비자 신뢰도가 여전히 높다는 추가 증거입니다.
강한 소비에 대해 말하자면, 금요일의 내구재 보고서는 같은 결과를 반영했습니다. 4월 내구재 판매는 전월 대비 1.1% 증가하여 0.8% 감소에 대한 예상과 반대로 3월 상승률도 전월 대비 0.1%에서 3.3%로 수정되었습니다. -월 . 3월 급증은 주로 보잉의 대량 주문이 주도한 것으로, 군용 장비와 항공기를 제외하면 내구재 판매가 감소했지만 4월 데이터는 실질적인 반등이다. 군사 장비와 기술을 제외한 내구재 판매는 보고서에서 1.4% 증가하여 3월의 0.6% 감소와 2월의 0.2% 감소를 훨씬 상회했습니다. 이 가운데 가장 큰 비중을 차지하는 제조업은 전월 대비 1.7%, 기계·장비는 전월 대비 1.0%, 자동차·부품은 0.1% 하락에 그쳤다.
지난주의 기타 데이터 하이라이트:
5월 미시간대 소비자심리지수 최종치는 59.2로 초기치 57.7을 넘어섰다.
미국의 신규 실업 수당 청구 건수는 229,000건으로 이전에 수정된 225,000건에서 예상치 245,000건을 하회했습니다. 5월 13일로 끝난 주의 계속 청구 건수는 179만 4000건으로 이전의 179만 9000건과 180만 건에 대한 기대치보다 낮았습니다.
5월 미국 Markit 제조업 PMI의 초기값은 48.5로 예상 50보다 낮았고, 이전 값은 50.2였으며 서비스업 PMI의 초기 값은 55.1로 예상 52.5보다 높았고 이전 값은 53.6이었습니다. , 복합 PMI는 54.5로 예상 53보다 높았으며 이전 값은 53.4였습니다.
이번 주 시청:
이번 주 시청:
월요일은 미국 메모리얼 데이, 영국은 봄 공휴일로 양국 주식시장은 개장하지 않는다.
화요일 미국 5월 소비자 신뢰 지수
부채 한도 하우스 수요일 투표
목요일 미국 ADP 5월 고용지표
미국 주식 실적에는 화요일 HP, 수요일 Salesforce, C 3.AI, Chewy, 목요일 달러 제너럴, Macy’s, Bilibili, lululemon 및 Dell이 포함됩니다.
우리의 의견:
우리의 의견:
6월부터 8월까지는 매우 명백한 4가지 주요 모순이 있기 때문에 중요한 시간 창입니다(여기서는 미국에 대해서만 논의하고 후속 기사에서는 일본의 통화 정책, 유럽 인플레이션 및 중국의 발전과 같은 더 많은 내용을 논의할 것입니다).
모순 1:
현재 시장에서는 채무한도 합의 후 3개월 이내에 약 5000억~7000억 달러 규모의 신규 국채 발행이 이뤄질 것으로 예상하고 있는데, 이는 유동성을 끌어올리는 역부족(negative pumping)으로 위험자산의 성과는 어느 정도 억제될 것으로 보인다.
신규 국고채를 받을 수 있는 자금원은 머니마켓펀드와 역환매조건부채권(RRP) 잔고이고, 또 다른 가능한 자금원은 은행예금 감소다. 유동성 펌핑이 헤지되었음을 나타내는 이러한 데이터의 감소를 보는 것은 좋은 일이 될 것입니다.
그리고 부채 한도를 높이면 경제 전망을 크게 바꿀 정도는 아니지만 향후 2년 동안 정부 지출이 삭감된다는 사실을 잊지 말자.
모순 2:
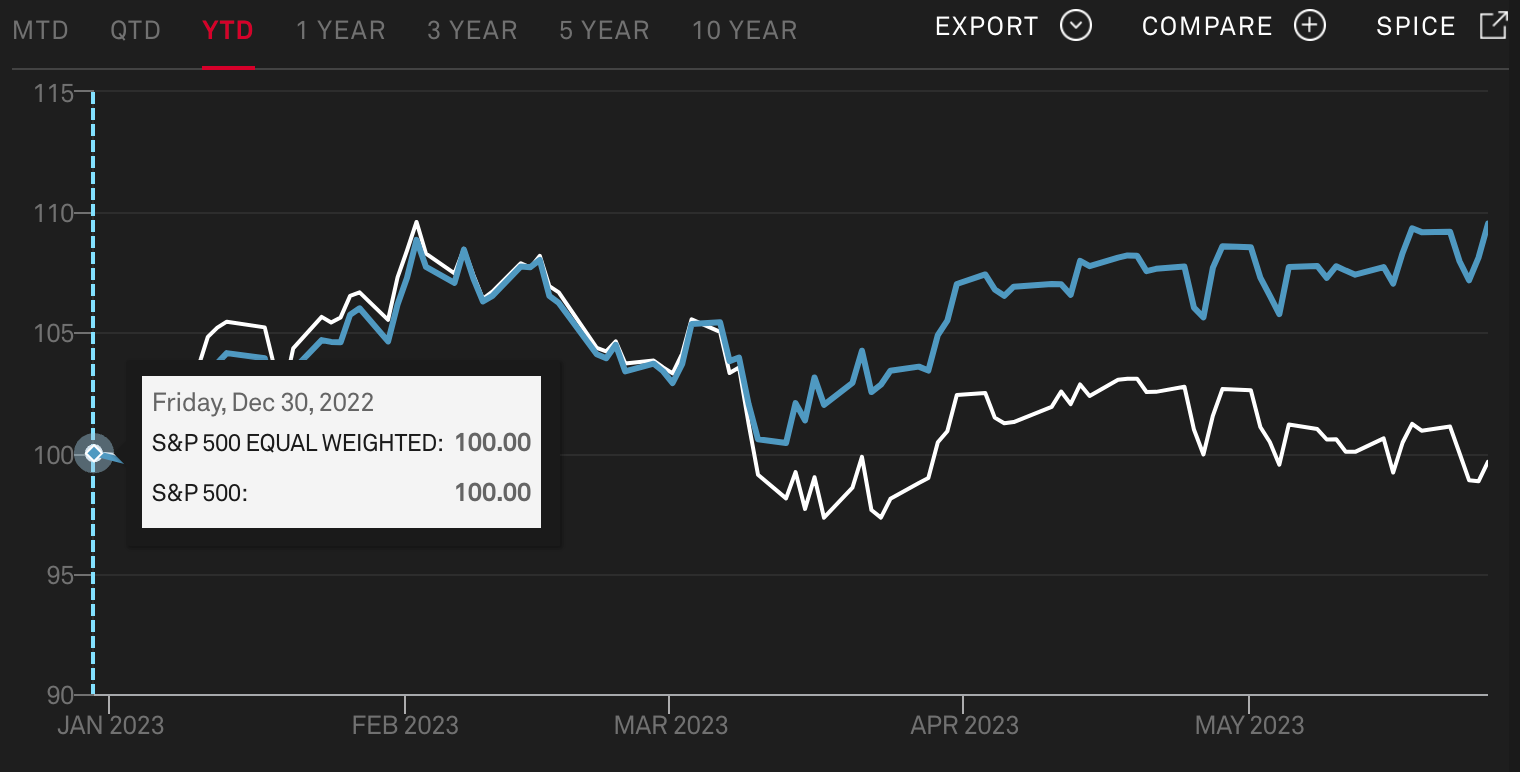
주식 시장 측면에서는 기술, 은행, 에너지, 소매, 의료, 국방 등 거의 모든 산업의 거대 기업이 커지고 있기 때문에 일반 시가 총액 가중 S&P 지수가 상승하는 반면 주식은 그러나 일반 지수는 하락했습니다.이 추세는 3월 이후 특히 분명해졌습니다.현재의 상승 라운드는 AI가 주도하고 있기 때문에 단기적으로 광범위한 산업에 효율성 또는 성능 이점이 반영되지 않을 것입니다. 인공지능과 기술 특히 기술대기업의 PER이 일반기업의 2배 이상인 점을 감안하면 궤도상에는 거품의 가능성이 존재하는데, 밸류에이션이 점점 비싸지는 주식을 시장이 여전히 감당할 수 있을까?
세 번째 모순:
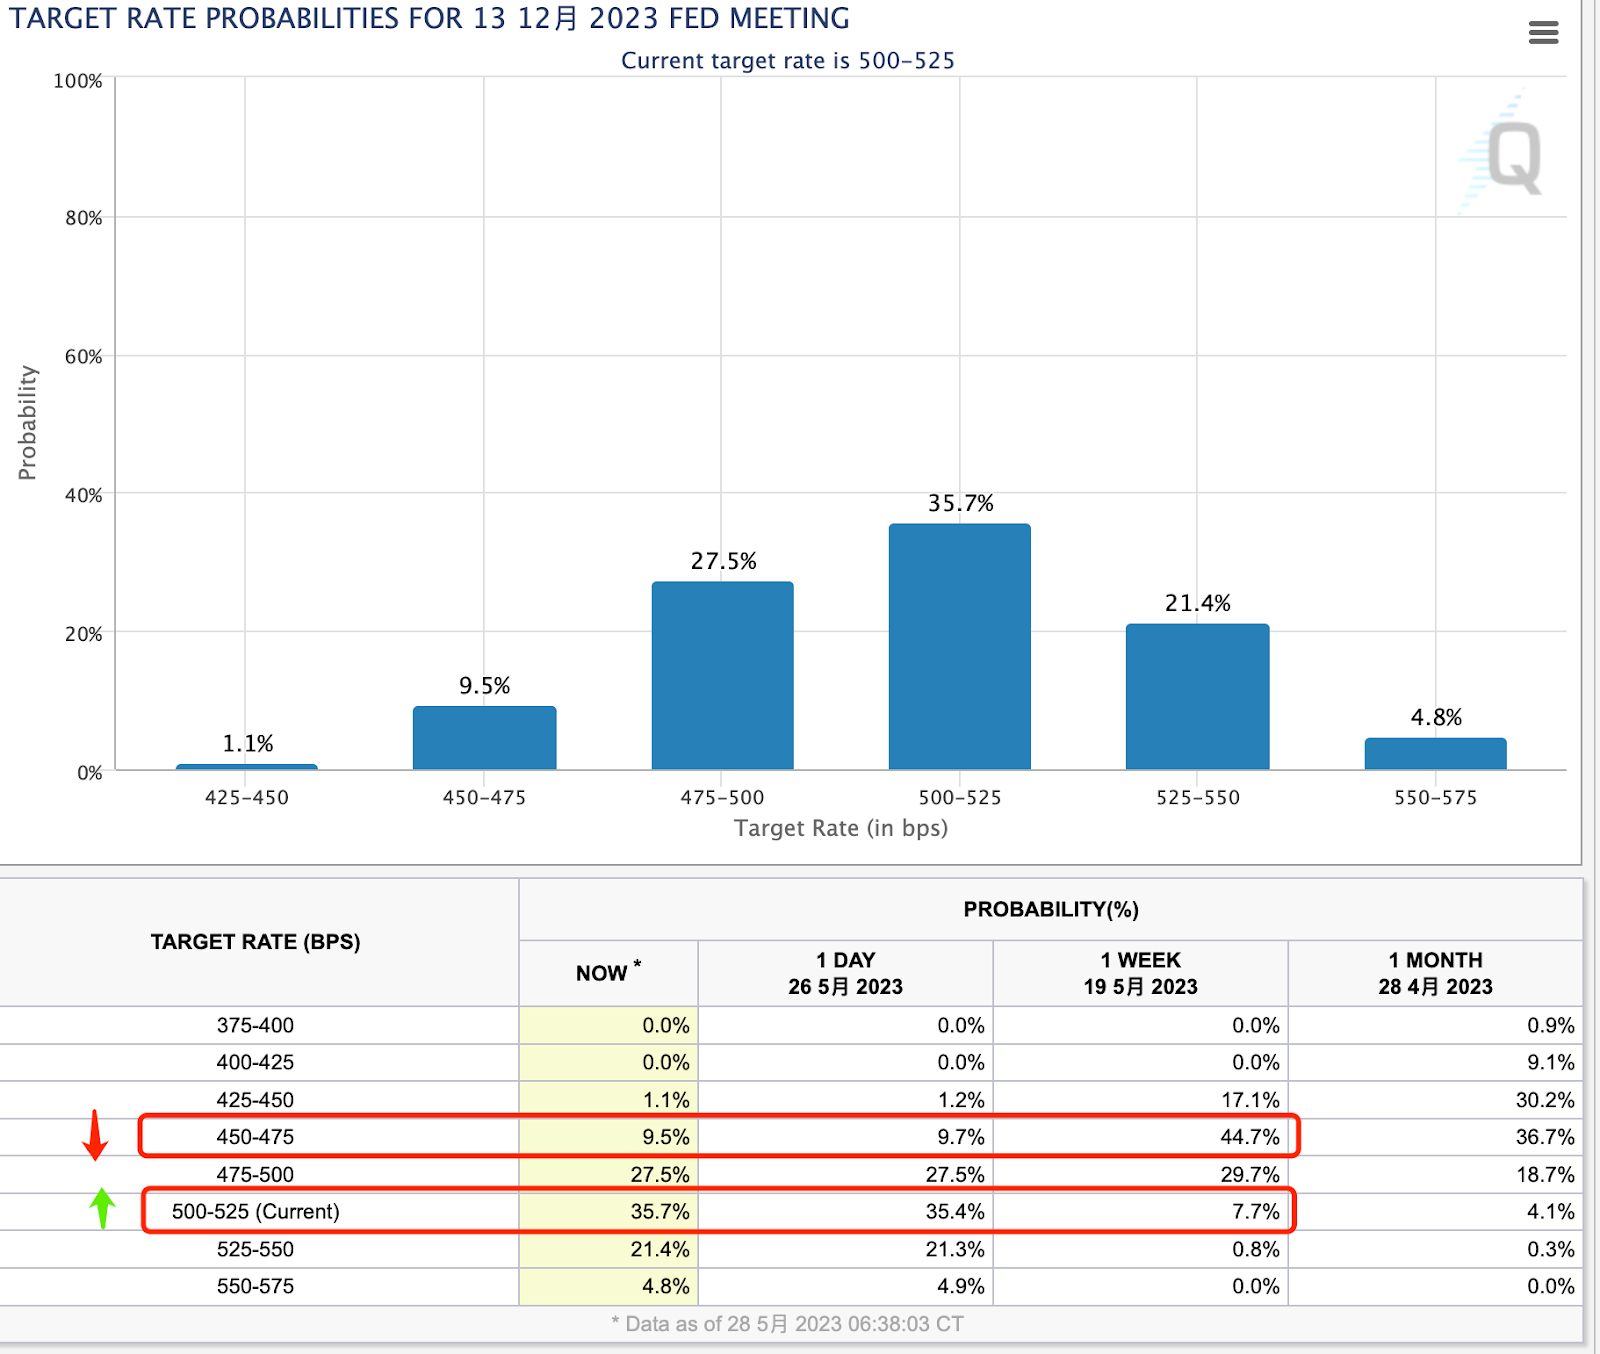 최근 연준 관계자들이 매파적 발언을 많이 했다.경제지표가 계속 뜨거워지면서 2023년 하반기 금리선물은 계속 하락하고 있다.이달 초 시장은 100베이시스포인트에 가까운 금리인하를 예상했다. , 그리고 지금은 금리 인하가 없을 것으로 예상됩니다(이미 연준의 3월 점도표와 일치함). 이 급격한 변화는 지난주에야 발생했으며 그 지속 효과는 아직 완전히 발효되지 않은 것으로 간주할 수 있습니다.
모순 4:
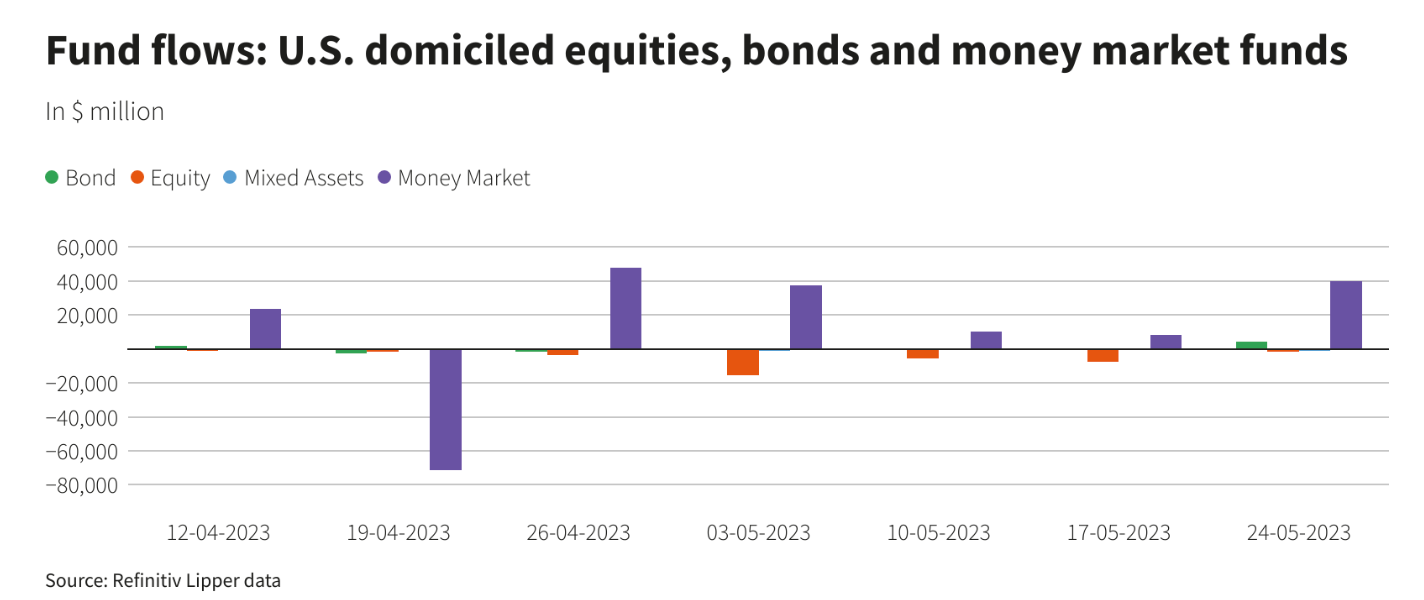
주식시장의 낙관적인 정서에도 불구하고 미국 MMF는 지난주 대규모 자금 유입(+399억, 5주 만에 최고치)을 기록하며 펀드에 대한 고정수익의 강력한 매력을 보여주었습니다. 다음 몇 달은 안정적으로 유지될 것입니다.
요약하면 대부분의 주식은 랠리에 참여하지 않았으며 현재 추세는 기술 산업, 특히 AI 및 칩과 밀접한 관련이 있는 회사의 영향을 많이 받습니다. 몇몇 대형 기술주에 의한 지배력은 시장을 취약하게 만들 수 있으며 실망스러운 실적이나 산업 규제 변화와 같은 "MAGMA" 또는 "NYFANG"의 차질은 전체 시장에 상당한 영향을 미칠 수 있습니다.
또한 더 많은 주식이 대형 기술의 부상을 따라가기 시작하여 강세장이 오랫동안 지속될 가능성도 있지만, 이는 유형의 수익 데이터에 의해 뒷받침되어야 합니다. 인공 지능은 실제로 금리 변화에 대한 투자자의 의존도를 줄였습니다. 앞으로 몇 달 안에 많은 회사가 AI 개념을 수용하기 시작할 것으로 예상할 수 있지만 어떤 산업이 실제로 빛을 얻을 수 있는지 관찰하려면 시간이 걸릴 것입니다. AI 실적에 따른 주가 상승이나 배당금 상승은 취약하다.
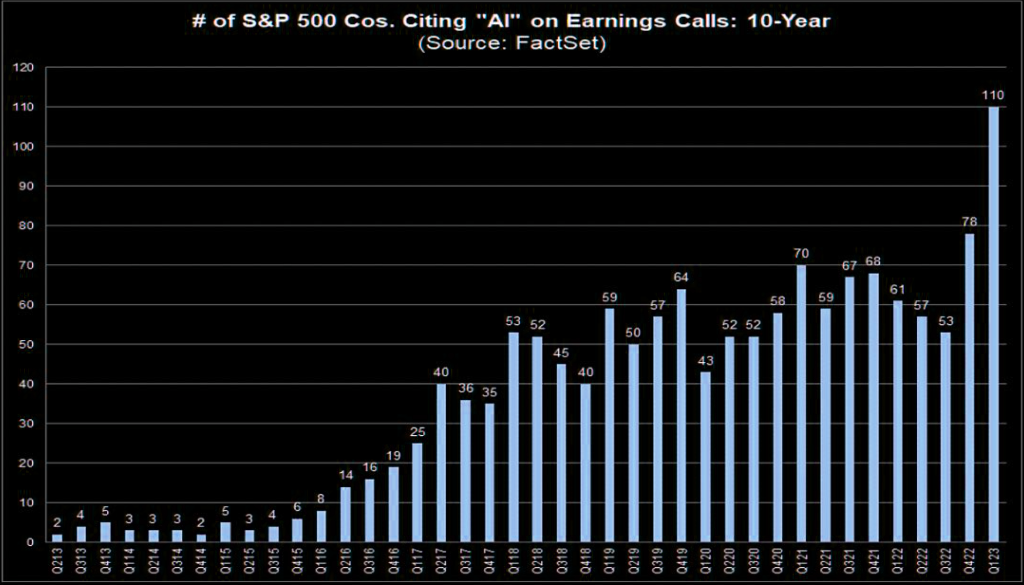
예를 들어, Factset에 따르면 S&P 500 기업 중 110개만이 최신 컨퍼런스 콜에서 AI를 언급했습니다.
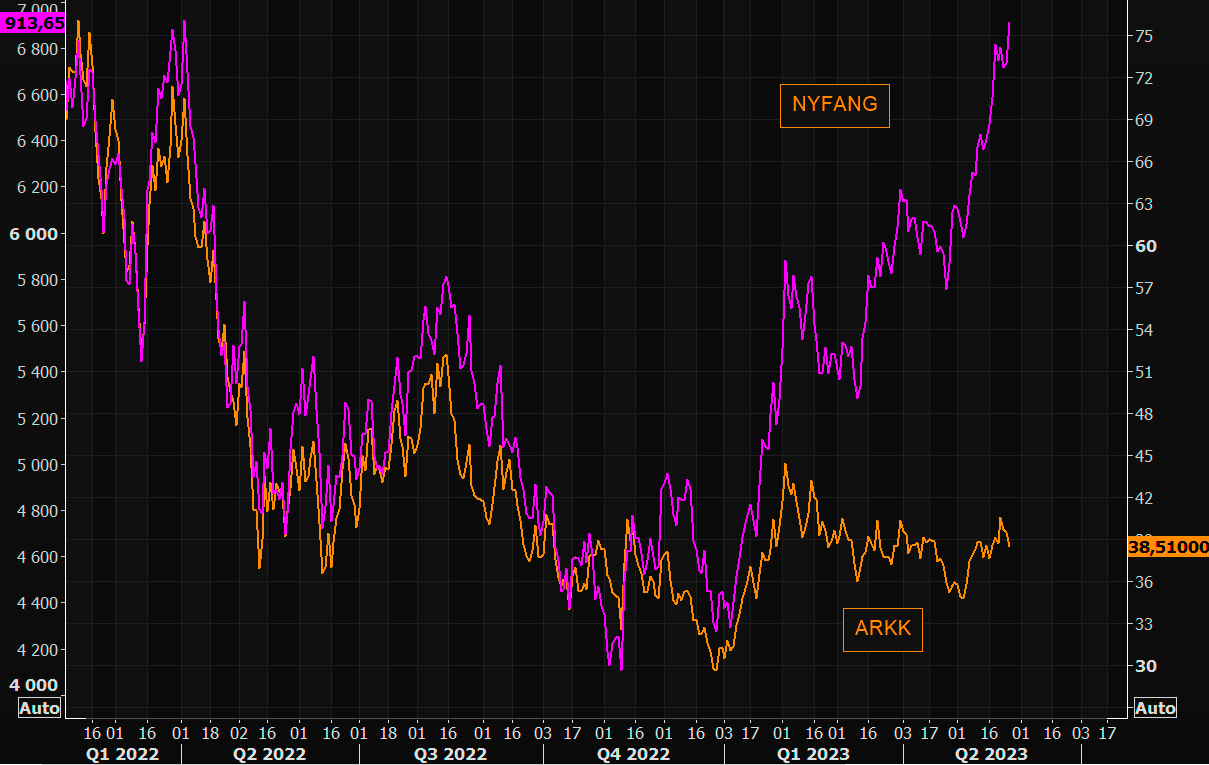
예를 들어, 혁신에 베팅하는 소위 ARKK조차도 NYFANG보다 훨씬 뒤떨어져 있습니다.
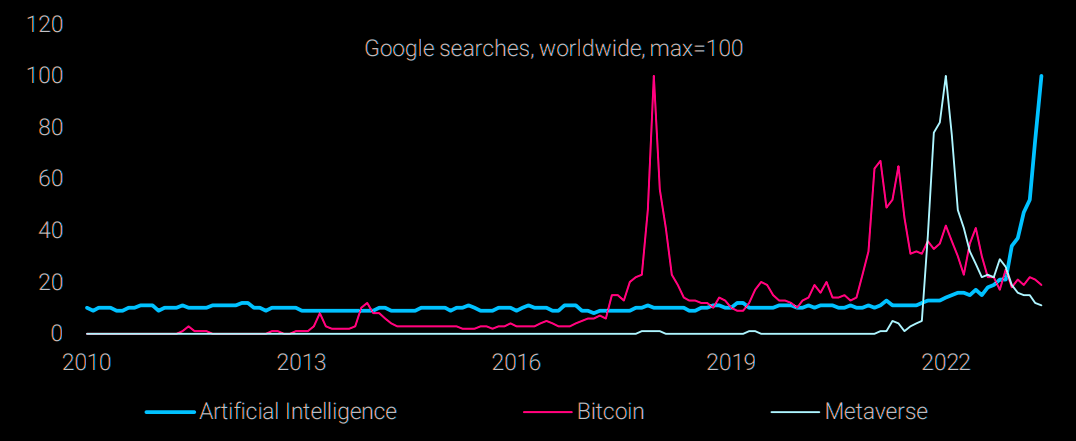
AI 분야의 발전에 있어 아직까지 많은 투자자들이 충분히 참여하지 못하고 있다는 느낌이 든다. 예를 들어 지난 주 WSB 커뮤니티는 AI의 개념에 대해 극도로 흥분했습니다.





