


동료 고객 데이터 분석 보고서: 상위 100개 비트코인 보유 주소와 시장 가격 사이의 관계는 무엇입니까?


Peer Data는 최근 2020년 2월 말 현재 비트코인 잔액이 있는 상위 100개의 "빅 주소"에 대한 상세한 과거 분석을 수행하여 주소 잔액 데이터의 전반적인 통계 법칙을 찾고 과거 시장 가격 비교를 결합하여 더 많은 정보를 찾기를 희망합니다. 가치의 비트코인 공급 및 수요 모델. 이 주소들은 모두 비트코인 잔고가 10,000에 가깝거나 그 이상입니다.
2018년 말 비트코인 가격 급락 이전부터 현재까지 이러한 대용량 주소의 잔고 내역 곡선을 패턴 인식 및 분류하여 상위 100대 대용량 주소 중 상당 부분이 비시장에 해당하는 이체 내역을 가지고 있음을 발견했습니다. 알려지지 않은 보유자 또는 기관에 의한 거래 요소는 큰 영향을 미치며 가격 관련 시장 분석에 적합하지 않습니다. 이러한 불리한 전달 이력 곡선의 패턴은 아래 그림에 잘 나타나 있습니다.
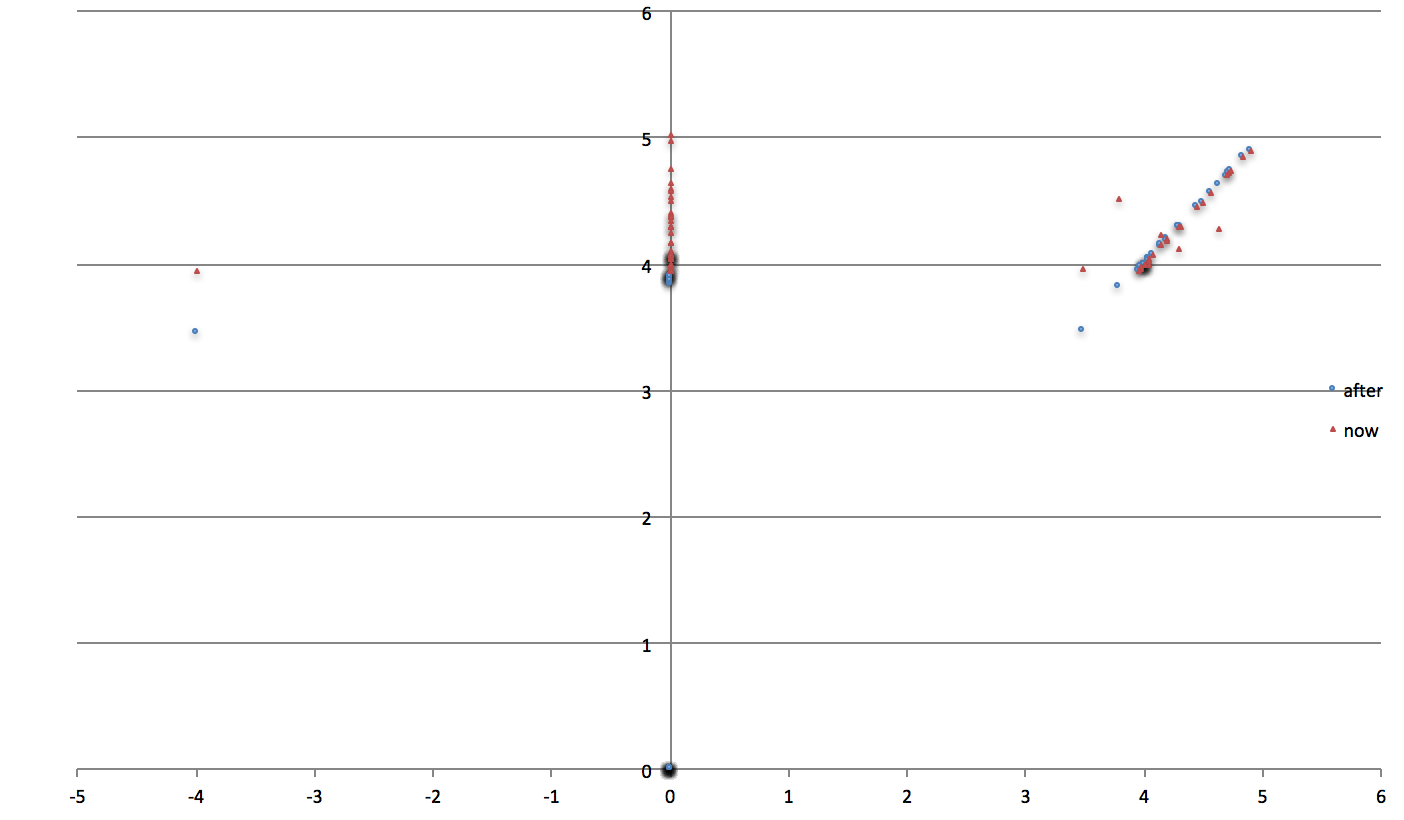
세 시점의 주소 잔고를 비교하여 전후 잔고의 로그값(X, Y1, Y2)과 2018년 말 현재 잔고를 좌표로 하여 평면도에 표시하였다. 2018년 말 급격한 하락 이후 많은 새 주소의 잔액이 갑자기 0에서 동일한 양수 값(Y축 위의 "4"에 가까운 파란색 아이콘)으로 급증한 것을 찾는 것은 어렵지 않습니다. 처음 잔고를 가졌을 때부터 변경된 적이 없는 많은 주소(예를 들어 오른쪽 상단 영역의 1:1 대각선에 있는 파란색 점과 빨간색 점은 동일한 주소에 속함). 이러한 주소의 특수한 행태는 명확한 시세 분석값이 없기 때문에 2018년 말 이후 지속적으로 이체 행태(잔고가 0에서 동일한 양의 잔고로 점프)를 보인 모든 주소와 처음으로 잔액 현재까지 주소에 변경 사항이 없습니다. 실제로 심사 후 추가 분석을 위해 샘플에 20개의 큰 주소만 남아 있습니다. 비트코인 가격 곡선과 결합된 균형 기록 곡선은 다음과 같이 표시됩니다.
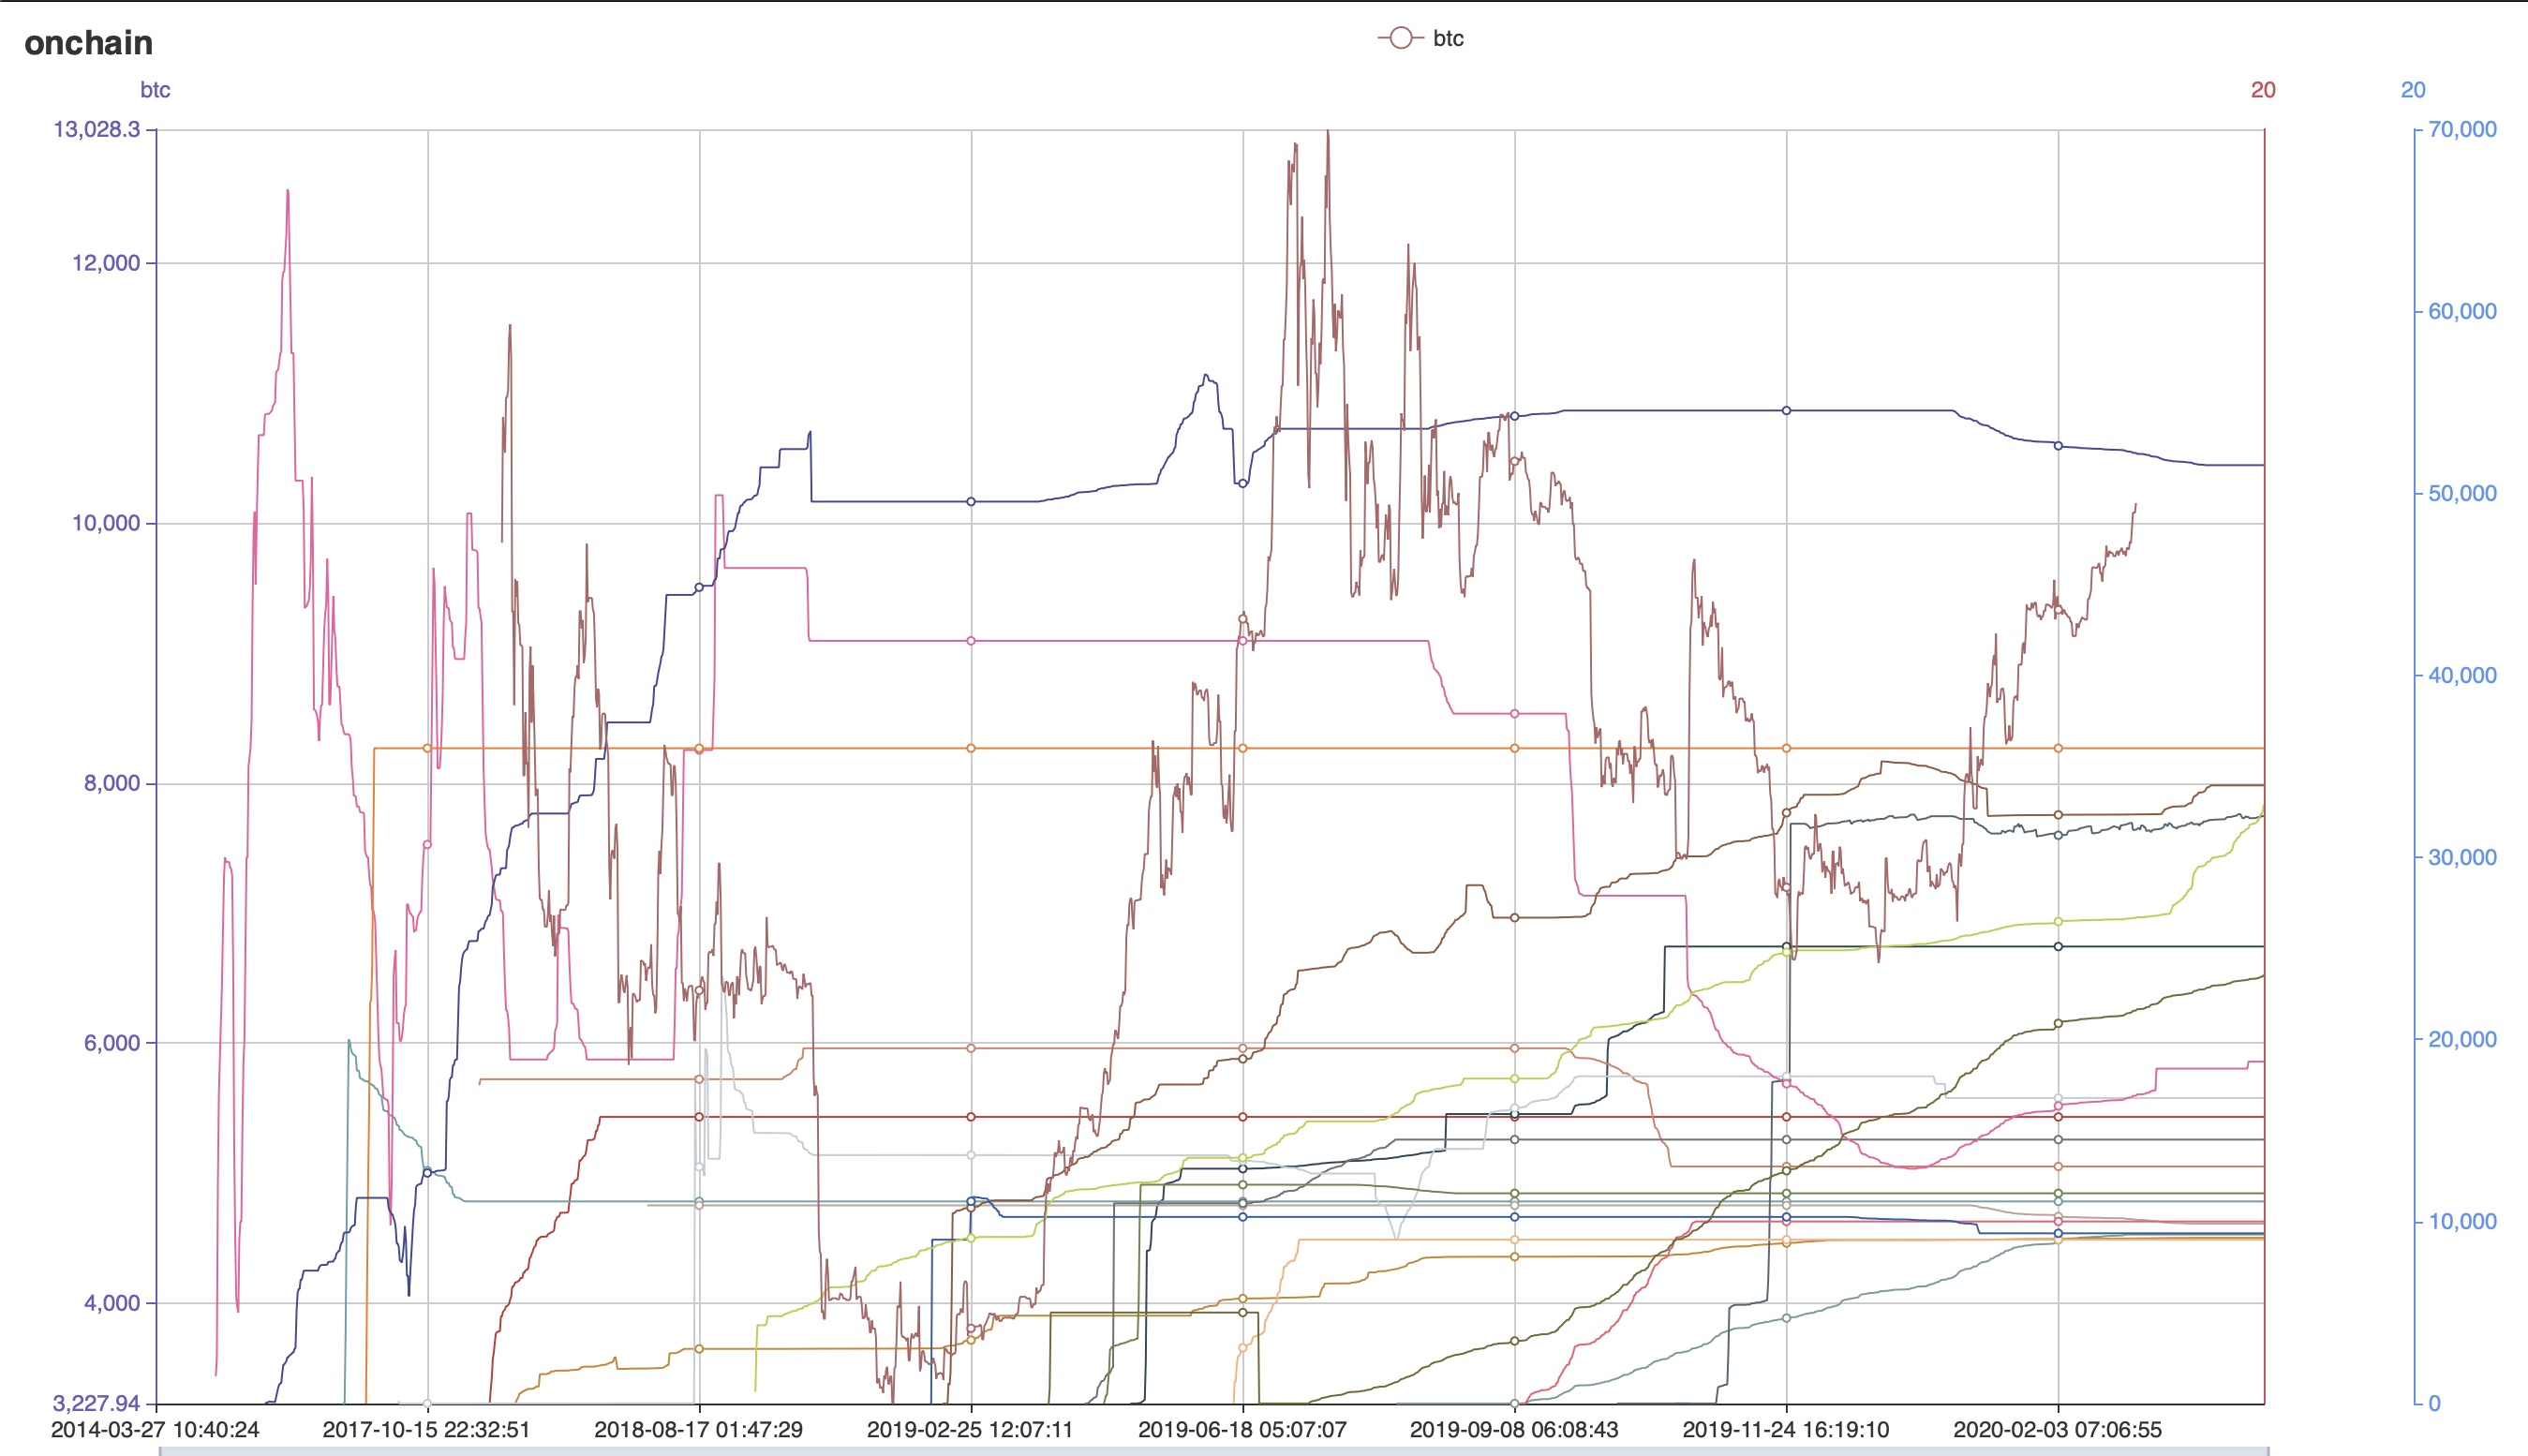
불행하게도, 남은 20개의 샘플 주소만이 역사의 단계에서 처음으로(잔액을 얻기 위해 처음으로) 서로 다른 기간에 배포됩니다.
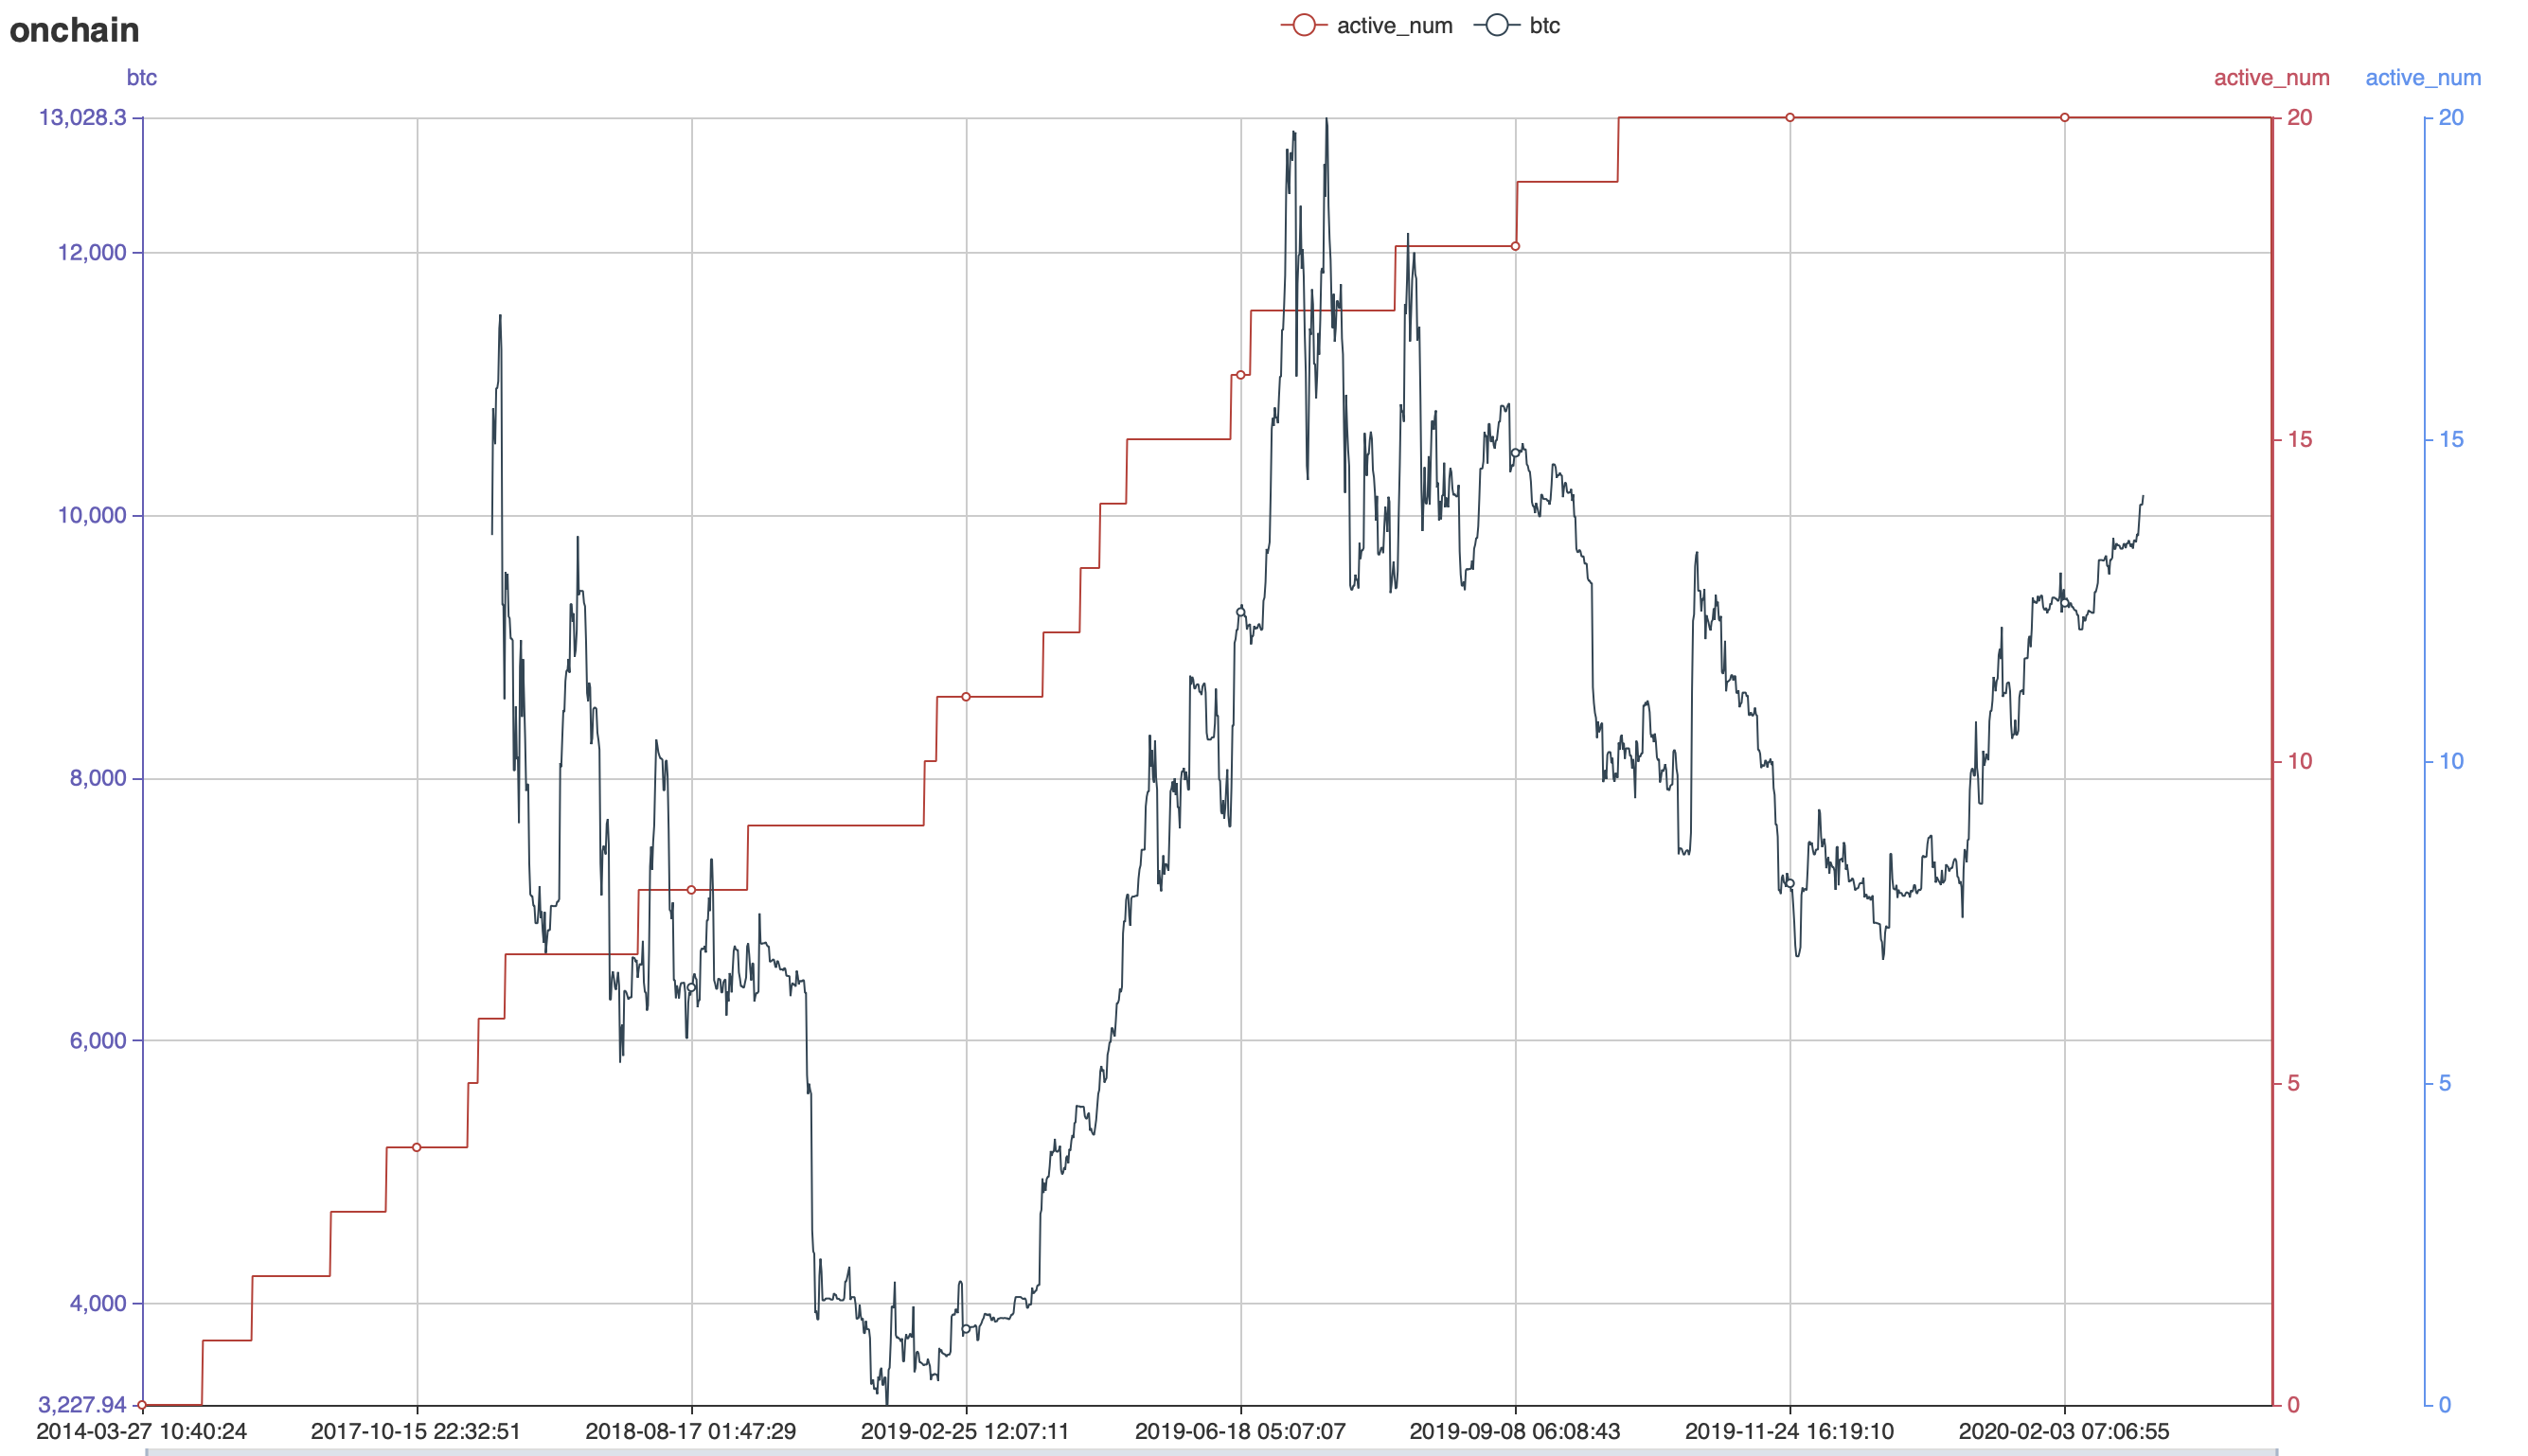
이것은 큰 주소의 전체 통화 보유 법칙의 안정성에 대한 우리의 연구에 도전을 제기합니다.
그러나 2018년 말 이후 특정 시점에 선택되고 활성화된 이러한 대규모 주소의 평균 통화 보유량을 여전히 분석합니다.
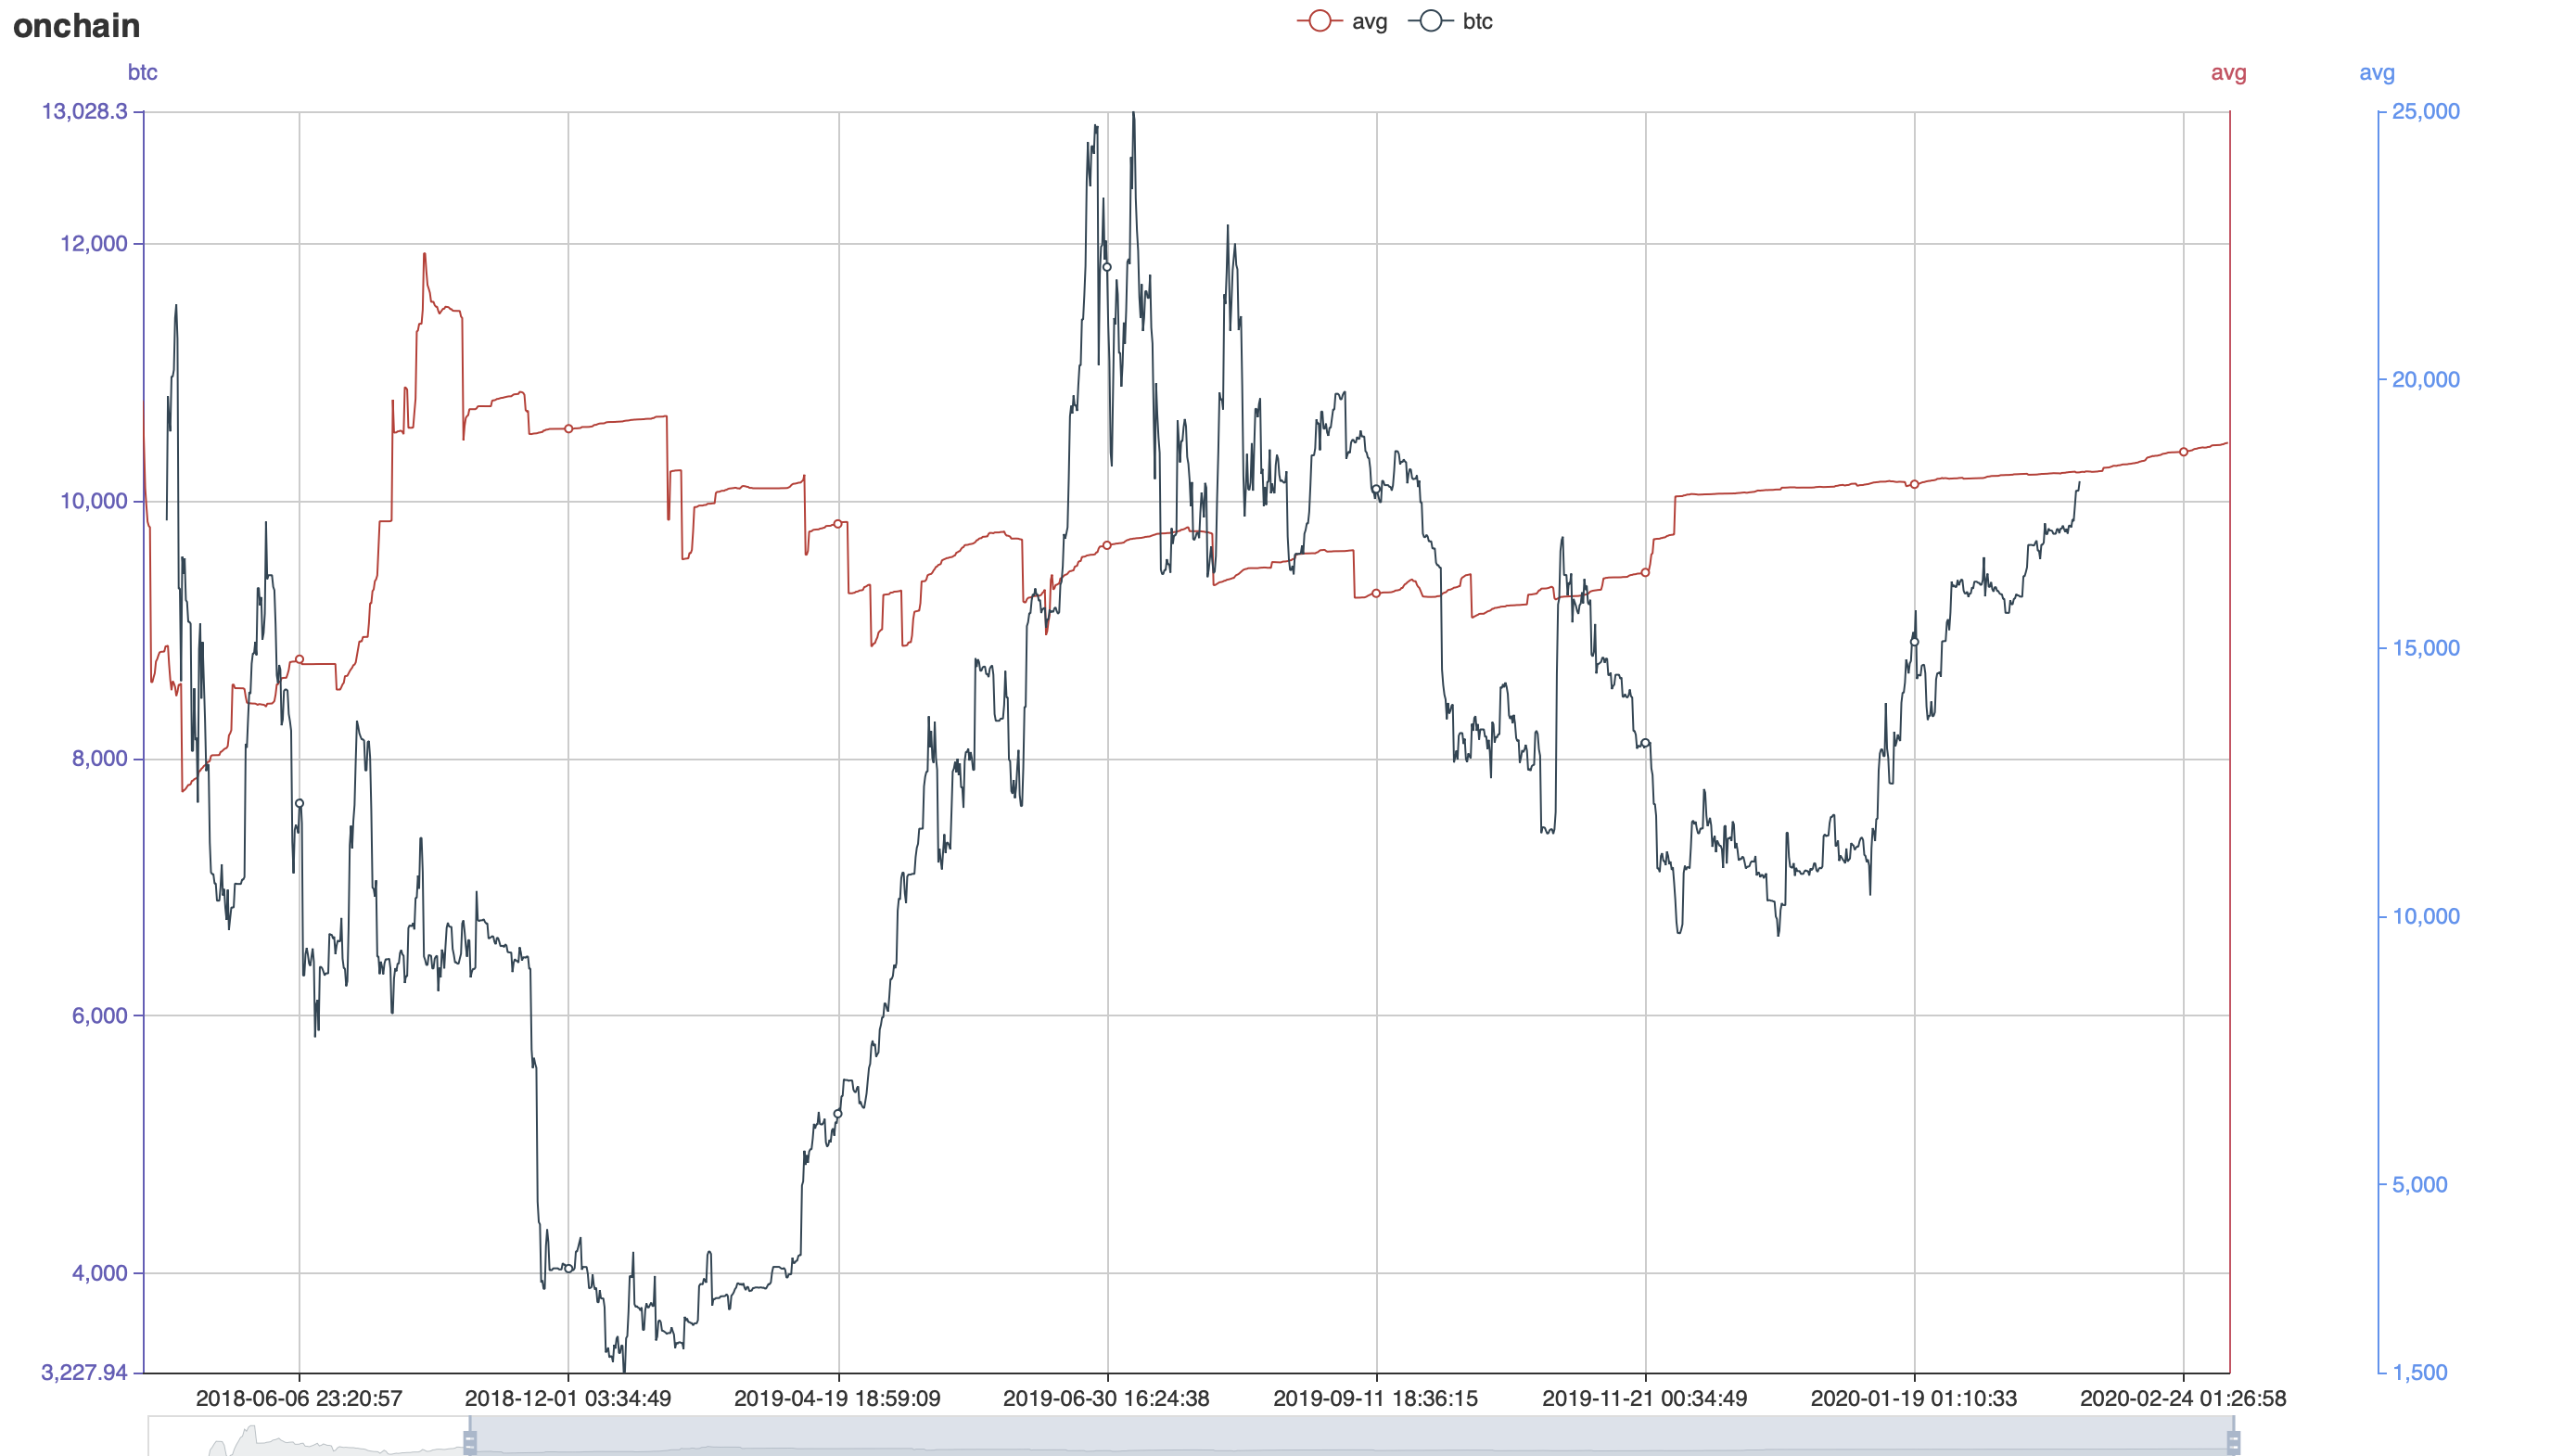
우리의 결론은 2018년 말 급락 이전에 이미 활성 상태였던 대형 주소는 통화 보유량이 급격하게 증가한 후 급락 이후 보유량이 크게 감소했다는 것입니다. 급격하게 증가했기 때문에 평균 보유 통화량도 감소했는데, 이는 선택된 주소의 수와 관련이 있습니다. 급격한 하락 후 가격은 다시 급등하여 2019년 중반에 다시 $10,000를 돌파했습니다. 이 기간 동안 샘플의 큰 주소의 평균 통화 보유량은 일반적으로 안정적이며 좁은 범위 내에서 변동했지만 훨씬 낮았습니다. 2018년 말 급락 전 수준. 2019년 4분기까지 20개의 모든 대형 주소가 활성화되었으며 이후 20개의 모든 대형 주소의 평균 통화 보유량이 꾸준히 증가했지만 이 데이터가 업데이트된 2020년 2월 말 현재까지는 아직 2018년 말 급락 전 수준에 도달했다.
라지 주소의 평균 통화 보유량과 시세의 상관관계를 검증(혹은 위조)하려 했으나 여러 복합적인 요인으로 인해 4차 이후 20개 라지 주소의 평균 잔고가 꾸준히 증가했다는 예비 결론에 그쳤다. 더 많은 기본 주소에 대한 추가 확인과 활성화 후 더 긴 전송 기록의 축적이 필수적입니다.





