


Ethereum 2.0 プレッジプールとプレッジデリバティブ


出典 | パラダイムリサーチ
著者 | ゲオルギオス・コンスタントプロス & ハス
Proof of Work (PoW) から Proof of Stake (PoS) への移行は、イーサリアムの開始以来最も期待されているマイルストーンです。大量のエネルギーを消費する PoW を使用してブロックチェーンをスケーリングする代わりに、PoS を使用すると、ユーザーは ETH をステーキングし、「バリデーター」と呼ばれるブロック生成ノードを実行できます。
イーサリアムが PoS に移行するための最初のステップは、コンセンサスに達することができる独立したネットワークであるビーコン チェーンを立ち上げることです。システムにセキュリティを提供する代わりに、ステーカーには追加の新しい ETH が発行されます。将来的には、ビーコン チェーンが現在のイーサリアム チェーンと合併し、ステーカーが取引手数料と、現在 PoW マイナーが獲得しているマイナー抽出可能価値 (MEV) も獲得できるようになることがわかっています。
副題
ETHのステーキングだけではどのように機能しますか?
イーサリアムに独立してステークするには、ユーザーは 32 ETH を ETH2 デポジット コントラクトにデポジットし、2 つの重要なパラメーターを指定する必要があります。
1.バリデータ公開鍵: デポジット前に、ユーザーはバリデーター ノードのキー ペアを生成します。秘密キーはブロックの署名に使用され、公開キーは一意の識別子として使用されます。
2. 入金された32 ETHの出金バウチャー: 出金が承認された後は、元本 (32 ETH) とステーキング報酬はこのアドレスにのみ出金できます。
ここで重要な点は、公開キーと引き出し資格情報が同じエンティティによって管理される必要はないということです。
その後、ユーザーは ETH2 バリデーター ノードを実行し、自分の番が来たらブロックに署名する必要があります。そうしないと、コンプライアンス違反に対するペナルティが課せられます。
ETHステーカーはどのような問題に直面していますか?
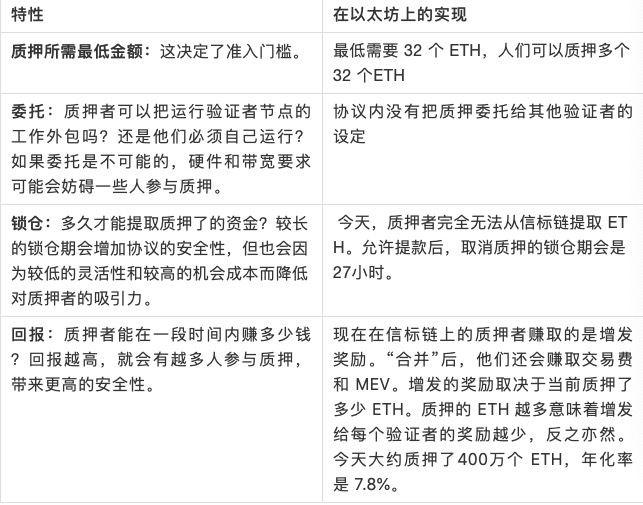
以下では、次のことについて説明します。
➤ ステーキングプールが委任と最小ステーキング要件にどのように対処するか。
副題
ステーキングプールはどのように機能しますか?
表面的には、ステーキング プールは PoW マイニング プールと同様に機能しますが、PoS の性質により、クライアントにいくつかの追加の利点を提供できます。
1. ETH をプールすることで、ステーカーは 32 ETH のしきい値を超えることができます。これにより、小規模なステーカーも PoS に参加できるようになります。
2. 各ユーザーが独自のバリデーターノードを実行するのとは異なり、ステーキングプールはステーキングの運用部分を担当します。一部のステーキングプールでは、スラッシュなどのプロトコルペナルティに対する保険をユーザーに提供しています。
3. 質権プールは、銀行と同様に、即時引き出しの需要を満たすために液体 ETH の予備プールを維持できます。これにより、退会期間が削除され、すべてのユーザーが同時に退会を望んでいないことが想定されます。
4. 最後に、資金プールは、他のアプリケーションで使用できる、担保された ETH を表すトークンを提供できます。これは非常に重要であり、以下の章で詳しく説明します。
副題
集中型ステーキングプールはどのように機能しますか?
大規模な取引所であれば、ステーキング プールを簡単に実装できます。実際、多くの企業がすでにビーコン チェーン ステーキングをサポートしています (または今後サポートする予定です)。
取引所は次のことのみを行う必要があります。
➤ ユーザーがステーキングに参加することを選択できるようにし、ステーキング報酬を獲得できるようにする
➤ クライアント ETH を使用してバリデーター・ノードを実行する
副題
分散型ステーキングプールはどのように機能しますか?
個別のステーキング サービスとステーキング プール サービスの違い、および集中型ステーキング プールがどのように機能するかを理解したところで、Lido を例として使用して、分散型ステーキング プールの構造を調べていきます。
ユーザーの観点から見ると、分散型プールへの参加は簡単です。ユーザーは ETH をイーサリアム スマート コントラクトに預け、レシートとして stETH を受け取ります。 stETH トークンの残高は、契約を誓約することで得られるステーキング報酬の分配を反映して変更されます。つまり、1 stETH は常に 1 ステーキングされた ETH を表します。
Lido のメカニズムでは、32 ETH がイーサリアム スマート コントラクトに入金されるたびに、DAO はガバナンス管理されたレジストリから新しいバリデーター ノードを選択します。バリデーターはデポジットコントラクトを呼び出し、バリデーターの公開鍵に 32 ETH を送信し、LidoDAO の出金証明書を使用します。
ここで 2 つの質問に答える必要があります。
➤出金伝票はどのように管理すればよいですか?出金証明書はETH2 BLS鍵で、分散鍵生成式により出金鍵は11個に分割され、6つのマルチ署名を集めることでのみ出金証明書を取得できます。これは最適な解決策ではありませんが、ビーコン チェーンで引き出しがまだ許可されていない場合にはリスクは生じません。ステーカーが出金できるようになるまでに、Lido はマルチシグではなく ETH1 スマート コントラクトを出金証明書として使用するように移行しているでしょう。その後、スマートコントラクトに資金の管理機能がないと仮定すると、信託なしで1stETHが1ETHに交換可能となります。
➤バリデーターとは誰ですか?またどのように登録されますか?副題
stETH トークンの構造
stETH はステークされた ETH とスマート コントラクトの報酬の証明であることがわかりました。これは担保付きデリバティブとも呼ばれます。
ステーキングデリバティブは、ETHステーカー、一般のETH保有者、ステーキングプール間の競争、さらにはイーサリアム自体を含むイーサリアムエコシステム全体に大きな影響を与えます。
質権者:質権者にとっての主な利点は、再抵当を行うことができることであり、Uniswapの流動性トークンをさまざまなDeFiの担保として使用できるのと同様に、質権者は質権に参加しながら元本を他のアプリケーションで使用できることです。これにより、ステーキングの機会費用が大幅に削減されます。
ステークをしないETH保有者: stETH を ETH 借用の担保として使用できる場合、ETH 借用の需要はレバレッジド・プレッジでリリースできます。これにより ETH の供給率が上昇し [1]、最終的にはすべての ETH 保有者が高金利の恩恵を受けることになります。
ステーキングプール間の競争イーサリアム:
イーサリアム:ステーキングデリバティブはブロック生成をステーキングとスラッシュから切り離すため、PoS のセキュリティを低下させるという一般的な考えがあります。これはプリンシパルエージェント問題としても知られており、引き出し生成者はプロトコルに利害関係がないため、プロトコルに従うインセンティブがなくなる可能性があります。
ただし、この議論は、それが生み出す利益と比較検討する必要があります。ステーキングデリバティブによってステーキングのコストが削減される場合、より多くの (またはすべての) ETH をステーキングできるようになります。これは好循環の完璧な例であることに注意してください: stETH の流動性が高くなるほど、ステーキングの機会費用が低くなり、ステーキングされる ETH が増加し、stETH の流動性がさらに深まり、というように低下していきます。
デリバティブをステーキングしない場合、ETH の 15 ~ 30% がステーキングされると予想されるかもしれません。ただし、ステーキングとステーキング解除の間に追加のオーバーヘッドがないため、場合によってはこの数値が 0 ~ 100% に上昇することがあります。
これがなぜ経済的安全性の向上につながるのかを説明するために、次の攻撃シナリオを想像してください。
➤ ETH の 20% がプレッジされており、攻撃者がプレッジされたすべての ETH (ブロックチェーンを突破するための重要なしきい値) の 66% を取得したい場合、自由市場ですべての ETH の 40% を購入する必要があります。
➤ ETH の 60% がステーキングされているが、stETH が流動性である場合、攻撃者は全 stETH の 66%、実質的に全 ETH の 40% を購入する必要があります。追加の手順がいくつか含まれることに注意してください。攻撃者はまず stETH を引き換えて、誠実なバリデーターを削除し、ETH を再度ステーキングする必要があります。
➤ ETH の 60% 以上がプレッジされている場合、攻撃者はこの時点で ETH の 40% 以上を購入する必要があり、40% からのみ開始できます。
➤ ETH の 100% がステーキングされている場合、同じ臨界点に到達するには、攻撃者はすべての stETH の 66% を購入する必要があります。
副題
それでは、ステーキング市場で勝つのは誰でしょうか?
分散化は多くの場合、高額なコストを伴う目に見えない利点であると見なされているため、ユーザーは多くの場合、その費用を支払いたがりません (Binance Smart Chain 対 Ethereum の議論を参照)。集中型ステーキング プールに比べて 3 つの重要な利点があるため、この論理的思考は分散型ステーキング プールには当てはまりません。
➤ 社会的に拡張性が高い: PoS セキュリティの重要な指標は、単一のエンティティによってどれだけのステークが制御されているかです。取引所の場合、この数字は 15 ~ 30% に制限される可能性があり、この比率を超えると、イーサリアム エコシステムは権力の集中に関する社会的懸念を持つ可能性があります。分散型ステーキング プールは、DAO 内の個々のステーカーが大きすぎない限り、ネットワーク内のステーキング シェアの任意の割合を制御でき、引き出し資格情報の変更や投票はできません。
分散型ステーキングプールがすべてのガバナンス機能を排除することがいかに重要であるかを強調する必要があります。料金、引き出しアドレス、バリデーターレジストリのいずれも、入力によって変更することはできません。
➤ 彼らのステーキングデリバティブはトラストレスです: Coinbase や Binance のような大規模な取引所はカストディアル トークンのみを発行し、それを使用する人の数は制限される必要があります。同じ状況では、ユーザーは確実に Need to Trust ではなく Trustless トークンを選択するでしょう。これにより、集中型ステーキングプールはステーキングデリバティブのネットワーク効果を逃すことになります。
WBTC を使用すると、集中化されたコインがトークン化された BTC の市場に勝つことができると指摘する人もいるかもしれません。しかし、それは単に、イーサリアム上の BTC がトラストレスで資本効率の高い方法でトークン化できないためであり、担保された ETH は可能であるためであると私たちは考えています。
➤MEV 抽出に対する制限が少なくなります。組織化されたステーキングプール (取引所など) には、何らかの形式の MEV の出金を妨げる社会的または評判上の制限がある場合があります。これにより、これらの制約のない小規模なステーキング会社や分散型ステーキングプールは、ステーク者により高い利益を提供することができます。これにより、分散型ステーキングプールの使用に対する前述のプレミアムが分散型割引に変わります。
結論は
結論は
ステーキングプールとそのステーキングデリバティブは、MEV の撤退などの市場の現実に左右されるため、この意味でその存在は避けられません。それらの作成と使用に個人的な関心がある限り、それらはすべて存在し、繁栄し続けます。しかし、適切なソリューションが勝ち取り、完全に採用されれば、イーサリアムにとって全体的なメリットも得られる可能性があります。
stETH の巨大なネットワーク効果と、分散型ステーキング プールは非カストディアルであり、MEV からより多くの収益を得る可能性が高いという事実により、このような分散型プールが市場全体で勝つ可能性が高いと考えられます。
したがって、システム全体として良好な結果を確保するには、集中型プールではなく、stETH の非保管型の強力なバージョンのようなステーキング プールが市場で確実に勝つことに重点を置く必要があります。





