


2027「超級美元」?


- 核心觀點:德意志銀行大幅上調2027年美元預測,承認此前看空判斷落空。AI熱潮推高美國實際利率、吸引海量股權資金流入、重燃通膨並促使聯準會轉鷹,共同鑄就「AI美元」格局,但美元對AI資本支出週期的高度依賴構成脆弱支撐,一旦AI回報預期重大下調,美元存在實質性下行風險。
- 關鍵要素:
- 美元較過去四年均值高出逾20%,依據三項基本面估值指標均居G10最貴貨幣之列;德銀預計2027年上半年延續強勢、下半年溫和回落但整體維持高位。
- 美國核心PCE料突破3%,中性利率預期今年上行約50個基點(歐元區幾乎未變),美元重回G10前三高息貨幣;資本支出增速約為其他經濟體兩倍。
- 外資流入美國股市規模突破每年1兆美元,對沖比例低、對美元支撐直接;但美國債券資金流入放緩,加拿大、日本等G10市場債券流入顯著回升,動搖「別無他選」(TINA)敘事。
- 美國財政赤字約占GDP 6%,經常帳赤字逼近GDP 4%(接近G10最差);過去三年AI相關資本支出增長近五倍,但對增長的拉動效應預計2028年後逐步消退。
- 「晶片美元」循環:晶片約占每1美元資料中心投資價值的50%,北亞經濟體(日圓、韓元、新台幣合計權重已超過歐元)積累全球最大貿易順差並透過投資美國資本市場回流,形成自我強化但潛藏系統性脆弱性的循環。
- 歐元短期承壓於法國大選政治風險(EUR/USD維持1.10偏下方),但風險溢價已充分反映,全年區間判斷約1.07至1.15;美元兌日圓預計向140區間移動。
- 新興市場套息空間收窄、分化加劇:波蘭茲羅提、捷克克朗面臨實際利差壓縮壓力;巴西雷亞爾受高實際利率支撐但財政風險令前景趨衡;墨西哥披索因增長疲弱和央行偏鴿繼續承壓。
原文作者:張雅琦
原文來源:華爾街見聞
人工智慧熱潮重塑全球資金流向,美元高位徘徊,但脆弱的支撐結構令超級美元前景充滿變數。
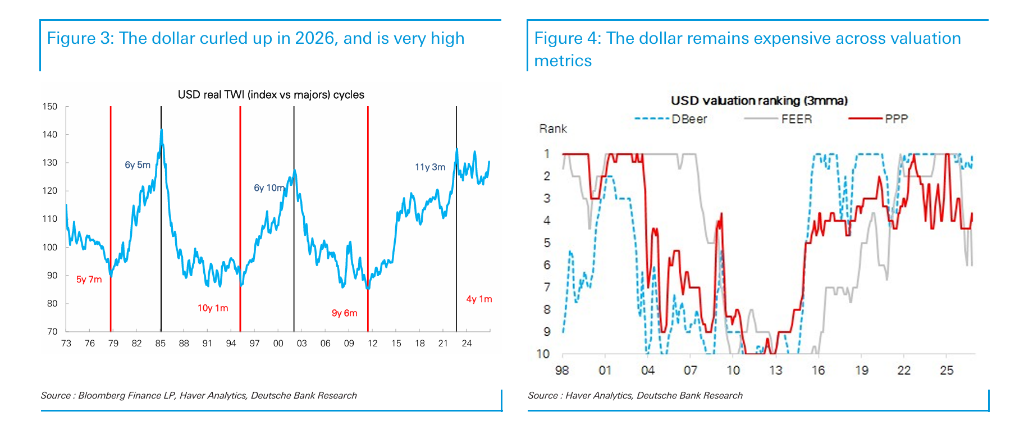
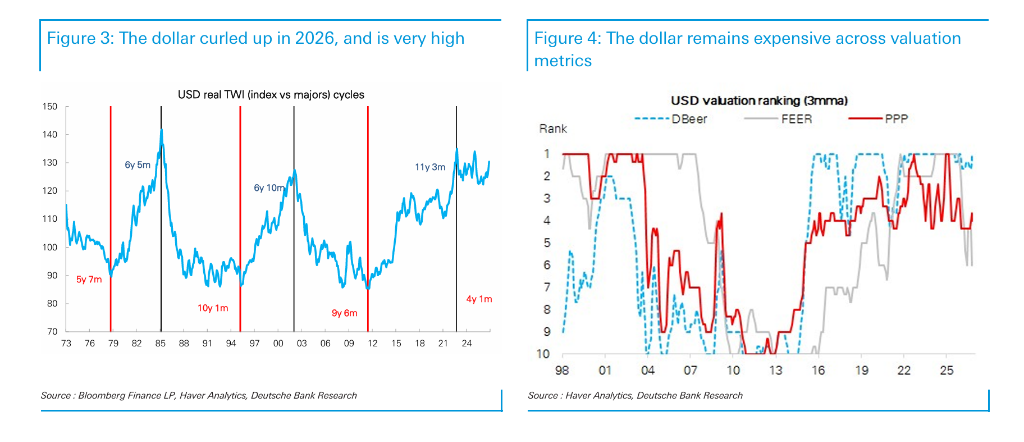
據追風交易台消息,德意志銀行在最新外匯展望報告中大幅上調 2027 年美元預測,承認此前對美元走弱的判斷落空。AI 熱潮推高美國實際利率、吸引海量股權資金流入、重燃通膨壓力並促使聯準會轉向鷹派,共同鑄就了當前的"AI 美元"格局。美元已較過去四年均值高出逾 20%,依據三項基本面估值指標均居 G10 最貴貨幣之列。
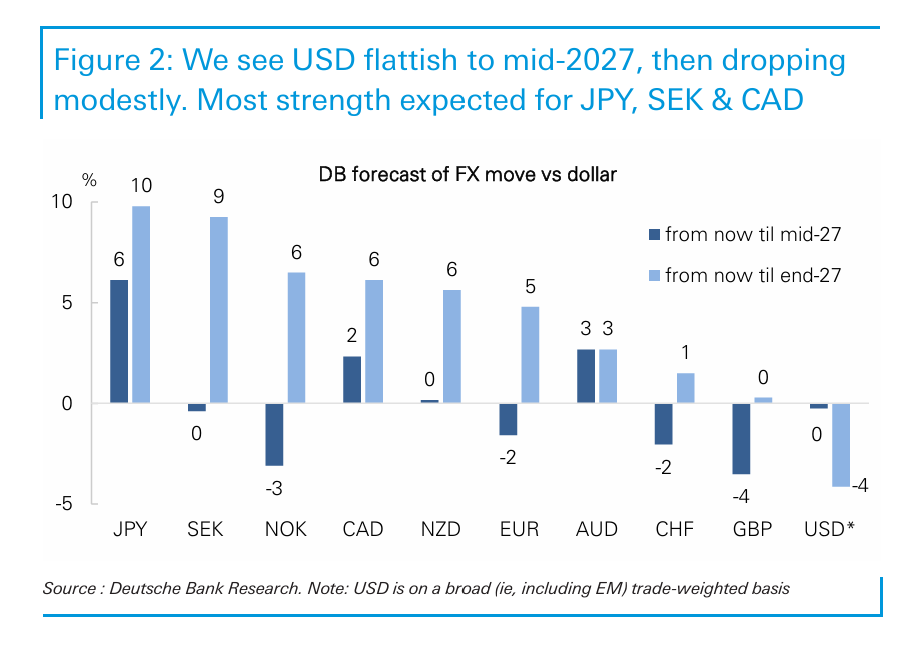
德意志銀行預計,美元將在 2027 年上半年延續強勢,下半年出現溫和回落,但整體仍將維持高位。報告同時警告,美元對 AI 資本支出週期的依賴程度持續加深,一旦市場對 AI 回報預期出現重大下調,美元兩大支撐支柱——美國實際利率與股權資金流入——將同步瓦解,屆時美元存在實質性下行風險。
AI 熱潮支撐"美元例外論"
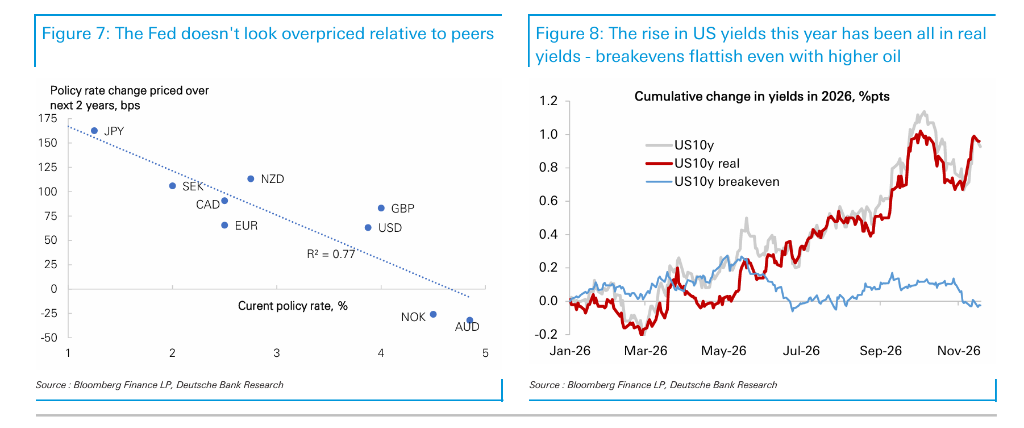
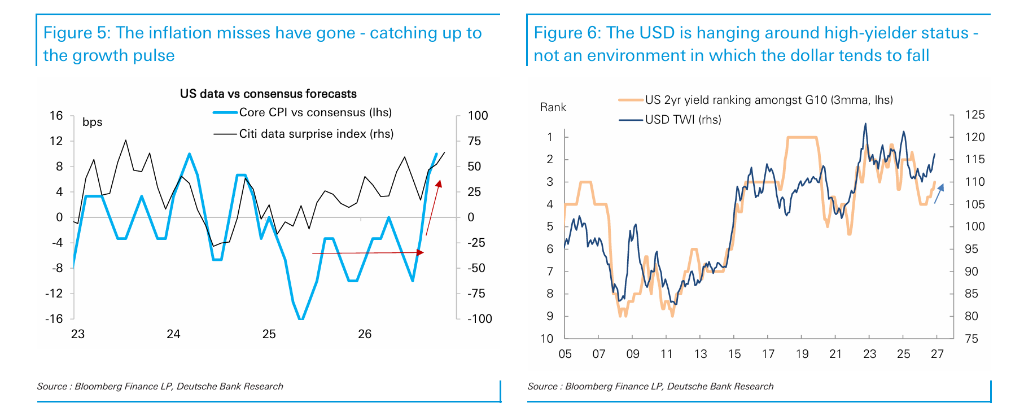
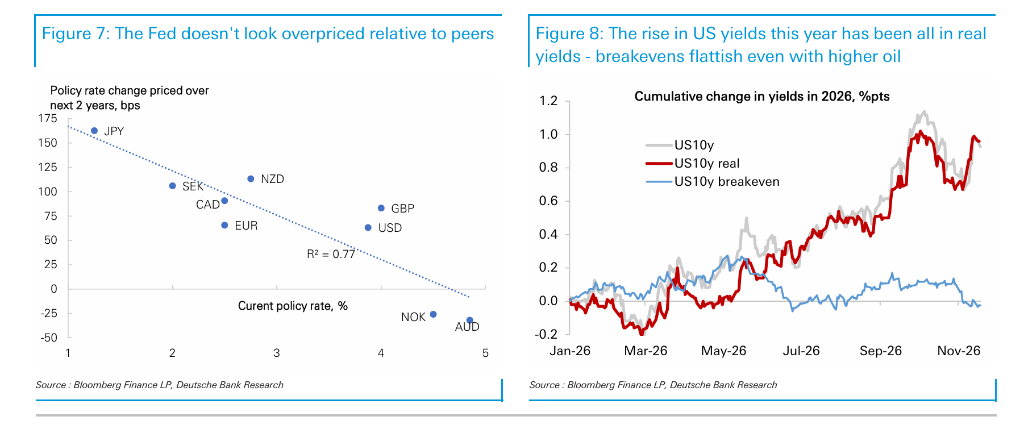
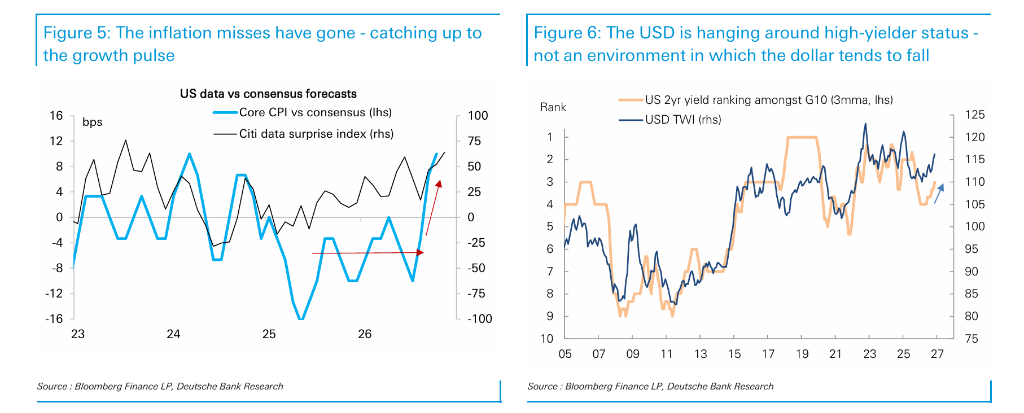
美元強勢的核心驅動力源自美國國內,且短期內存在延續甚至強化的可能。過去數月美國通膨重新加速,核心 PCE 平縮指數料將突破 3%,推動利率市場重新定價,使美元重回 G10 前三高息貨幣之列——此前該地位曾於 2025 年底一度拱手相讓。德意志銀行數據顯示,歷史上美元提供高息時鮮少進入下行週期。
實際收益率的上升同步提振了美國中性利率預期,今年上行約 50 個基點,而歐元區同期幾乎未變。與此同時,美國 GDP 增長預期重回 G10 前列,資本支出增速約為其他經濟體兩倍,AI 驅動的產能擴張週期為生產率提升奠定基礎,對匯市形成正向激勵。
股權流入為主,固收資金現分流跡象
資金流向層面,美國仍是全球股權投資的核心磁極。外資流入美國股市規模突破每年 1 兆美元,成為美國外部赤字融資的主要來源,且此類資金通常對沖比例較低,對美元的支撐效應更為直接。
然而固收資金的流向正悄然生變。來自德意志銀行的數據顯示,美國債券資金流入有所放緩,加拿大、日本等其他 G10 市場的債券資金流入則顯著回升,動搖了"別無他選"(TINA)的市場敘事。外匯儲備管理機構同樣在過去一年半持續增加對其他小型貨幣的配置。這一趨勢值得警惕——若美元資產的分散化價值持續下降,對沖比率的上行壓力將隨之增加。
高估值與雙赤字構成中期隱患
美元的中期前景面臨多重結構性壓力。最受關注的是對 AI 資本支出週期的過度依賴——過去三年相關資本支出增長近五倍,但預計該勢頭對增長的拉動效應將在 2028 年後逐步消退。科技股的波動迄今尚未傳導至美元,但德意志銀行認為,一旦 AI 資本支出預期出現更明顯下調,美元將面臨實質衝擊。
與此同時,美國財政赤字穩定在約 GDP 的 6%,經常帳赤字也在重新擴大,逼近 GDP 的 4%,接近 G10 最差水平。從貿易加權實際匯率角度來看,潛在貿易逆差已呈現長期趨勢性惡化,僅因美國能源收支由負轉正而在總量數據中被掩蓋。關稅風險亦是隱患——近年來歷史經驗顯示,關稅威脅傾向於壓低美元,而非推高。
亞洲貨幣:北亞資本重配牽動美元命運
北亞貨幣走勢正成為美元前景中日益關鍵的變數。日圓、韓元與新台幣在聯準會美元指數中的合計權重已超過歐元,而這些經濟體正積累著全球最大規模的貿易順差,其順差如何處置——回流美國、另闢他途還是在國內轉換——將對美元走勢產生決定性影響。
德意志銀行將這一現象定義為"晶片美元"時代:晶片約佔每 1 美元資料中心投資價值的 50%,晶片製造業集中在亞洲,產生的貿易順差隨後通過投資美國資本市場回流,形成一個自我強化的循環,但也蘊含一旦 AI 重估便可能崩塌的系統性脆弱性。
具體而言,德意志銀行預計美元兌日圓將向 140 區間移動。日本央行升息、政府推動儲蓄本土化部署(包括有意推動 GPIF 將更多資產轉向國內)可能引發資本回流。
歐元:法國政治風險壓制,但改善可期
歐元短期內將持續承壓,法國總統大選(首輪投票預計在 2027 年 4 月)及隨後的議會選舉構成最主要的不確定性來源,料將使 EUR/USD 在未來數月內維持 1.10 偏下方的下行風險。ECB 目前市場定價暗示升息 60 個基點以上,遠超德意志銀行預期的 25 個基點,亦對歐元形成額外拖累。
然而德意志銀行認為,法國大選本身更可能成為市場出清事件而非風險放大器。法國政治風險溢價已在市場充分反映,法國國債利差相對基本面已存在明顯溢價;此外,除極左翼外,法國各主要政治力量均以財政整頓為綱領,穩定政府預期下的分裂程度難以超越現狀。企業利潤趨勢向好、股權與債券資金流入雙雙擴大,均構成歐元中期回穩的基礎。德意志銀行對 EUR/USD 全年區間的判斷約為 1.07 至 1.15。
新興市場:套息空間收窄,分化加劇
經歷強勁一年後,新興市場外匯的低垂果實已所剩無幾。德意志銀行對 CEEMEA 和拉美地區外匯持更為審慎的態度,主因包括與美國的實際利差收窄、倉位偏重以及供給與財政風險上升。
具體而言,波蘭茲羅提、捷克克朗和以色列新謝克爾面臨較大的實際利差壓縮壓力;土耳其里拉、埃及鎊和南非蘭特則對供應衝擊較為敏感。拉美方面,巴西雷亞爾因較高實際利率和強勁貿易條件仍具支撐,但財政風險令前景趨於平衡;墨西哥披索因經濟增長疲弱和央行偏鴿立場繼續承壓;安地斯地區貨幣因貿易條件順風、估值便宜及潛在改革紅利而相對看好。邊境市場仍是亮點,但德意志銀行已對哈薩克堅戈和烏茲別克蘇姆的看漲預期有所收斂。
人工智慧熱潮重塑全球資金流向,美元高位徘徊,但脆弱的支撐結構令超級美元前景充滿變數。
據追風交易台消息,德意志銀行在最新外匯展望報告中大幅上調 2027 年美元預測,承認此前對美元走弱的判斷落空。AI 熱潮推高美國實際利率、吸引海量股權資金流入、重燃通膨壓力並促使聯準會轉向鷹派,共同鑄就了當前的"AI 美元"格局。美元已較過去四年均值高出逾 20%,依據三項基本面估值指標均居 G10 最貴貨幣之列。
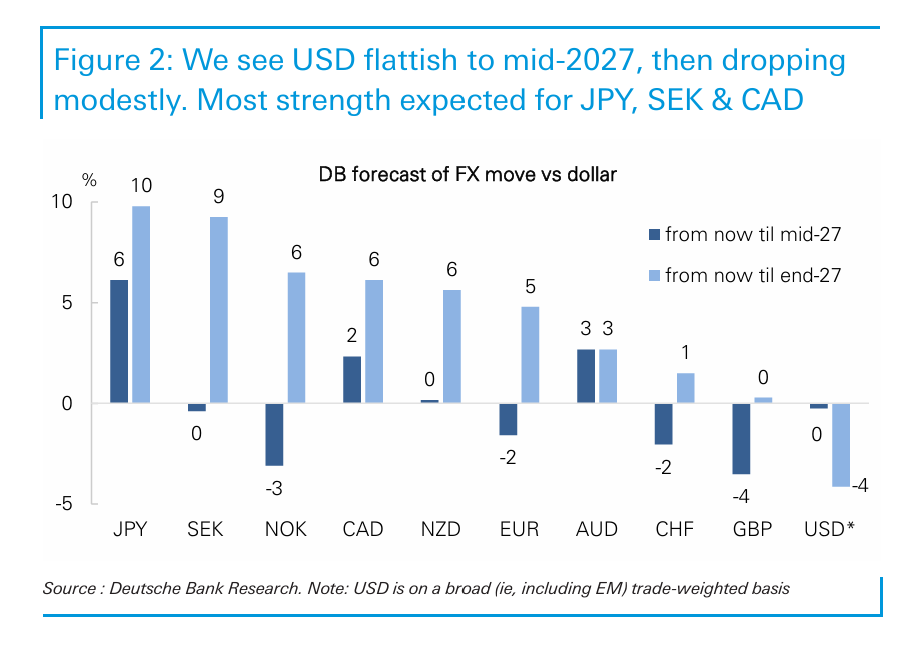
德意志銀行預計,美元將在 2027 年上半年延續強勢,下半年出現溫和回落,但整體仍將維持高位。報告同時警告,美元對 AI 資本支出週期的依賴程度持續加深,一旦市場對 AI 回報預期出現重大下調,美元兩大支撐支柱——美國實際利率與股權資金流入——將同步瓦解,屆時美元存在實質性下行風險。
AI 熱潮支撐"美元例外論"
美元強勢的核心驅動力源自美國國內,且短期內存在延續甚至強化的可能。過去數月美國通膨重新加速,核心 PCE 平縮指數料將突破 3%,推動利率市場重新定價,使美元重回 G10 前三高息貨幣之列——此前該地位曾於 2025 年底一度拱手相讓。德意志銀行數據顯示,歷史上美元提供高息時鮮少進入下行週期。
實際收益率的上升同步提振了美國中性利率預期,今年上行約 50 個基點,而歐元區同期幾乎未變。與此同時,美國 GDP 增長預期重回 G10 前列,資本支出增速約為其他經濟體兩倍,AI 驅動的產能擴張週期為生產率提升奠定基礎,對匯市形成正向激勵。
股權流入為主,固收資金現分流跡象
資金流向層面,美國仍是全球股權投資的核心磁極。外資流入美國股市規模突破每年 1 兆美元,成為美國外部赤字融資的主要來源,且此類資金通常對沖比例較低,對美元的支撐效應更為直接。
然而固收資金的流向正悄然生變。來自德意志銀行的數據顯示,美國債券資金流入有所放緩,加拿大、日本等其他 G10 市場的債券資金流入則顯著回升,動搖了"別無他選"(TINA)的市場敘事。外匯儲備管理機構同樣在過去一年半持續增加對其他小型貨幣的配置。這一趨勢值得警惕——若美元資產的分散化價值持續下降,對沖比率的上行壓力將隨之增加。
高估值與雙赤字構成中期隱患
美元的中期前景面臨多重結構性壓力。最受關注的是對 AI 資本支出週期的過度依賴——過去三年相關資本支出增長近五倍,但預計該勢頭對增長的拉動效應將在 2028 年後逐步消退。科技股的波動迄今尚未傳導至美元,但德意志銀行認為,一旦 AI 資本支出預期出現更明顯下調,美元將面臨實質衝擊。
與此同時,美國財政赤字穩定在約 GDP 的 6%,經常帳赤字也在重新擴大,逼近 GDP 的 4%,接近 G10 最差水平。從貿易加權實際匯率角度來看,潛在貿易逆差已呈現長期趨勢性惡化,僅因美國能源收支由負轉正而在總量數據中被掩蓋。關稅風險亦是隱患——近年來歷史經驗顯示,關稅威脅傾向於壓低美元,而非推高。
亞洲貨幣:北亞資本重配牽動美元命運
北亞貨幣走勢正成為美元前景中日益關鍵的變數。日圓、韓元與新台幣在聯準會美元指數中的合計權重已超過歐元,而這些經濟體正積累著全球最大規模的貿易順差,其順差如何處置——回流美國、另闢他途還是在國內轉換——將對美元走勢產生決定性影響。
德意志銀行將這一現象定義為"晶片美元"時代:晶片約佔每 1 美元資料中心投資價值的 50%,晶片製造業集中在亞洲,產生的貿易順





