


Will XRP Replace SWIFT? An In-Depth Analysis of Ripple's 14% Bet Against Banking Giants


- Core Viewpoint:XRP has not replaced SWIFT; rather, it targets SWIFT's expensive Nostro account liquidity layer, offering faster and cheaper settlement on specific remittance corridors. How far it can go depends on the liquidity depth of the markets at both ends, not on technology.
- Key Elements:
- SWIFT is a messaging network connecting over 11,500 institutions, not a bank. Its bottleneck lies in banks needing to pre-fund idle Nostro balances across dozens of countries, while 90% of payments can already be delivered within an hour.
- The XRP Ledger settles in 3–5 seconds at a cost of less than one cent, and in 2017 demonstrated a processing capacity of 1,500 transactions per second; ODL uses XRP as a bridge currency to eliminate pre-funding.
- RippleNet and XRP must be distinguished: hundreds of institutions are connected to the messaging network, but very few actually use the XRP token; Santander's One Pay FX does not involve XRP.
- The most clear-cut case is Japan's SBI Remit, which launched an XRP-based remittance service to the Philippines in July 2021.
- Ripple CEO Garlinghouse aims to capture 14% of SWIFT's liquidity transaction volume within five years, betting on the liquidity layer rather than fully replacing the messaging network.
- In 2025, SWIFT announced a collaboration with over 30 institutions to develop a blockchain shared ledger; the intersection between the two sides lies in the ISO 20022 messaging standard rather than XRP settlement.
- In August 2025, both parties in the SEC case withdrew their appeals, and the RLUSD stablecoin was launched. Structural signals are more worth tracking than price signals.
每當 XRP 登上頭條,同樣的爭論就會再次浮現:加密貨幣真的有辦法挑戰全球銀行體系的骨幹嗎?
數十年來,SWIFT 在全球跨境搬動了數兆美元的資金,但它的運作模式成本高昂,而且正承受來自 XRP 這類區塊鏈方案越來越大的壓力。
本文撇開炒作,直接呈現真正的事實:現在究竟有誰在用 XRP 做跨境支付、XRP 在哪些地方佔了上風,以及決定它能走多遠的那一個關鍵因素。
Key Takeaways
- 不會。XRP 並未取代 SWIFT,SWIFT 也沒有使用 XRP;XRP 是在一條條匯款通道上,爭奪 SWIFT 流動性層的一塊市場。
- SWIFT 是連接超過 11,500 家機構的報文傳遞網路,本身並不是銀行;它閒置的「Nostro」資金,才是 XRP 真正瞄準的弱點。
- XRP 只要 3–5 秒即可完成結算,成本不到一美分;而 SWIFT 如今也已能在一小時內將多數款項送達收款銀行。
- XRP 應用於支付、最有據可查的實例是日本的 SBI Remit,該公司於 2021 年推出基於 XRP、匯往菲律賓的匯款服務。
- 使用 Ripple 的網路,不等於使用 XRP:桑坦德銀行(Santander)與 Ripple 合作打造了 One Pay FX App,但 Ripple 自己對此的說明並未提到 XRP。
- Ripple 執行長表示,Ripple 的目標是在五年內拿下 SWIFT 流動性交易量的 14%,這是押注流動性層,而非全面取代。
SWIFT 是什麼?它如何處理跨境支付?
SWIFT,也就是環球銀行金融電信協會(Society for Worldwide Interbank Financial Telecommunication),並不是銀行,本身也不實際搬動資金:它是一套連接超過 11,500 家金融機構的報文傳遞網路,遍及 200 多個國家,負責告訴銀行該怎麼把資金送到哪裡。
真正的瓶頸藏在幕後。
為了維持系統運轉,銀行必須把資金預先存進 Nostro 帳戶(存放同業帳戶),同時閒置在數十個國家。
傳統上,一筆國際電匯可能要好幾天才會完成結算,途中還會被加收手續費與匯率加價;對於在海外匯錢回家給家人的人來說,這筆成本的感受特別真實。
平心而論,SWIFT 也沒有原地踏步。
SWIFT 目前表示,其網路上 90% 的付款可在一小時內送達收款銀行,遠遠超前行業定於 2027 年的目標。
人們仍感受得到的延遲,多半發生在最後一步,也就是收款銀行把款項入帳到客戶帳戶的時候,而不是 SWIFT 的報文傳遞本身。
所以更客觀的說法不是 SWIFT 慢,而是 SWIFT 的架構逼得銀行必須把資金鎖在閒置的 Nostro 帳戶裡,而這些被困住的流動性,正是 XRP 瞄準的高成本環節。
現在到底有誰在用 XRP 做跨境支付?
在點名之前,先釐清一個關鍵區別,就能解開這個問題大部分的誤會。
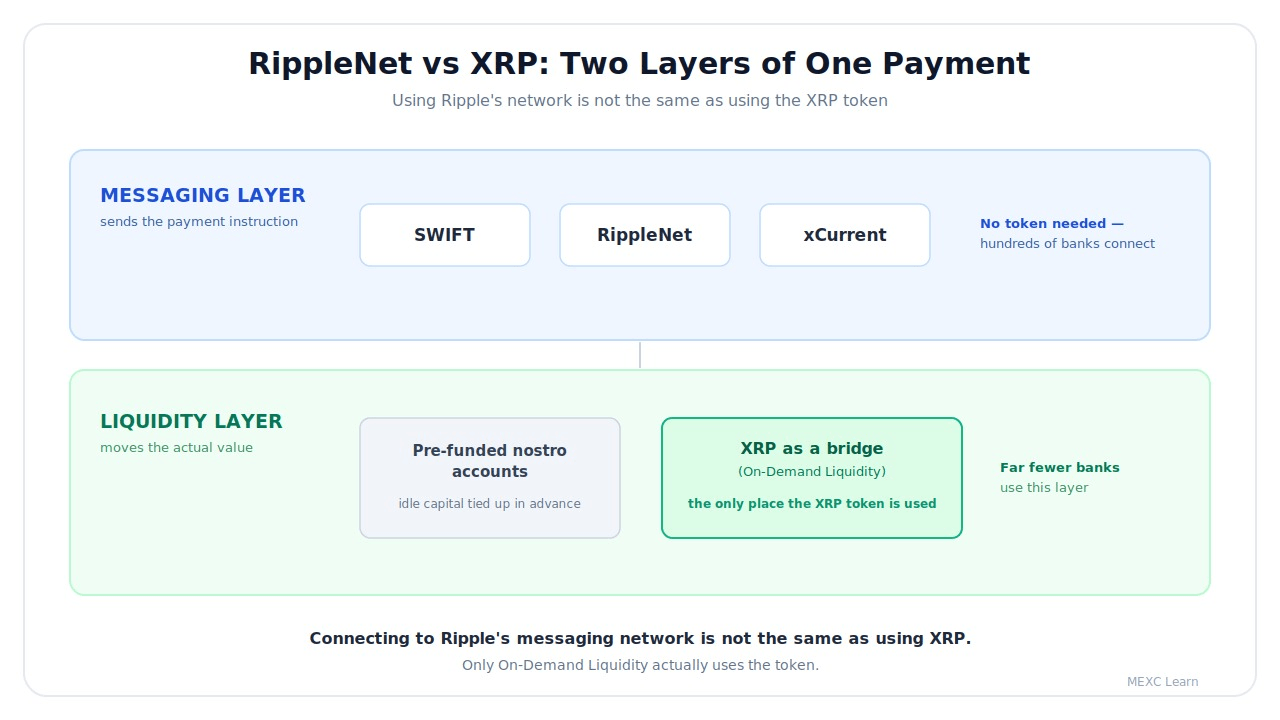
Ripple 賣的其實是兩種東西:一是 RippleNet,一套與 SWIFT 競爭、但不需要用到 XRP 的報文傳遞與結算網路;二是 On-Demand Liquidity(ODL,按需流動性),這裡才會實際動用 XRP,作為兩種貨幣之間的橋樑。
接入報文網路的機構有數百家,真正使用 XRP 代幣的卻少得多,這就是為什麼「300 多家銀行使用 Ripple」和「銀行正在使用 XRP」根本是兩回事。
「300 多家」這個數字可追溯到 2019 年,當時就已出現在 Ripple 介紹越南 TPBank 的文章中。
以下根據各公司自己或 Ripple 的公告,整理出誰實際在做什麼。
資料截至 2026 年 11 月
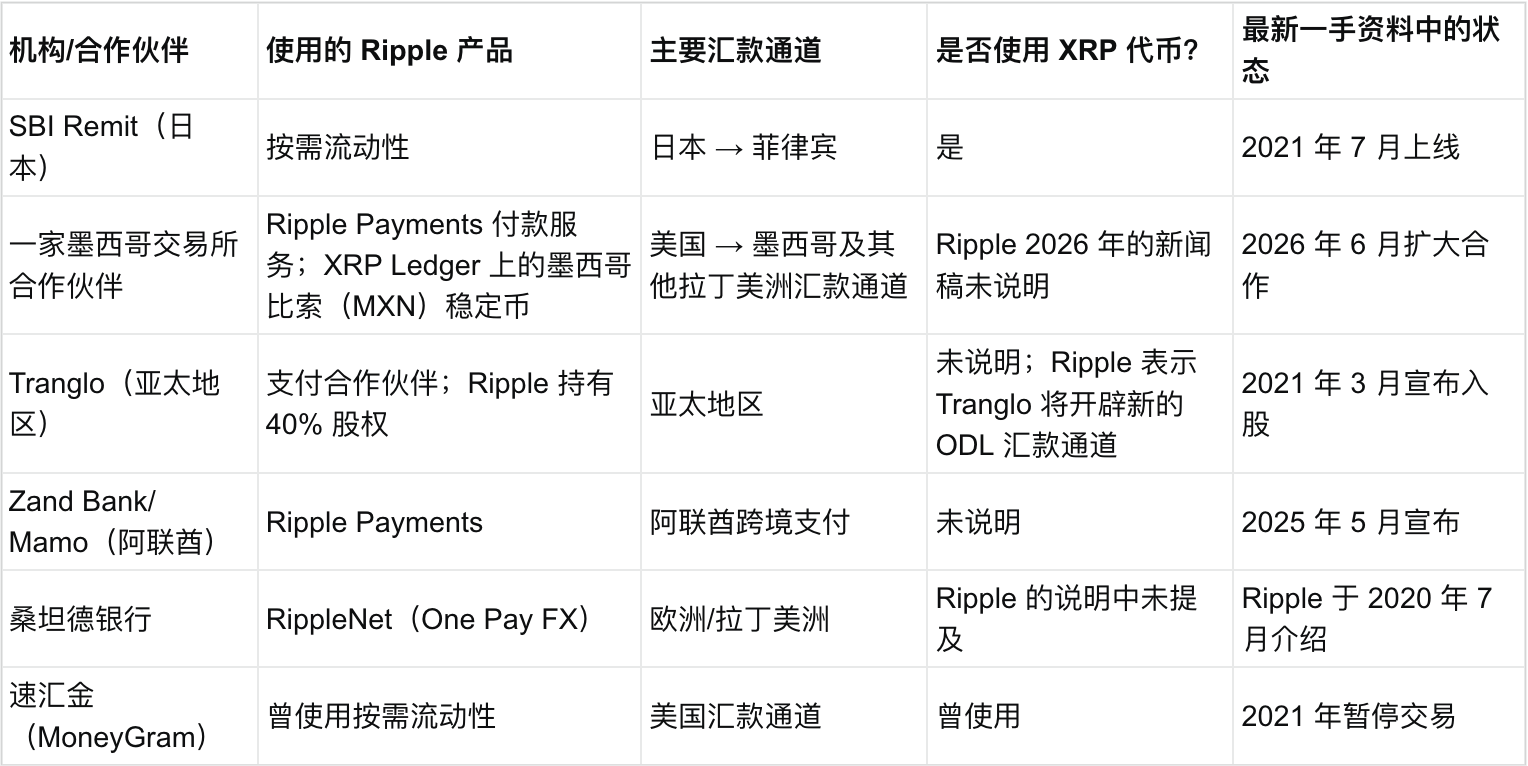
SBI Remit 於 2021 年 7 月宣布,透過 Ripple ODL 平台、基於 XRP 的匯款服務已在菲律賓開通,並計劃擴展至更多東南亞國家。
Ripple 在 2026 年 6 月發布、關於其墨西哥交易所合作夥伴的新聞稿中,介紹了穩定幣與付款方面的合作,但並未提到該合作夥伴使用 XRP。
Ripple 2021 年 3 月關於 Tranglo 的公告表示,Tranglo 將協助開闢新的 ODL 匯款通道。
Ripple 2025 年 5 月關於 Zand Bank 與 Mamo 的新聞稿介紹的是 Ripple Payments,並未提到 XRP。
根據 Ripple 2020 年 7 月的說明,桑坦德銀行是以 RippleNet 的一員與 Ripple 合作打造 One Pay FX,文中並未提到 XRP。
速匯金曾於 2021 年 2 月表示,由於 Ripple 與美國證券交易委員會(SEC)的訴訟存在不確定性,該公司已暫停在 Ripple 平台上的交易。
若想查看與 Ripple 有關聯的完整機構名單,請參閱我們的使用 Ripple 的銀行完整名單。
XRP 如何比 SWIFT 結算得更快、更便宜
Ripple 的初衷不是打造更好的報文傳遞工具,而是要解決讓 SWIFT 如此昂貴的流動性問題。
XRP Ledger 的速度與成本
XRP Ledger 大約三到五秒即可完成交易結算,並曾在 2017 年展示每秒處理 1,500 筆交易的能力。
它的最低交易成本為 0.00001 XRP,遠低於一美分。
和 SWIFT 傳統上動輒好幾天的結算時間相比,技術上的差距一目了然。
按需流動性:不再需要預先注資的帳戶
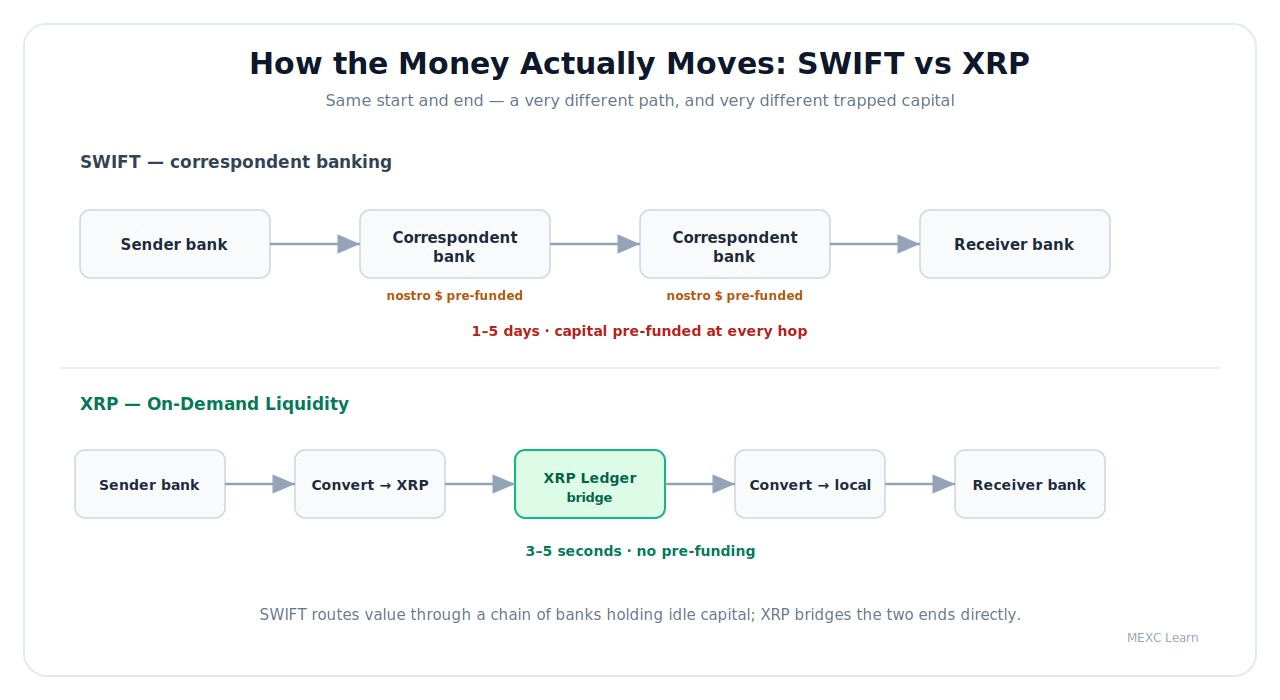
Ripple 的按需流動性服務以 XRP 作為兩種法幣之間的橋樑貨幣,即時完成兌換,銀行不必再預先注資帳戶。
銀行把美元兌換成 XRP,在幾秒內透過 XRP Ledger 送出,收款機構再於另一端將其兌換成當地貨幣。
這消除了數十年來代理銀行模式中根深蒂固的資金效率問題。
真正的天花板:兩端的流動性深度
接下來這部分幾乎沒人講清楚,但它才真正決定 XRP 能走多遠。
XRP 在速度與成本上早已勝出,這場辯論已經結束。
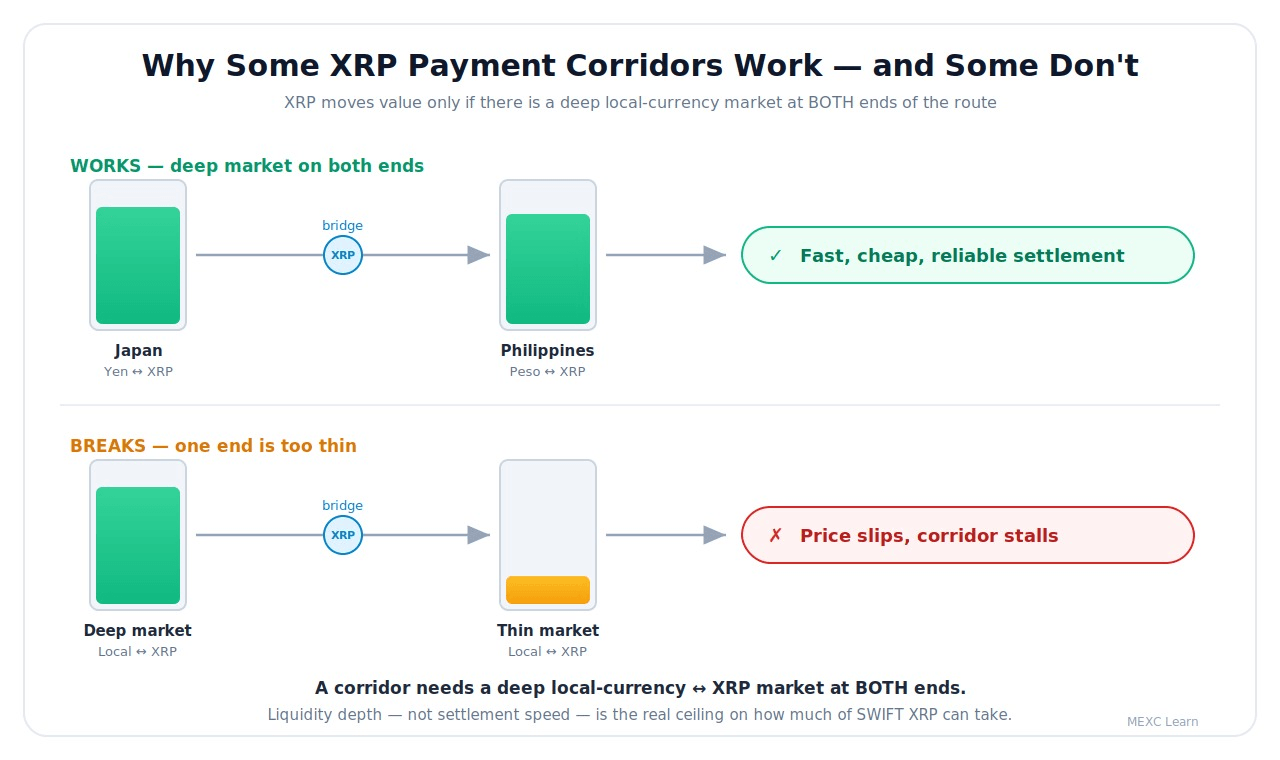
一筆透過 XRP 的跨境付款要能成立,前提是在轉帳的那一刻,一端要有夠深的市場能把當地貨幣換成 XRP,另一端也要有夠深的市場能把 XRP 換回當地貨幣。
這正是交易所視角的價值所在,也是 MEXC 能直接說明的地方,因為我們看得到各種當地貨幣與 XRP 的訂單簿實際有多深。
在兩端流動性都充足的地方,例如日本的日圓兌 XRP,以及菲律賓透過成熟合作夥伴進行的披索兌換,匯款通道就能又快、又便宜、又可靠。
只要有一端流動性薄弱,就沒有足夠的深度承接大額交易而不把價格推向對自己不利的方向,無論帳本速度多快,這條通道都會停擺。
這就是為什麼 XRP 的採用版圖,反映的是哪裡的流動性夠深,而不是哪裡有這項技術可用。
這也是解讀 Ripple 執行長 Garlinghouse 自己所設目標最客觀的方式:他談的是 SWIFT 流動性層的 14%,而不是它的報文傳遞,因為真正限制 XRP 能從 SWIFT 業務中拿下多少的天花板,是流動性深度,而不是結算速度。
那麼,XRP 會取代 SWIFT 嗎?
這個問題同時引發了期待與質疑,而截至 2026 年,客觀的答案很明確:「不會,但是……」
在 2025 年 6 月舉行的 Ripple Apex 2025 大會上,Garlinghouse 表示,Ripple 的目標是拿下 SWIFT 流動性層的一部分,他估計是在五年內拿下該交易量的 14%。
這是關於流動性的主張,並不是要取代 SWIFT 的報文傳遞網路,兩者是完全不同的事。
另一方面,SWIFT 也在按照自己的節





