


Cerebras 2026 年 Q3 財報前瞻:2.15 億營收難掩毛利下滑


概述
晶圓級人工智慧晶片研發商 Cerebras Systems(納斯達克代碼 CBRS)將於美東標準時間 2026 年 11 月 12 日週四美股收盤後發布 2026 年第三季度財報,並於新加坡時間 11 月 13 日週五清晨 06:00(美東標準時間 11 月 12 日 17:00)召開電話會議,公司官方指引當季非公認會計準則核心營收(Core Revenue)為 2.14 億至 2.16 億美元(華爾街一致預期為 2.1582 億美元,環比二季度的 2.0987 億美元微增 2.0% 至 2.9%),核心毛利率預計降至 38% 至 40% 的年內低谷,每股虧損一致預期為 0.13 美元。決定 CBRS 股價在經歷三個月下跌逾 58%(11 月 11 日收盤反彈 7.92% 至 101.08 美元)後能否企穩的核心,在於管理層能否證實 38% 至 40% 的毛利率確為「回租客戶算力」導致的階段性底部,並在第四季度透過自有 CS-3 與 CS-4 系統上線推動單季核心營收躍升至隱含的 2.63 億至 2.75 億美元,以兌現全年 8.80 億至 8.90 億美元營收指引及 41% 至 43% 的全年毛利率目標。
核心要點
今晚盤後的第三季度財報是 Cerebras 自 2026 年 5 月以 185 美元發行價完成 64 億美元首次公開發行(IPO)以來面臨的最關鍵的一次盈利質量大考。回顧 8 月 12 日發布的第二季度財報,儘管公司核心總營收同比增長 103% 達到創紀錄的 2.099 億美元(其中核心雲服務收入同比暴增 287% 至 1.277 億美元,首次超越硬體銷售),且期末剩餘履約義務(RPO)高達 254 億美元,但由於 IPO 觸發巨額股權激勵歸屬導致公認會計準則(GAAP)每股虧損達 2.98 美元,疊加管理層將第三季度核心毛利率指引下調至 38% 至 40%(低於一季度的 46.5% 與二季度的 40.6%),曾引發Cerebras 二季報後大跌 16% 解析所復盤的盤後拋售。過去一個月內,該股先後遭遇多重外部壓力:9 月底研究機構傳出 OpenAI 部分超快模式工作負載轉向競品晶片,10 月 28 日做空機構質疑其晶圓壽命與設備折舊年限調整,11 月 10 日又迎來 IPO 禁售期解禁,致使股價一度下探至 77.84 美元的 52 週低點。面對帳上 86 億美元的充沛現金儲備與單季逾 4.1 億美元的自有雲資本開支,今晚市場將重點核查訂單轉化、阿布達比客戶集中度以及第四季度毛利率反彈路徑。
財報發布時間、冬令時換算與核心財務指引推導
根據公司於 2026 年 10 月 20 日發布的三季報日期官方公告及投資者關係日曆,Cerebras 將於 2026 年 11 月 12 日(週四)納斯達克常規交易時段(美東標準時間 16:00 / 21:00 UTC)收盤後公布截至 2026 年 9 月 30 日的第三季度財務報告,並於美東標準時間當日 17:00(太平洋標準時間 14:00)舉行網路音頻直播電話會。
對於亞洲與歐洲的跨時區投資者而言,鎖定本次電話會時間必須計入北美冬令時切換帶來的 1 小時時差移動。美國已於 2026 年 11 月第一個週日(11 月 1 日)結束夏令時並退回標準時間,美東時間由夏令時(EDT,UTC-4)切換為標準時間(EST,UTC-5)。因此,雖然電話會在美國本土的鐘點固定在美東時間 17:00,但今年 8 月 12 日發布第二季度財報時對應 21:00 UTC 及新加坡與北京時間(UTC+8)次日清晨 05:00,而本次 11 月 12 日的第三季度電話會則向後推遲一小時,對應 22:00 UTC 及新加坡時間 11 月 13 日(週五)清晨 06:00。沿用 8 月份舊時點守盤的讀者若不調整時鐘,將會提前一小時入場。
為了準確衡量今晚財報的超預期(Beat)與不及預期(Miss)門檻,必須首先釐清 Cerebras 財報中「GAAP 口徑」與「Core(核心非 GAAP)口徑」的差異:由於公司向 OpenAI 與阿布達比 G42 等戰略大客戶授予了與採購掛鉤的客戶認股權證(截至 6 月 30 日非流動客戶認股權證資產達 9.606 億美元),在 GAAP 會計準則下,客戶認股權證的公允價值攤銷必須作為「收入抵減項(Contra-Revenue)」從營業收入中直接扣除;而管理層用於業績指引的「Core(核心)口徑」則加回了非現金客戶認股權證抵減、代收代付過手收入及股權激勵費用。結合第一季度官方財報、第二季度官方財報及Zacks 三季報預期統計,下表完整推導出前三季度軌跡與第四季度的隱含衝刺要求。
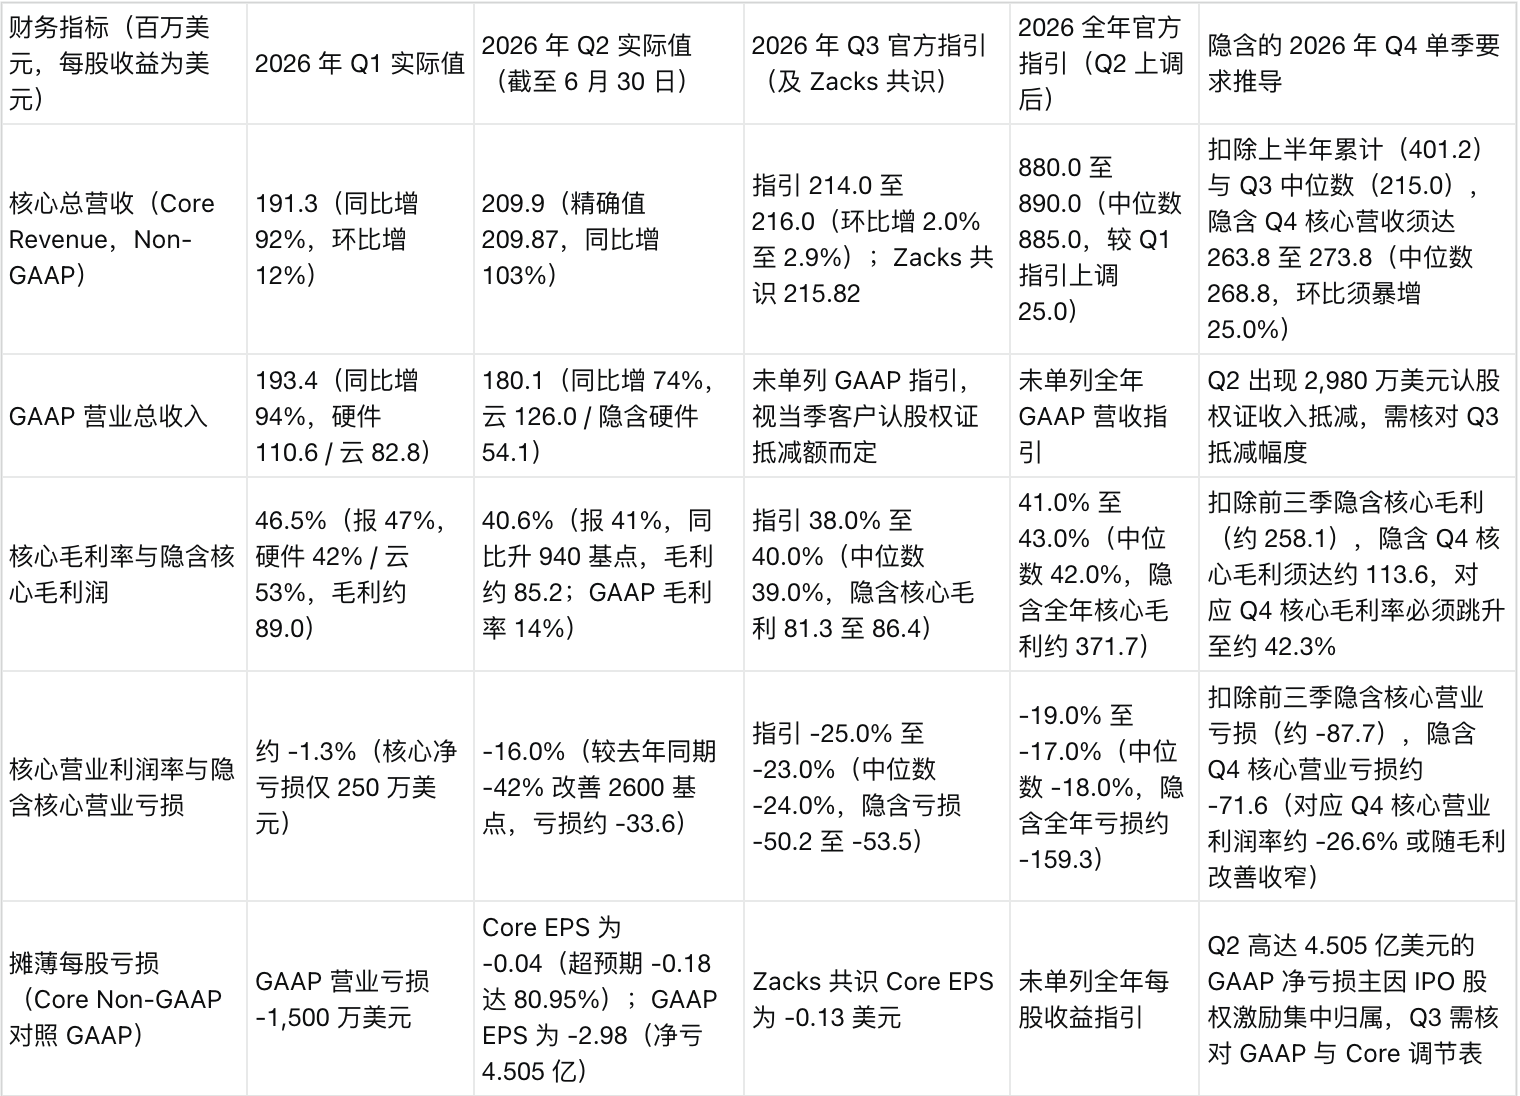
未單列全年每股收益指引
Q2 高達 4.505 億美元的 GAAP 淨虧損主因 IPO 股權激勵集中歸屬,Q3 需核對 GAAP 與 Core 調節表
從上表的算術推導中可以提煉出今晚最關鍵的兩條預期標尺:
第一,第三季度的營收指引(2.14 億至 2.16 億美元)僅比第二季度的 2.0987 億美元高出 413 萬至 613 萬美元(環比增幅僅 2.0% 至 2.9%),幾乎處於橫盤狀態;而為了完成 8 月份剛剛上調至 8.80 億至 8.90 億美元的全年核心營收指引,第四季度單季核心營收必須從第三季度的約 2.15 億美元一舉躍升至 2.638 億至 2.738 億美元(中位數 2.688 億美元,單季環比增幅須高達 25.0%)。
第二,要達成全年 41.0% 至 43.0%(中位數 42.0%)的核心毛利率指引,在第一季度實現 46.5%、第二季度實現 40.6%、第三季度指引降至 38.0% 至 40.0%(中位數 39.0%)之後,第四季度的單季核心毛利率必須立刻反彈至 42.3% 以上。這決定了管理層今晚給出的第四季度分季指引比第三季度當季微小的預期差重要得多。
訂單、合約金額與當季確認收入:254 億美元積壓與大客戶結構拆解
在評估 Cerebras 的商業化進度時,投資者必須將新聞標題中高達數百億美元的「框架合約金額」、資產負債表附註中的「剩餘履約義務(RPO)」以及當季利潤表上的「已確認收入」嚴格區分開來,並審視其大客戶集中度的演變。
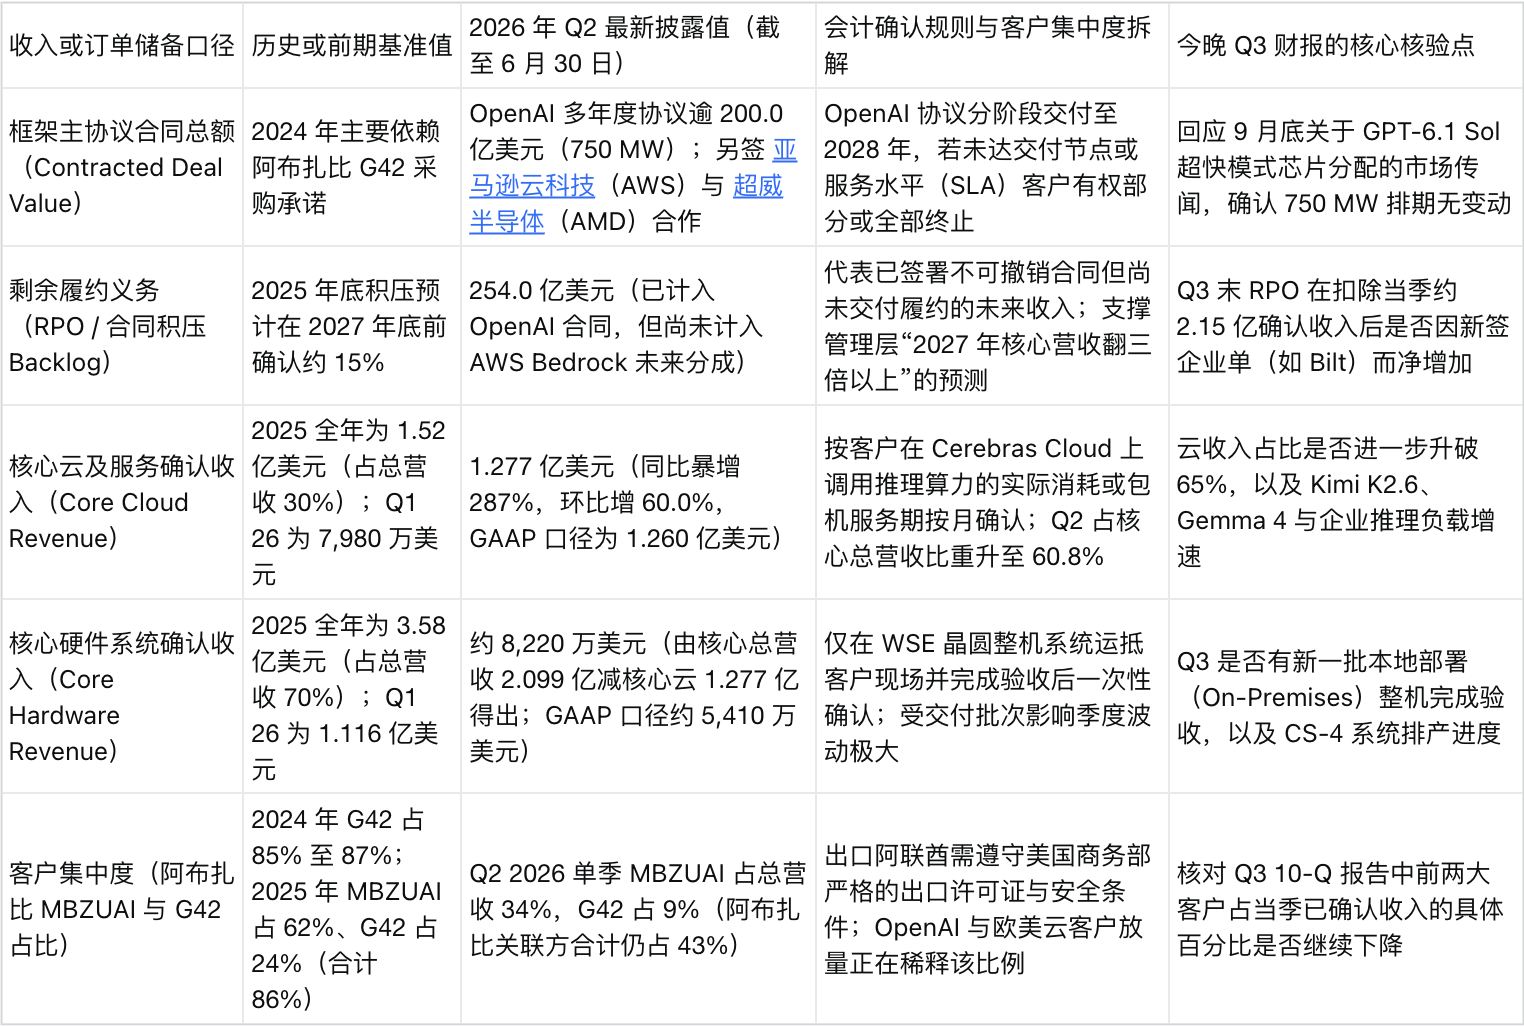
對照上表與Cerebras 200 億合約解析可以清晰看到,Cerebras 正在經歷從「向阿聯酋單一客戶賣硬體盒子」向「向北美大模型與企業客戶賣雲端推理算力」的戰略轉型:
首先,在合約儲備端,254 億美元的剩餘履約義務(RPO)相當於公司 2026 全年核心營收指引(8.85 億美元中位數)的 28.7 倍。這 254 億美元的核心支柱是今年 1 月與 OpenAI 簽署的價值超過 200 億美元、分階段至 2028 年交付 750 兆瓦(MW)高速推理算力的主合作協議(已先後上線支持實時編程模型 Codex-Spark 與每秒 750 個詞元的 GPT-5.6 Sol 超快模式)。然而,根據Okara 招股書與客戶集中度研究披露的 SEC 文件細節,儘管 OpenAI 主導了未來的積壓訂單(RPO),但在截至 6 月 30 日的第二季度當期已確認收入中,阿布達比穆罕默德·本·扎耶德人工智慧大學(MBZUAI)依然貢獻了 34% 的營收,G42 貢獻了 9% 的營收,阿布達比關聯客戶合計仍占當季收入的 43%(較 2025 年全年的 86% 已大幅下降一半,但絕對占比依然可觀)。
其次,在產品與生態交付端,公司於 8 月 18 日發布了搭載 1.4 萬億個晶體管、7,000 平方毫米晶圓級引擎的第四代系統 CS-4(並預告將於 2027 年下半年推出 CS-5);同時與 AWS 及 AMD 達成了「分離式推理(Disaggregated Inference)」合作:利用 AWS 的 Trainium 3 或 AMD 晶片處理計算密集型的預填充(Prefill)階段,再交由具備超高片上內存帶寬的 Cerebras CS-3/CS-4 系統處理延遲敏感型的解碼(Decode)階段。按照管理層時間表,與 AMD 合作的分離式推理方案定於 2026 年第四季度部署,AWS Bedrock 集成定於 2027 年第一季度上線,並在 2027 年年中開始貢獻超大規模雲廠商收入。此外,11 月 10 日鄰里商業與獎勵平台 Bilt 宣布選用 Cerebras 為其 800 萬會員提供 AI 禮賓服務,進一步擴充了非主權基金的企業客戶名單。
產品交付、供應鏈優勢與收入確認瓶頸:600 兆瓦機房與台積電晶圓配額
為什麼手握 254 億美元的積壓訂單,Cerebras 在第三季度的核心營收卻只能指引 2.14 億至 2.16 億美元?答案並不在於晶片造不出來,而在於數據中心機房通電(Data Center Space)成為了限制訂單轉化為收入的物理瓶頸。
在晶片製造端,Cerebras 的晶圓級引擎(Wafer-Scale Engine,簡稱 WSE)擁有一項區別於傳統 GPU 廠商的獨特供應鏈優勢。正如英偉達與台積電產業鏈對比所剖析的,當前限制傳統 AI 加速器出貨的三大卡脖子環節是高帶寬內存(HBM)、台積電的 CoWoS 先進封裝產能以及 3 納米極紫外光刻節點;而 Cerebras 直接將整片 300 毫米矽晶圓做成單一巨型處理器,全部採用片上靜態隨機存取記憶體(SRAM),因此完全不需要採購短缺的 HBM 內存,也不需要占用台積電緊缺的 CoWoS 封裝產能或 3 納米產線。管理層在二季報中確認,公司已鎖定支撐 2027 年及以後高速增長所需的全部台積電晶圓配額,並在代工合作夥伴偉創力(Flex)、新美亞(Sanmina)與 Rocket EMS 新增了組裝產線,使 2026 年的整機系統製造產能激增 10 倍以上。
真正的交付瓶頸在於數據中心電力與機櫃空間。由於公司超過 60% 的收入已經轉向自營的 Cerebras Cloud 雲服務,晶片從代工廠下線後,必須裝入接通高壓電力的液冷數據中心機房並上線運行,才能按月將 254 億美元的 RPO 轉化為確認收入。截至第二季度末,公司已投入運行及簽約待於 2027 年底前交付的數據中心容量突破 600 兆瓦(包括 8 月 31 日與 Compute Nordic 宣布在芬蘭米凱利新建的 165 兆瓦 AI 數據中心)。今晚電話會上,這 600 兆瓦數據中心在第三季度末實際通電上線的兆瓦數,將直接決定 2027 年「核心營收翻三倍以上(即突破 26.4 億美元)」的承諾能否兌現。
毛利率低谷(38%–40%)、折舊年限爭議與 86 億美元現金儲備消耗解析
今晚財報多空交鋒最激烈的核心戰場,是核心毛利率走勢以及兩週前做空報告引發的固定資產折舊會計爭議。
首先看管理層對「第三季度毛利率谷底(Margin Trough)」的解釋。在 2026 年第一季度,Cerebras 的核心毛利率高達 46.5%(其中核心雲服務毛利率達 53%,核心硬體毛利率為 42%);到了第二季度,儘管核心雲服務收入暴增 287% 至 1.277 億美元,核心總毛利率卻下滑了 590 個基點至 40.6%(GAAP 毛利率更從一季度的 45% 驟降至 14%),且管理層指引第三季度核心毛利率進一步探底至 38% 至 40%。為什麼原本高毛利的雲業務占比上升,反而把整體毛利率拉低了?根據





