


黃仁勳風波疊加大額晶片調查:48億美元風暴將如何重塑英偉達股價與AI未來?


概述
輝達(NASDAQ 代碼 NVDA)聯合創辦人兼執行長黃仁勳於 2026 年 11 月 8 日向全體員工發送內部信承認婚外情、且公司董事會同步啟動針對其是否淪為外國情報機構目標的獨立調查,在短期內觸發了顯著的治理與合規折價,導致輝達股價在 11 月 9 日(週一)美股盤前交易中一度下跌 5.22% 至 176.64 美元(按前一日收盤市值 4.498 兆美元折算,盤前市值縮水約 1950 億至 2350 億美元),但這一事件並不會逆轉全球人工智慧(AI)基礎設施的資本開支週期。決定蝴蝶效應邊界的核心事實在於,這起風波本質上是個人道德瑕疵與總額 48 億美元的東南亞算力轉租合規審查發生交織,而非輝達底層架構或 Vera Rubin 量產進度出現技術斷層;未來兩週內,輝達股價的真實走向將由 11 月 17 日盤後發布的 2027 財年第三季度財報(官方營收指引 1080 億美元)以及 11 月 18 日美國國會三大委員會閉門簡報會的定調共同決定。
核心要點
黃仁勳桃色風波之所以在華爾街與華盛頓引發超越普通高管私德範疇的震盪,是因為媒體報導將事件另一方指向新加坡資料中心企業 Megaspeed International 的前董事總經理黃樂(Alice Huang),而美國監管機構正調查該公司旗下實體是否在 2024 年 6 月至 2026 年 2 月期間透過採購價值至少 48 億美元的輝達 AI 晶片設備規避對華出口管制。在事件定性上,輝達董事會已於 11 月 8 日組建由獨立董事與外部獨立法律顧問主導的調查委員會,明確聲明目前沒有任何理由認為美國國家安全或輝達商業機密遭到洩露,並重申對黃仁勳繼續擔任執行長的信心;美國總統唐納德·川普亦於同日公開支持黃仁勳留任。從產業鏈傳導看,微軟、谷歌、Meta 與甲骨文等北美超大規模雲廠商的 AI 資本開支由算力投資回報率驅動,不會因單一高管的個人生活風波而削減訂單;真正受波及的是依賴東南亞跨境算力租賃的二級雲服務商(Neo-Cloud)審批流程,以及黃仁勳個人持有的約 1622 億美元輝達股權在極端家庭法律糾紛假設下的潛在所有權分割預期。
事件脈絡與事實核查:區分已確認事實、公司聲稱與未證實傳聞
在突發事件驅動的劇烈行情中,二級市場往往將個人私生活致歉、跨國商業合規調查與未經證實的間諜指控混為一談。為了準確評估風險敞口,投資者首先需要依據亞洲新聞台事件時間線及各方官方披露,將截至 2026 年 11 月 9 日的資訊嚴格拆分為已確認事實、公司及當事人聲稱、以及仍未披露或未經證實的三類口徑。
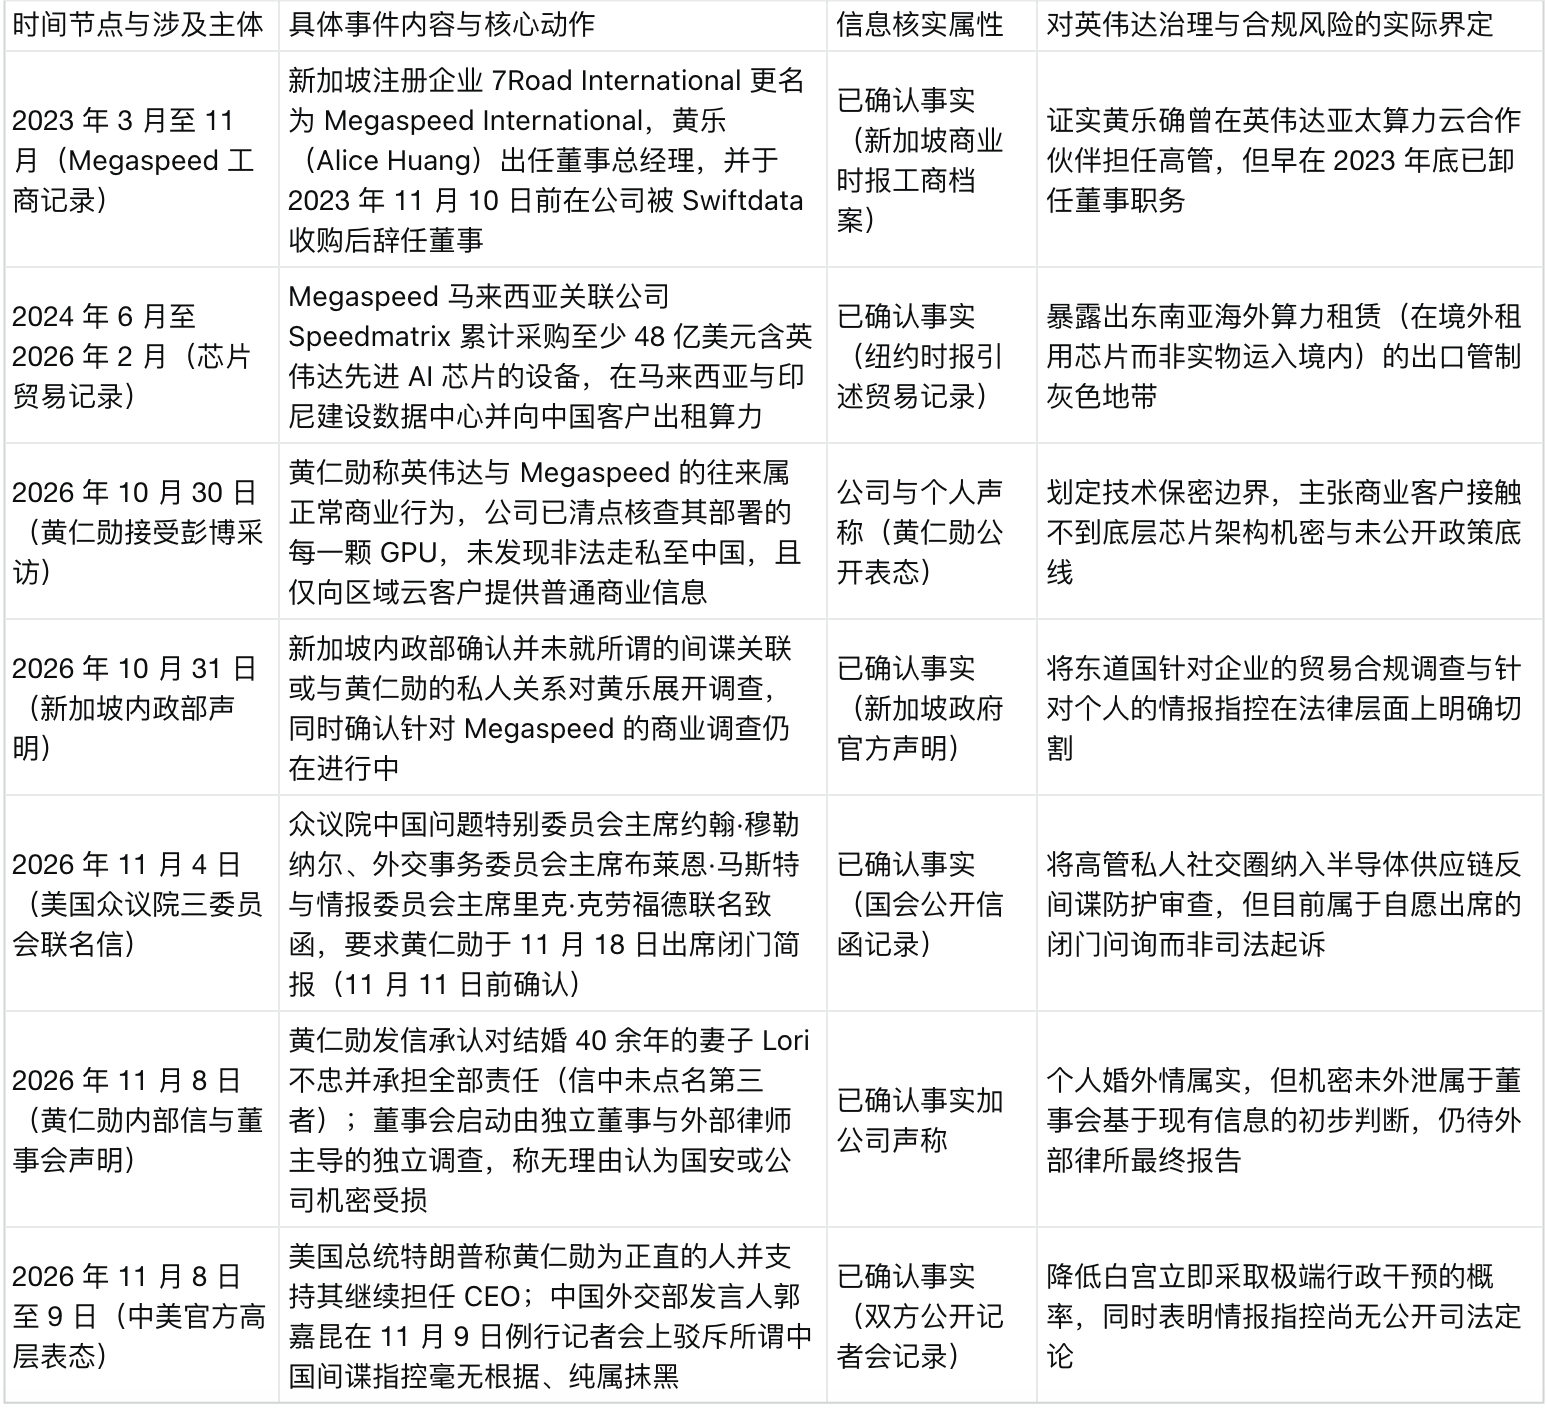
如上表所示,根據CNBC 內部信報導與CBS 董事會調查報導,黃仁勳在 11 月 8 日致員工信中寫道的「我對妻子不忠,我的行為傷害了她和我們的孩子,對此沒有任何藉口」,是對個人家庭道德責任的明確承認;而同日《紐約時報》與英國《金融時報》引述匿名情報備忘錄所稱的「黃樂疑似被招募以探詢晶片出口管制底線」,則屬於尚未經獨立司法程序證實的情報界懷疑(中國外交部例行回應已在 11 月 9 日對此予以正式否認)。
此外,針對網路上熱議的「加州共同財產制下離婚可能導致黃仁勳分割超 625 億美元輝達股票」的說法,同樣需要按未發生假設與制度事實加以區分:黃仁勳當前身家據富比士估算約為 1622 億美元(99% 為輝達股票,持股比例約 3.5%),他與妻子 Lori Huang 相識於奧勒岡州立大學並結婚逾 40 年;但截至 11 月 9 日,雙方均未提出任何離婚訴訟,黃仁勳在信中明確表示正致力於修復家庭創傷。即便在極端假設下發生股權分割,根據亞馬遜創辦人傑夫·貝佐斯與比爾·蓋茲的歷史先例,科技巨頭創辦人的婚姻財產協議通常會保留原投票權委託安排,不會觸發二級市場直接拋售。
蝴蝶效應的四重傳導機制:從 626 億美元股權疑雲到東南亞算力雲合規審查
雖然技術機密外洩的指控尚未坐實,但作為全球市值約 4.5 兆美元的算力霸主掌門人,黃仁勳此次事件仍透過四條具體路徑向輝達估值與全球 AI 產業鏈釋放了連鎖反應。
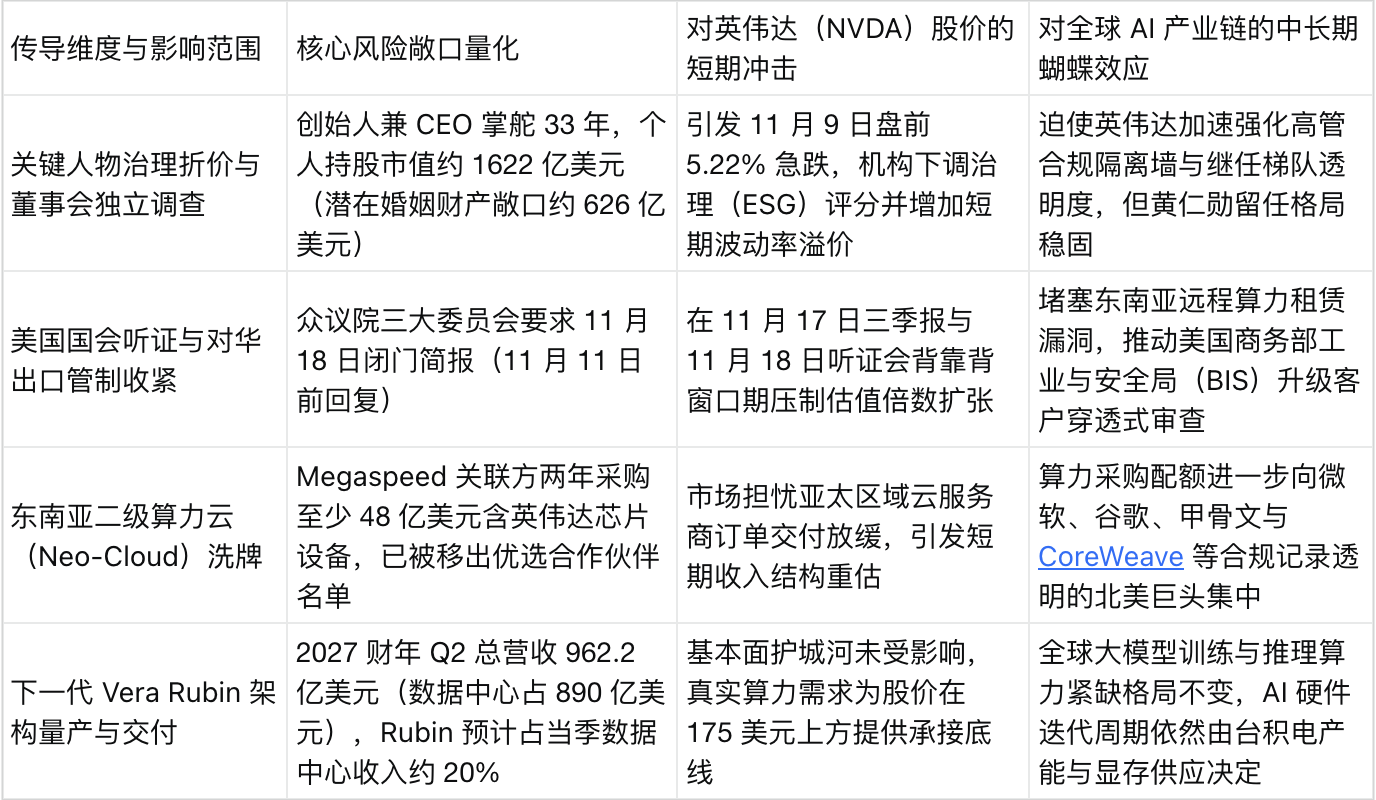
第一條傳導路徑是關鍵人物治理風險(Key-Man Governance Risk)。自 1993 年創立輝達以來,現年 63 歲的黃仁勳已連續擔任執行長長達 33 年,其個人品牌與輝達的生態號召力高度綁定(受此次風波影響,黃仁勳之女、輝達機器人產品行銷總監黃敏珊已取消原定於 11 月 8 日開啟的韓國公幹行程)。不過,與 2018 年至 2023 年期間英特爾前執行長布萊恩·科再奇、麥當勞前執行長史蒂夫·伊斯特布魯克或英國石油前執行長伯納德·盧尼因違反公司內部上下級關係規定而辭職的案例不同,黃仁勳此次涉及的是外部商業人士,未違反公司內部僱員關係禁令,且Benzinga 盤前行情與表態確認川普總統已表態支持其留任並歡迎其隨同出訪亞洲,因此黃仁勳被迫離職的機率極低。
第二條、也是對 AI 產業真正產生實質蝴蝶效應的路徑,是東南亞二級雲算力(Neo-Cloud)監管風暴的升級。根據48 億美元晶片採購記錄披露,Megaspeed 在 2024 年初於馬來西亞柔佛州設立姊妹公司 Speedmatrix,並在 2024 年 6 月至 2026 年 2 月期間採購了價值至少 48 億美元搭載輝達晶片的先進 AI 設備,在馬來西亞和印尼建設資料中心,供中國科技企業透過跨境雲租賃的方式遠端調用算力。儘管在不將物理晶片運入中國境內的前提下提供海外雲租賃此前處於法律模糊地帶,但據富比士中東國會信函報導,眾議院三大委員會在 11 月 4 日的聯名信中已將此類商業接觸上升為國家安全關切。截至 11 月 8 日,輝達已將 Megaspeed 從其官方網站的優選雲端合作夥伴名單中移除。這一動作預示著未來美國商務部對新加坡、馬來西亞、印尼及中東地區二級雲服務商的終端客戶穿透式審查(KYC)將全面收緊,全球高階 GPU 配額將加速向北美本土持牌超大規模雲廠商回流。
輝達股價反應與 11 月 17 日 1080 億美元財報大考:基本面能否對沖場外利空?
評估這起場外風波會將輝達股價推向何處,必須將當前的盤前跌幅放進輝達過去一週的技術結構與即將到來的 2027 財年第三季度財報(定於美東時間 2026 年 11 月 17 日盤後發布)中進行定量比對。投資者可透過輝達即時股價看板與輝達業務架構指南同步追蹤其分時成交量與估值倍數變化。
根據Investing.com 歷史行情表,輝達股價在 11 月第一週剛剛經歷了期中選舉引發的劇烈震盪:11 月 3 日收於 206.69 美元,11 月 4 日跌 3.17% 至 200.13 美元,11 月 5 日隨半導體板塊暴跌 9.26% 至 181.60 美元(當日成交量放大至 3.0613 億股),隨後於 11 月 6 日(週五)反彈 2.78% 收於 186.64 美元(盤後交易一度升至 188.55 美元)。在 11 月 8 日週日爆出內部信與董事會調查消息後,11 月 9 日(週一)美東時間 04:05 至 05:15 的盤前交易中,NVDA 跳空低開,盤中最低下探至 176.64 美元(較週五收盤價 186.64 美元下跌 5.36%,較週五盤後高點下跌 6.32%),截至美東時間 05:15 交投於 178.45 美元至 178.60 美元附近(較週五收盤下跌約 4.31% 至 4.39%)。
值得高度警惕的時間巧合是:輝達定於 2026 年 11 月 17 日(週二)發布截至 10 月 25 日的 2027 財年第三季度財報,而國會三大委員會要求黃仁勳出席華盛頓雷伯恩眾議院辦公大樓閉門簡報的日期恰好是次日(11 月 18 日,且要求在 11 月 11 日前確認出席)。這意味著未來八個交易日內,基本面財報數據與國會聽證預期將形成正面對撞。
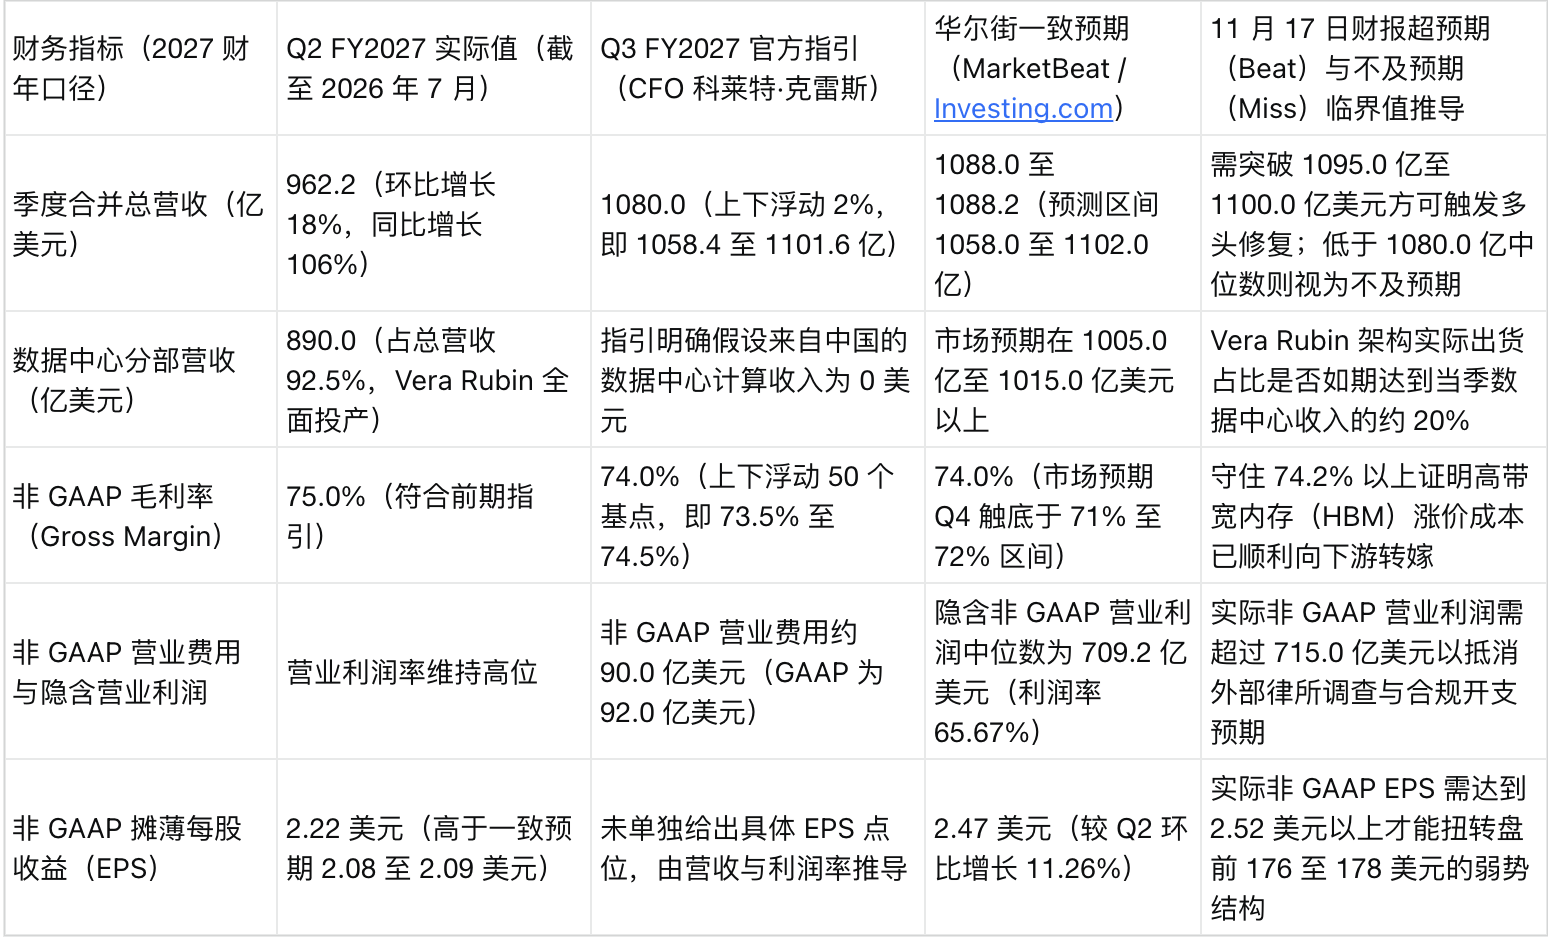
上表數據綜合自MarketBeat 三季報一致預期、1080 億美元財報指引拆解以及此前發布的輝達二季報業績復盤與Vera Rubin 量產與利潤率分析。
從表中的算術推導可以得出兩條直接服務於交易決策的硬結論。第一,輝達官方在 8 月底給出的 1080 億美元第三季度營收指引中,早已明確將「來自中國市場的資料中心運算晶片收入假設為 0 美元」。這意味著即便 Megaspeed 事件引發美國政府進一步封堵東南亞轉租通道,也不會直接砍掉輝達官方指引基準線內的合規收入;只要北美四大雲廠商與主權 AI 客戶在 Vera Rubin 新架構上的拉貨速度保持強勁(使得 Q3 實際營收突破 1088.2 億美元的一致預期並站上 1100 億美元),基本面買盤就足以收復高管私德風波砸出的情緒坑。
第二,在當前滾動本益比已隨股價回調壓縮至約 23.59 倍(基於最近 7.91 美元每股盈餘折算,52 週高點為 243.37 美元,52 週低點為 164.27 美元)的背景下,175.00 美元至 176.64 美元構成了多頭的第一道技術防線。由於這一輪高管調查、11 月 11 日國會出席確認截止日、11 月 17 日盤後三季報以及 11 月 18 日國會閉門簡報的關鍵消息往往在美股常規交易時段(09:30 至 16:00 EST)之外突發落地,跨市場投資者可透過 MEXC 提供的 24/7 衍生品工具管理輝達合約雙向敞口,在盤前與盤後消息衝擊波中利用零掛單費限價委託靈活執行風險對沖或超跌布局。
MEXC 編輯團隊獨家觀點
剝離掉圍繞黃仁勳私人生活的輿論獵奇,這場風波對金融市場真正的啟示在於:當一家企業的市值膨脹至 4.5 兆美元、單季營收邁向 1080 億美元並成為大國科技競爭的核心咽喉時,其創辦人的私人社交半徑本身就已經構成了地緣政治與公司治理的系統性風險敞口。
市場在 11 月 9 日盤前給出的約 5% 跌幅(蒸發約 2000 億美元市值),並不是在給一封婚外情道歉信定價,而是在給兩件尚未落地的潛在尾部風險計提折價:





