


- 核心觀點:美銀認為SOX半導體指數本輪「無差別拋售」跌幅已超歷史均值但時長不足一半,可能於2027年初觸底,真實盈利下調才是市場出清的關鍵。
- 關鍵要素:
- SOX指數自2026年6月高點累計下跌38%(14634→9011點),歷時136天;歷史四次下行週期平均跌32%、持續253天。
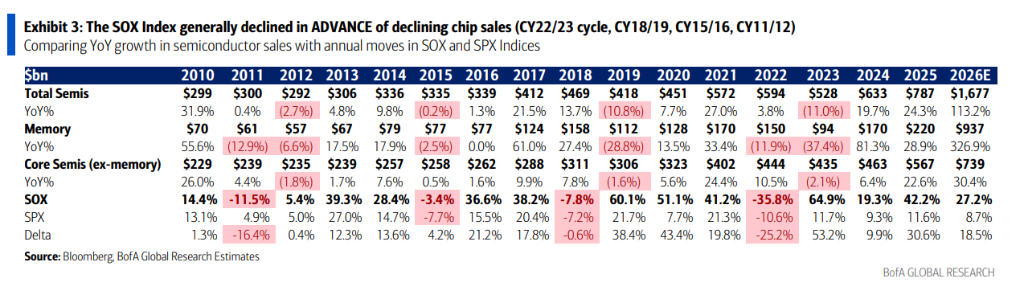
- 當前遠期本益比13.7倍,較標普500折價22%,而AI熱潮時曾溢價15%;歷史底部約12倍,隱含約12%下行空間。
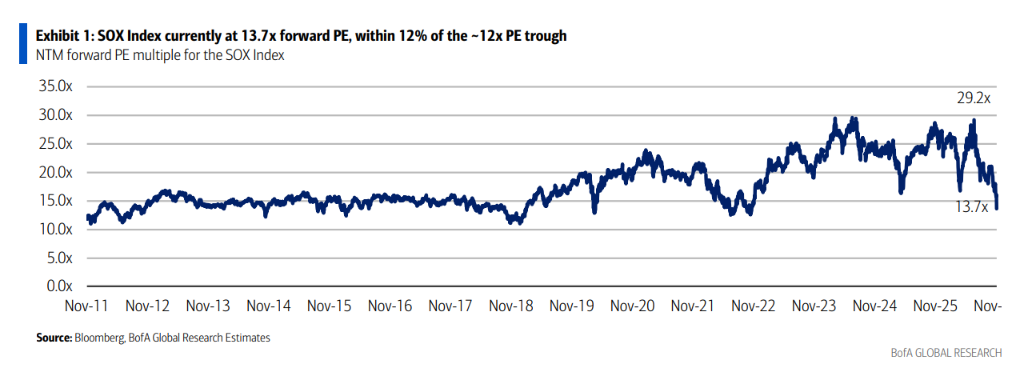
- 美國雲端運算資本支出年化約1.2兆美元,低於2027年一致預期1.555兆美元約23%,對應約30吉瓦算力部署。
- 若2027年資本支出削減20%,AI半導體營收面臨20%以上下行壓力,EPS風險達35-40%。
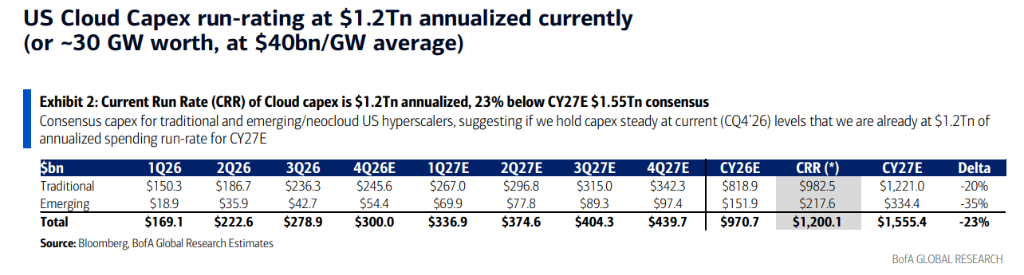
- SOX指數通常領先半導體銷售額下滑6-9個月,歷史週期後平均反彈約42%。
- 潛在催化劑包括政策明朗化、龍頭回購(科林研發250億美元、輝達、美光)及資本支出放緩延長上行週期。
原文作者:龍玥
原文來源:華爾街見聞
美股 SOX 半導體指數自 2026 年 6 月 22 日高點以來,截至 11 月 5 日已累計下跌 38%,從 14634 點跌至 9011 點,歷時 136 天。
相比之下,美銀 Vivek Arya 等分析師在最新研報中統計了過去四次主要半導體下行週期——2011 年、2015 年、2018 年、2022 年——平均持續 253 天,平均峰谷跌幅 32%。
也就是說,這輪下跌的幅度已經超過歷史平均,但持續時間尚不及歷史均值的一半。
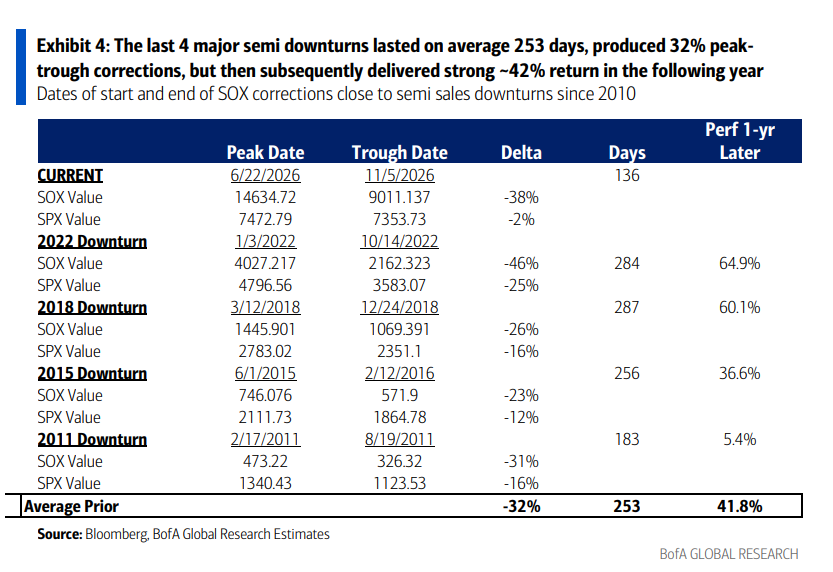
據追風交易台消息,Vivek Arya 等分析師判斷:這場「無差別投降式拋售」(indiscriminate selling)可能在 2027 年初走完。其表示,當前這輪拋售具有明顯的「無差別」特徵——市場對 AI 資本支出放緩的擔憂,導致晶片股被不加區分地賣出。
在過去幾輪週期中,SOX 指數的下跌通常領先於半導體銷售額的實際下滑 6-9 個月,隨後在盈利預期被充分消化後,平均反彈約 42%。報告寫道:
2026 年 6 月下旬的峰值,從概念上意味著 EPS 削減可能從 2027 年一季度開始顯現,屆時政策變化將反映在 2027 年下半年的資本支出削減或放緩上。
也就是說,基本面的真正惡化,可能要到 2027 年才會集中爆發——但股價可能已經提前把這些壞消息消化進去了。
估值:距離歷史底部還有多遠?
當前美股 SOX 半導體指數的遠期市盈率為 13.7 倍,而標普 500 為 17.7 倍,半導體板塊相對大盤折價 22%。
而在 AI 行情最熱的時候,晶片股曾以高於大盤 15%的溢價交易。這一從溢價到折價的轉變,幅度接近 37 個百分點。
從歷史底部估值來看,SOX 在歷次週期低點的遠期市盈率約為 12 倍。以此推算,當前估值距歷史底部僅剩約 12%的下行空間。
分析師 Vivek Arya 寫道:
半導體板塊已經以 22%的折價交易,相當一部分的盈利下調預期可能已經被消化。但我們要指出,真實的 EPS 下調——而不僅僅是便宜的估值——才是讓投資者真正安心的條件,這需要時間。
資本支出:真實壓力有多大?
這輪大跌擔憂的核心,是 AI 資本支出是否會大幅收縮。
美銀數據顯示,美國雲端運算資本開支目前的季度運行速率約為 3000 億美元,年化約 1.2 萬億美元。而市場對 2027 年全年的一致預期為 1.555 萬億美元。
換句話說,如果資本開支維持當前速率不變,2027 年的實際支出將比預期低約 23%。
從傳統超大規模雲廠商來看,2027 年預期資本開支為 1.221 萬億美元,當前運行速率為 9825 億美元,差距約 20%;新興雲廠商差距更大,約 35%。
進一步換算:1.2 萬億美元的年化資本開支,按每吉瓦 400 美元的平均成本計算,對應約 30 吉瓦的算力部署,低於美銀基準假設的 40 吉瓦以上。
資本開支若削減 20%,晶片公司 EPS 會怎樣?
分析師做了一個高層次的測算:
若 2027 年資本開支較預期削減 20%,AI 半導體的營收將面臨 20%以上的下行壓力,EPS 則面臨 35-40%的下行風險——這與歷史週期中的 EPS 削減幅度大體相當。
不過分析師也指出,實際的資本開支削減可能更多針對未來的土地、電力和廠房投資,而具有更高算力效率的新一代晶片(如英偉達 Vera Rubin)仍將是優先採購項。此外,某一地區的需求受阻,也可能帶動其他地區需求上升,AI 資本開支已成為美國 GDP 增長的重要驅動力。
三種情景,該買什麼?
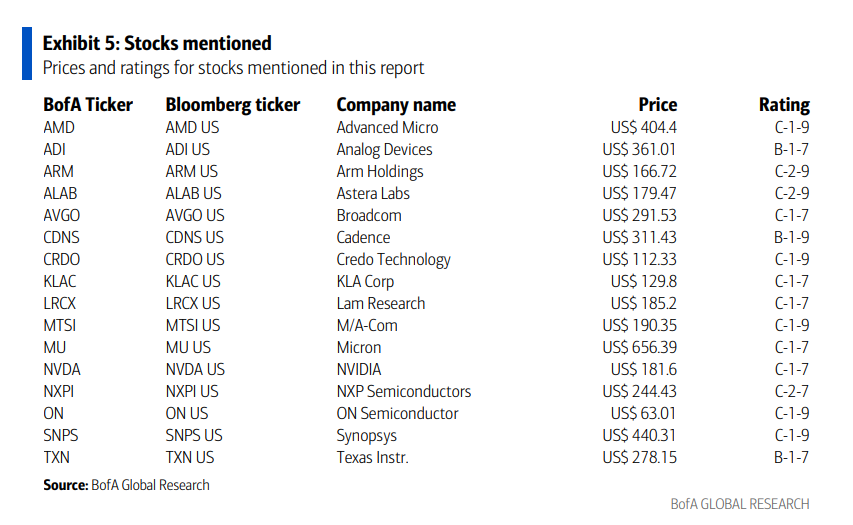
該行給出了三個投資情景框架:
基準情景(下行風險約 10%,2027 年一季度觸底): 優選各細分賽道龍頭——計算晶片、網路晶片、半導體設備、存儲以及類比晶片。
熊市情景(下行延續至 2027 年中,資本開支明確轉向前持續承壓): 防禦性品種相對佔優,包括 EDA 軟體、高自由現金流類比晶片,以及 AI 敞口較小的公司。
牛市情景(資本開支超預期復甦): 高彈性品種將領漲,包括存儲、光學、量子計算,以及 CPU。
還有哪些因素可能幫助穩定市場?
該行提到幾個潛在的積極催化劑:
一是政策明朗化。美國國會層面的政策清晰度有望在 2027 年一季度帶動市場信心回升。
二是回購支撐。泛林集團宣布 250 億美元回購計劃,英偉達回購持續推進,美光將於 12 月 9 日啟動回購。
三是資本開支節奏放緩本身也可能延長半導體上行週期的持續時間。
SOX 歷史上總是領先於晶片銷售下滑
美銀的歷史數據還顯示,SOX 指數在歷次週期中幾乎總是提前於半導體銷售額的下滑而下跌——包括 2022/23 年、2018/19 年、2015/16 年、2011/12 年週期均是如此。
從數據來看,2026 年全年半導體銷售額預計達 1.677 萬億美元,同比增長 113.2%,其中存儲晶片貢獻巨大(預計 9370 億美元,同比增長 326.9%)。而 SOX 指數 2026 年迄今漲幅約 27.2%,仍跑贏標普 500 的 8.7%。





