






Anthropic S-1招股書深度拆解:營收暴漲、巨額虧損與AI算力成本真相


概述
Anthropic 於 2026 年 10 月 26 日向美國證券交易委員會公開提交 S-1 註冊聲明,擬在納斯達克全球精選市場以代碼 ANT 上市,發行股數與價格區間均未確定。
文件披露的 2026 年上半年淨虧損為 807.48 億美元,而同期營業收入為 162.86 億美元,虧損接近營收的五倍。這個比例看起來反常,拆開後原因很清楚:經營虧損只有 6.93 億美元,而淨虧損中有 723.88 億美元來自可轉換票據、衍生負債與 SAFE 的公允價值變動,屬於非現金項目。同期經營活動現金流為正 39.29 億美元,去年同期為負 15.13 億美元。
換句話說,這家公司在半年度的經營層面接近損益兩平、現金層面為淨流入,而巨額淨虧損主要記錄的是一件與經營無關的事:公司估值上升推高了早期可轉換工具的負債帳面價值。
真正值得關注的風險不在淨虧損這個數字上,而在算力採購承諾與現金儲備的對比,以及一個容易被忽略的細節:公開版 S-1 中採購承諾的合計金額欄是空白的,媒體廣泛引用的總額並非來自這張表。本文按文件原文逐項拆解。
核心要點
淨虧損 807.48 億美元中,723.88 億來自非現金的公允價值變動。 文件將其歸因於未償還可轉換本票公允價值的上升。
經營虧損僅 6.93 億美元,較去年同期的 21.35 億美元收窄。 2026 年第二季經營利潤轉正,為 9.74 億美元,是文件所列六個季度中的第一個正值。
經營活動現金流為正 39.29 億美元。 去年同期為負 15.13 億美元,2025 全年為負 26.37 億美元。
上半年營收 162.86 億美元,為去年同期 11.63 億美元的十四倍。 單是第二季的 115.55 億美元,就超過 2023 至 2025 三年合計的約 50.1 億美元。
算力與基礎設施支出占營收比例從 201% 降至 55%。 絕對金額從 23.34 億升至 89.45 億美元,但增速低於營收增速。
公開版 S-1 的採購承諾合計金額為空白。 市場流傳的約 6,370 億美元是第三方對逐項合同的加總,不是文件給出的合計數。
客戶集中度有披露但無單一客戶超過 10%。 截至 2026 年 9 月 30 日的九個月,前五大客戶約占營收 25%。
公開申報確認了什麼
公開提交與此前的保密提交相比,最大的變化是財務報表從媒體轉述變成了可逐行核對的原始文件。
確認的事項包括上市地為納斯達克全球精選市場、股票代碼為 ANT、發行主體為 Anthropic, PBC、高盛與摩根士丹利為招股說明書的聯繫方券商。註冊聲明尚未生效,證券在生效前不得出售。
仍未確定的包括發行股數、價格區間、募資總額、公司出售股份與股東出售股份的比例,以及生效日期。
在此之前,站內文章曾基於路透社對保密版文件的報導整理過算力建設承諾與供應商格局,當時引用的是 2025 全年數據,即營收約 45.85 億美元、經營虧損約 80.60 億美元、淨虧損約 419.65 億美元。公開版文件證實了這幾個量級,並補上了 2026 年上半年的數據,而半年度的走勢與 2025 全年相當不同。
五年的收入與虧損軌跡
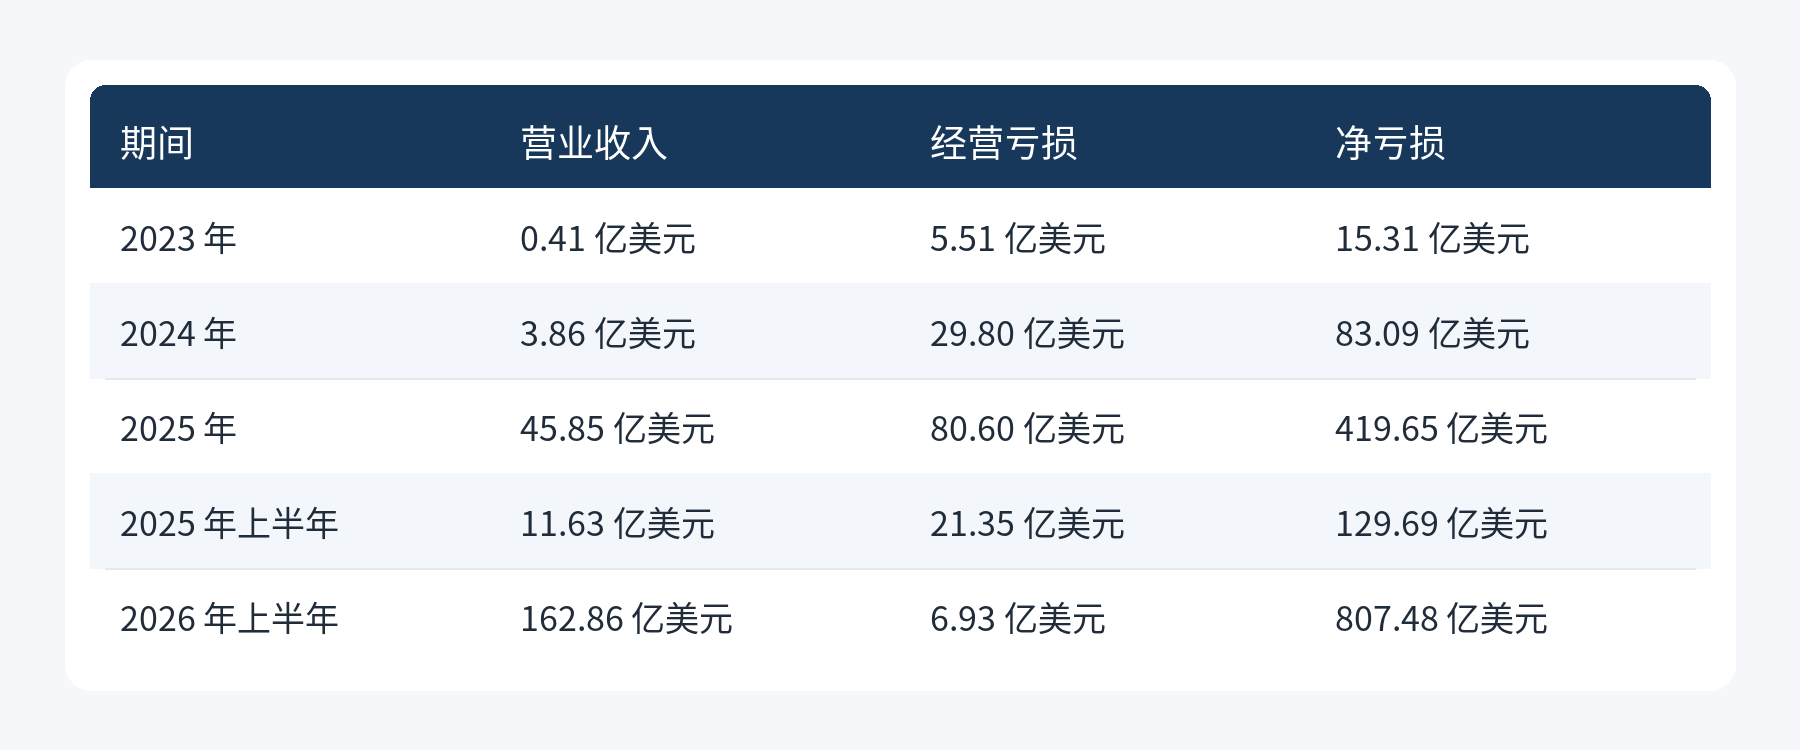
這張表包含了本文要解釋的全部矛盾:營收從 2023 年的 0.41 億增長到 2026 年上半年的 162.86 億,經營虧損在 2025 年達到 80.60 億的峰值後,到 2026 年上半年收窄至 6.93 億,而淨虧損卻同步放大到 807.48 億。經營指標在改善,淨虧損在惡化,兩者由不同的因素驅動。
收入與客戶結構
上半年 162.86 億美元的營收中,按使用量計費的部分為約 131 億美元、占 80%,訂閱制部分為約 32 億美元、占 20%。2024 年的這一比例為 75% 比 25%,2025 年為 83% 比 17%。
分季度看增長更陡。2025 年四個季度的營收分別為 3.76 億、7.87 億、13.82 億與 20.40 億美元,2026 年第一季為 47.31 億、第二季為 115.55 億美元。第二季同比增長約 1,368%,而同期算力與基礎設施支出增長約 300%。
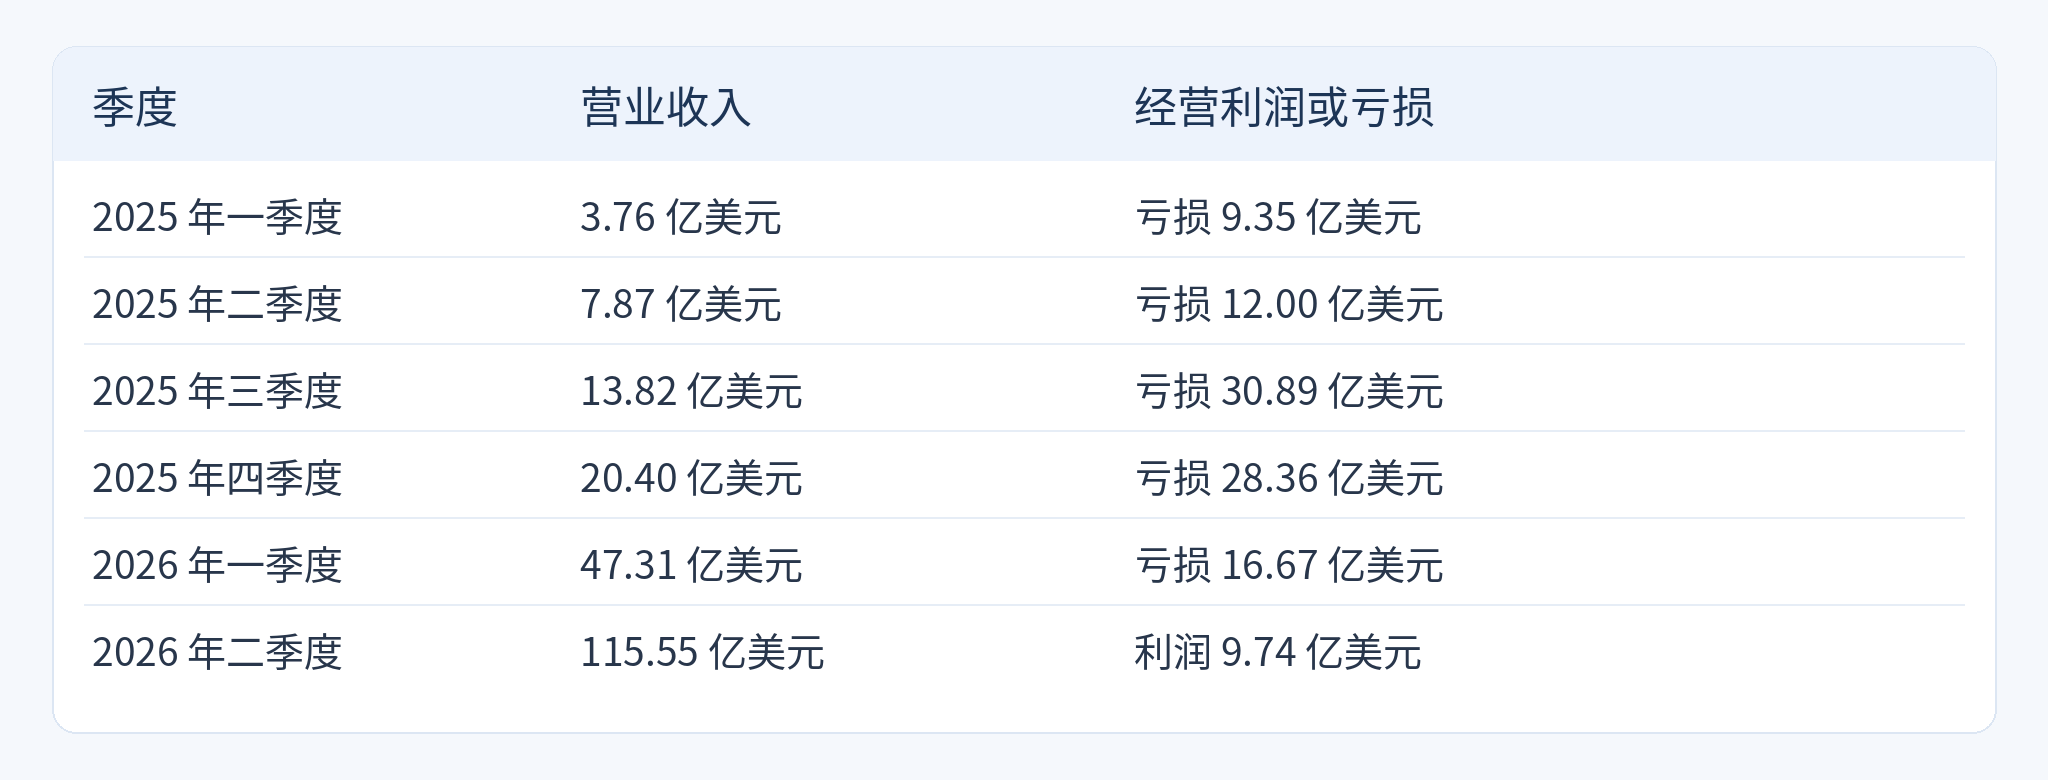
第二季的經營利潤轉正是這份文件裡最容易被 807 億美元這個數字蓋過去的信息。
客戶結構
截至 2026 年 9 月 30 日的滾動十二個月,貢獻 10 萬美元以上營收的客戶超過 11,900 家,一年前為超過 950 家;貢獻 100 萬美元以上的超過 1,900 家,貢獻 1,000 萬美元以上的約 250 家。同期淨收入留存率約為 900%。
集中度方面,截至 2026 年 9 月 30 日的九個月,前五大客戶約占營收 25%,且無單一客戶占比超過 10%。文件的風險因素摘要同時提示"我們營收與應收帳款的相當大部分由數量有限的客戶和分銷渠道驅動",但未給出更細的百分比。
分銷渠道本身也是一項結構性依賴。文件說明 Claude 透過亞馬遜雲、谷歌雲與微軟 Azure 提供存取,採用聯合市場推廣模式,並向每家雲服務商支付費用。這三家同時也是後文算力承諾的主要交易對手。
按帳單地址計算,上半年國際營收為約 45.23 億美元,占比約 28%。
三個不同的"虧損"分別說明什麼
同一家公司在同一期間可以有三個方向不同的"虧損"數字,這不是矛盾,而是三個指標回答三個不同問題。
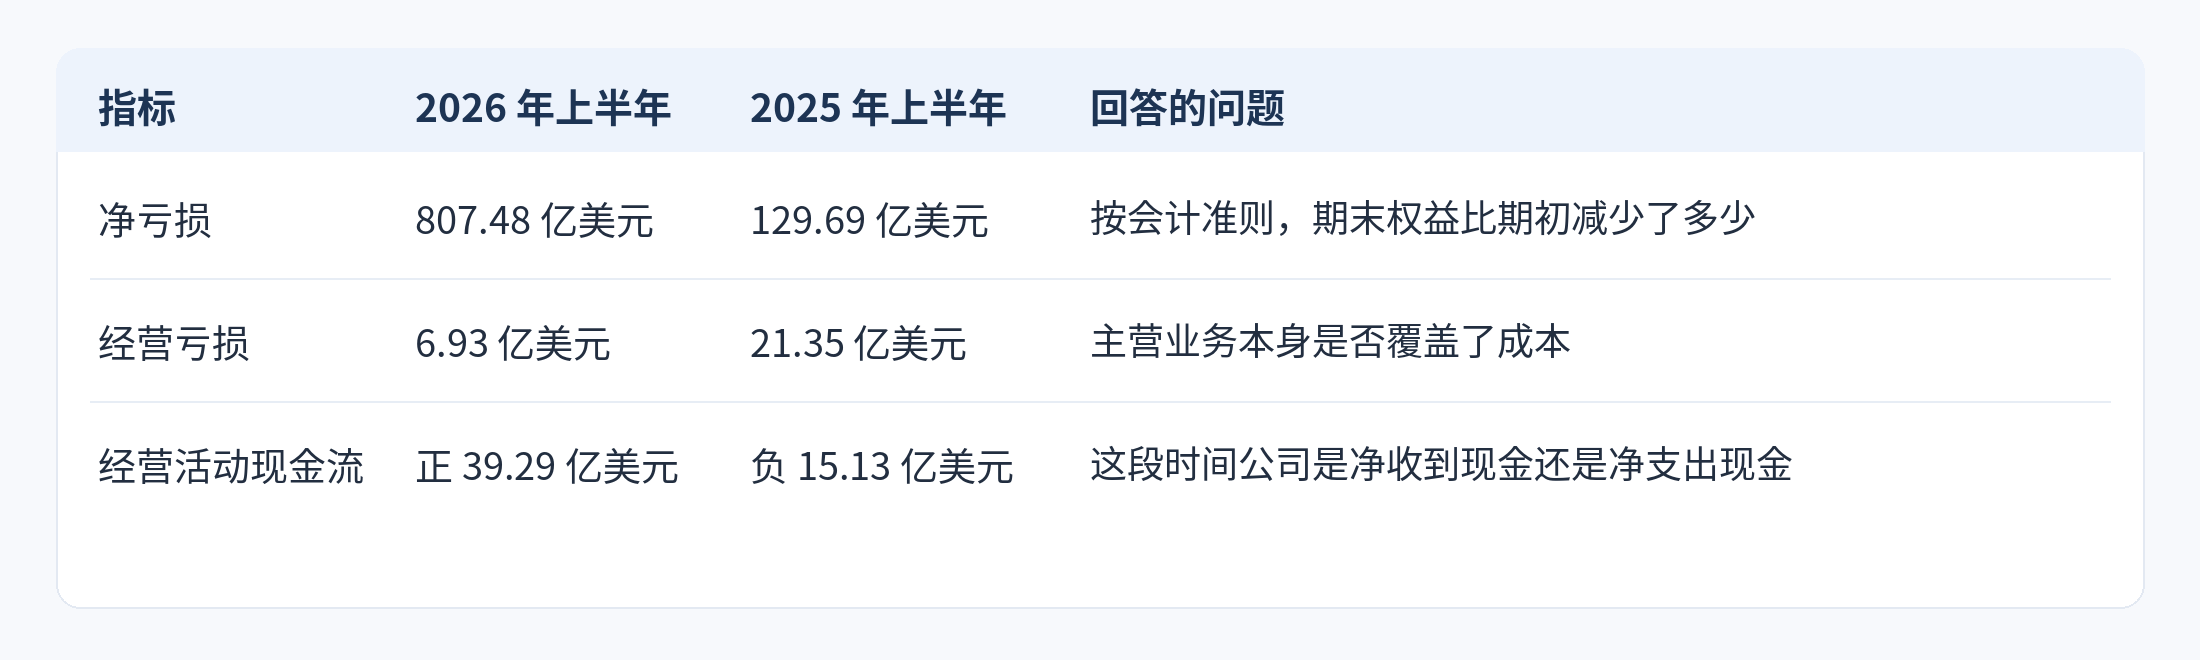
從經營虧損到淨虧損的橋接可以逐項核對。經營虧損 6.93 億美元,加上利息收入 11.11 億美元,減去可轉換票據、衍生負債與 SAFE 的公允價值變動 723.88 億美元,再減去其他支出淨額 87.57 億美元與所得稅 0.21 億美元,得到淨虧損 807.48 億美元。
這裡的關鍵是 723.88 億美元那一項。可轉換票據、衍生負債與 SAFE 按公允價值計量,當公司估值上升時,這些工具未來可轉換成的權益價值上升,對應的負債帳面價值也上升,差額計入當期損失。文件明確將這項變動歸因於未償還可轉換本票公允價值的上升。
因此這筆損失的經濟含義與通常意義上的虧損相反:它是公司價值上升的記帳結果,而上升的價值歸屬於早期投資人。這類損失不消耗現金,並且在 IPO 時相關工具轉為普通股後通常不再重複發生。歷史數據也印證了它隨估值放大的特徵,該項從 2023 年的 10.45 億美元增至 2024 年的 54.34 億、2025 年的 343.08 億,再到 2026 年上半年的 723.88 億美元。
現金流方面,上半年經營活動淨流入 39.29 億美元,購置物業與設備支出 4.82 億美元,兩項相減得到約 34.47 億美元的自由現金流。需要說明的是,有報導指出公司將經營現金流轉正部分歸因於付款時點因素,因此單一半年度的現金流不宜直接年化。
截至 2026 年 6 月 30 日,現金及現金等價物為 1,124 億美元,短期投資為 193 億美元,合計 1,316.51 億美元。上半年融資活動淨流入約 1,108 億美元,主要來自可贖回可轉換優先股。
還有一項不在上述三個指標中但影響未來報表的數據:上半年人員成本為 31.52 億美元,其中包含約 22 億美元的股權激勵費用,而截至 6 月 30 日尚未確認的限制性股票單位費用為 266 億美元。這部分費用在未來期間會陸續進入損益表,雖然同樣不消耗現金,但會影響未來的 GAAP 利潤。
公司同時披露了非 GAAP 的調整後經營利潤,上半年為正 16.18 億美元,調整項包括股權激勵、非現金慈善捐贈與 Bartz 案和解。非 GAAP 指標由公司自行定義,不可與同業直接比較。
算力採購承諾:為什麼各家報導的總額不一樣
這是本文最需要謹慎處理的一節,因為流傳最廣的數字恰恰不是文件給出的。
公開版 S-1 的風險因素中有一段描述採購承諾與租賃協議,原文的金額位置是空白的。合計承諾金額、2030 年 12 月 31 日前預計發生的金額、以及未來十二個月到期的金額三處均為空白,僅說明其中絕大部分與算力和基礎設施相關,且剩餘部分的絕大多數預計發生在 2031 至 2045 年之間。該段將讀者指向管理層討論與分析中的"合同義務"章節。
因此市場上流傳的幾個總額需要分別說明來源。
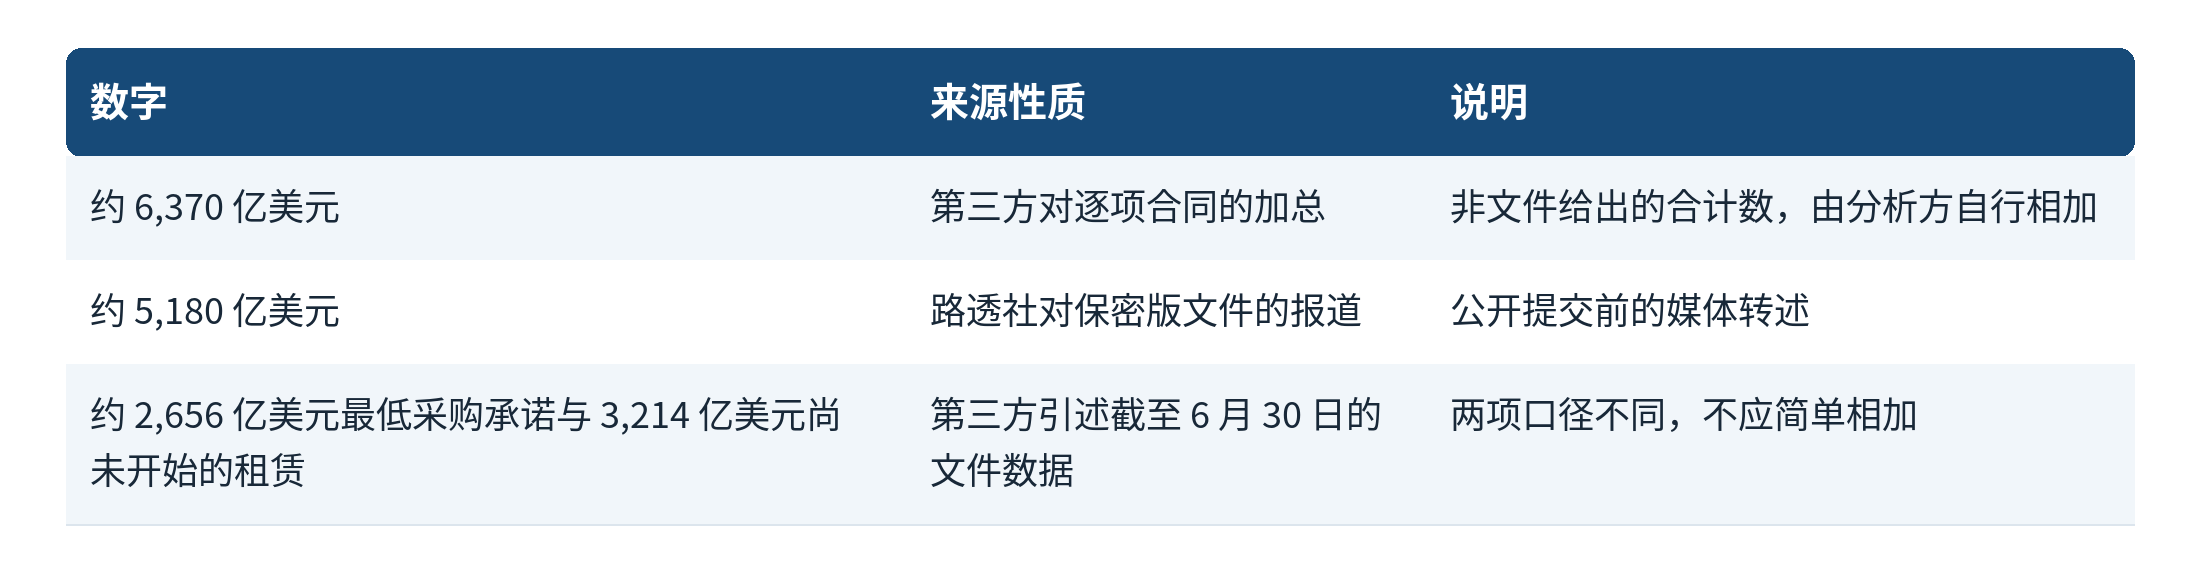
第三方整理的逐項合同金額包括博通的 TPU 設備租賃約 1,612 億美元(五年期租金,不含利息)、SpaceXAI 的輝達 GPU 最高 1,205 億美元(至 2029 年)、谷歌雲至少約 1,145 億美元(2026 年 4 月至 2033 年 7 月)、亞馬遜雲至少 1,100 億美元(2026 年 5 月至 2036 年 4 月)、微軟 Azure 至少約 449 億美元(2026 年 11 月至 2033 年 5 月)、Nscale 最高約 446 億美元(至 2033 年)與 Lambda 約 413 億美元(至 2034 年)。此外還有未給出固定金額的項目,包括估計 1,250 億至 1,500 億美元的額外 TPU 產能,以及預計超過 200 億美元的 AMD 系統。
這些金額的性質並不一致。博通、谷歌、亞馬遜與微軟的部分屬於最低支出或租金義務,合計約 4,310 億美元;SpaceXAI、Nscale 與 Lambda 的部分標註為"最高"或按交付計費,合計約 2,060 億美元。前者是必須支付的,後者取決於實際採購,把兩類相加得到的總額會高估確定性義務。
與 1,316.51 億美元的現金及短期投資相比,確定性義務的量級顯著更大,而其時間跨度延伸至 2045 年。這是文件風險因素中的實質內容,也是這家公司財務結構上最值得持續追蹤的一項。判斷其可持續性需要看後續季度的營收增速能否繼續超過算力支出增速,上半年這一比較是有利的:算力與基礎設施支出占營收比例從去年同期的 201% 降至 55%。
仍待確認的事項
截至本文核對日 2026 年 10 月 27 日,以下事項尚未確定,任何基於估值的計算都應視為假設而非結論。
發行股數、價格區間與募資總額均未在文件中給出,公司發行股份與股東出售股份的拆分也未披露。註冊聲明尚未生效。有報導稱投資者路演可能最早在 11 月 9 日當週啟動,但時間表未經公司確認。
估值方面,文件本身不給出估值。流傳的數字來自媒體報導,包括 2026 年 5 月一輪約 9,650 億美元估值的私募融資(CNBC 報導)與超過 2 兆美元的上市估值預期(NBC News 報導)。這些是第三方報導而非文件披露,不應與文件數據混用。
文件還列出若干未決事項,包括聯邦貿易委員會的調查、一項待決的全席重審申請,以及合同責任上限能否成立、保險





