


SpaceX擬籌400億美元,BiyaPay行情觀察:英偉達大單背後誰來買單?


- 核心觀點:AI擴張正從科技公司自有資金轉向外部債務融資,市場需同時評估晶片需求的持續性,以及客戶能否用未來經營回報覆蓋今天確定的資金成本。
- 關鍵要素:
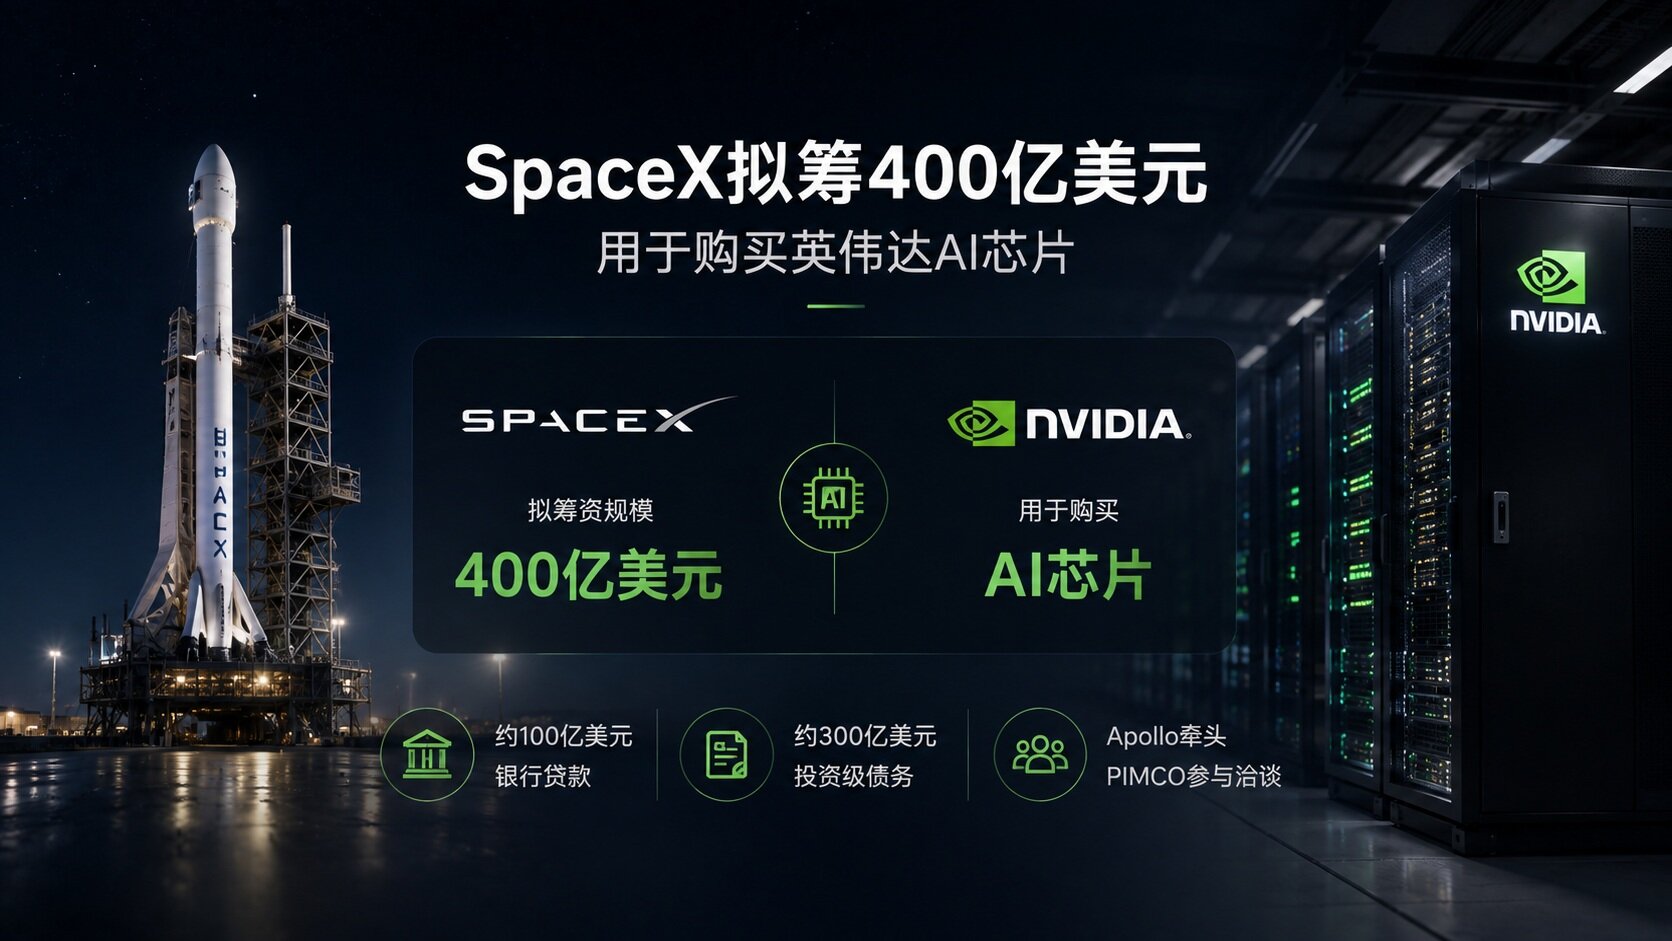
- SpaceX洽談約400億美元融資採購英偉達AI晶片,含約100億銀行貸款和300億投資級債務,Apollo預計牽頭,PIMCO也在洽談中,但目前仍處談判階段。
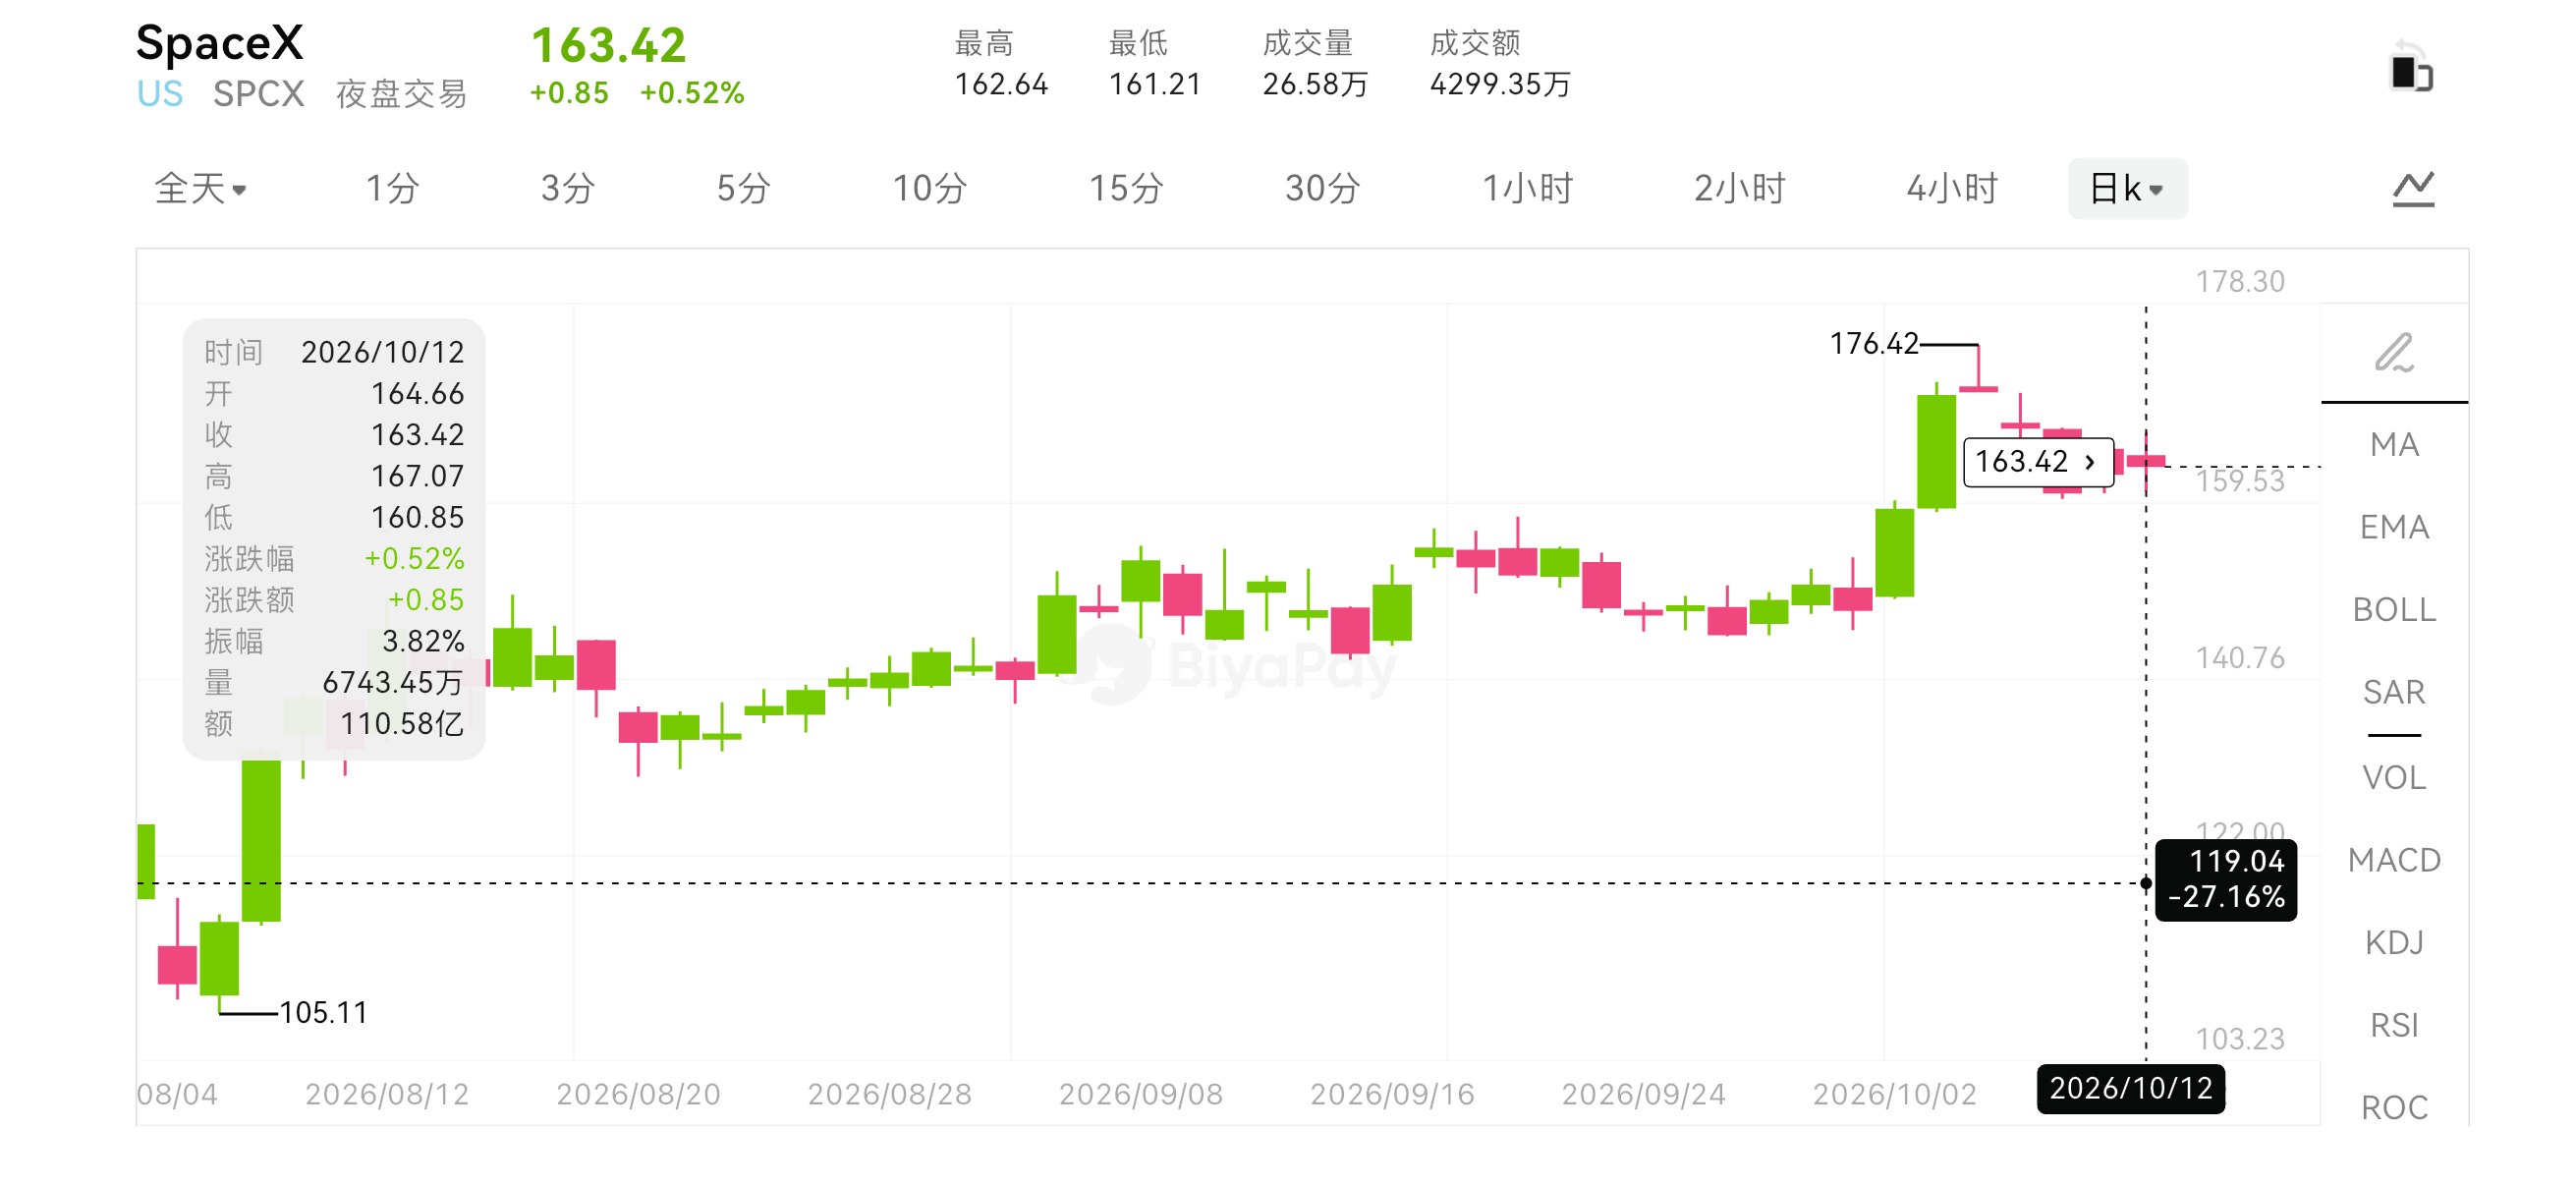
- 10月12日美股收盤,SpaceX報163.42美元漲0.52%,英偉達報226.32美元跌1.29%,股價分化說明市場並非簡單跟隨「大單」定價。
- 若400億美元全部為計息債務、平均年利率6%,僅年度利息約24億美元;利率上下浮動1個百分點,年利息相差約4億美元。
- 晶片採購只是算力投入一部分,機房、電力、冷卻、網路和運營團隊同樣需要成本,晶片到貨與機房就緒之間存在時間差。
- 對英偉達而言,融資意向、採購合約、交付安排和收入確認是不同環節,「潛在大客戶需求」比「400億美元已落袋」更準確。
- AI產業鏈各環節受益存在時間差:上游看交付,資料中心看利用率,應用公司看付費留存,融資機構看償債能力,不能按同一概念同步分析。
AI 擴張的帳單,正在從科技公司的資產負債表,走向銀行和債券市場。
據報導,SpaceX 正與銀行和資產管理機構洽談約 400 億美元融資,用於購買輝達 AI 晶片。擬議結構包括約 100 億美元銀行貸款和 300 億美元投資級債務,Apollo 預計牽頭安排,PIMCO 也在洽談名單中。這則消息最早於 10 月 6 日出現,目前公開報導仍指向融資談判,尚不能理解為資金已經到帳,更不能把 400 億美元直接算進輝達收入。
股價表現並沒有簡單地跟著「大單」走。
BiyaPay 行情數據顯示,10 月 12 日美股收盤,SpaceX(SPCX)報 163.42 美元,上漲 0.52%;輝達(NVDA)報 226.32 美元,下跌 1.29%。這組分化值得關注,但融資消息已在此前一週進入市場,不能把當天漲跌全部歸因於這項計劃。採購規模、融資成本與整個科技板塊的交易環境,都可能影響資金的判斷。
真正值得討論的,也不只是馬斯克準備買多少晶片。一項大規模 AI 投入開始依靠外部債務推進,意味著市場需要同時評估兩件事:晶片需求是否持續,以及客戶能否用未來的經營回報,覆蓋今天確定發生的資金成本。
從爭搶晶片,到爭取融資
過去談 AI 基礎設施,注意力往往集中在 GPU 供給、先進封裝和資料中心排期。只要晶片買不到,企業就容易錯過擴張窗口。現在,算力競爭增加了另一道門檻:即使可以買到設備,也要找到能夠承受建設週期的資金。
債務融資有它的商業邏輯。企業不必一次消耗大量現金,也可以減少新增股權融資對持股比例的影響。但它同時把一部分未來支出固定下來。GPU 是否滿載運行、服務是否賣得出去,可以隨市場變化;利息和到期償還安排,卻不會因為客戶增長低於預期而自動暫停。
觀察這類消息,我更傾向於把晶片供應商、算力使用方和融資環境放在一起看。BiyaPay 作為全球一站式資產配置平台,覆蓋美股、港股、數位資產和法幣兌換等場景,為集中查看不同市場提供了一個入口。平台支持數位貨幣兌換美元港幣,無需申請離岸帳戶,即可實時零佣金參與美港股等真實股票。跨市場觀察的意義,是對照價格反應,資金究竟在看新增訂單,還是在重新評估擴張成本,而不是看到融資金額就給整個 AI 板塊下同一個結論。
400 億美元設備,還需要一張運營帳單
晶片採購只是算力投入的一部分。設備還需要機房、電力、冷卻、網路和運營團隊,資料中心建設與設備交付之間也可能存在時間差。晶片到貨但機房沒有準備好,或者機房投入使用後客戶負載不足,都會拉長回報週期。
可以做一個不涉及實際融資條款的簡單測算:假設 400 億美元全部形成計息債務,平均年利率為 6%,僅年度利息就約為 24 億美元。如果平均利率上下變化 1 個百分點,年度利息會相差約 4 億美元。這只是說明資金成本的敏感度,並非 SpaceX 已公布的融資價格,也沒有包括本金償還、設備折舊和其他運營支出。
對於 AI 業務,關鍵因此不只是「算力規模」,還包括可售算力的利用率、單位收入和客戶續約。設備投入擴大可以提升服務能力,也可能在需求不足時帶來更大的固定成本。尤其是硬體持續迭代,財務上的償債期限和技術上的競爭週期未必一致,舊設備能否繼續產生足夠收入,需要單獨判斷。
對輝達是需求信號,收入兌現仍有條件
從輝達角度來看,大客戶籌措資金採購晶片,能夠強化市場對算力需求的判斷。但融資意向、採購合約、交付安排和收入確認,是不同環節。融資規模可能調整,訂單可能分批執行,具體產品組合和合約條款也會影響收入節奏。
因此,討論這則消息時,「潛在大客戶需求」比「400 億美元已經落袋」更準確。供應商通常可以比算力運營方更早獲得產品銷售收入,但這不代表它完全不受客戶融資環境影響。如果客戶籌資變慢、建設延後或採購節奏調整,供應商的交付預期也會受到影響。
輝達當天的下跌,也提醒市場把產業需求與股票定價分開。新增採購意向可以改善需求預期,但股價還會受到既有估值、交付節奏、資金成本和板塊情緒影響。訂單消息與股價不同步,並不自動意味著需求被否定;同樣,大額融資計劃也不足以證明股價一定受益。
AI 鏈條的收益,開始出現時間差
同樣一輪資本開支,對不同公司意味著不同的現金流。晶片和網路設備供應商看交付,資料中心運營方看利用率,應用公司看付費和留存,融資機構看償債能力。它們都屬於 AI 產業鏈,卻不一定在同一時間受益。
這也是相關美股不能只按「AI 概念」一起分析的原因。上游訂單增長,可以與下游現金流壓力同時存在;下游前期投入較大,也不等於長期一定沒有回報。真正需要比較的,是各家公司在產業鏈中的位置,以及收入回收速度與支出發生速度是否匹配。
對整個市場而言,外部融資擴大還會增加科技行業與信用市場的聯繫。融資條件寬鬆時,擴張可以加快;資金價格上升時,原本看起來可行的項目,回報要求也會提高。這種傳導並不意味著已經出現債務危機,但會讓市場更加關注融資條款和經營現金流,而不只是總算力規模。
大單的下一步,要看哪些進展
接下來更有信息量的,是融資是否正式簽署、資金是否分期到位、採購和建設計劃是否公開,以及業務收入能否跟上投入。只有這些環節逐步落實,市場才能判斷 400 億美元究竟能形成多少可運行、可收費的算力。
SpaceX 這則消息提供了一個很鮮明的觀察窗口:AI 需求仍然足以推動巨額融資討論,但資本市場已經需要回答比「晶片夠不夠」更複雜的問題。對輝達,考題是需求能否持續交付;對算力運營方,考題是收入能否覆蓋設備與融資成本。兩張帳單都算得過來,擴張才有更扎實的基礎。





