


美銀Hartnett:升息反成最大利好,債券終結泡沫邏輯正在蔓延


- 核心觀點:美銀策略師Hartnett提出「債券終結泡沫」判斷,認為利率高企正迫使財政、選舉、AI資本開支與資金流重新定價,年底前對風險資產最利好事件反而是聯準會10月升息,以主動緊縮壓制長端收益率失控。
- 關鍵要素:
- 美國10年期公債收益率一度觸及5.36%,30年期升至2002年以來高位;法德國債利差擴大至140個基點,回到歐債危機壓力區間。
- 年內資產表現分化:油價漲58.5%、美股漲13.4%,但政府債跌4.4%、黃金跌4.8%、比特幣跌6.7%,現金回報跑贏政府債。
- 全球央行2026年以來已54次升息,為2023年9月以來首次淨額轉向緊縮;9月FOMC紀要顯示19名官員均支持升息。
- 韓國成壓力樣本:債券收益率18個月上行約200個基點,最大零售券商Mirae Asset自5月以來跌65%,但韓國股市年內仍漲98.9%。
- 資金流顯示現金流入1664億美元,為2020年4月以來最大;貨幣市場基金規模約8萬億美元,按4.2%收益率年產生約3300億美元利息。
- 中期選舉風險偏負面:Polymarket給民主黨橫掃兩院64%概率,對應股票可能跌超10%;分裂政府則對應漲超5%的風險偏好路徑。
- 關鍵價格位:10年期美債6%、法德利差150個基點、Bull & Bear Indicator跌破8、全球廣度淨88%超賣,為後續操作觀察閾值。
原文作者:趙穎
原文來源:華爾街見聞
過去一週,全球市場再度被利率牽著走。美國 10 年期公債殖利率一度觸及 5.36%,30 年期殖利率升至 2002 年以來高位;10 年期美債拍賣定價殖利率創 2000 年以來最高,但接近紀錄的海外需求又把情緒拉了回來。大西洋彼岸,法德國債利差擴大至 140 個基點,回到 2011 至 2012 年歐債危機時期的壓力區間。
美國銀行策略師 Michael Hartnett 在最新一期 Flow Show 中把核心判斷壓縮成三個字:「債券終結泡沫。」最反常識的推論也隨之浮出:年底前對風險資產最利好事件,是聯準會 10 月升息——用一次主動收緊壓住長端殖利率繼續失控。
這套邏輯並不矛盾。美國股市年內仍上漲 13.4%,標普 500、納指和全球科技指數仍在高位,但政府債年內下跌 4.4%,比現金回報落後 7.2 個百分點。股票還沒被利率打倒,是因為美國硬數據、全球盈利預期和超大規模雲廠商資本開支預期都沒有明顯下修;債券先在更脆弱的地方製造裂縫:韓國券商、法國國債、CCC 級信用債。
真正的風險不只是「利率高」,而是利率高了之後,財政、選舉、AI 資本開支和資金流全部被迫重新定價。聯準會如果不主動升息,長端殖利率可能繼續上衝;如果民主黨在中期選舉橫掃兩院,股票的政治貼現率會突然改變;如果現金殖利率仍在 4%以上,8 兆美元貨幣基金也未必急著進股市。
債券先打中的,是最依賴便宜錢的部分
Hartnett 拿韓國做樣本。過去 18 個月,韓國債券殖利率上行約 200 個基點;韓國最大零售券商 Mirae Asset 在此前漲成「四倍股」後,自 5 月以來下跌 65%。
這並不等於韓國股市泡沫已經破裂。韓國股市年內仍上漲 98.9%,是全球表現最強的市場之一。它說明的是另一件事:當資金成本突然抬升,最先受傷的往往是金融槓桿和交易熱度最高的環節。
全球央行也在配合這一變化。2026 年以來,全球央行已有 54 次升息;這是自 2023 年 9 月以來,全球央行首次在淨額意義上重新轉向收緊。

資產表現的分化進一步印證這種撕裂。年內表現排行中,油價上漲 58.5%,美國股票上漲 13.4%,全球股票上漲 10.6%;現金回報 2.8%,政府債下跌 4.4%,黃金下跌 4.8%,比特幣下跌 6.7%。債券的「羞辱感」最為顯著:拿著現金都跑贏了持有政府債。
10 月升息之所以被看多,是因為不升息可能放任長端失控
美國利率上行的主因被拆成兩部分:增長仍強,以及不確定性上升。供給、商品和財政擔憂也有影響,但不是最核心的解釋。
關鍵變化發生在 Jackson Hole 之後。過去市場還有一個錨:政策已經具有限制性,利率最終可能回到約 3%。美銀利率策略師指出,這條「錨線」被切斷後,殖利率就會繼續上行,直到數據變差或者市場自己出事。他們的結論對等待頂部的人並不友好:「我們認為這兩個條件目前都不滿足。任何聯準會對短端定價的鴿派壓制,只會把利率壓力轉移到更長端。」
這一次,10 年期美債自 9 月下旬以來的上行,主要來自期限溢價,而非對聯邦基金利率路徑的重新定價。這讓問題更加棘手。
因此才出現那個看似奇怪的判斷:聯準會要麼升息,要麼面對債券殖利率繼續尖峰化。9 月 FOMC 紀要顯示,19 名官員都支持升息,多數人還認為年內再加一次合適。但市場目前只給 10 月 28 日會議 17%的升息機率,12 月 9 日的機率則為 81%。美銀利率策略師認為市場定價有誤,並已建立相應交易頭寸(支付 10 月 FOMC OIS)。他們的表述簡潔直接:「如果美國數據保持強勁,聯準會必須做選擇:升息,或者承受債券殖利率陡峭化。如果被債券陡峭化嚇到,聯準會就會升息。」
這裡的看多邏輯不在於「升息本身利好股票」,而在於:如果聯準會用 10 月升息證明自己願意控制通膨和期限溢價,市場反而可能停止擔心 10 年期殖利率衝向 6%,股票壓力隨之減輕。
財政裂縫已經顯露,法國是最清晰的樣本
利率上行的另一半問題是誰來支付更高的利息。美銀首席全球經濟學家 Claudio Irigoyen 指出,利率衝擊正在「暴露發達經濟體財政政策的不可持續現實」,美國和法國首當其衝,日本和英國緊隨其後。
問題根源在於經濟學家所說的時間不一致性。過去 20 年,美國債務/GDP 上升約 60 個百分點,法國約上升 50 個百分點,大部分發生在零利率時代。這些債務支撐的是永久性支出和永久性減稅。現在融資成本正常化,但削減支出或加稅都缺乏政治票數。兩國債務/GDP 均在約 120%,基本赤字均超過 GDP 的 2.5%;美國整體赤字約為 GDP 的 6%,法國約為 5%,美國更高主要因為利息負擔更重。
法國是最清晰的裂口。據彭博報導,法德國債利差已回到 140 個基點,這是至少 20 年來最快的法國主權利差拋售速度,甚至快於 2011 年。市場不給法國財政耐心,有幾個數據擺在那裡:後疫情高點以來,發達經濟體債務/GDP 平均下降 11 個百分點,法國沒有下降;法國私人非金融債務達到 GDP 的 214%,美國是 140%;法國退休人員的淨收入中位數幾乎接近在職勞動者;法國自 1974 年以來從未實現過基本預算盈餘。
據《華爾街日報》報導,巴黎方面正在考慮增加短期國債發行。荷蘭合作銀行(Rabobank)對此評論稱,這是「一個發達市場經濟體表現得像新興市場的最新例證」。美銀歐洲信用策略師 Barnaby Martin 預計,法德利差將在 100 至 150 個基點區間震盪;如果快速逼近區間上沿,短債發行、歐洲央行口頭干預乃至 TPI 工具被拿出來討論的機率將會升高。
股票還沒跌,不等於升息沒有「咬人」
高利率並非沒有影響,只是還沒咬到市場最核心的資產。
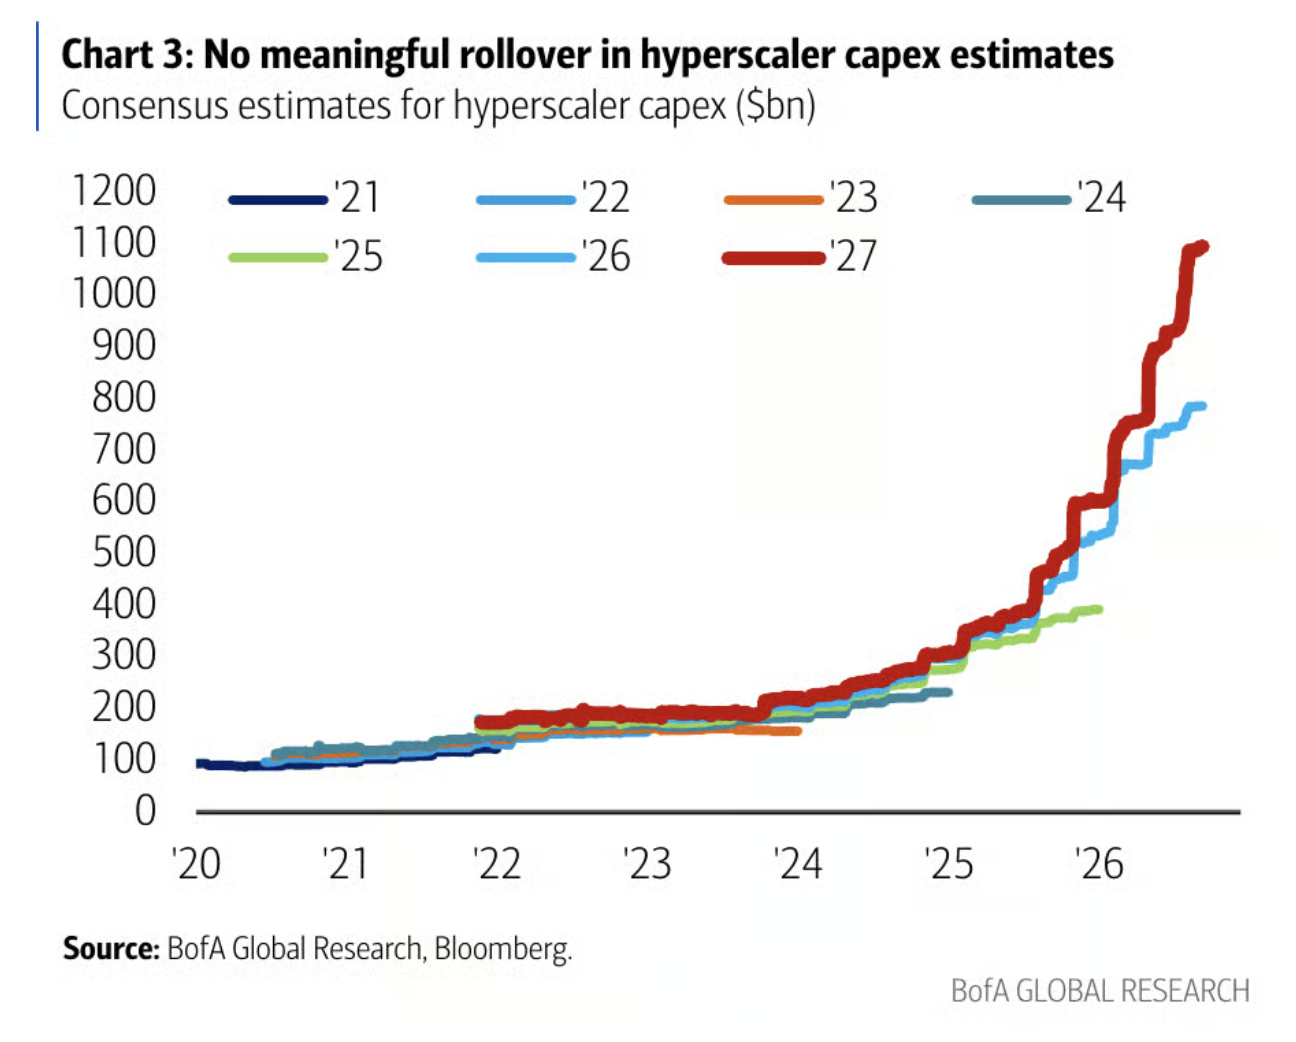
美國硬數據沒有明顯回落,全球未來盈利預期也沒有回落。更關鍵的是,超大規模雲廠商的資本開支預期仍在上行,2027 年市場一致預期還在陡峭抬升。只要 AI 資本開支繼續支撐實體需求,殖利率就有繼續上行的理由。美銀策略師 Barnaby Martin 的判斷是:美國宏觀數據出現回落的那一刻,才是利率波動率見頂、信用市場重獲綠燈的時機。
信用市場已經在邊緣處反映壓力。9 月高收益債利差走闊中,不到 30%可由更高再融資成本或預期損失解釋,其餘更像是利率波動溢價。CCC 利差已升至 1200 個基點,為 2022 年以來最高。
股票內部也不是沒有鬆動。BofA Bull & Bear Indicator 從 8.8 降至 8.1,兩週前還是 9.3,仍處於「賣出」區間。全球廣度規則顯示,淨 50%的全球股票指數處於超賣狀態,即同時低於 50 日和 200 日均線;但反向買入信號要到淨 88%才觸發,除非美國、韓國這些科技權重市場快速反轉,否則短期內難以達到這一閾值。
8 兆美元現金不是天然買盤
資金流數據給出的信號相當清晰。
截至當週三,現金流入 1664 億美元,為 2020 年 4 月以來最大;債券流入 338 億美元,股票流入 124 億美元,黃金流入 20 億美元,加密資產流出 6 億美元。上週因季末因素流出的 1180 億美元現金,不僅全部回來,還超額流入。
細分來看,國債流入 162 億美元,為 2025 年 4 月以來最大;投資級債流入 103 億美元;銀行貸款流入 24 億美元,為 2025 年 2 月以來最大,浮動利率產品成為升息對沖工具。科技股仍有 35 億美元流入,金融股則流出 30 億美元,為 2023 年 3 月以來最大。
貨幣市場基金規模已約達 8 兆美元,2023 年還是 5 兆美元。按 4.2%的 T-bill 殖利率計算,這部分資金每年產生約 3300 億美元利息收入。
Hartnett 的資金面提示更為直接:「不降息,現金就不會減少。」歷史上,場外現金大規模進入股市,通常發生在大規模貨幣寬鬆之後,例如 2009 年 QE、2020 年 QE4,或者聯準會持續降息週期中。當前環境不具備這一條件。
中期選舉給市場一個不舒服的機率分布
11 月 3 日美國中期選舉,是未來幾個月最可能觸發股市 10%級別波動的事件。
Polymarket 目前給民主黨橫掃兩院 64%的機率,9 月時還是 49%;共和黨保住參議院、民主黨拿下眾議院的機率為 28%;共和黨橫掃機率僅 9%。川普支持率為 38%,經濟問題支持率 34%,通膨問題支持率 27%。

市場最不舒服的地方在於:當前機率最高的結果,恰恰對應最偏風險厭惡的路徑。
民主黨橫掃兩院的情境下,股票可能下跌超過 10%,美元和債券殖利率回落,國際股票跑贏美國股票;歐洲可能跑贏亞洲。稅收和監管方向上行,對 EPS 不利。更重要的是,川普政府推動資源壟斷和企業政策配合的政治資本會下降。
共和黨保住參議院、民主黨拿下眾議院,則對應「分裂政府=金髮姑娘」的風險偏好路徑,股票可能上漲超過 5%。如果共和黨橫掃,則是最大上行意外,股票可能上漲超過 10%,AI 交易繼續向 2027 年泡沫化推進。
最關鍵的觀察州可能是德克薩斯。共和黨現任州長 Greg Abbott 民調僅以 48%對 46%領先民主黨挑戰者 Hinojosa。德克薩斯同時也是 AI 資料中心審批和電力承壓的焦點州,「可負擔性」與 AI 資本開支之間的衝突,將在選票裡被重新定價。
美國之外,政治右轉交易仍在延續
美國政治風險偏負面,但海外有另一條邏輯線:右轉交易。
巴西 Bolsonaro 首輪勝選,第二輪投票在 10 月 25 日。拉美 20 個國家中,已有 11 個、約 4.2 億人口處於右翼領導之下;此前一輪選舉前,這一數字是 7 個國家、約 6000 萬人。市場反應直接:巴西股市創歷史新高,10 年期殖利率單日暴跌 124 個基點。
MSCI 拉美指數仍比歷史高點低 35%,這也是拉美被納入全球輪動牛市序列的理由:2025 年上半年是歐洲,2025 年下半年至 2026 年上半年是日本和新興亞洲,現在輪到拉美與更廣義的新興市場。
歐洲也有類似政治變數。義大利、德國已出現右轉跡象,法國 2027 年 4 月總統選舉民調中勒龐領先。西班牙首相 Sánchez 宣布提前大選,投票日定為 11 月 29 日,民調顯示中右翼領先——Hartnett 將其定性為「一個被低估的歐洲債券正面事件」。
接下來盯價格線,幾個關鍵位比宏觀敘事更重要
這套框架下,短期倉位偏向中期選舉前風險收縮。支撐這一判斷的有三條線索:全球央行重新淨收緊,金融條件變緊,信用事件的早期信號仍在出現,包括澳元/日圓匯率、風險平價策略,以及 Oracle、SoftBank 等科技公司信用違約掉期。
科技股不適合繼續追高,因為投資者已處於重倉狀態;MAGS 相對 SOX 仍可能佔優,中國科技股有逆向吸引力。債券端則提前布局峰值殖利率交易:30 年期美債、小型股、REITs、香港地產。大方向維持持有黃金、大宗商品和新興市場。
幾個價格位比宏觀口號更具操作意義:10 年期美債 6%,是債券買盤等待的關鍵區域;法德利差 150 個基點,接近後政策託底機率升高;全球廣度規則淨 88%超賣,才是更強反向買入信號;Bull & Bear Indicator 跌破 8,比當前 8.1 更接近風險緩和區間;30 年期美債拍賣殖利率已達 5.618%,這也是提前布局長債的現實抓手。
日曆同樣密集:10 月 25 日巴西第二輪投票,10 月 28 日 FOMC,11 月 3 日美國中期選舉,11 月 18 日深圳 APEC,11 月 29 日西班牙大選,12 月 9 日 FOMC,12 月 14 日邁阿密 G20。





