


連虧錢都要排隊,PaperTrade的1000倍槓桿實驗能走多遠?


- 核心觀點:基於HyperEVM的合成永續合約平台PaperTrade以1000倍槓桿和「虧損挖礦」機制上線即爆火,首日成交額超6780億美元,但隨之暴露出執行公平性和價格操縱等爭議,熱度已顯著回落。
- 關鍵要素:
- 上線不到10分鐘名義成交額達144億美元,24小時累計超6780億美元,最高支持1000倍槓桿。
- 用戶虧損或爆倉可獲得PAPER代幣,PAPER初始供應為零、無預挖和團隊/VC分配,唯一鑄造來源為交易虧損。
- 用戶直接與協議USDC流動性池交易,盈利時若池子餘額不足,未支付利潤按先入先出排隊等待後續資金。
- 平台依賴Hyperliquid訂單簿中間價定價,疑似有用戶通過約2000萬美元交易短暫操縱ETH報價,從資金池獲利。
- 官方回應稱操縱風險源於上線初期較高未平倉頭寸上限,已開始收緊持倉限制。
- 截至報導時未平倉頭寸約13億美元,較12小時前減少約60%;保證金從2029萬美元降至1434萬美元。
- PAPER鑄造速率隨LP餘額增長而曲線下降,後來者同樣虧損獲得代幣更少,熱度持續性存疑。
原創 | Odaily 星球日報(@OdailyChina)
作者 | Asher(@Asher_ 0210)
10 月 10 日晚間,基於 HyperEVM 的合成永續合約平台 PaperTrade 正式上線。不到 10 分鐘,平台名義成交額便達到 144 億美元;上線 24 小時,累計名義成交額已超過 6780 億美元。
比交易量更有話題性的,是玩家「排隊虧錢」。PaperTrade 最高支援 1000 倍槓桿,交易虧損或爆倉後,用戶可獲得原生代幣 PAPER。 因此,部分玩家進入平台的目的變成了「虧錢挖礦」,而上線初期的交易火爆又讓小額交易請求遲遲無法執行,出現了連想開倉虧錢都要排隊的場面。
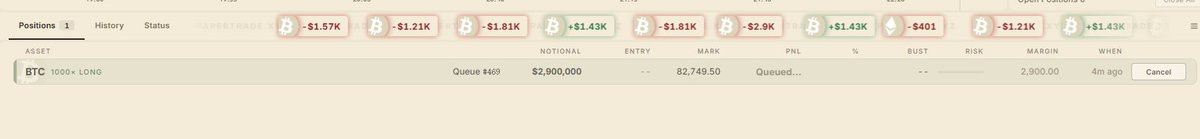
熱度之外,爭議也接踵而至:小額用戶為何排得更久?贏家的利潤能否及時兌付?有人透過推動 Hyperliquid 的價格,從 PaperTrade 資金池中獲利,這究竟是機制漏洞,還是團隊接受的風險?
下面,Odaily星球日報將介紹 PaperTrade 的核心機制,並梳理上線後的爭議。
1000 倍槓桿、虧損挖礦,PaperTrade 怎麼運轉?
用戶直接與協議共享 USDC 流動性池交易
PaperTrade 由 Jez 和 Blurr 聯合創立,建立在 Hyperliquid 的智能合約層 HyperEVM 上。與透過訂單簿撮合買賣雙方的交易平台不同,PaperTrade 用戶直接與協議共享 USDC 流動性池交易:用戶虧損,資金進入池子;用戶盈利,池子支付利潤。
平台讀取 Hyperliquid 訂單簿最優買賣報價的中間價,為 BTC、ETH 合成永續倉位定價,但不會同步去 Hyperliquid 開對沖倉。這省去了傳統盤口滑點、點差和資金費率,交易者的盈利風險則由協議資金池承擔。
1000 倍槓桿意味著,100 美元保證金就能開出名義價值 10 萬美元的倉位,約 0.1% 的不利價格變化便足以耗盡初始保證金。對來「挖礦」的玩家而言,快速爆倉恰好可以換取 PAPER。
不過,平台仍在盈利端設置了非對稱收益折減,尤其針對極小價格波動產生的利潤。因此,「沒有傳統交易手續費」並不等於交易完全沒有成本。
贏家排隊領錢,輸家爆倉挖礦
PaperTrade 的特殊之處在於 LP 從零資金啟動,靠用戶虧損和清算積累賠付資金。
用戶盈利時,如果池子餘額不足,原始保證金可以取回,未支付的利潤則按先入先出的順序排隊,等待後續資金補充。例如,池子只有 500 萬美元,卻需要支付 600 萬美元利潤,剩餘 100 萬美元就得繼續等。這讓協議無需提前籌集莊家本金,但後續交易者虧得不夠,贏家就可能遲遲拿不到全部利潤。
虧損者則會獲得 PAPER。PAPER 初始供應為零,沒有預挖,也沒有團隊和 VC 分配,唯一的鑄造來源是符合規則的交易虧損或清算。 LP 餘額低於 200 萬美元時,每虧損 1 美元按基礎規則鑄造 100 枚 PAPER;超過門檻後,鑄造速率按曲線下降。
用戶可以質押 PAPER,領取協議分配的 USDC 收益;LP 超過 500 萬美元目標餘額後,超額收益也可按規則分配給質押者。由此,虧損者有機會透過後續分紅收回成本。
不過,PAPER 上線初期不能自由轉帳,也沒有公開市場價格。虧掉的 USDC 是確定的,換來的 PAPER 能否覆蓋成本,仍取決於後續平台分紅和市場定價。
規則公開、沒有預分配,但仍有爭議
PaperTrade 上線即爆火的一個重要原因是它提供了不同於常規發幣項目的參與方式。沒有團隊和 VC 的預分配,代幣從零開始發行,參與者透過交易承擔成本,再分享協議收益。對一些加密原生用戶而言,這種規則明確、玩法激進的實驗,本身就有吸引力。
不過,規則公開只能幫助參與者理解風險,無法保證這些風險處於可控範圍。上線後的爭議,主要集中在執行公平性和定價安全上。
公平啟動,但小額用戶排得更久
早期虧損能獲得更多 PAPER,用戶自然希望盡早成交。但上線初期,大量請求湧入,交易並非同時執行,小額用戶就需要面臨更長的等待。
根據 PaperTrade 的回應,為避免前端擁堵和垃圾請求攻擊,小額訂單無法與大額訂單享有完全相同的優先級,團隊已在性能限制下盡可能提高公平性。
對玩家而言,沒有預分配只是公平啟動的一部分。誰能先成交、先獲取 PAPER,同樣影響最終分配。 如果大額訂單更容易執行,小額用戶就可能錯過更有利的參與時點。
依賴 Hyperliquid 報價,PaperTrade 遭遇價格操縱
更直接的爭議,來自 PaperTrade 對 Hyperliquid BBO 中間價的依賴。交易員 Rune 指出,PaperTrade 文檔已披露利用 Hyperliquid 最優買賣報價進行價格操縱的風險。社區用戶 boblob 則稱,兩個錢包疑似在 PaperTrade 建立大額倉位,同時透過約 2000 萬美元規模的交易,使 Hyperliquid 上的 ETH 價格短暫波動約 10 至 20 個基點。
這類行為的邏輯在於:如果交易者推動外部報價的成本,低於其大額 PaperTrade 倉位由此獲得的收益,就可能從協議資金池中獲利。最高 1000 倍槓桿和較大的持倉額度,使很小的價格變化也可能對應可觀的盈虧。
對此,PaperTrade 表示,操縱風險並非設計遺漏,而是上線初期為緩解排隊壓力,開放較高未平倉頭寸上限所帶來的問題。隨著流量下降,團隊已開始收緊鏈上和中繼層面的持倉限制,以降低操縱獲利空間。
官方還稱,部分持續嘗試操縱的用戶最終將大部分利潤返還給平台。不過,這一說法尚不能替代獨立的資金流核實。
狂熱過後,PaperTrade 能留住多少玩家?
首日狂熱之後,PaperTrade 的持倉規模已明顯回落。截至昨晚 10 點,平台未平倉頭寸約為 13 億美元,較 12 小時前減少約 60%;倉位對應保證金從 2029 萬美元降至 1434 萬美元,減少約 30%。
「虧錢挖礦」吸引了第一批玩家,卻未必能一直吸引新用戶。隨著 PAPER 鑄造速率下降,同樣虧損 100 美元,後來者拿到的代幣更少。等 PAPER 開放交易,直接買幣與虧錢挖礦之間的成本比較,也會影響用戶的選擇。
這場「虧錢挖礦」的熱鬧,背後是市場對 PAPER 估值和平台分紅的期待。 PaperTrade 能否延續熱度,並把這份期待變成實際回報,才是留住玩家的關鍵。畢竟,玩家願意為預期先虧一筆錢,但不會一直為預期買單。





