


聯準會會議紀要:全體19名決策者支持9月升息,「大多數」預計年內再升1次,但暗示10月不急


- 核心觀點:聯準會9月紀要偏鷹,多數官員支持年內再升息一次,但市場已將升息預期從10月推遲至12月,高盛認為12月升息機率更大,但結束緊縮週期的可能性同樣不低。
- 關鍵要素:
- 9月FOMC一致同意升息25基點至3.75%-4.00%,為2023年7月以來首次,但升息理由存在明顯分歧。
- 多數官員認為年底前進一步升息「可能適當」,但強調對每次會議保持「開放態度」,10月無明顯緊迫性。
- 市場10月升息機率從約70%降至不足20%,兩年期美債殖利率一週下降超12基點至約4.78%。
- 高盛預計12月實施年內第二次升息,但指出FOMC最終判斷無需進一步緊縮的可能性同樣相當大。
- 幾乎所有與會者認為通膨風險偏向上行,能源價格上漲、地緣政治風險及AI投資熱潮均可能推高通膨。
- 經濟保持韌性,消費支出穩健,AI基礎設施建設支撐企業投資,金融環境仍支持增長。
- 7月美日聯合干預日元由財政部實施,未動用聯準會資金,日本投入創紀錄15.4兆日元。
聯準會 9 月會議紀要釋出偏鷹信號,多數官員支持年內再次升息,但市場已將升息預期從 10 月推遲至 12 月。高盛在紀要發布後指出,12 月升息機率更大,但 FOMC 最終判斷無需進一步緊縮的可能性同樣相當大,這一表態為本輪緊縮週期的走向增添了更多不確定性。
根據週三公布的 9 月 15 日至 16 日聯邦公開市場委員會(FOMC)會議紀要,19 名聯準會高級官員一致支持將聯邦基金利率目標區間上調 25 個基點至 3.75%至 4.00%,這是聯準會自 2023 年 7 月以來首次升息。紀要顯示,「多數與會者認為,在今年年底前進一步上調聯邦基金利率目標區間可能是合適的」,但官員們同時強調將對每次會議保持「開放態度」。
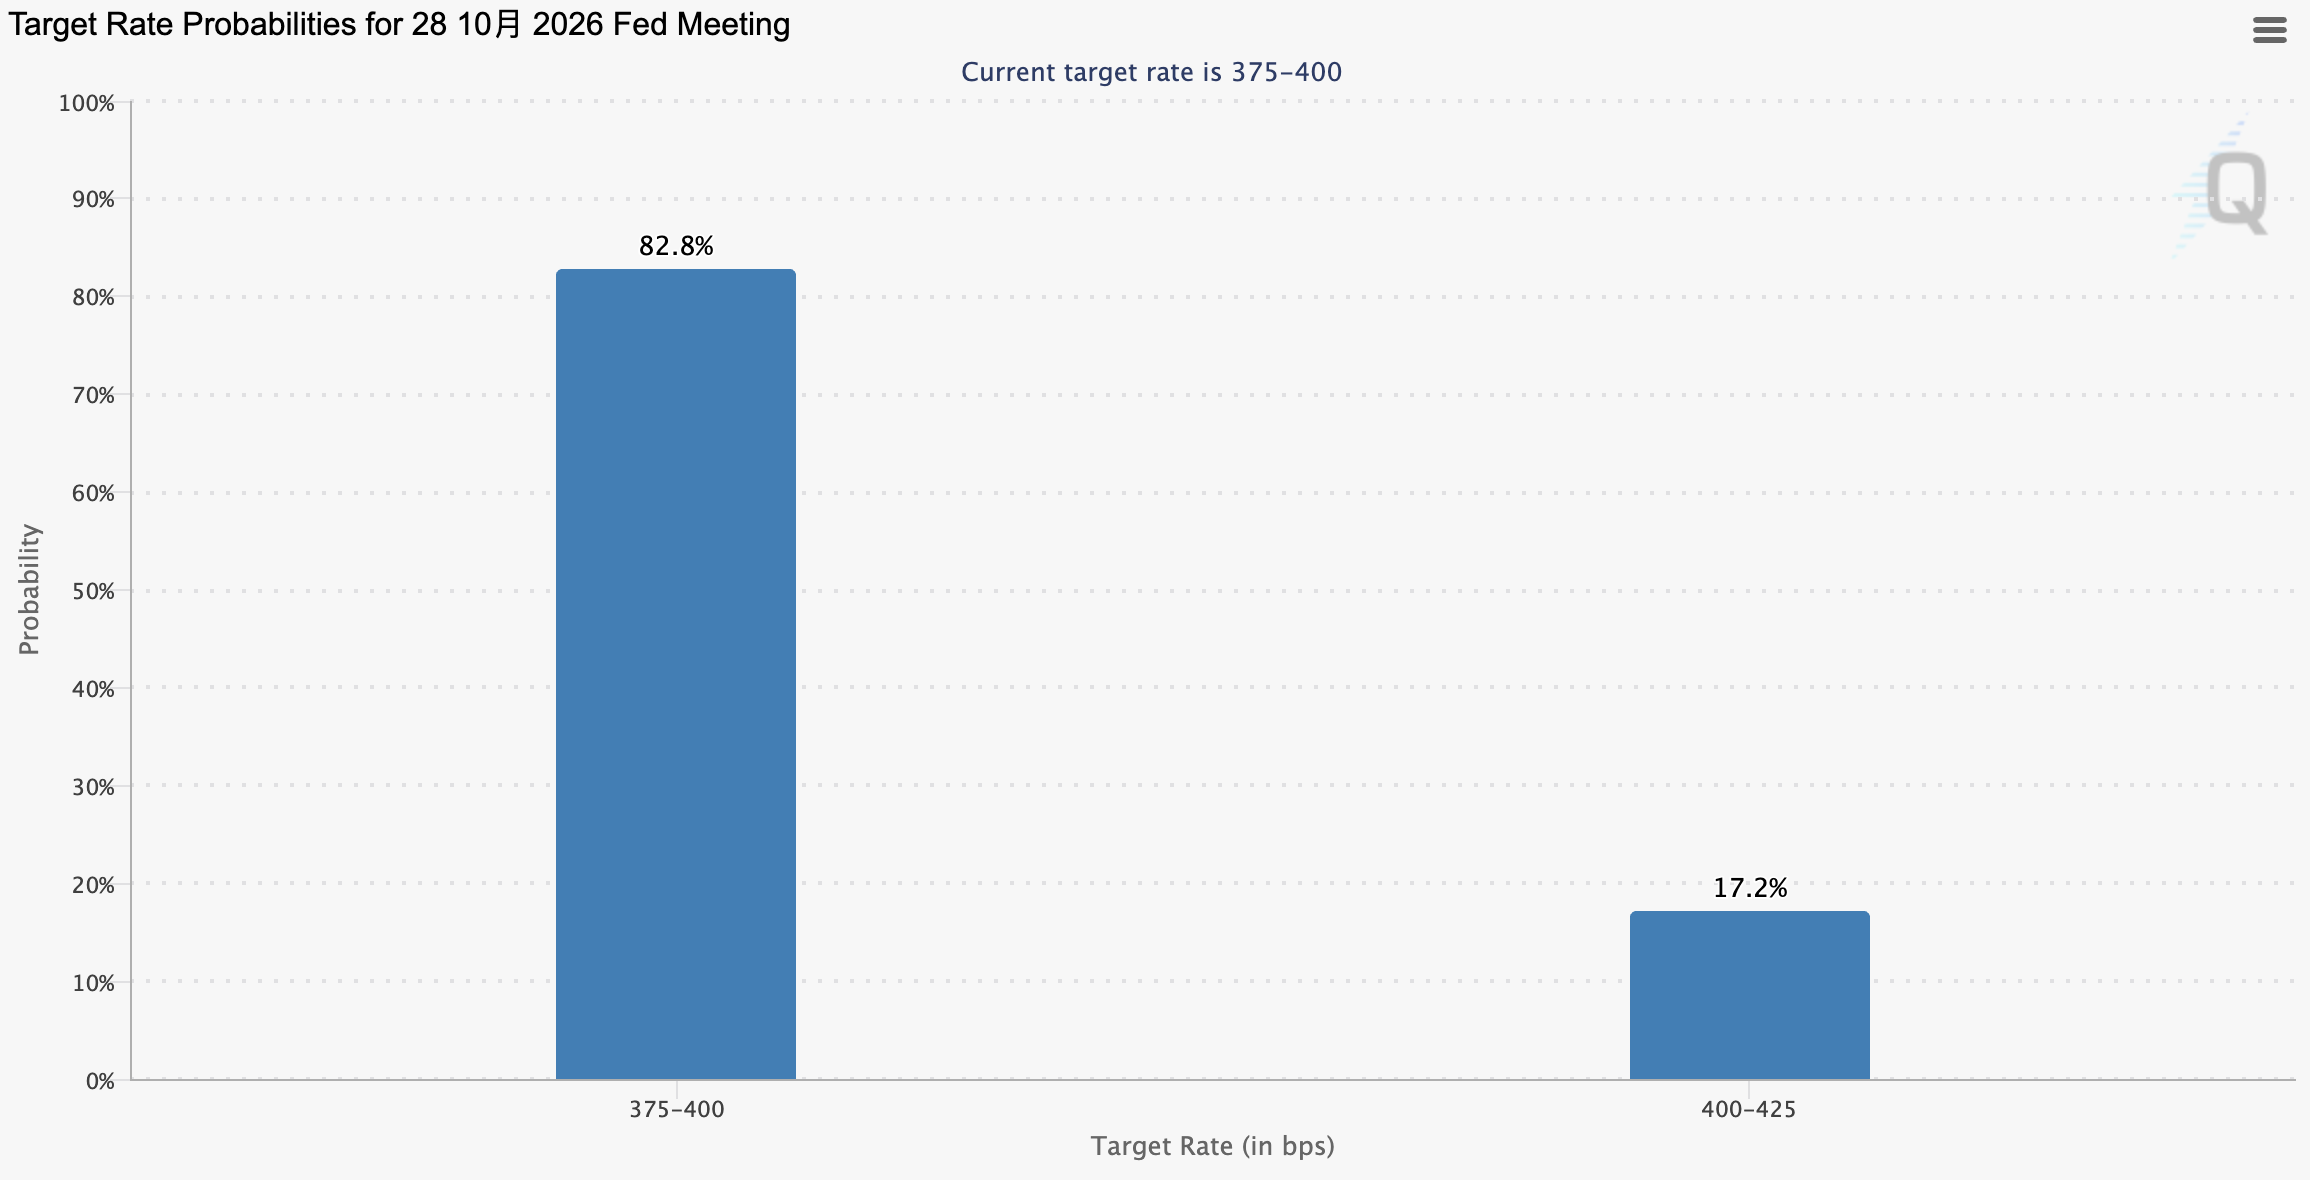
隨著 9 月就業數據弱於預期,以及紐約聯準會主席 John Williams 和聯準會副主席 Philip Jefferson 相繼釋放「無需急於升息」信號,市場已大幅削減 10 月升息押注。據 CME FedWatch 工具,投資者目前對 10 月 27 日至 28 日會議升息 25 個基點的機率定價不足 20%,較 9 月決議發布後數日的約 70%大幅下降。兩年期美債殖利率過去一週下降超過 12 個基點,目前接近 4.78%。
19 名官員一致支持 9 月升息,但升息理由存在分歧
9 月會議上,聯準會官員在升息決定上形成一致,但紀要顯示,他們對升息的具體理由存在明顯分歧。
「許多與會者」將此次升息定性為風險管理舉措,旨在為通膨持續高於 2%目標提供保險,尤其是在需求強於預期或供應端再次受到衝擊的情形下。另一部分官員則認為,更高的政策利率本身就是必要的,目的是防止能源價格等近期衝擊向更廣泛的商品和服務價格擴散。還有少數官員表示,升息符合其對中性利率水準上升的判斷。
紀要還顯示,「幾位與會者」認為 9 月升息之前的政策利率「不具有限制性或僅具有輕微限制性」。這意味著,儘管所有官員都支持 9 月升息,但並不存在一個完全統一的判斷,即聯準會已進入需要持續大幅緊縮貨幣政策的新階段。
多數官員預計年內再升息一次,10 月並無明顯緊迫性
對於下一步政策路徑,紀要釋放的資訊偏向鷹派,但並未顯示 10 月升息已成既定計劃。
紀要稱,「多數與會者認為,在今年年底前進一步提高聯邦基金利率目標區間可能是合適的」,意味著在 9 月會議時,多數官員仍預計年內至少再升息一次。不過,官員們同時強調,未來政策決定將取決於不斷獲得的資訊。
有「新聯準會通訊社」之稱的記者 Nick Timiraos 亦重點引述了這一表述。聯準會副主席傑斐遜(Philip Jefferson)和紐約聯準會主席威廉姆斯(John Williams)近期的公開發言迅速推動市場削減 10 月升息押注,投資者目前更傾向於認為聯準會將在 10 月暫停行動,並在 12 月考慮年內第二次升息。10 月 14 日公布的美國消費者物價指數(CPI)數據,可能成為影響這一預期的重要變數。
高盛:12 月升息機率更大,但終止緊縮可能性同樣不低
高盛在紀要發布後發布點評,對後續政策路徑作出明確判斷。
高盛預計聯準會將在 12 月實施年內第二次升息,這一判斷綜合考量了 8 月核心 PCE 數據(已納入美國經濟分析局的方法論調整)以及傑斐遜和威廉姆斯近期的公開發言。
華爾街見聞文章寫道,聯準會副主席傑斐遜表示,未來政策調整需要仔細審視數據趨勢,作出判斷可能需要更多時間。這與紐約聯準會主席威廉姆斯協調發聲,疊加監管副主席鮑曼同步附和,三位永久票委集體釋放鴿派信號,直接將 10 月升息機率從 70%砸至 25%,市場預期重心移向 12 月。
然而,高盛同時強調了另一種情景的可能性:FOMC 最終判斷無需進一步緊縮的可能性相當大。高盛指出,儘管紀要顯示「多數」參與者認為年底前再次升息「可能適當」,但委員會將以「開放態度」對待後續每一次會議,最終決策高度依賴於屆時獲得的經濟數據。
報告稱,這一判斷意味著,12 月會議前的通膨和就業數據將至關重要——數據走向不僅決定 12 月是否升息,也將在很大程度上左右本輪緊縮週期是否就此畫上句號。
通膨風險偏向上行,能源價格與 AI 投資成關鍵變數
儘管聯準會認為通膨正在逐步降溫,但官員們對通膨回落速度仍缺乏足夠信心。
紀要顯示,幾乎所有與會者都認為通膨風險偏向上行,一些官員認為這種上行傾向近幾個月有所增強。近期能源價格上漲、地緣政治風險以及關稅等因素,都可能令通膨持續時間長於預期。
AI 投資熱潮也成為此次會議討論的重要通膨風險來源。 一些官員認為,AI 正在推動投資並提升生產率前景,但也可能透過需求增強、投入成本上升和融資需求增加推高通膨。
紀要稱,AI 建設正在推動企業投資,且其規模和速度「持續超出預期」。部分官員還指出,核心商品價格漲幅依然較高,AI 建設帶來的需求和成本壓力可能抵消部分關稅影響減弱所帶來的通膨緩解。
經濟保持韌性,金融環境仍支持增長
經濟增長的韌性是聯準會 9 月決定升息的重要背景。紀要顯示,幾位官員認為美國經濟的潛在動能有所增強,消費支出保持韌性,企業投資受到 AI 基礎設施建設的支持,整體經濟仍以較為穩健的速度擴張。勞動力市場被認為接近充分就業水準。
金融環境同樣沒有對經濟形成足夠強的約束。儘管長期美債殖利率近期明顯上升,但許多官員認為,金融環境總體上仍支持經濟增長,原因包括今年以來股價大幅上漲以及企業債信用利差保持較窄。
紀要顯示,2 年至 10 年期美債殖利率在相關時期累計上升約 35 個基點,官員認為實際利率變化是長期美債殖利率上升的主要原因之一。
市場參與者還將地緣政治局勢、美國財政部回購計劃的不確定性,以及為 AI 基礎設施建設提供融資的大量私人債務發行,視為推高期限溢價和美債殖利率的重要因素。
7 月聯合干預日元係財政部行動,未動用聯準會資金
美國 7 月底與日本聯手干預匯市、支撐日元,是由美國財政部採取的行動,並未動用聯準會自身資金。
紀要顯示,紐約聯準會「完全以美國財政部財政代理人的身份」實施干預,使用的是財政部資金,聯準會系統公開市場帳戶(SOMA)投資組合並未參與此次行動。
會議紀要沒有披露干預行動的確切時間或規模。美國財政部長貝森特上月表示,美國在此次行動中僅動用了「微不足道」的資金,並稱此舉符合美國利益。
7 月底的行動是東京和華盛頓近 30 年來首次聯手干預匯市以支撐日元。根據日本財務省數據,截至 8 月 26 日的一個月內,日本為干預匯市投入了創紀錄的 15.4 萬億日元(約合 975 億美元)。日本財務大臣片山皋月和貝森特均已釋放信號稱,如有必要,兩國願再次進行干預。





