


BiyaPay行情觀察:BCH暴漲、UNI衝上10美元,山寨幣行情回來了?


比特幣先動,山寨幣隨後跟上。
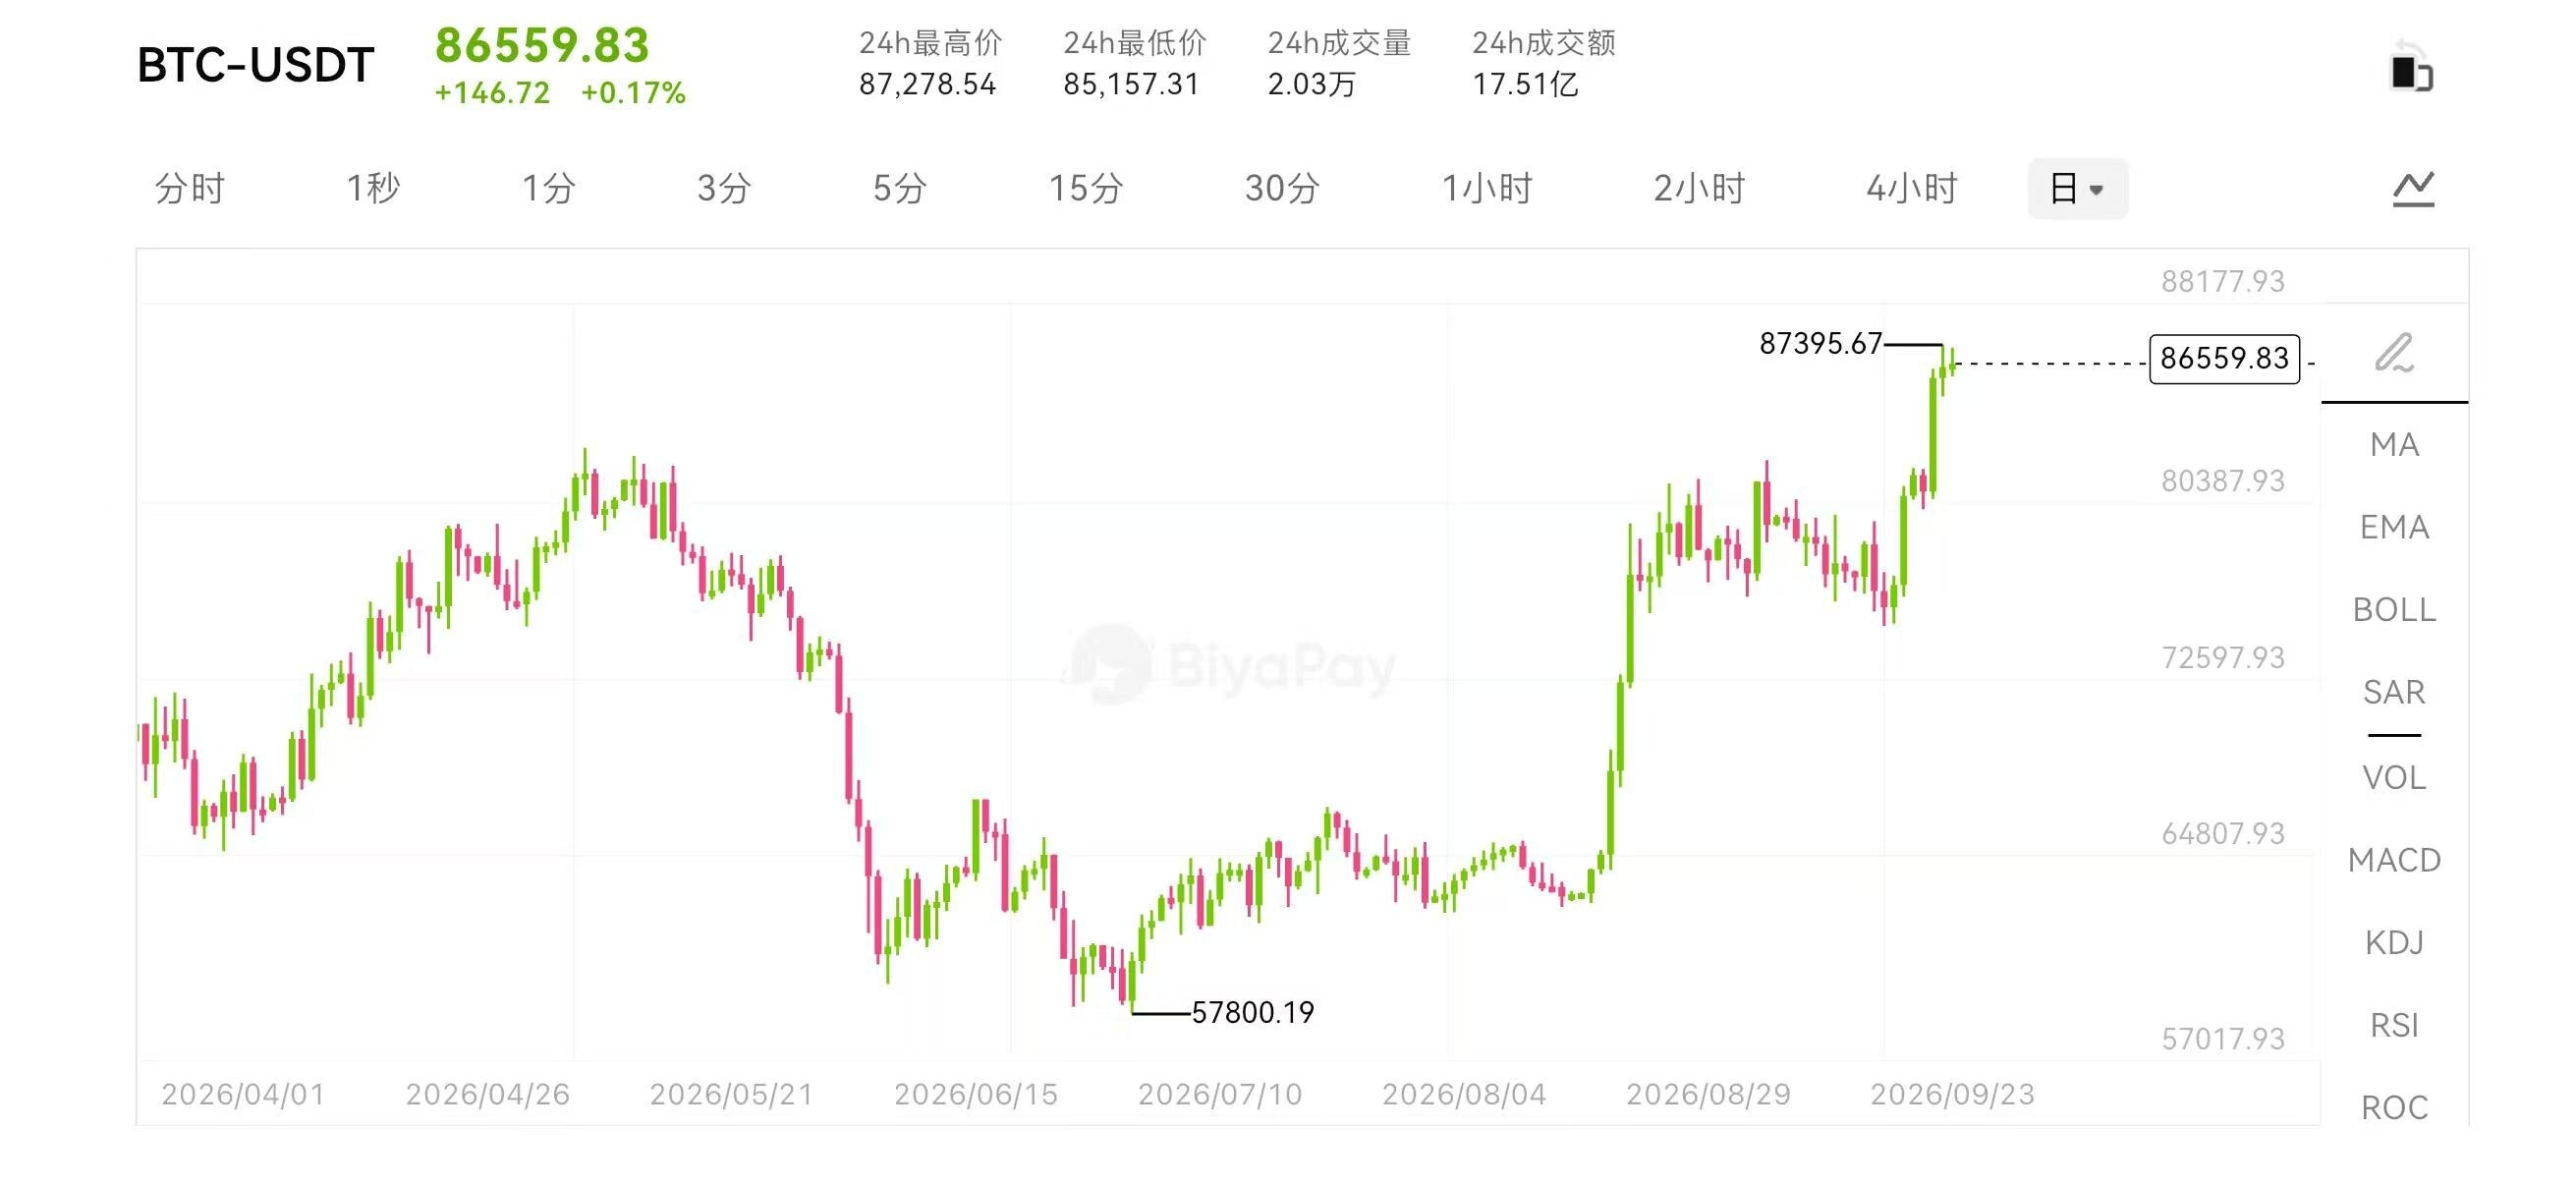
全球一站式資產配置平台 BiyaPay 行情顯示,9 月 21 日比特幣一度突破 8.7 萬美元,創下今年 1 月底以來的新高。隨後,資金開始向彈性更高的資產擴散,BCH 漲幅明顯放大,UNI 也重新回到 10 美元附近。到了 9 月 22 日,CME 又宣布計劃於 10 月 19 日推出比特幣現金(BCH)和 Uniswap(UNI)期貨合約,但最終上線仍需經過監管審查。
幾個因素疊加之後,BCH 和 UNI 迅速成為市場焦點。問題也隨之出現,兩個代幣為什麼會在同一時間受到資金追捧?這究竟意味著山寨幣行情重新啟動,還是一次由 BTC 突破、衍生品消息和空頭回補共同推動的短線擴散?
CME 把什麼信號傳給了市場?
CME 此次計劃推出的並不是現貨產品,而是標準期貨和 Micro 期貨。其中,BCH 標準合約對應 250 枚 BCH,Micro 合約對應 25 枚;UNI 標準合約對應 10,000 枚 UNI,Micro 合約對應 1,000 枚。CME 表示,這些產品主要用於價格發現、風險管理以及為市場參與者提供更加豐富的機構級交易工具。
這意味著,市場真正交易的並不是「CME 要買入多少 BCH 或 UNI」,而是這兩個資產正在進入更加規範的衍生品交易體系。期貨可以讓機構通過套期保值、方向性交易和跨市場套利等方式參與,但它本身並不會自動帶來等量的現貨買盤。
從這個角度看,CME 的動作更像是給市場增加了一條新的交易和風險管理渠道。過去加密市場的機構衍生品主要集中在 BTC、ETH 等資產,如今更多高流動性山寨幣開始進入這一體系,說明機構參與加密市場的方式仍在擴展。
但這裡也需要留一個邊界:計劃推出不等於已經正式上線,期貨上線也不等於現貨需求一定增加。後續真正值得觀察的,是合約能否如期上線,以及上線後的成交量、未平倉量和現貨市場表現。
BCH 這次漲得更猛,也和自身的市場結構有關。相比 BTC,BCH 的市場規模和交易深度更小,因此在重大消息刺激下,價格彈性往往更高。CME 計劃推出 BCH 期貨後,市場重新關注其機構交易和風險管理工具的可獲得性,這種預期很容易在短線行情中被放大。
但這並不意味著 BCH 的基本面在短時間內發生了根本改變。後續能不能把這次漲幅轉化成持續行情,還要看合約最終上線後的真實參與度,以及現貨市場能否繼續承接資金。
UNI 的邏輯則有所不同。UNI 是 Uniswap 生態的治理代幣,其價格除了受到整體加密市場影響,也會受到 DeFi 活躍度、鏈上流動性、協議發展和市場預期等因素影響。CME 計劃推出 UNI 期貨,意味著市場獲得了更加成熟的價格風險管理工具,也提高了市場對 UNI 機構交易和流動性的關注度。
不過,期貨產品本身不會直接改變 Uniswap 協議的基本面,也不會自動提升 UNI 的治理價值。所以這次 UNI 上漲,更適合放在兩個因素疊加的背景下理解:一方面是 CME 產品帶來的消息催化,另一方面則是 BTC 突破之後整體風險偏好的改善。
BTC 突破之後,資金開始尋找更高彈性
如果只看 BCH 和 UNI,很容易把這輪行情理解成單一消息刺激。實際上,山寨幣開始活躍之前,BTC 已經率先完成了一輪明顯上漲。
9 月 21 日,比特幣盤中一度突破 8.7 萬美元,創下今年 1 月底以來的新高。同期美國現貨比特幣 ETF 資金也明顯改善,9 月 21 日單日淨流入達到約 9.99 億美元,是 2025 年 10 月以來最大的單日淨流入之一。
機構資金也出現了新的動作。Strategy 披露,截至 9 月 20 日,公司新增買入 950 枚 BTC,持倉達到 846,000 枚,按公告數據計算,此次買入金額約為 7,570 萬美元。
與此同時,BTC 快速上漲還伴隨著大規模空頭清算。相關市場統計顯示,當時加密市場空頭清算規模接近 9.2 億美元,其中 BTC 空頭清算超過 5.5 億美元。空頭被迫平倉會形成額外買盤,在行情本身已經走強的情況下,又可能進一步放大上漲速度。
於是,這輪行情出現了一條比較清晰的傳導路徑:BTC 率先上漲,市場風險偏好得到改善,資金開始尋找彈性更高的資產,而 BCH 和 UNI 又恰好遇到了 CME 期貨產品的消息催化,於是價格反應被進一步放大。
這也是為什麼,BCH 和 UNI 這次的上漲不能完全理解成兩個項目自身突然發生了重大變化。宏觀流動性、BTC 走勢、市場倉位以及具體消息,都在共同影響價格。
山寨幣行情回來了,還是一次短線擴散?
目前還不能簡單把這輪上漲定義為「山寨幣全面回歸」。
更準確地說,現在看到的是 BTC 突破之後,資金向高彈性資產擴散的跡象,而 CME 推出 BCH、UNI 期貨的消息,又進一步提高了市場關注度。兩者疊加,讓部分山寨幣的漲幅明顯超過 BTC。
接下來真正值得觀察的,並不是 BCH 和 UNI 還能漲多少,而是消息熱度下降之後,價格能不能站穩。如果上漲主要依靠短期槓桿和情緒推動,那麼一旦 BTC 重新走弱,山寨幣的波動通常也會更大。
CME 合約能否如期上線也是一個重要觀察點。目前公布的時間是 10 月 19 日,但仍需經過監管審查。真正的市場影響,需要等產品上線之後,通過成交量、未平倉量以及機構參與情況來驗證。
宏觀流動性同樣不能忽略。美元、美債收益率、美國現貨比特幣 ETF 資金流以及美股風險偏好,都會影響整個加密市場的估值環境。如果流動性重新收緊,山寨幣通常會比 BTC 更容易出現快速回撤。
在觀察這類跨市場行情時,我會通過 BiyaPay 同步查看 BTC、ETH 以及美股、港股和法幣相關資產的變化,再結合 ETF 資金、利率和風險偏好尋找解釋。平台以 USDT 為核心資金入口,通過一個賬戶連接數字資產、美港股和法幣兌換等場景。還支持數字貨幣如 BTC、USDT 兌換美元、港幣等法幣到銀行賬戶。把不同市場放在同一觀察框架下,更方便判斷資金是在持續向高彈性資產擴散,還是只是 BTC 突破之後的一次短線切換。
尤其是在比特幣、美元、美債收益率和科技股同時波動的時候,單獨看某一個代幣,很容易把宏觀流動性變化理解成項目自身的獨立行情。BCH 和 UNI 這次的上漲就是一個比較典型的例子:既有 CME 衍生品產品帶來的消息催化,也有 BTC 突破、空頭回補和整體風險偏好改善的共同影響。
最後
所以,與其急著判斷「山寨幣行情回來了」,不如先觀察資金擴散能不能持續。
如果 CME 等機構交易渠道逐步完善,BTC 保持相對強勢,現貨資金也願意繼續向高彈性資產擴散,那麼山寨幣市場才有可能從一次快速的情緒擴散,逐漸演變成更持續的市場重估。反過來,如果 BTC 重新走弱、宏觀流動性收緊,或者消息催化結束後成交量明顯下降,那麼這輪行情也可能重新回到 BTC 主導的市場結構。
從目前來看,BCH 和 UNI 更像是這輪市場擴散中的兩個代表性樣本。它們告訴市場的是,BTC 上漲之後,資金開始重新尋找更高彈性的交易機會,而機構衍生品市場也在逐漸覆蓋更多山寨幣。
至於這是不是新一輪全面的山寨幣行情,還需要時間和資金流來驗證。





