


BiyaPay行情觀察|Meta暴漲11%,Muse為何點燃市場?AI投入能否變成業績?


這兩天最受關注的股票,非 Meta 莫屬了。
Meta 的 AI 個人助理 Muse 在 9 月 8 號上線後,已經衝上了美國蘋果應用商店免費應用榜的第一名。Muse 累計約 250 萬次下載,並超過 ChatGPT、Claude 等在蘋果應用商店的相關下載表現。
同時,市場也給出了正向的反應。
9 月 21 日,據全球一站式資產配置平台 BiyaPay 行情顯示,Meta 股價單日上漲 11.34%,收於 741.25 美元,創下近一年以來的明顯單日漲幅。9 月 22 日,股價回落 0.63%,收於 736.60 美元。
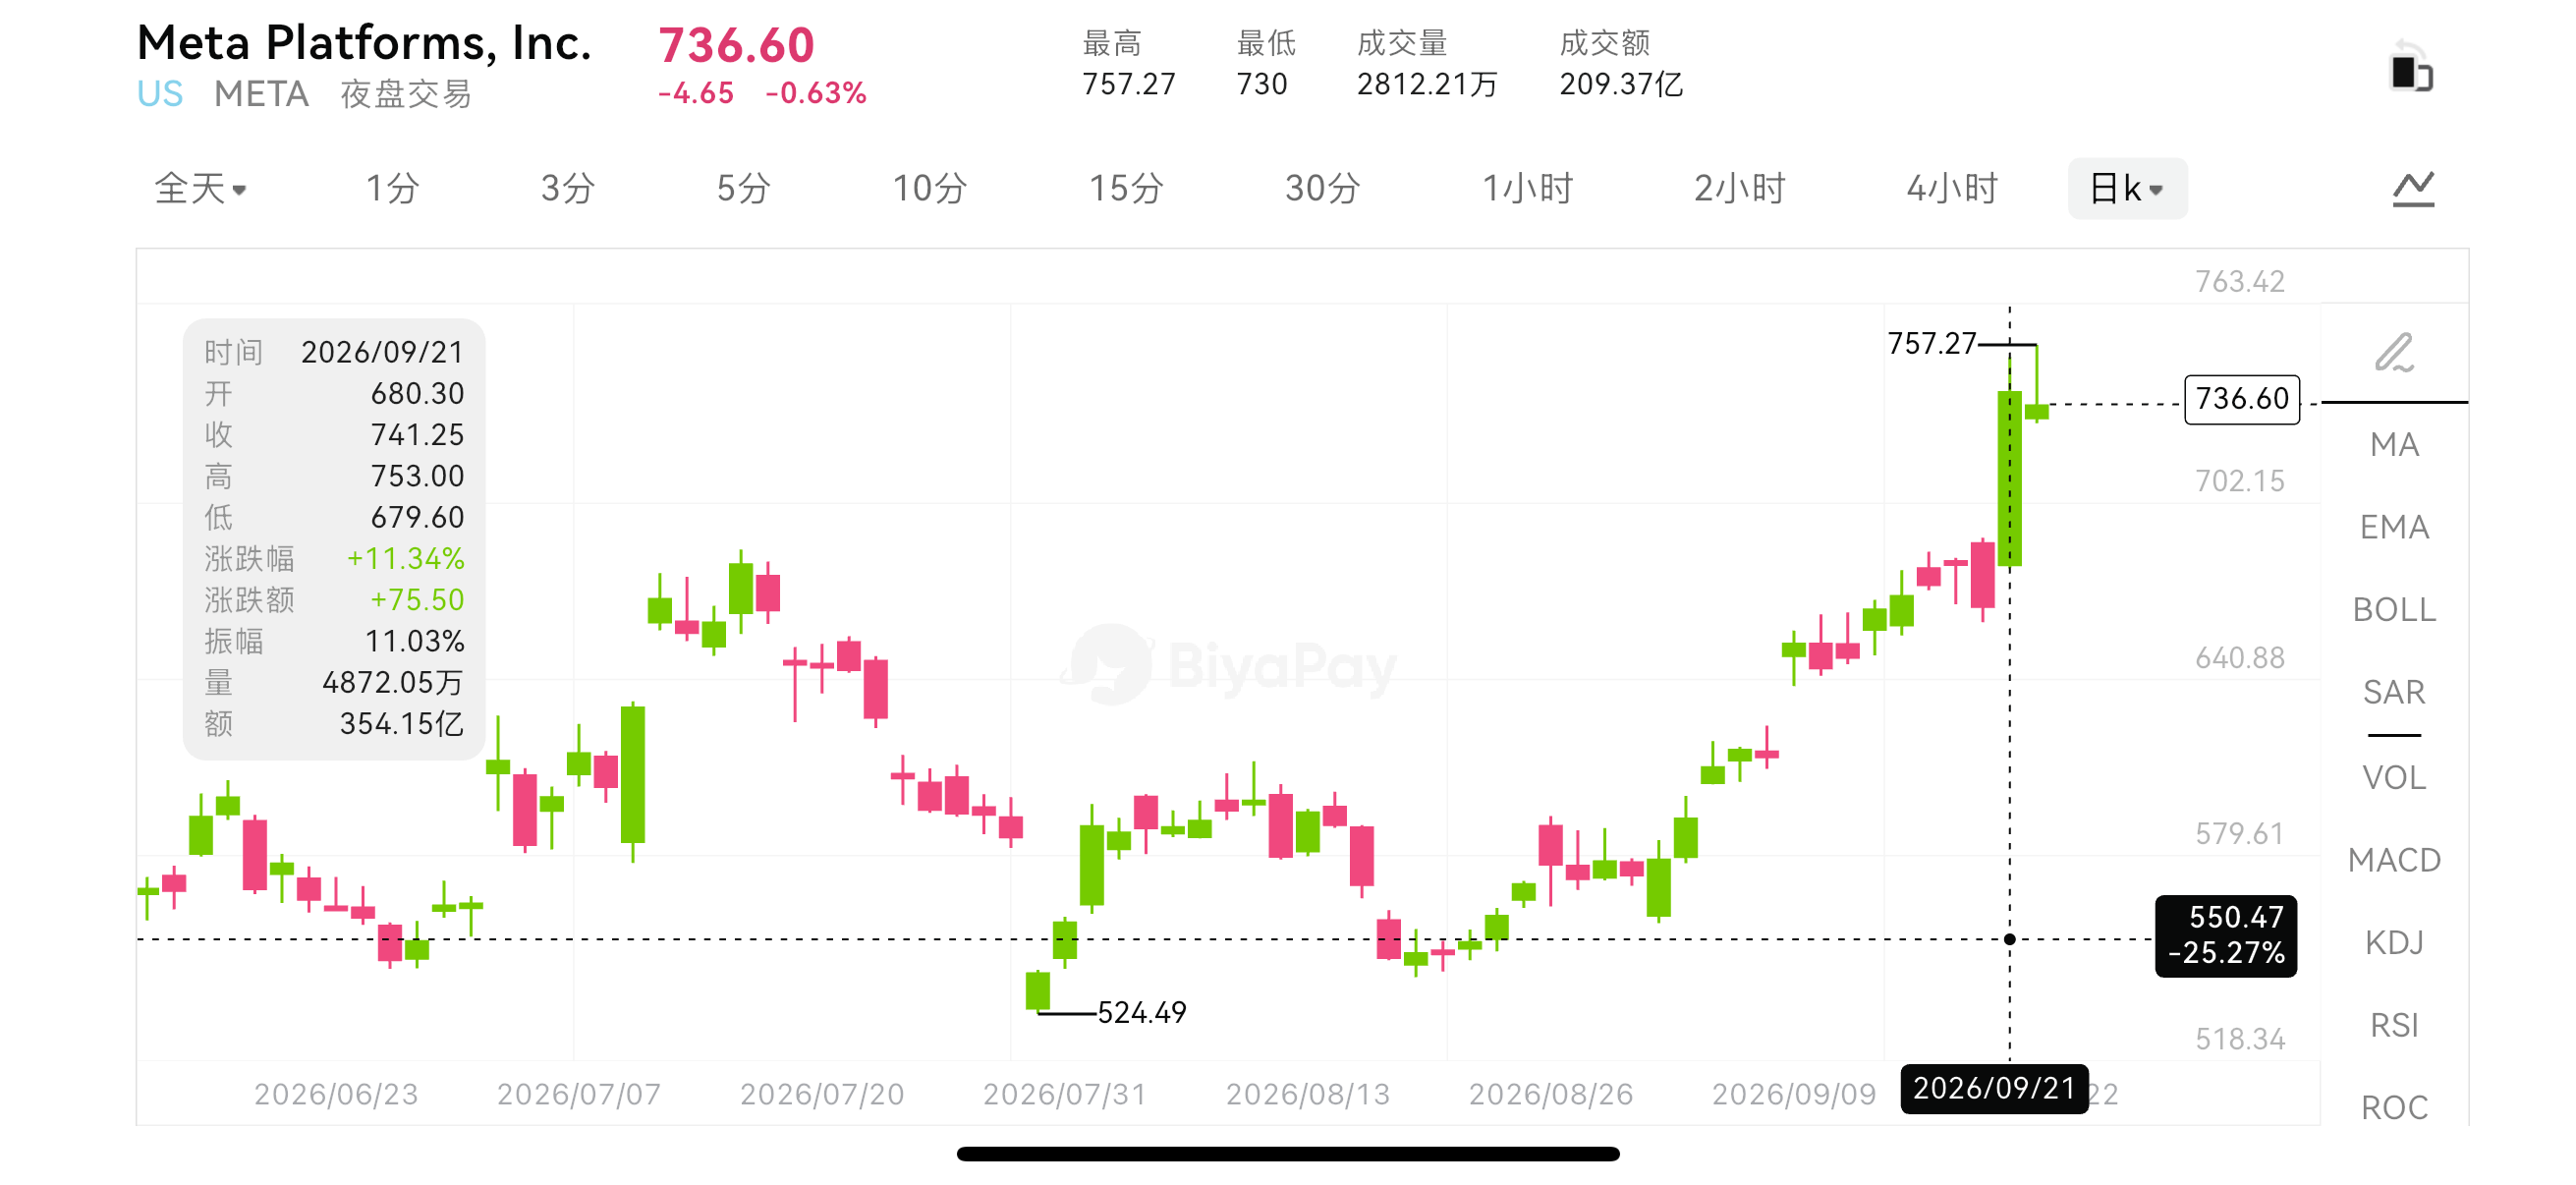
推動這輪行情的直接因素,也正是 Meta 個人 AI 助理 Muse 上線後的早期熱度,以及 Meta Connect 大會臨近帶來的產品預期。
這一次,市場開始重新討論一個問題,就是 AI 投入,什麼時候才能真正變成業績?
Meta 上漲,先漲的是產品信心
過去一段時間,Meta 一直在加大 AI 投入,但市場始終有一個疑問,巨額資本開支什麼時候才能轉化為用戶增長、廣告效率和新收入來源?
Muse 的出現,為這個問題提供了一個較為具體的觀察對象。
Meta 官方介紹稱,Muse 並不只是回答問題,而是可以在用戶授權範圍內完成任務、瀏覽網頁、填寫表單、預訂服務,並與 WhatsApp 等產品結合使用。它的定位也不再是傳統聊天工具,而是能夠理解用戶目標並執行任務的個人 AI 智能體。
據市場報導,Muse 上線後曾登上美國應用商店免費應用榜單前列。富國銀行隨後將 Meta 目標價從 640 美元上調至 796 美元,認為 Muse 的早期表現讓 Meta 的 AI 產品路線出現了更清晰的落點。
這與過去單純發布模型、宣布建設數據中心有明顯區別。基礎設施投入屬於遠期預期,用戶下載、使用和反饋則更接近真實需求。市場願意重新給 Meta 估值,核心原因就在這裡,AI 開始從「投入故事」走向「產品驗證」。
財報裡的 Meta,仍然是一家廣告公司
不過,不能因為 Muse 受到關注,就忽略 Meta 目前最重要的收入基礎。
Meta 第二季度營收為 608.01 億美元,同比增長 28%;廣告收入為 593.63 億美元。6 月,旗下應用產品日活躍用戶平均達到 36 億,同比增長 3%。廣告展示次數增長 14%,平均廣告價格上漲 12%。
這些數據說明,Meta 目前仍然是一家由廣告業務驅動的公司。AI 對 Meta 的第一層價值,不是馬上單獨創造一條巨額收入線,而是改善內容推薦、廣告匹配和用戶互動效率,從而提高廣告業務的變現能力。
真正讓市場猶豫的是投入速度。Meta 第二季度資本開支達到 310.8 億美元,公司預計 2026 年全年資本開支為 1300 億至 1450 億美元。同期總成本和費用同比增長 55%,自由現金流只有 7.84 億美元,明顯低於去年同期的 85.49 億美元。
這意味著 Meta 不是沒有盈利能力,而是 AI 基礎設施建設正在大量消耗現金。公司第二季度經營活動產生的現金流仍達到 318.62 億美元,但資本支出接近同一水平,最終留下的自由現金流明顯收窄。
所以,Meta 接下來要證明的不是「有沒有能力做 AI」,而是 AI 投入能否維持足夠高的回報率。只要廣告收入、用戶活躍度和新產品使用率能夠繼續改善,市場就願意給它更多時間;如果資本開支持續上升,而收入和現金流沒有同步跟上,估值壓力仍然會重新出現。
Muse 能否從應用變成平台
Muse 真正的想像空間,不在於它能回答多少問題,而在於它能否連接 Meta 已有的產品體系。
Meta 擁有 Facebook、Instagram、WhatsApp、Messenger 和 Threads 等高頻應用,也擁有智能眼鏡等硬件入口。如果 Muse 能夠逐步進入這些產品,AI 就不再只是一個獨立應用,而可能成為連接社交、內容、廣告、購物和硬件的操作層。
這也是市場關注 Meta Connect 的原因。9 月 23 日至 24 日舉行的 Meta Connect,預計將繼續展示 Meta 在 AI 產品、AI 眼鏡和虛擬現實設備方面的進展。市場更關心的,不是發布會再增加多少功能,而是 Muse 能否進入更大的用戶場景。
如果 Muse 能夠幫助用戶完成購物、預約、內容製作和信息管理,Meta 未來可能通過廣告推薦、交易分成、訂閱服務和開發者連接等方式實現商業化。
但這條路徑也並不簡單。亞馬遜已經限制 Muse 訪問和購買其平台商品,說明 AI 智能體進入真實交易場景後,會面對平台接口、數據權限、責任邊界和商業分成等問題。
用戶願意下載,不等於願意長期授權;願意使用,也不等於願意為服務付費。Muse 能否形成穩定留存率,仍需要時間驗證。
在 BiyaPay 行情裡,Meta 要看哪些變化?
在整理這類美股科技行情時,我不會只看 Meta 單日漲跌,也會同時觀察納斯達克指數、AI 產業鏈、美元和美債收益率的變化。BiyaPay 作為全球一站式資產配置平台,覆蓋數字資產、美股、港股和法幣兌換等多資產場景,可以在行情頁面同步查看 META 以及其他市場資產的價格變化。同時可以直接入金數字貨幣兌換美元,無需離岸賬戶,實時 0 佣金交易美股。
如果 Meta 股價上漲的同時,廣告業務數據、Muse 使用情況和市場風險偏好同步改善,說明資金交易的是產品落地和盈利預期。如果股價主要依靠分析師上調目標價和發布會預期推動,但自由現金流繼續下降、資本開支不斷上升,那麼上漲更多反映的是估值修復,後續仍需要財報數據接力。
對 Meta 而言,最重要的觀察指標包括用戶活躍度、廣告展示和價格、AI 產品使用率、資本開支、自由現金流,以及 AI 功能是否能夠帶來新的商業收入。
這輪上漲之後,Meta 還要回答什麼
首先是 Muse 能否留住用戶。短期下載量能夠帶來關注,但真正有價值的是日活躍用戶、使用頻率和任務完成率。只有用戶把 Muse 當成日常工具,Meta 才有可能進一步建立商業模式。
其次是 AI 能否改善廣告業務。Meta 已有龐大的廣告系統,如果 AI 只是增加計算成本,卻沒有提高廣告轉化和客戶投放效率,資本開支的回報就會受到質疑。
再次是現金流能否恢復。Meta 第二季度自由現金流大幅下降,說明當前投入強度已經對財務表現產生影響。市場可以接受短期現金流承壓,但需要看到後續收入增長和利潤率改善能夠逐步覆蓋這部分支出。
最後是估值能否消化新的預期。Meta 股價在 9 月 21 日大漲後,市場已經提前反映了一部分 Muse 和 Meta Connect 的利好。接下來如果產品數據不及預期,股價也可能出現較大波動。
結語
Meta 股價單日上漲 11%,並不只是市場重新追逐 AI 概念,更像是投資者終於看到了一條相對清晰的驗證路徑。
過去市場看到的是數據中心、芯片和資本開支,最近開始看到的是 Muse 這樣的消費級產品。前者代表 Meta 願意投入多少,後者則開始回答用戶是否真的願意使用。
但一款產品獲得關注,還不能直接等同於商業化成功。Meta 需要繼續證明,Muse 能夠提高用戶黏性,改善廣告效率,連接更多應用和硬件,並最終為龐大的 AI 投入提供更穩定的現金回報。
因此,這輪上漲釋放的是積極信號,但真正決定 Meta 後續表現的,仍然是產品留存、廣告變現、資本開支和自由現金流。發布會負責製造預期,數據才負責驗證預期。





