


從資產上鏈到現實支付:穩定幣與 RWA,正拼出下一代金融底座


- 核心觀點:RWA與穩定幣正從獨立敘事走向融合,傳統機構與加密平台共同構建覆蓋發行、交易、結算到線下支付的完整鏈上金融鏈條,推動Crypto基礎設施真正進入現實世界。
- 關鍵要素:
- NYSE開發代幣化證券平台,引入Securitize和tZERO,目標讓代幣化股票具備真實股東權利並支持7×24小時交易與即時結算。
- Goldman Sachs、Citi、Deutsche Bank等21家機構計劃2027年推出美元穩定幣,標誌穩定幣發行進入銀行體系本身。
- RWA競爭從「資產代幣化」升級為構建可發行、交易、託管、結算的鏈上資本市場,穩定幣成為對稱的「現金層」。
- 日本羅森便利店跑通日元穩定幣線下支付,Stablecoin Pay商戶手續費0.98%,驗證多幣種多鏈與現有POS系統連接。
- HashPort推出Wallet MCP,探索AI Agent連接錢包完成支付,穩定幣或成為機器使用的原生支付工具。
過去幾年,RWA 和穩定幣大概是加密行業最不缺「宏大敘事」的賽道。
一邊是把美債、股票、基金乃至私人信貸搬到鏈上,讓現實資產獲得可編程、可組合和全球流通的能力;另一邊則是把美元、歐元等法幣,變成可以 7×24 小時流轉的鏈上現金。
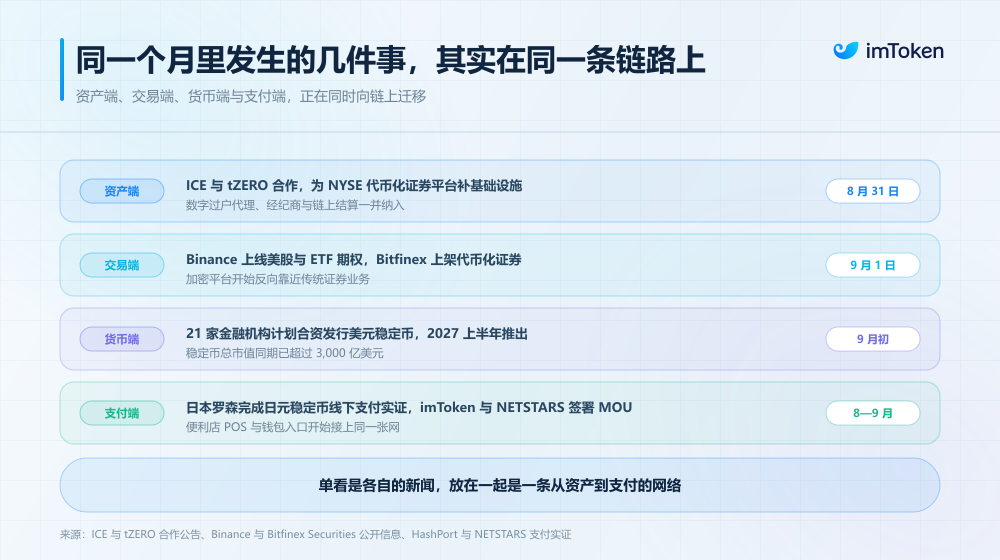
這套敘事本身講得有點久了,甚至容易讓人審美疲勞,但如果把最近幾個月傳統機構和加密平台的動作拼在一起,會發現它們不再是各自獨立的單點實驗,而是在相互咬合,拼成一條完整的金融鏈條(延伸閱讀《從「投機資產」到「下一代金融底層」,Crypto 正長出一套新的 TradFi 世界?》)。
一、RWA 下半場,不再只聊「發 Token」
早期大家聊 RWA,想得都很直接,那就是把資產做成代幣。
一隻美債基金原本存在傳統金融帳戶裡,現在把份額做成 Token;一塊黃金原本需要透過基金、倉單或者經紀商交易,現在可以生成鏈上的數位憑證。
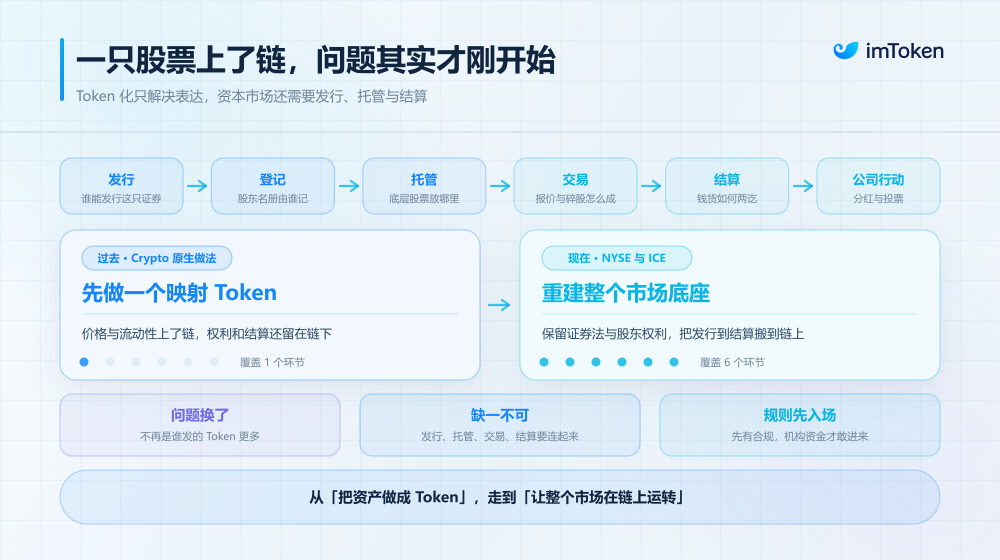
這確實解決了資產的「數位化表達」,但在實際金融世界裡,光有 Token 根本走不通。
一隻股票如果只是鏈上的代幣映射,它往往沒有真實的股東權利;如果脫離了監管和現有的交易結算規則,機構根本不敢碰。
你必須回答底層股票誰來託管、公司分紅怎麼發、過戶誰來記帳、盤後怎麼交割等一連串枯燥卻致命的制度問題。
所以 NYSE 正在做的事情才值得關注。
今年 1 月,NYSE 宣布開發自己的代幣化證券平台,按照公開方案,它並不是簡單發行幾個「股票映射 Token」,而是希望讓代幣化股票真正具備傳統證券的股東權利,同時支持 7×24 小時交易、碎股交易、即時結算以及穩定幣資金交割。
此後,NYSE 又先後引入 Securitize 和 tZERO,圍繞數位過戶代理、Broker-Dealer、證券登記和鏈上結算繼續補齊基礎設施,這與過去 Crypto 原生平台自己發行一個代幣化的 Stock,邏輯已經完全不同。
傳統金融正在嘗試解決的問題,是如何在不放棄證券法、投資者權利和現有金融市場規則的情況下,把區塊鏈變成證券市場新的技術底座。
另一邊,Crypto 平台也在反向靠近傳統金融。
頭部交易平台相繼推出美股和 ETF 乃至於期權交易產品,過去用戶需要在加密交易所買 BTC,在證券帳戶買輝達,再到另一個帳戶交易黃金,現在越來越多的加密平台,試圖把這些資產重新收攏進同一個帳戶和資金體系。
譬如 Bitfinex Securities 最近上線的五款產品,讓合格投資者可以透過 Token 化證券獲得 Strategy、Metaplanet 等上市公司的經濟敞口,並以美元、USDT 和 BTC 等進行交易。
說到底,RWA 的競爭,正在從「誰能把資產做成 Token」,升級成「誰能建立一套真正可以發行、交易、託管、結算和持續運行的鏈上資本市場」。
而一旦走到結算這一步,穩定幣自然成為下一塊拼圖。
二、資產上鏈之後,穩定幣開始成為「現金層」
有了能上鏈的資產,緊接著的問題就是用什麼錢來結帳?
過去很長一段時間,穩定幣更像是一個加密大賭場裡的「法幣代幣」。大家買 USDT/USDC,主要是為了在交易所炒幣,資金流轉幾乎全在行業內部閉環。
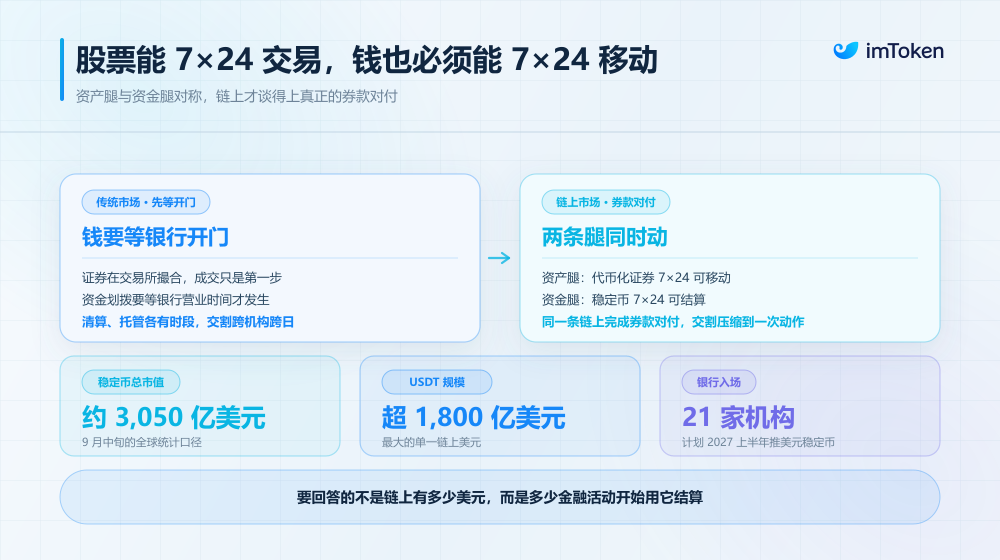
但當資產端開始 24 小時全天候運轉,傳統銀行系統的短板立刻就暴露了。
傳統證券市場為什麼週末不開盤?很大程度上是因為背後的銀行、託管、清算和資金系統都有自己的營業時間。
這就是為什麼穩定幣必須頂上來。
9 月初,包括 Goldman Sachs、Bank of America、Citi、Deutsche Bank 在內的 21 家金融機構宣布,計劃共同組建公司,並在 2027 年上半年推出美元穩定幣,此後還可能擴展至歐元等其他 G7 貨幣。
這也意味著穩定幣發行正在逐漸從 Crypto 公司之間的競爭,進入銀行體系本身。Circle CEO Jeremy Allaire 用一個很有意思的類比描述了今天的市場,即當前的鏈上金融和穩定幣,大概相當於 2002 年的網際網路。
它想表達的其實不是穩定幣規模還會簡單增長多少倍,而是基礎設施已經開始跨過那個臨界點——技術逐漸成熟、監管開始接受,機構也終於具備了真正大規模接入的條件。
Circle 在最新報告中同樣把穩定幣定義為正在進入受監管金融體系,而不再只是獨立於銀行體系之外運行的 Crypto 產品,這也解釋了為什麼 RWA 和穩定幣越來越難被分開討論。
假設未來一隻美國股票真的能夠 24 小時在鏈上交易,那麼僅僅把「股票」Token 化,並沒有真正解決傳統市場的問題,而穩定幣提供的恰恰是一種與證券 Token 對稱的資金形態,畢竟資產可以 7×24 小時移動,錢也可以 7×24 小時移動。
一邊是 Tokenized Securities,一邊是 Stablecoin Cash Leg,中間再透過區塊鏈完成近乎即時的 Delivery versus Payment,過去需要幾個機構、多個帳戶甚至數日完成的證券交割流程,就有機會壓縮到同一個系統中。
從這個角度看,當證券、基金、債券和其他 RWA 陸續上鏈之後,穩定幣有機會從 Crypto 市場的計價貨幣,進一步變成整個鏈上資本市場的現金層。
這也是為什麼監管變得越來越重要。
某種程度上,監管並不是穩定幣擴張的反面,恰恰是監管邊界逐漸明確之後,它才真正有可能從 Crypto 原生資產,進入更大規模的金融體系。
三、當穩定幣走出交易所,最後一公里開始連接現實世界
不過,即便完成了資產上鏈、合規發行和鏈上結算,穩定幣距離真正成為「貨幣」仍然還差最後一步:在現實裡花出去。
最近日本市場的動作很有代表性。
8 月份,HashPort 和羅森便利店在東京高輪 Gateway City 門店跑通了一次線下日元穩定幣支付。顧客掏出錢包付錢,商戶端直接連著便利店現有的 POS 終端,整個過程不再是 Web3 活動現場擺一塊二維碼,讓兩個錢包互相轉帳,而是嘗試讓穩定幣真正進入普通零售系統。

與此同時,NETSTARS 也在另一家羅森門店完成了自己的 Stablecoin Pay 實證,並驗證了包括日元穩定幣、USDC 和 USDT 在內的多幣種、多鏈支付與現有 POS 系統的連接。
今年 7 月正式啟動的 Stablecoin Pay,商戶手續費為 0.98%,其目標也非常明確,商戶不需要分別理解每一條區塊鏈、每一種錢包和穩定幣,而是透過同一套支付基礎設施完成接入。
這一點可能比「便利店終於可以用穩定幣買咖啡」本身更加重要。今天信用卡、支付寶或者交通卡之所以能夠大規模普及,從來不是因為每一家便利店都理解 Visa 的清算網路、二維碼協議或者銀行間系統。
恰恰相反,成熟支付網路最重要的特徵,就是把底層複雜性藏起來。
未來穩定幣真正進入線下,也大概率需要經歷同樣的過程,消費者只需要選擇錢包,商戶繼續使用熟悉的 POS,支付服務商負責處理中間的鏈、幣種、匯率、確認、合規和結算。
區塊鏈最終可能存在於每一筆交易背後,卻沒有必要出現在每一個消費者面前。
更有意思的是,支付終端的另一端也開始發生變化。HashPort 同期宣布推出 Wallet MCP,希望讓 ChatGPT、Claude 等 AI Agent 可以連接錢包,在用戶授權下完成餘額查詢、轉帳、交換甚至外部服務支付。
這意味著今天正在建設的穩定幣支付網路,面對的可能不只有「人」,如果未來 Agent 可以自己訂飯店、購買 API、採購雲端運算資源甚至管理企業費用,那麼穩定幣這種原生數位化、全球流通且可編程的錢,天然比傳統銀行卡更容易成為機器使用的支付工具。
於是從消費者 Wallet,到 Agent Wallet;從鏈上 Token,到便利店 POS;從美元穩定幣,到日元穩定幣,一張新的支付網路正在慢慢出現。
而錢包在其中的位置,也會隨之發生變化。
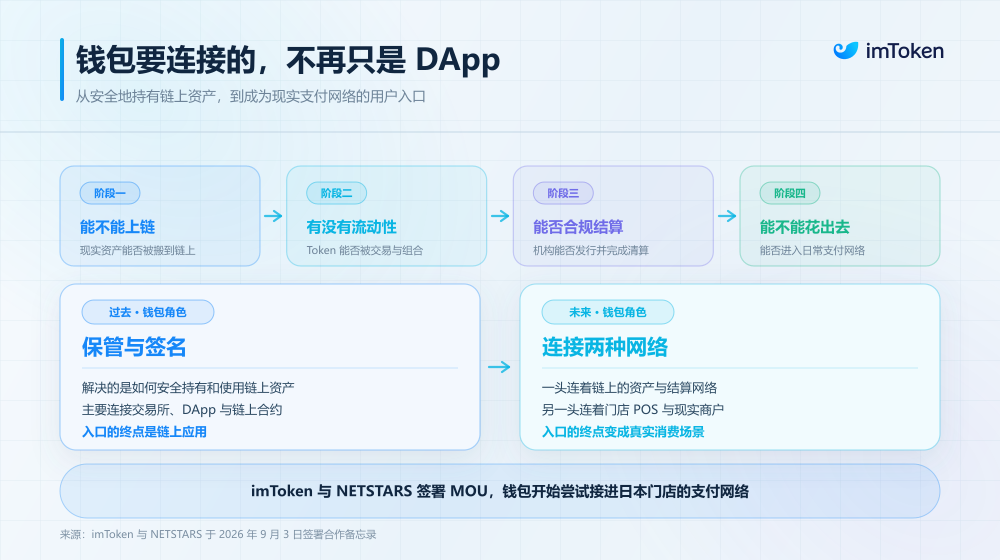
過去的錢包主要解決「如何安全地持有和使用鏈上資產」,未來的錢包可能還需要承擔另一層角色,那就是成為鏈上金融網路與現實商業網路之間的用戶入口。
這也是 imToken 與 NETSTARS 最新合作值得關注的地方。9 月 3 日,雙方簽署 MOU,計劃探索 imToken 錢包基礎設施與 Stablecoin Pay 的連接,讓錢包裡的穩定幣進一步獲得進入日本線下實體商戶的可能。
目前這仍處於合作探索階段,並不意味著具體支付服務已經正式上線,但從方向上看,它恰好代表了錢包角色正在發生的變化:從連接鏈上資產和 DApp,繼續向現實支付入口延伸。
寫在最後
回頭看這幾年的路徑,其實非常清晰:
最開始大家討論「資產能不能上鏈」;後來發現上鏈後沒有流動性,於是折騰「DeFi 能不能借貸」;而到了今天,整個敘事終於落到了實處:傳統機構能不能合規發行?能不能用鏈上的錢完成交割?日常能不能在便利店甚至 AI 場景裡花出去?
當紐交所的清算、華爾街的穩定幣、便利店的 POS 機以及用戶的錢包在同一條鏈路上咬合,所謂 RWA 就不再只是把現實資產搬進 Web3。
到那個時候,可能就是 Crypto 的金融基礎設施,真正開始進入現實世界。
讓我們拭目以待。





