


甲骨文交出超預期財報,為何高開 7.5% 卻收跌?拉漲的是它的供應商


- 核心觀點:甲骨文財報全面超預期,雲基礎設施收入與900億美元資本開支指引引爆硬體供應鏈股價,但RPO品質、負自由現金流、債務擴張及埃里森減持風波令自身股價高開低走,市場對其「訂單到現金」的兌現能力存疑。
- 關鍵要素:
- 甲骨文2027財年Q1營收193.45億美元同比增30%,雲基礎設施收入74億美元同比增121%,全年營收指引至少900億美元。
- 資本開支指引900億至950億美元引爆供應鏈,慧與漲12.44%、戴爾漲11.98%,伺服器硬體成為當日最強細分領域。
- 甲骨文股價高開7.5%後收跌1.74%,日內振幅超10%,CoreWeave與Nebius走出幾乎相同曲線。
- 6640億美元RPO同比增2090億,但近半指向同一客戶,且不含成本資訊,屬需多年兌現的收入上限。
- 自由現金流為負54億美元,其中113.6億來自客戶預付款,淨債務1321億美元,EBITDA加回折舊剔除利息掩蓋重資產負擔。
- 埃里森10b5-1減持計劃曝光後一日即取消,週末暗盤漲約2%,折射市場對創始人減持高度敏感。
- 當日硬體領漲軟體缺席,Adobe因指引未超預期下跌,AI將軟體估值錨從收入增速轉向資本效率,價值向基建層與工作流層兩端推移。
上週五9 月 11 日,也就是甲骨文公佈最新財報後的第一個交易日,其股價跳空高開 7.5% 至 164.43 美元,盤中最高觸及 165.99 美元。幾乎同一時間,它的供應鏈集體起飛:慧與上漲 12.44%、戴爾上漲 11.98%,雙雙領漲標普 500 指數;超微電腦上漲 7.28%,Arista 上漲 5.61%,安森美半導體上漲 8.51%,維諦上漲 3.60%,伺服器硬體成為當日全場最強漲幅的細分領域。
但引爆這一切的甲骨文卻沒能守住漲勢:股價從盤中高點一路回落,收報 150.28 美元,全天下跌 1.74%,日內振幅超過 10%。同樣需要大額資本開支的 AI 算力雲服務商 CoreWeave 與 Nebius,當天盤中也一度上漲約 4%,收盤卻雙雙翻綠,走出了與甲骨文幾乎相同的日內曲線。
一、900 億美元的巨額資本開支,是供應鏈的確定性收入的保證
9 月 10 日收盤後公佈的 2027 財年第一季度財報,成色相當扎實,增長幾乎全部來自雲業務。當季營收 193.45 億美元,同比增長 30%,高於約 191.4 億美元的預期;調整後每股收益 1.92 美元,高於 1.74 美元的預期。雲業務收入 116 億美元,同比增長 62%,已佔總收入約 60%,其中雲基礎設施(OCI)收入 74 億美元,同比增長 121%,而傳統本地部署軟體收入下滑 3%。交付端同樣亮眼:季內新增 850 兆瓦資料中心容量,交付超過 30 萬塊 GPU,基礎設施利用率達到 97.9%,到期的 GPU 合約在續約或轉售時價格平均比原合約高出約 20%。全年指引為營收至少 900 億美元、調整後每股收益 8.1 美元。
但真正點燃供應鏈的,是電話會上的一句資本開支指引。財報電話會在美東時間 9 月 10 日下午 5 點召開,CFO 的說法是:"全年資本開支預計仍為 900 億至 950 億美元,其中淨現金資本開支不超過 700 億美元。"——這 900 億至 950 億美元的真金白銀,最終要變成機櫃、交換機、液冷系統和電力設備。這筆錢在甲骨文的報表上是成本,在供應商的報表上卻是收入,市場當天立刻給出了答案:
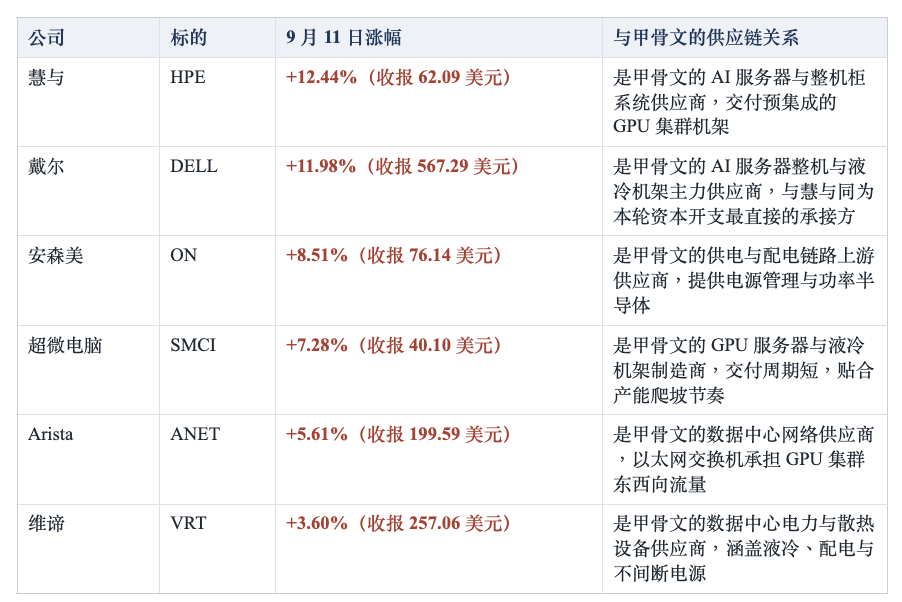
註:漲幅與收盤價均為 2026 年 9 月 11 日收盤口徑。末列為按公開業務範圍歸納的產業鏈角色,甲骨文並未披露供應商名單,個別公司與甲骨文之間未必存在已確認的直接供應關係。
二、甲骨文股價為何先漲後跌?RPO、自由現金流與埃里森減持
既然財報全面超預期,為什麼高開 7.5% 之後反而收跌?答案不在利潤表最前面那幾行亮眼數字裡,而藏在後面幾張表的細節,以及一份隨財報一同曝光、又在週末被撤銷的 10b5-1 文件裡。
剩餘履約義務(RPO)是最誘人,也最容易被誤讀的"空頭支票": 6640 億美元的剩餘履約義務,指的是已簽署合約、但尚未確認為收入的金額,同比增加 2090 億美元,單季新簽 AI 雲合約就超過 300 億美元。這個數字有三層含義需要分開看:它是收入的上限而非收入本身,何時轉化取決於產能何時交付;它不包含任何成本資訊,訂單規模與股東回報之間沒有直接換算關係;它的品質取決於交易對手和條款,而市場普遍估算,這 6640 億美元中接近一半指向同一個客戶。換言之,訂單越大,對交付能力和客戶集中度的要求就越高——它是一張需要用好幾年去兌現的支票。
自由現金流的改善,部分來自被預付款"粉飾"的帳面繁榮: 2027 財年第一季度自由現金流為負 54 億美元,雖已明顯好於市場預期的負 95.6 億美元,但細究經營現金流的構成便會發現,其中有 113.6 億美元來自客戶預付款。這筆錢雖真實到帳,性質上卻是對應未來需要交付服務的負債,而非已經賺到的利潤。與之配套的還有客戶自帶部分硬體、供應商參與融資等安排——它們確實把融資壓力部分轉移了出去,扣除這些因素後的淨現金支出約 180 億美元,低於 285 億美元的帳面資本開支;但這也意味著,這些高速增長的 AI 訂單最終能給股東留下多少現金,眼下仍是一個沒有被回答的問題。
82 歲董事長的一日"變卦",週末暗盤漲約 2% : 9月10日與最新季報一同曝光的還有一份出自公司執行董事長兼首席技術官、82 歲的拉里·埃里森之手的減持計劃:他早在 6 月 22 日就訂立了一份 10b5-1 交易計劃,最多可出售 5000 萬股甲骨文股票。在一份自由現金流為負、資本開支創紀錄、剛剛完成 200 億美元增發的財報裡,疊加一條"創始人準備減持 75 億美元"的資訊,市場的負面解讀不難想像。
轉折出現在週末。9 月 12 日,甲骨文投資者關係官網發佈題為《Larry Ellison Cancels His Plan to Sell Oracle Stock》的聲明,原文表述是:"拉里·埃里森,董事會執行主席兼首席技術官,已取消其出售甲骨文股票的 10b5-1 計劃。該計劃下沒有出售任何甲骨文股票,他也沒有出售其所持任何甲骨文股票的其他計劃。"從曝光到取消,只隔了一天。消息公佈後的週末場外暗盤交易時段,股價一度上漲逾 2%。
三、19倍市盈率估值貴不貴?PE與EV/EBITDA分析
按照甲骨文給出的 2027 財年指引——營收至少 900 億美元、調整後每股收益 8.1 美元——當前股價對應的前瞻市盈率約為19倍。若此後每股收益能一直維持30%以上的增速,一年後的倍數將降到約 14 倍,兩年後降到約 11 倍;而市場一致預期給出的下一財年每股收益約 10.97 美元,對應約 13.7 倍,與這個測算基本吻合。這也正是甲骨文 PEG 僅 0.58、為同業最低的原因:以增速去除市盈率,它確實是這組公司裡最便宜的。對一家雲基礎設施收入同比增長 121%、剩餘履約義務一年增加 2090 億美元的公司來說,維持這樣的增速並非遙不可及。
但市盈率的分子是市值,而市值並不包含債務。甲骨文的淨債務已達1321億美元,企業價值 5865 億美元,比 4544 億美元的市值高出約 29%。改用把債務計入的 EV/EBITDA,甲骨文約 17.0 倍,亞馬遜約 17.2 倍,微軟約 19.2 倍——同一套資產,換一個分子,"便宜"就少了一大半。對一家靠發債和增發來擴張的公司而言,忽略債務的估值指標天然會低估它的真實價格。
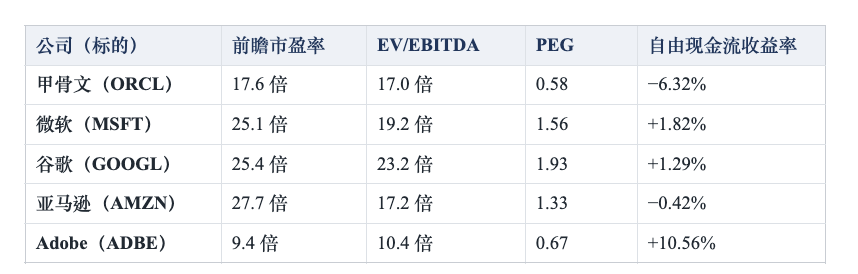
按 EV/EBITDA看,甲骨文17.0 倍低於微軟的 19.2 倍和谷歌的 23.2 倍,與亞馬遜的 17.2 倍基本持平,在這組公司裡處於最低一檔。考慮到它的增速遠高於同業,這個位置甚至偏低——按市場對 2027 財年的預期,其 EBITDA 將從上一財年的約 365 億美元升至約 524 億美元,靜態套算下來,前瞻的 EV/EBITDA 會迅速落到 11 倍出頭。
但判斷估值是否虛高,還要看 EBITDA 把什麼剔除了。甲骨文當季 285 億美元的資本開支絕大部分會變成 GPU 和資料中心資產,未來幾年持續折舊;當季利息支出也已從 9.23 億升至 14.28 億美元,增速超過 50%。對一家正在重資產化、靠發債擴張的公司,加回折舊、剔除利息,等於把最重的兩塊負擔一起挪出了視線。更關鍵的是,比值兩端都在動:分母 EBITDA 的增長來自預期,分子裡淨債務的增長卻來自已簽下的資本開支計劃——市場預計到 2028 財年其淨債務將攀升至 1600 億美元上方。即便 EBITDA 如期兌現,前瞻倍數的下降也會比靜態套算更慢。
四、AI時代軟體股的配置邏輯有變?從甲骨文與Adobe看估值的轉變
9 月 11 日這一天還留下了一個容易被忽視的現象:領漲的全部是硬體,軟體板塊幾乎全線缺席。當天漲幅最靠前的細分行業是印製電路板和電腦批發,而 Adobe 下跌,Cloudflare、Rubrik 同樣收跌。與甲骨文同天公佈最新財報的軟體公司Adobe構成了一個幾乎完全相反的樣本:第三財季營收 67.6 億美元,同比增長 13%,AI 相關的年化經常性收入同比增長超過 150%,平台用戶規模突破 10 億——股價卻因下一季度指引未超預期而下跌。矛盾相當直白:AI 收入在以三位數增長,用戶規模在以十億計擴張,公司整體增速卻仍停留在 13%。
AI把軟體公司的估值錨從"收入增速"換成了"資本效率",同時把價值向產業鏈的兩端推移:一端是真正吃下資本開支的基礎設施層,另一端是模型之後無法被替代的工作流層,而夾在中間、僅靠席位數和訂閱價格增長的部分,議價能力正在被削弱。
甲骨文和 Adobe 正好是這兩條路徑的樣本。甲骨文選擇把自己變成基建公司,鏈條是"訂單—產能—現金",它不缺需求,缺的是把需求變成每股自由現金流的證明,代價是負的自由現金流、上升的債務和持續的稀釋。Adobe 選擇留在軟體層,鏈條是"免費用戶—使用習慣—付費意願",它不需要巨額資本開支,現金流一直健康,缺的卻是把用戶變成收入的證明。市場對兩者的態度也因此相反:對甲骨文是相信需求能夠兌現;對 Adobe 則是看到增長卻不相信它能持續。如果 AI 模型最終變成一種越來越便宜的基礎能力,決定勝負的可能不是模型本身,而是生成之後的修改、協作、素材管理與交付這一整層工作流——那一層至今仍大量發生在 Adobe 自己的軟體裡。
就甲骨文而言,接下來幾組數據的優先級高於訂單總額本身:產能利用率能否在新增數百兆瓦容量之後繼續維持高位,若隨擴產回落,說明擴張速度已超過需求兌現速度;客戶預付款佔經營現金流的比例、以及新簽合約中採用預付款或客戶自帶硬體結構的比例,比例上升說明風險分擔在強化;資本開支與營收之比何時見頂,這是自由現金流轉正最直接的先行指標;單季自由現金流缺口的收窄速度,以及管理層是否開始給出轉正的指引;股本攤薄節奏與利息支出增速,是否快於營業利潤增速;訂單的客戶集中度是否隨新簽合約而下降,以及 10 月投資者日上是否給出更細的交付與現金流路徑。
免責聲明
本文僅供參考,不構成任何投資建議或產品要約。數據截至 2026 年 9 月 13 日(美東時間),來源於公開資訊,本公司不保證其準確性或完整性。文中含前瞻性判斷,實際結果可能存在重大差異。投資涉及風險,價格可升可跌,過往表現不代表未來表現,投資者可能損失全部本金。產品可獲得性受當地法律及監管限制。請自行評估並諮詢獨立專業意見。





