


從荷姆茲海峽到加密市場:油價衝擊如何改變全球流動性


- 核心觀點:文章指出,石油與加密資產看似無關,實則通過全球流動性緊密相連。油價變化通過影響通脹、利率、美元及風險偏好,能迅速傳導至加密市場,使其成為感知宏觀環境變化的先行指標。
- 關鍵要素:
- 2026年初市場預期油市供應寬鬆,IEA預測供應增長遠超需求,布倫特油價預期約58美元/桶,暗示通脹壓力可能緩解。
- 2026年3月荷姆茲海峽地緣政治風險升溫,約2000萬桶/日的石油運輸面臨潛在中斷,迅速將市場敘事從「供應過剩」扭轉為「供應衝擊」,油價突破100美元/桶。
- 油價上漲會推高通脹預期、美債收益率和美元,從而收緊全球流動性,對加密資產等風險資產形成壓力。
- 加密市場可通過合成資產或衍生品(如OIL/USDT永續合約)獲得油價敞口,使交易者能在加密環境中直接參與宏觀主題。
- 亞洲作為全球核心石油進口地區,高度依賴荷姆茲海峽運輸,使得該地區的能源衝擊能快速傳導至全球通脹與金融條件。
表面上看,石油與加密資產似乎毫無關聯。一個圍繞油田、管道與航運展開,另一個則運行在區塊鏈和數字交易所之上。但在宏觀層面,它們其實被同一股力量所連接:全球流動性。
原油價格的變化,會影響通脹預期、利率路徑、美元走勢以及市場風險偏好。當這些變量發生變化時,資金流動方向也會隨之改變,而加密市場往往是最先感受到這種變化的資產之一。
2026 年初,市場的故事原本十分簡單。國際能源署預計,當年全球石油需求增長約 85 萬桶/日,而供應增長可能達到 240 萬桶/日。供應增長明顯快於需求,庫存預計持續累積,美國能源信息署甚至預測布倫特原油全年均價約為 58 美元/桶。
在這樣的預期下,很多機構認為油價壓力有限,通脹風險可能逐漸緩解。
但油市從來不會長期按照預測運行。
2026 年 3 月,隨著霍爾木茲海峽周邊局勢突然緊張,這條全球最重要的能源運輸通道開始受到市場關注。短短時間內,油價迅速突破 100 美元/桶,市場敘事也隨之改變。
原本的「供應充足」故事,突然變成了「潛在供應衝擊」。
而這,正是油價開始影響全球市場流動性的地方。
快速要點
- 石油是重要的宏觀信號。 全球約 2000 萬桶/日的原油通過霍爾木茲海峽運輸,約佔全球石油消費的 20%,使得能源市場對地緣政治風險高度敏感。
- 油價會直接影響金融環境。 當原油價格上升時,往往會推高通脹預期、美債收益率和美元指數,從而收緊全球流動性,並對包括加密資產在內的風險資產形成壓力。
- 2026 年初市場普遍預期供給寬鬆。 機構預測全球石油需求增長約 85 萬桶/日,而供應增長可能達到 240 萬桶/日,供給明顯快於需求,意味著庫存增加、油價可能承壓。
- 但地緣政治風險迅速改變了市場敘事。 2026 年 3 月霍爾木茲海峽局勢緊張,使約 1500 萬桶/日原油和 450 萬桶/日成品油 面臨潛在中斷風險,原本的「供應過剩」預期被迅速重新評估。
- 成品油市場可能放大通脹壓力。 當柴油、航空燃油和汽油供應趨緊時,運輸與物流成本往往迅速上升,從而進一步強化通脹預期。
- 石油既是宏觀信號,也是可交易主題。 例如 OIL/USDT 永續合約等交易工具,使投資者能夠在加密交易環境中直接參與油價行情,把握宏觀市場機會。
為什麼原油仍然是全球市場的重要宏觀信號
原油仍然是全球經濟中最重要的商品之一,因為它直接影響著大量現實經濟活動。從交通運輸、煉化產業、物流運輸到工業生產以及居民能源支出,幾乎所有關鍵經濟環節都與原油價格密切相關。因此,一旦油市出現擾動,其影響往往會迅速從單一的供應問題擴散為更廣泛的宏觀經濟衝擊。
對於金融市場而言,油價變化通常會通過多個渠道產生影響:
- 影響通脹水平。 原油價格通過燃料與運輸成本傳導,可能推高或壓低整體通脹。
- 影響企業成本與消費能力。 油價變化會改變企業生產成本,並影響消費者的實際購買力。
- 影響貿易結構與匯率走勢。 對於能源進口或出口依賴度較高的經濟體來說,油價波動往往會影響貿易平衡與貨幣走勢。
- 改變市場風險情緒。 當油價波動與地緣政治事件相關時,往往會對全球市場情緒產生明顯影響。
當油價上漲時,通脹預期通常會隨之上升,美元可能走強,整體金融條件也可能趨於收緊。相反,如果油價因供應充足而回落,通脹壓力可能緩解,全球市場的流動性環境也可能得到改善。
中國就是觀察油價衝擊如何傳導至全球經濟的一個典型案例。作為全球最大的原油進口國,中國約70%的石油消費依賴進口,其中相當一部分來自中東地區。這意味著,一旦波斯灣地區出現供應擾動,亞洲能源市場以及全球貿易流動往往會迅速受到影響。
圖源:Freepik.com
與此同時,中國也建立了規模可觀的戰略與商業石油儲備,整體儲備能力可覆蓋超過 100 天的淨進口需求。因此,當供應風險出現時,市場往往首先表現為油價和海運成本的上升,而不是立刻出現實際供應短缺。不過,即便如此,能源成本的上漲仍然可能通過製造業成本上升,進一步傳導至全球通脹壓力。
理解原油市場:實體供給與金融定價
要理解為什麼油價會影響更廣泛的金融市場,首先需要了解原油市場本身是如何運作的。原油並不是一個只有單一價格的資產,而是由實體供應鏈與龐大的金融市場共同構成的全球體系,兩者持續互動並共同決定價格走勢。
實體層面
原油的實體市場從上游勘探與生產開始,隨後經過運輸、儲存、煉化以及最終分銷等多個環節。
由於煉化環節在整個供應鏈中至關重要,原油供應與成品油供應並不一定同步變化。例如,當煉油廠產能受到檢修、事故或利潤率下降影響時,即使原油供應充足,汽油、柴油等成品油市場仍然可能出現緊張。因此,許多油價波動不僅僅由產量變化驅動,也與煉化能力和物流環節的瓶頸密切相關。
金融層面
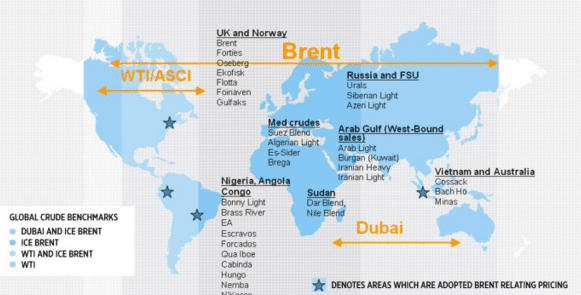
在實體市場之外,還存在一個規模龐大的金融市場。原油價格通常通過全球基準價格、衍生品合約以及地區價差來體現。目前全球最重要的兩個基準是:
- 布倫特原油(Brent)
- 西德克薩斯中質原油(WTI)
它們為全球大部分原油交易提供定價參考。
圖源:CroftSystems.net
在金融市場中,期貨、期權和掉期等衍生品工具使市場參與者能夠對沖風險、管理庫存敞口或表達宏觀經濟觀點。標準化合約在其中發揮著關鍵作用。例如,CME 的一張 WTI 原油期貨合約代表 1000 桶原油,這使機構投資者能夠以較高效率進行大規模能源資產配置與交易。
當布倫特或 WTI 等基準價格出現波動時,市場傳遞的信息往往不僅僅來自能源行業本身。油價變化通常還反映了全球經濟增長預期、通脹趨勢、地緣政治風險以及運輸物流狀況等多方面因素。因此,在宏觀分析中,油價常被視為觀察全球經濟與流動性環境的重要指標,而不僅僅是單一行業的價格信號。
關鍵數據參考指標核實數據市場意義 IEA 2026 年需求增長預測 0.85 mb/d 需求增速放緩強化供應過剩預期 IEA 2026 年供應增長預測 2.4 mb/d 供應增長快於需求意味著市場更寬鬆 EIA 2026 年全球庫存增長平均 3.1 mb/d 庫存增加通常壓制近月油價 EIA 2026 年布倫特均價預測 58 美元/桶較低油價意味著通脹壓力可能緩解 CME WTI 合約規模 1000 桶標準化合約支持機構級交易規模
石油供給週期如何影響通脹與市場流動性
石油市場通常呈現明顯的供給週期,而不同階段會對全球金融環境產生不同影響。
- 供給緊張階段: 當供應中斷或需求意外強勁時,油價往往迅速上升。能源成本上漲會推高通脹預期,同時強化美元走勢,並對利率形成上行壓力。在這種環境下,全球金融條件通常趨於收緊,市場整體風險偏好也會下降。
- 供需平衡階段: 當供給與需求大致匹配時,油價通常趨於穩定,市場波動性下降,對整體金融環境的溢出影響也相對有限。
- 供給過剩階段: 當產量超過需求、庫存持續累積時,油價往往面臨下行壓力。如果價格下跌是由供給充裕推動,而不是需求疲弱造成,那麼這一過程往往具有「去通脹」效果,能夠緩解通脹壓力與利率壓力,同時改善市場流動性環境。
進入 2026 年初,許多機構預測油市可能進入這一「供給過剩」階段。多家能源機構預計,全球石油供應增長將超過需求增長,同時庫存水平可能繼續累積。

2023 至 2025 年期間,WTI 原油價格大致在 60–90 美元/桶區間波動,整體反映出市場供需相對平衡。然而,隨著 2026 年 3 月霍爾木茲海峽周邊地緣政治緊張局勢升級,區域生產與航運路徑受到擾動,市場敘事迅速轉變,油價一度突破 100 美元/桶。(圖源:TradingView)
但這一現象也提示了一個關鍵問題:油價下跌並不一定對市場構成利好。價格下行可能源於供給充裕,也可能意味著需求正在走弱。
此外,成品油市場往往會放大這種影響。 柴油、航空燃油和汽油等產品的價格變化,通常比原油供給本身反應更快,因為煉化能力和運輸路徑在突發事件中更容易受到限制。當成品油供應趨緊時,運輸與物流成本會迅速上升,從而推高通脹預期,並進一步強化利率與金融條件的上行壓力。
霍爾木茲海峽風險、油價波動與全球市場壓力
石油市場對地緣政治事件極為敏感,其中一個重要原因是:全球相當比例的石油供應必須通過少數幾個關鍵海運通道運輸。霍爾木茲海峽正是其中最重要的戰略要道。2024 年,大約 2000 萬桶/日的石油通過該海峽運輸,約佔全球石油液體消費量的 20%。其中約 84% 的原油與凝析油流向亞洲市場,這使得亞洲地區對該通道的穩定性尤為敏感。
這種區域依賴對全球市場具有重要意義,因為亞洲正是全球石油需求增長的核心地區。中國、印度、日本和韓國都高度依賴來自中東的能源供應。一旦海灣地區運輸受到影響,煉化生產、海運物流以及製造業成本都可能迅速受到衝擊。由於亞洲在全球貿易和工業生產中佔據關鍵位置,該地區的能源衝擊很容易向全球傳導,進而推高通脹壓力並收緊全球金融條件。
值得注意的是,市場並不需要等待海峽完全關閉才會做出反應。即使是部分擾動,也足以對供應鏈產生明顯壓力。 航運風險上升可能推高運輸與保險成本,油輪為規避風險可能被迫繞行更長航線,區域供應流動速度也可能放緩。這些因素往往會推動能源價格上漲,並重新點燃市場對通脹的擔憂。
正因如此,2026 年 3 月圍繞霍爾木茲海峽的潛在供應風險迅速引起全球市場關注。在此之前,許多機構仍認為 2026 年油市可能處於供應過剩階段。但隨著地緣政治風險突然升溫,市場開始重新評估供應預期,也再次意識到石油市場結構變化的速度可能遠超模型預測。
地緣政治衝擊變量與含義變量核實數據市場含義 2024 年霍爾木茲海峽原油運輸量~2000 萬桶/日一旦受阻,將立即影響全球供需平衡佔全球石油消費比例~20%能源衝擊可能迅速演變為宏觀衝擊霍爾木茲輸往亞洲的原油/凝析油比例 84%亞洲進口國暴露度極高路透社 2026 年 3 月情景中的潛在受影響原油~1500 萬桶/日供應擔憂可迅速改變油市敘事同一情景下可能受影響的成品油~450 萬桶/日成品油緊張可能放大通脹壓力
對於加密市場而言,這種傳導雖然是間接的,但影響卻非常直接。當石油引發地緣政治壓力時,金融市場往往會出現以下變化:
- 市場波動率上升
- 美元需求增強
- 通脹預期更加頑固
- 市場槓桿風險偏好下降
由於加密市場 7×24 小時交易,並且仍然是全球最具流動性的投機市場之一,因此往往會率先吸收並反映這種宏觀壓力。
加密市場中正在出現的代幣化與合成石油敞口
隨著數字資產市場逐漸成熟,投資者越來越希望在不離開加密交易基礎設施的情況下參與更廣泛的宏觀主題。石油正逐漸成為這一討論的一部分,不過其參與方式與傳統大宗商品持有模式有所不同。
在實際操作中,目前大多數加密市場中的石油敞口,並不是通過代幣化的實物原油實現的,而是通過追蹤原油基準價格的合成資產或衍生品來獲得價格敞口。
這種結構反映了實物大宗商品代幣化的現實難度。真正的實物代幣化需要明確的法律產權、倉儲驗證,以及與現實世界基礎設施的託管連接。這些要求使得大規模落地變得複雜。
相比之下,基於價格追蹤的金融工具更容易設計,也更容易在交易平台上流通。
因此,目前加密市場中的石油敞口通常主要以三種形式出現:
- DeFi 合成資產:通過抵押機制與預言機系統,映射原油價格走勢
- 交易所衍生品:尤其是永續合約等交易產品
- RWA(現實世界資產)賽道中的代幣化大宗商品探索
整體來看,這一結構與傳統金融市場高度類似。在傳統市場中,投資者通常也是通過價格類金融工具參與石油交易,而非進行實物交割。在這一框架下,XT.com 推出的





