


下一輪加密週期會是什麼樣子?

本文約1162字,閱讀全文需要約2分鐘
下一輪週期的核心特徵將不再是「投機流動性衝擊」,而是加密貨幣與全球資本市場的結構性融合。

AI總結
- 核心观点:加密货币与宏观经济紧密关联不脱钩。
- 关键要素:
- 美联储降息预期释放流动性。
- 机构资金流入推动市场整合。
- 流动性传导滞后影响加密表现。
- 市场影响:促加密向系统相关性转型。
- 时效性标注:中期影响。
原文作者:arndxt
原文編譯:Luffy,Foresight News
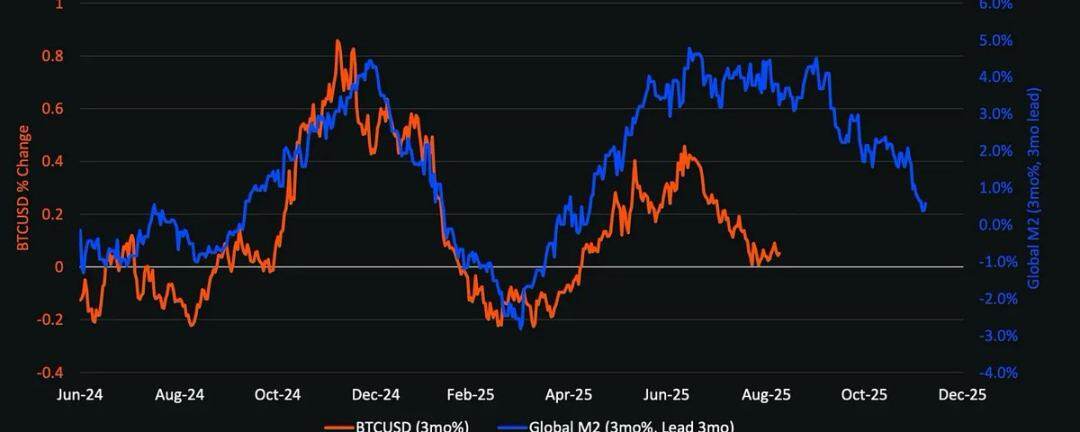
全球M 2 與比特幣價格圖表
最關鍵的結構性結論是:加密貨幣不會與宏觀經濟脫鉤。流動性輪換的時機與規模、聯準會的利率軌跡以及機構採用模式,將決定加密週期的演進路徑。
與2021 年不同,即將到來的山寨幣季節(如果有)將會更加緩慢、更具選擇性並且更加重視機構。
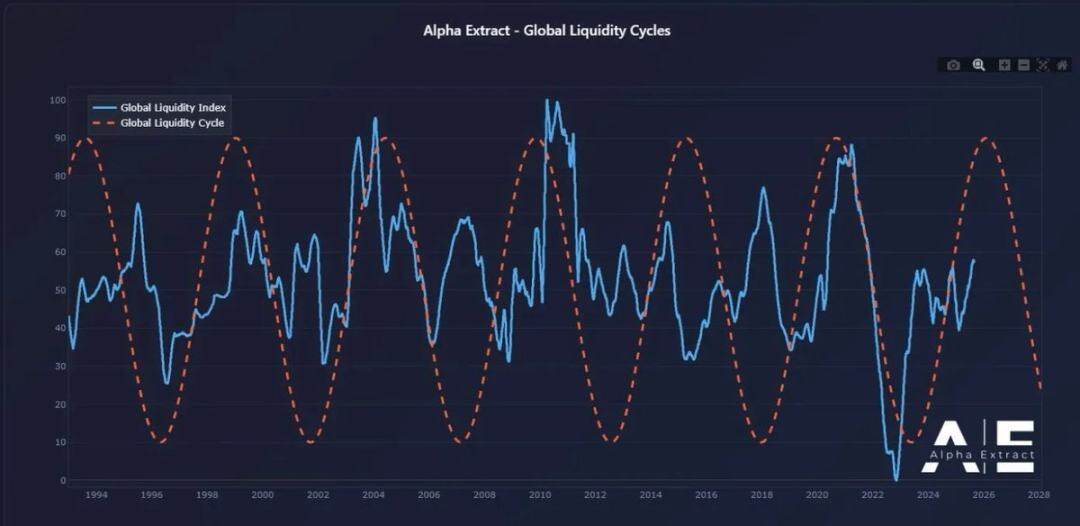
如果聯準會透過降息和債券發行釋放流動性,同時機構採用率持續提升,2026 年可能成為自1999-2000 年以來最重大的風險資產週期。加密貨幣有望從中受益,但其表現將更具規範性,而非呈現爆發性成長。
聯準會政策分化與市場流動性
1999 年,聯準會升息175 個基點,而股市卻一路上漲至2000 年的高峰。如今,遠期市場的預期則截然相反:預計2026 年底將降息150 個基點。若該預期兌現,市場將進入流動性增加而非收緊的環境。從風險偏好角度來看,2026 年的市場背景可能與1999-2000 年相似,但利率走勢完全相反。若果真如此,2026 年或許會成為「更猛烈的1999-2000 年」。
加密貨幣市場的新背景(與2021 年比較)
將目前市場與上一輪主要週期對比,差異顯著:
- 資本紀律更嚴格:高利率與持續的通膨迫使投資人更謹慎地選擇風險標的;
- 無新冠級流動性激增:缺乏廣義貨幣供應量(M 2)的飆升,產業成長必須依賴採用率提升與資金配置;
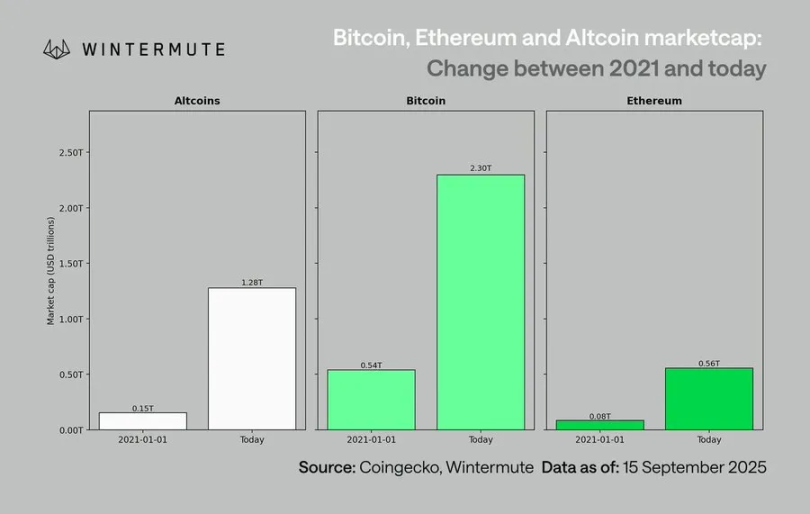
- 市場規模擴大10 倍:更大的市值基數意味著更深的流動性,但50-100 倍的超額回報可能性更低;
- 機構資金流入:主流機構的採用已根深蒂固,資金流入更趨平緩,推動市場緩慢輪調與整合,而非資產間的爆發式輪替。
比特幣的滯後性與流動性傳導鏈
比特幣的表現與流動性環境存在滯後性,原因在於新增流動性被困在「上游」 的短期國債和貨幣市場。作為風險曲線最末端的資產,加密貨幣只有在流動性向下傳導後才能受益。
加密貨幣表現優異的催化劑包括:
- 銀行信貸擴張(ISM 製造業指數>50);
- 降息後資金從貨幣市場基金流出;
- 財政部發行長期債券,壓低長期利率;
- 美元走弱,緩解全球融資壓力。
歷史規律顯示,當這些條件滿足時,加密貨幣通常在周期後期上漲,晚於股票和黃金。
基準情境面臨的風險
儘管流動性框架呈現看漲態勢,但仍存在多項潛在風險:
- 長期收益率上升(由地緣政治緊張引發);
- 美元走強,收緊全球流動性;
- 銀行信貸疲軟或信貸環境收緊;
- 流動性滯留於貨幣市場基金,未流入風險資產。
下一輪週期的核心特徵將不再是「投機流動性衝擊」,而是加密貨幣與全球資本市場的結構性融合。隨著機構資金流入、審慎的風險承擔以及政策驅動的流動性轉變相疊加,2026 年可能標誌著加密貨幣從“暴漲暴跌” 模式向“具備系統相關性” 的轉型。
BTC
貨幣
歡迎加入Odaily官方社群


推薦文章





